主なポイント
- シーコイア・キャピタルのショーン・マグワイアと20VCのハリー・ステビングスは、新CEOを探しているNvidiaのジェンセン・フアンの後任として、Palo Alto NetworksのCEOニケシュ・アローラを推挙している。
- アローラの名前が挙がるほど、Palo Altoが抱えるキーマンリスクは大きくなる。同社の高い株価評価は、彼が現在実行中のM&A主導の計画に依存しているためだ。
- Palo Altoの株価は予想PER 77倍で、過去5年平均の57倍を上回っている。アナリストは、M&Aの効果が現れる2028会計年度にEPS成長が加速すると予想している。
- アローラは公にその職に就きたいとは言っておらず、11月18日のPalo Altoの決算発表が、彼の計画が順調かどうかを確認する次の機会となる。
Nvidia (NVDA) は新CEOを探しており、テック界で最も声の大きい人々の一部は、最適な候補者はすでに Palo Alto Networks (PANW) を率いていると考えている。
ジェンセン・フアンは11月12日、NvidiaのCEOを辞任し、即日退任した。CFOのコレット・クレスが暫定CEOを務めながら、取締役会は恒久的な後任を探している。Nvidiaは社内外の候補者を検討すると述べている。財務長官のスコット・ベッセントは、11月15日のFox News「Sunday Morning Futures」で、取締役会に「社外に目を向けるべきだ」と述べた。
シーコイアのショーン・マグワイアは、Palo AltoのCEOニケシュ・アローラを推している。Xへの投稿で、マグワイアは、フアンがAIにおいて重要だったのは、技術に精通し、積極的で、「積極的であるために必要な信頼性」を持っていたからだと書いた。彼は、アローラは「世界クラスのディールメーカー」でありながら、この3つすべてを備えているという。
ベンチャー企業20VCの創業者ハリー・ステビングスは、さらに踏み込んでこう述べた。「間違いなく、ニケシュはジェンセンの最高の後任者になるだろう」。
これは高い賛辞だ。しかし、Palo Altoの株主にとっては問題でもある。
TIKRはNvidiaについて61人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Nvidiaの買い、保有、売りのレーティングの内訳と、ウォール街の収益・利益予想をすべて一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Nvidiaのアナリスト評価を見る
Palo Altoの株価はアローラの計画を織り込んでいる
アローラは2026会計年度(7月までの1年間)にPalo Altoの再構築に取り組んだ。同社は240億ドル以上のM&Aを実行し、主にCyberArkとChronosphereを買収した。CyberArkの買収資金は主に株式で賄われた:112百万株、185億ドル相当の新株が発行された。6月、経営陣はCyberArkが12~18か月以内にPalo Altoのその他の事業と同程度の収益性を持つようになると見込んでいると述べた。また、同程度の期間で、売上高に占める株式報酬の割合がM&A前の水準に戻るとも見込んでいる。アナリストは、それが実現するにつれて利益成長が加速すると予想している:
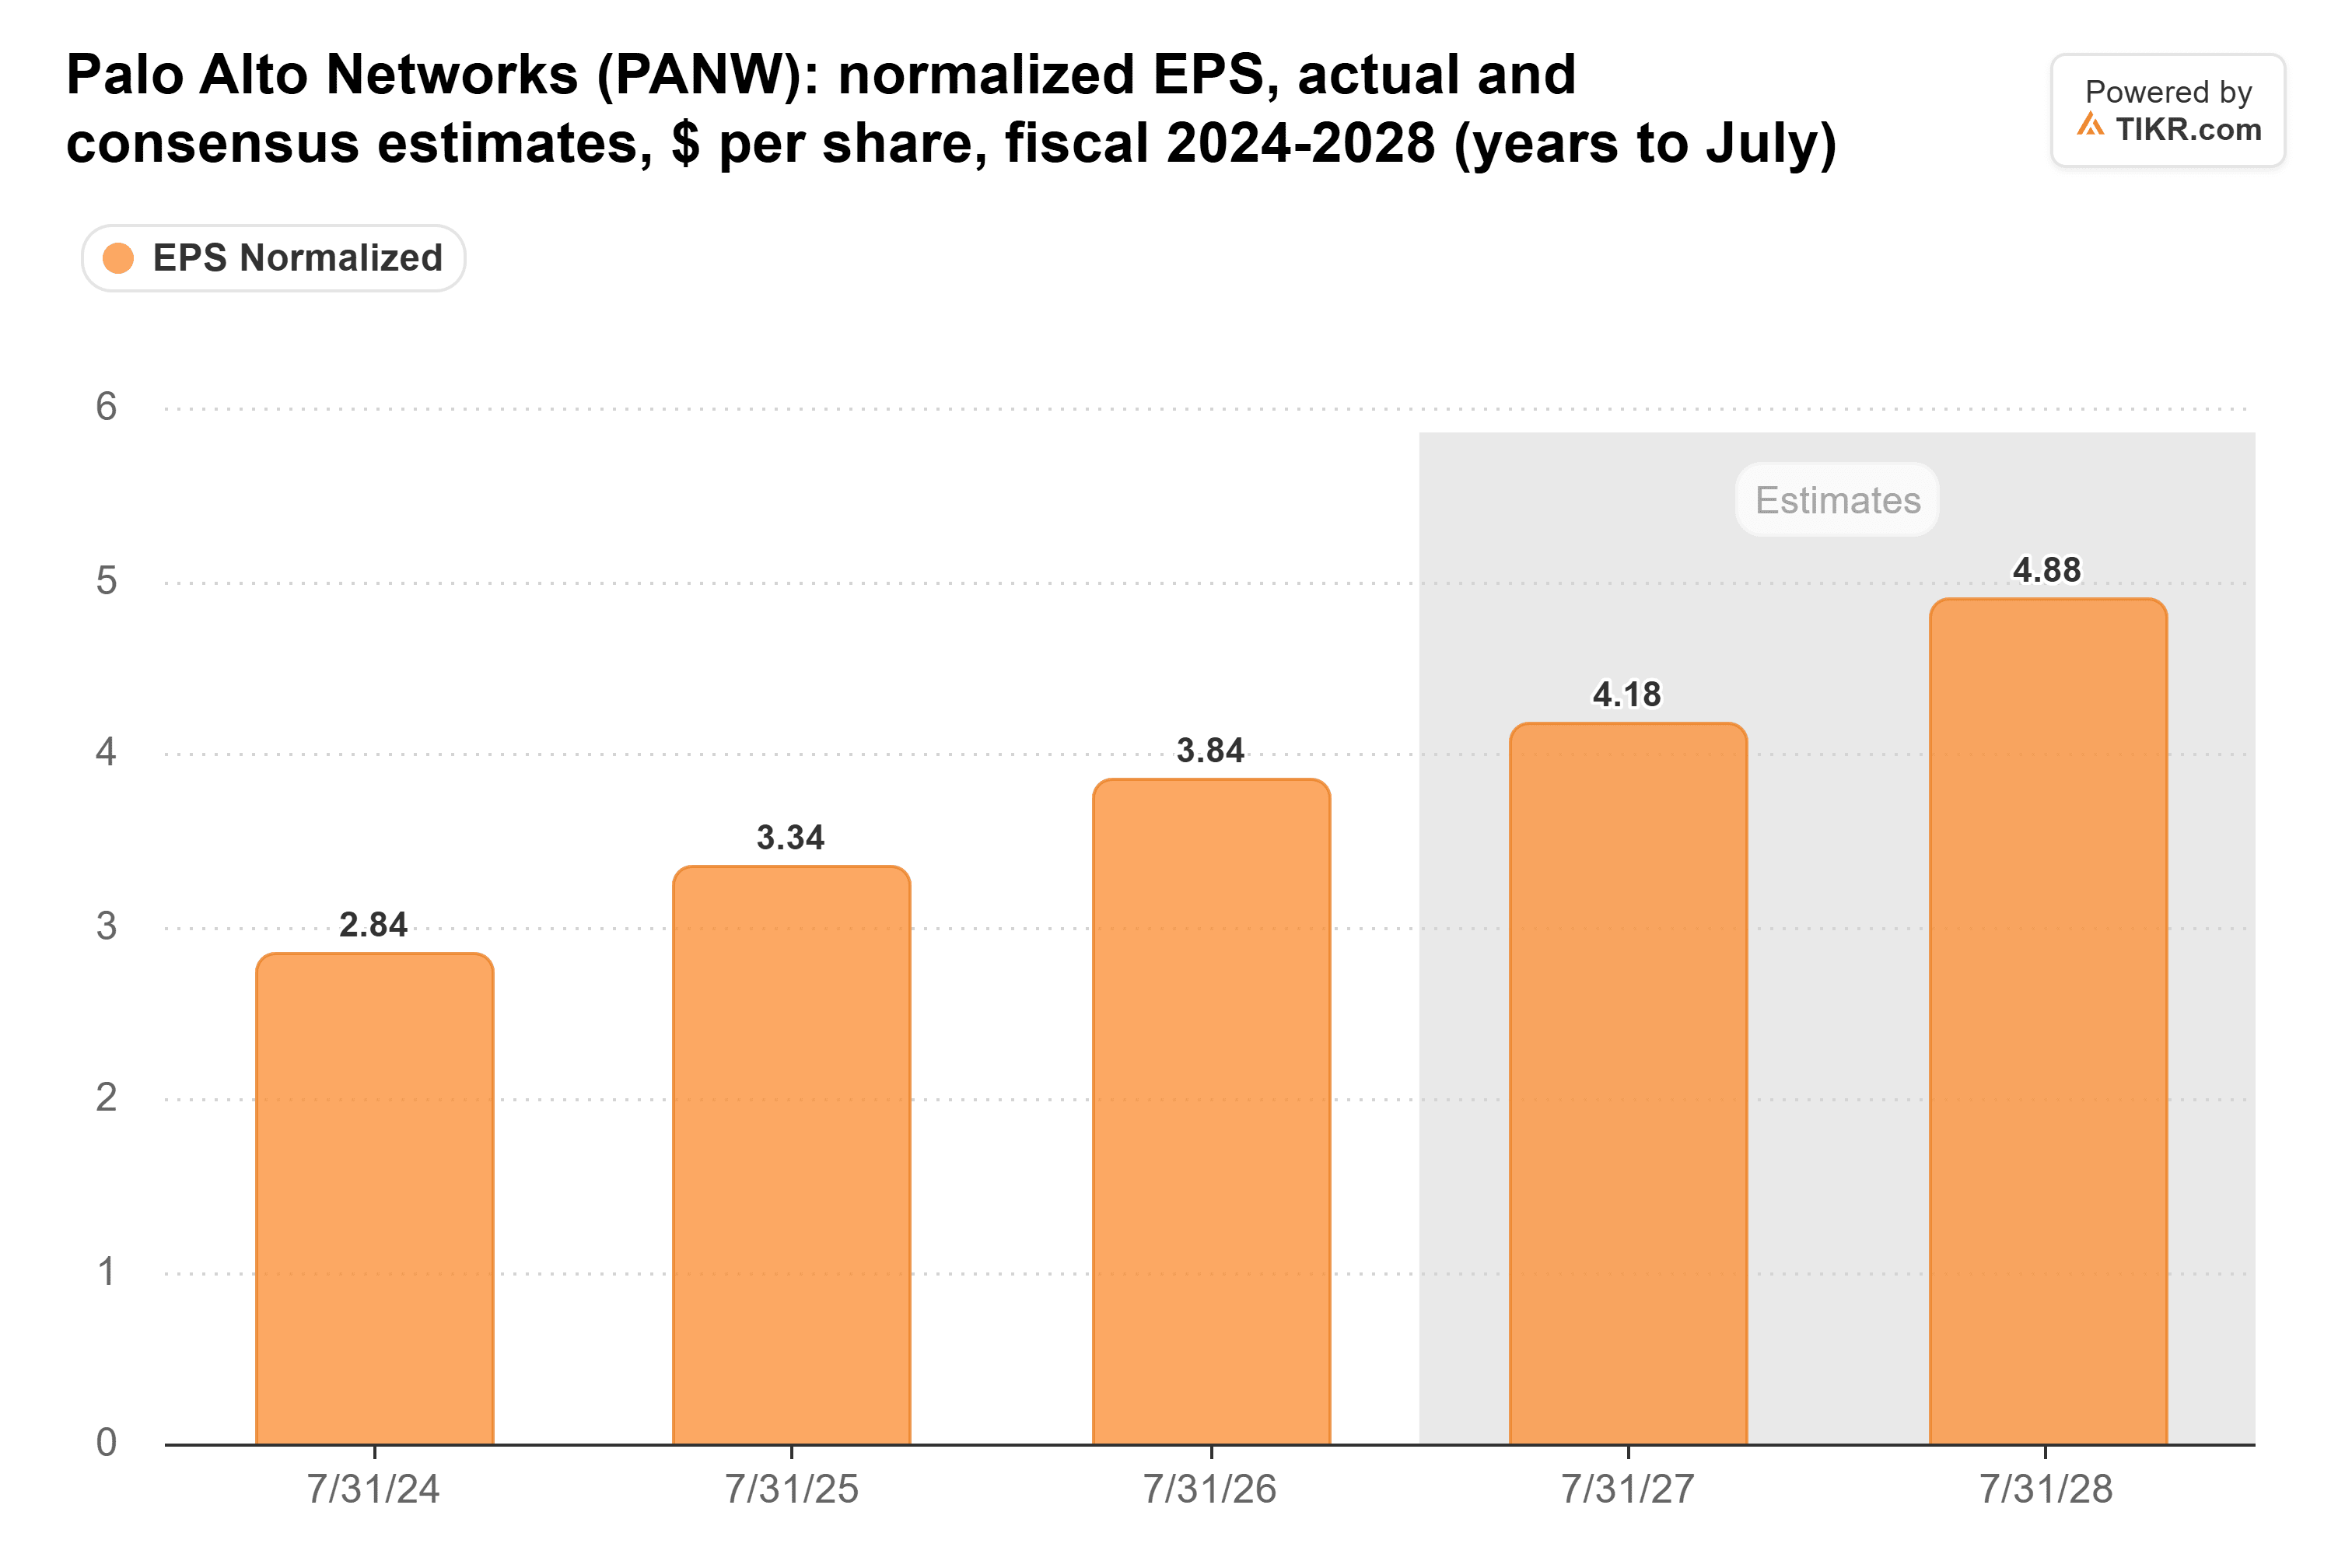
調整後EPSは2027会計年度に約9%増の4.18ドルとなり、経営陣自身の非GAAP EPSの業績見通しである4.16~4.19ドルと一致し、2028会計年度には約17%増の4.88ドルとなる。この2年目の跳ね上がりは、M&Aがアローラのスケジュール通りに成果を上げ始めることを前提としている。
投資家はその道筋に対してプレミアムを支払っている。Palo Altoの株価は予想PER 77倍で、過去5年平均の57倍を上回っている:
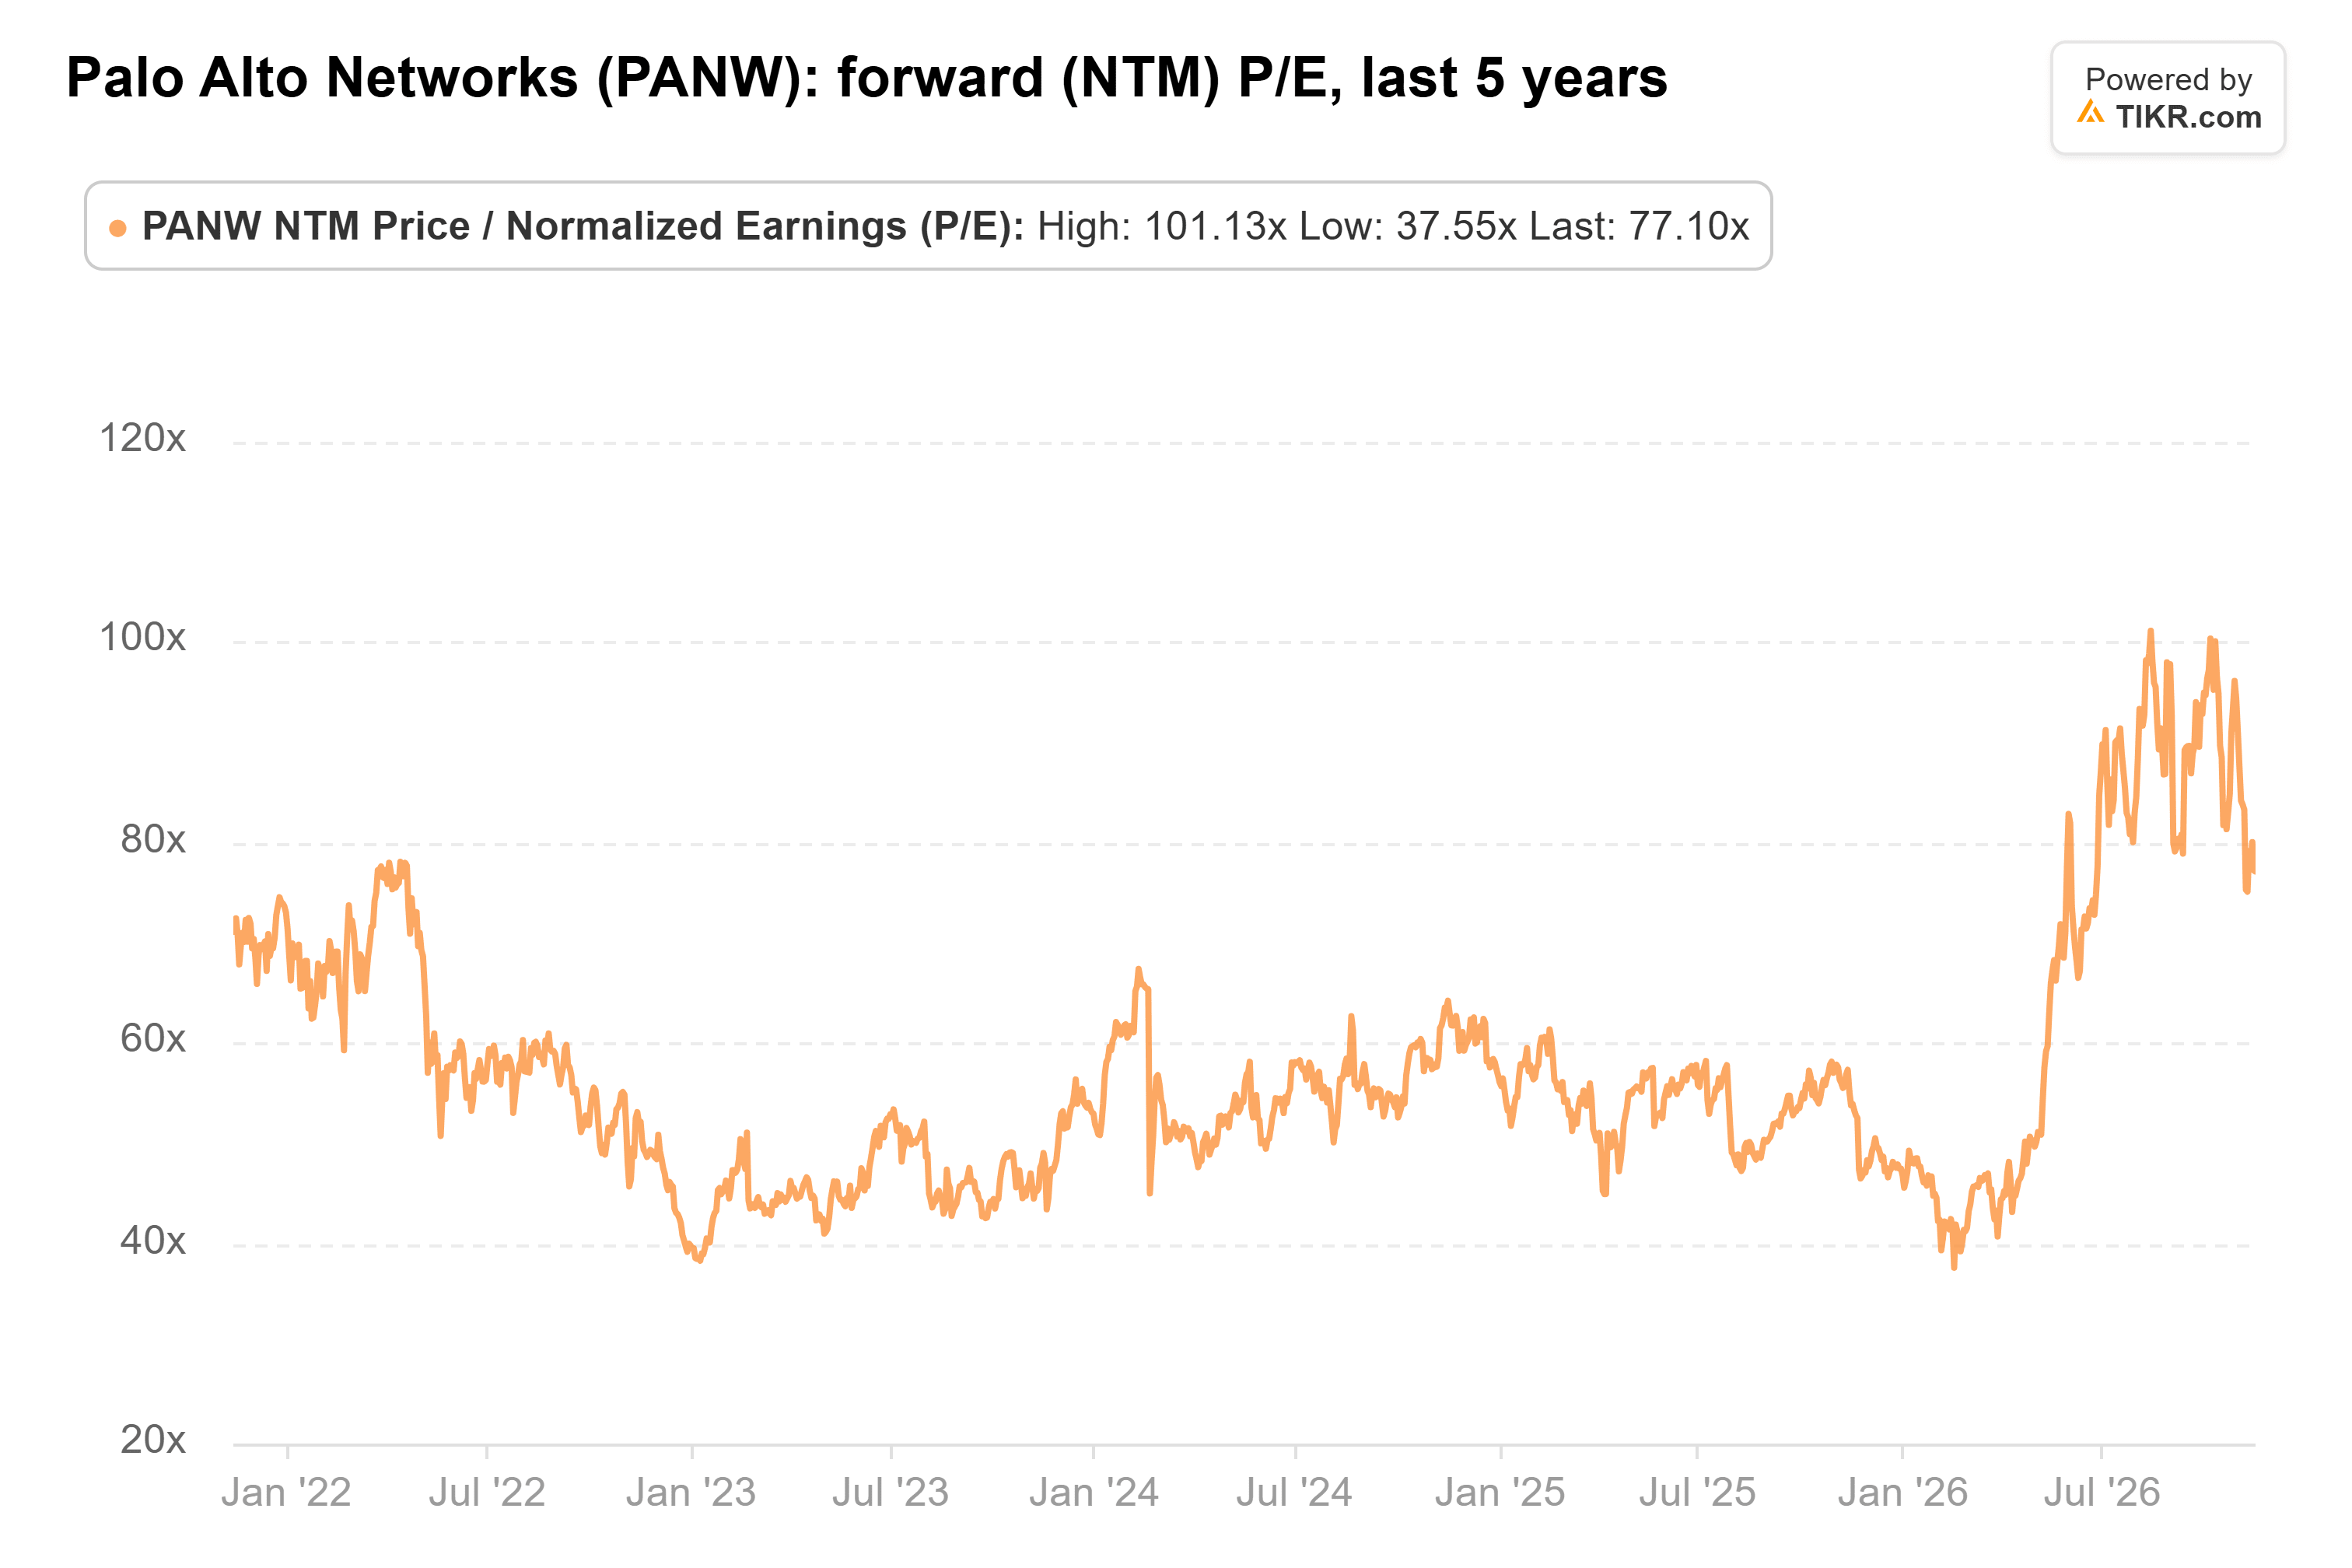
もしPERがその平均に戻り、利益が変わらなければ、株価は約4分の1下落する計算だ。このプレミアムの多くは、計画を実行する人物に対する投資家の信頼を反映している可能性が高い。
彼の実績が優れているほど、リスクは大きくなる
マグワイアはまた、アローラのPalo Altoでの8年間を指摘している。フリーキャッシュフローはその期間の様子を示している。アローラが引き継いだ2018会計年度の9億3000万ドルから、2026会計年度には41億1000万ドルに増加した:
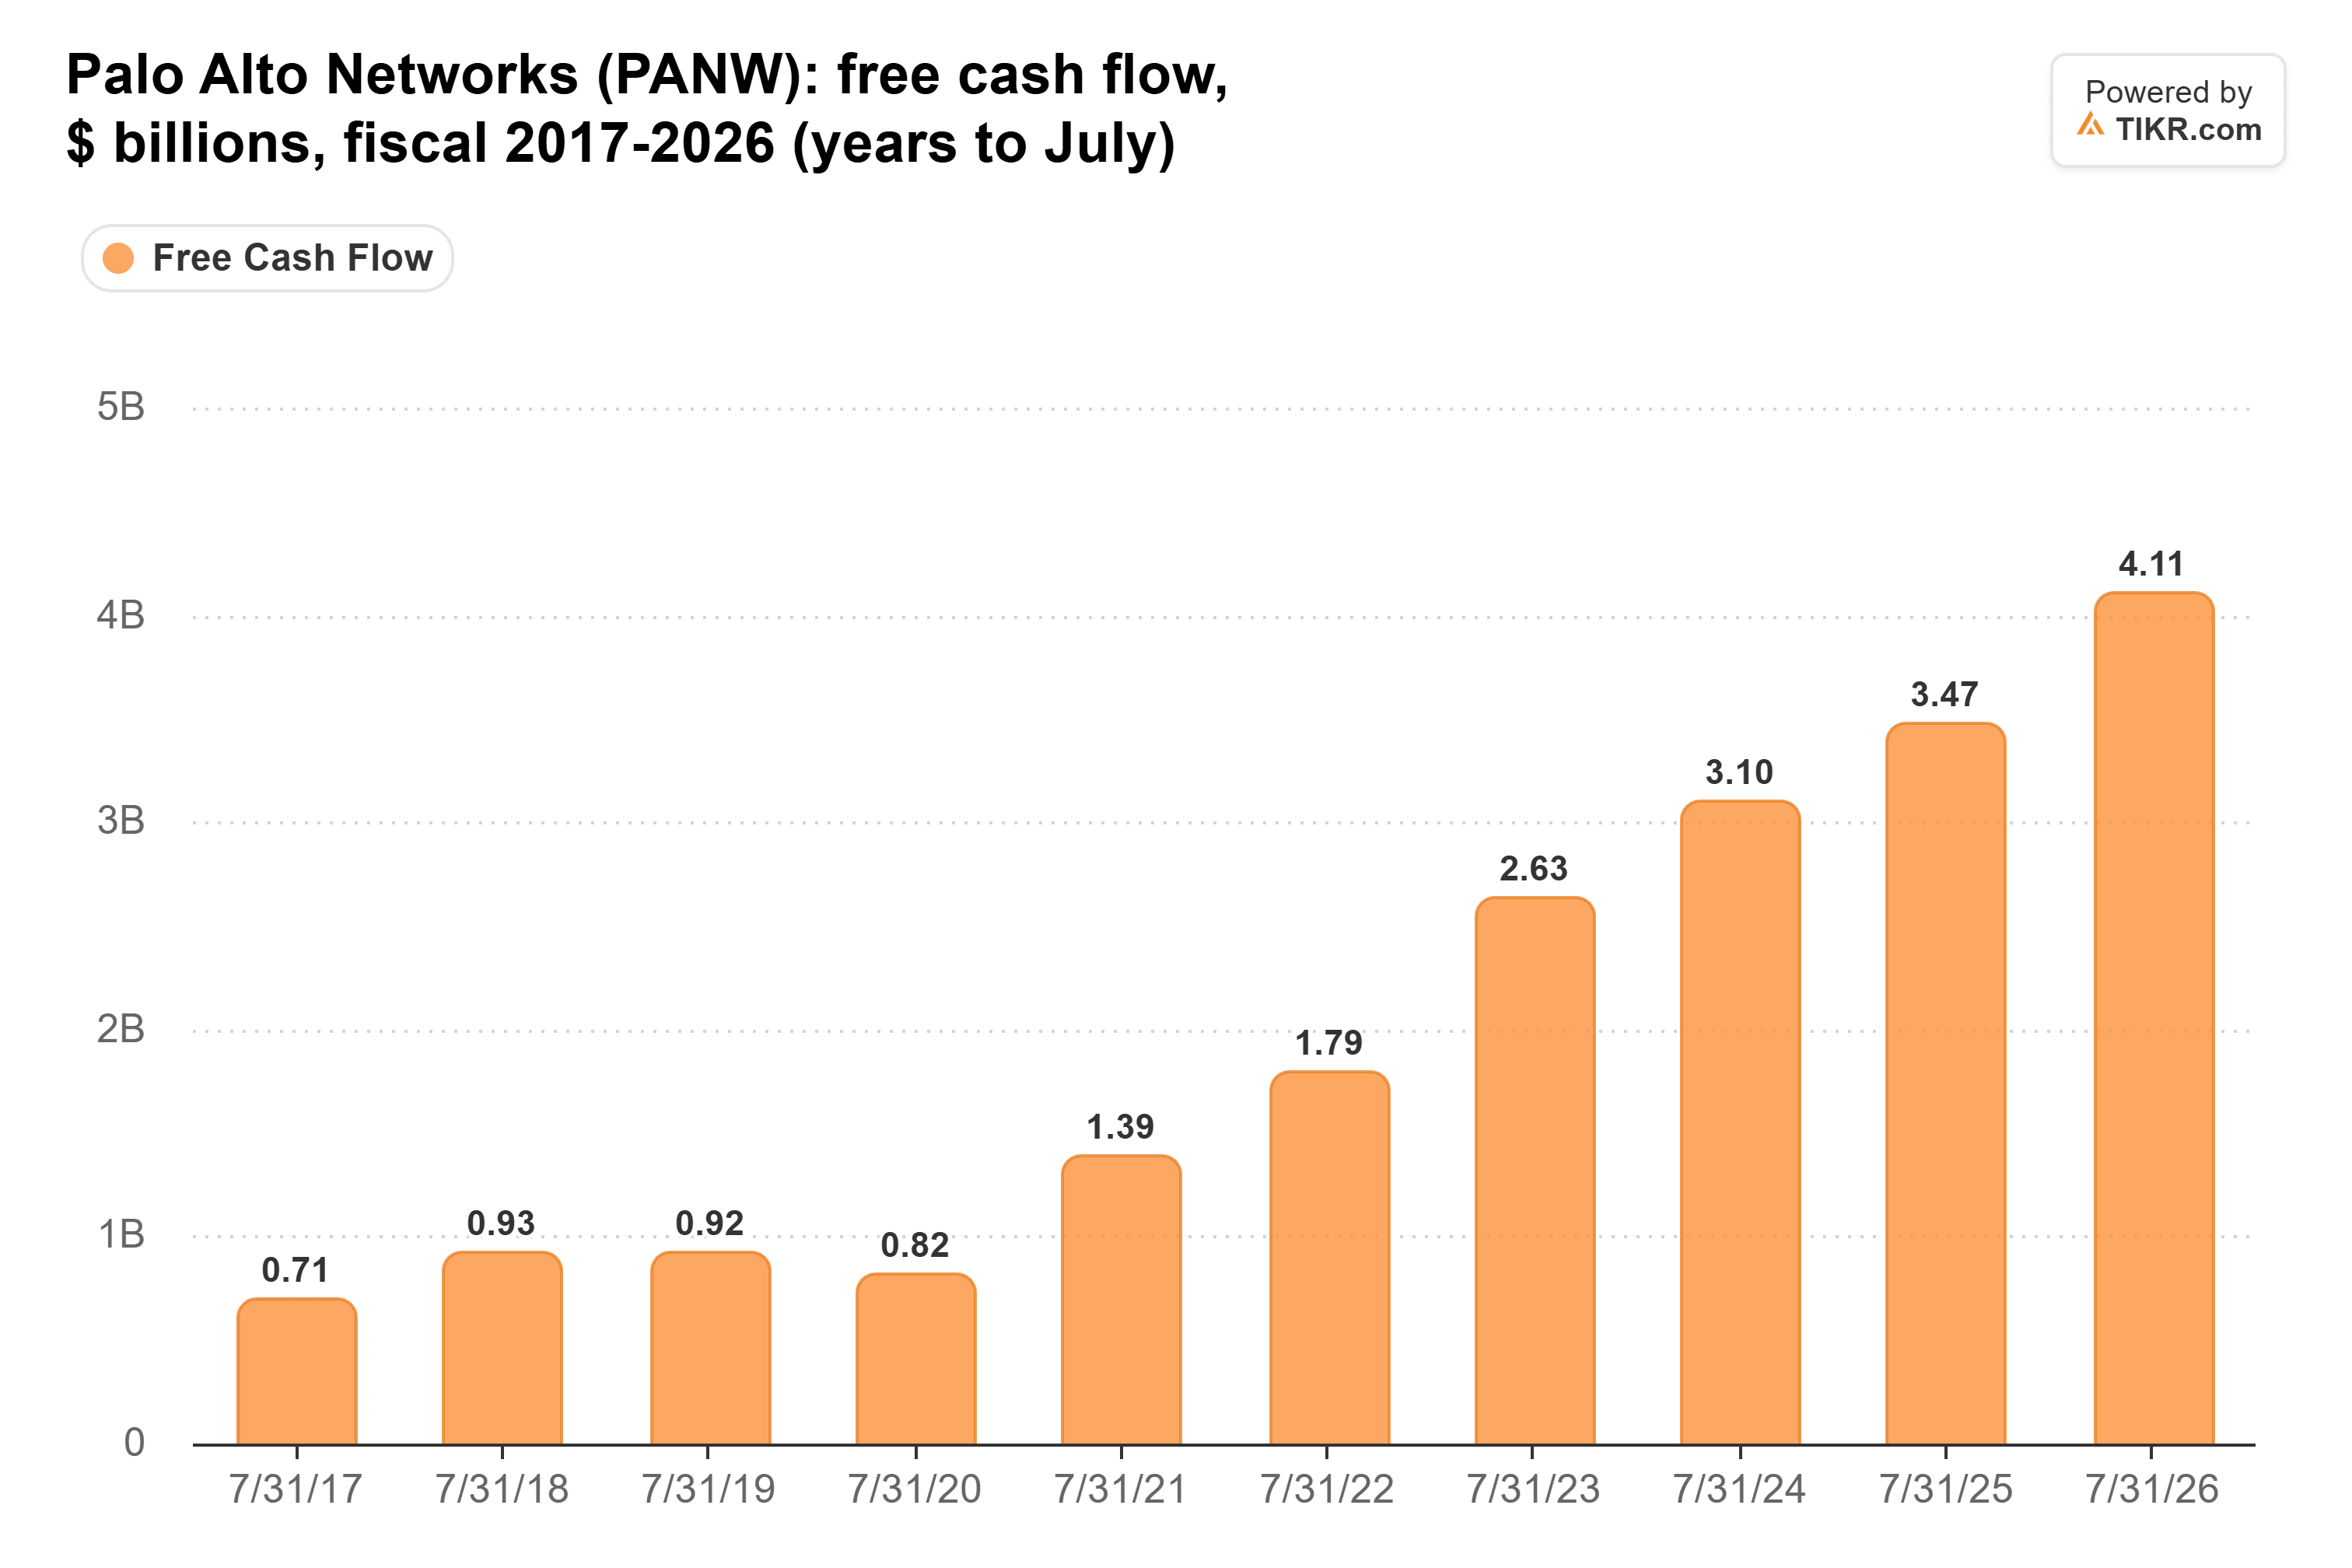
この実績が、アローラがこれらのリストに挙がる理由であり、また彼が非常に代替困難な存在である理由でもある。マグワイアがNvidiaに欲しがっている「世界クラスのディールメーカー」は、Palo Altoが自社のM&Aを完了させるために必要な人物だ。発行済み株式数は、2025年7月から8月31日現在で22%増の818百万株となり、その増加の大部分はCyberArk買収のための株式支払いによるものだ。9月1日の決算説明会で、経営陣はCyberArkのシナジー目標が計画より3~6か月先行していると述べ、統合作業がまだ進行中であることを示した。
株主は、M&Aが成果を上げると約束されたため、この希薄化を受け入れた。その約束が果たされる前に、約束をしたCEOを失うことは痛手となる。もちろん、アローラは公にNvidiaの職に就きたいとは言っておらず、ベンチャーキャピタリストの希望リストがCEOの任命につながることは稀だ。また、彼は3月に1000万ドル分のPalo Alto株を購入しており、これは退路を探している人の行動とは言い難い。
11月18日が次の試金石
PER 77倍では、Palo Altoはすでに投資家に多くのことを求めているが、Nvidiaに関する噂は、この倍率が織り込んでいないリスクを追加する。Nvidiaの取締役会が連絡してこないかもしれない。しかし、マグワイアやステビングスのような人々がアローラを推し続ける限り、投資家はPalo AltoがM&Aの途中でCEOを失う可能性をある程度考慮せざるを得ない。Palo Altoは11月18日の市場終了後に第1四半期決算を発表する。経営陣は売上高33億~33億1000万ドル、非GAAP EPS 0.96~0.98ドルを業績見通しとして示している。もしアローラがその説明会で完全にコミットしているように聞こえ、M&Aが順調に見えれば、プレミアムを正当化しやすくなる。Nvidiaの取締役会が先に別の人を指名する可能性もあり、その場合この問題は消える。
では、Palo Alto Networksの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、Palo Alto Networksの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!