主なポイント
- 1.5兆ドルの評価額は、AI研究所Anthropicを、その810億ドルの売上高run-rateの約19倍で評価することになる。スコット・ギャロウェイ氏によれば、これはBroadcomやAMDの取引水準とほぼ同じだ。
- Anthropicの売上高は2026年第1~3四半期で1,200%増加した一方、Broadcomは直近四半期で86%、AMDは45%成長したため、IPOはそのサプライヤーと比べて過大評価には見えない。
- 主なリスクはAnthropicのコンピュート費用:約9,010億ドルのコミットメントに対して、現金及び短期投資は約1,320億ドルであり、ゴールドマン・サックスはフリーキャッシュフローが黒字化するのは2030年以降と見ている。
- Broadcomとその金融パートナーは、Anthropicのコンピュートコミットメントにおける最大の取引相手であり、BroadcomとAMDはともに本件のアンカー投資家である。
Anthropicは11月18日にIPOの価格を決定する予定であり、過大評価ではないという最良の根拠は、2つの半導体メーカーが自らの資金をこの案件に投入していることから来ている:Broadcom (AVGO) と Advanced Micro Devices (AMD) だ。
価格帯は1株70ドルから78ドル、上限では約1.4兆ドルとなり、ブルームバーグは11月11日、ブックビルディングがすでに数倍の需要超過であると報じた。11月16日放送のProf G Markets ポッドキャストで、スコット・ギャロウェイ氏はこの案件について議論し、「1.5兆ドルの評価額では、810億ドルの売上高run-rateの19倍であり、これはBroadcomとAMDが取引されている水準とほぼ同じだ」と指摘した。
価格帯の上限では、倍率は17倍に近くなる。この種の成長率を考えると、これは全く高くない。
ギャロウェイ氏は、Anthropicは「ここで最も重要なのは評価額ではなく、初値上昇(ポップ)を起こし、多額の資金を調達することだ」と判断したと考えている。
TIKRはBroadcomについて51人のアナリストを追跡しています。「買い」と言っているのは何人?
Broadcomの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を、一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Broadcomのアナリスト・レーティングを見る
半導体メーカー並みの価格での成長
Anthropicの9月までの第1~3四半期の売上高は1,200%増の332億ドルとなった。その年換算run-rateは10月末に810億ドルに達し、1ヶ月で100億ドル増加した。Broadcomの売上高は第3四半期に86%増の296億ドルに成長した。AMDの売上高は第3四半期に45%増の134億ドルに成長し、AMDは第4四半期に約66%の成長を見込んでいる。
これらは半導体メーカーにとって素晴らしい数字であり、アナリストはBroadcomがこの勢いを維持すると予想している:
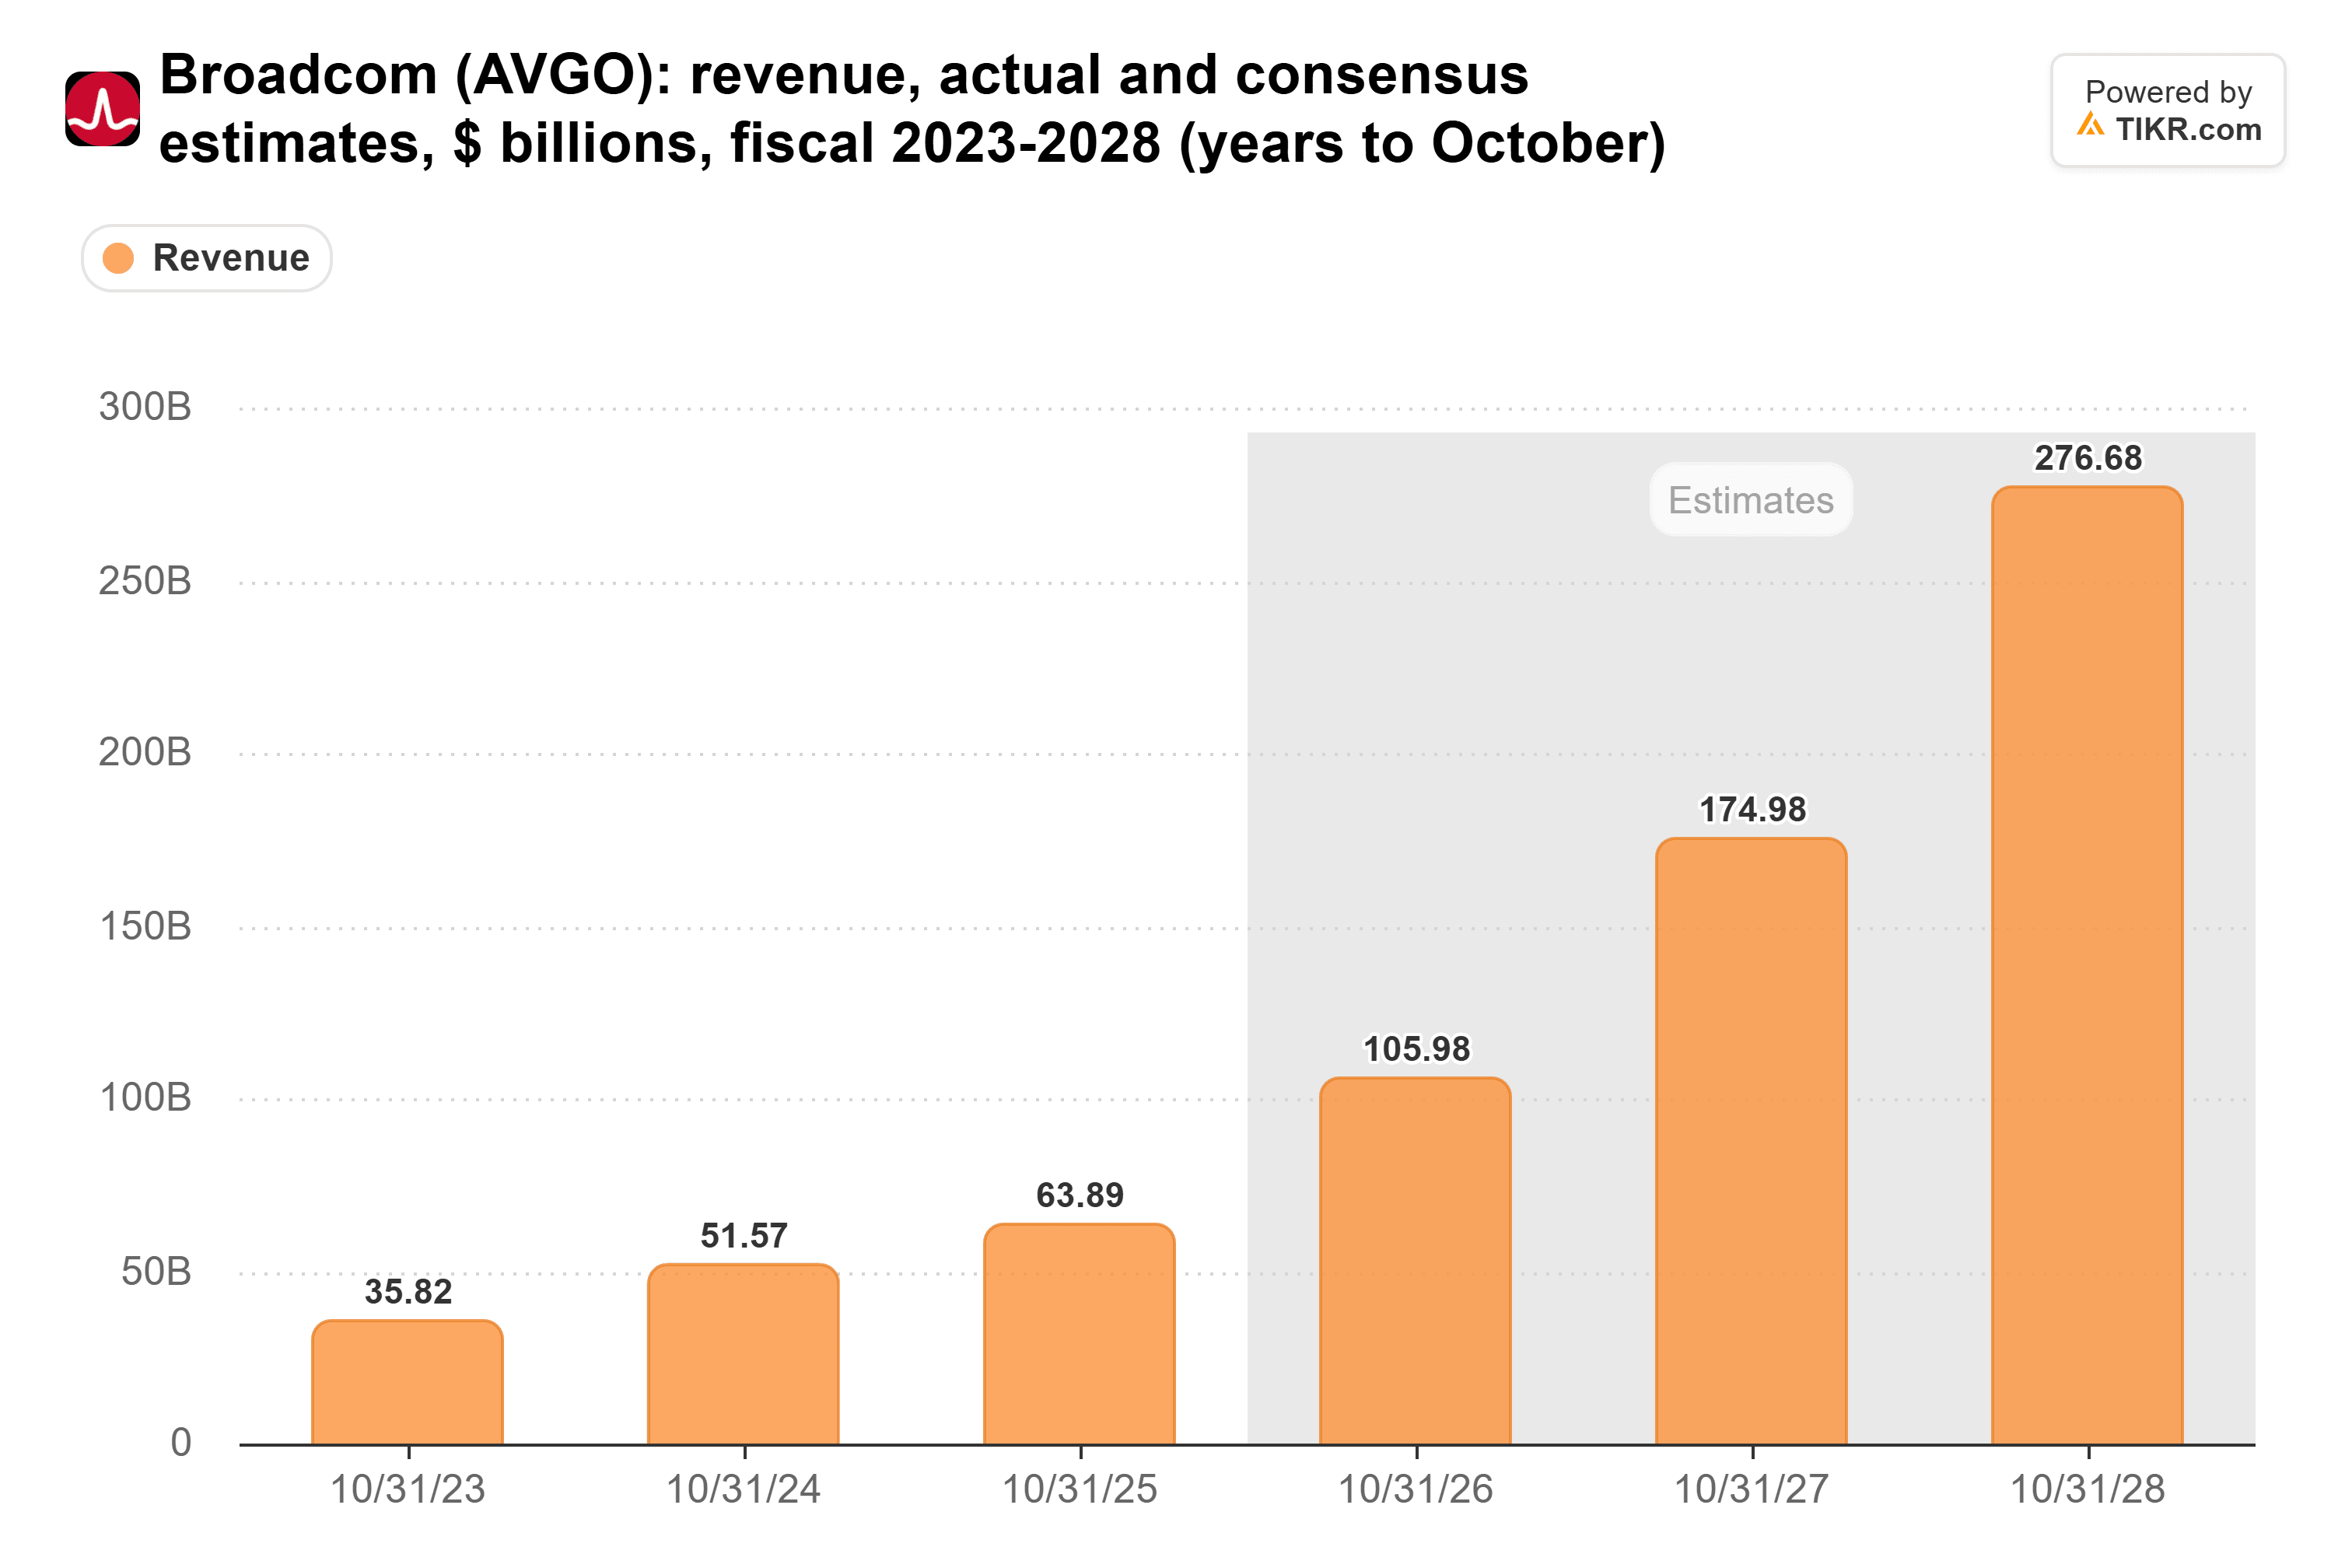
Anthropicのrun-rateはすでに、2026会計年度(10月決算)のBroadcomに対する1,060億ドルのコンセンサス予想の4分の3以上に達している。IPOそのものがこれらの予想を動かすことはないはずだ。しかし、BroadcomはAnthropicが2027年に同社の最大のカスタムチップ顧客になると見込んでおり、今後2年間の予想の大部分は同研究所の成長にかかっている。
BroadcomとAMDには評価すべき利益がある
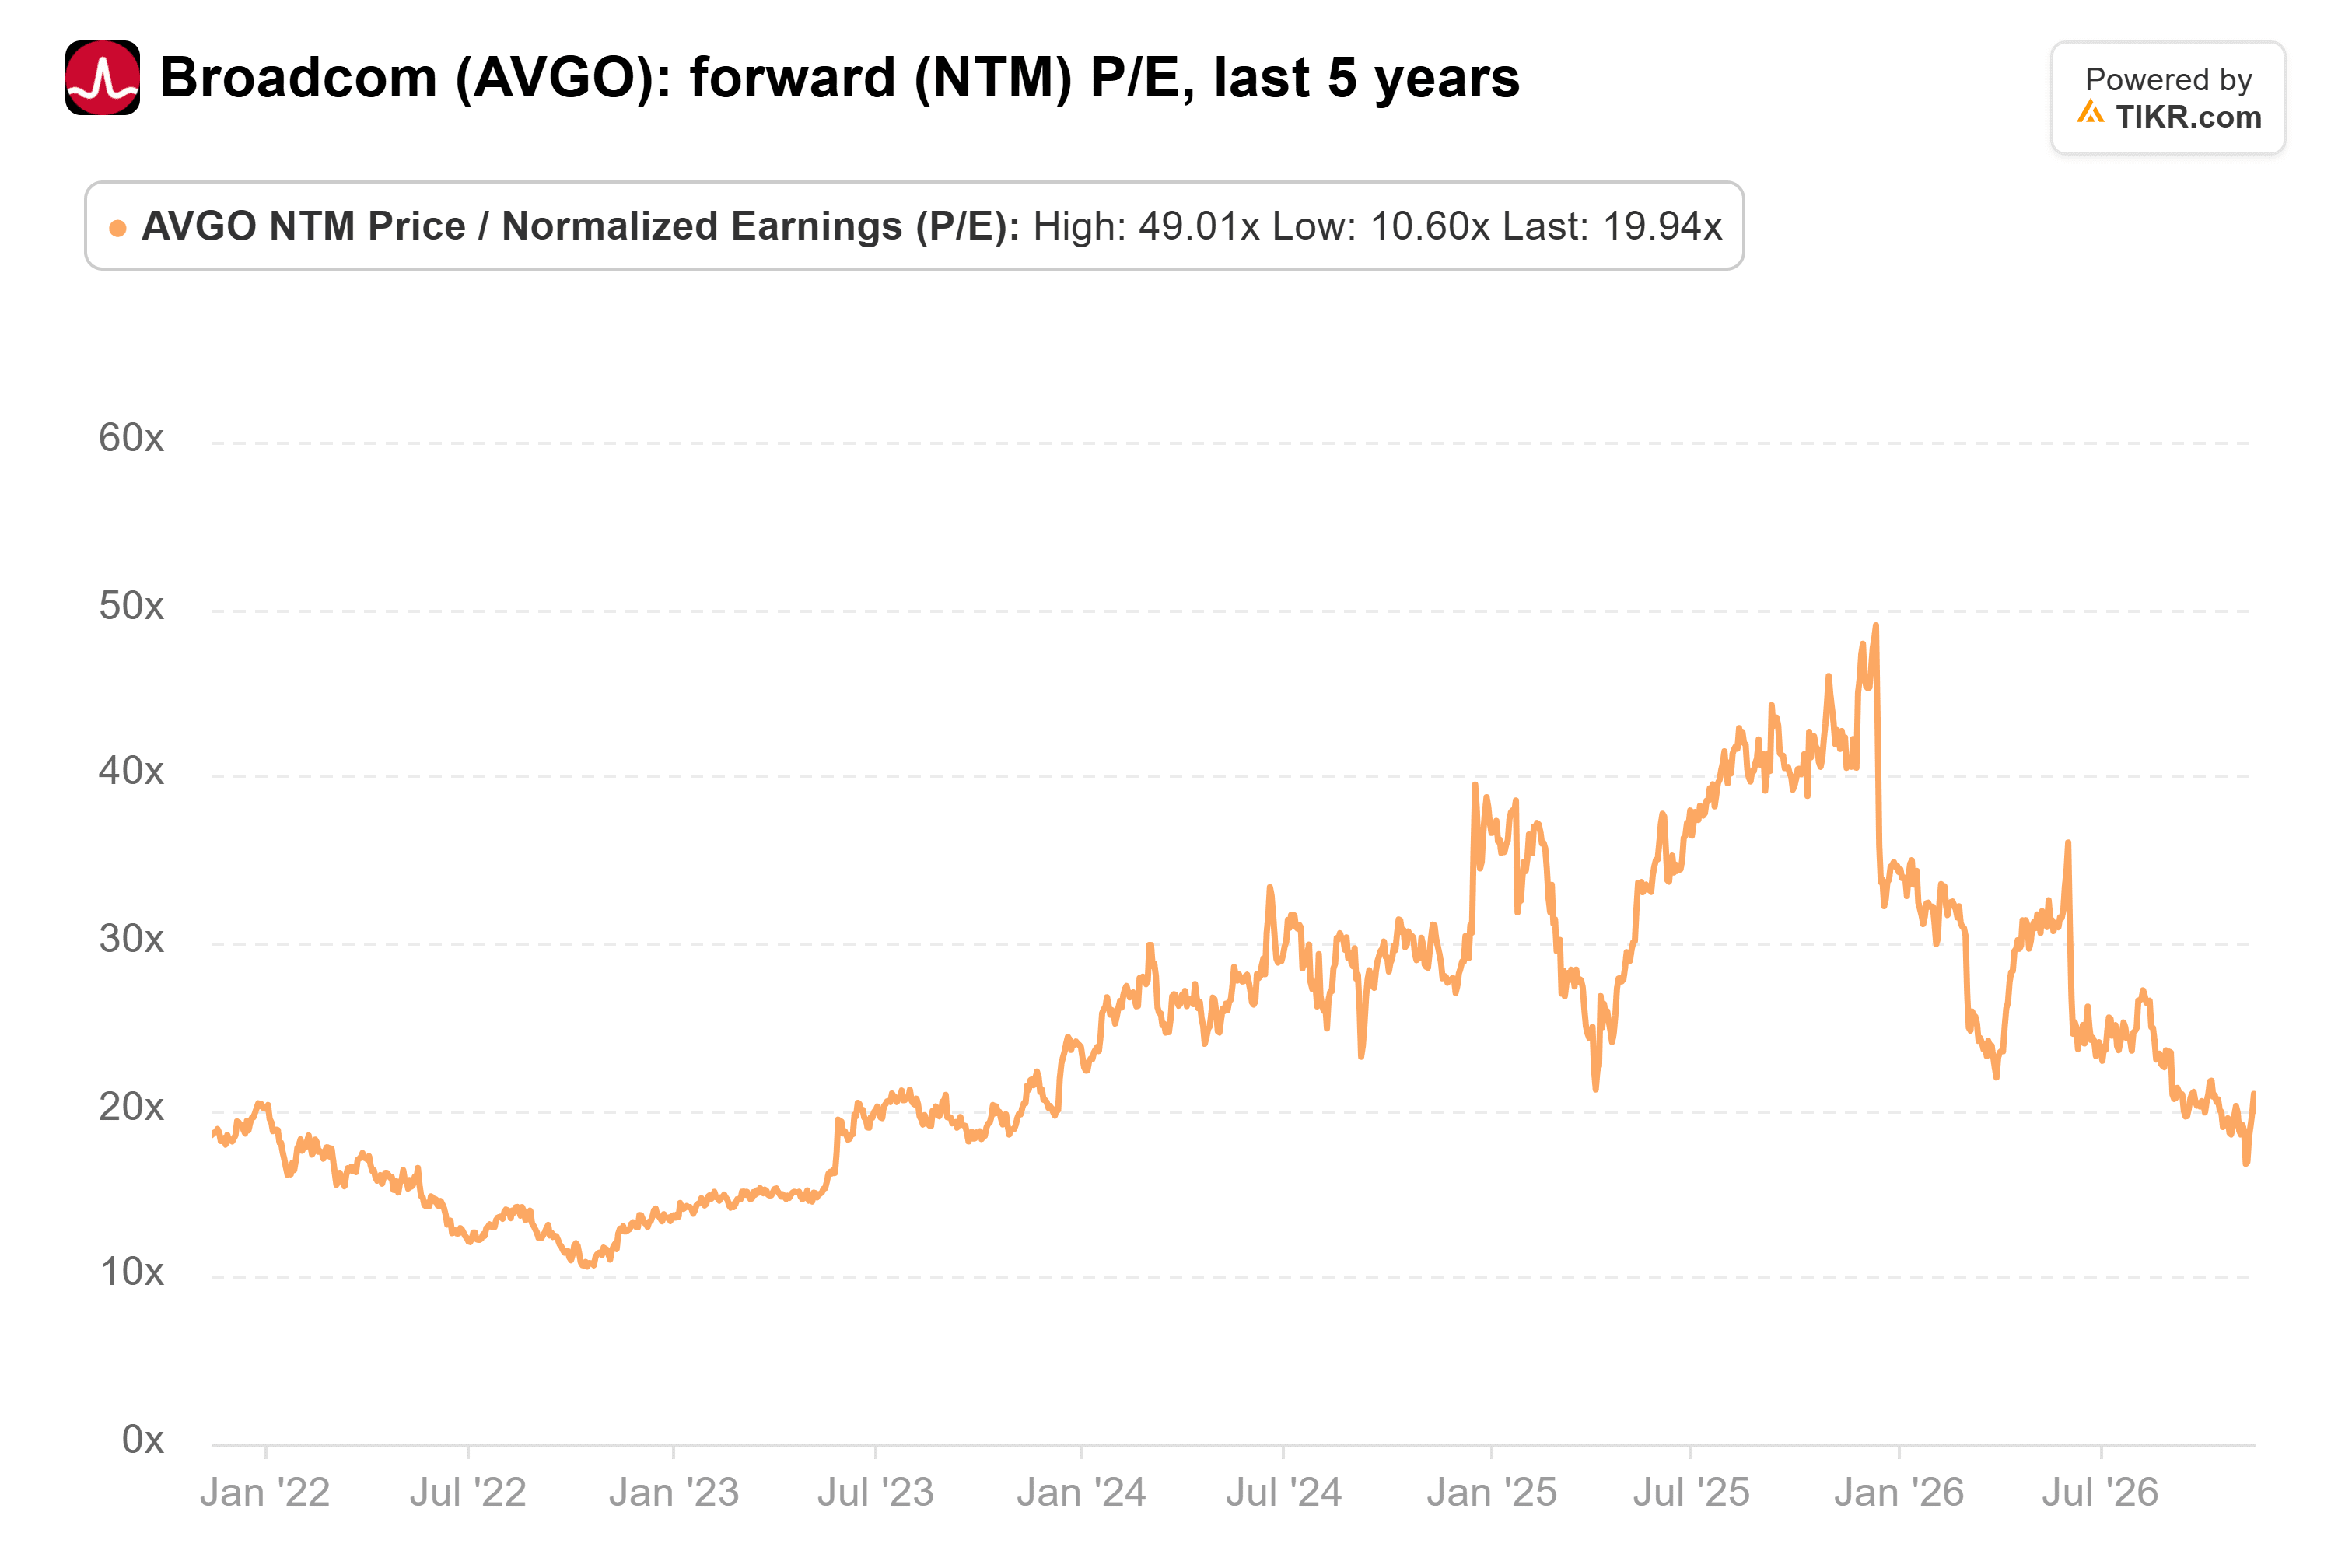
それでも、BroadcomとAMDは実際の利益を上げており、Anthropicはまだそうではない。Broadcomは第3四半期の売上高の67.9%を非GAAP営業利益に転換し、そのフォワードP/Eは20倍で、5年平均の24倍を下回っている:
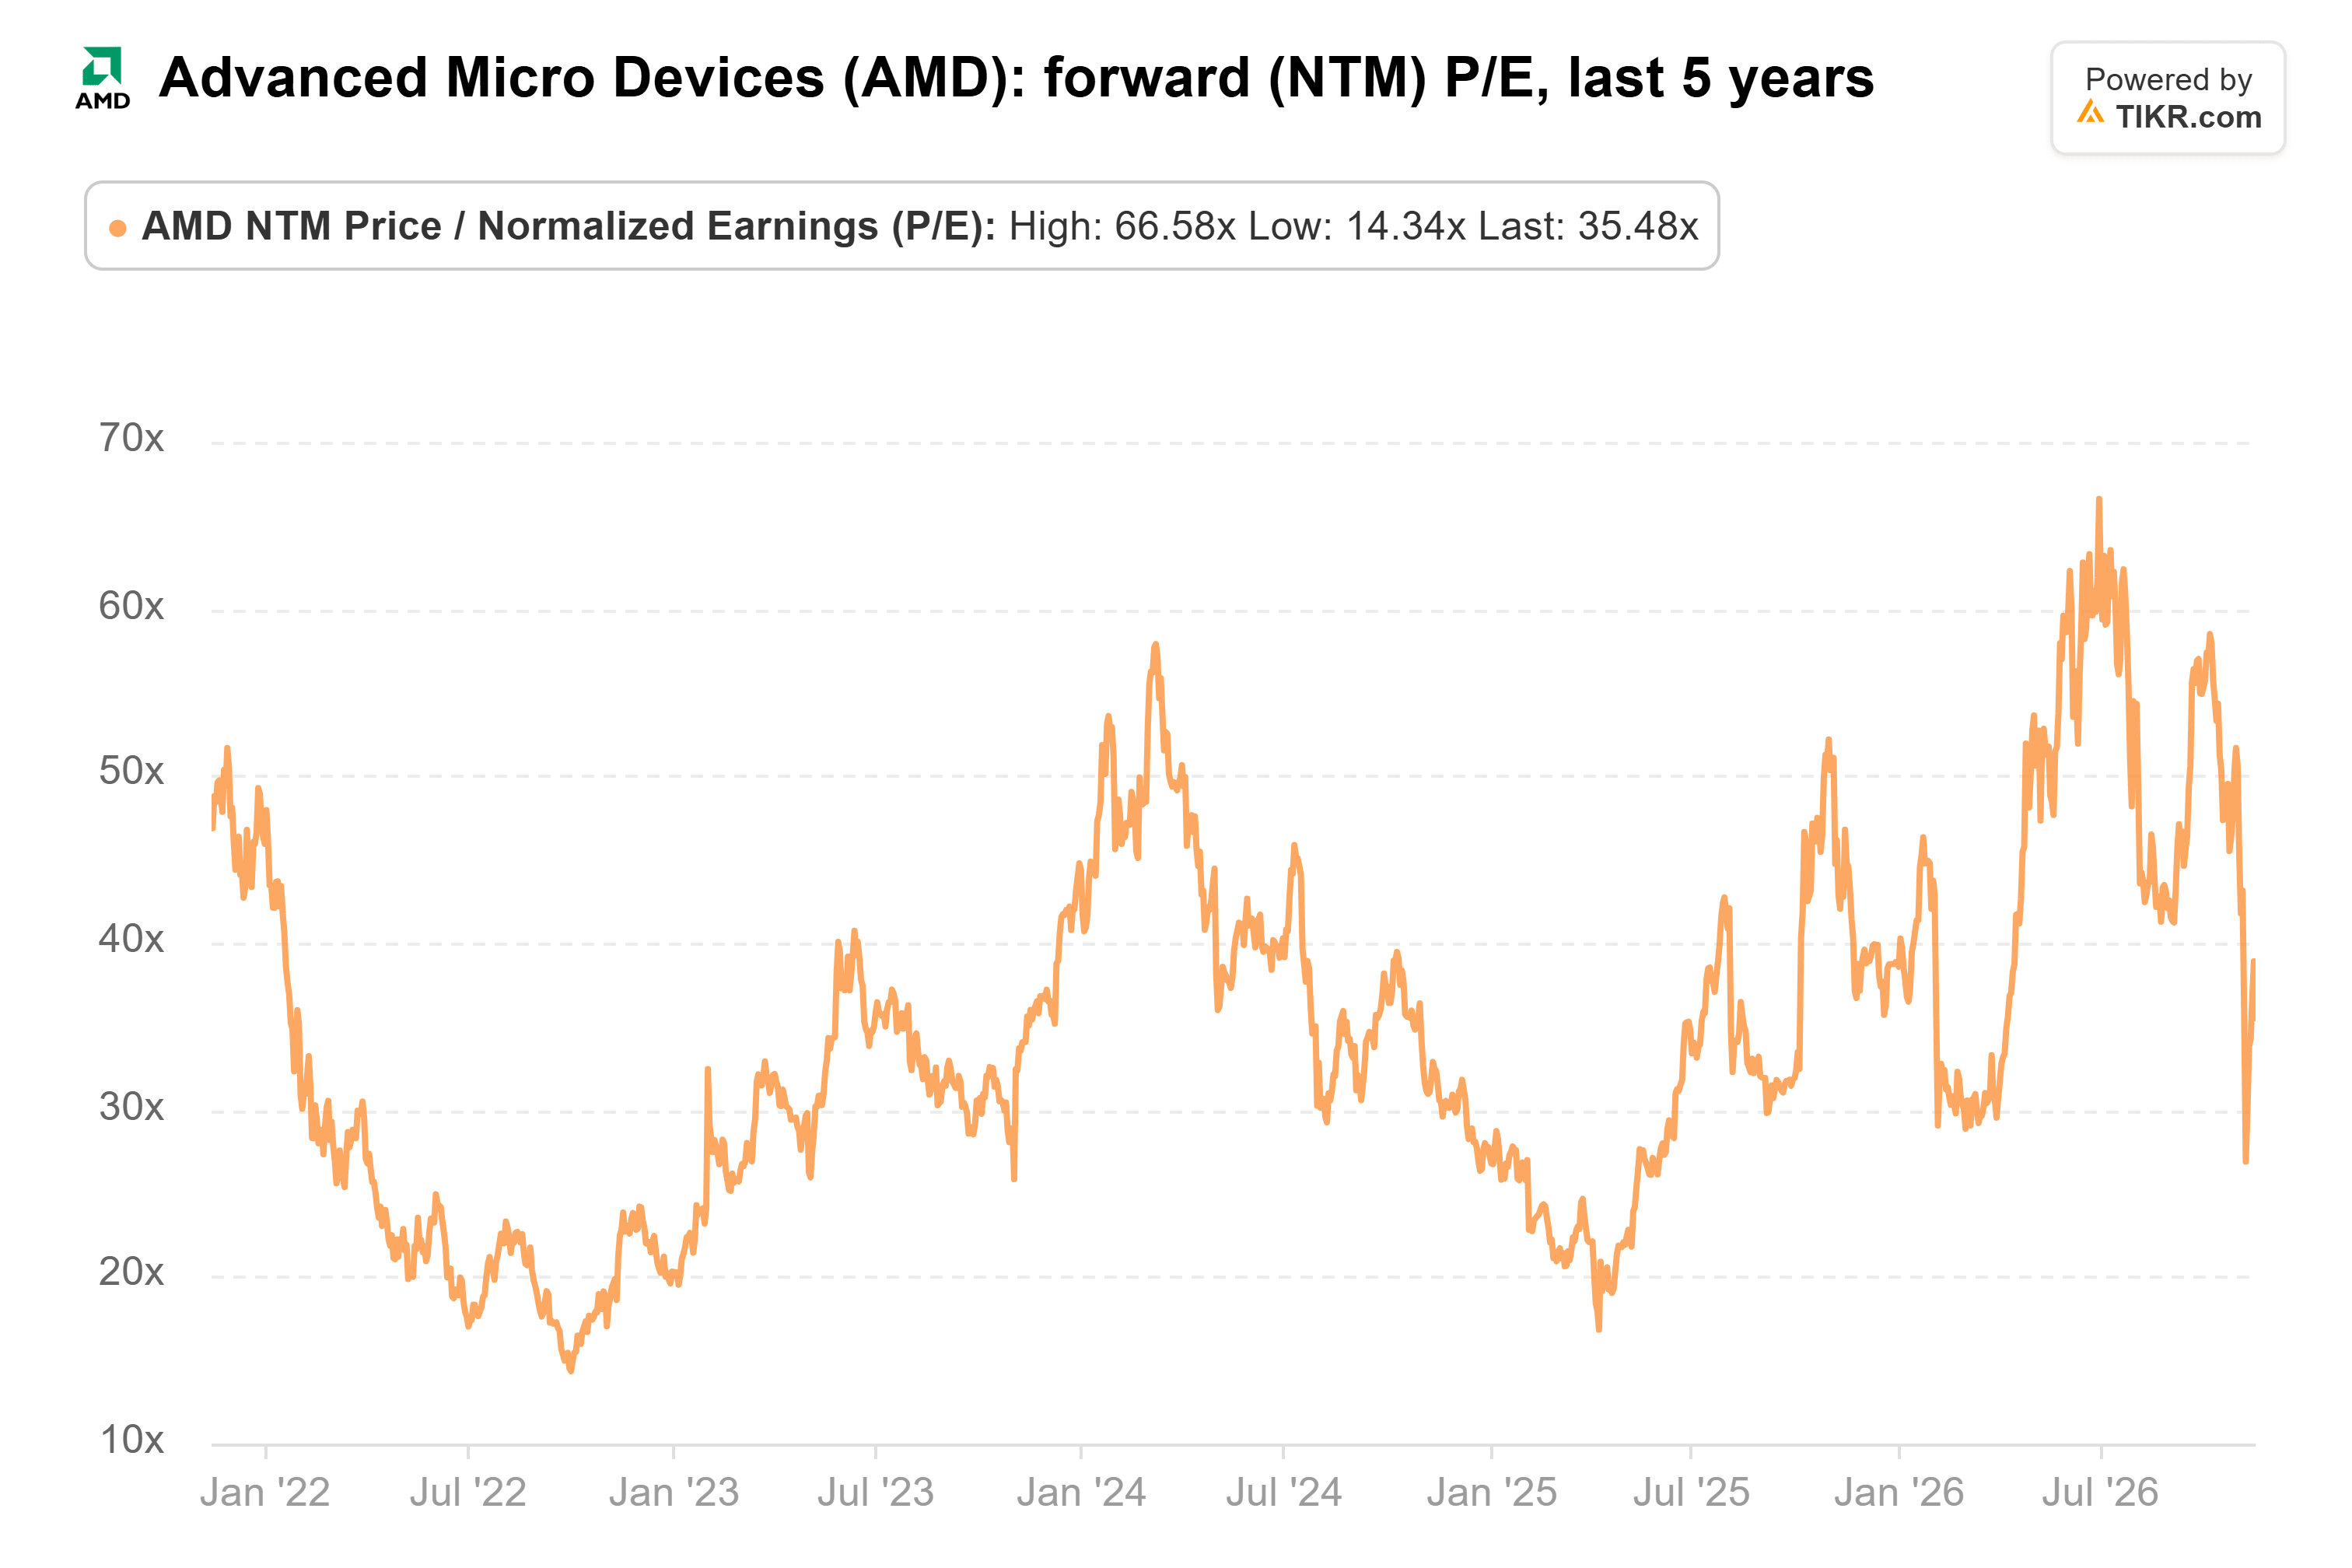
AMDは第3四半期に28億ドルの営業利益を計上した。同社はフォワード利益の36倍で取引されており、5年平均の35倍に近く、6月のピークの約半分である:
AnthropicにはP/Eを適用できる利益がない。同社は第3四半期に5億6,700万ドルの営業損失を計上した。IPOを主導する銀行の一つであるゴールドマン・サックスは、フリーキャッシュフローが黒字化するのは2030年までないと見ていると、ブルームバーグが報じた。
しかし、同研究所は第2四半期に9億7,400万ドルの営業利益を計上した。提出書類によれば、第3四半期の変動の大部分は、50億ドルの短期コンピュート(複数年にわたる契約で購入した容量よりも高価)と20億ドルの非現金の寄付マッチング費用によるものだという。コンピュートとインフラコストは第2四半期比で約77%増加した一方、売上高は約47%増加した。これは、売れるだけの容量をできるだけ速く購入している会社のように見え、1ヶ月で100億ドル成長したrun-rateに19倍を支払うのは妥当に見える。
Broadcomはすでに賭けに参加している
さらに:半導体メーカーは傍観しているわけではない。Money Stuff ポッドキャストで、マット・レバイン氏は、AnthropicがサプライヤーであるBroadcomとAMDを含む260億ドルのアンカー投資とともに案件を開始したことを指摘した。彼はこれを「価格に鈍感な資金であり、より多くの公的買い手を見つけて転売させることなくIPOを膨らませるため」と呼んだ。Anthropicの11月10日の提出書類によれば、AMDの分は25億ドル、Broadcomの分は10億ドルとされている。
Broadcomとその金融パートナーはまた、Anthropicのコンピュートコミットメントにおける最大の取引相手であり、約9,010億ドルのうち約1,610億ドルを占めている。Anthropicはこれらのうち約4,520億ドルを2030年末までに負担すると見込んでおり、今回の調達前の9月30日時点で約1,320億ドルの現金及び短期投資を有していた。もしAnthropicの成長が停滞すれば、その新株主とBroadcomの株主は同時に影響を受けることになる。
この成長に対する妥当な価格
これは過大評価されたIPOには見えない。Anthropicはそのサプライヤーよりも10倍以上速く成長している。ギャロウェイ氏が、この案件がAnthropicをサプライヤーとほぼ同じ売上高倍率で評価しているという見方が正しければ、まだ利益がなくても、成長という点ではより良い案件だ。
もちろん、コンピュートコストは前四半期に売上高よりも速く成長した。もしこれが続けば、ゴールドマンのフリーキャッシュフロー黒字化の2030年という予想は遅れる可能性がある。Anthropicの予定される11月19日のデビューは、市場がそれをどう評価するかを示すだろうし、Broadcomの12月9日の決算発表は、2027会計年度の見通しがまだ維持されているかどうかを示すだろう。
では、Broadcomの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、Broadcomがどのような価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!