主なポイント
- スターバックスの2027年度(会計年度)の配当金、約10億ドルの自社株買い、売上高の約5%に相当する設備投資を合計すると約58億ドルとなり、2026年度の50億ドルの営業キャッシュフローを上回る。
- スターバックスは、13.5%~14.0%という非GAAP営業利益率の業績見通しを達成できればこのギャップを埋めることができ、アナリストが2027年度に予想する41.1億ドルのフリーキャッシュフローは配当金と自社株買いの両方を賄える。
- 2026年度のフリーキャッシュフローが配当金を賄えた主な理由は、設備投資がほぼ半減したためであり、その支出は現在、再び増加に向かっている。
- 1月下旬に発表される第1四半期決算は、利益率とそれを支える米国での客足が計画通りかどうかを確認する最初の機会となる。
スターバックス (SBUX) は2027年度に自社株買いを再開する予定であり、ある投資家がこれが同社のキャッシュに与える影響を計算した。
r/dividends サブレディットに投稿した彼らは、来年度の配当金、自社株買い、設備投資の合計を約58億ドルとし、2026年度の50億ドルの営業キャッシュフローと比較した。そして彼らは問うた:「どうやってこのギャップを埋めるのか?」
妥当な質問だ。スターバックスの答えは利益率の業績見通しであり、同社はすでにその水準に近い状態で運営している。
58億ドルの内訳
投稿の数値は、スターバックスが10月29日に発表した第4四半期決算とともに示した2027年度の業績見通し、および11月12日に提出した年次報告書の内容と一致している。2027年度、スターバックスは以下の支出を計画している:
- 約29億ドルの配当金(四半期あたり0.63ドル、約11.4億株)
- 約10億ドルの自社株買い(一時停止後の再開)
- 約19億ドルの設備投資(売上高の約5%という業績見通し)
設備投資がもう一つの大きな増加要因だ。これは2026年度に前年度の23.1億ドルから12.6億ドルへと減少したが、5%という業績見通しにより、スターバックスが店舗の改装を続ける中で再び増加に転じる。売上高もあまり助けにはならない:スターバックスは2027年度の売上高を約1%減と見込んでおり、中国事業がライセンス合弁会社として丸1年運営されることになる一方、追加の第53週による約7億ドルの影響があってもこの見通しだ。
TIKRはスターバックスについて36人のアナリストを追跡。何人が「買い」としている?
スターバックスの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・収益予想を一か所で確認。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。スターバックスのアナリスト評価を見る
利益率がカギ
設備投資を差し引いた後の資金で配当金と自社株買いを賄うには、スターバックスは約39億ドルのフリーキャッシュフローが必要だ。アナリストは2027年度に41.1億ドル(2026年度の37.2億ドルから増加)、2028年度に45.4億ドルを見込んでいる:
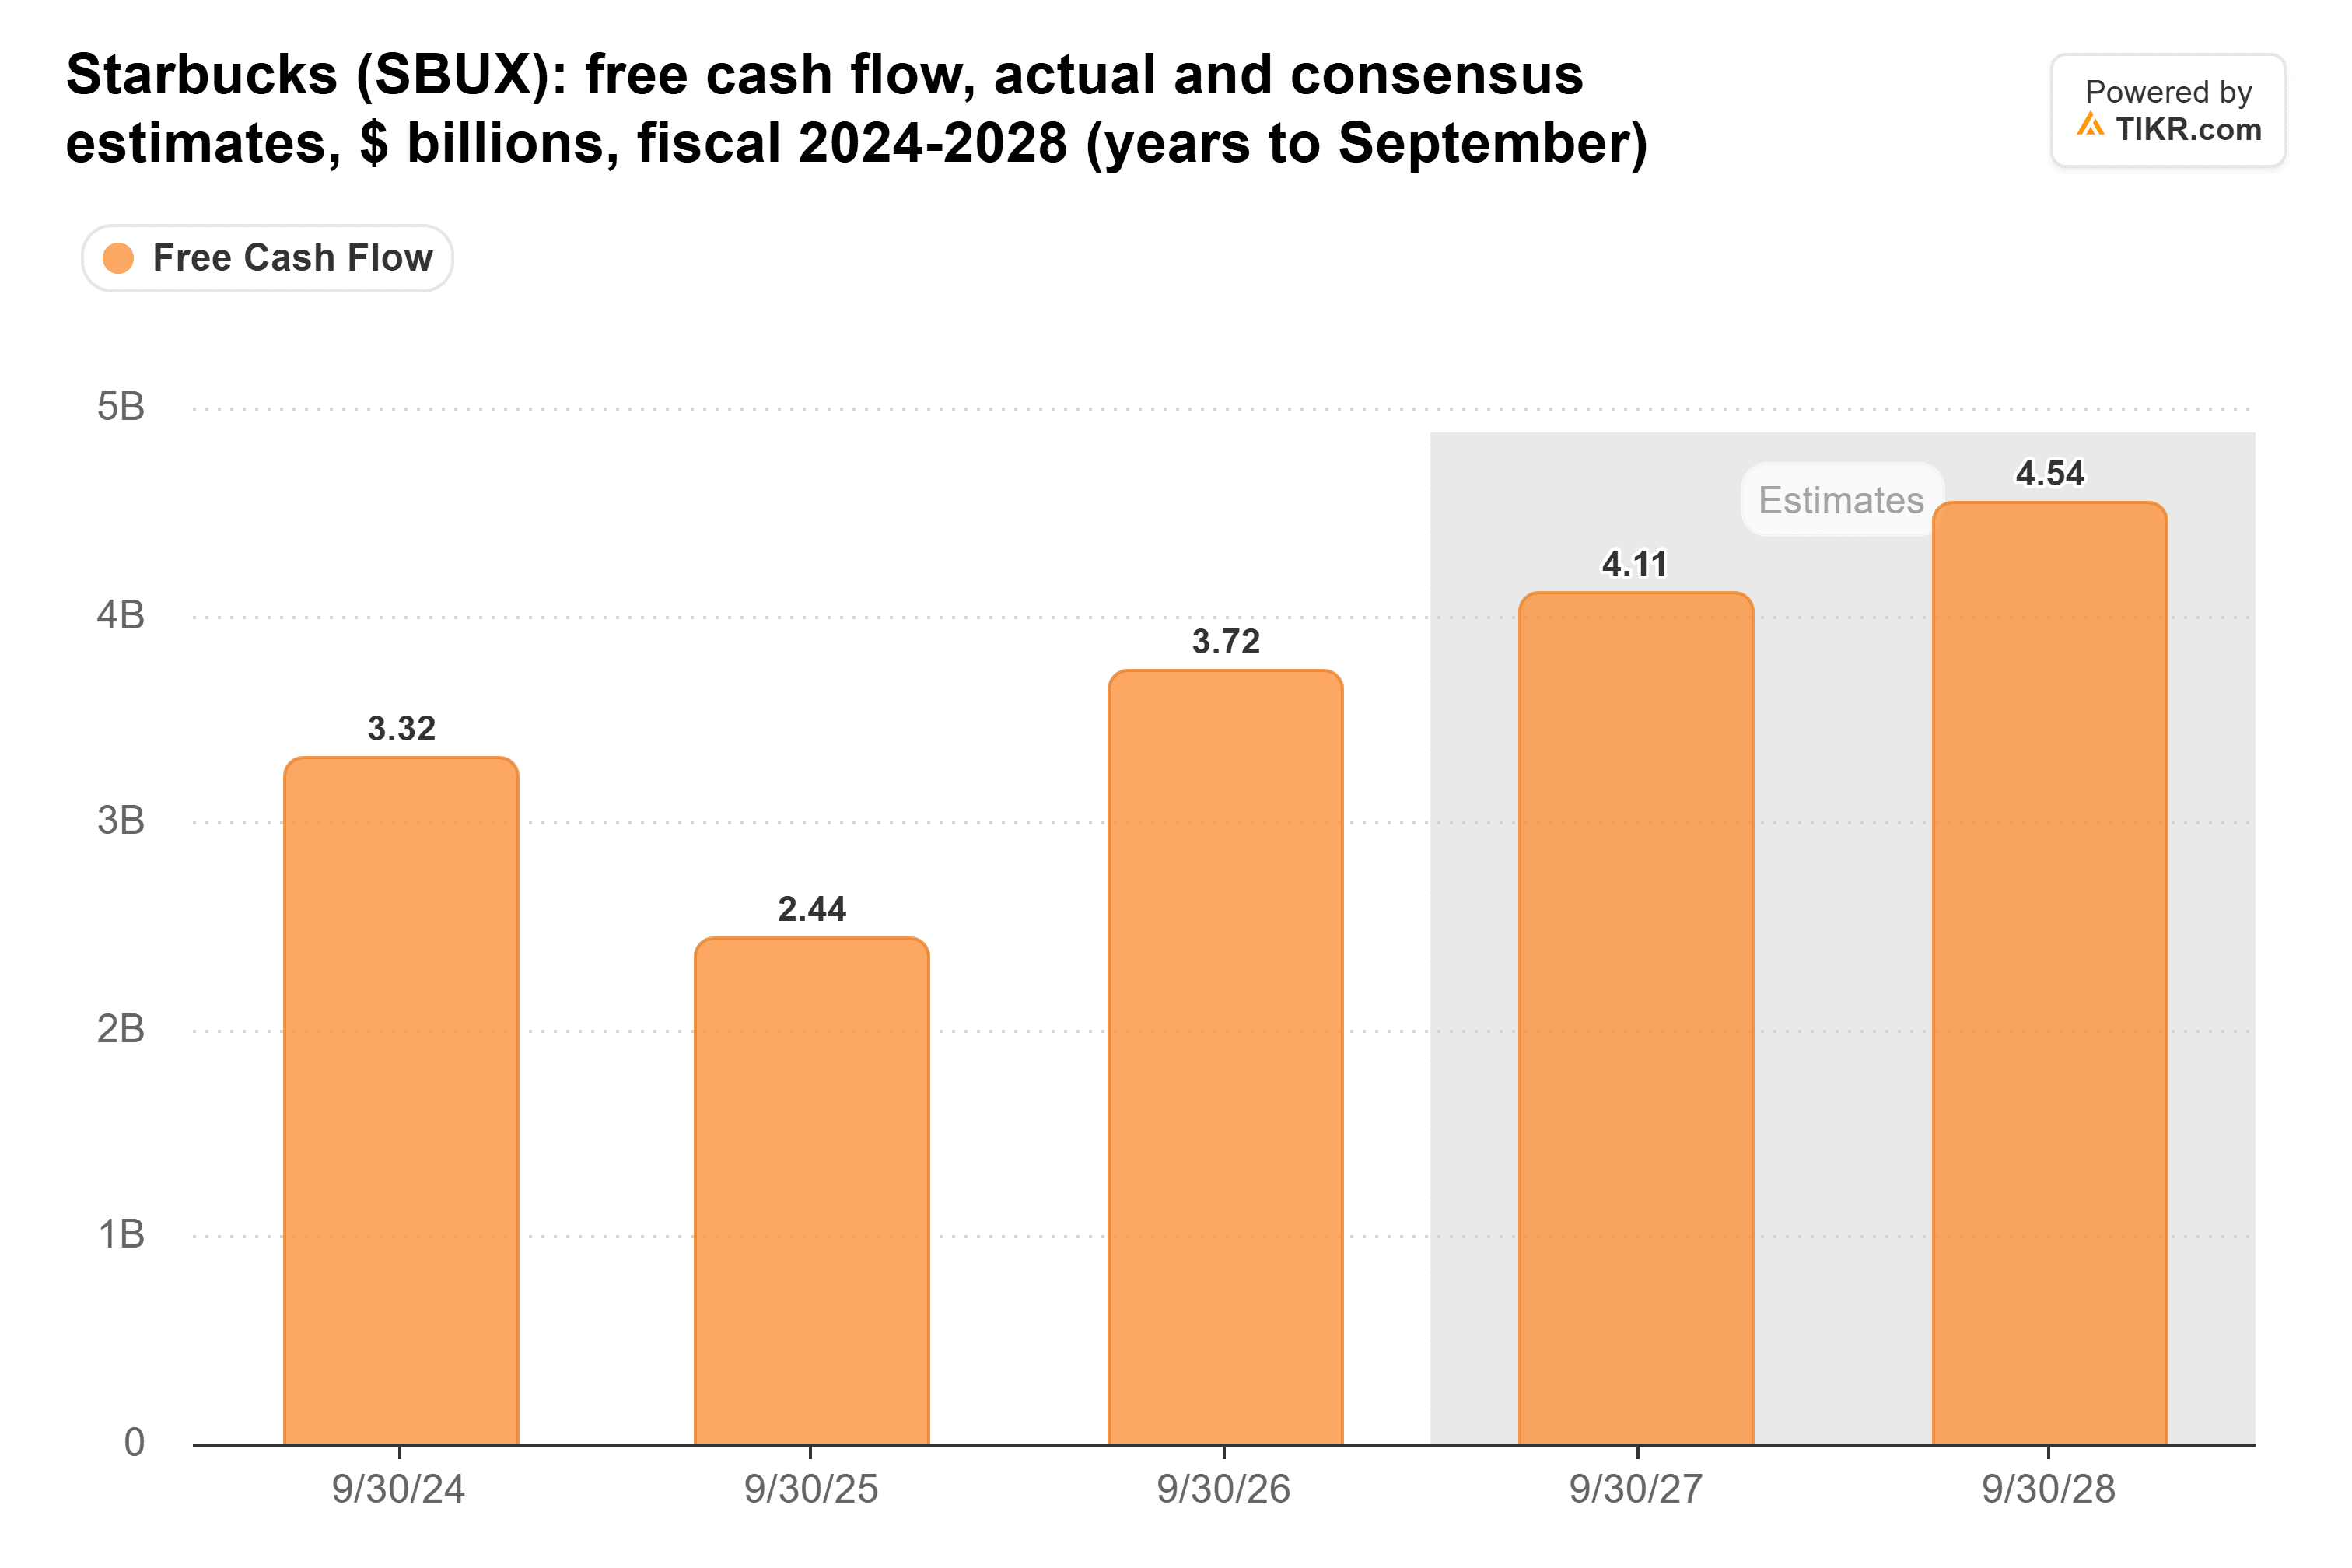
これにより2027年度には約2億ドルの余裕が生まれるため、計画が外れる余地はほとんどない。
アナリストは利益率に期待を寄せている。スターバックスは2027年度の非GAAP営業利益率を13.5%~14.0%と見込んでおり、中間値で約190ベーシスポイントの上昇(売上高はわずかに減少)となる。したがって、追加のキャッシュは販売あたりの収益性向上から生み出さなければならない。同社はすでに1四半期でこれを達成している:非GAAP営業利益率は第4四半期に14.0%に達し、1年前から4.6ポイント上昇した。2027年度について、スターバックスはこの水準を1年間通して維持することを見込んでいる。
2026年度の賄い力は支出削減によるもの
スターバックスの37.2億ドルのフリーキャッシュフローは、2026年度の28.2億ドルの配当金を賄った。1年前は、24.4億ドルのフリーキャッシュフローが27.7億ドルの配当金に届かなかった:
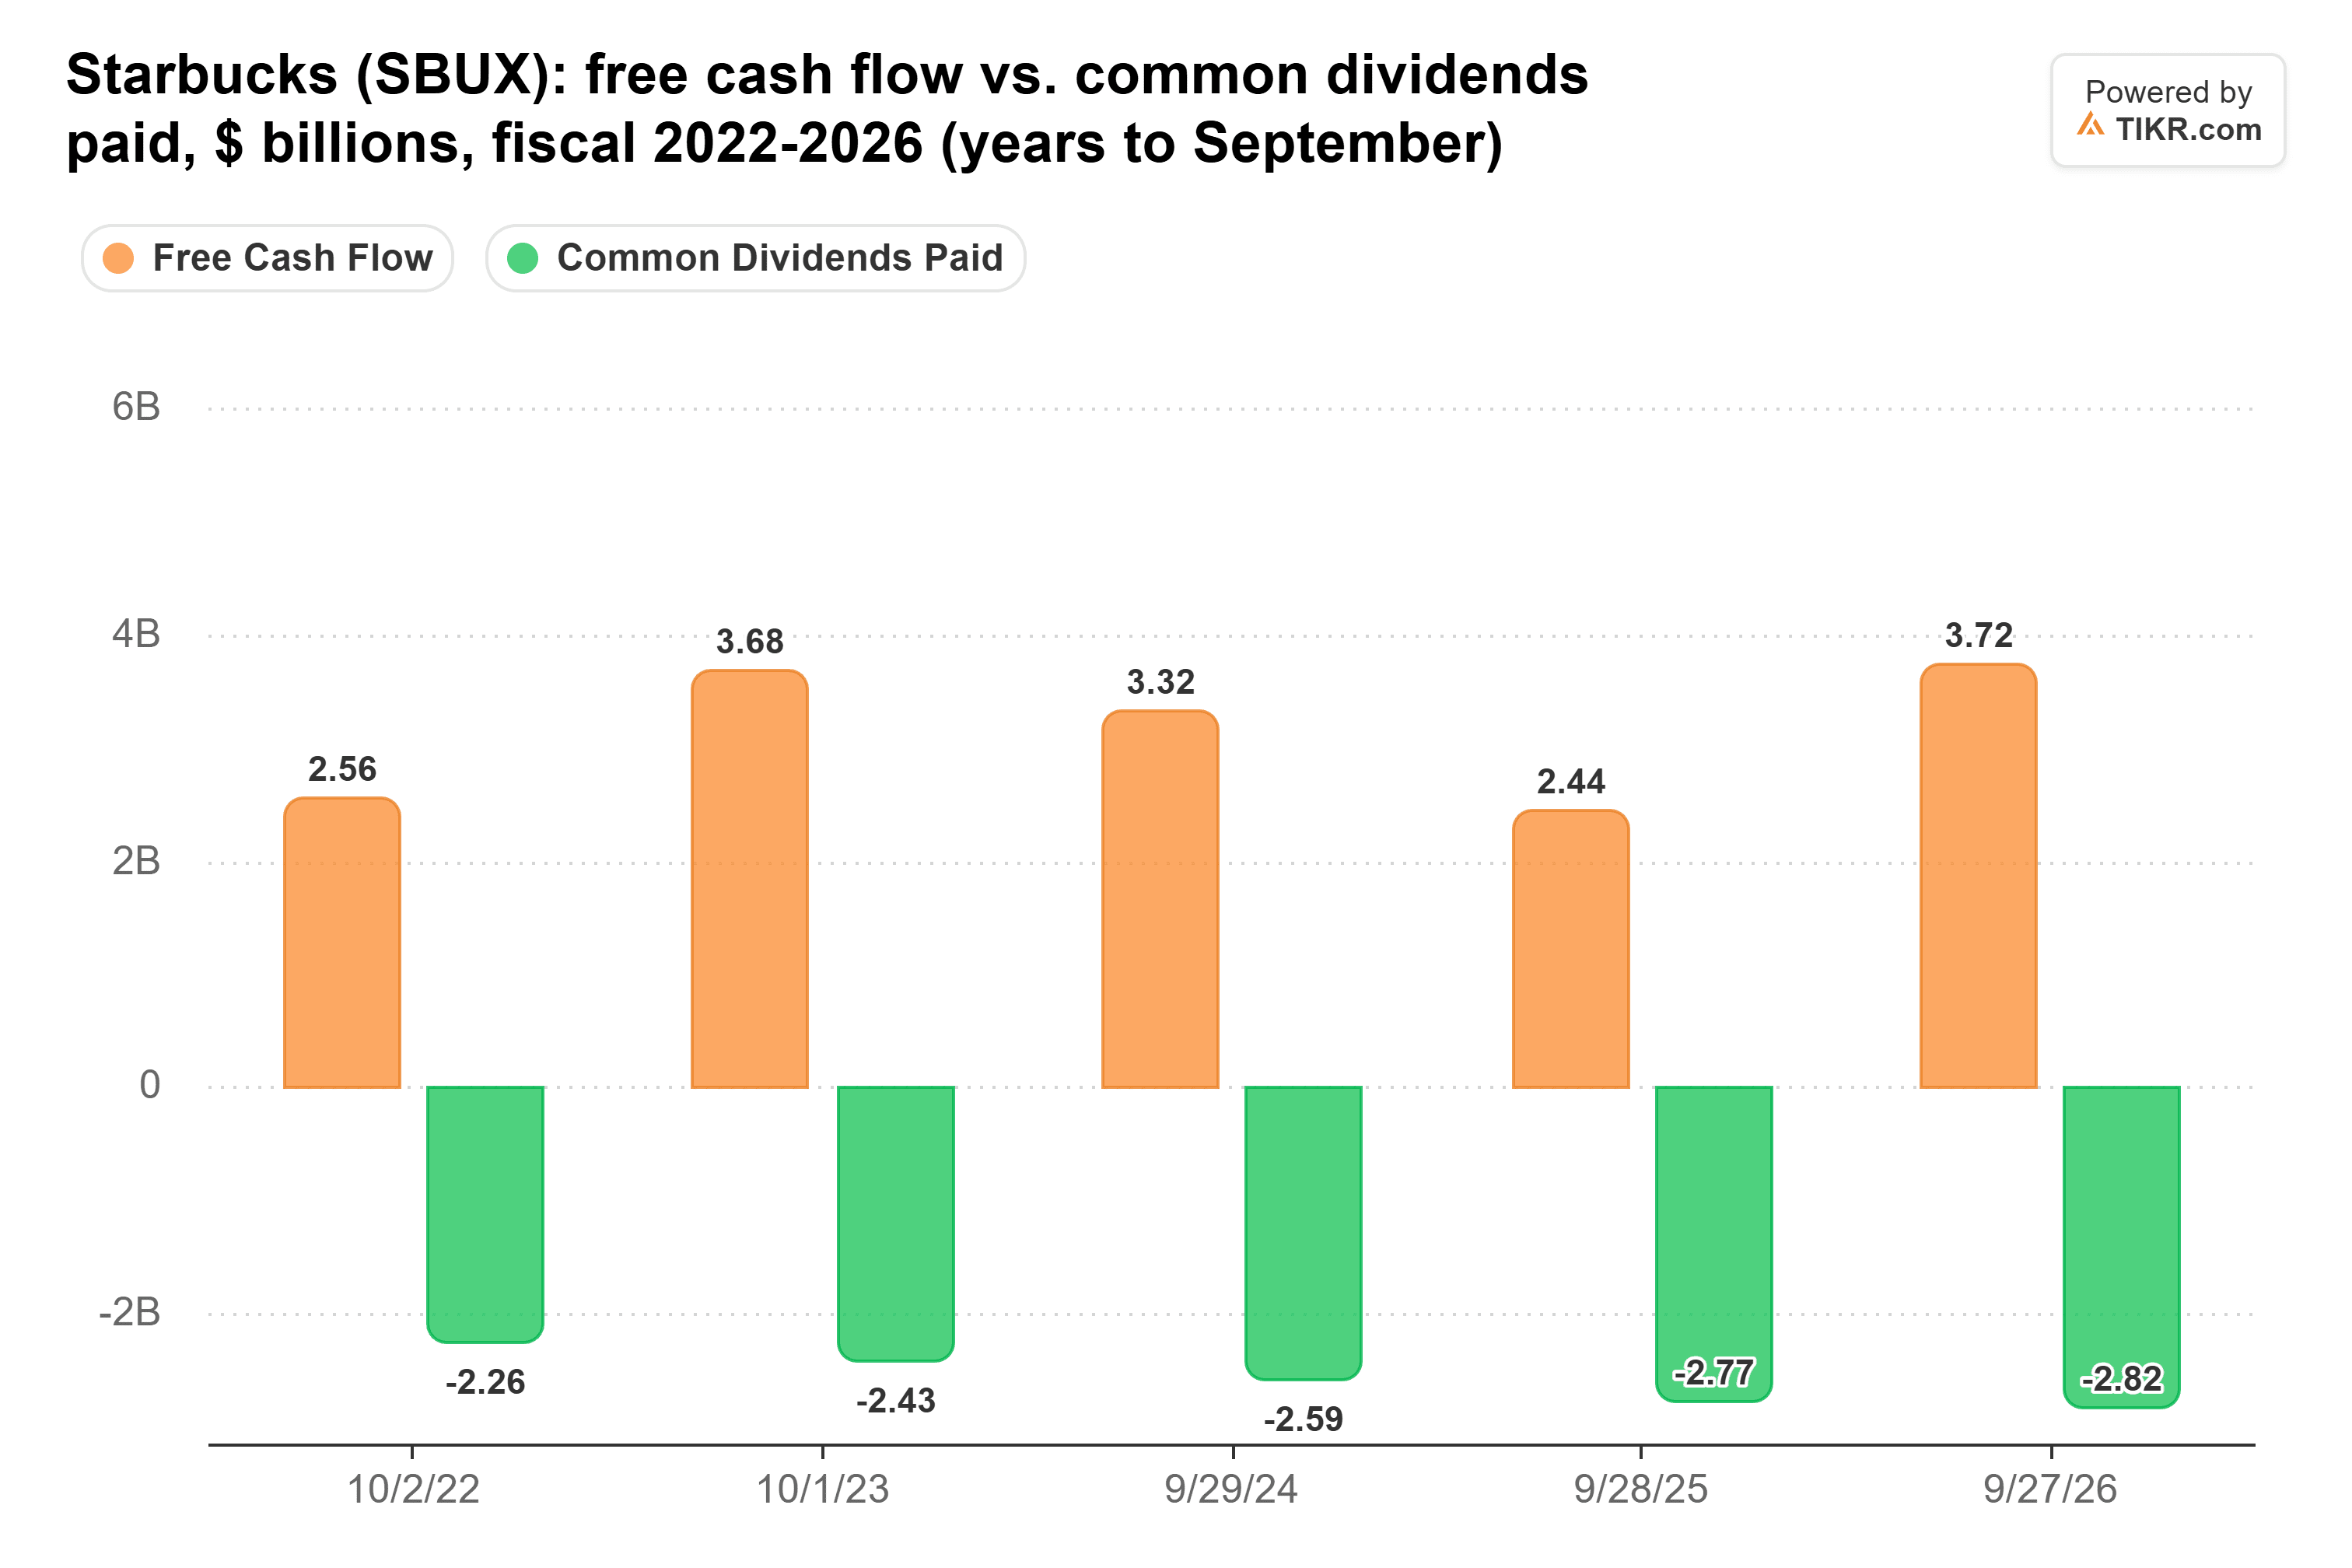
フリーキャッシュフローの12.8億ドルの増加の大部分は、約10.5億ドル減少した設備投資の削減によるものだった。
2026年度の50億ドルの営業キャッシュフローから、来年度の約19億ドルの設備投資予算を差し引くと、フリーキャッシュフローは約31億ドルに減少する。これでも29億ドルの配当金は賄えるが、10億ドルの自社株買いに対しては約2億ドルしか残らない。収益ベースでは、配当金は賄われている:年額2.52ドルに対し、非GAAP EPSの業績見通しは3.15~3.25ドルだ。自社株買いこそが、利益率の達成を必要とする部分である。
現金残高で1年分は賄える
スターバックスは2026年度末に38.6億ドルの現金及び短期投資を保有しており、2027年度に生じる可能性のある8億ドルのギャップを賄うのに十分だ。投稿者はまた、30億ドルのコマーシャルペーパープログラムには何も引き出されていない点も指摘している。しかし、このギャップが繰り返される場合はより困難になる。なぜなら、この現金はリース債務を含む224億ドルの総負債に対置されているからだ:
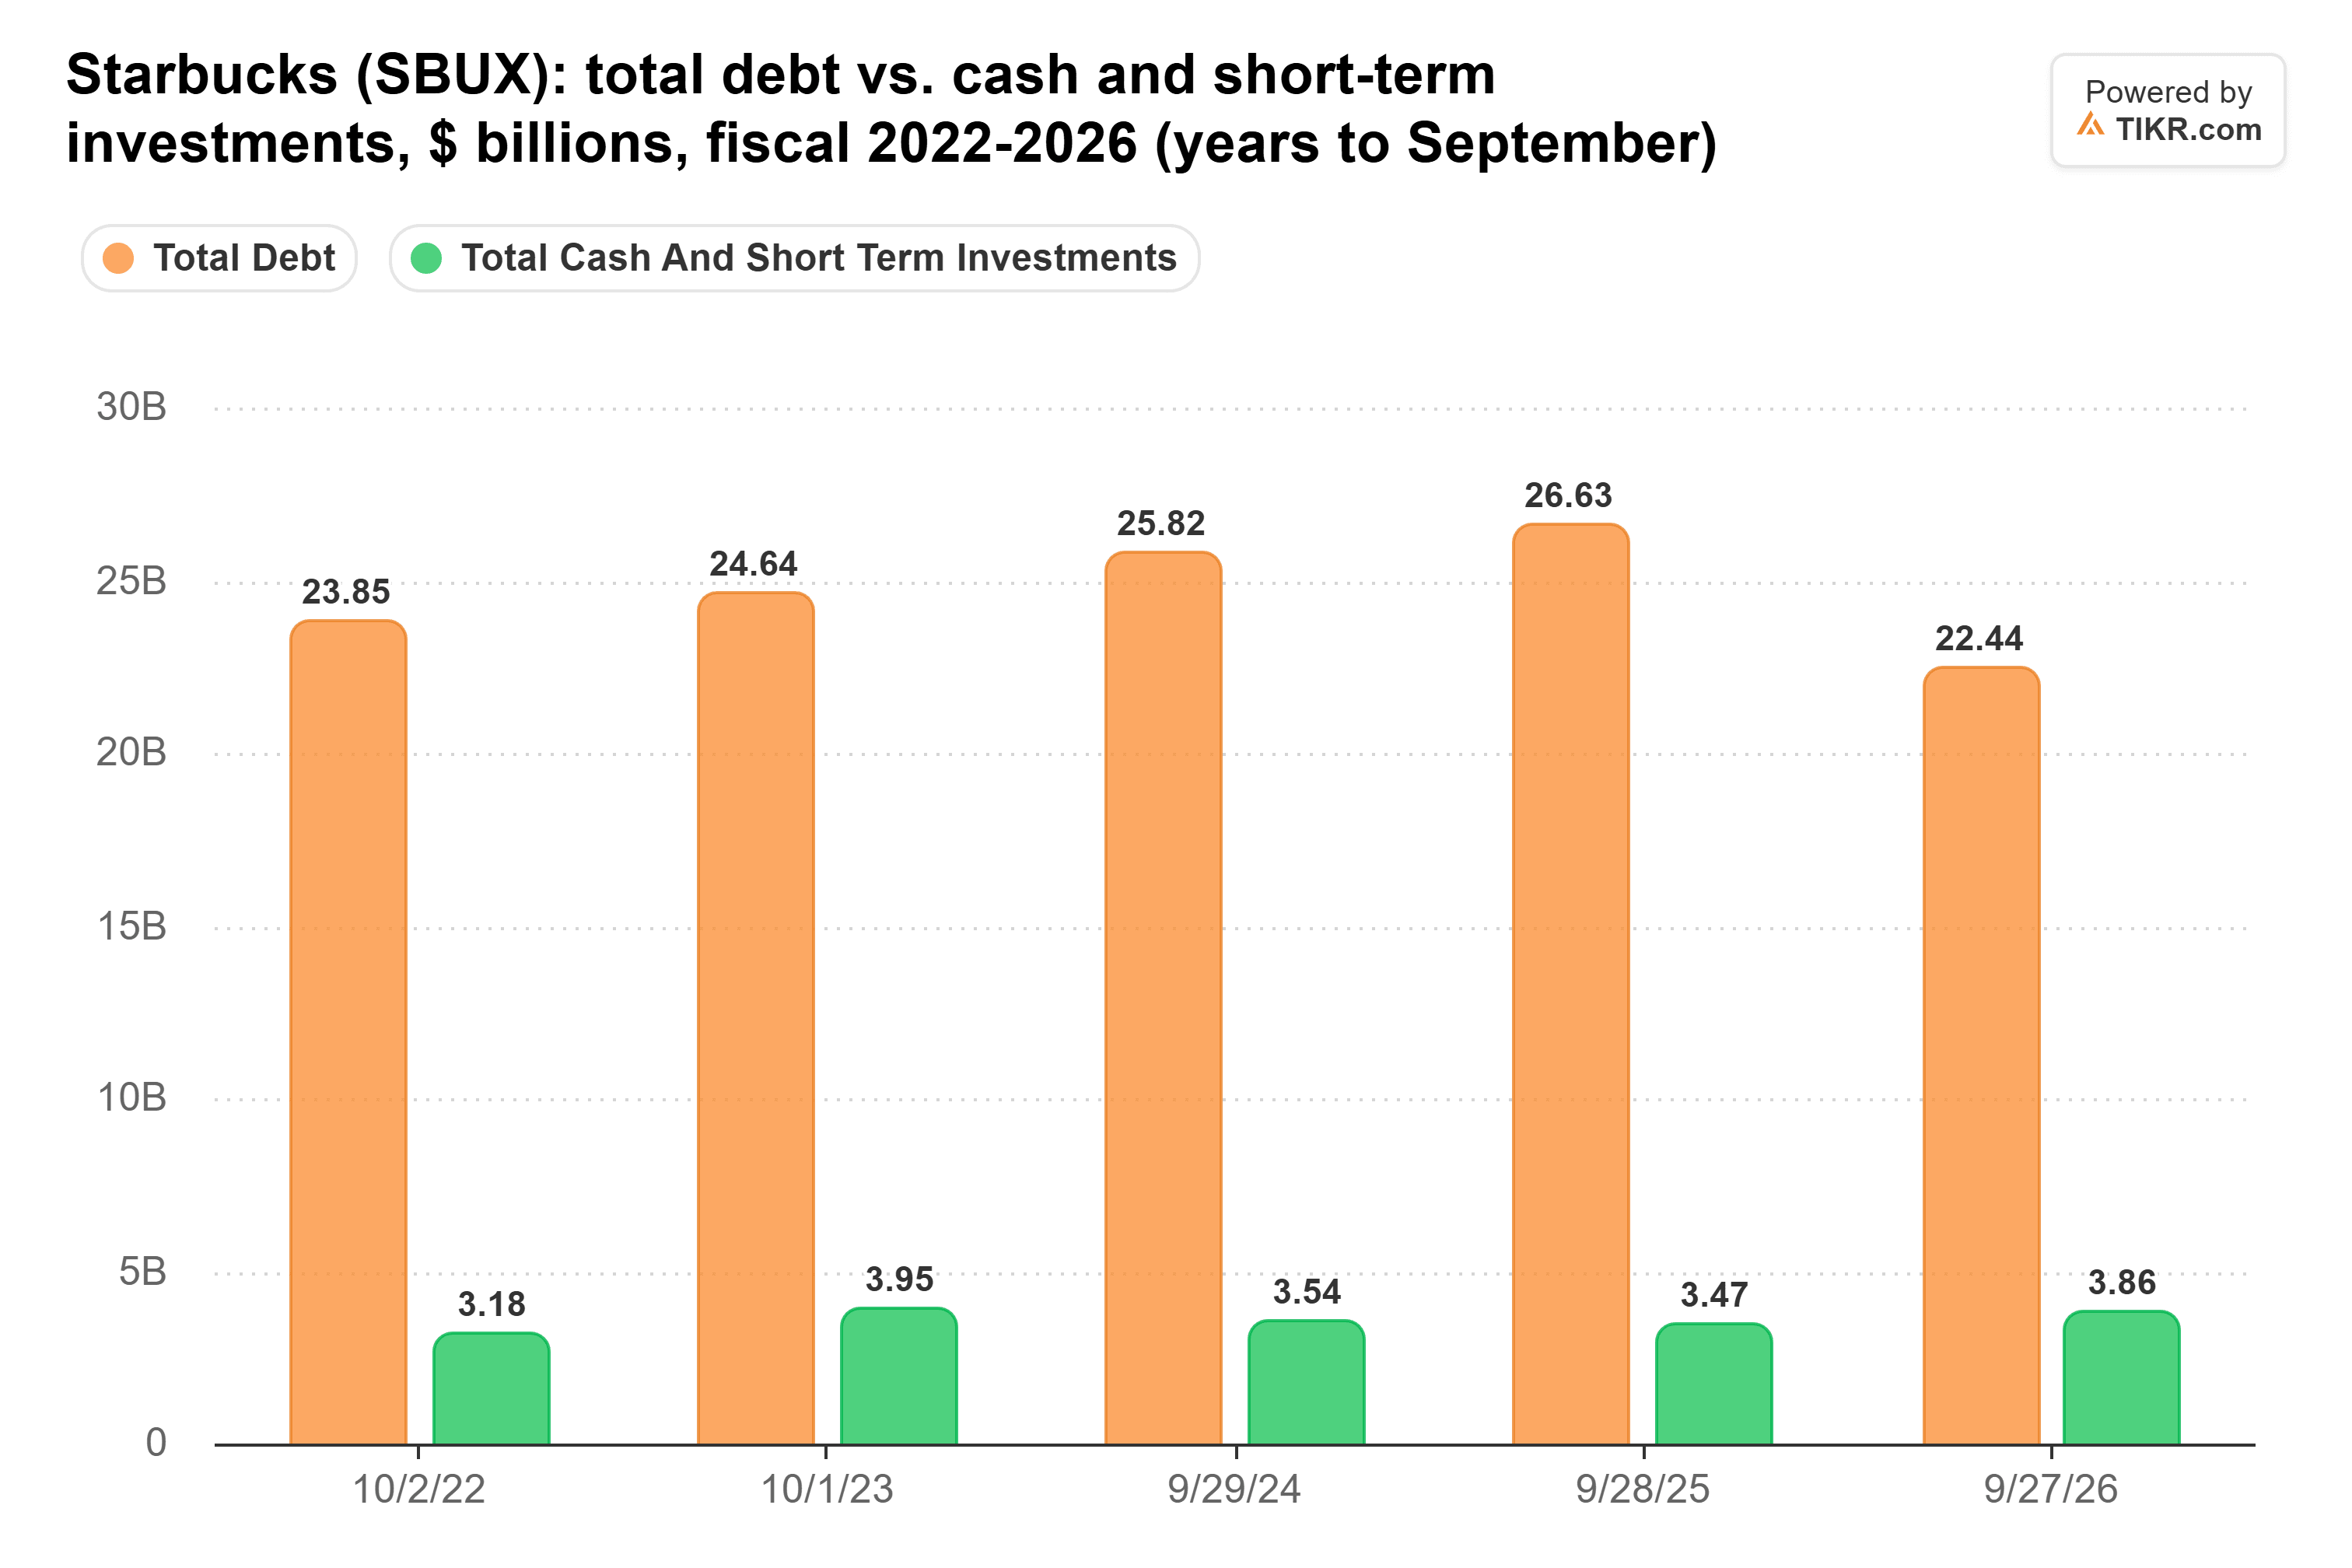
総負債は2026年度に42億ドル減少した。これは、スターバックスが中国小売事業の60%に対して約31億ドルの総現金を受け取り、その一部を約18億ドルの債務返済に充てたのと同じ年だ。この資金は再び入ってくるものではなく、自社株買いを資金調達するために借り入れを行うことは、1年後にその債務削減の一部を帳消しにしてしまう。第4四半期決算説明会で、スターバックスは投資適格のバランスシート維持を資金調達方針の一つに挙げ、経営陣は第3四半期の債務削減後のレバレッジを2.9倍と説明した。
客足が課題
スターバックスは、1四半期で達成したことを1年間続けることで、新たな負債なしにギャップを埋めることができる。もし利益率が目標に届かなければ、自社株買いの規模が縮小される可能性が高い。なぜなら、配当金は収益で賄われており、手持ちの現金で1年分の不足分を吸収できるからだ。課題は客足だ。第4四半期、米国での取引件数はわずか2.4%の増加(第3四半期の4.2%から減速)にとどまり、5.2%の平均客単価上昇が米国同店売上高7.7%の伸びの大部分を牽引した。暫定的に1月27日に予定されている第1四半期決算は、1年前の米国同店売上高4%の伸びと比較されるため、2027年度の利益率が計画通りかどうかを確認する最初の実質的な機会となる。
では、スターバックスの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、スターバックスがどの程度の価値を持つ可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご購読ありがとうございます。良い投資を!