主なポイント
- スーパー マイクロは11月12日、Bloombergが同社のサーバーが中国に密輸されたかどうかを司法省が調査していると報じた後、11.3%下落した。
- アナリストは、正規化後のEPSが2026年度の$3.63から2027年度には$6.52へと跳ね上がると予想しているにもかかわらず、株価は予想PER 4.3倍で取引されており、これは5年ぶりの低水準だ。
- 簿価は弱い下値支持根拠である:スーパー マイクロの約$160億の株主資本のうち$42億は優先株であり、在庫だけでその総額にほぼ匹敵し、9月期のフリーキャッシュフローはマイナス$4.76億だった。
- 株価はアナリストが予想する利益に対して安すぎるように見え、2月初旬に発表が予定されている12月期決算は、その利益が現金に変わるかどうかの最初の試金石となる。
スーパー マイクロ コンピュータ (SMCI) の株価は11月12日、連邦検察当局が同社のサーバーが中国に密輸されたかどうかを調査しているとBloombergが報じた後、11.3%下落し、$26.99で引けた。11月13日には、Nvidiaやその他のハイテク株が下落する中、再び小幅に下落して$26.87となった。
これにより株価は非常に割安となり、r/ValueInvesting サブレディットのある投資家は、市場が筋を見失っていると考えている。投稿者の主張は、スーパー マイクロが前四半期末に$160億の簿価株主資本(のれんなし)を有し、今後1年間で$70億を稼ぐはずなのに、時価総額は$190億で取引されているというものだ。
「市場は来四半期に破綻することを織り込んでいるようだ」と投稿者は書いている。
少なくとも、利益の計算はその主張を裏付けている。
TIKRはスーパー マイクロ コンピュータについて18人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
スーパー マイクロ コンピュータの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。スーパー マイクロ コンピュータのアナリスト評価を見る
利益面では割安
投稿者の推計は、粗利益率12%で$800億の売上高から始まる。これは、スーパー マイクロが現在示している2027年度の売上高見通し$720億~$820億の範囲内に収まっている。また、同社が9月期に報告した粗利益率12.7%にも近い。
アナリストの最終利益予想はこれより低い。それでも、彼らは正規化後のEPSが、6月決算の2026年度の$3.63から2027年度には約80%上昇して$6.52になると予想している:
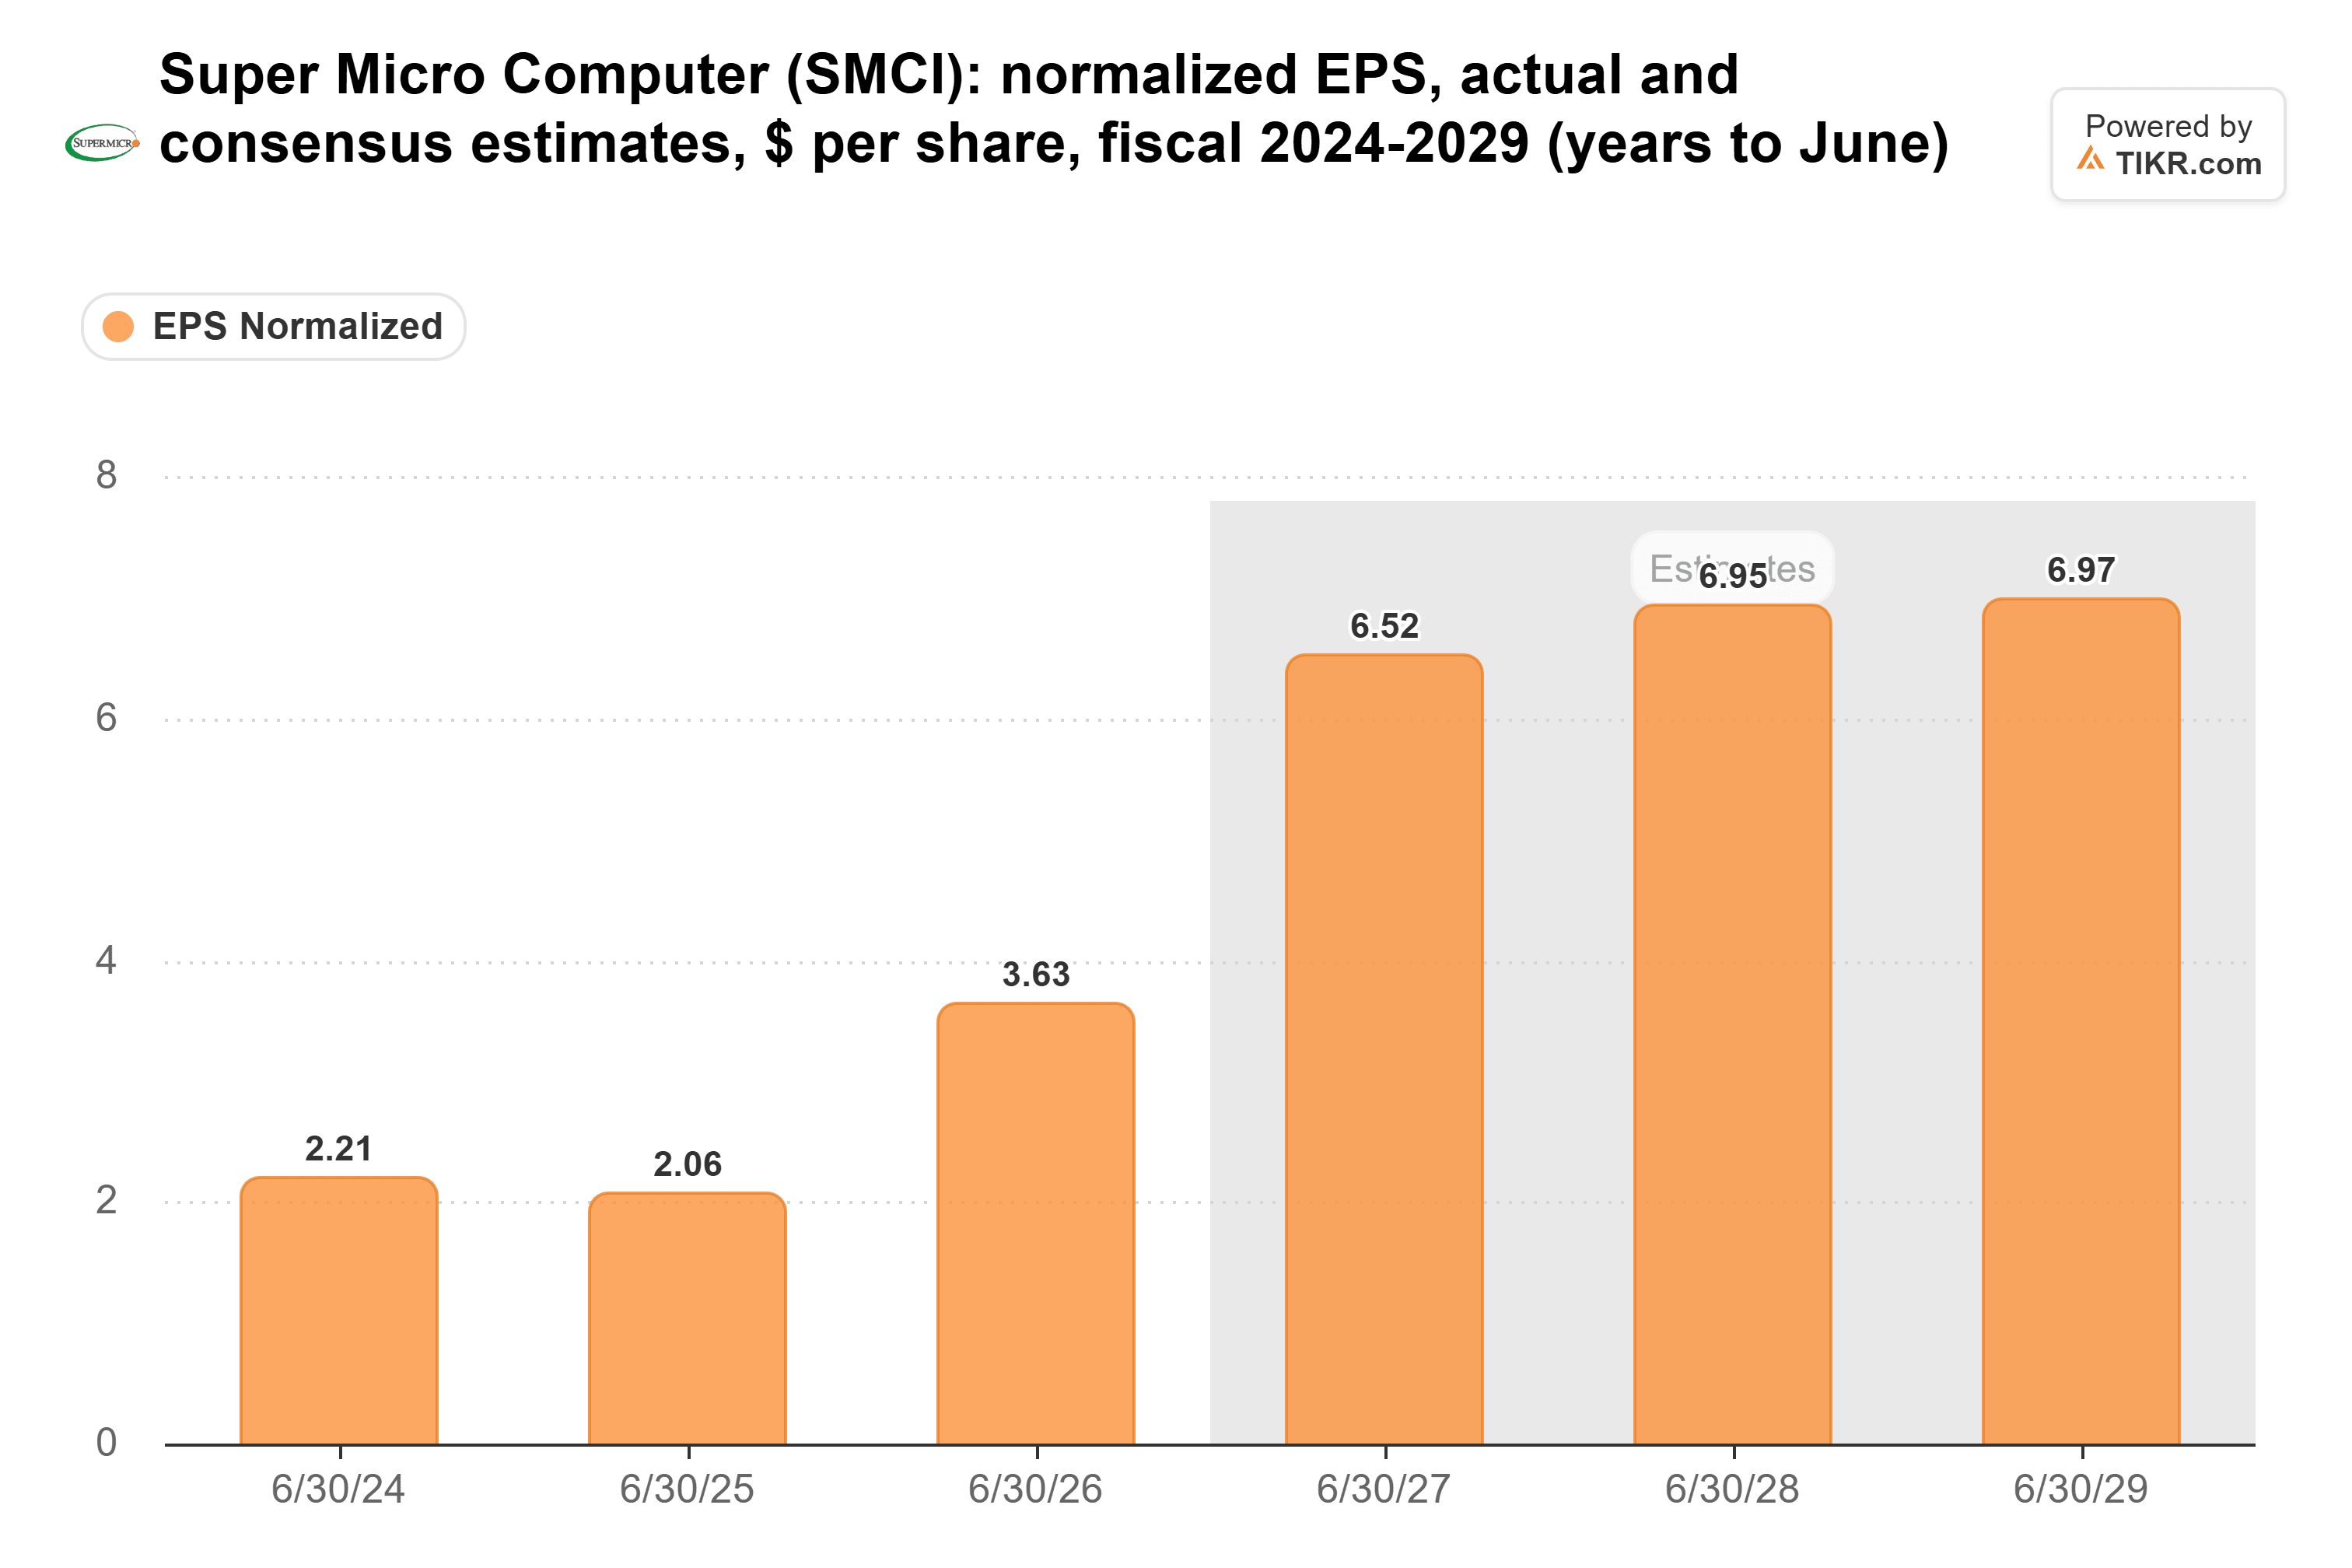
これらの数字に基づいても、株価は予想PER 4.3倍で取引されている。これは5年ぶりの低水準であり、その期間の平均14.6倍を大きく下回っている:
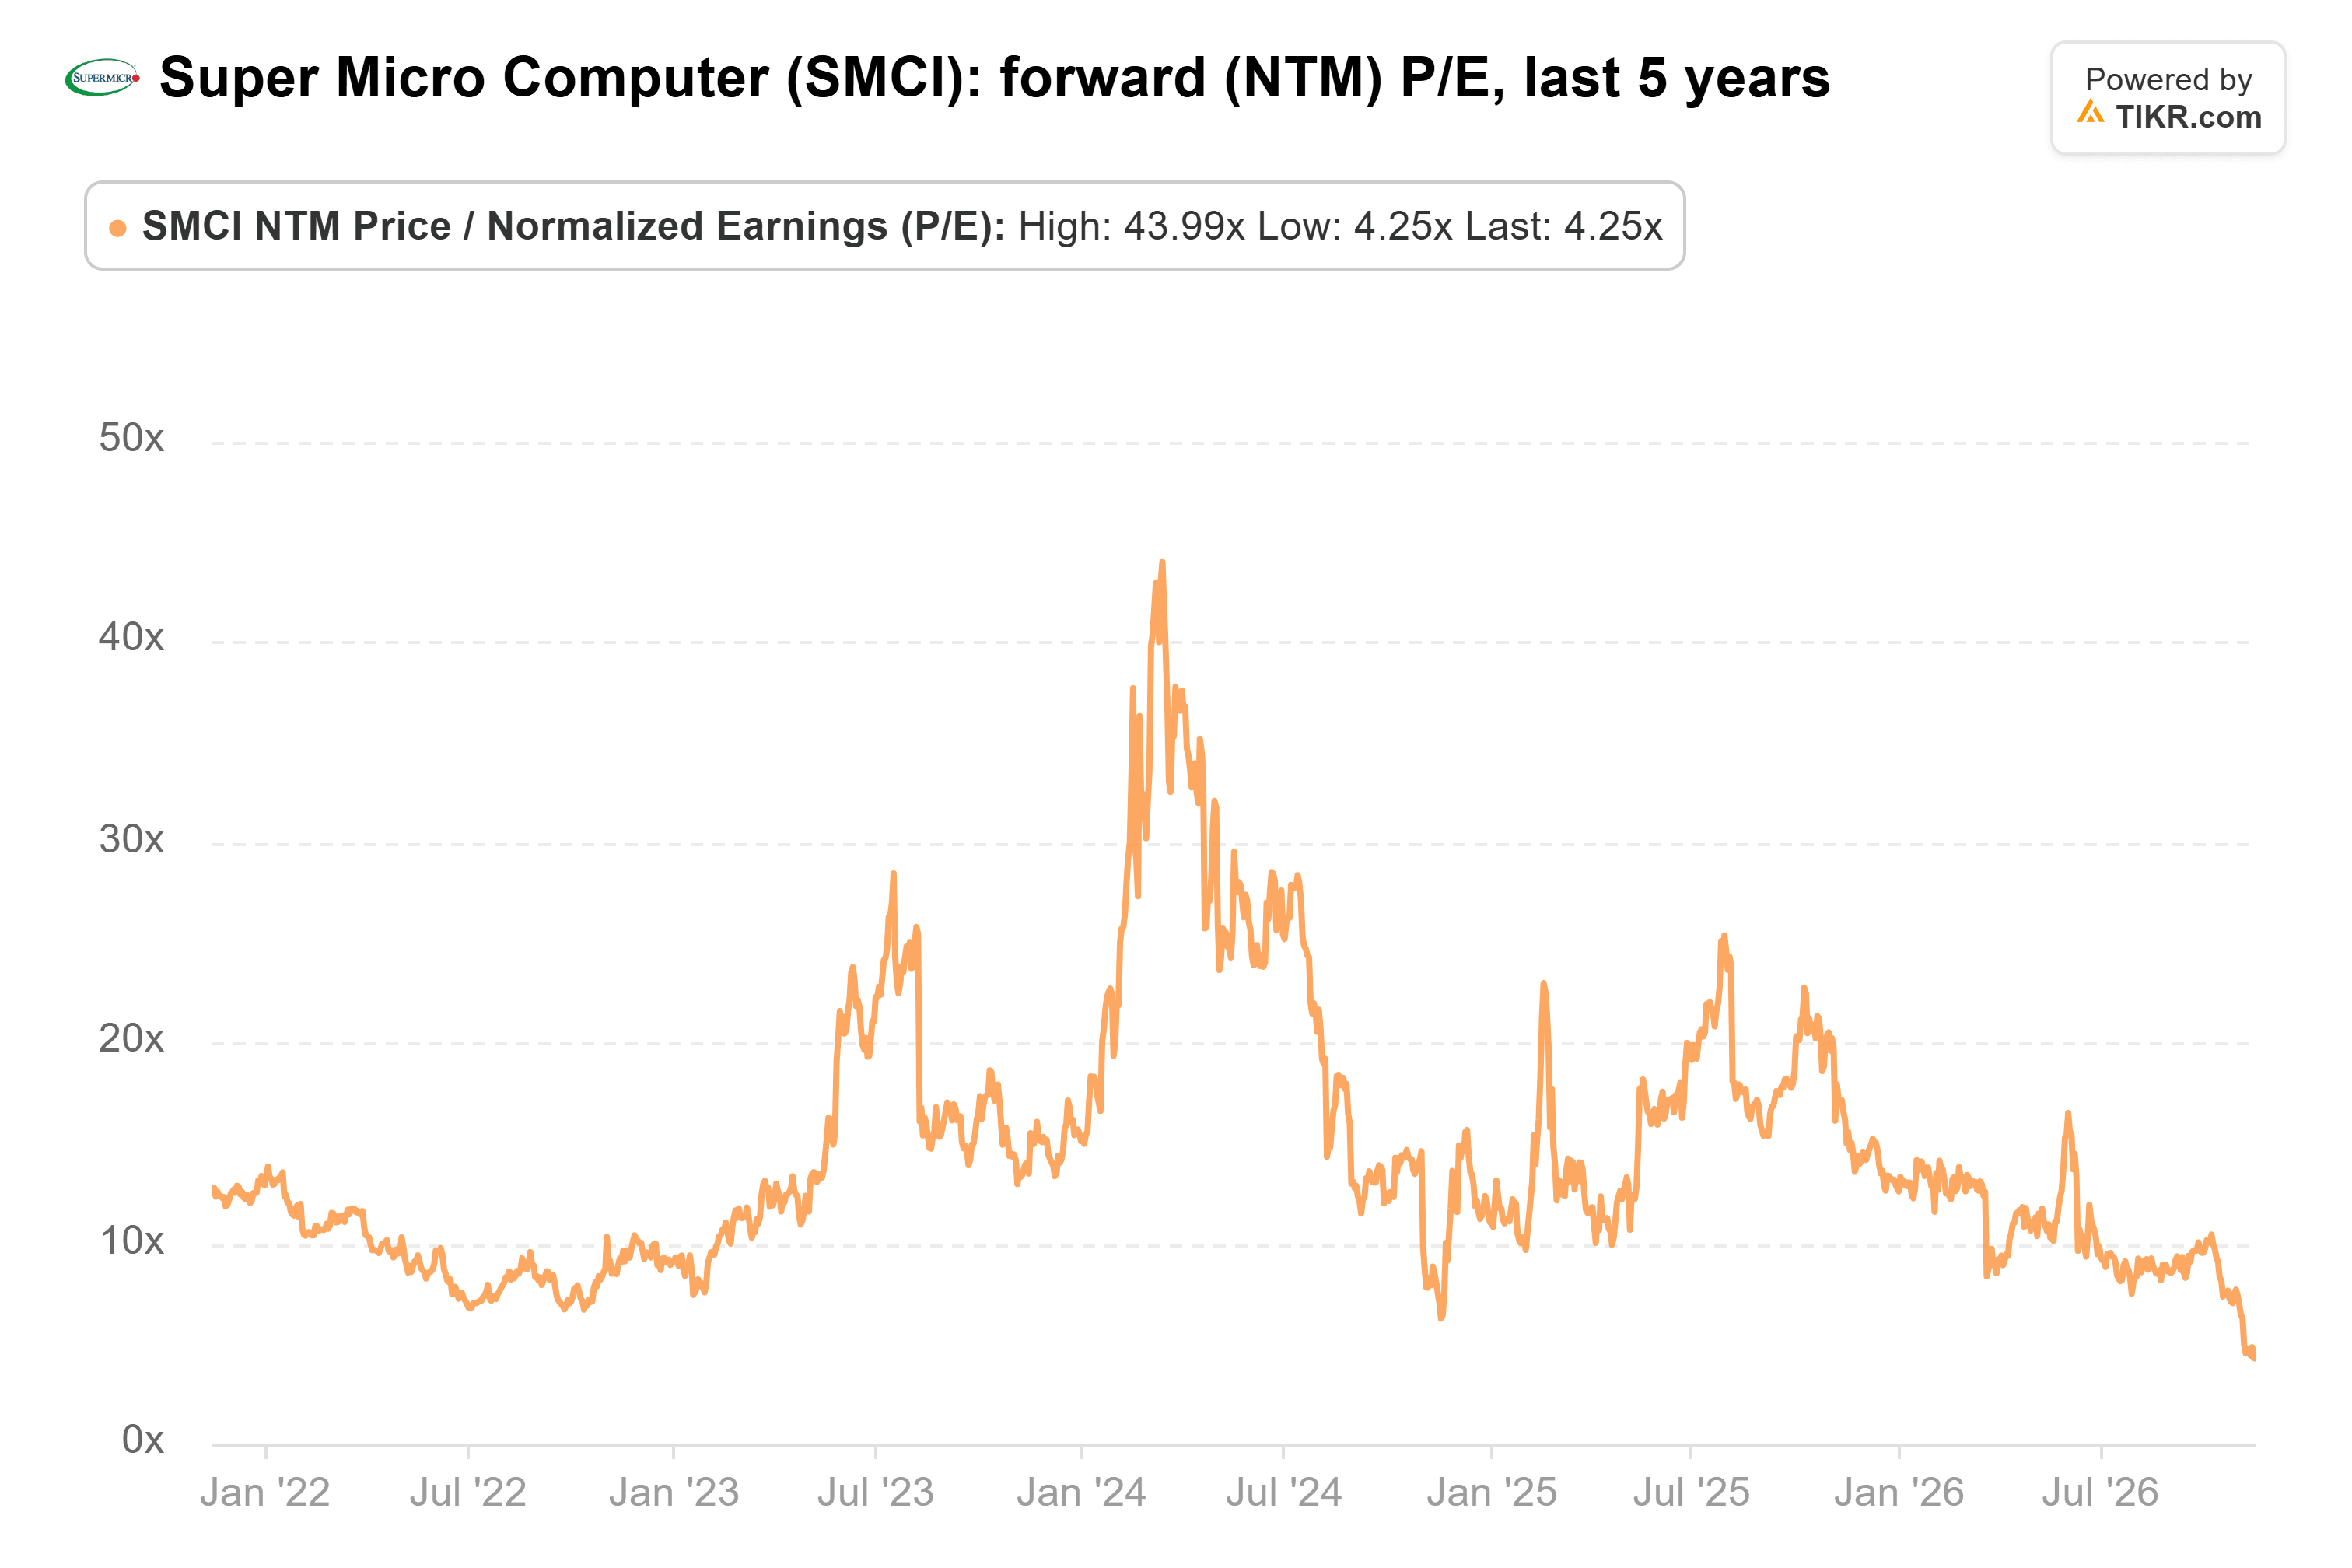
上昇する予想利益に対して4.3倍を支払う投資家は、その利益が持続するか、あるいは現金として実現するかについて疑念を抱いているのだ。
簿価は不安定な下値支持根拠
$160億という数字は正しい。スーパー マイクロは9月30日時点で、9月期に$16億を稼いだ後、$161億の株主資本を有していた。しかし、そのうち$42億は6月に発行した、2029年6月までに普通株に転換される義務付転換優先株である。
これにより、普通株主自身の簿価は$120億に近くなる。投稿者の言う$190億の時価総額でも、株価はその約1.6倍で取引されている:割安ではあるが、簿価割れではない。
その背後にある資産も現金からは程遠い。在庫だけで9月30日時点で$151億あり、6月30日の$129億から増加し、同社の全株主資本にほぼ等しい。投稿への返信で別の投資家が述べたように、「簿価が下値支持根拠となるのは、資産が帳簿価額に近い価値で現金に変わる場合に限られる」。
他の返信では、スーパー マイクロのキャッシュサイクルを約3ヶ月と推定しており、同社の最新の数字もこれを裏付けている:9月期は97日で、6月期の149日から改善した。その改善の大部分は顧客からの前受金によるものだった。それでも、フリーキャッシュフローは過去8四半期のうち5四半期でマイナスであり、3月期の$67億の流出と9月期のマイナス$4.76億を含む:
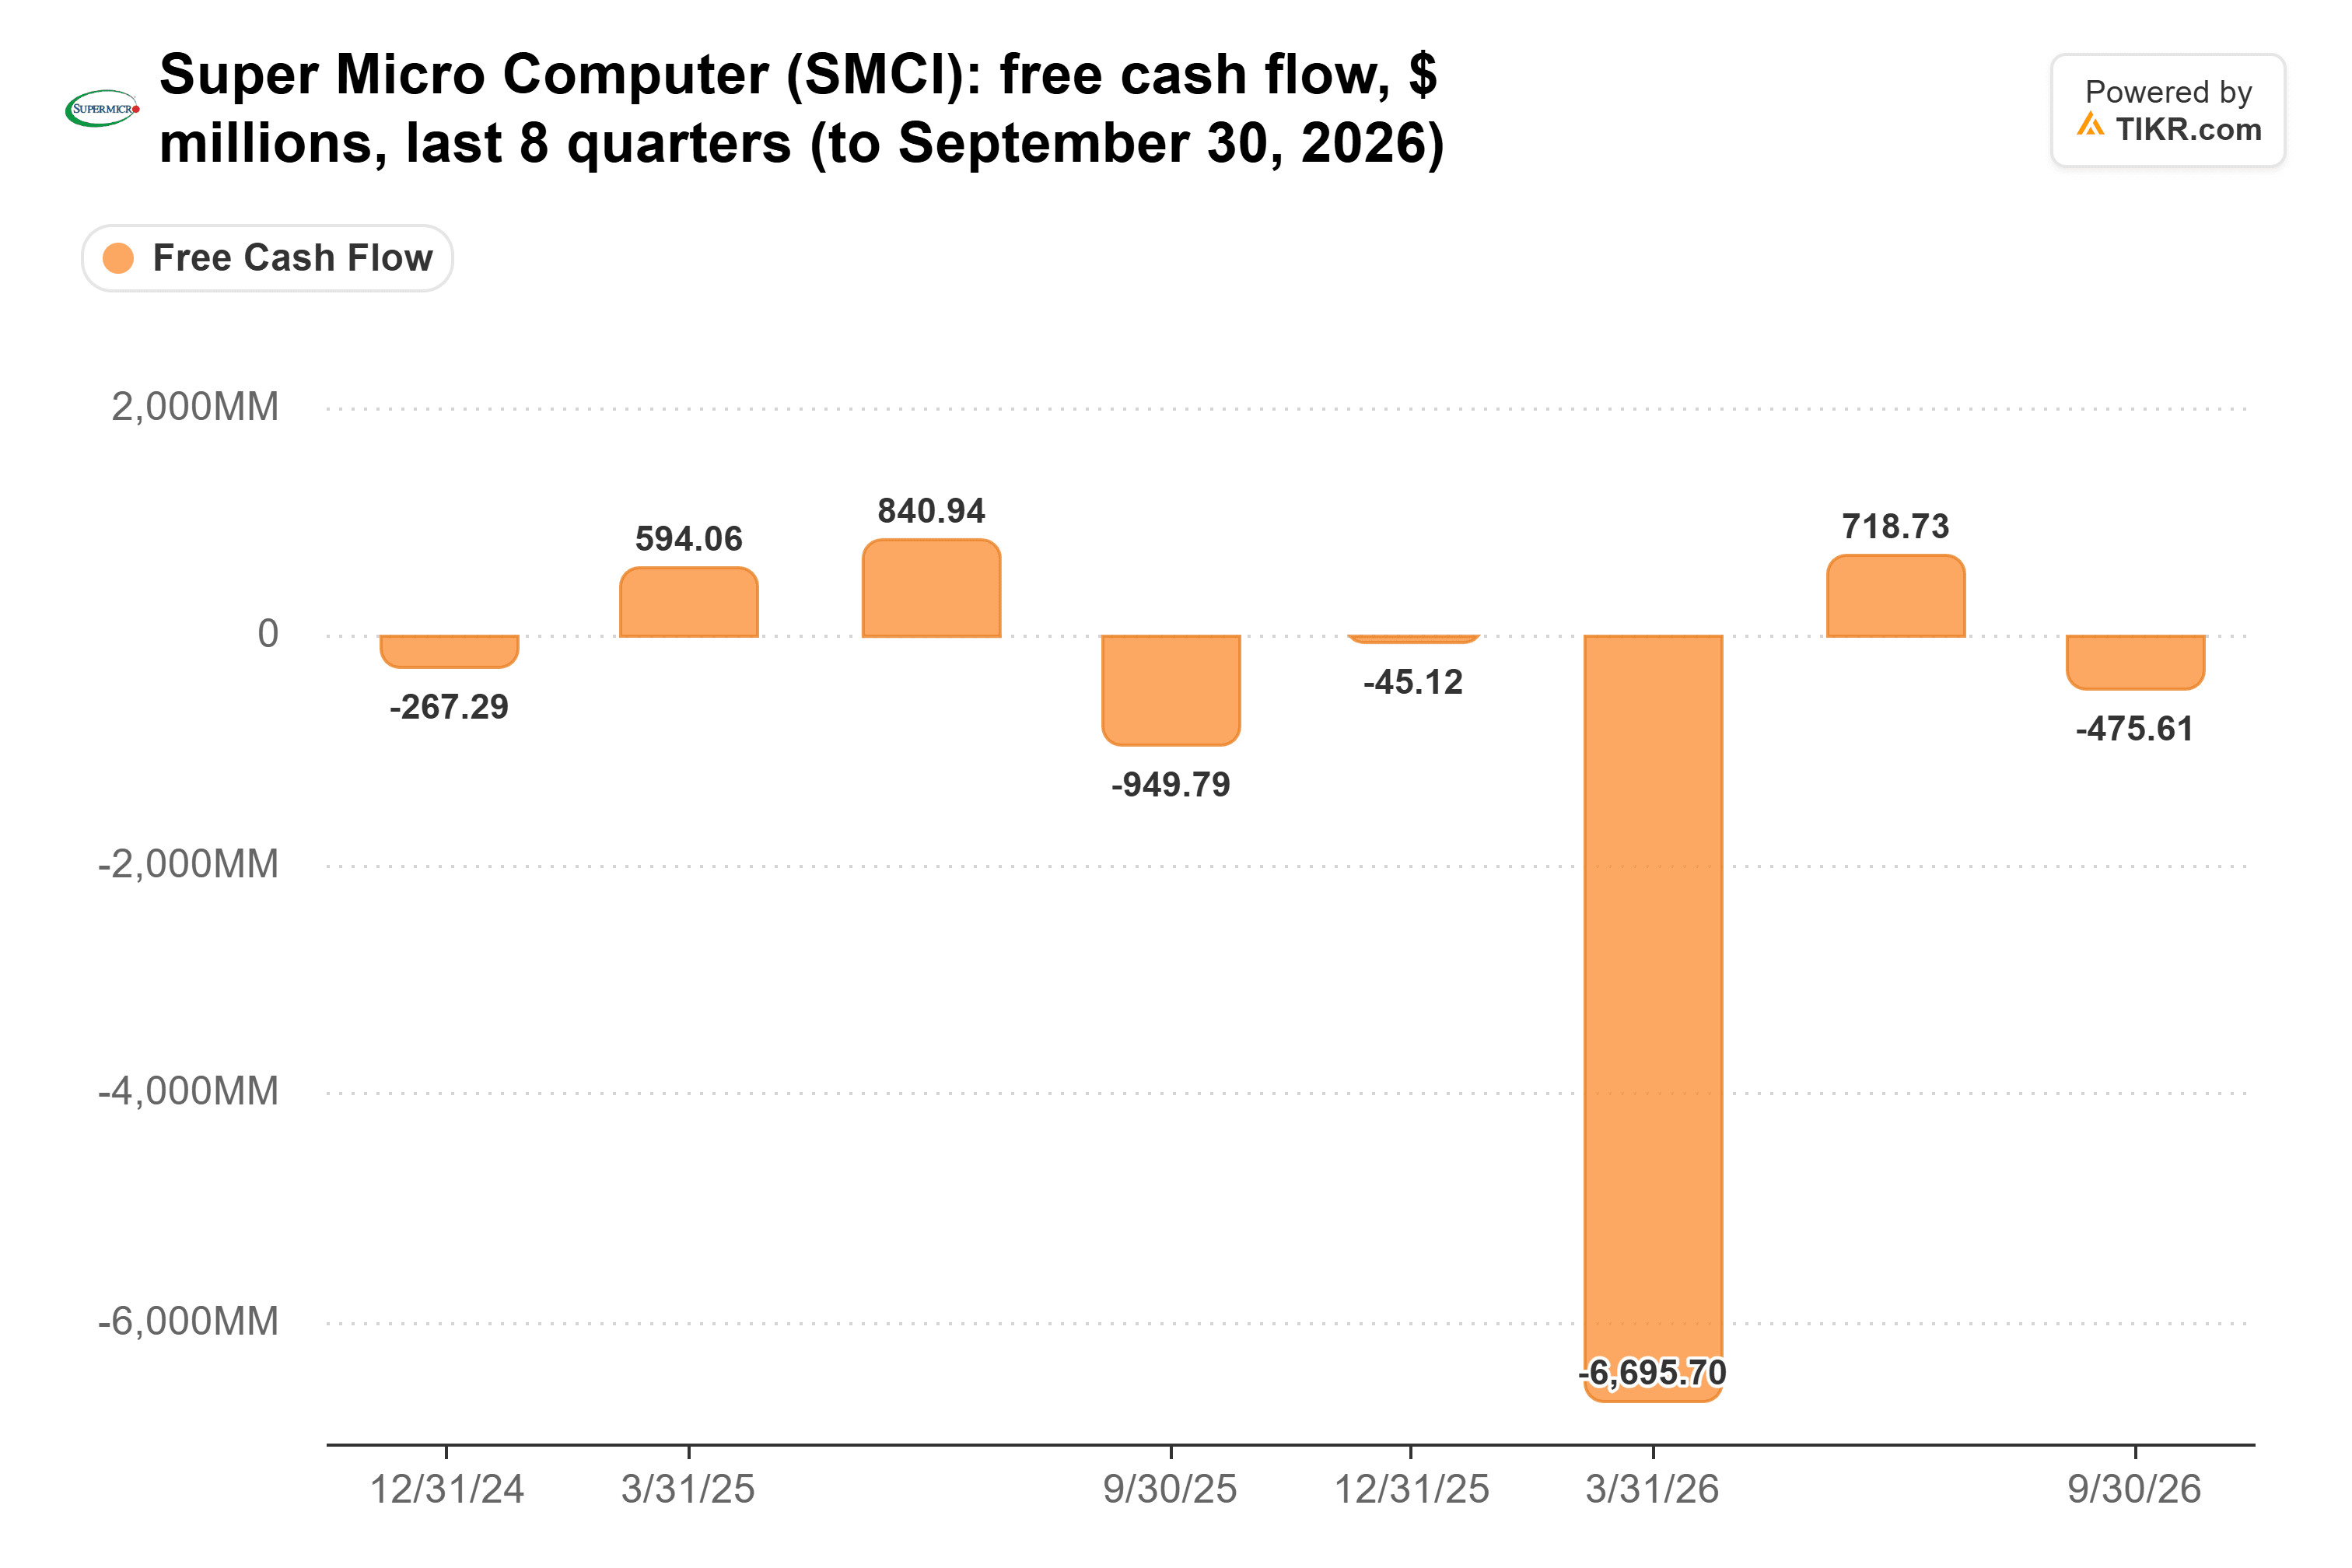
9月期の流出の一部は、仕入先への早期支払いによるもので、経営陣はこれに約$30億を使用したと述べている。スーパー マイクロは以前の資金ギャップを外部資金で埋め、6月に$56億の新規普通株と優先株を調達した。
検察当局が2つ目の割引要因を追加
そして、株価を下落させた調査がある。マンハッタンの米連邦検察局は、シンガポールに本拠を置くMegaspeed Internationalの元トップ幹部であるAlice Huang氏に関連する団体が、スーパー マイクロのサーバーを中国に密輸するのを手助けしたかどうかを調べていると報じられている。スーパー マイクロは「米国および台湾当局からの照会に応答し、全面的に協力してきた」とし、Megaspeedは「スーパーマイクロの顧客ではなかったし、これまで一度もなかった」と述べた。
Megaspeedを別途調査しているシンガポール当局は、スーパー マイクロの協力は限定的だったと述べている。同社自体は起訴されておらず、この種の調査は何の起訴もなく終結することがある。
これは株価にのしかかる2つ目の輸出関連事件でもある。共同創業者のWally Liaw氏は、中国へのサーバー横流疑惑で2027年3月に裁判にかけられる予定だが、取締役会の調査では現在の上級経営陣がそれを知っていた証拠は見つからなかった。検察当局がスーパー マイクロ自体を起訴した場合、今日の割引は小さく見えるかもしれない。
リスクを取るには十分に割安
投稿者の指摘には一理ある:スーパー マイクロは割安だ。予想PER 4.3倍では、投資家は調査がこれまでに示した以上のトラブルを織り込んでおり、一方でアナリストは予想を引き上げ続けている。しかし、この株の真の下値支持根拠はスーパー マイクロが回収する現金であり、同社はまだそれを回収できることを証明していない。
アナリストは2027年度に$40億のフリーキャッシュフローを予想している。9月期の流出後、残る3四半期で合計約$45億を生み出す必要がある。2月初旬に発表が予定されている12月期決算が最初の真の試金石となるが、それ以前の検察当局の動きは、いかなる四半期決算よりも重要かもしれない。
では、スーパー マイクロ株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、スーパー マイクロがどのような価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!