主なポイント
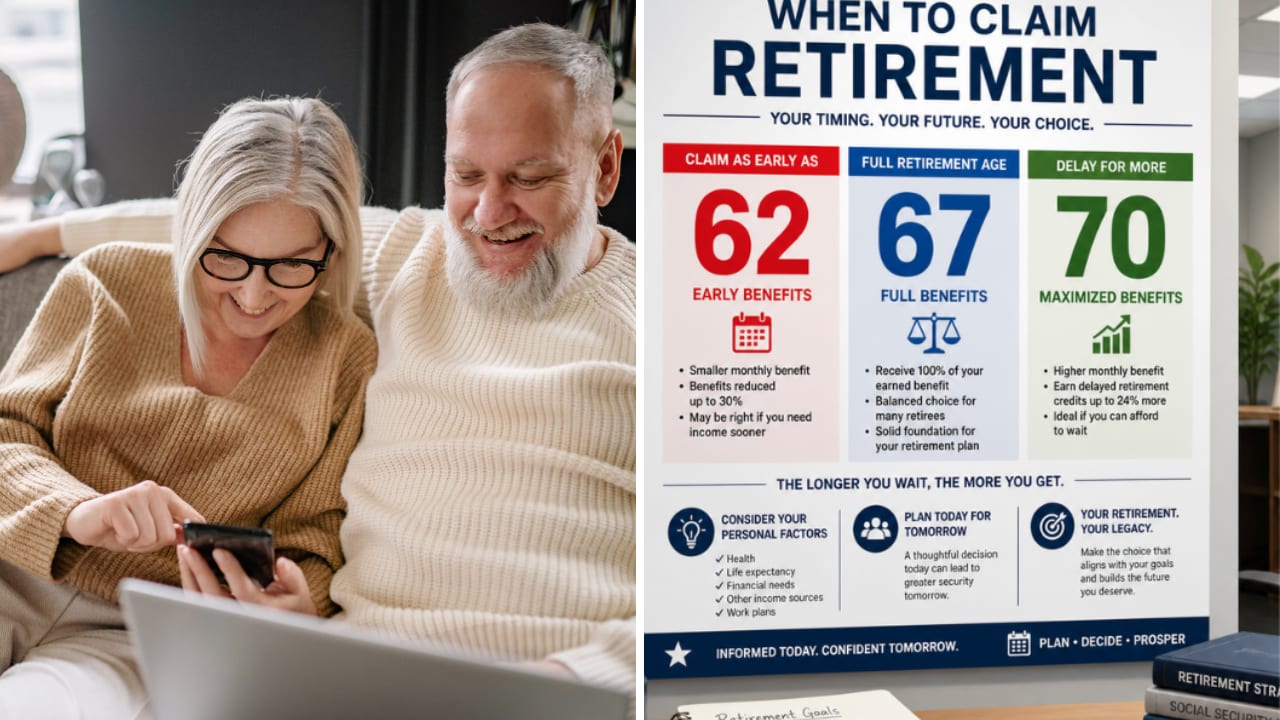
- 1960年以降生まれの人は、67歳ではなく62歳で社会保障給付の受給を開始すると、生涯にわたり受給額が30%削減されます。
- 67歳時点で月額2,600ドルと3,300ドルの受給権がある夫婦が62歳で受給を開始した場合、月額1,770ドル、年間21,240ドルを失うことになります。
- 67歳まで待つということは、それぞれ62歳から67歳までの5年間、月額4,130ドルの早期受給を我慢することを意味し、その分を補填するには247,800ドルの資金を用意する必要があります。
- 待つことが利益になるのは、約79歳を超えて生存する場合です。また、より大きな受給額を持つ方だけが待つ場合、必要な資金は138,600ドルに減少します。
62歳より前に退職する場合、数年間は社会保障給付が全くありません。そして62歳がようやく訪れても、その時点で受け取れる給付額は、67歳まで待った場合に比べてはるかに少額です。
今週、Jill on Money のポッドキャストで、ジル・シュレシンガーに寄せられたリスナーからの質問が、まさにこの問題を提起していました。彼女の夫は学区で働いており、彼女はこう言いました。「夫は59歳で退職する予定です。その時点での年金は月額2,900ドルになるでしょう。」彼女自身も同年、60歳でフルタイムの仕事を辞める計画です。67歳時点では、社会保障給付は夫に月額2,600ドル、彼女に3,300ドル、合計5,900ドル支払われる見込みです。
夫の年金と、彼女が60歳から受け取る月額900ドルの年金を合わせると、月額3,800ドルになります。現在の生活費は、住宅関連のプロジェクトを除いて月額約8,000ドルです。そこで彼女はシュレシンガーに、「そのギャップを埋めるのに十分な資金を貯めることはできますか?」と尋ねました。シュレシンガーの返答は、「数十万ドル程度は必要になるでしょう。そして、そのお金を使う覚悟も必要ですよ」というものでした。
62歳での受給開始は、生涯にわたり30%の損失
1960年以降生まれの人にとって、完全退職年齢は67歳ですが、社会保障給付は62歳からでも開始できます。しかし、62歳で受給を開始すると、生涯にわたり給付額が30%削減されます。社会保障局(SSA)自身の例では、1,000ドルの給付額が700ドルになります。この夫婦は50歳前半なので、このルールは両方に適用されます。
夫の学区での年金は、彼自身の社会保障給付額を減らすことはありません。2025年1月5日に署名された社会保障公平法により、社会保障が適用されない職からの年金を持つ人の給付を削減していた「超過利得排除条項(Windfall Elimination Provision)」は廃止されました。
退職者に6%以上の利回りを提供する、安全な6つの配当株
現在、年間6%以上の配当を支払う株は100以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち本当に退職者にとって安全なのはわずか6銘柄であると私たちは確信するに至りました。
これらはすべて、私たちの新しい投資レポートの一部として無料で入手できます。レポートはこちらからアクセスできます。
67歳まで待つことのコスト
62歳で受給を開始した場合、夫の2,600ドルは1,820ドルに、彼女の3,300ドルは2,310ドルになります。合計で月額4,130ドルとなり、67歳で受け取れる5,900ドルより1,770ドル少なくなります。1年あたり、生涯にわたり21,240ドル少なく受け取ることになります。
待つということは、それぞれ62歳から67歳までの5年間、月額4,130ドルを受け取れないことを意味します。月額4,130ドルを60ヶ月分合計すると247,800ドルになります:夫の早期受給分を補填するのに109,200ドル、彼女の分に138,600ドルです。これが、62歳から67歳までの間を早期受給した場合と同様の生活水準を維持し、その後も満額の5,900ドルを受け取り続けるために用意する必要がある資金です。
その見返りとして、67歳以降は年間21,240ドル多く受け取れます。そのペースでは、247,800ドルを取り戻すのに約12年かかります。したがって、それぞれが約79歳を超えて生存する場合、待つことで利益を得ることになります。
彼ら自身のギャップはより小さい
247,800ドルは早期受給分のすべてを補填しますが、この夫婦には他にも収入があります。シュレシンガーはパートタイムの仕事から月額2,000ドルを追加し、リスナーはそれを容易に稼げると言いました。年金と年金保険からの3,800ドルと合わせると、月額5,800ドルになります。生活費を月額8,000ドル維持すると仮定します。すると月額2,200ドルのギャップが生じ、彼女が60歳で退職してから67歳の誕生日までの7年間で約185,000ドルになります。
これはシュレシンガーが言った「数十万ドル」に近く、また、どちらも受給開始可能年齢に達する前の数年間もカバーしています。67歳以降は、経済的な圧迫はなくなります:社会保障給付と夫の年金だけで、税引き前で月額8,800ドルが支払われます。
より大きな受給額を持つ方だけが待つ場合
夫婦が同じ年齢で受給を開始する必要はありません。もし夫が62歳で受給を開始し、彼女が67歳まで待った場合、補填が必要なのは彼女の早期受給分だけとなり、138,600ドルで済みます。その代償として、夫の給付額は生涯にわたり月額780ドル、年間9,360ドル少なくなります。もし夫が受給開始後もパートタイムで働き続ける場合、社会保障の「稼得制限(earnings test)」により、年収が一定の限度額を超えると給付の一部が差し控えられる可能性もあります。
保護すべきは彼女の給付額です。どちらかが亡くなった場合、生存者は二人の給付額のうち大きい方のみを受け取ることになり、大きい方は彼女のものです。もし彼女が早期受給によってその額を減らしてしまうと、どちらが生存者になっても、受け取る額は少なくなってしまいます。
私なら待つ。そして彼らにはすでに資金があるかもしれない
もし私が彼らの立場なら、少なくとも彼女の給付は67歳まで待たせます。79歳の直前に損益分岐点を迎えるという賭けには乗る価値があると思いますし、より大きな給付額を持つ彼女の分こそ、残される配偶者を守るものだからです。
また、彼らはギャップを埋める資金を、聞こえている以上に持っているかもしれません。彼女は伝統的な401(k)に325,000ドルを保有しており、退職時に60歳なので、10%の早期引き出し税が適用されなくなる年齢である59歳半を過ぎています。(所得税は依然として適用されます。)
ただし、具体的な数字を決める前に、彼らは見積もりを確認すべきです。社会保障局の見積もりは、受給開始まで現在の給与を稼ぎ続けることを前提に、67歳時点の給付額を算出しています。59歳と60歳でフルタイムの仕事を辞めると、2,600ドルと3,300ドルという数字は低下する可能性があり、上記のすべての数値もそれに伴って減少します。
安全な6%以上の配当利回りで、スタイリッシュな退職生活を楽しむ
配当は莫大な富への鍵を握ることがあります。ただし、適切な銘柄を購入した場合に限ります。
適切な高利回り配当株を選ぶことは、夢のような退職生活と…毎月次の社会保障給付の振り込みを待ちながら切り詰めて暮らす生活との違いになり得ます。
私たちは、現在すべての退職者が知っておくべき、6%以上の利回りを提供する6銘柄を特定しました。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことにご注意ください。私たちはTIKR Terminalの投資データとアナリストの予想に基づいてコンテンツを作成しています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸せな投資を!