主なポイント
- ONEOKは2026年の調整後EBITDAの業績見通しを85億~86億ドルに引き上げ、Viper Energyは約8億900万ドルのキャッシュによるロイヤルティ取引を発表しました。
- 20年間という長期的な視点では、配当がどれだけの伸び率で成長したかよりも、それがどれだけ手厚くカバーされているかの方が重要です。
- ONEOKの2025会計年度における配当可能キャッシュフローによる配当カバー率は2.25倍、一方のViperは正規化EPSの133%を配当として支払いました。
- 次に注目すべきは、2月に発表されるONEOKの2027年の業績見通しと、Viperが取引完了後の債務返済計画です。
配当株を20年間保有するということは、数回の原油価格暴落や数回の金利サイクルを経てもその配当を信頼することを意味します。ONEOK (OKE)とViper Energy (VNOM)はともにこの秋、パーミアン盆地への投資を深めました。どちらがその信頼に値するか、今が問いかける良い機会です。
ONEOKは10月6日、約44億ドルのキャッシュでBrazos Midstreamのミッドランド盆地資産の買収を完了し、同地域での処理能力を2倍以上に拡大しました。Viperは11月2日、約8億900万ドルのキャッシュと8,200万ドル相当の新株発行による、さらに2件のロイヤルティ取引を発表しました。
では、2046年まで保有するならどちらを選ぶべきでしょうか?
| 指標 | ONEOK (OKE) | Viper Energy (VNOM) |
|---|---|---|
| 四半期配当 | $1.07 | $0.50 (ベース) |
| カバー率、2025会計年度 (各社の指標) | 配当可能キャッシュフローの2.25倍 | 正規化EPSの133% |
| ネット債務/EBITDA (LTM) | 3.68倍 | 1.14倍 |
| 利子カバー率 (LTM) | 3.53倍 | 10.03倍 |
| 予想株価収益率 (NTM) | 15倍 | 14倍 |
出典: TIKRおよび各社の第3四半期決算発表。
退職者向け6%以上の利回りを提供する6つの安全な配当株
現在、年率6%以上の配当を支払う株は100以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、その中で退職者にとって真に安全と言えるのはわずか6銘柄のみであると私たちは考えています。
これらはすべて、新しい投資レポートの一部として無料で入手でき、こちらからアクセスできます。
ONEOKの配当カバー率は2倍以上
ONEOKのビジネスは依然として成長しています。第3四半期の調整後EBITDAは前年同期比6%増の22.4億ドル、NGL原料処理量は6%増加し、2026年の業績見通しを今年3度目となる引き上げを行いました。
1株当たり配当可能キャッシュフローは、2016会計年度の$3.20から2025会計年度には$9.25へとほぼ3倍に増加し、一方で配当金は$2.46から$4.12へと上昇しました。
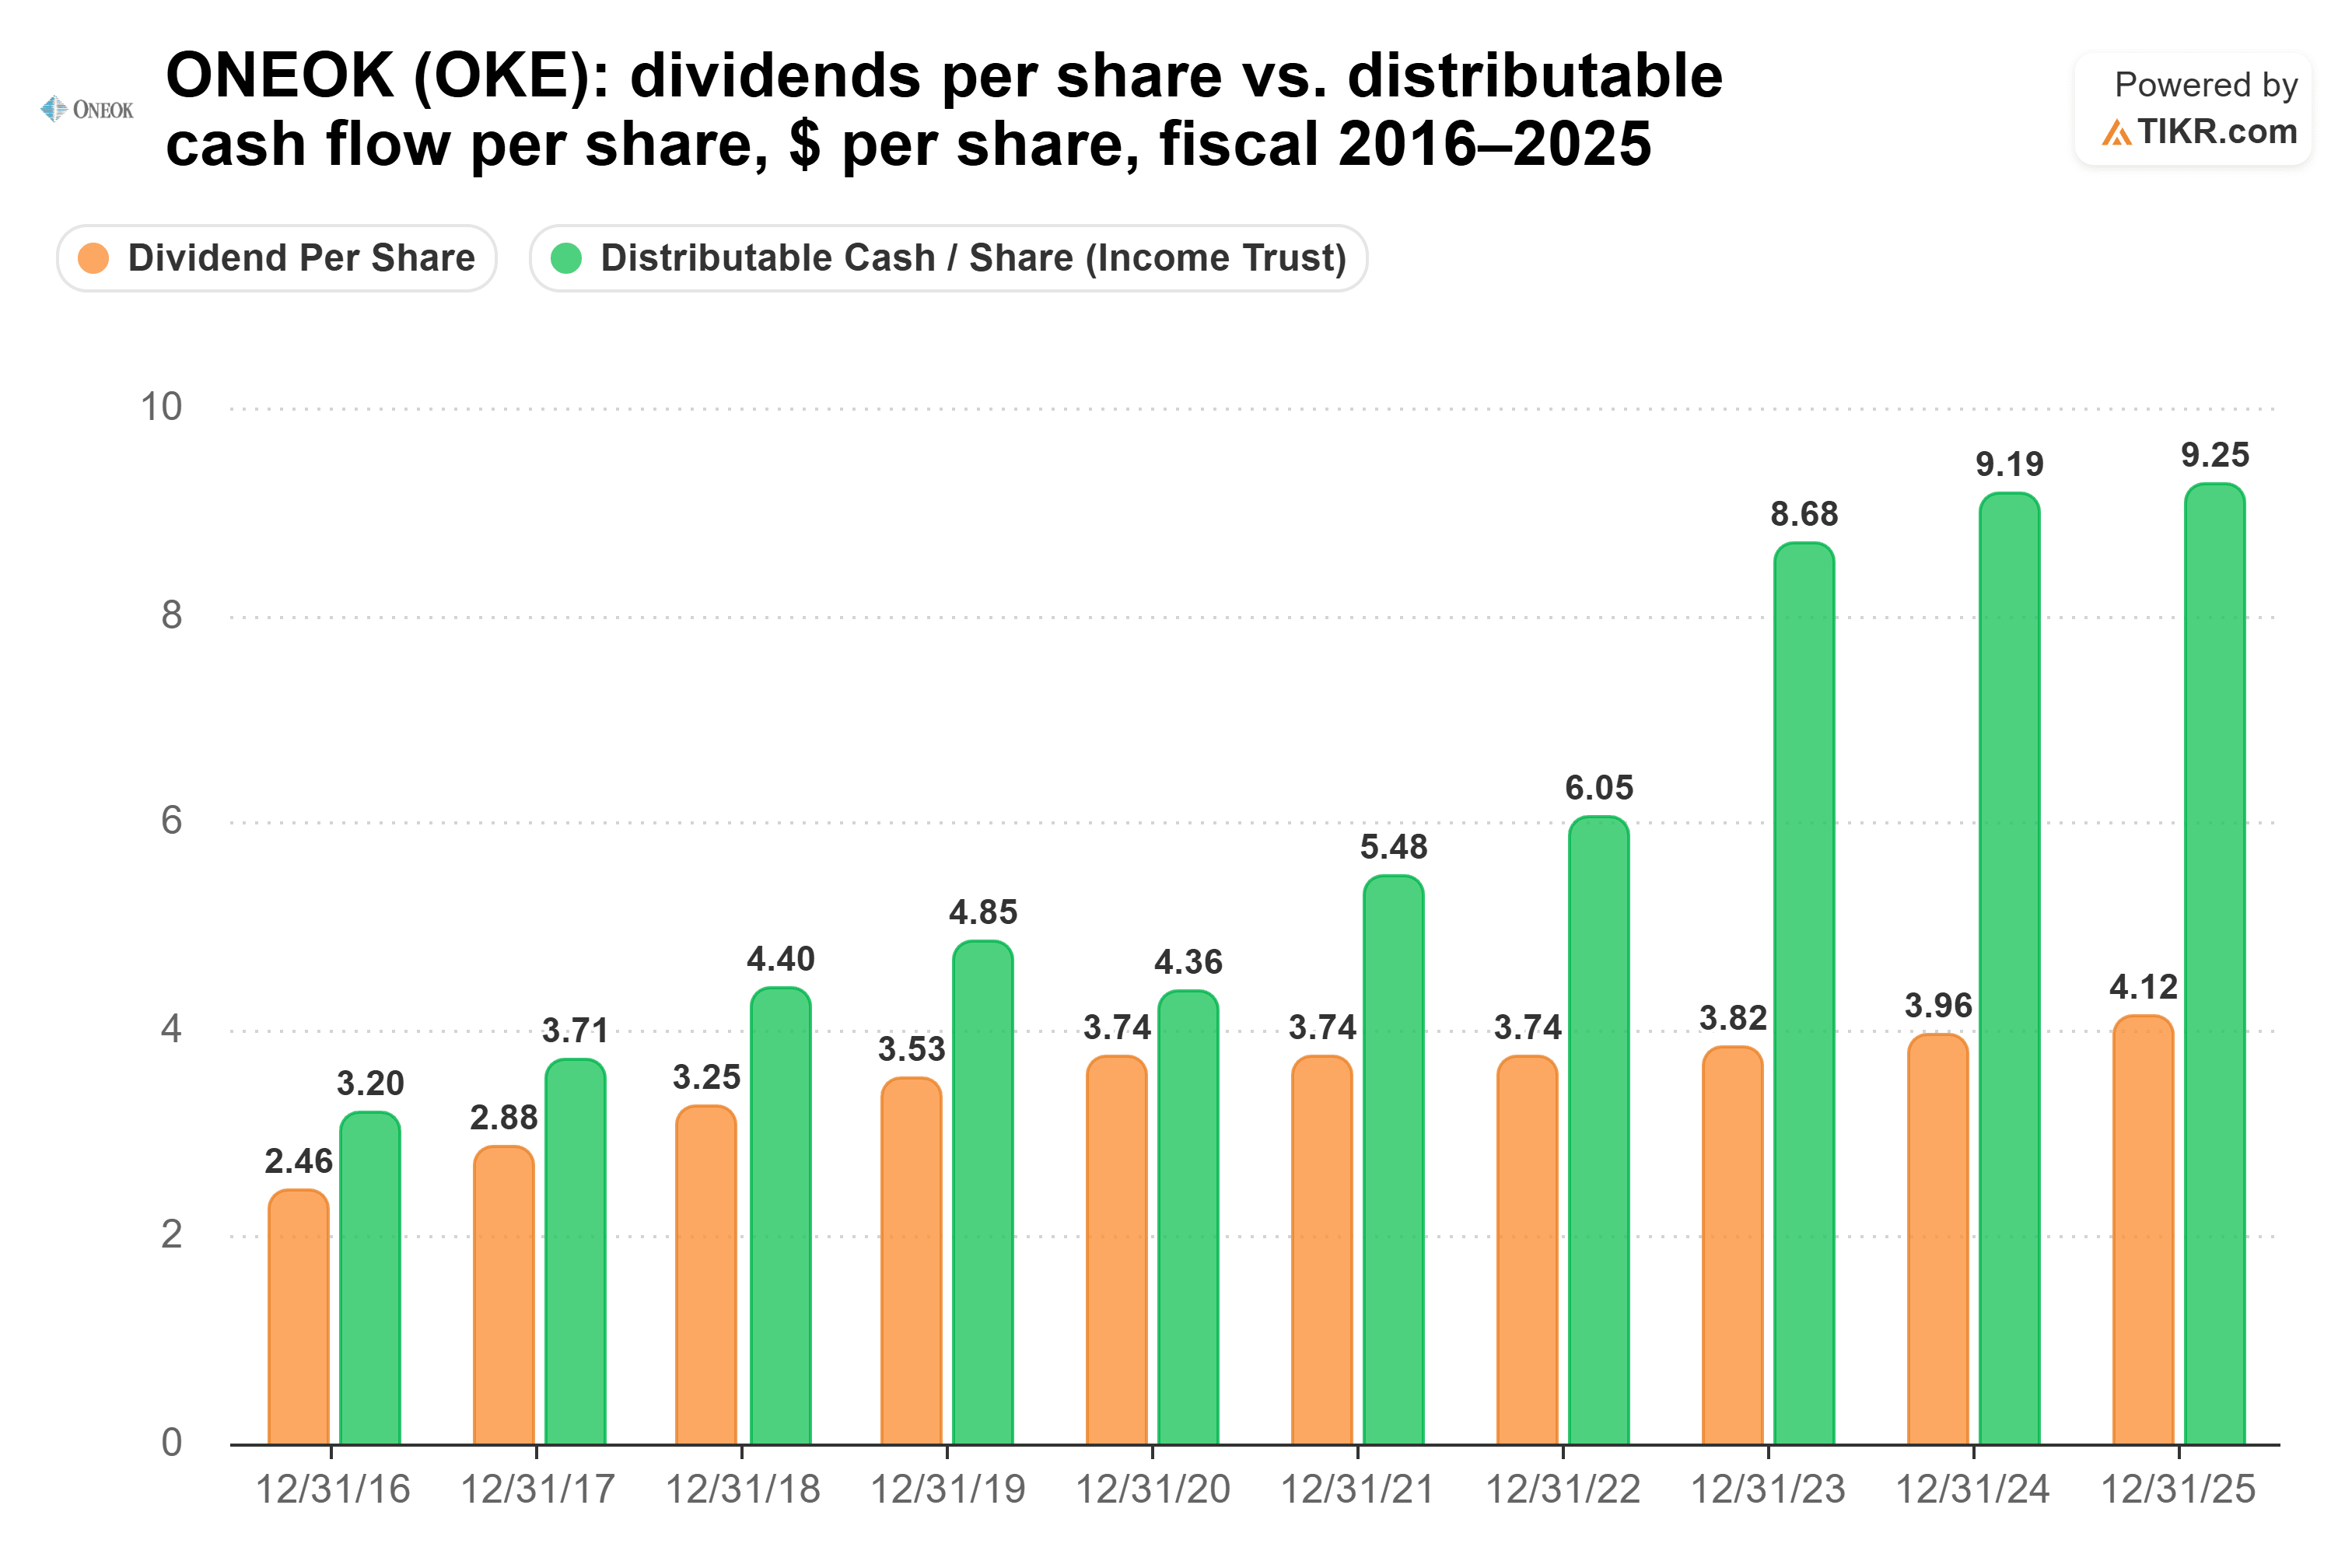
これは2025会計年度において手厚い2.25倍のカバー率となり、2016会計年度の1.30倍から上昇しています。
ただし、成長は鈍化しています。配当金は2015会計年度から2025会計年度まで年率5.4%で増加しましたが、2020会計年度から2025会計年度までの年率はわずか2.0%でした。ONEOKはBrazos取引について「ONEOKの株主還元(潜在的な配当増額や自社株買いを含む)を加速させる柔軟性を高める」と述べており、それを実行するだけのカバー率を有しています。
主なリスクは債務です。直近12か月のネット債務はEBITDAの3.68倍であり、CFOのWalter Hulse氏は第3四半期決算説明会で「当社は現在、3.5倍を目標レバレッジレンジの上限と見なしている」と述べました。ONEOKは9月に約55億ドルの債務元本を返済しました。
Viperは昨年度、稼いだ額以上の配当を支払った
Viperのバランスシートはずっと健全です:ネット債務はEBITDAの1.14倍であり、ONEOKの3.68倍と比較して低水準です。原油生産量は第3四半期に1日平均69,076バレルを記録し、第2四半期の65,077バレルから増加しました。
8月、Viperはベース配当を32%増額して年額$2.00とし、経営陣はその決算説明会で「ベース配当は神聖不可侵であり、時間をかけてこのベース配当を着実に成長させることを優先することを約束する」と述べました。
しかし、利益が常に追いついているわけではありません。正規化EPSは2024会計年度の$3.55から2025会計年度には$1.66に減少しましたが、Viperは1株当たり$2.20を配当として支払いました。
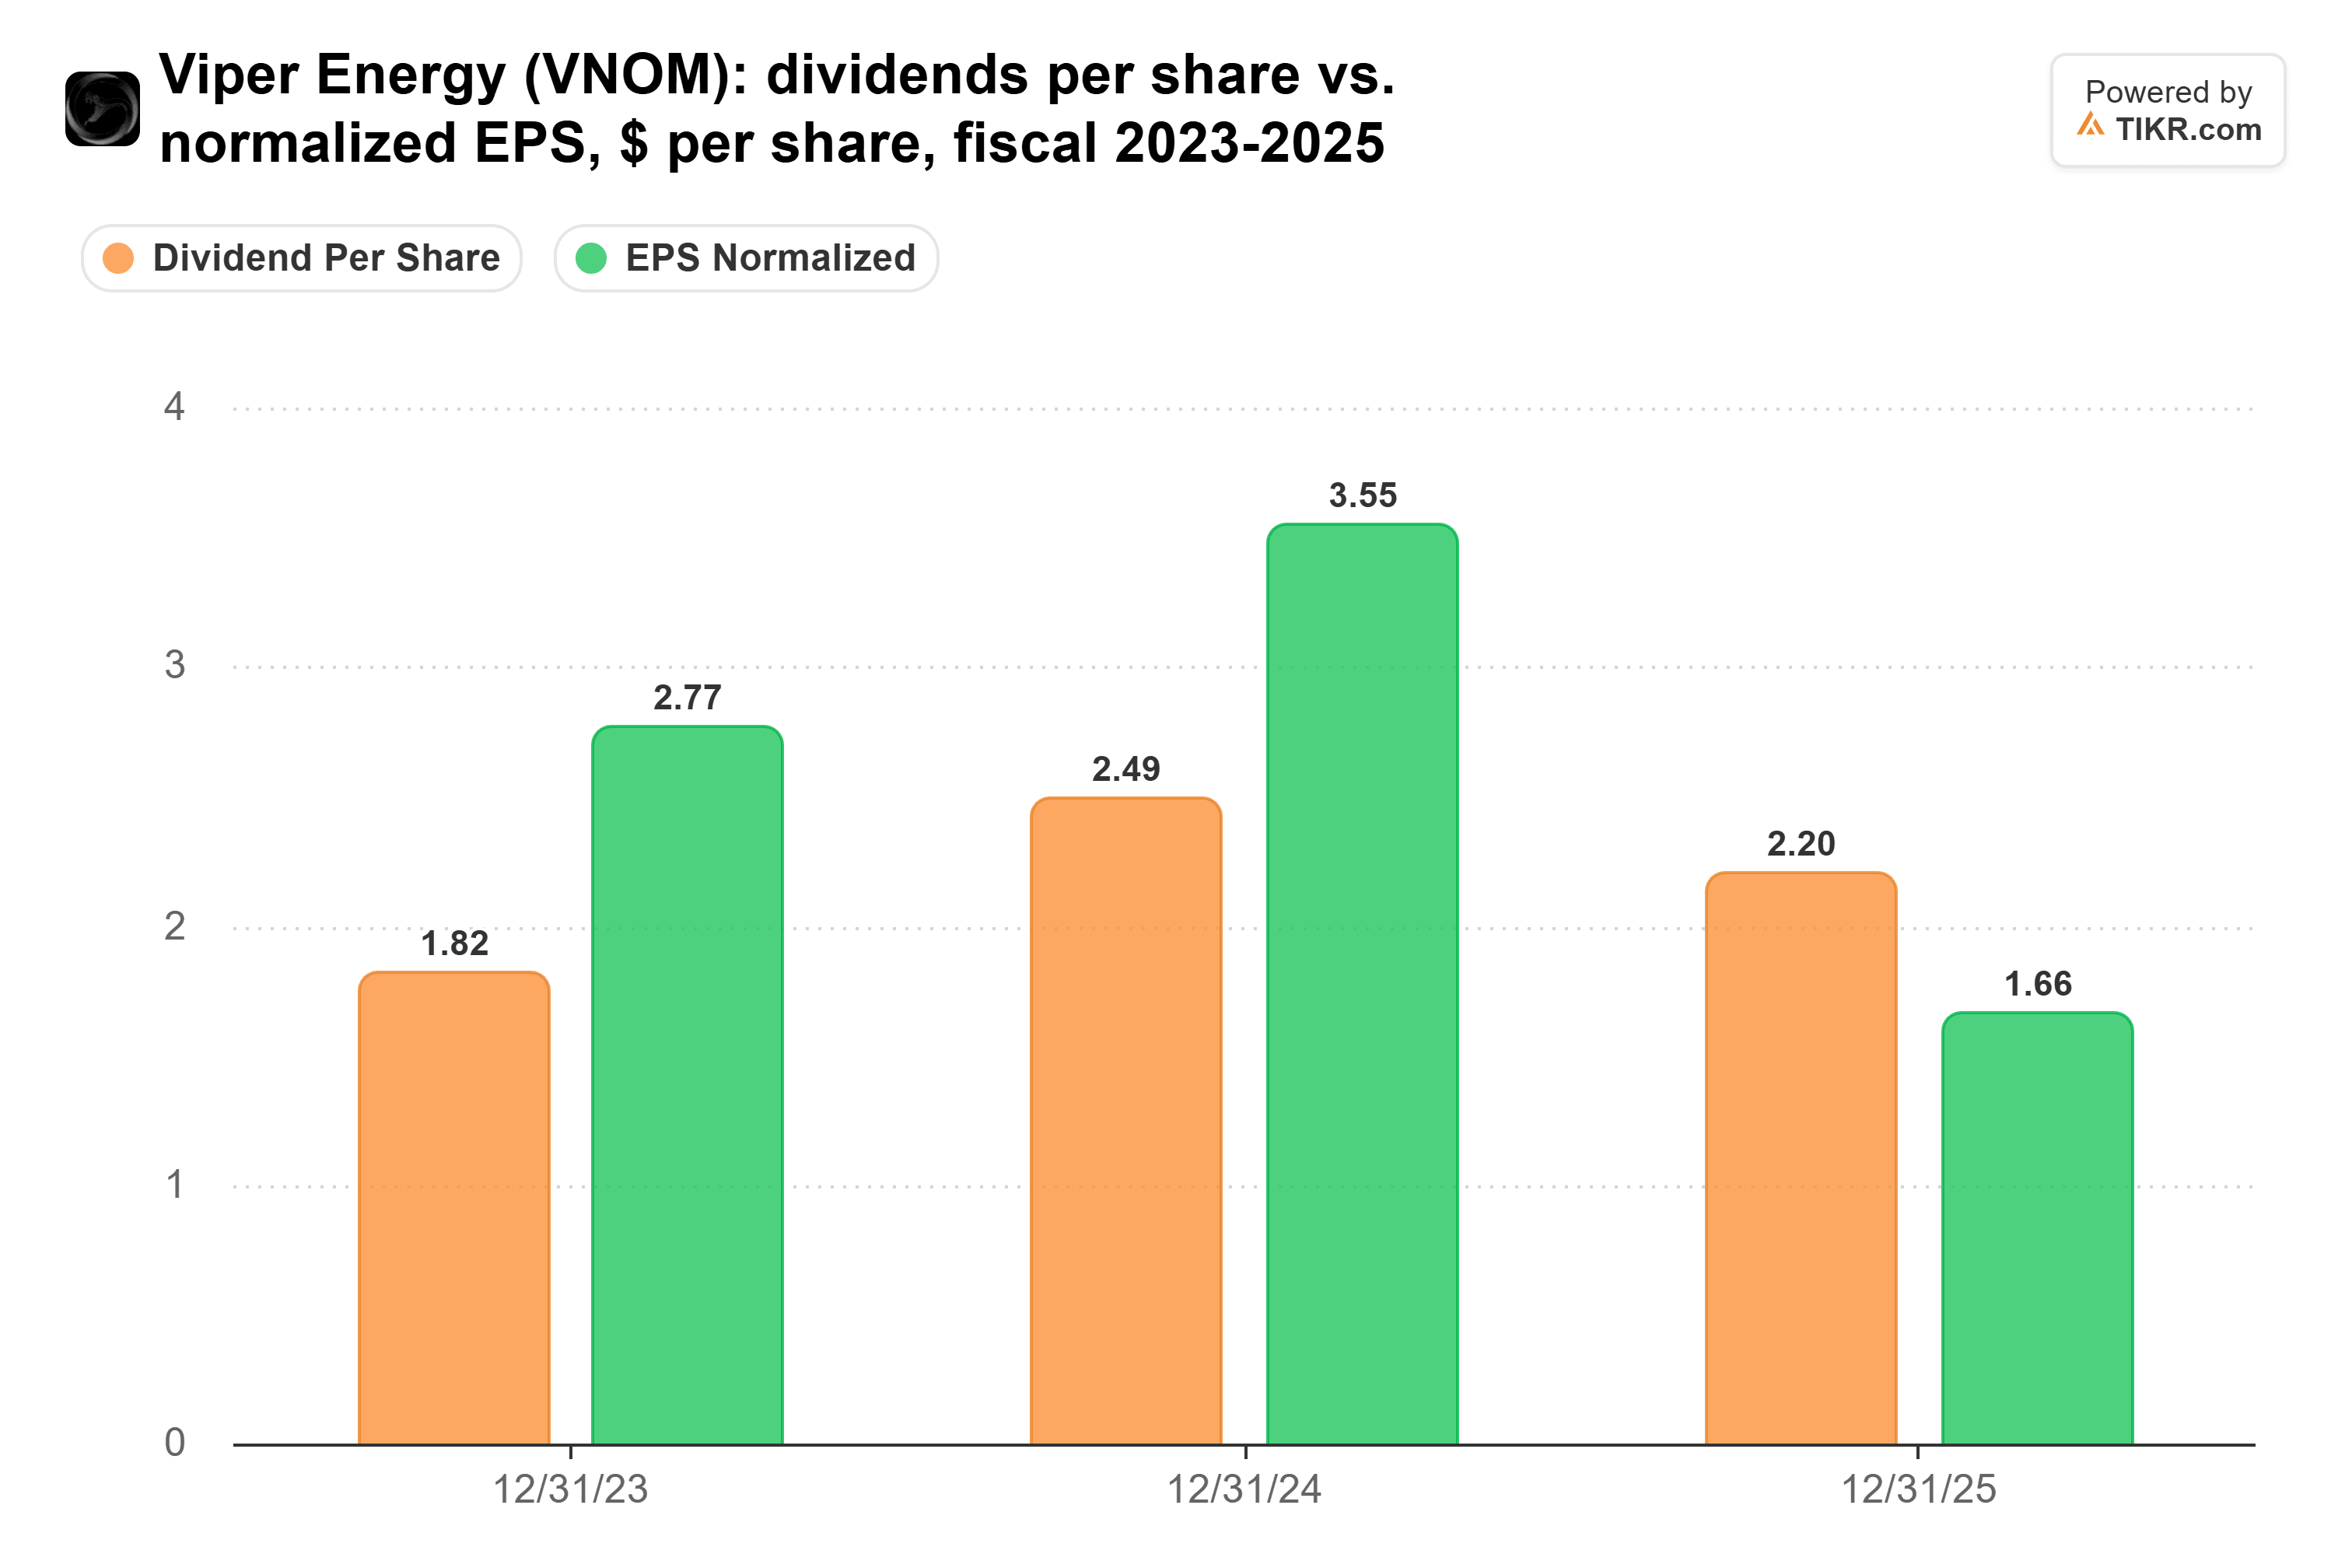
これは2025会計年度においてリスクの高い133%の配当性向であり、その前の2年間の66%および70%という余裕のある水準から悪化しています。
11月5日、Viperの筆頭株主であるDiamondback Energyは、受け取る配当金をViperの追加株式に再投資することを選択し、これは信頼の投票と言えます。CEOのKaes Van't Hof氏は第3四半期決算説明会で次のように述べました:「私たちは、成長するか滅びるかのようなビジネスにいるわけですよね?そして、もしすべてのフリーキャッシュフローが四半期ごとに流出してしまうなら、それは成長の機会を制限することになります」。総債務は2025年末時点の21.9億ドルから9月30日時点で24億ドルに増加しました。
では、どちらの配当が勝つのか?
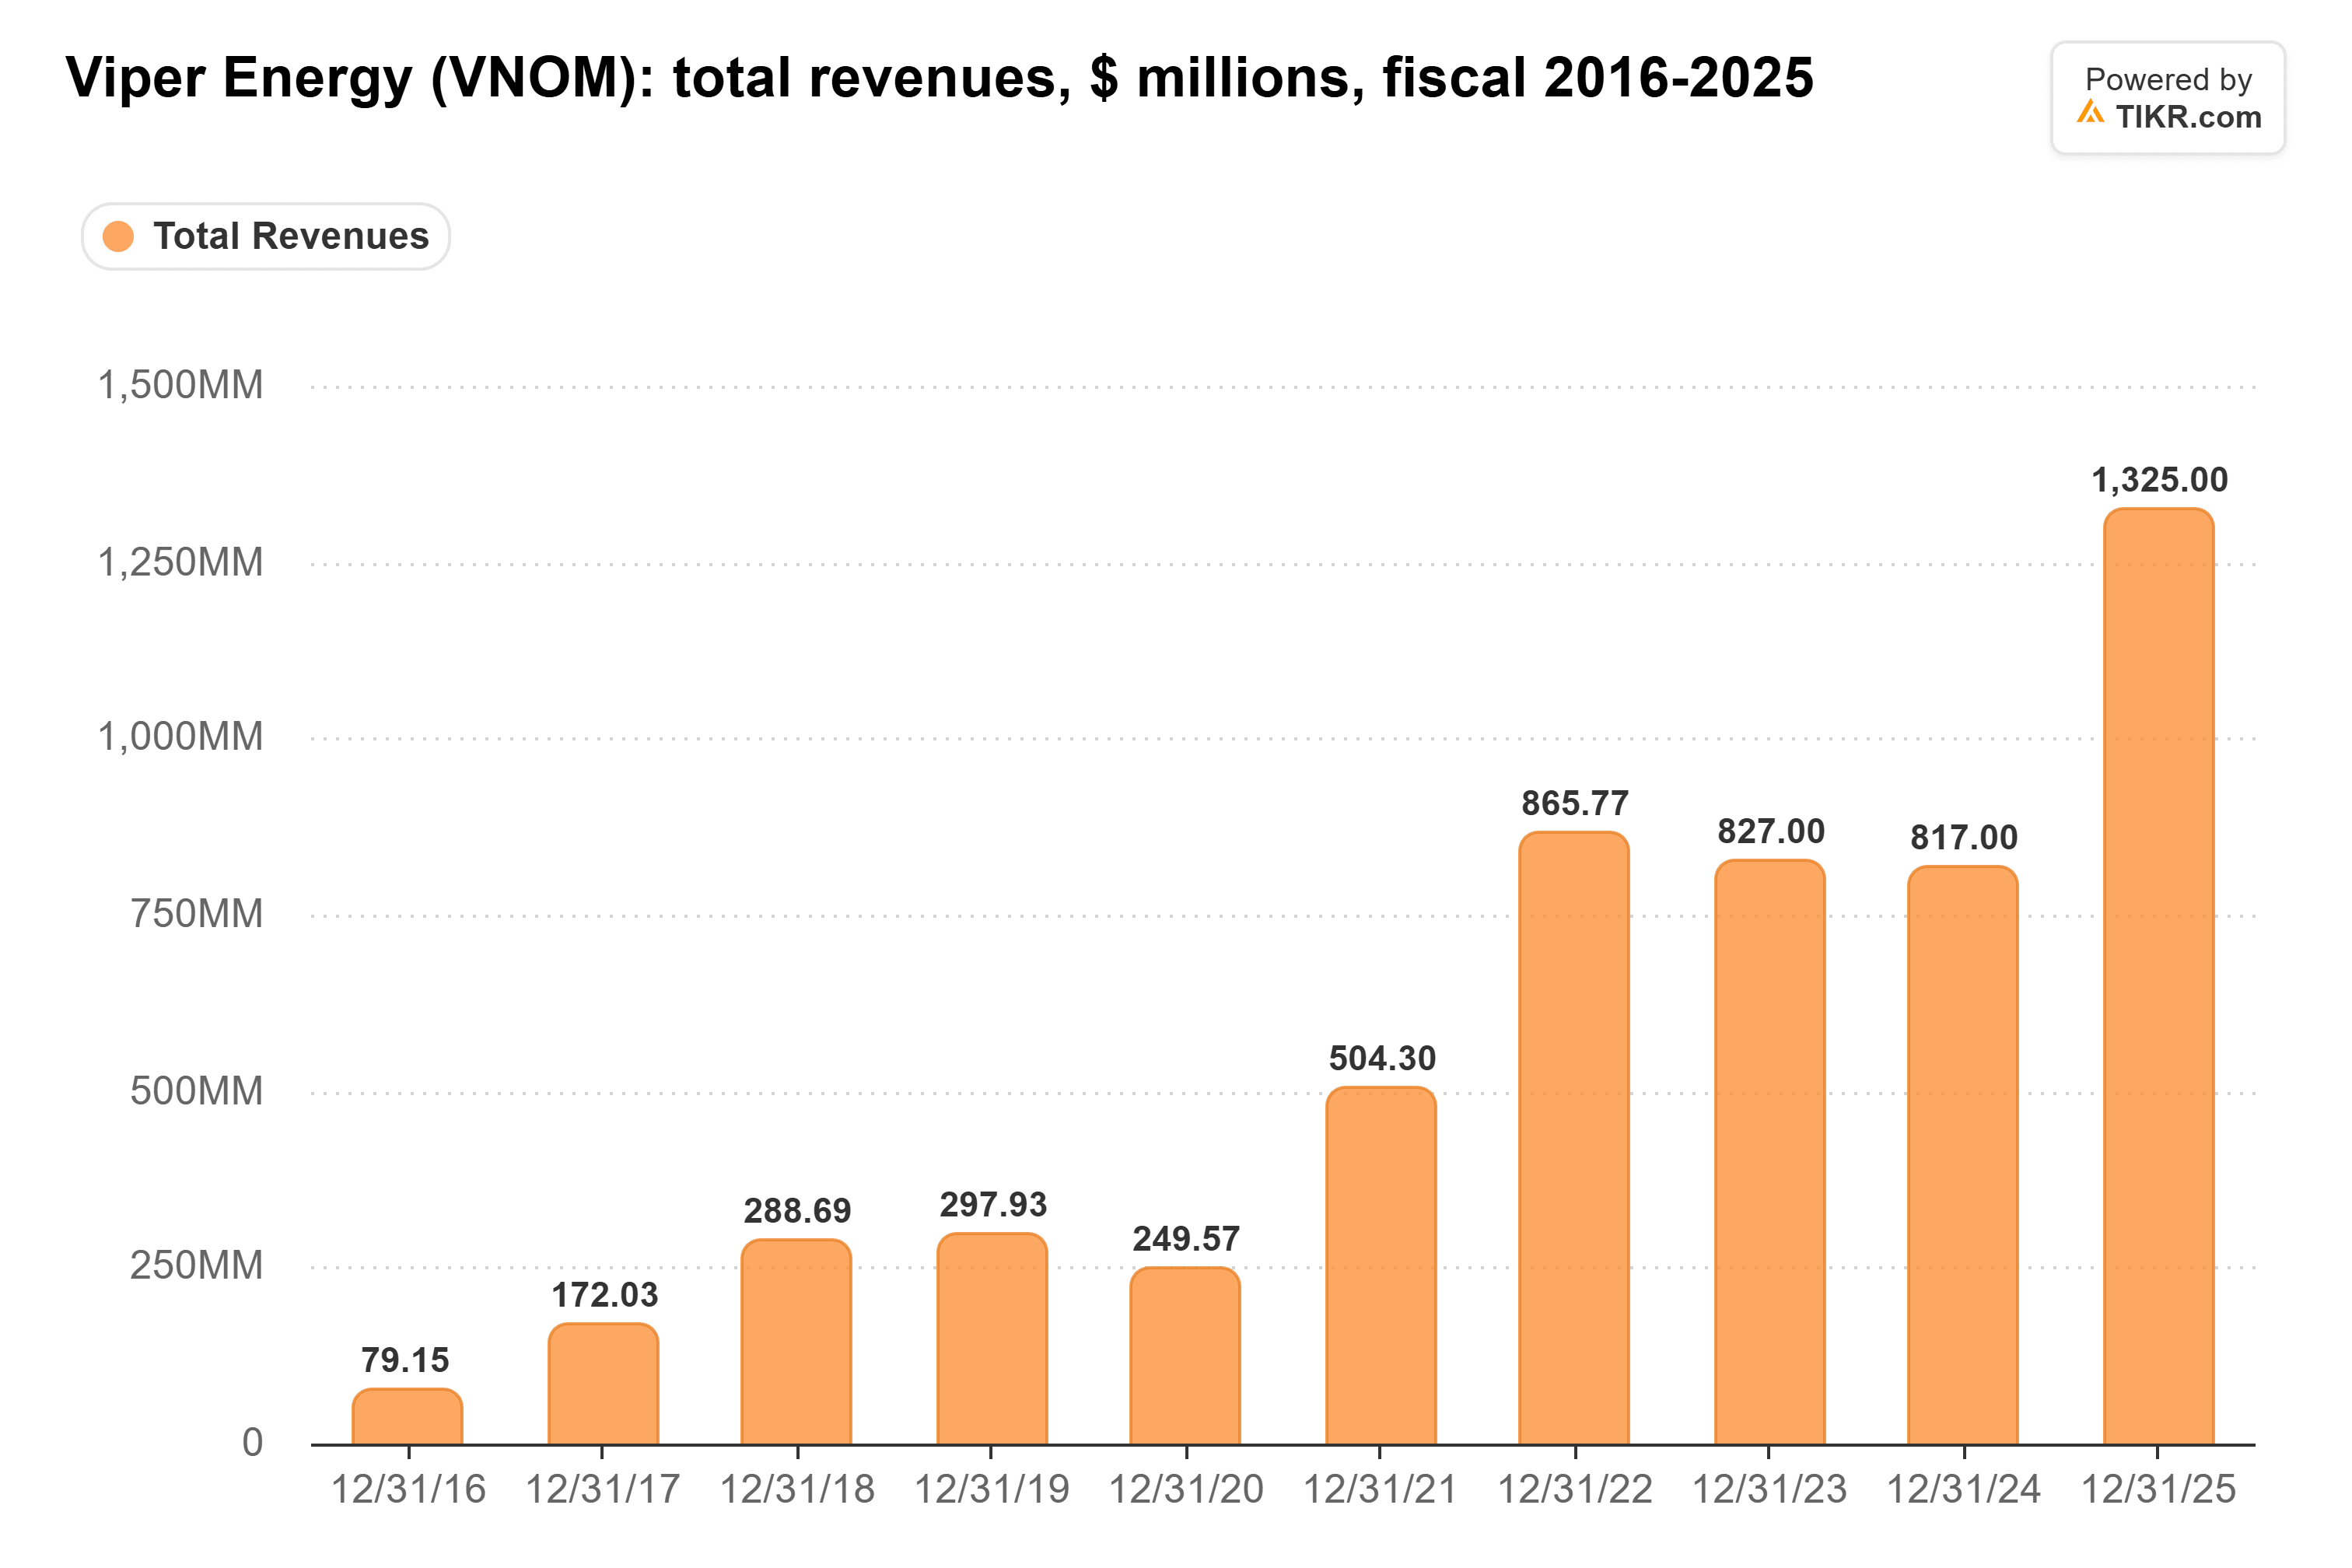
今後20年間を考えるなら、私はONEOKを保有します。Viper自身のリスクリストの冒頭には原油、天然ガス、NGL価格が挙げられており、その収益は年によって大きく変動しています。2019会計年度の2億9800万ドルから2020会計年度には2億5000万ドルに減少し、2022会計年度には8億6600万ドルに達した後、2024会計年度には8億1700万ドルに後退し、2025会計年度には13.3億ドルに跳ね上がりました。
ONEOKのキャッシュフローは、増加する配当金をほぼ毎年、より広いマージンでカバーしてきました。ONEOKの5.0%の利回りでは、1万ドルの投資で現在年間500ドルの配当を受け取れます。過去5年間の年率2.0%の増加率を維持した場合、20年目には約722ドルとなり、当初の1万ドル投資に対する利回りは7.2%になります。
これは、Viperの配当が危険にさらされているという意味ではありません。同社はより健全なバランスシートを持ち、生産は成長しており、最大の株主は再投資を行っています。しかし、20年という長期的な視点では、昨年度の利益を上回った配当よりも、2倍以上カバーされている配当を頼りにしたいと思います。
もちろん、ONEOKは10月に配当を据え置き、2027年の業績見通しは2月の第4四半期決算発表まで示しません。もしその決算報告が増配の余地を残さない場合、Viperの成長するベース配当の方がはるかに魅力的に見え始めるでしょう。
ONEOKは忘れて:今すぐ買える6つの安全な6%以上の高配当利回り株
配当は莫大な富への鍵を握ることがあります。しかし、それは正しい銘柄を買った場合に限ります。
正しい高配当利回り株を選ぶことは、夢のような退職生活と…次の社会保障給付金の入金を毎月待ちわびる生活との違いになり得ます。
私たちは、すべての退職者が今すぐ知っておくべき6%以上の利回りを提供する6銘柄を特定しました。(そしてONEOKはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!