主なポイント
- Consolidated Edisonの配当利回りは3.1%、Entergyは2.4%で、両社とも2026年に配当を増額しました:Con Edisonは4.4%、Entergyは6%の増額です。
- 両社とも正規化後の利益の約60%を配当として支払っており、アナリストは2026年度にその割合が両社ともわずかに低下すると予想しています。
- 2020年度から2025年度にかけて、Entergyの配当は年間5.5%で成長したのに対し、Con Edisonは2.1%でした。データセンター需要がEntergyの売上を押し上げています。
- Entergyはより多くの負債を抱えていますが、Con Edisonは52年連続で配当を増額しています。
Consolidated Edison (ED)とEntergy (ETR)は、2026年に株主への配当を増額しました。Con Edisonの4.4%増額は、同社が言うところの「52年連続の配当増額」となります。
そして10月30日、Entergyは四半期配当を6%増額し、1株あたり$0.68としました。両社は利益の配分率が似ており、どちらのビジネスも成長しています。では、今後20年間、どちらか一方しか保有できないとしたら、どちらの配当にお金を投じるべきでしょうか?
| 指標 | Consolidated Edison (ED) | Entergy (ETR) |
|---|---|---|
| 配当利回り | 3.1% | 2.4% |
| 年間配当 | $3.55 | $2.72 |
| 配当成長率(2020年度-2025年度) | 年間2.1% | 年間5.5% |
| 正規化EPSに対する配当性向(2025年度) | 60% | 62% |
| 正規化EPSに対する配当性向(2026年度コンセンサス) | 58% | 59% |
| ネット負債/EBITDA(LTM) | 4.37倍 | 5.11倍 |
| インタレスト・カバレッジ(LTM) | 3.02倍 | 2.08倍 |
出典:TIKRおよびStockAnalysis、本日の価格時点。
退職者に6%以上の利回りを提供する6つの安全な高配当株
現在、年間6%以上の配当を支払う株は100以上あります。
しかし、TIKRの独自データを活用した広範な投資レビューの結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄であると私たちは確信するに至りました。
これらはすべて、私たちの新しい投資レポートの一部として無料で入手でき、こちらからアクセスできます。
Con Edison、増額を継続
Con Edisonは2026年第3四半期に1株あたり$2.07の利益を計上し、前年同期の$1.91から増加しました。ニューヨークの電化が成長の背景にあります:新築建物の電力需要申請は20%から25%増加しており、規制対象の投資ベースは過去5年間で年率8.7%の複利で成長しています。
規制事業体である電力会社は、そのような建設資金を新たな負債と株式で調達するため、両社は正規化後の利益の配分率で評価されます。Con Edisonは2025年度に60%を配当として支払い、コンセンサスでは2026年度に58%と余裕のある水準が予想されています。同社の利益は配当よりも速く成長してきました:
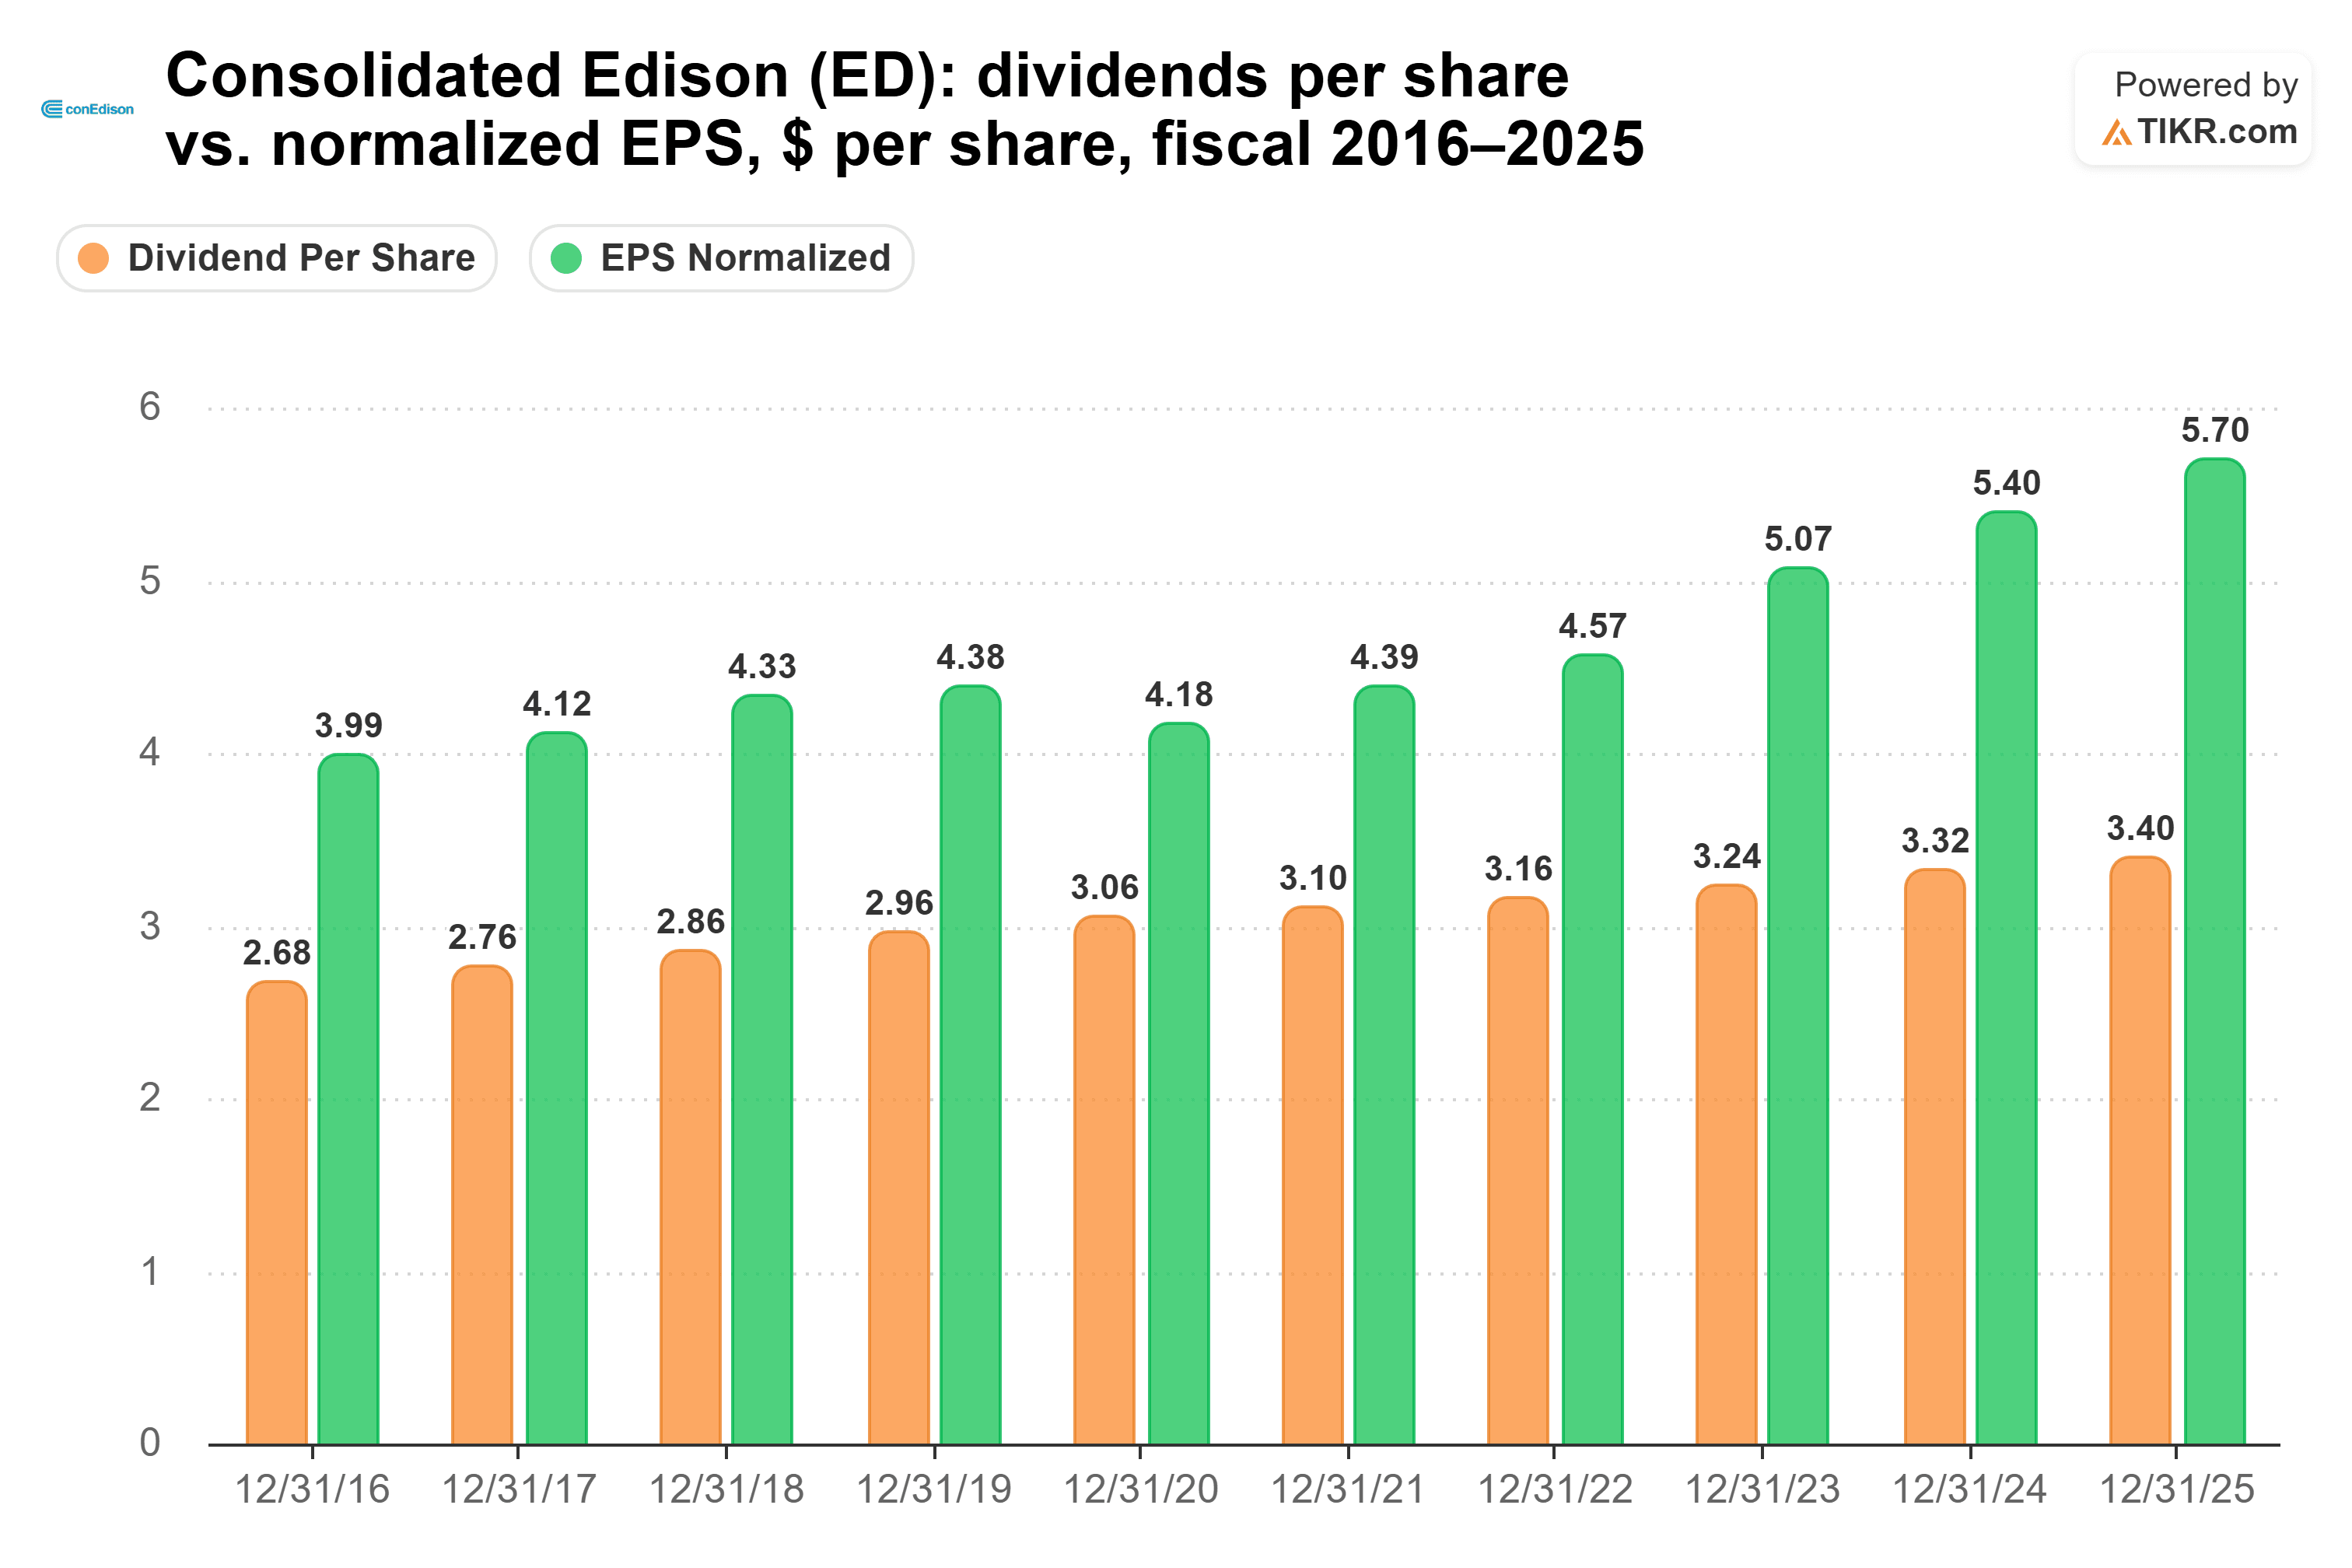
このより速い利益成長により、配当性向は2020年度の73%から2025年度の60%に低下し、今年のような増額の余地を残しています。
リスクは規制環境にあります。Con Edisonは、クイーンズの顧客における10年にわたる請求ミスや、偽造されたガス安全検査に関する刑事事件で新たな審査に直面しており、後者は同社に6,000万ドル以上の費用を負担させたと報じられています。
Entergy、データセンター需要の波に乗る
Con Edisonの成長が電化に由来するのに対し、Entergyの成長はデータセンターと重工業に由来します。同社の小売電力販売量は2026年第3四半期に前年同期比7.4%増加し、データセンターおよび一次金属顧客への販売増が寄与しました。調整後EPSは$1.53から$1.98に上昇しました。11月2日、同社は2026年度の業績見通しを1株あたり$4.35-$4.45に絞り込みました。また、2027年から2030年までの資本計画に約15億ドルを追加しました。
Entergyは2025年度に正規化後の利益の62%を配当として支払いました。コンセンサスでは、17人のアナリストが同社の業績見通しの範囲内である$4.40のEPSを予想しており、2026年度の配当性向は59%とされています。Entergyは厳しい2019年度を通じて配当増額を続けました:
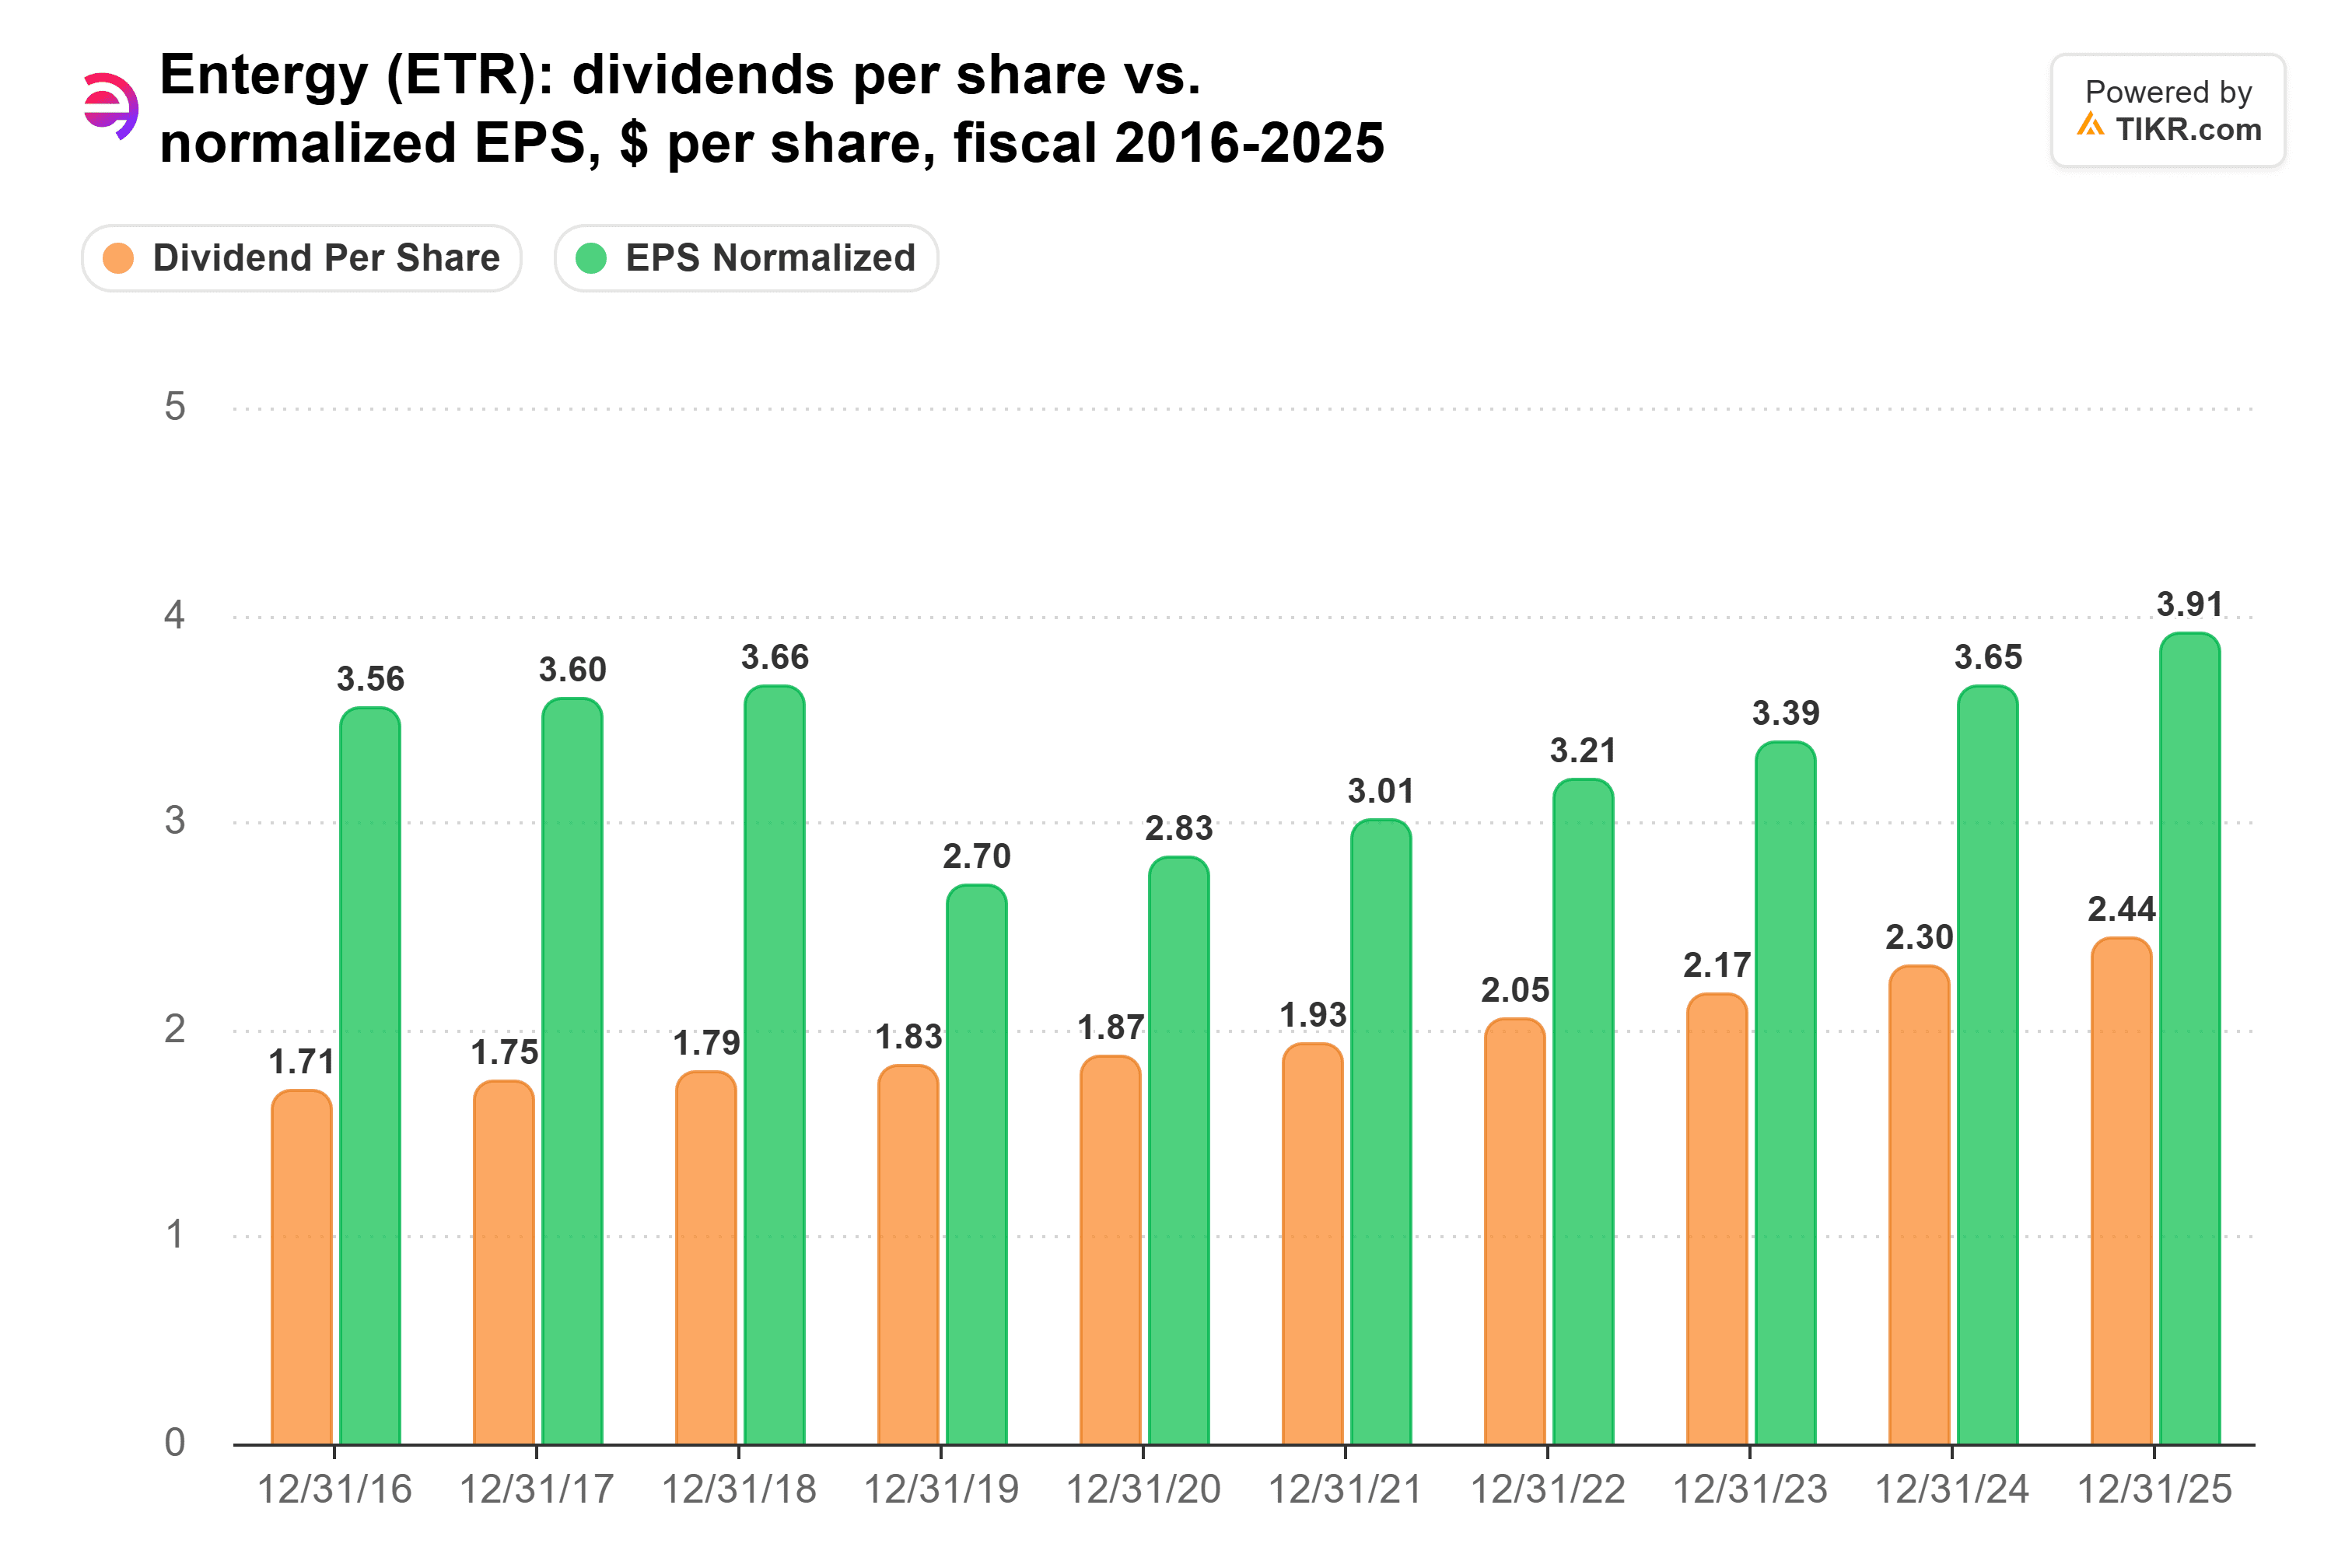
正規化EPSはその年に$3.65から$2.70に下落し、配当性向は68%に押し上げられました。それ以降、62%に緩和されています。
問題は負債です。Entergyのネット負債対EBITDA比率は5.11倍で、Con Edisonの4.37倍よりも重い負荷となっており、EBITによる利子カバレッジも2.08倍と薄くなっています。CFOのKimberly Fontan氏は第3四半期決算説明会で、「我々は大きな価格リスクを取り除き、資本調達には十分な時間がある」と述べました。
では、どちらの配当が勝つのか?
今後20年間の私の配当資金はEntergyに投じます。20年という期間では、配当はそれを支える利益と同じ速さでしか成長できず、アナリストはEntergyの利益が上昇し続けると予想しています:
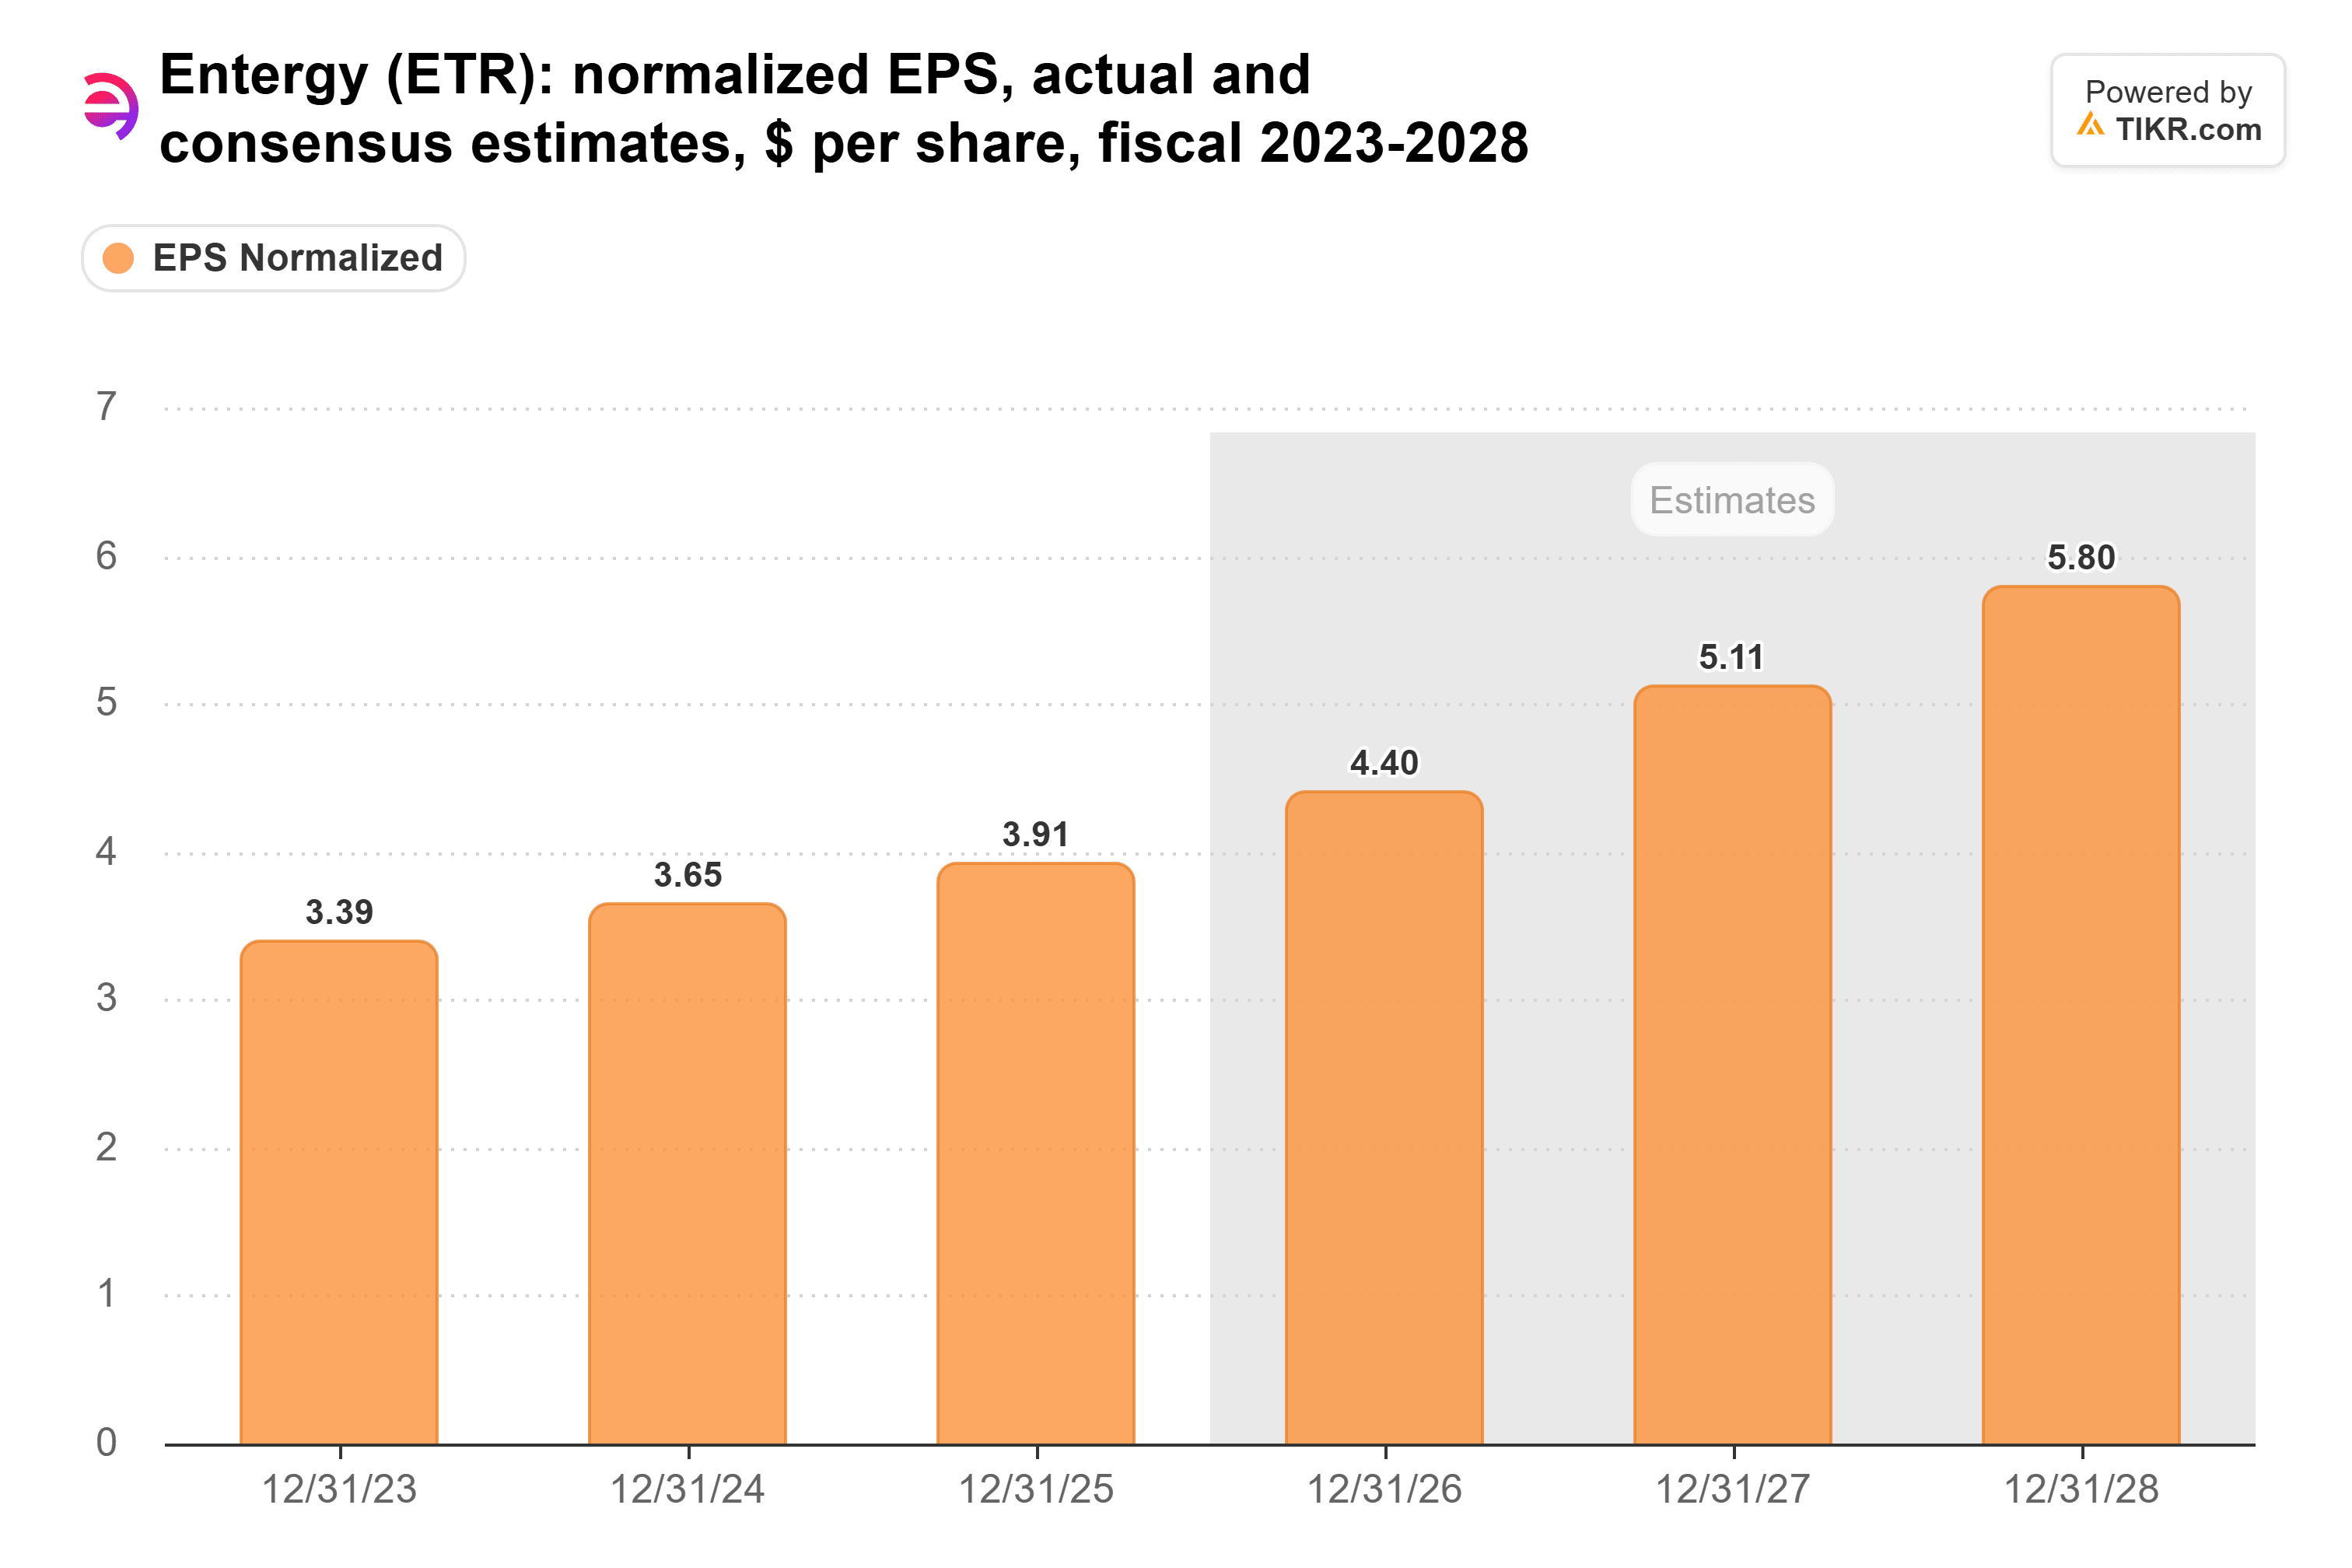
コンセンサスでは、正規化EPSが2025年度の$3.91から2028年度には$5.80に上昇すると予想されています。経営陣は、2026年以降も8%を超える利益成長軌道を支える強い販売成長を期待しています。これにより、Entergyは5年間の成長率5.5%に近い水準で配当成長を続ける余地があります。
そのペースでは、Entergyに$10,000投資すると、今年は$240の配当を受け取り、20年目には約$660となり、当初の$10,000に対する利回りは6.6%になります。同じ$10,000をCon Edisonに投資すると、現在$310の配当を受け取り、2.1%の成長率で20年目には約$463となり、利回りは4.6%です。Entergyの収入は2034年頃にCon Edisonのそれを上回ります。20年間全体では、Entergyは約$8,338を支払い、Con Edisonの$7,630よりも約$707多くなります。
これは、Con Edisonの配当が危険にさらされていると言うわけではありません。52年連続の増額、より軽い負債、そして今日より大きな配当は、優れたインカム株であることを示しています。しかし、20年という期間では、より速く成長する利益を背景に持つ配当を保有したいと思います。
もちろん、Con Edisonの今年の4.4%増額は、5年間のペースの2倍以上でした。もしそのペースで増額を続ければ、Entergyの収入面でのリードは大幅に縮小します。
Entergyは忘れて:今すぐ買える6つの安全な6%以上利回りの配当
配当は莫大な富への鍵を握ることがあります。ただし、正しいものを買った場合に限ります。
適切な高配当株を選ぶことは、夢のような退職生活と…毎月ぎりぎりの生活を送りながら次の社会保障給付金の入金を待つこととの違いになり得ます。
私たちは、すべての退職者が今すぐ知っておくべき6%以上の利回りを提供する6銘柄を特定しました。(そしてEntergyはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご愛読ありがとうございます。幸運な投資を!