

主なポイント
- Lucidの第3四半期の売上高は4%増の3億5030万ドルとなり、コンセンサス予想の4億700万ドルを下回った。一方、PIFは17億5000万ドルを同社のローンに追加した。
- フリーキャッシュフローの流出額は第2四半期比30%減の10億4000万ドルとなり、Lucidは14億ドルの節約目標のうち8億ドルを達成した。
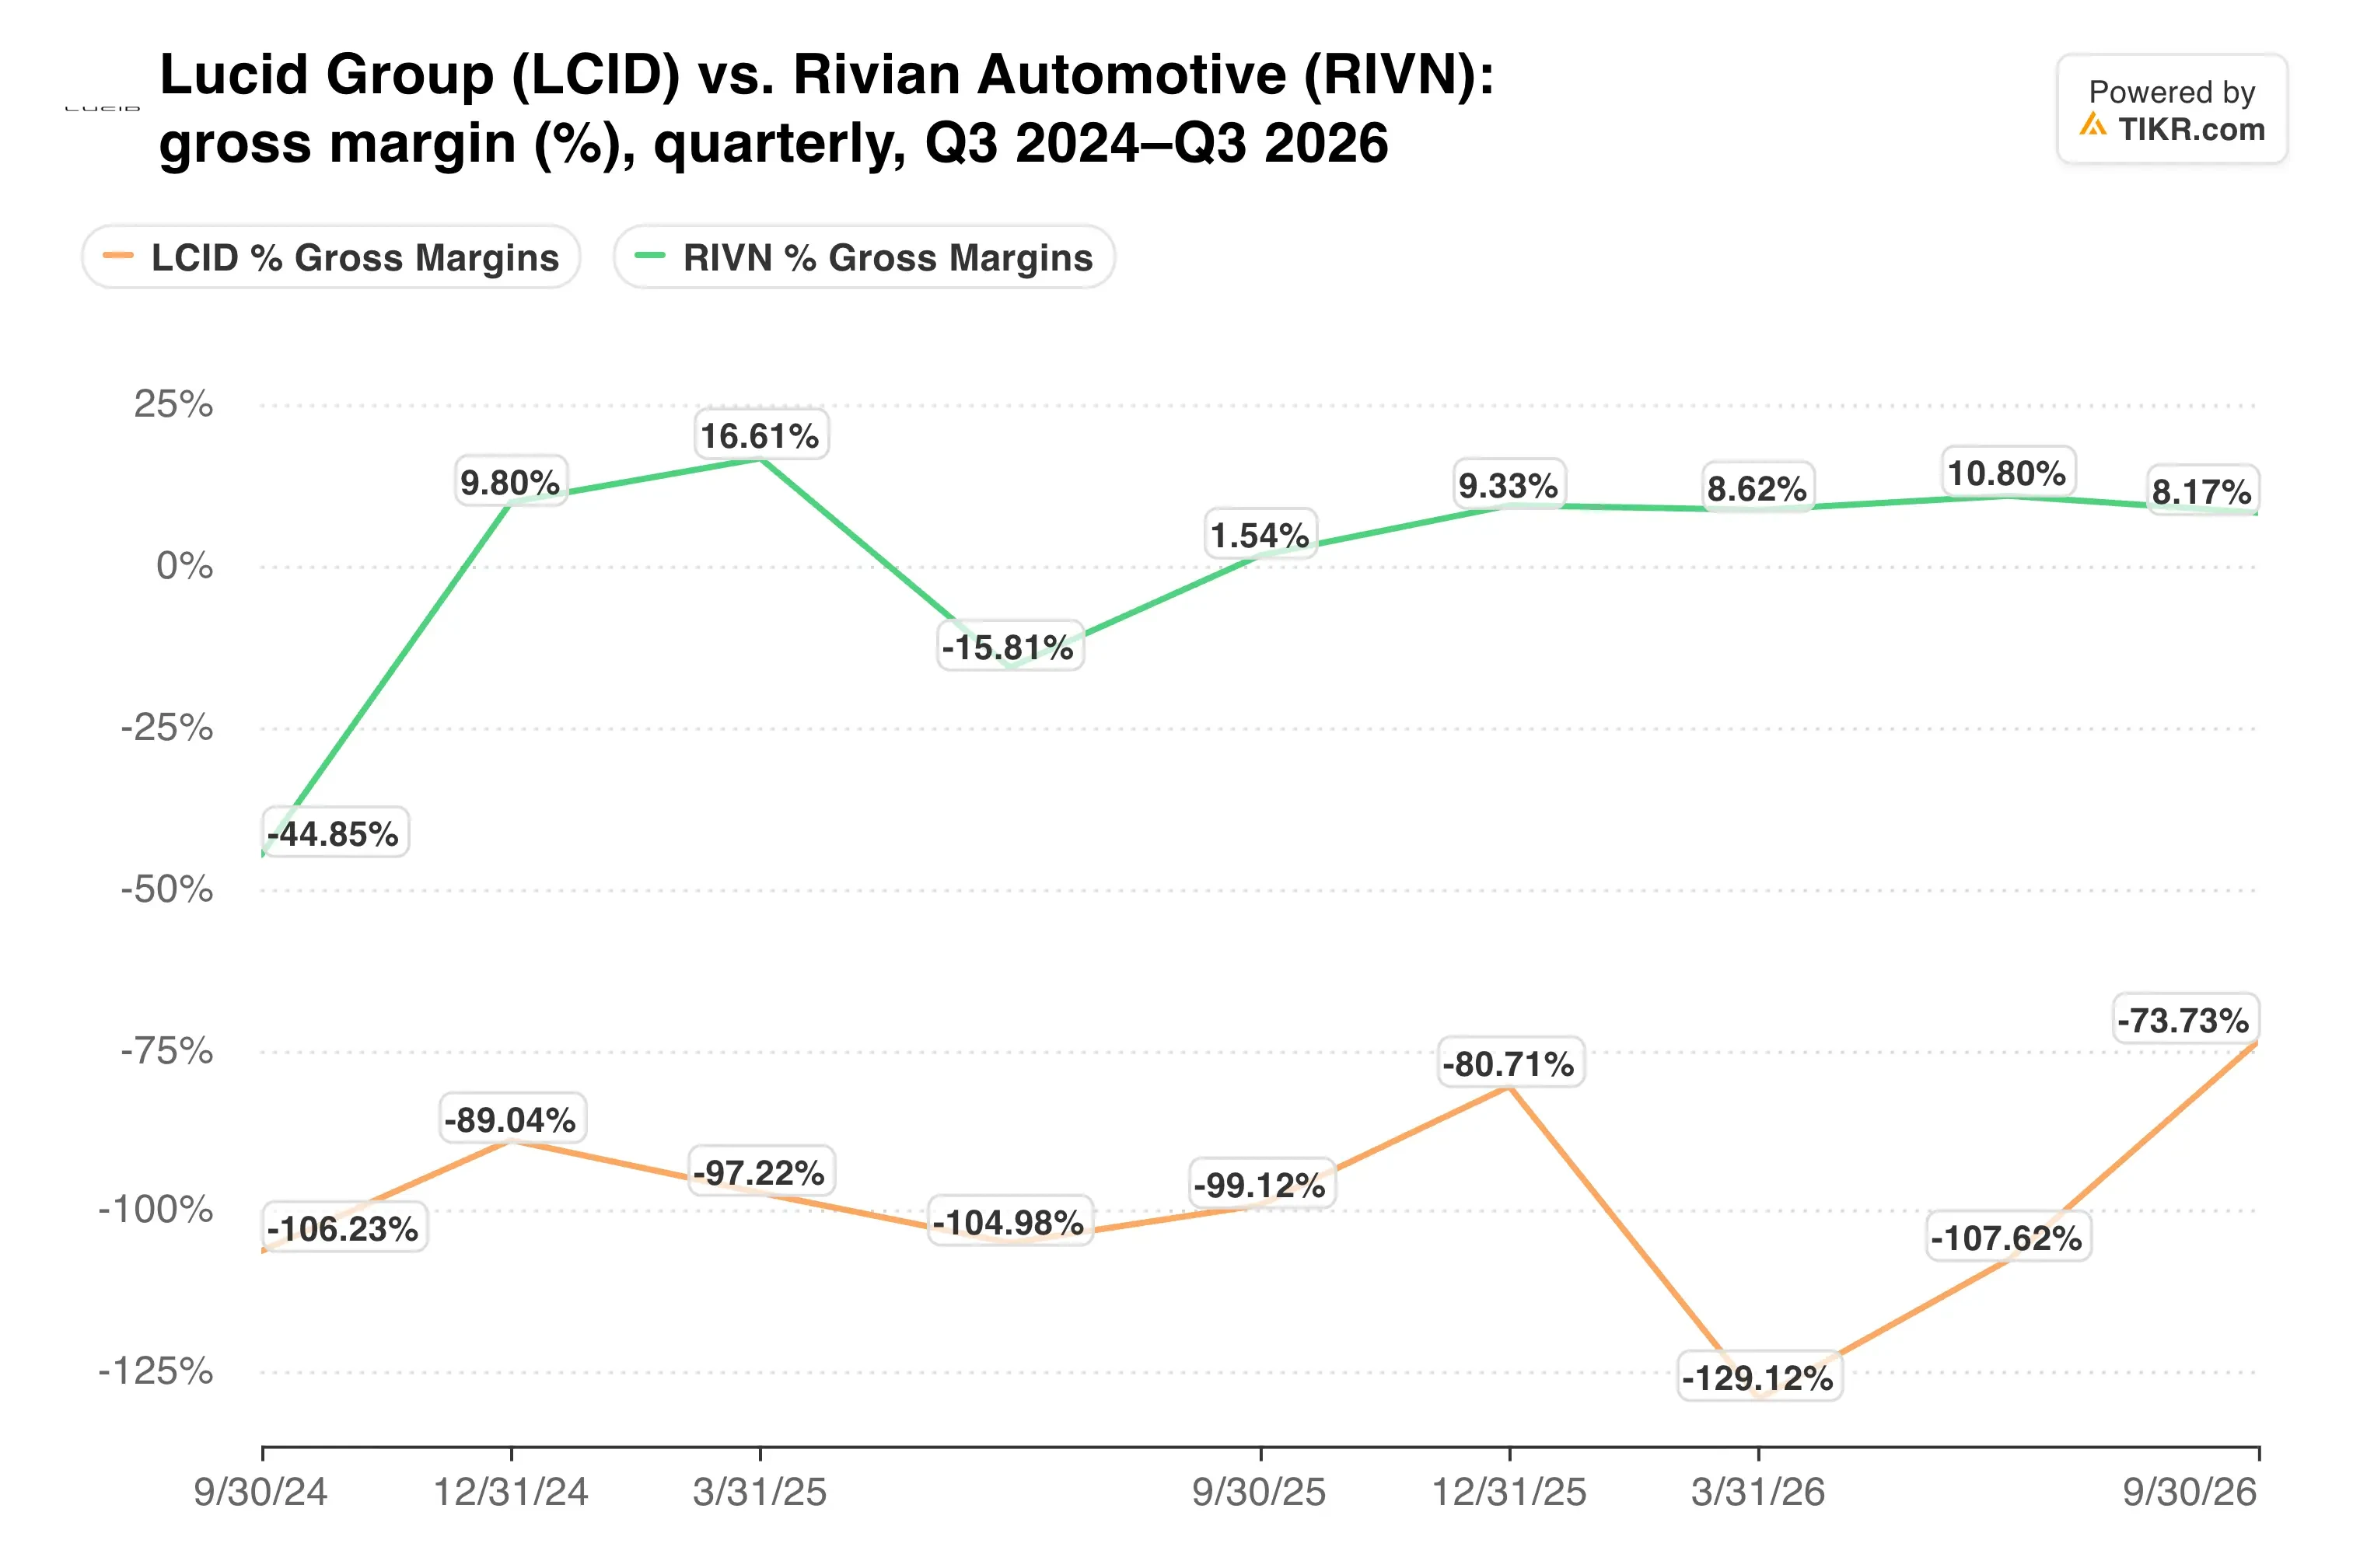
- Lucidの粗利益率はマイナス73.7%だったが、Rivianの粗利益率はすでにプラスに転じている。また、PIFの新規債務と優先株は普通株主に優先する。
- Lucidは2027年の業績見通しと中期計画を来年初頭に発表する予定で、Midsizeの詳細発表・生産開始時期は2027年第1四半期に予定されている。
Lucid Group (LCID) は、さらに1年の猶予を手に入れた。同社の筆頭株主であるサウジアラビアのPublic Investment Fund (PIF) は、11月9日に発表された第3四半期決算と合わせて、Lucidの遅延引き出し型長期ローンに17億5000万ドルを追加した。
四半期の業績自体は失望を招いた。売上高は4%増の3億5030万ドルとなったが、LSEGのコンセンサス予想である4億700万ドルを下回り、株価は時間外取引で約5%下落した。
競合他社の状況は、Lucidがいかに遅れを取っているかを示している。Rivian Automotive (RIVN) は第3四半期の売上高を38%増の21億6000万ドルに伸ばし、粗利益率は8%を記録した。Uber (UBER) は現在、Lucidに5億ドルを投資しており、5月にはRivianにも3億ドルを投資している。
Lucidは、現在の流動性は2027年第4四半期まで持つとしている。より難しい問題は、その残りのキャッシュ期間を誰が最終的に支払うかである。
キャッシュの行方
CEOのSilvio Napoli氏による事業再構築の成果は、まずキャッシュフローに現れた。Lucidは6月にアリゾナ工場の第2シフトを廃止し、完成車在庫を売却した結果、生産台数2,954台に対し、3,806台を納車した。
今四半期は3つの数字に集約される:
- フリーキャッシュフローの流出額は、第2四半期の14億8000万ドルから10億4000万ドルに減少した。
- Lucidは、2026年のキャッシュ改善目標14億ドルのうち8億ドルを達成した。
- 従業員数は第1四半期から第3四半期の間に約28%減少した。
Napoli氏は、この変革は「進捗を見せ始めている」と述べ、四半期ごとのトレンドは彼の主張を裏付けている…
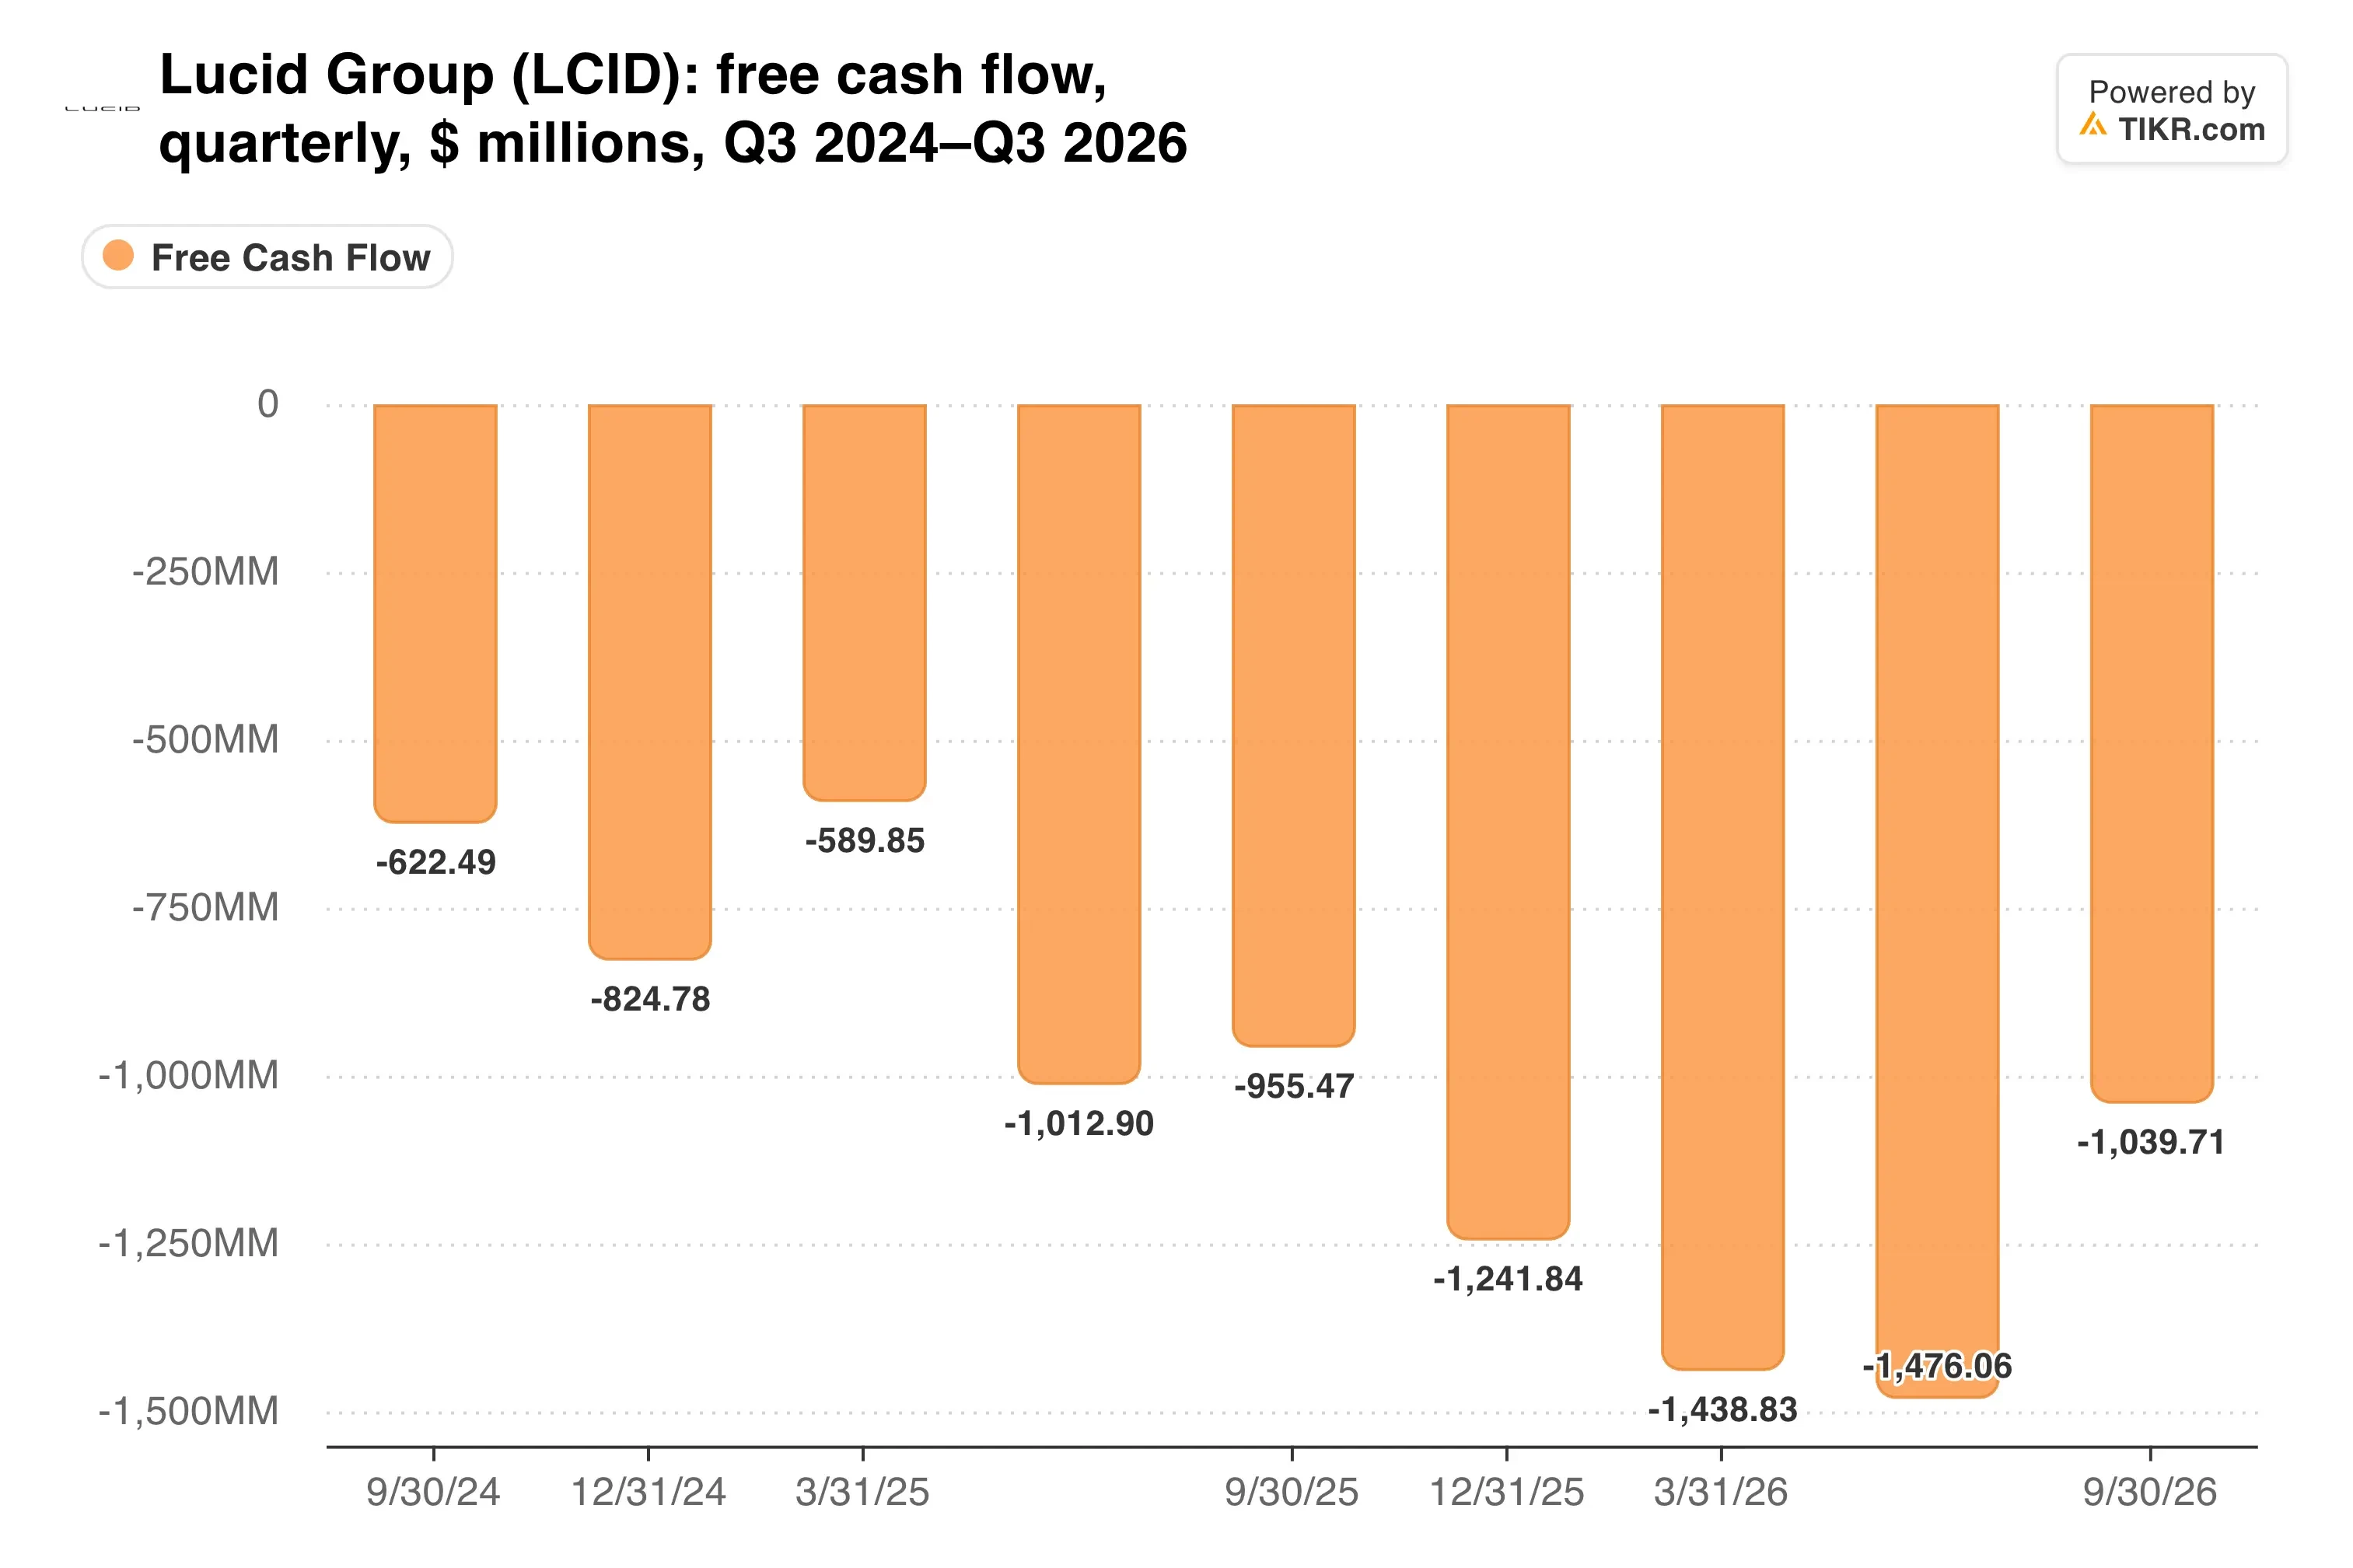
それでも、流出額は1年前にLucidが消費した9億5500万ドルを上回った。これは、設備投資が増加したことも一因である。
在庫削減には限界がある
今年の節約の多くは、在庫、運営コスト、資本支出の削減によるものだった。すでに製造された車を販売することはキャッシュを生み出すが、在庫がなくなればこの手段は使えなくなる。
9月30日時点での在庫は依然として12億2000万ドルで、年末の水準を上回っており、まだ多少の余地は残っている。その後は、ユニットエコノミクスが計画を支えなければならない。
そのエコノミクスは依然として厳しい。Lucidは売上原価に6億900万ドルを費やして3億5000万ドルの売上を生み出し、粗利益率はマイナス73.7%だった。1年前はマイナス99.1%だった。
比較すると、Rivianはすでにプラス圏に突入している。
Rivianのより安価なR2は、最初の完全四半期で販売台数ベースのベストセラーとなった。LucidもMidsizeから同様の牽引力を必要としており、生産開始は2027年後半に計画されている。
ロボタクシーは2つ目の道を提供する。UberとNuroのプログラムは8月までに100台を超え、Boltは少なくとも25,000台を初期目標として契約した。
TIKRはLucidについて11人のアナリストを追跡している。「買い」と評価しているのは何人か?
Lucidの買い、保有、売りの評価の内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Lucidのアナリスト評価を見る
残りのキャッシュ期間を誰が支払うか
ここからが厄介な部分だ。PIFはすでに約32億ドルの清算優先権を持つ3種類の優先株を保有している。一方、発行済み株式数は今年に入って21%増加し、約3億9600万株となった。
新たな資金はこの積み重ねに加わる。では、債務負担はどれほど重くなったのか?
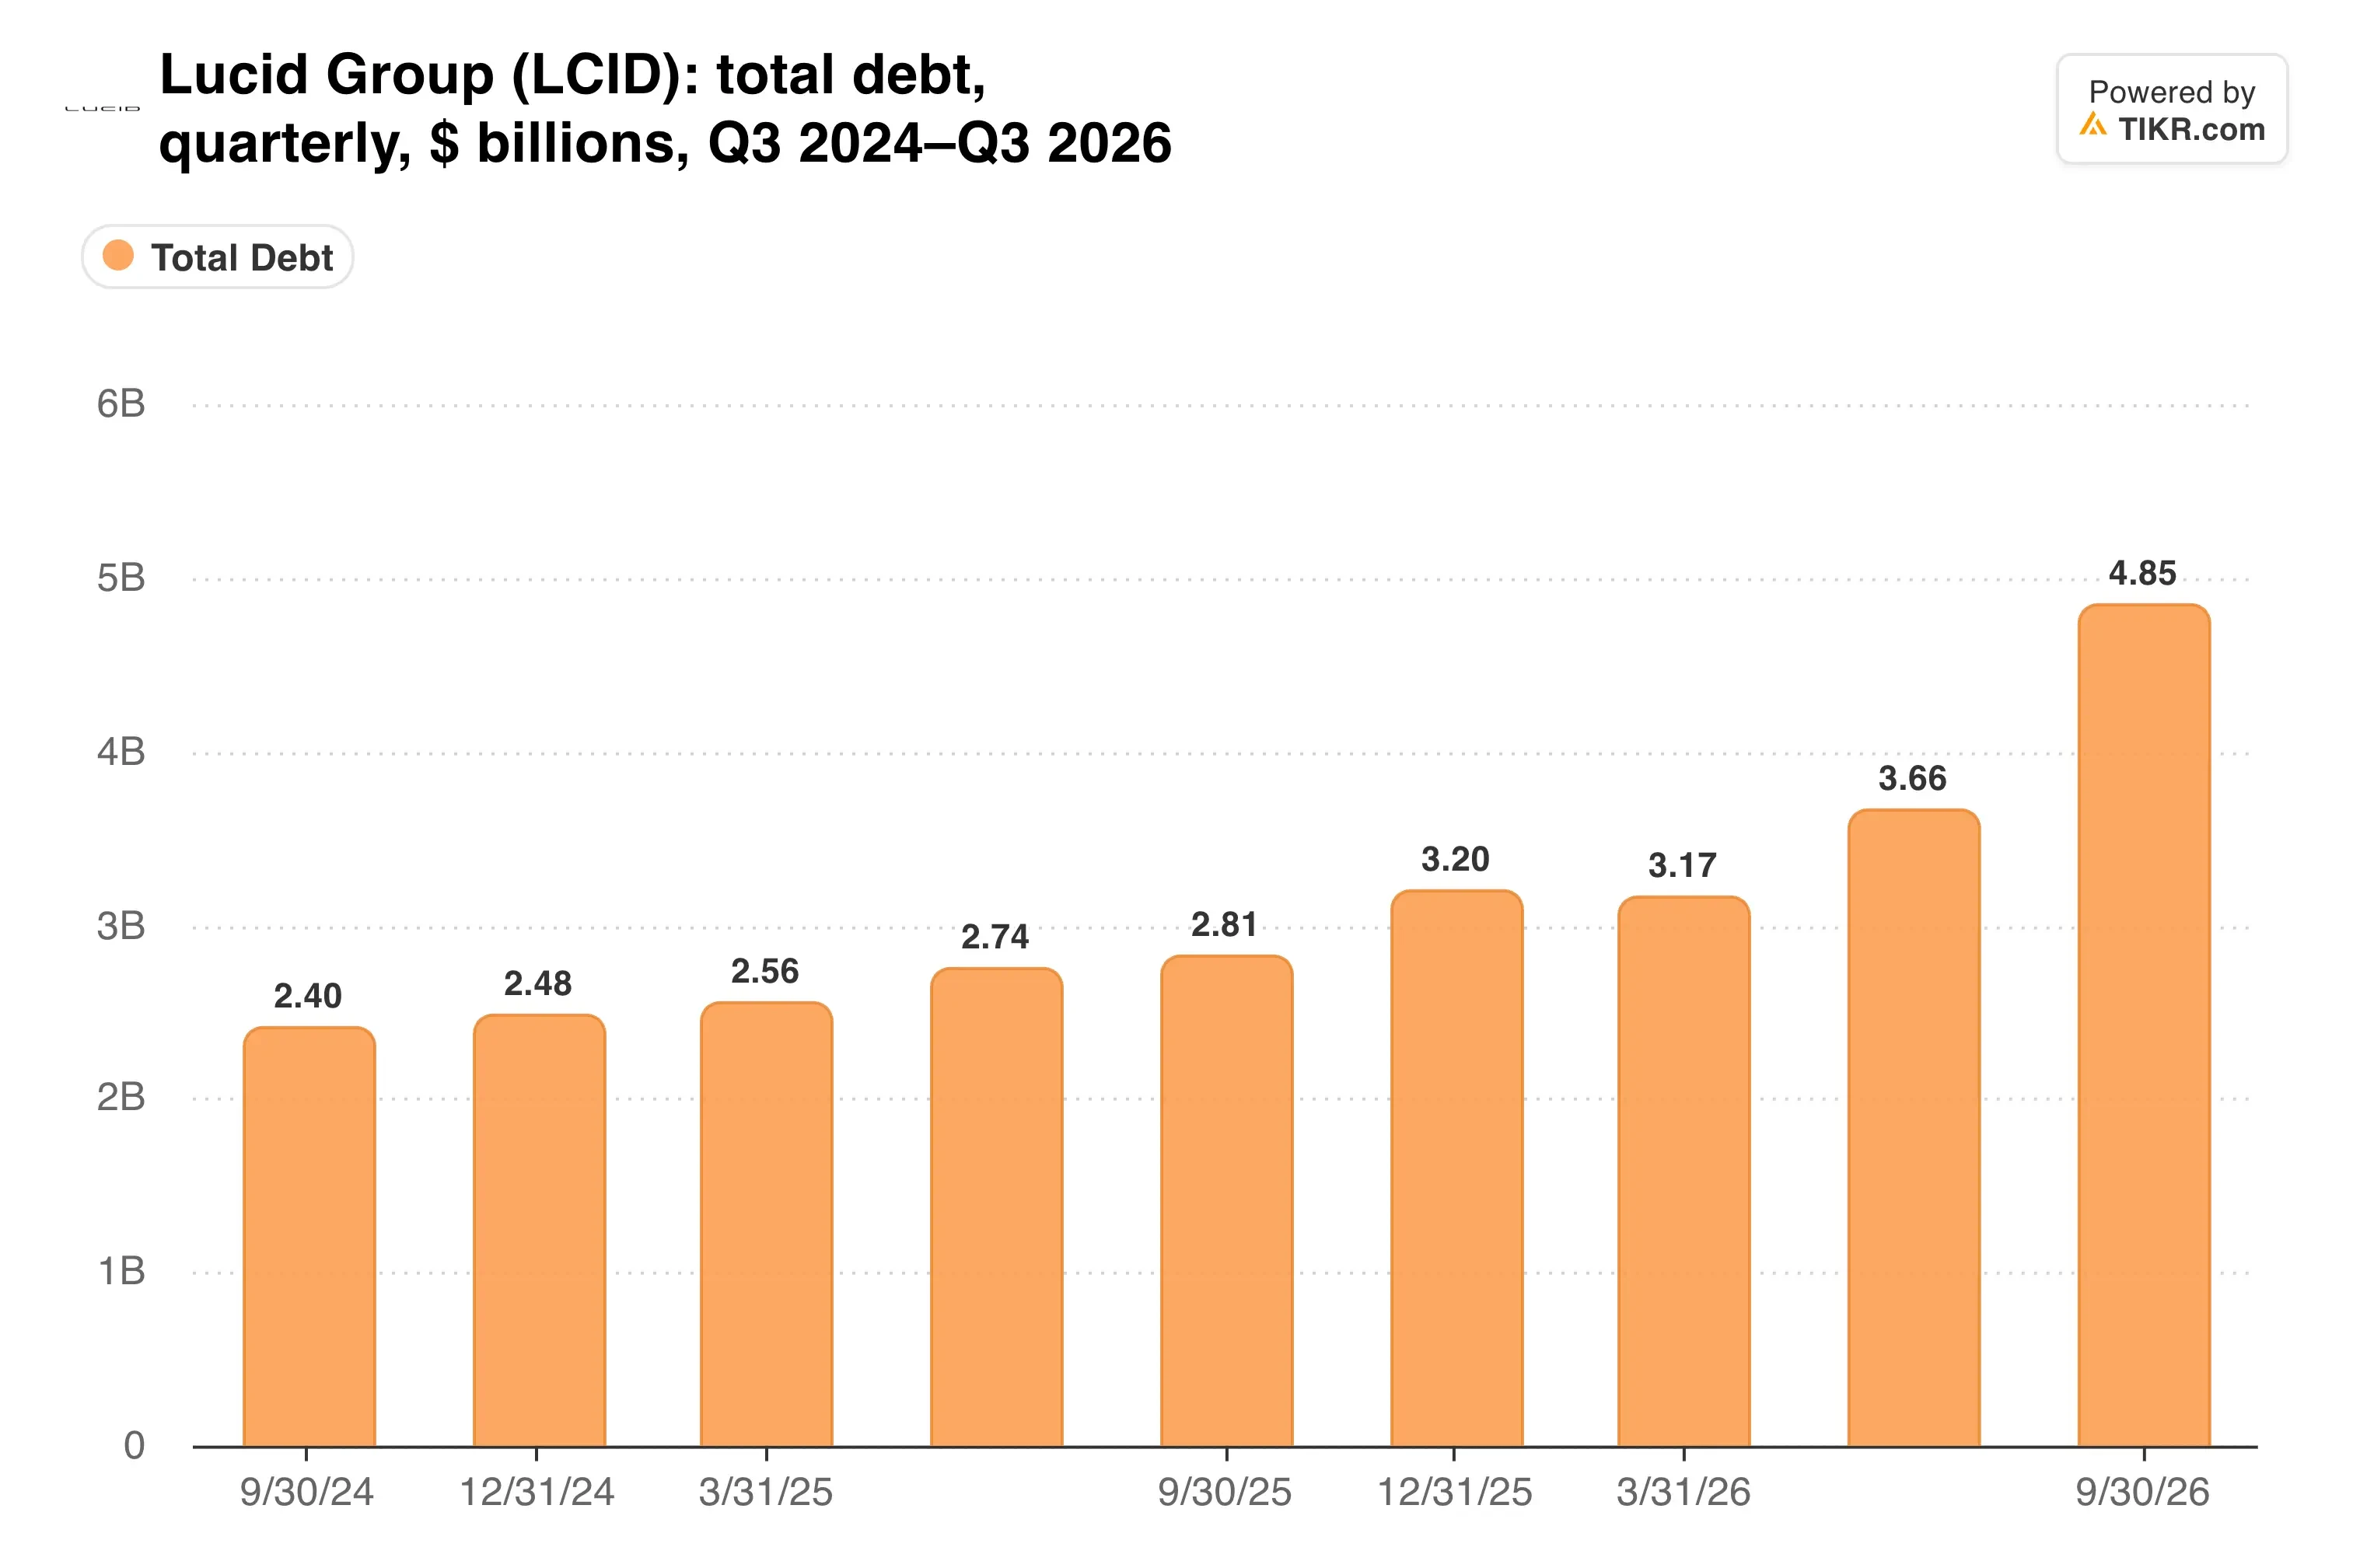
PIFからの借入は、年末以降の総債務17億ドルの増加のほぼ全てを占め、支払利息は1年前から約3倍に増加した。そのすべての1ドルが、普通株主に優先する。
私の見解:PIFは再びLucidを見捨てないことを示しており、これにより近い将来の破産は回避された。しかし、その支援は現在、優先債務として行われているため、会社を守るものであって、普通株を守るものではない。私はLucidを、Midsizeの実行に対する小さな投機的な賭けとして扱うだろう。
次のチェックポイントは来年初頭で、Lucidは年末決算と合わせて2027年の業績見通しと中期計画を発表する予定だ。また、Midsizeの詳細発表と生産開始時期を2027年第1四半期に発表する計画である。これらの日程は、この残りのキャッシュ期間が本当に発射に間に合うかどうかを示すだろう。
では、Lucidの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Lucidがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!





