主なポイント
- トタルエナジーズは10月に2026年度の配当を5.9%引き上げた。その翌日、ブリストル・マイヤーズ スクイブは第3四半期の売上高が7%増加したことを受け、2026年度の売上高見通しを上方修正した。
- 両社の配当はいずれも十分にカバーされており、直近12か月間のフリーキャッシュフローのうち、ブリストル・マイヤーズ スクイブは55%、トタルエナジーズは51%を配当に充てている。
- ブリストル・マイヤーズ スクイブの売上高は2021年度以降ほとんど成長しておらず、2025年度の配当引き上げ率は2.9%だった。
- 今後20年間でどちらがより多くのインカムを生むかは、ブリストル・マイヤーズ スクイブの配当成長率が過去5年間の平均である年率6.2%に戻るかどうかにかかっている。
トタルエナジーズ (TTE) は10月28日、株主に対して配当の引き上げを行った。同社の取締役会は、2026年度第3四半期の中間配当を1株当たり0.90ユーロと設定し、これは2025年度の支払額を5.9%上回る水準だ。
その翌日、ブリストル・マイヤーズ スクイブ (BMY) も好調な四半期決算を発表した。2026年第3四半期の売上高は7%増の131億ドルに達し、経営陣は2026年度の売上高見通しを497.5億ドルから502.5億ドルの間に引き上げた。
もし今後20年間、この2社のうち1社しか保有できないとしたら、どちらを選ぶべきだろうか?
| 指標 | ブリストル・マイヤーズ スクイブ (BMY) | トタルエナジーズ (TTE) |
|---|---|---|
| 配当利回り | 4.1% | 4.5% |
| 年間配当 | $2.52 | $4.00 (現在の為替レートで米ドル換算) |
| 配当成長率 (2020年度~2025年度) | 年率6.2% | 年率4.9% |
| キャッシュ配当性向 (直近12か月) | 55% (2026年9月30日時点) | 51% (2026年6月30日時点) |
| ネット負債/EBITDA | 1.7倍 | 0.5倍 |
| 利子カバレッジ | 9.9倍 | 10.2倍 |
出典: TIKR, StockAnalysis、現在の株価に基づく。
退職者に6%以上の安全な利回りを提供する6つの安定配当株
現在、年間配当利回りが6%以上の株式は100銘柄以上存在する。
しかし、TIKRの独自データを活用した徹底的な投資調査の結果、その中で退職者にとって真に安全だと考えられるのは6銘柄のみであると私たちは確信している。
これらはすべて、私たちの新しい投資レポートの一部として無料で入手でき、こちらからアクセスできる。
ブリストル・マイヤーズは現状維持に奔走
ブリストル・マイヤーズ スクイブの成長ポートフォリオの売上高は、2026年第3四半期に前年同期比12%増の77億ドルに達した。しかし、ジェネリック医薬品が従来の薬剤の売上を侵食し続けており、第3四半期にはレブリミドが47%、ポマリストが81%減少した。エリキシスは今四半期に欧州での独占権を失い、経営陣はエリキシスの売上高が2027年に15億ドルから20億ドル減少すると見込んでいる。
2020年度から2025年度にかけて、フリーキャッシュフローは年間120億ドルから152億ドルの間で推移し、一方で支払配当総額は40.8億ドルから50.5億ドルに増加した。
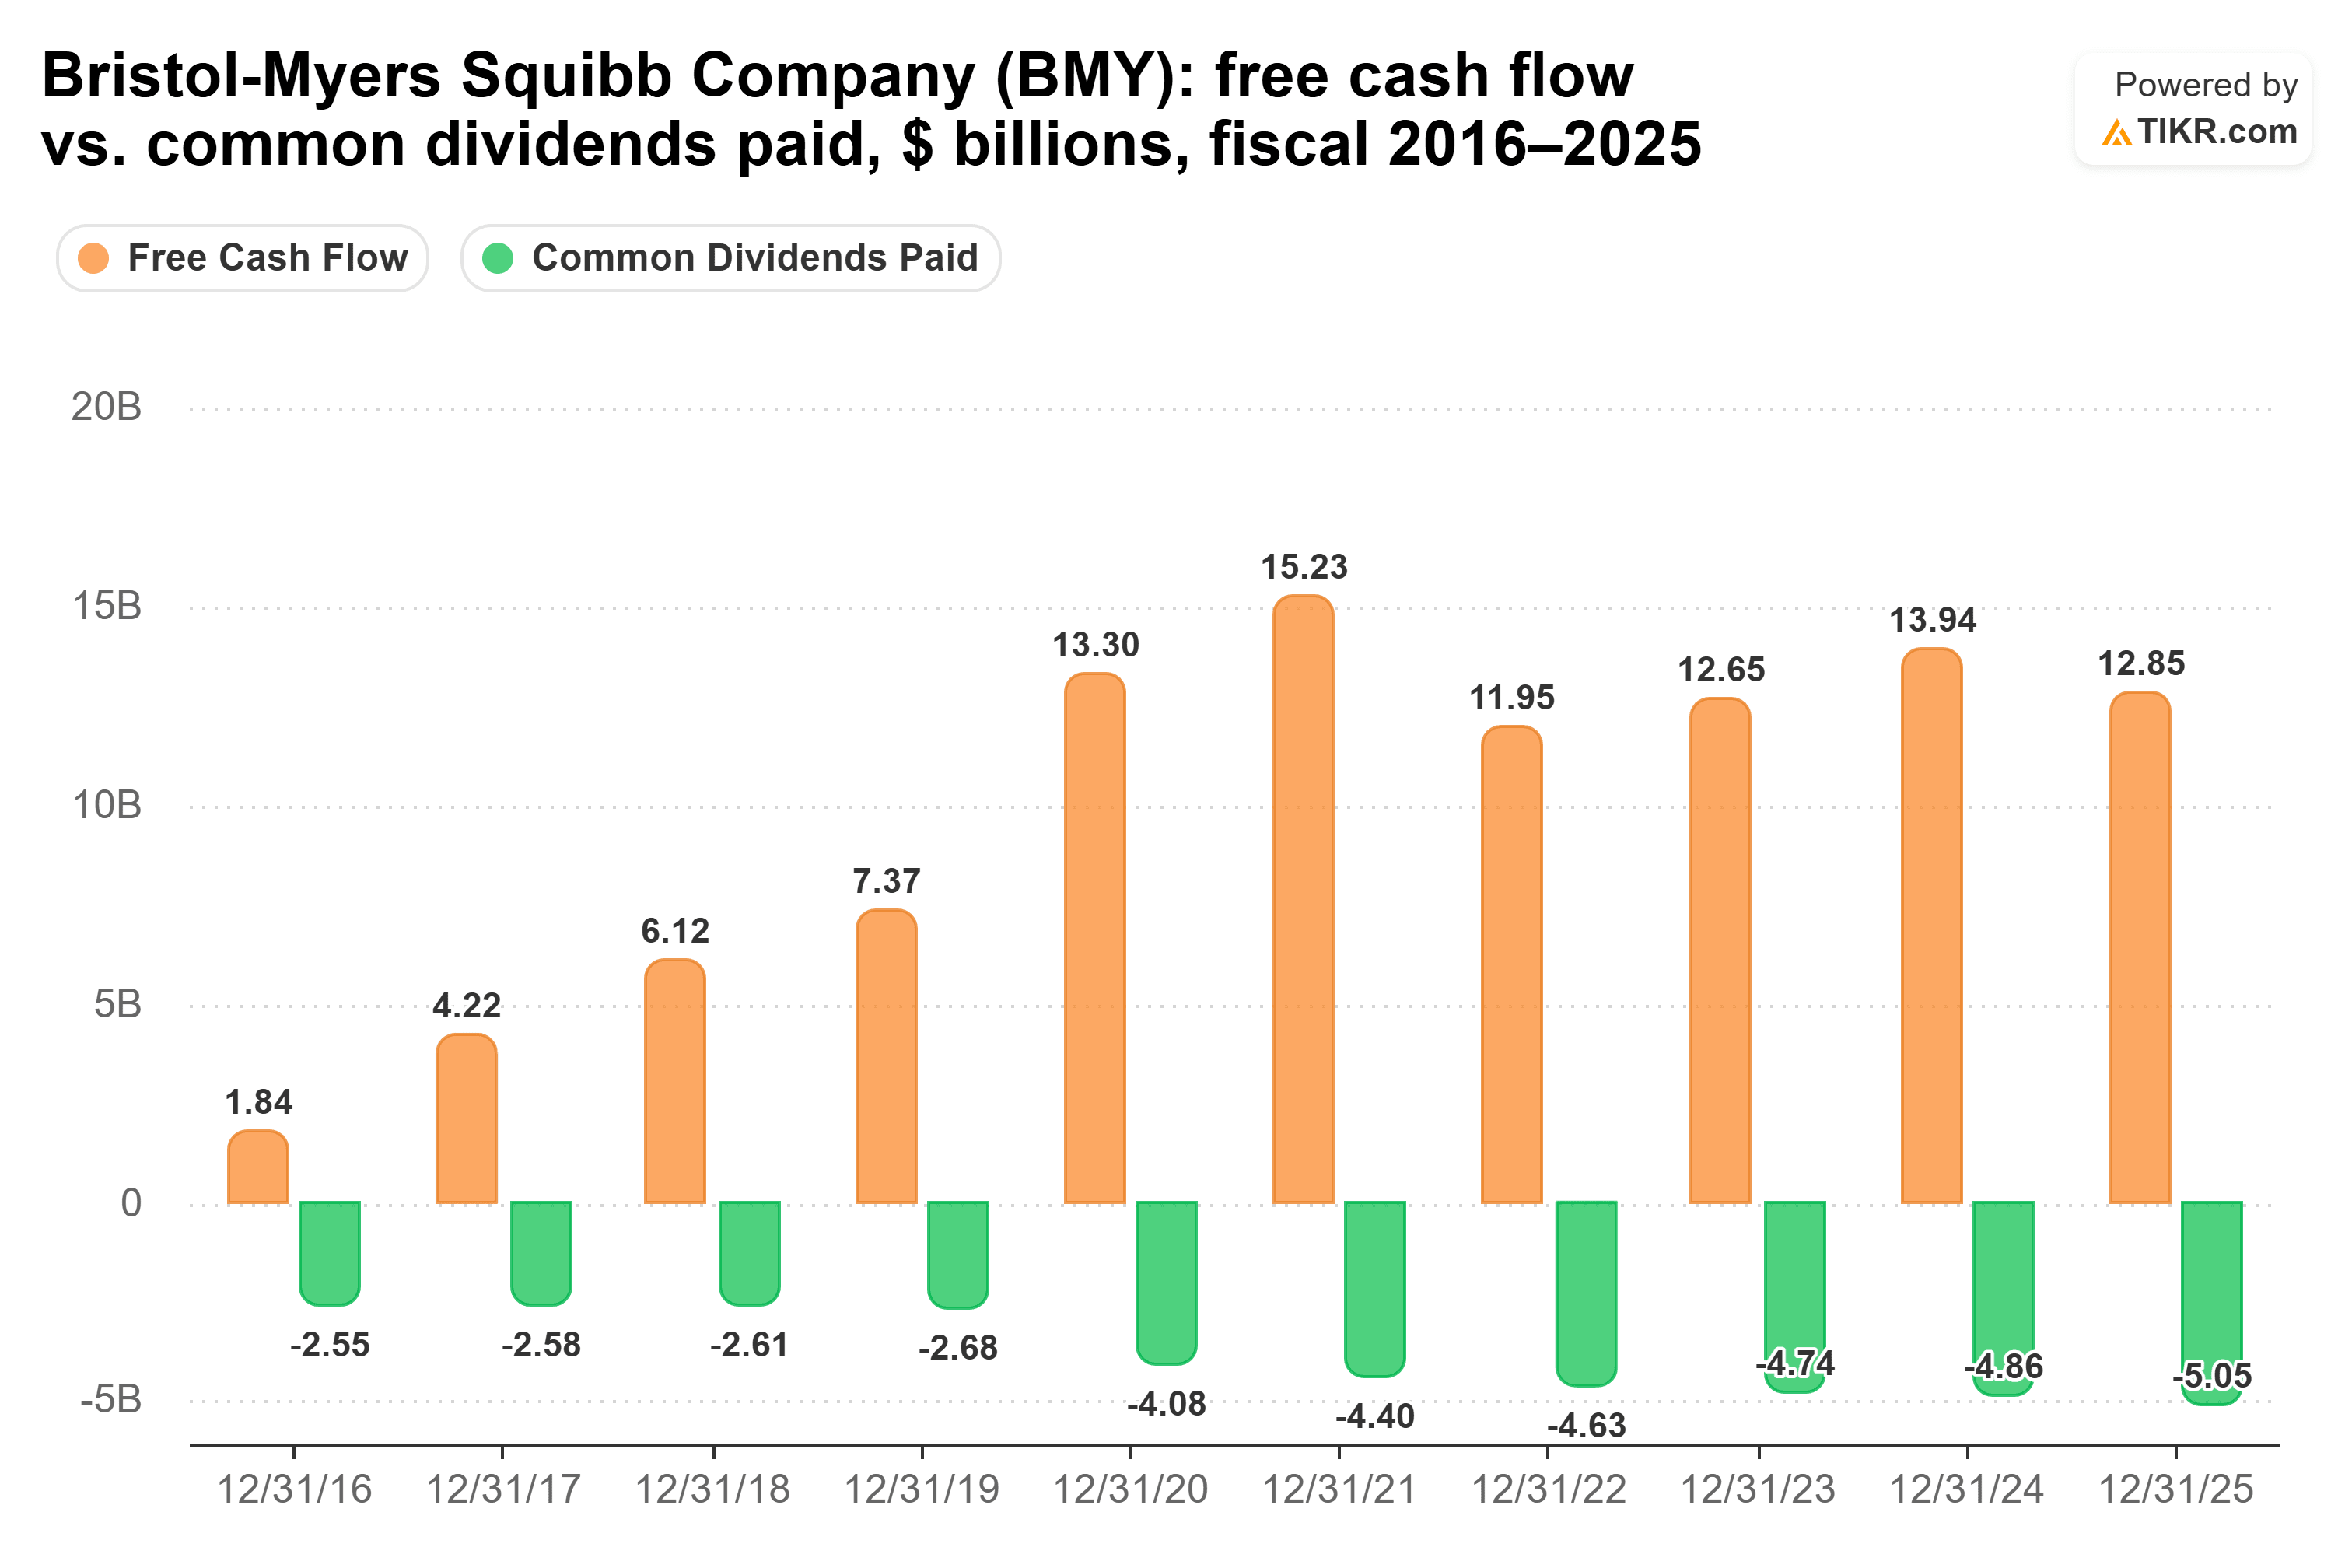
その結果、2025年度の配当性向は39.3%と十分にカバーされた水準となった。2026年9月30日までの12か月間のフリーキャッシュフローは92.9億ドルと低水準だったため、配当性向は55%に上昇したが、それでもまだ十分な余裕がある。
CFOのデビッド・エルキンスは第3四半期決算説明会で、「事業開発は引き続き優先事項である」と述べ、「配当へのコミットメント」と並行して進めるとした。20年間の保有者にとって、ブリストル・マイヤーズが衰退する薬剤に代わる新薬を購入するために費やす現金は、配当引き上げに充てられない現金となる。
トタルエナジーズ、原油価格の波に乗りながらクッションを確保
ブリストル・マイヤーズが特許切れと戦う一方で、トタルエナジーズは原油・ガス価格と向き合っている。CEOのパトリック・プヤネは第3四半期決算説明会で次のように述べた。「当社の戦略は、基本的に上流部門(探査・生産)における石油・ガス事業である。」
この戦略により、2026年第3四半期の営業キャッシュフローは123億ドルを記録した。10月29日、同社は2026年通期のキャッシュフロー見通しを420億ドル超に引き上げた。
同社のフリーキャッシュフローはブリストル・マイヤーズよりもはるかに変動が激しい。2016年度にはマイナス15.9億ドルだったが、2022年度には337億ドル、2025年度には116億ドルに達し、一方で支払配当総額は27.9億ドルから84.2億ドルに増加した。
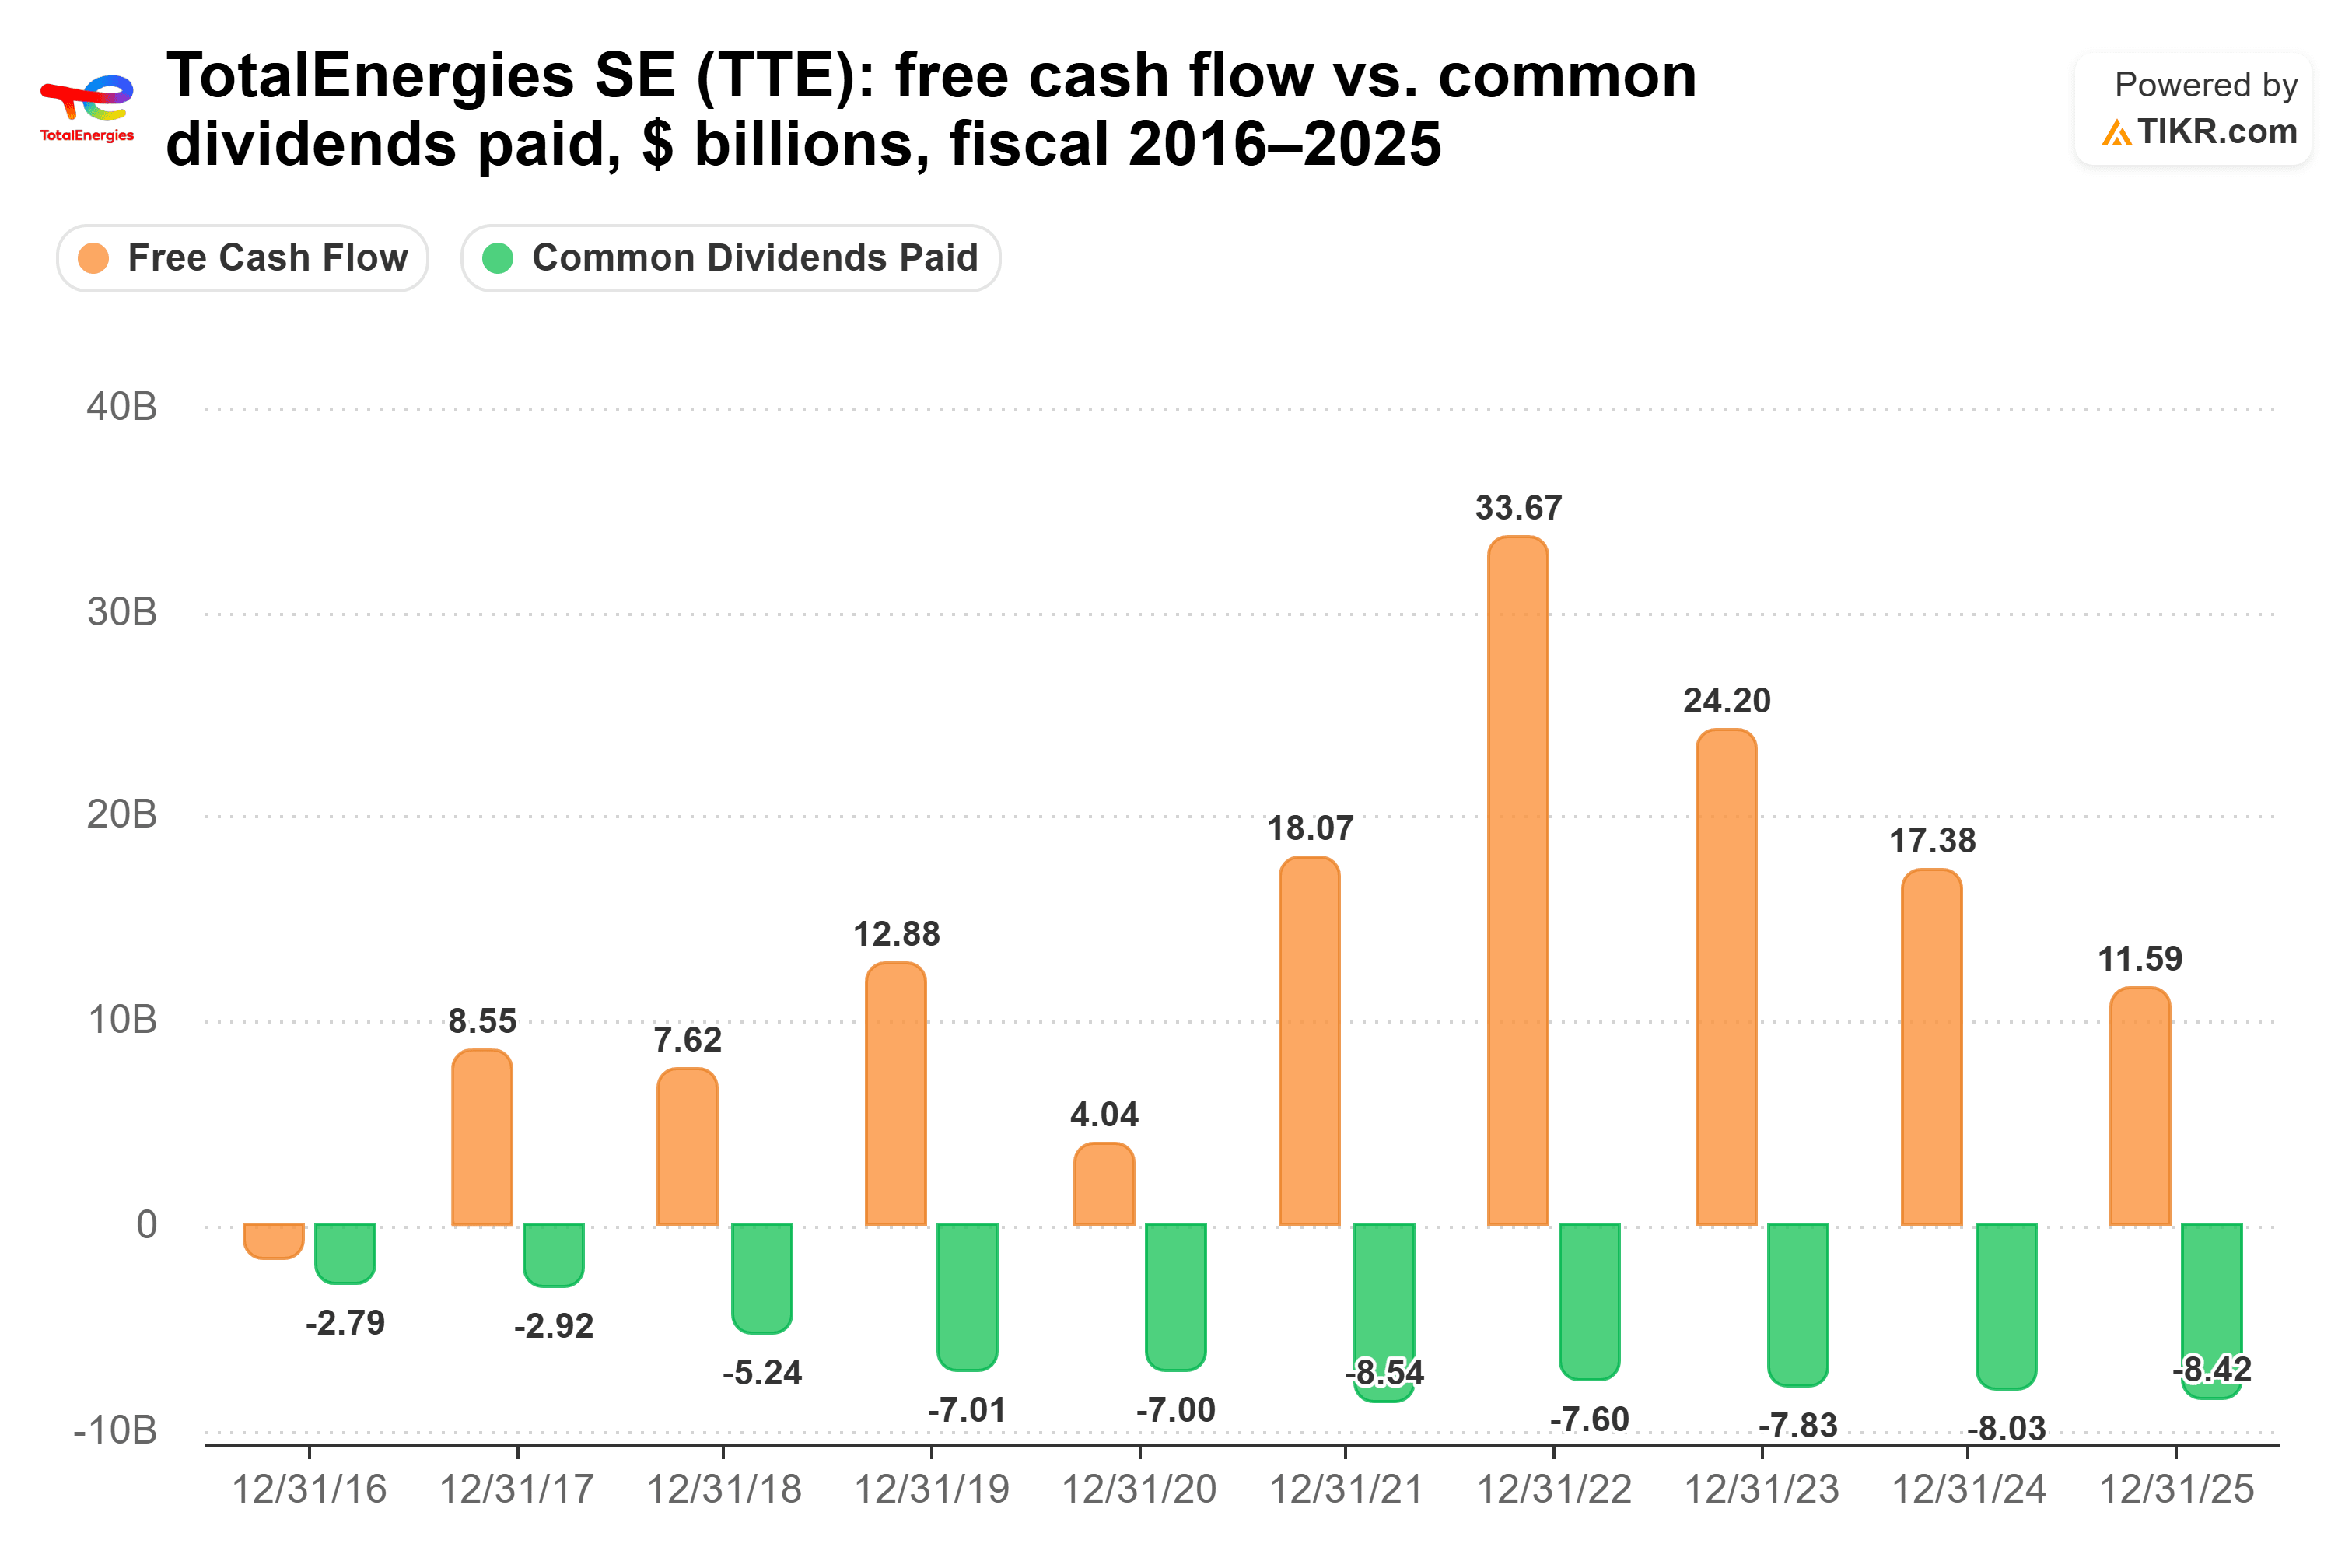
2025年度の落ち込みにより、配当性向は72.7%と逼迫した水準に達した。2026年6月30日までの12か月間では、配当性向は51%に戻った。
経営陣は決算説明会で、キャッシュフローの40%を株主還元(自社株買いを含む)に充てることをコミットしており、そこに到達するために2026年度最終配当を引き上げる可能性があると述べた。トタルエナジーズの配当はユーロ建てで設定されるため、その米ドル換算額は為替レートの影響を受け、またフランスは米国居住者への配当に対して源泉徴収を行う。
では、どちらの配当が勝つのか?
私は今後20年間、トタルエナジーズを保有するだろう。より大きな配当を支払い、その配当は通常のペースで成長を続けており、ネット負債/EBITDA比率は0.5倍で、ブリストル・マイヤーズの1.7倍よりも低い。
私にとって決め手となるのは配当成長率だ。各社の過去5年間の成長率を前提とすると、1万ドルをブリストル・マイヤーズに投資した場合の現在の年間配当額は410ドルとなる。これは2034年頃までにトタルエナジーズの450ドルを上回り、20年間で約15,472ドルの配当を支払うことになり、約824ドル多くなる計算だ。しかし、ブリストル・マイヤーズは2025年度の配当引き上げ率をわずか2.9%にとどめており、その売上高推移がその理由を示している:
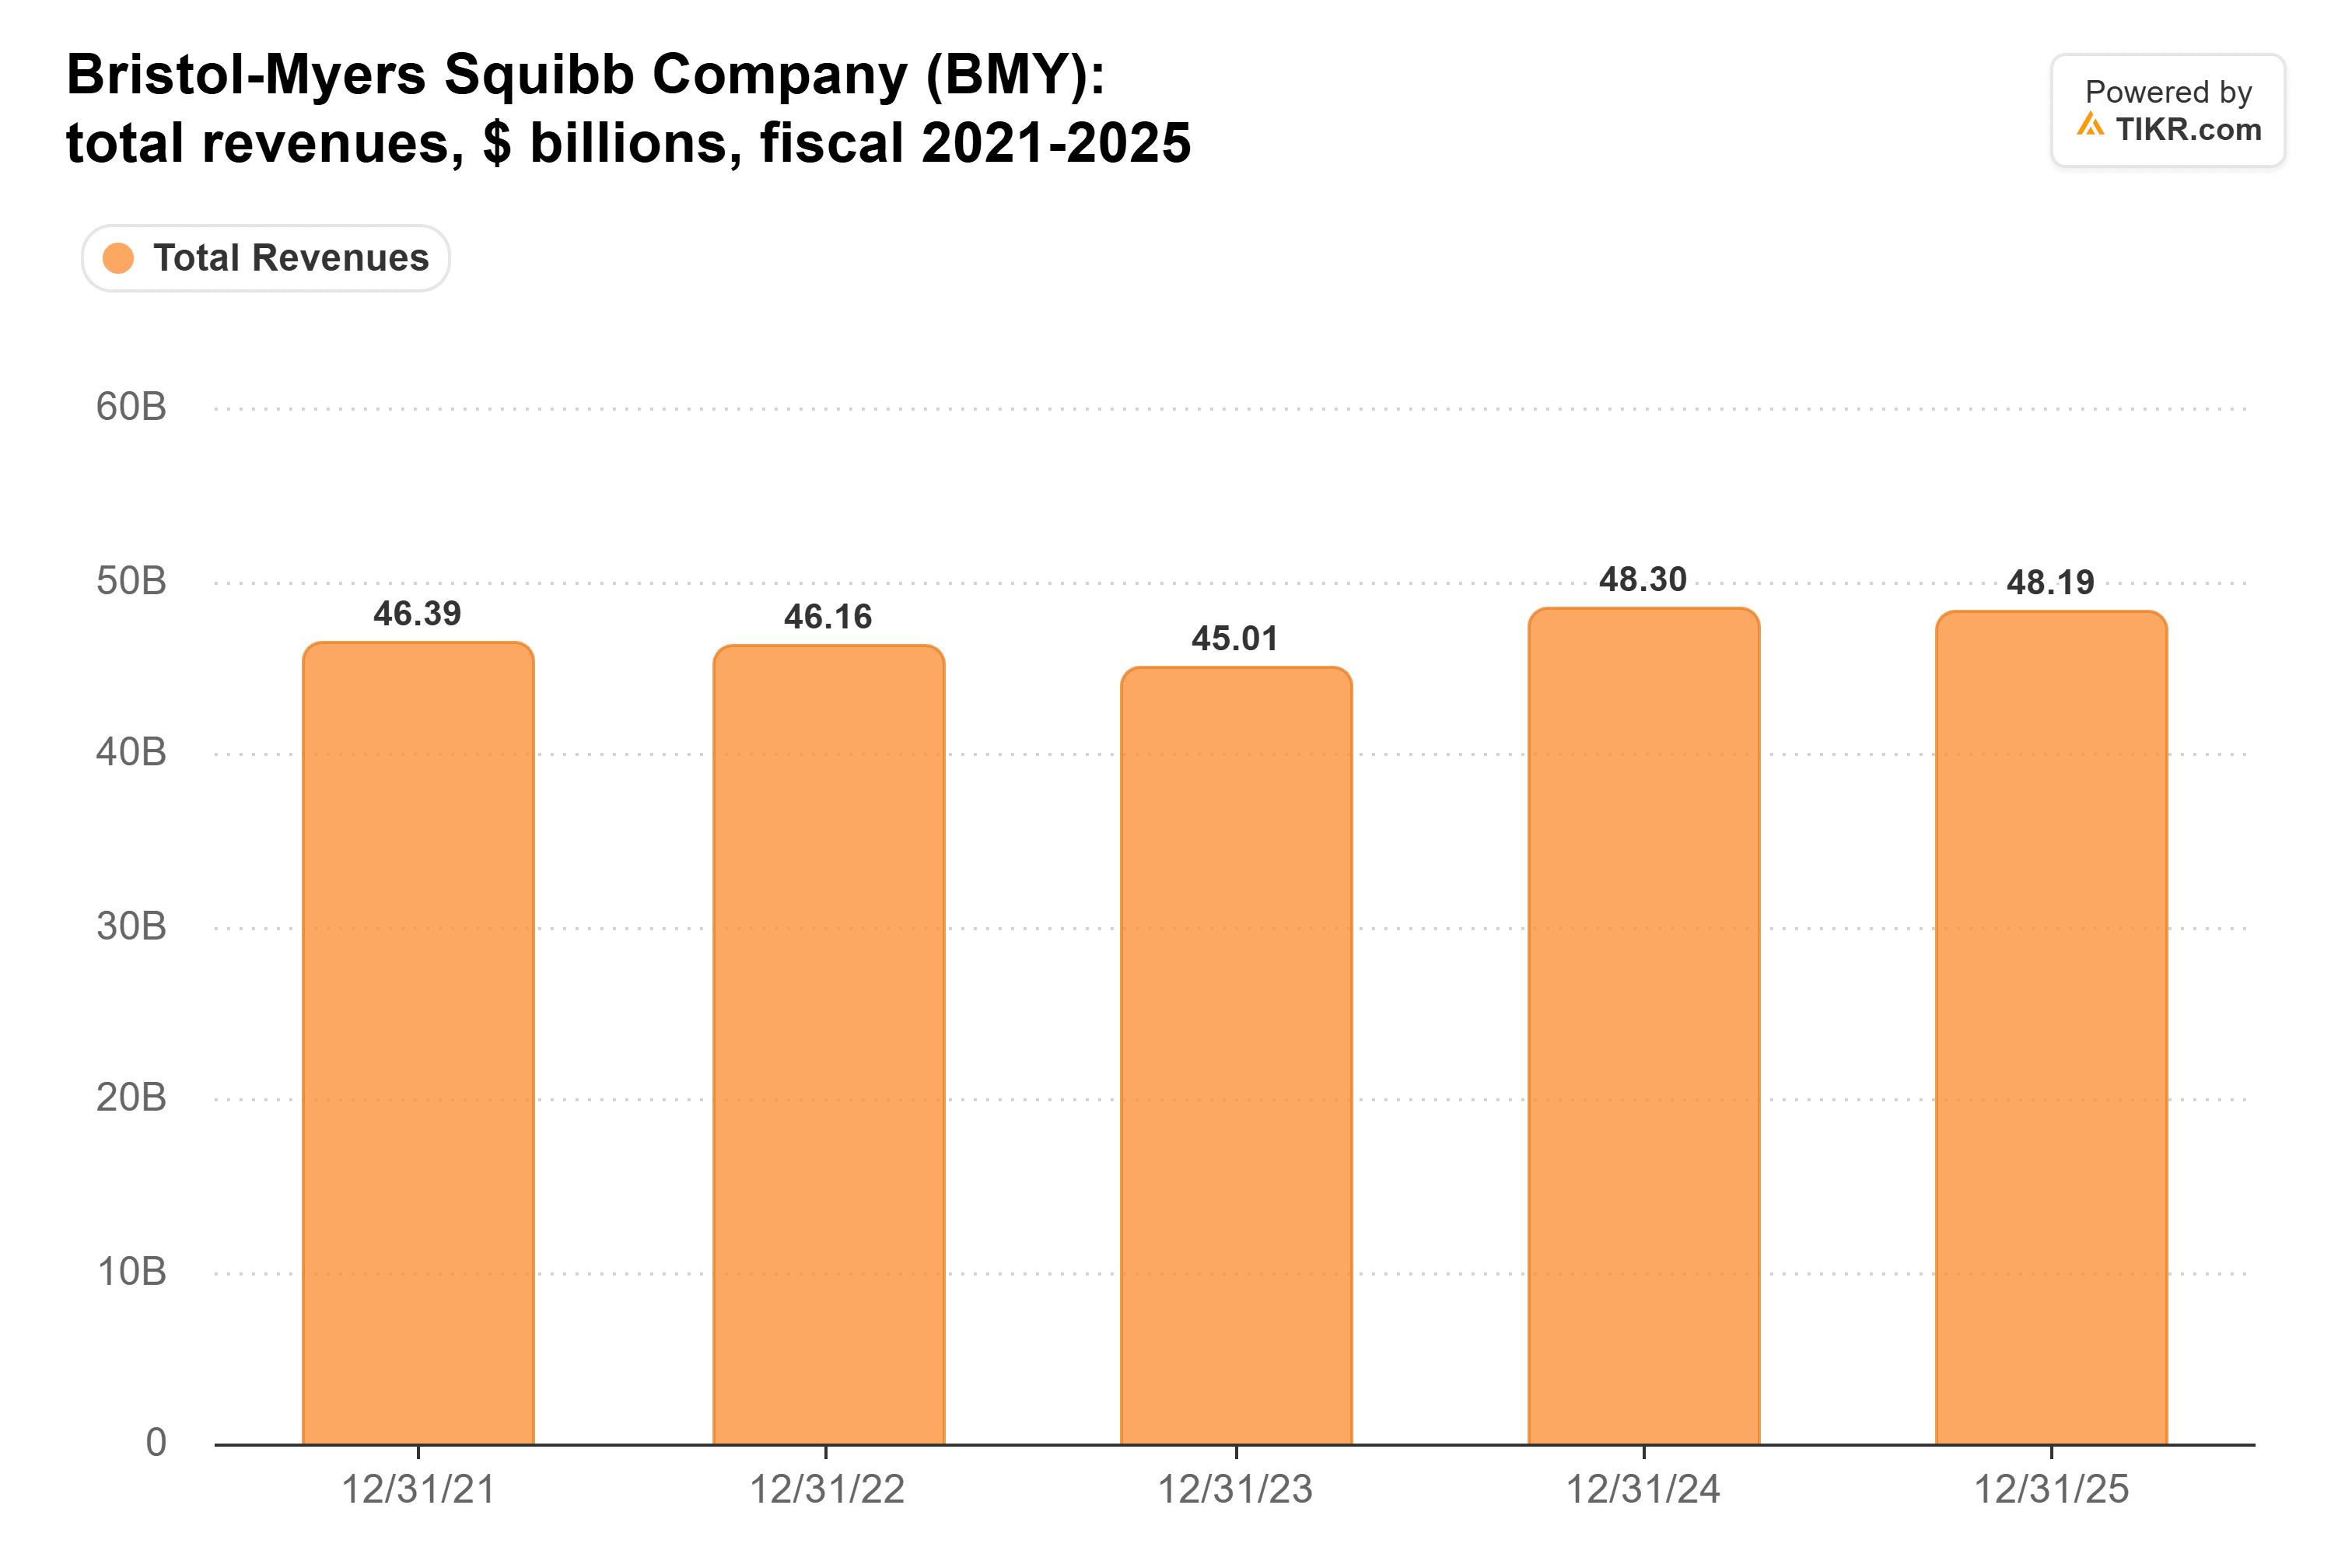
総売上高は2021年度の464億ドルから2025年度の482億ドルへと推移したが、これは新薬が追加した売上の多くをジェネリック医薬品が奪い返したためだ。現在の各社の配当成長率(ブリストル・マイヤーズは2025年度で2.9%、トタルエナジーズは4.9%)を前提とすると、ブリストル・マイヤーズが追いつくことはない。トタルエナジーズは20年間で約14,713ドルの配当を支払い、約3,816ドル多くなる。
これはブリストル・マイヤーズの配当が不安定だという意味ではない。同社には長年にわたる安定したフリーキャッシュフローの実績がある。しかし、20年というスパンで考えると、私は計画通りに成長を続ける配当を保有する方を選び、製薬会社がブロックバスター薬を継続的に置き換えられることに賭けるのは避けたい。
もちろん、ブリストル・マイヤーズはエリキシスに対抗して試験中の薬剤であるミルベキシアンについて、2027年第1四半期に心房細動(AFib)に関するデータを期待している。そこで成功すれば、配当引き上げのペースを再び加速させる可能性がある。
トタルエナジーズは忘れよう:今すぐ購入できる安全な6%以上の利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがある。しかし、それは正しい銘柄を購入した場合に限る。
適切な高配当株を選ぶことは、夢のような退職生活と…毎月の生活費に困りながら次の社会保障給付金の入金を待つ生活との違いになり得る。
私たちは、すべての退職者が今すぐ知っておくべきだと考えている、利回り6%以上の6銘柄を特定した。(そして、トタルエナジーズはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。私たちのコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!