主なポイント
- Nebius Group (NBIS) は11月13日に9.9%下落し、115.88ドルで取引を終えた。一方、Baird証券は株価目標を340ドルから200ドルに引き下げたものの、アウトパフォーム(買い)レーティングを維持した。
- Bairdの修正された目標株価は、データセンターの遅延と巨額のインフラ投資が実行面での懸念を引き起こしているにもかかわらず、約73%の上昇余地を示唆している。
- Nebiusは第3四半期の売上高が前年同期比571%増の9億8080万ドルに達したと報告したが、2026年の売上高は以前の業績見通しレンジ(30億ドル~34億ドル)の下限付近になると見込んでいる。
- 経営陣は2027年の売上高を120億ドルから130億ドルと見込んでいるが、計画されている400億ドルから450億ドルの資本支出は、巨額の資金調達と希薄化リスクを生み出している。
何が起きたのか?
Nebius Group (NBIS) の株価は、第3四半期決算発表後も下落を続け、11月13日に115.88ドルで取引を終え、前日比9.9%下落、52週高値からは約61%下落した。
Baird証券のアナリスト、Robert Oliver氏は株価目標を340ドルから200ドルに引き下げたが、アウトパフォーム(買い)レーティングは維持しており、最新の終値から約73%の上昇余地を示唆している。
この株価目標の引き下げは、投資家が加速するAIインフラ需要と、建設遅延およびNebiusの拡大を支えるために必要な資金調達を天秤にかけている中で行われた。
Nebiusの第3四半期決算によると、売上高は前年同期比571%増の9億8080万ドルに急増し、アナリスト予想の約9億750万ドルを上回った。
しかし、そのうち約3億2500万ドルは、資産軽量型パートナーシップの初期段階からの収入であり、経営陣はこれを四半期における非経常的な収入として分類した。これにより、この成長をどの程度持続的に維持できるかについて疑問が生じている。
Nebiusは現在、2026年の売上高を、以前の30億ドルから34億ドルという業績見通しレンジの下限付近と見込んでいる。これは、サードパーティのデータセンターでの遅延により、一部の予想売上高が2027年にずれ込むためである。
CEOのArkady Volozh氏は第3四半期の株主への手紙で、「我々が構築している事業のファンダメンタルズに対する自信は変わらない」と述べている。
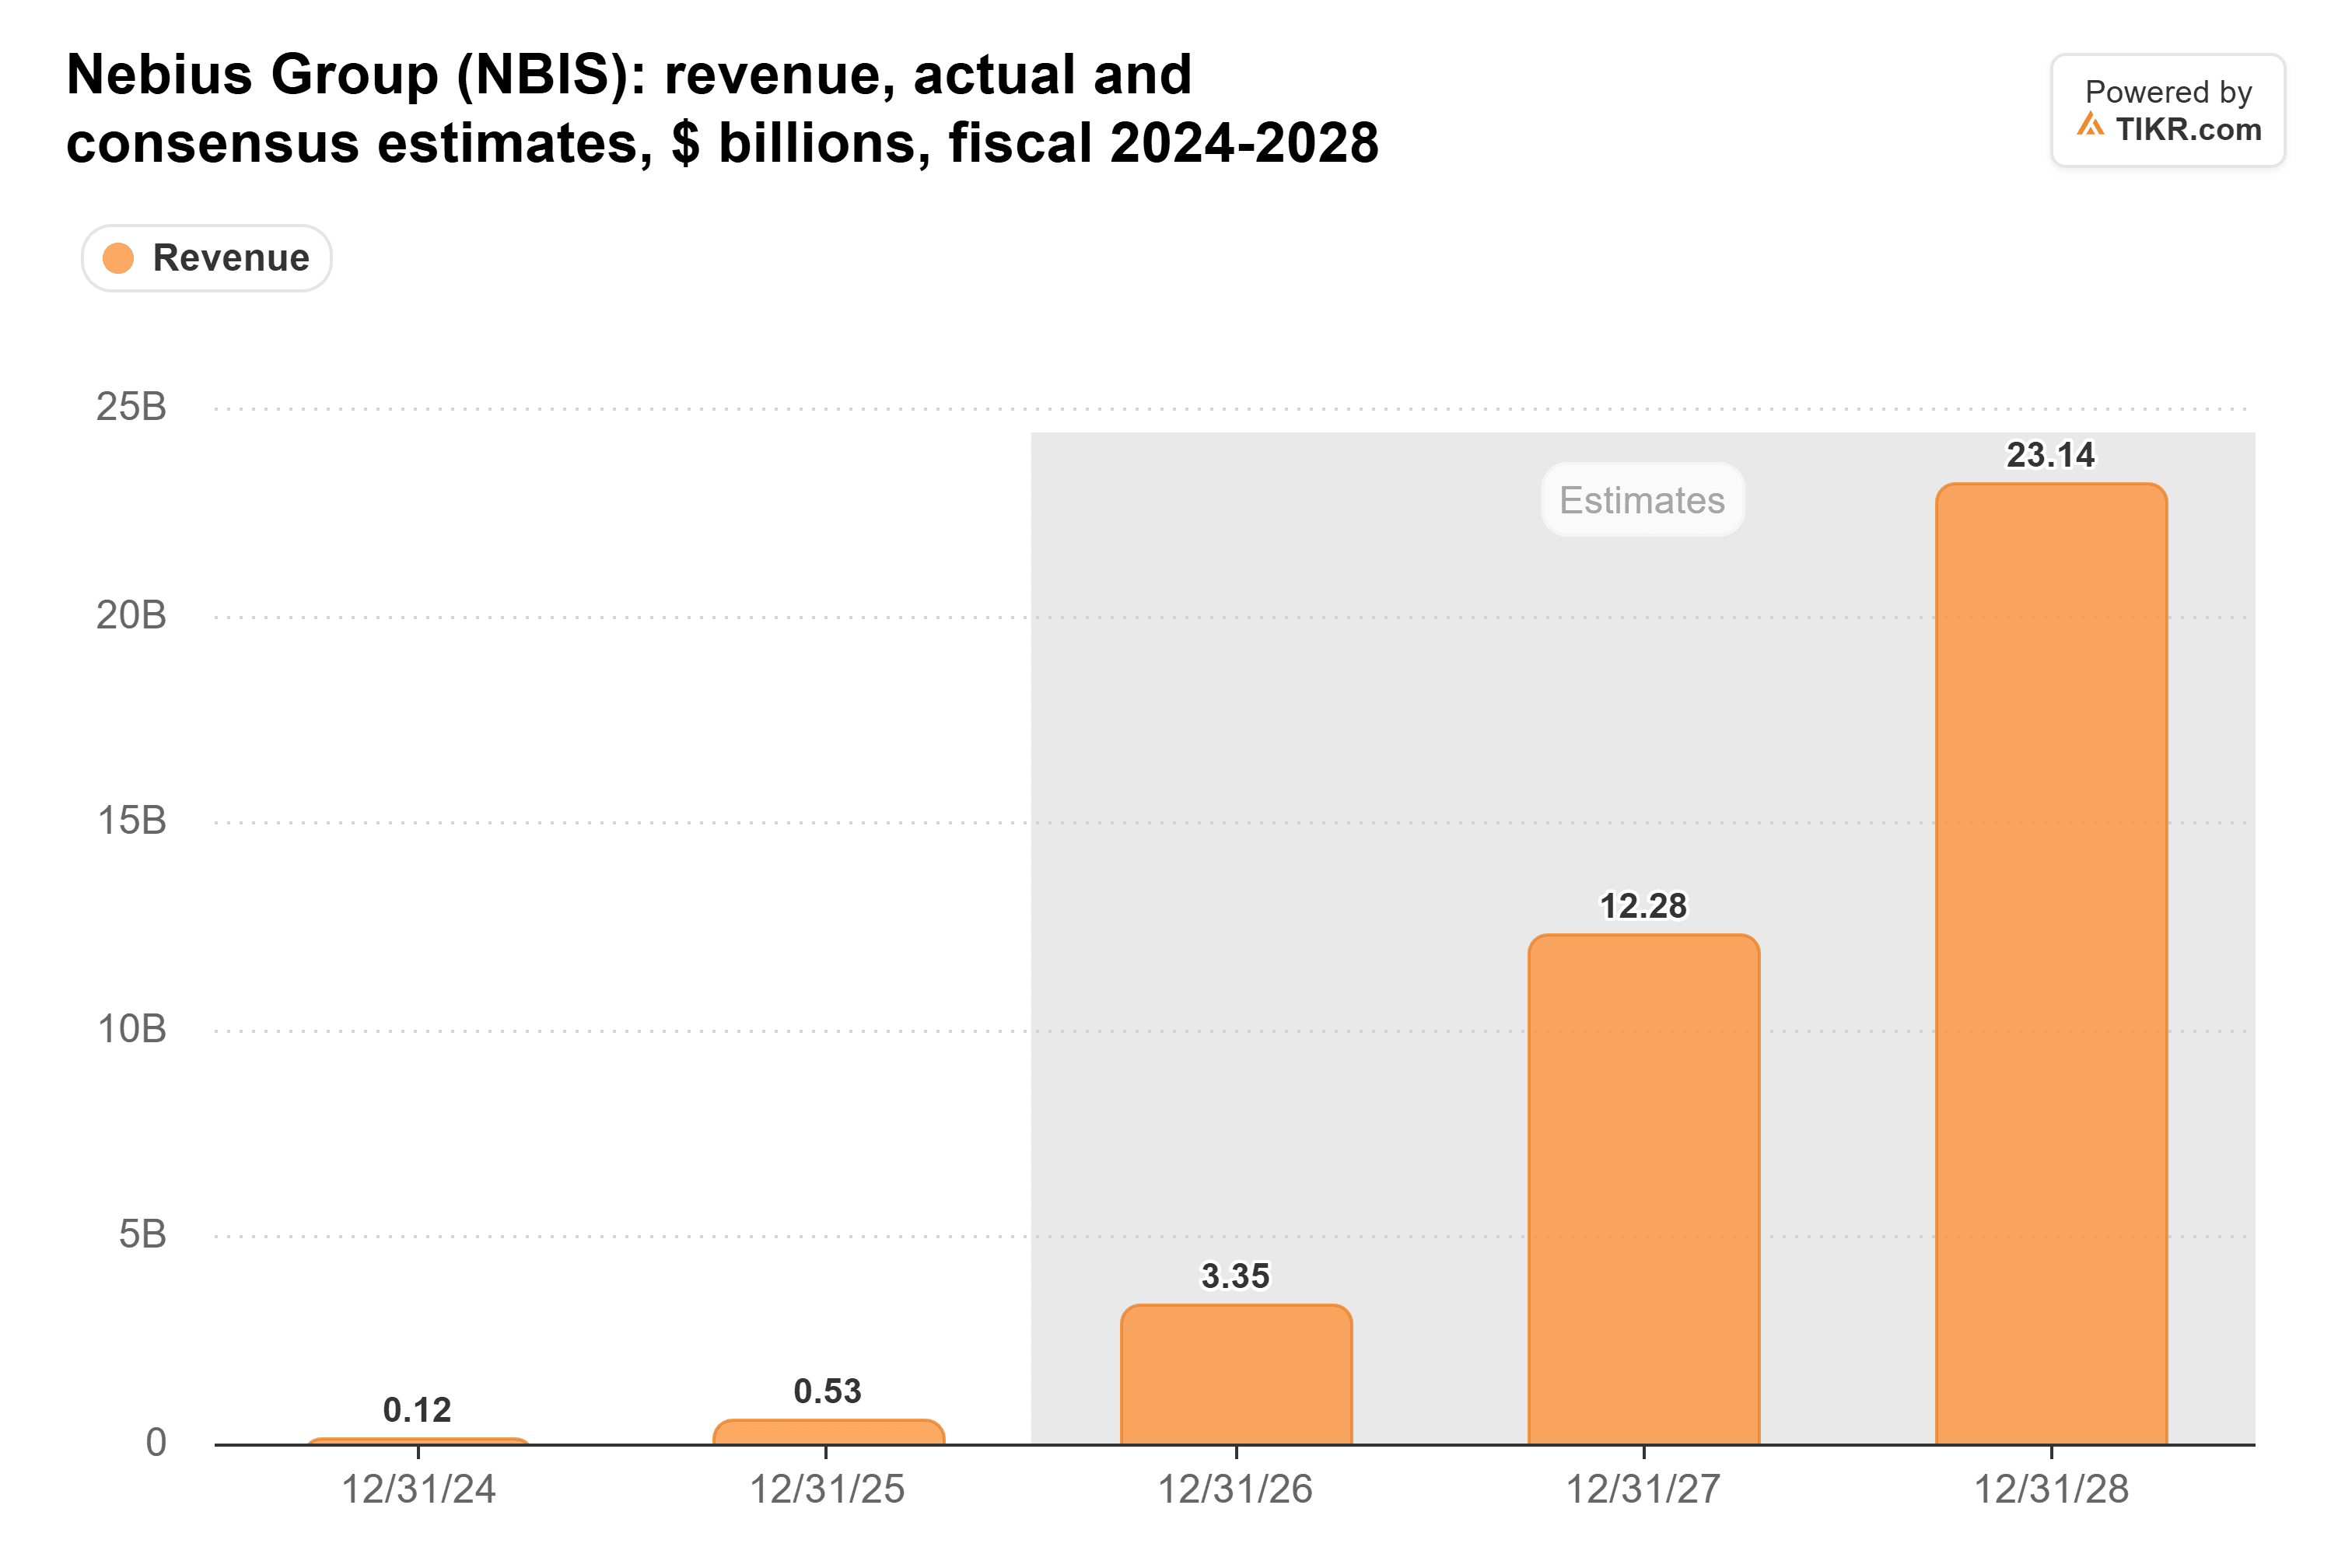
経営陣は、2027年の売上高に関する暫定的な見通し(120億ドルから130億ドル)を維持した一方で、2026年の資本支出の見込みを約270億ドルに引き上げた。
同社はまた、2027年に400億ドルから450億ドルの資本支出を見込んでおり、資金調達とデータセンターのタイムリーな供給が、その成長計画にとって極めて重要となっている。
Nebiusの株価は割安か、割高か?
1株あたり約116ドルという水準では、Nebiusは長期的な売上高のポテンシャルに比べて割安に見えるが、大きな実行リスクと資金調達リスクは慎重になるべき理由となる。
Bairdの200ドルという目標株価は約73%の上昇余地を示唆しており、一方、TIKRが11月4日に記録したコンセンサス目標株価の平均値である278ドルは、11月13日の終値から約140%の上昇余地を示唆している。
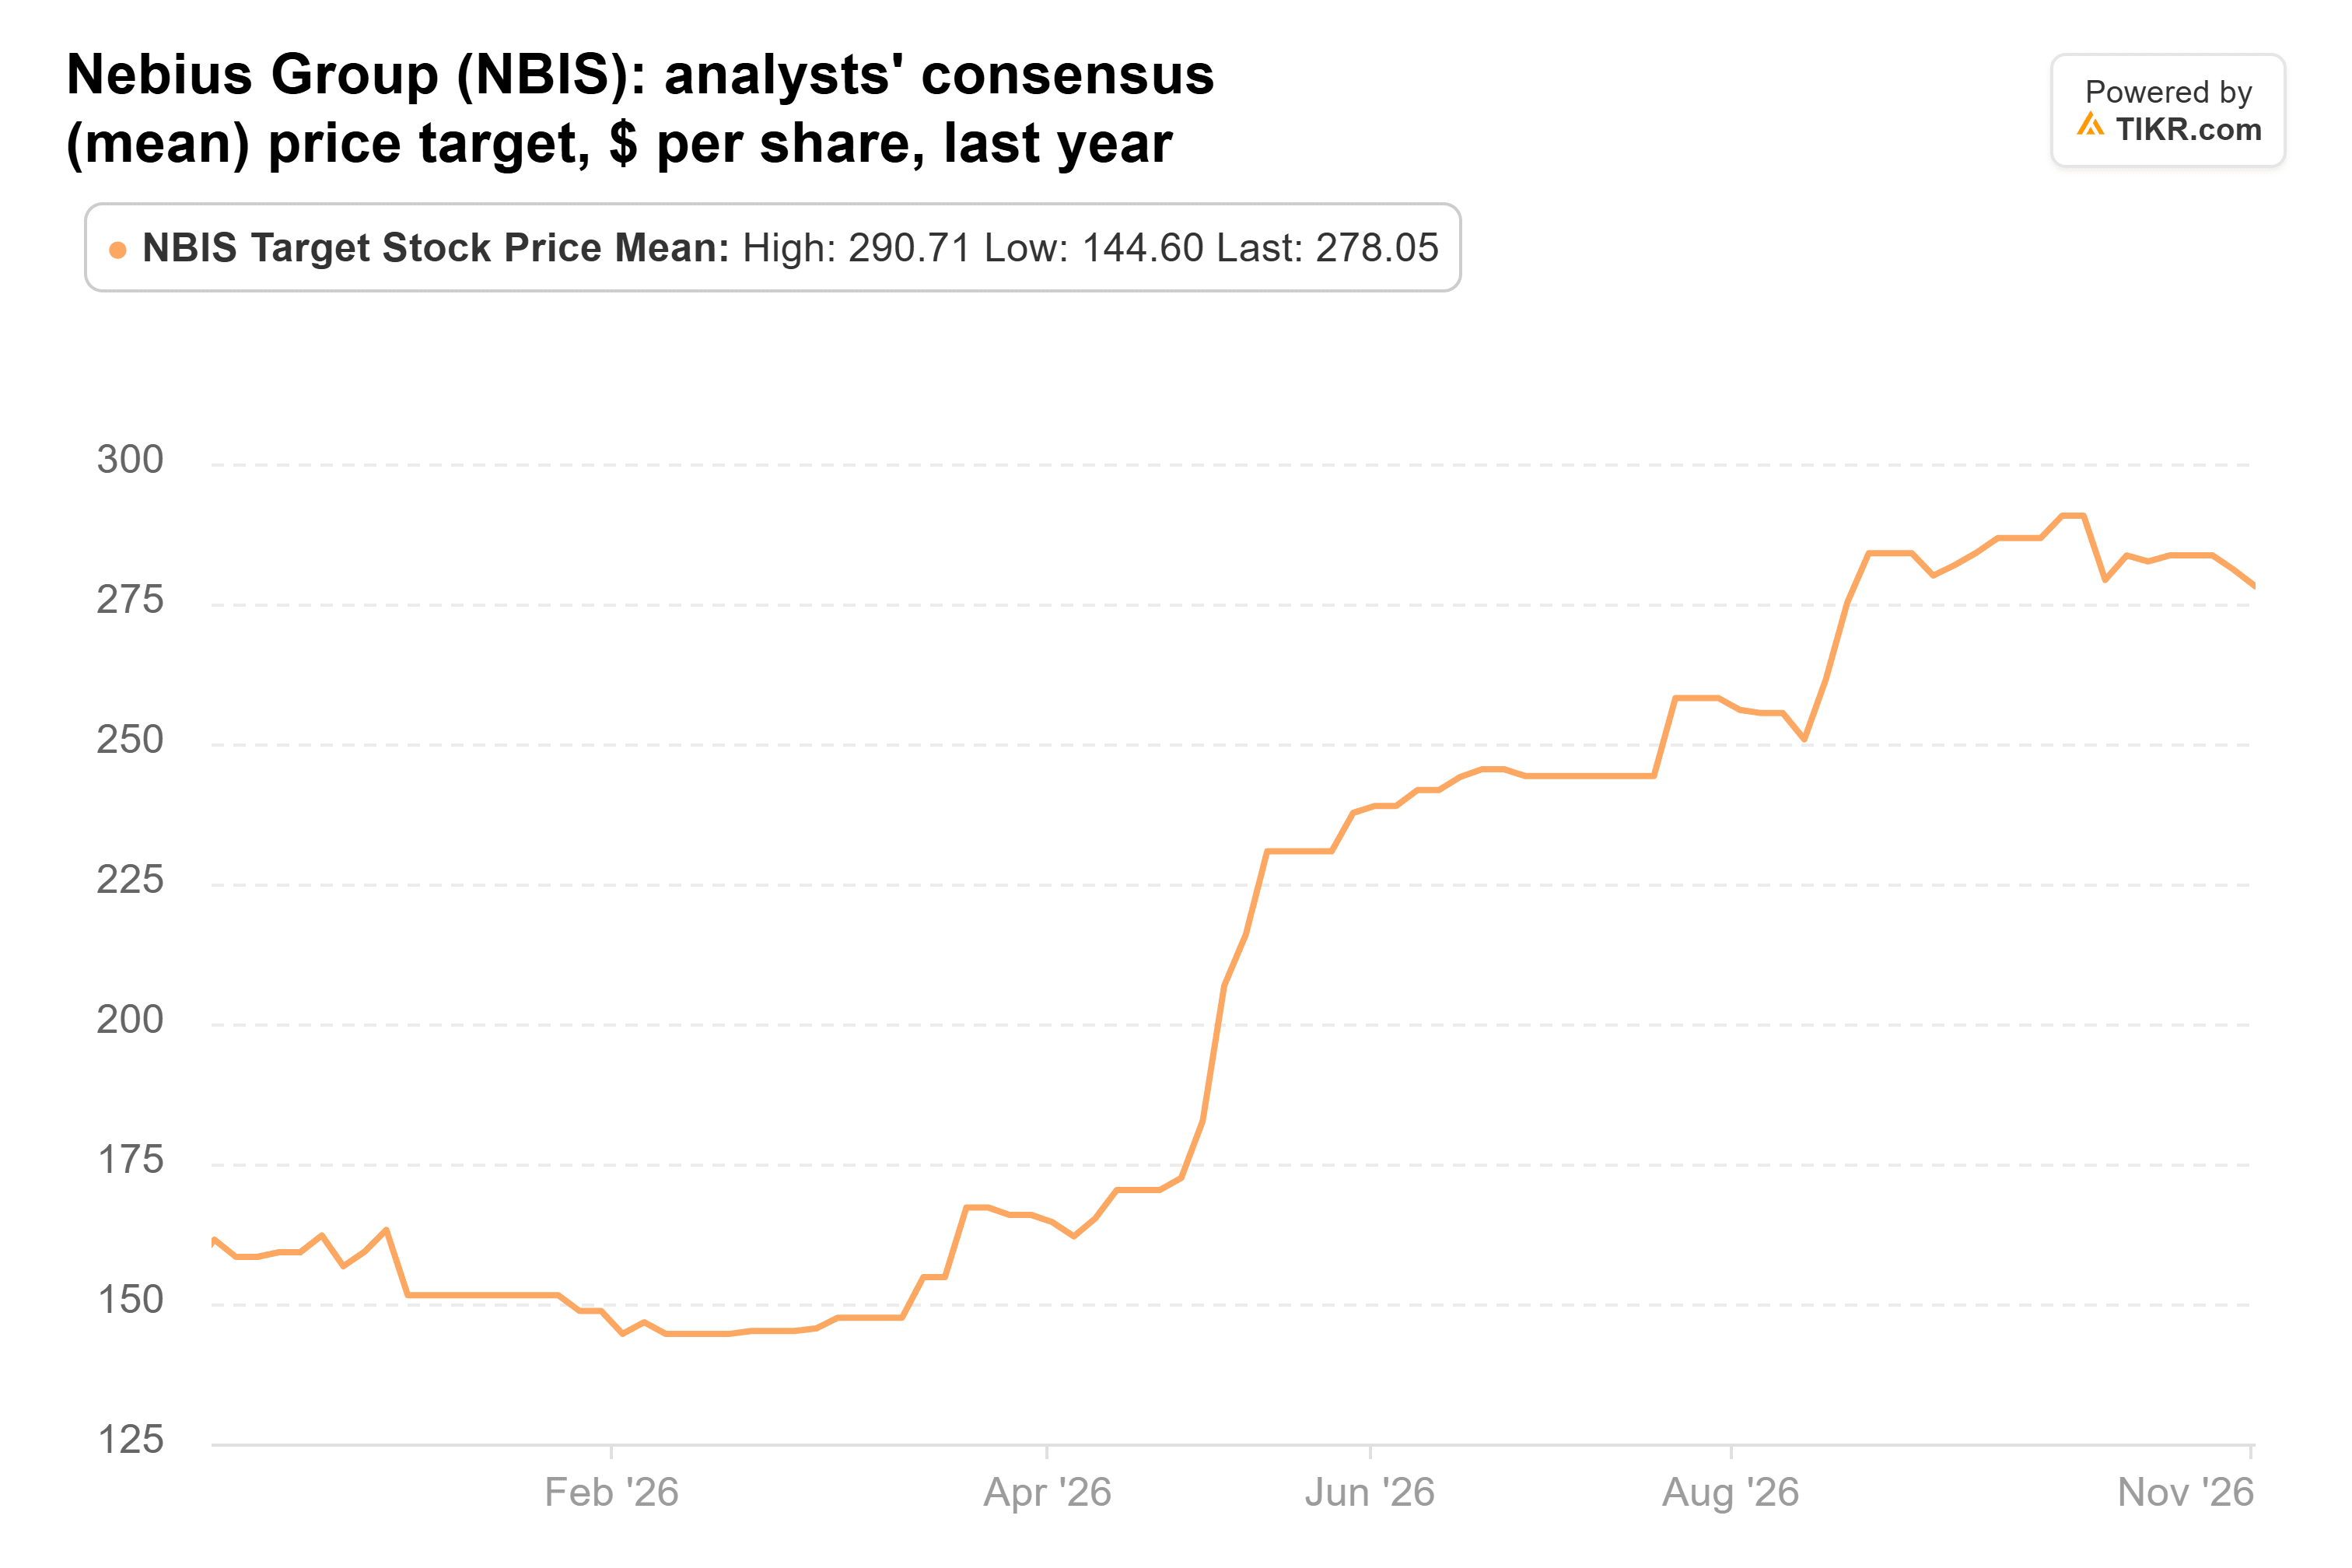
TIKRの11月4日時点の予測では、2026年の売上高は33億5000万ドル、2027年は約123億ドルと見込まれていた。しかし、2026年の数字は、経営陣が業績見通しを下方修正した後、下方修正が必要となる可能性がある。
11月11日時点で、Nebiusは予想売上高の5.9倍で取引されており、TIKRの過去のバリュエーションデータによると、これは前年の平均である約11倍と比較して低い水準であった。同じ予想売上高倍率の前提を維持すると、11月13日のより低い株価は約4.4倍の予想売上高倍率を示唆し、一方、Bairdの200ドルという目標株価は約7.6倍を示唆することになる。
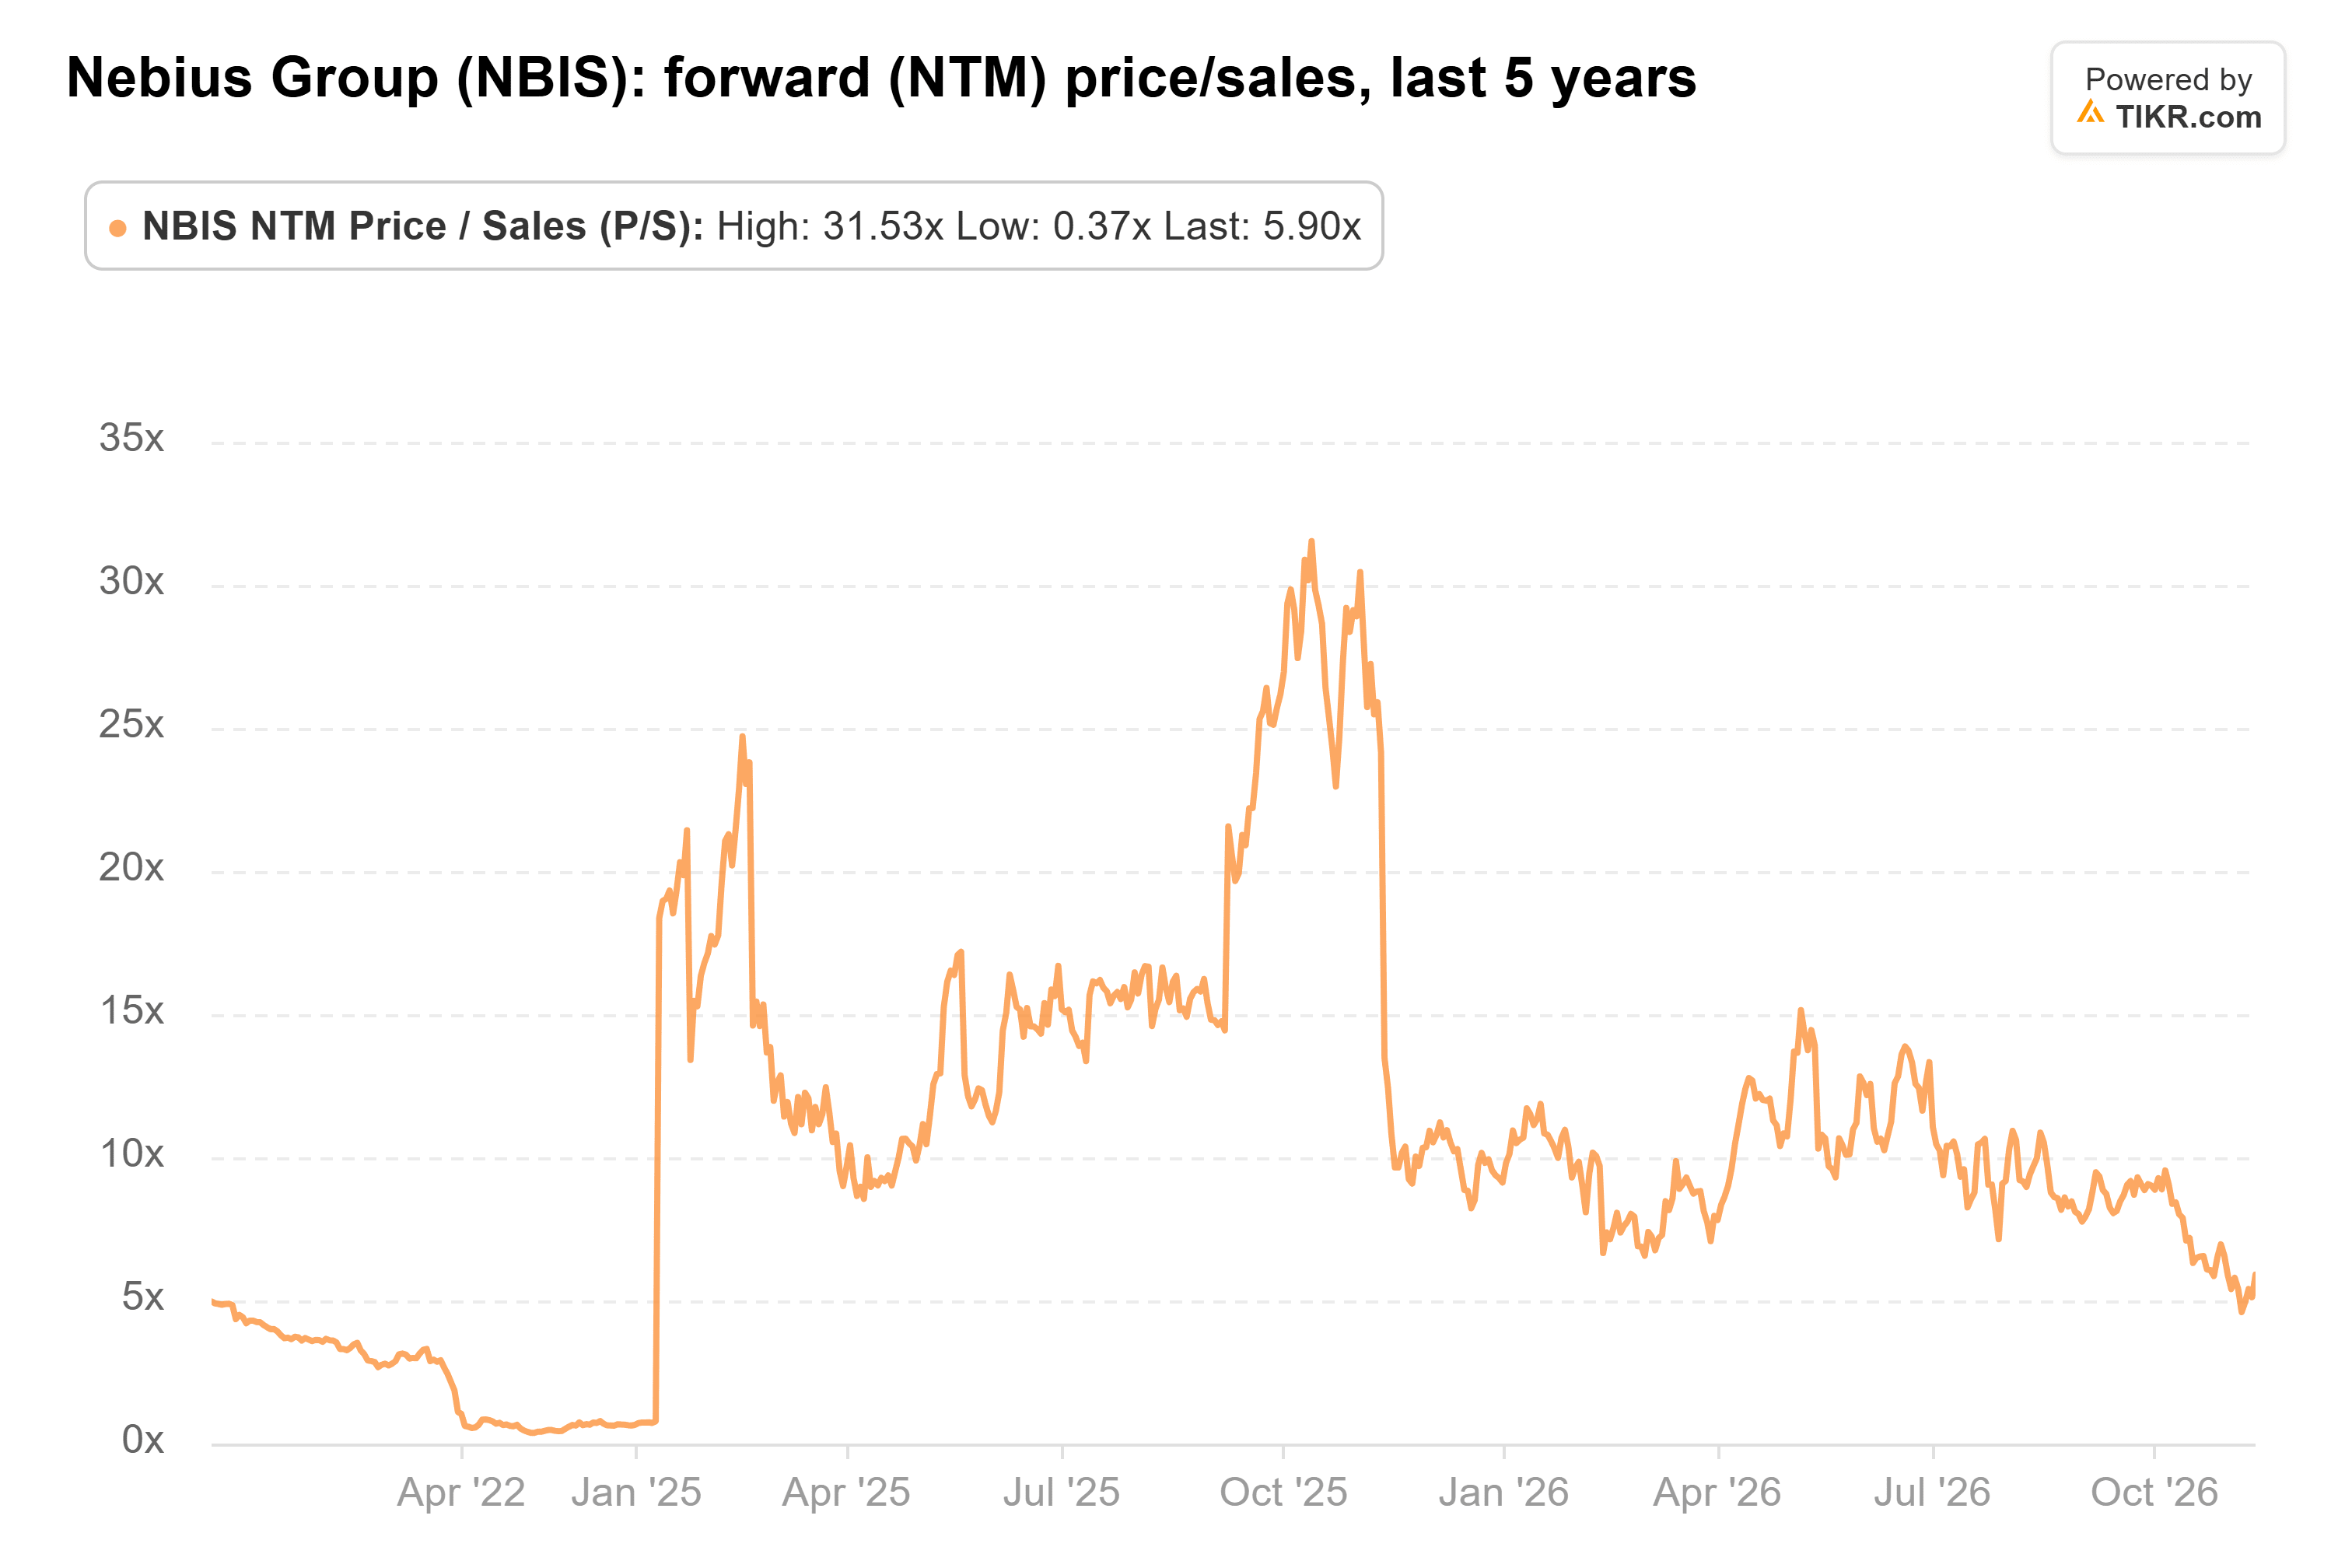
しかし、アナリストが予測する2027年の1株当たり損失は、3ヶ月前の4.87ドルから6.16ドルに拡大しており、Nebiusのインフラ拡大に伴う財務的圧力が浮き彫りになっている。
Nebiusは第3四半期中に、時価発行増資プログラムを通じて460万株を売却し、8月には57億5000万ドルの転換社債を発行しており、株主の持分希薄化の可能性が示唆されている。
経営陣は、顧客からの前払い金と資産担保ファイナンスが、計画されている2027年の資本支出の75%から85%を賄うと見込んでおり、追加の株式調達の必要性を減らす可能性がある。
Bairdの200ドルという目標株価は、Nebiusが2027年の売上高に関する業績見通しを、実質的な追加の希薄化なしに達成すれば、実現可能に見える。しかし、さらなる建設遅延、高い資金調達コスト、あるいは弱い収益性は、株価がそのバリュエーションに到達するのを妨げる可能性がある。
投資家にとって、今後12ヶ月は、Nebiusが新しいデータセンター容量を稼働させ、契約済みの需要を持続可能な売上高に転換し、株主価値を著しく損なうことなく拡大資金を調達できるかにかかっている。
では、Nebiusの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Nebiusがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予測から始めることも、入力値を調整してご自身の事業見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして提供されるものではなく、またいかなる銘柄の購入または売却を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリスト予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有しておりません。お読みいただきありがとうございます。幸運な投資を!