主なポイント
- Realty Incomeの利回りは5.6%で毎月配当を支払う。PepsiCoの利回りは4.3%だが、2020会計年度から2025会計年度にかけての年間配当増加率は6.9%で、Realty Incomeの2.9%を上回っている。
- Realty IncomeのAFFO配当性向は、2016会計年度の83%から2025会計年度には75%に低下し、同社は11月2日に2026年のAFFO業績見通しを上方修正した。
- PepsiCoの配当金は、2026年9月16日までの12か月間のフリーキャッシュフローの75%を占めており、2024会計年度と2025会計年度にはそれぞれ101%と100%を占めていた。
- 過去5年間の伸び率が継続すると仮定した場合、1万ドルを投資した際のPepsiCoからの配当収入は、Realty Incomeのそれを2033年頃に追い越す計算となる。
Realty Income (O) は11月2日に2026年のAFFO業績見通しを上方修正し、その5.6%の利回りは毎月得られる。
その1か月前、PepsiCo (PEP) は逆の動きを見せた。同社は2026年の1株当たりコアEPS成長率の見通しを、5%-7%の下限から2.5%-3.5%に下方修正した。その利回り4.3%は小さいが、過去5年間の配当増加率はRealty Incomeの2倍以上速い。
収入を求める退職者は、確実に受け取れる小切手、理想的には増え続ける小切手を望む。では、退職者にとってより良い配当株はどちらだろうか?
| 指標 | Realty Income (O) | PepsiCo (PEP) |
|---|---|---|
| 配当利回り | 5.6% | 4.3% |
| 年間配当 | 1株当たり$3.26、毎月支払い | 1株当たり$5.92、四半期ごと支払い |
| 配当増加率(2020会計年度~2025会計年度) | 年間2.9% | 年間6.9% |
| カバレッジ(直近報告) | AFFO配当性向:75%(2025会計年度) | キャッシュ配当性向:75%(2026年9月16日までのTTM) |
| ネット負債/EBITDA(LTM) | 5.8倍 | 2.0倍 |
| 利息カバレッジ(LTM) | 2.4倍 | 14.9倍 |
出典:TIKRおよびStockAnalysis、2026年11月9日現在。
退職者に6%以上の利回りを支払う安全な配当株6銘柄
現在、年間利回り6%以上の配当を支払う株は100以上ある。
しかし、TIKRの独自データを活用した広範な投資レビューの結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄であると我々は現在考えている。
これらはすべて、新しい投資レポートの一部として無料で入手でき、こちらからアクセスできる。
Realty Income:32年間の増配と余裕ある余地
Realty Incomeは現在、2026年の1株当たりAFFOを$4.44-$4.45から$4.45-$4.46に上方修正することを見込んでいる。第3四半期には、AFFOは2025年同期比3.7%増の1株当たり$1.12となった。同社は四半期中に26億ドルを投資し、その最大の分野は15億ドルの工業用不動産だった。9月30日現在の稼働率は98.8%だった。
同社はその成長の資金調達方法も広げている。第3四半期には、KKRがRealty Incomeの欧州54物件の49%出資権を取得する新たな合弁事業に約5億2800万ユーロを投入した。「我々は意図的に資本の調達源とグローバルな投資能力を拡大し、慎重に資本を配分できる立場に身を置いている」とCEOのSumit Roy氏は述べた。
同社は「32年以上連続で配当を増やしている」としている。9月には、116四半期連続の増配を発表した。過去10年間で、1株当たりAFFOは2016会計年度の$2.88から2025会計年度の$4.28に成長した。同じ期間に、配当金は$2.39から$3.22に成長した:
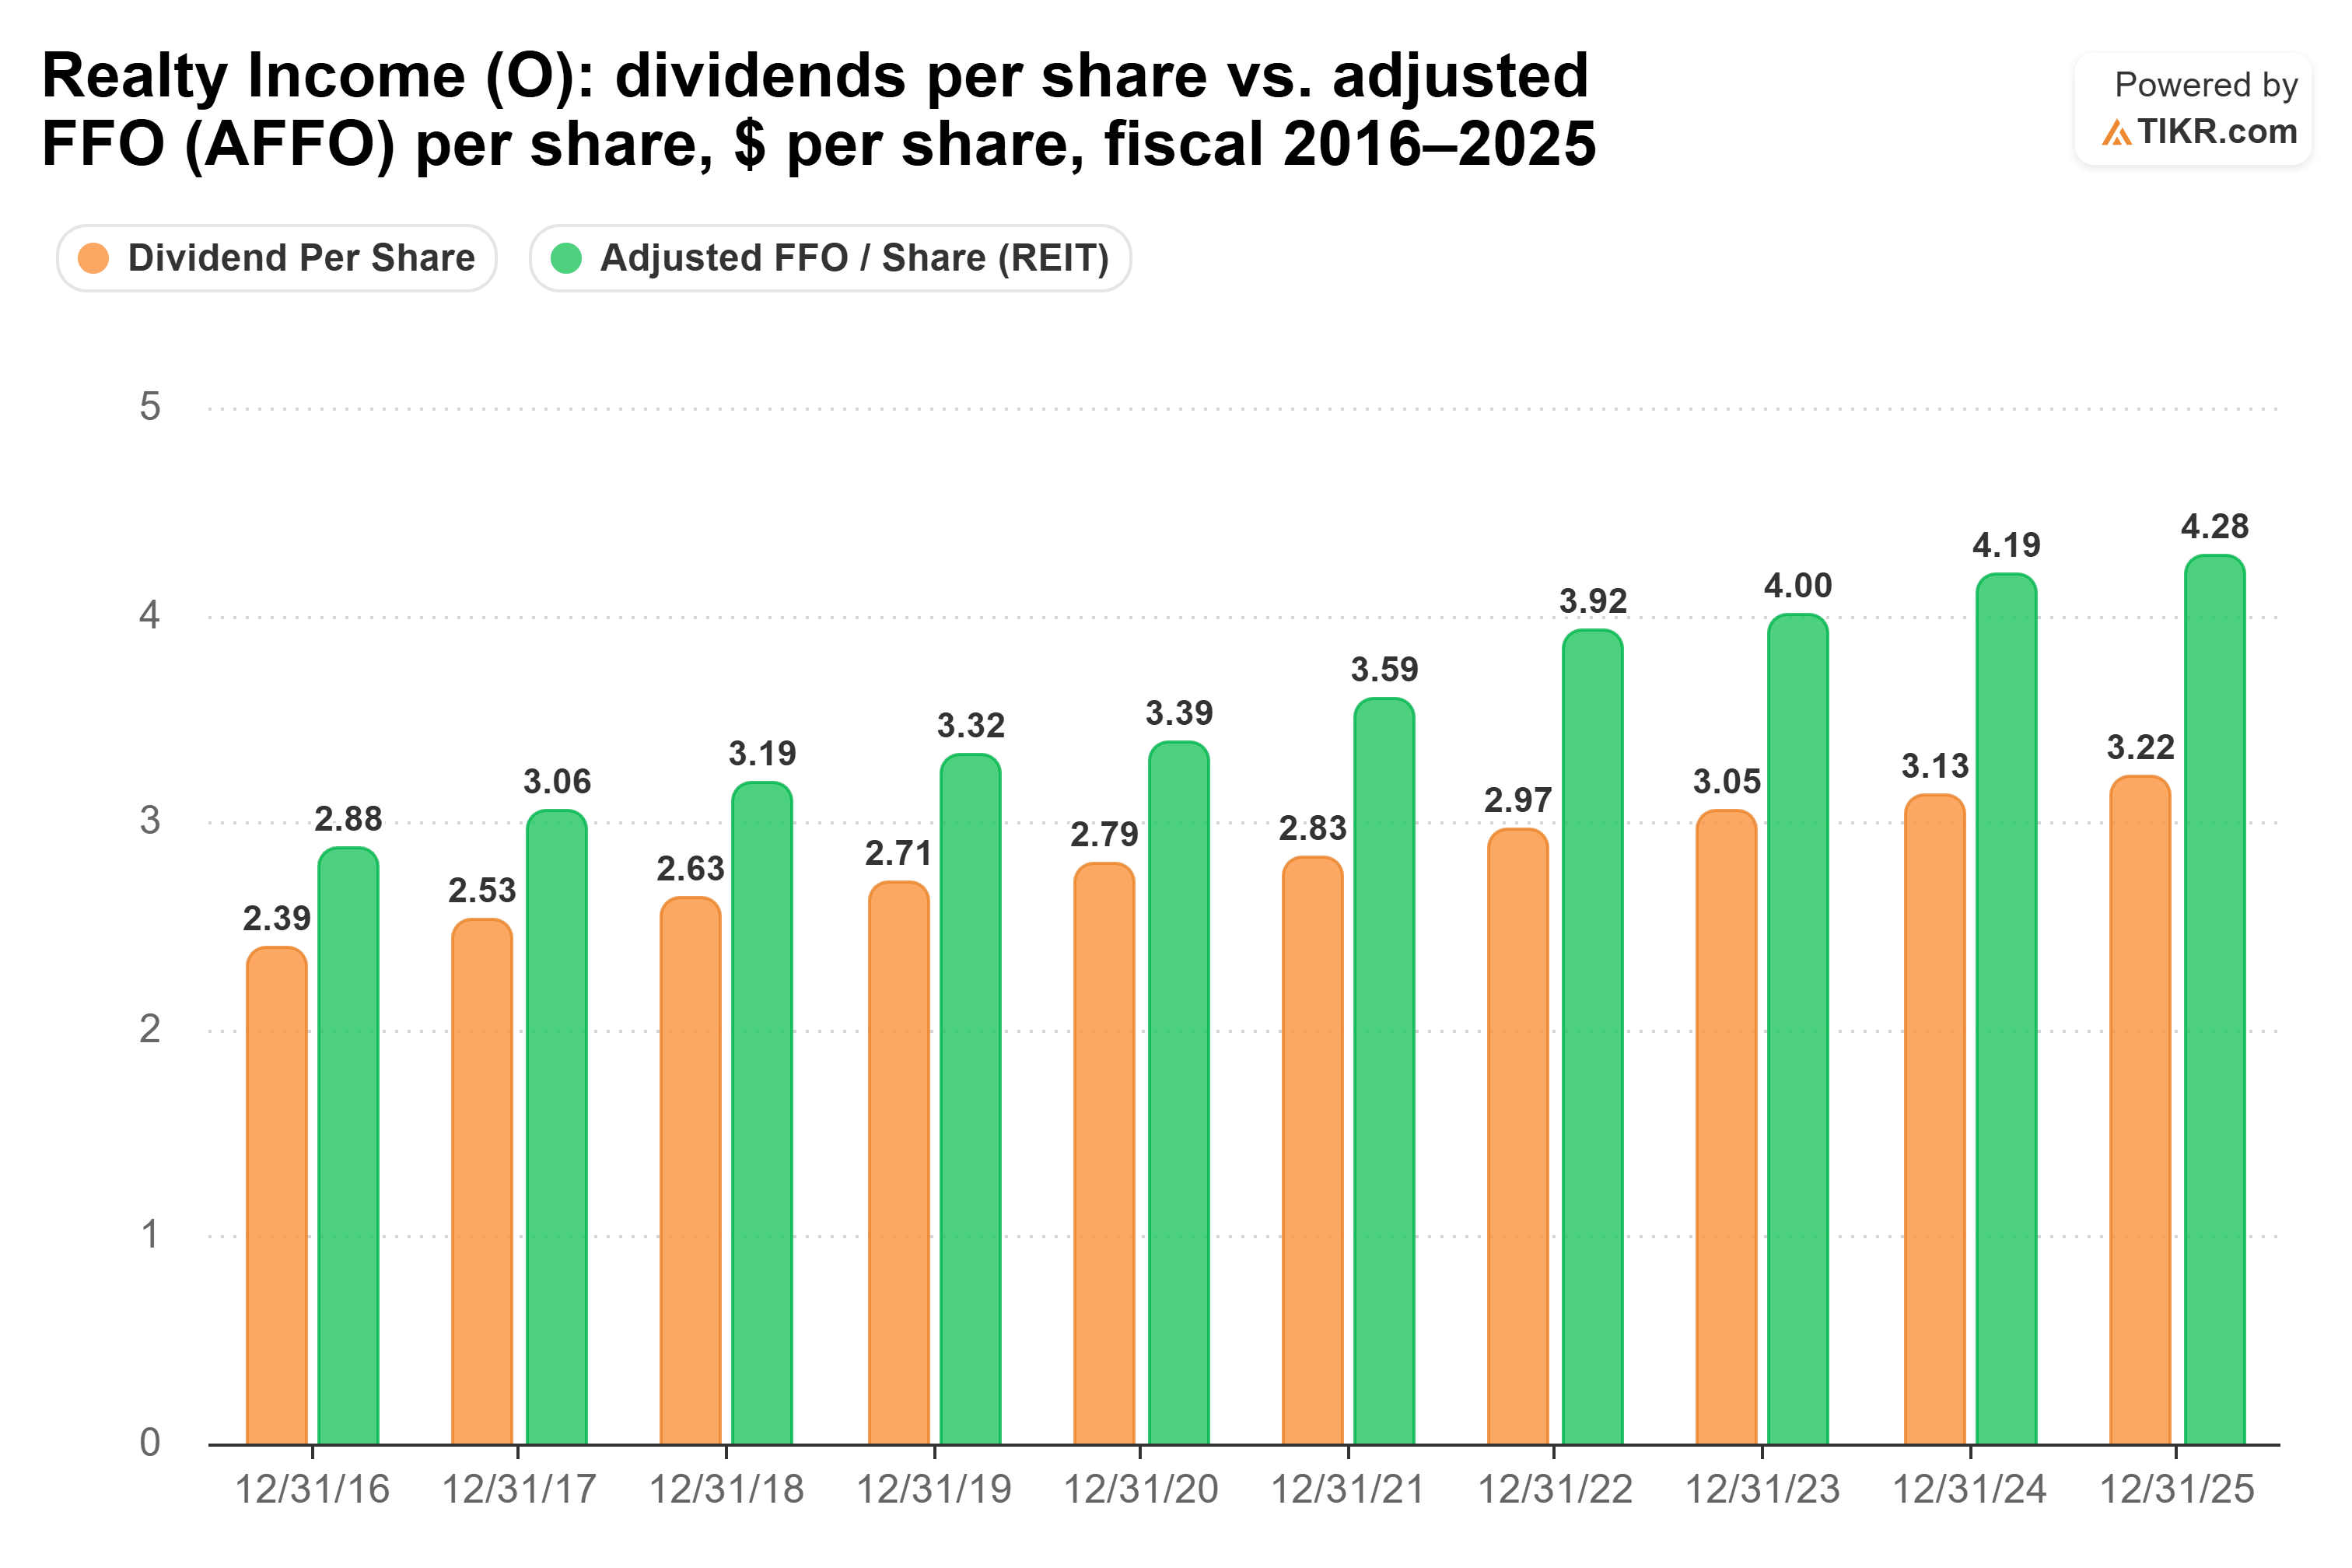
これにより、AFFO配当性向は83.0%から十分にカバーされた75.2%に低下した。
負債が弱点だ。利息カバレッジはわずか2.4倍で、経営陣は2027年に満期を迎える約29億ドルの負債(金利3%未満)を、金利が高くなっている時期に抱えていると指摘している。
PepsiCo:増配がキャッシュフローを上回る
Realty Incomeの配当には余裕がある。PepsiCoの配当は、フリーキャッシュフローのほぼすべてを占めてきた。フリーキャッシュフローは2016会計年度に76.2億ドル、2025会計年度に76.7億ドルだった。同じ期間に、支払われた配当金は42.3億ドルから76.4億ドルに増加した:
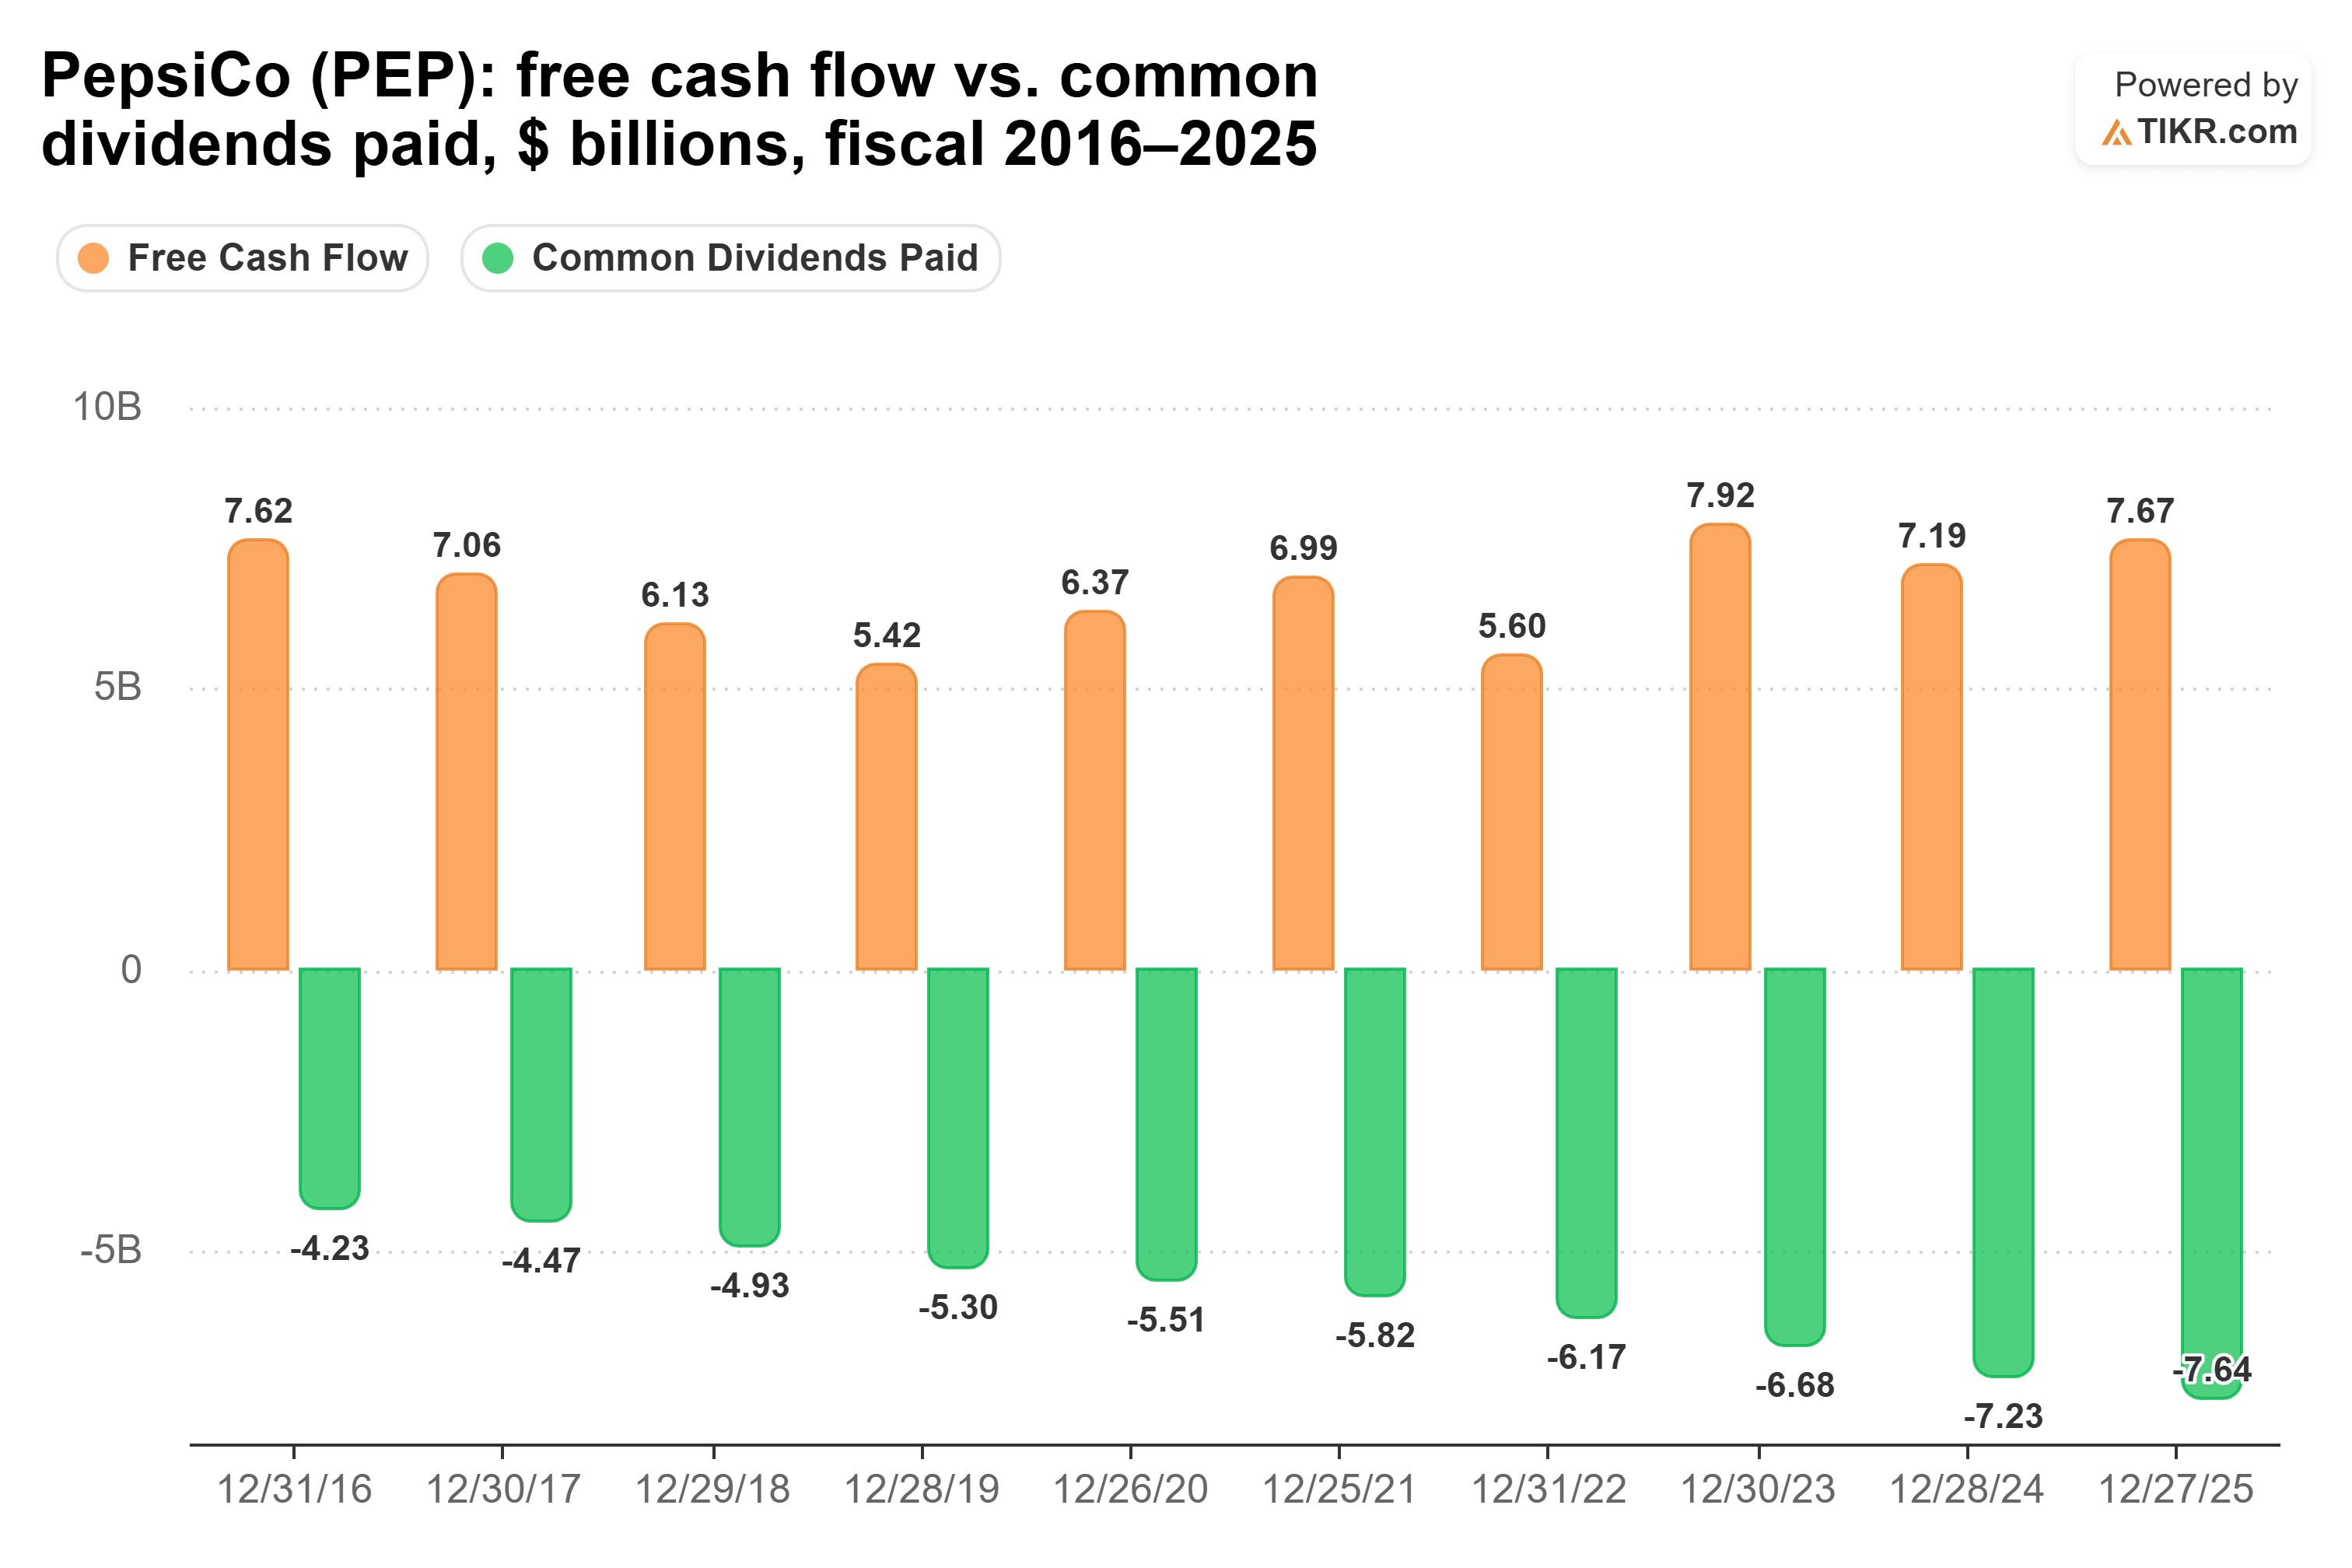
これは、2024会計年度で100.6%、2025会計年度で99.6%というリスクの高いキャッシュ配当性向だ。直近12か月は75%と改善している。営業キャッシュフローは、2026会計年度の最初の36週間で前年同期の54.7億ドルから79.5億ドルに増加した。PepsiCoは今年79億ドルの配当を支払う計画だ。
海外では事業が順調だ。第3四半期にはすべての国際セグメントで純売上高が増加し、純売上高総額は5.6%増加した。しかし、コアEPSはわずか2%増の$2.34にとどまり、投入コストの上昇がコア営業利益率を縮小させた。第3四半期決算説明会で、CEOのRamon Laguarta氏は北米について「米国での業績には満足していない」と述べた。
その後10月15日、KFCは米国の約3,700店舗で2027年1月からPepsiCoの飲料からCoca-Colaの飲料に切り替えると発表した。1週間後、PepsiCoはTaco Bellとの米国での契約を2036年まで更新した。
では、どちらの配当が勝つか?
退職者にとっては、私はRealty Incomeを選ぶ。今日より大きな小切手を支払い、しかも毎月支払う。そのAFFO配当性向は10年間低下傾向にある一方で、PepsiCoの配当はフリーキャッシュフローに追いついてしまった。
PepsiCoの最大の主張は、そのより速い増配ペースだ。過去5年間の伸び率が継続すると仮定すると、1万ドルをPepsiCoに投資した場合、現在は年間430ドルの配当を受け取り、10年目には約786ドル(投資額に対する利回り7.9%)になる。同じ1万ドルをRealty Incomeに投資した場合、現在は560ドル、10年目には約725ドル(利回り7.2%)になる。その伸び率では、PepsiCoからの収入はRealty Incomeのそれを2033年頃に追い越す。しかし、6.9%の増配を維持するには成長するフリーキャッシュフローが必要で、PepsiCoのそれは2016会計年度から2025会計年度にかけてほとんど動かなかった。
これはPepsiCoの配当が危険にさらされていると言っているわけではない。そのバランスシートははるかに強固で、国際事業は成長しており、直近12か月のカバレッジは2021会計年度以前以来最高だ。ただ、小切手で生活する退職者は、10年間の余裕がある方を望むべきだろう。
もちろん、PepsiCoは成長を支えるための構造的なコスト削減をさらに見つけていると述べている。もしそれらが北米を軌道に戻せれば、そのより速い増配が長期的には勝つかもしれない。
Realty Incomeは忘れよう:今すぐ買える安全な6%以上の利回りを出す6銘柄
配当は莫大な富への鍵を握ることがある。しかし、正しい銘柄を買った場合に限る。
適切な高利回り配当株を選ぶことは、夢の退職生活と…次の社会保障給付の小切手が清算されるのを毎月待ちながらやりくりする生活との違いになり得る。
我々は、すべての退職者が今すぐ知っておくべき6%以上の利回りを出す6銘柄を特定した。(そしてRealty Incomeはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買の推奨でもないことにご注意ください。我々のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。我々の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。ご購読ありがとうございました。投資を楽しんでください!