主なポイント
- NVIDIAは11月17日に決算を発表する。これは暫定CEOコレット・クレスの下で初めての決算報告となる。ネオクラウド企業が資金調達懸念で売り込まれた後の発表だ。
- 前四半期、NVIDIAの売上高の42%はAIクラウド、産業、企業向け顧客がもたらしたもので、その売上は138%成長した。
- NVIDIAの予想PER14倍は5年ぶりの低水準だが、2028会計年度の予想はこれらの顧客が資金を確保し続けることを前提としている。
NVIDIA (NVDA) は11月17日に決算を発表する。これはコレット・クレスが暫定CEOとして初めて迎える決算報告となる。ジェンセン・ホアンは11月11日に辞任し、クレスはCFOを続投する。NVIDIAのチップをレンタルするAIクラウド企業は、CoreWeave (CRWV) とNebius (NBIS) を中心に、最も激しい売り圧力に直面した。
スティーブ・アイズマンはThe Real Eisman Playbookでその理由を説明した:「NVIDIAはCoreWeaveとNebiusの両社にそれぞれ20億ドルを投資している。投資家はNVIDIAをこれら2つのネオクラウド企業に対する安全網と見なしている」。
辞任発表前の11月11日、Bloomberg Intelligenceのポッドキャストで、アナリストのヴァス・カシブホトラは、これがNVIDIA自体にとって何を意味するかを評価した:「ネオクラウド企業とACIEセグメント全体が、NVIDIA自身の売上高のほぼ半分を占めるようになった」。
ほぼ半分、そして最も成長が速い半分
ACIEはNVIDIAのAIクラウド、産業、企業向けカテゴリーで、ネオクラウド企業を含む。NVIDIAのCFOコメンタリーによると、2026年7月26日までの四半期におけるACIEの売上高は138%増の403億ドルで、ハイパースケーラの102%成長を上回った。これはデータセンター売上高の45.3%、NVIDIA全体の41.9%を占める。
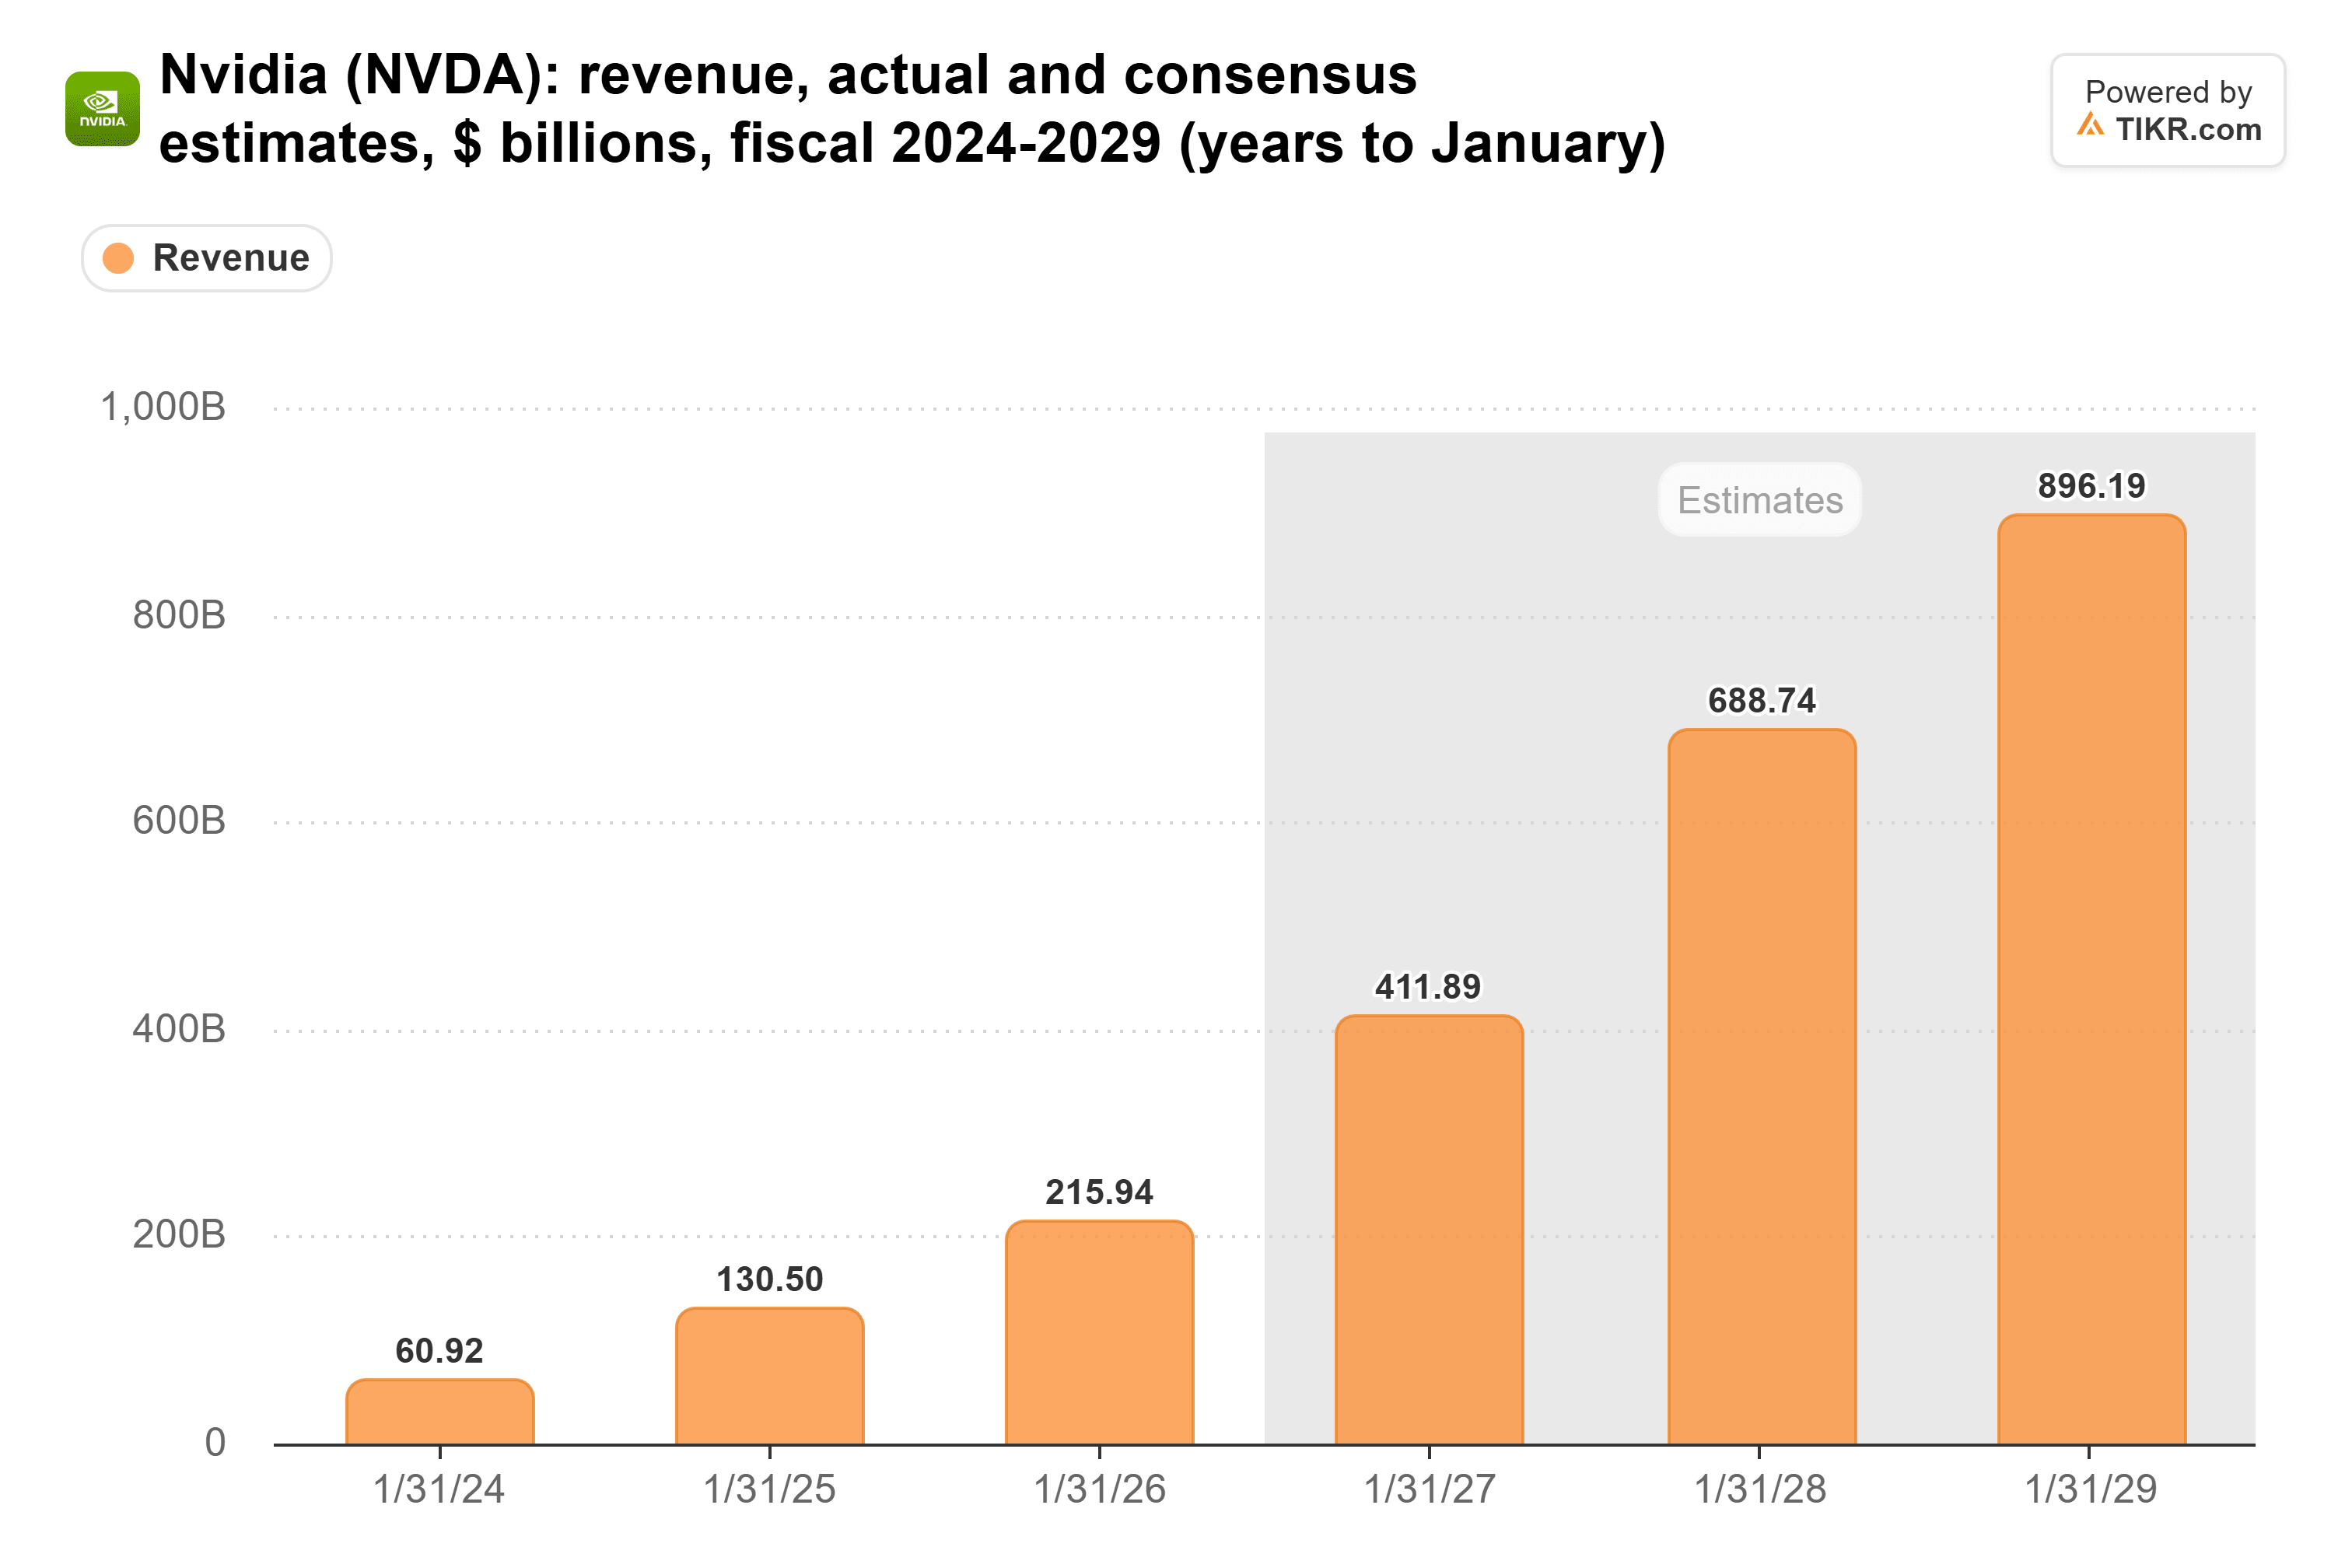
ウォールストリートはこの成長が継続することを見込んでおり、アナリストは売上高が2026年1月期の2160億ドルから、2028会計年度には6890億ドルへと3倍以上に増加すると予想している:
NVIDIAの財布を握るのは今やCFO
Niles Investment Managementの創業者、ダン・ナイルズは、クレスがより慎重になることを予想している。彼はXで、クレスは「おそらくバランスシートを保護する」ため、「ネオクラウド企業とその資金調達チェーンには注意が必要だ」と書いた。その後、The InformationはNVIDIAがAI投資と信用保証を減速させる見込みであると報じたが、拘束力のある契約下の取引は進むとされる。
NVIDIAはすでに、より静かに買い手に資金を提供している。フリーキャッシュフローは、4月四半期の記録的な486億ドルから7月四半期には214億ドルに減少した。これは売掛金が223億ドル増加し、顧客の支払い期間が45日から60日に延びたためだ:
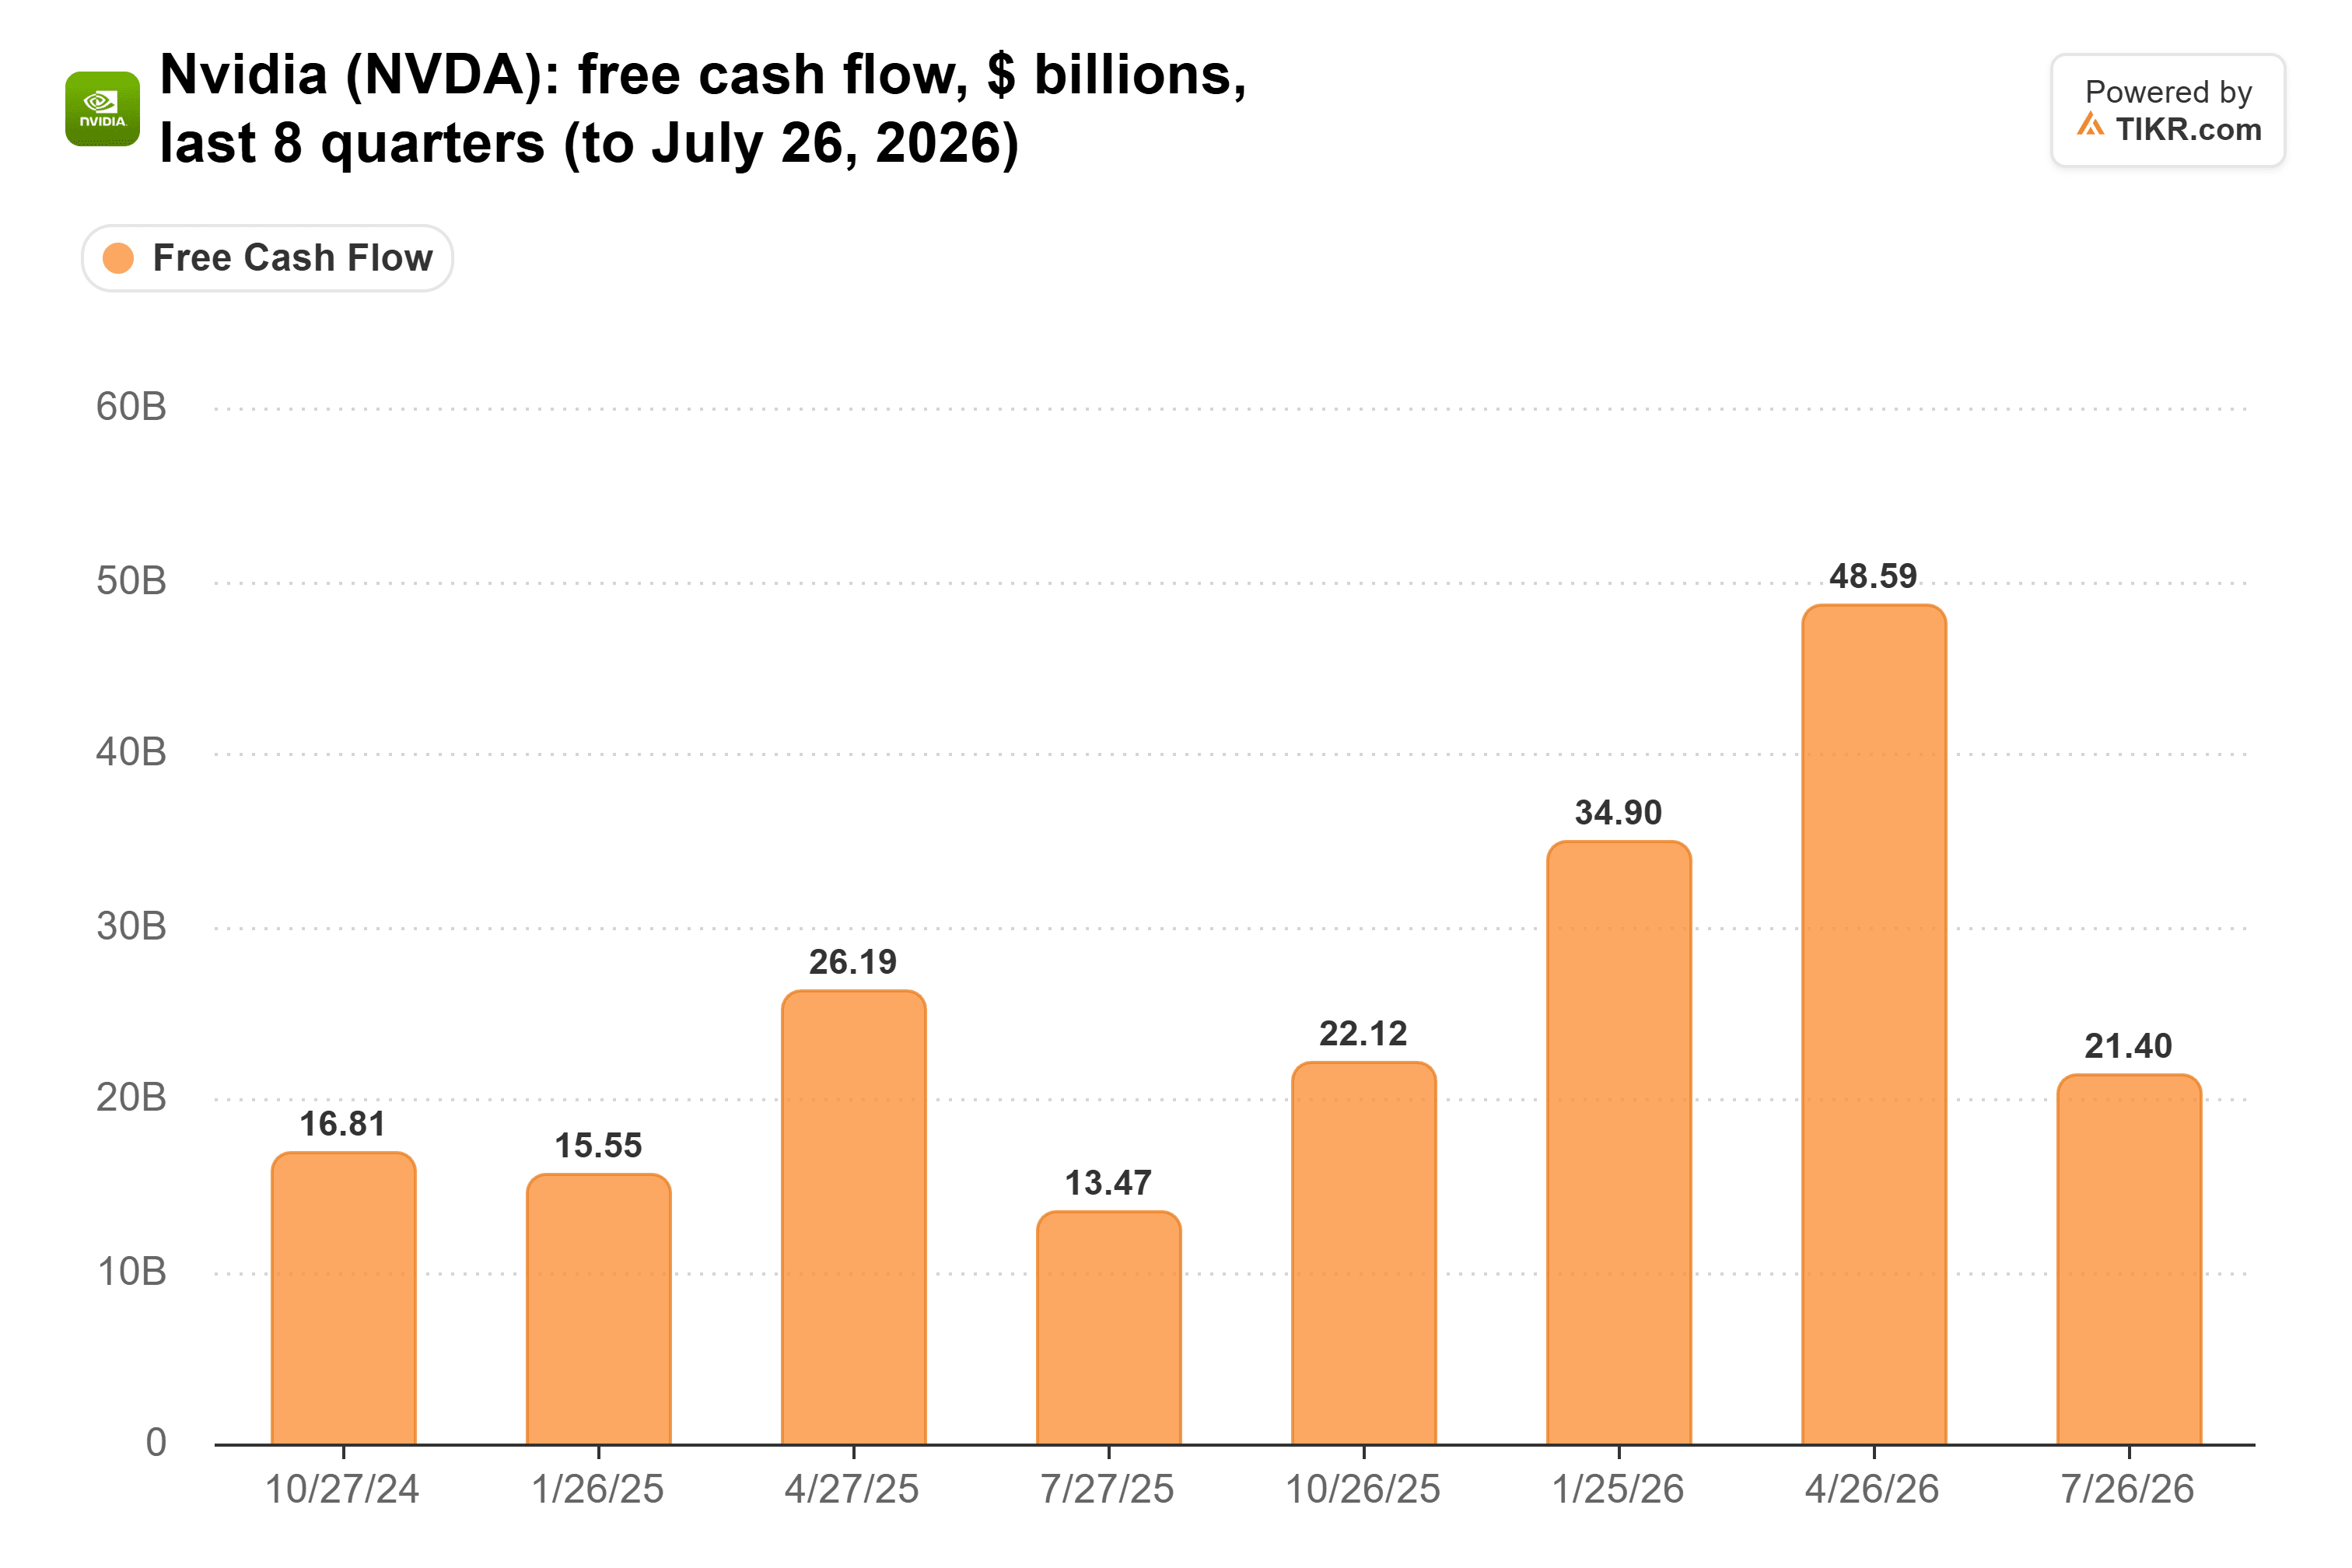
NVIDIAは、複数四半期契約を結んだ特定の投資適格顧客に対して支払い期間を延長したが、その名前は明かさなかった。いずれにせよ、買い手に資金を提供しているのはNVIDIAのキャッシュだ。
TIKRはNVIDIAについて62人のアナリストを追跡。「買い」と言うのは何人?
NVIDIAの買い、保有、売りのレーティングの内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。NVIDIAのアナリストレーティングを見る
ハイパースケーラーは自社製チップを持つ
NVIDIAには緩衝材がある。8月26日の決算説明会で、経営陣は2028会計年度の売上高を約70%増と予想し、この見通しは供給制約下にあると述べた。したがって、ネオクラウド企業が支払えないチップはハイパースケーラーに回る可能性がある。カシブホトラもまた、NVIDIAの次期リーダーがエコシステムを支援し続けることを期待している。
しかし、ハイパースケーラーは今や自社製チップを販売している。モルガン・スタンレーは、Alphabetの直接TPUシステム販売が2027年に840億ドルに達すると推計しており、Amazonは2027年後半にTrainiumをAWS外で販売する計画だ。NVIDIAのハイパースケール売上高は4月四半期から13%成長し、ACIEの25%成長の約半分だった。
安いのには理由がある
NVIDIAの予想PERは14倍で、これは5年ぶりの低水準であり、36倍という平均値を大きく下回っている:
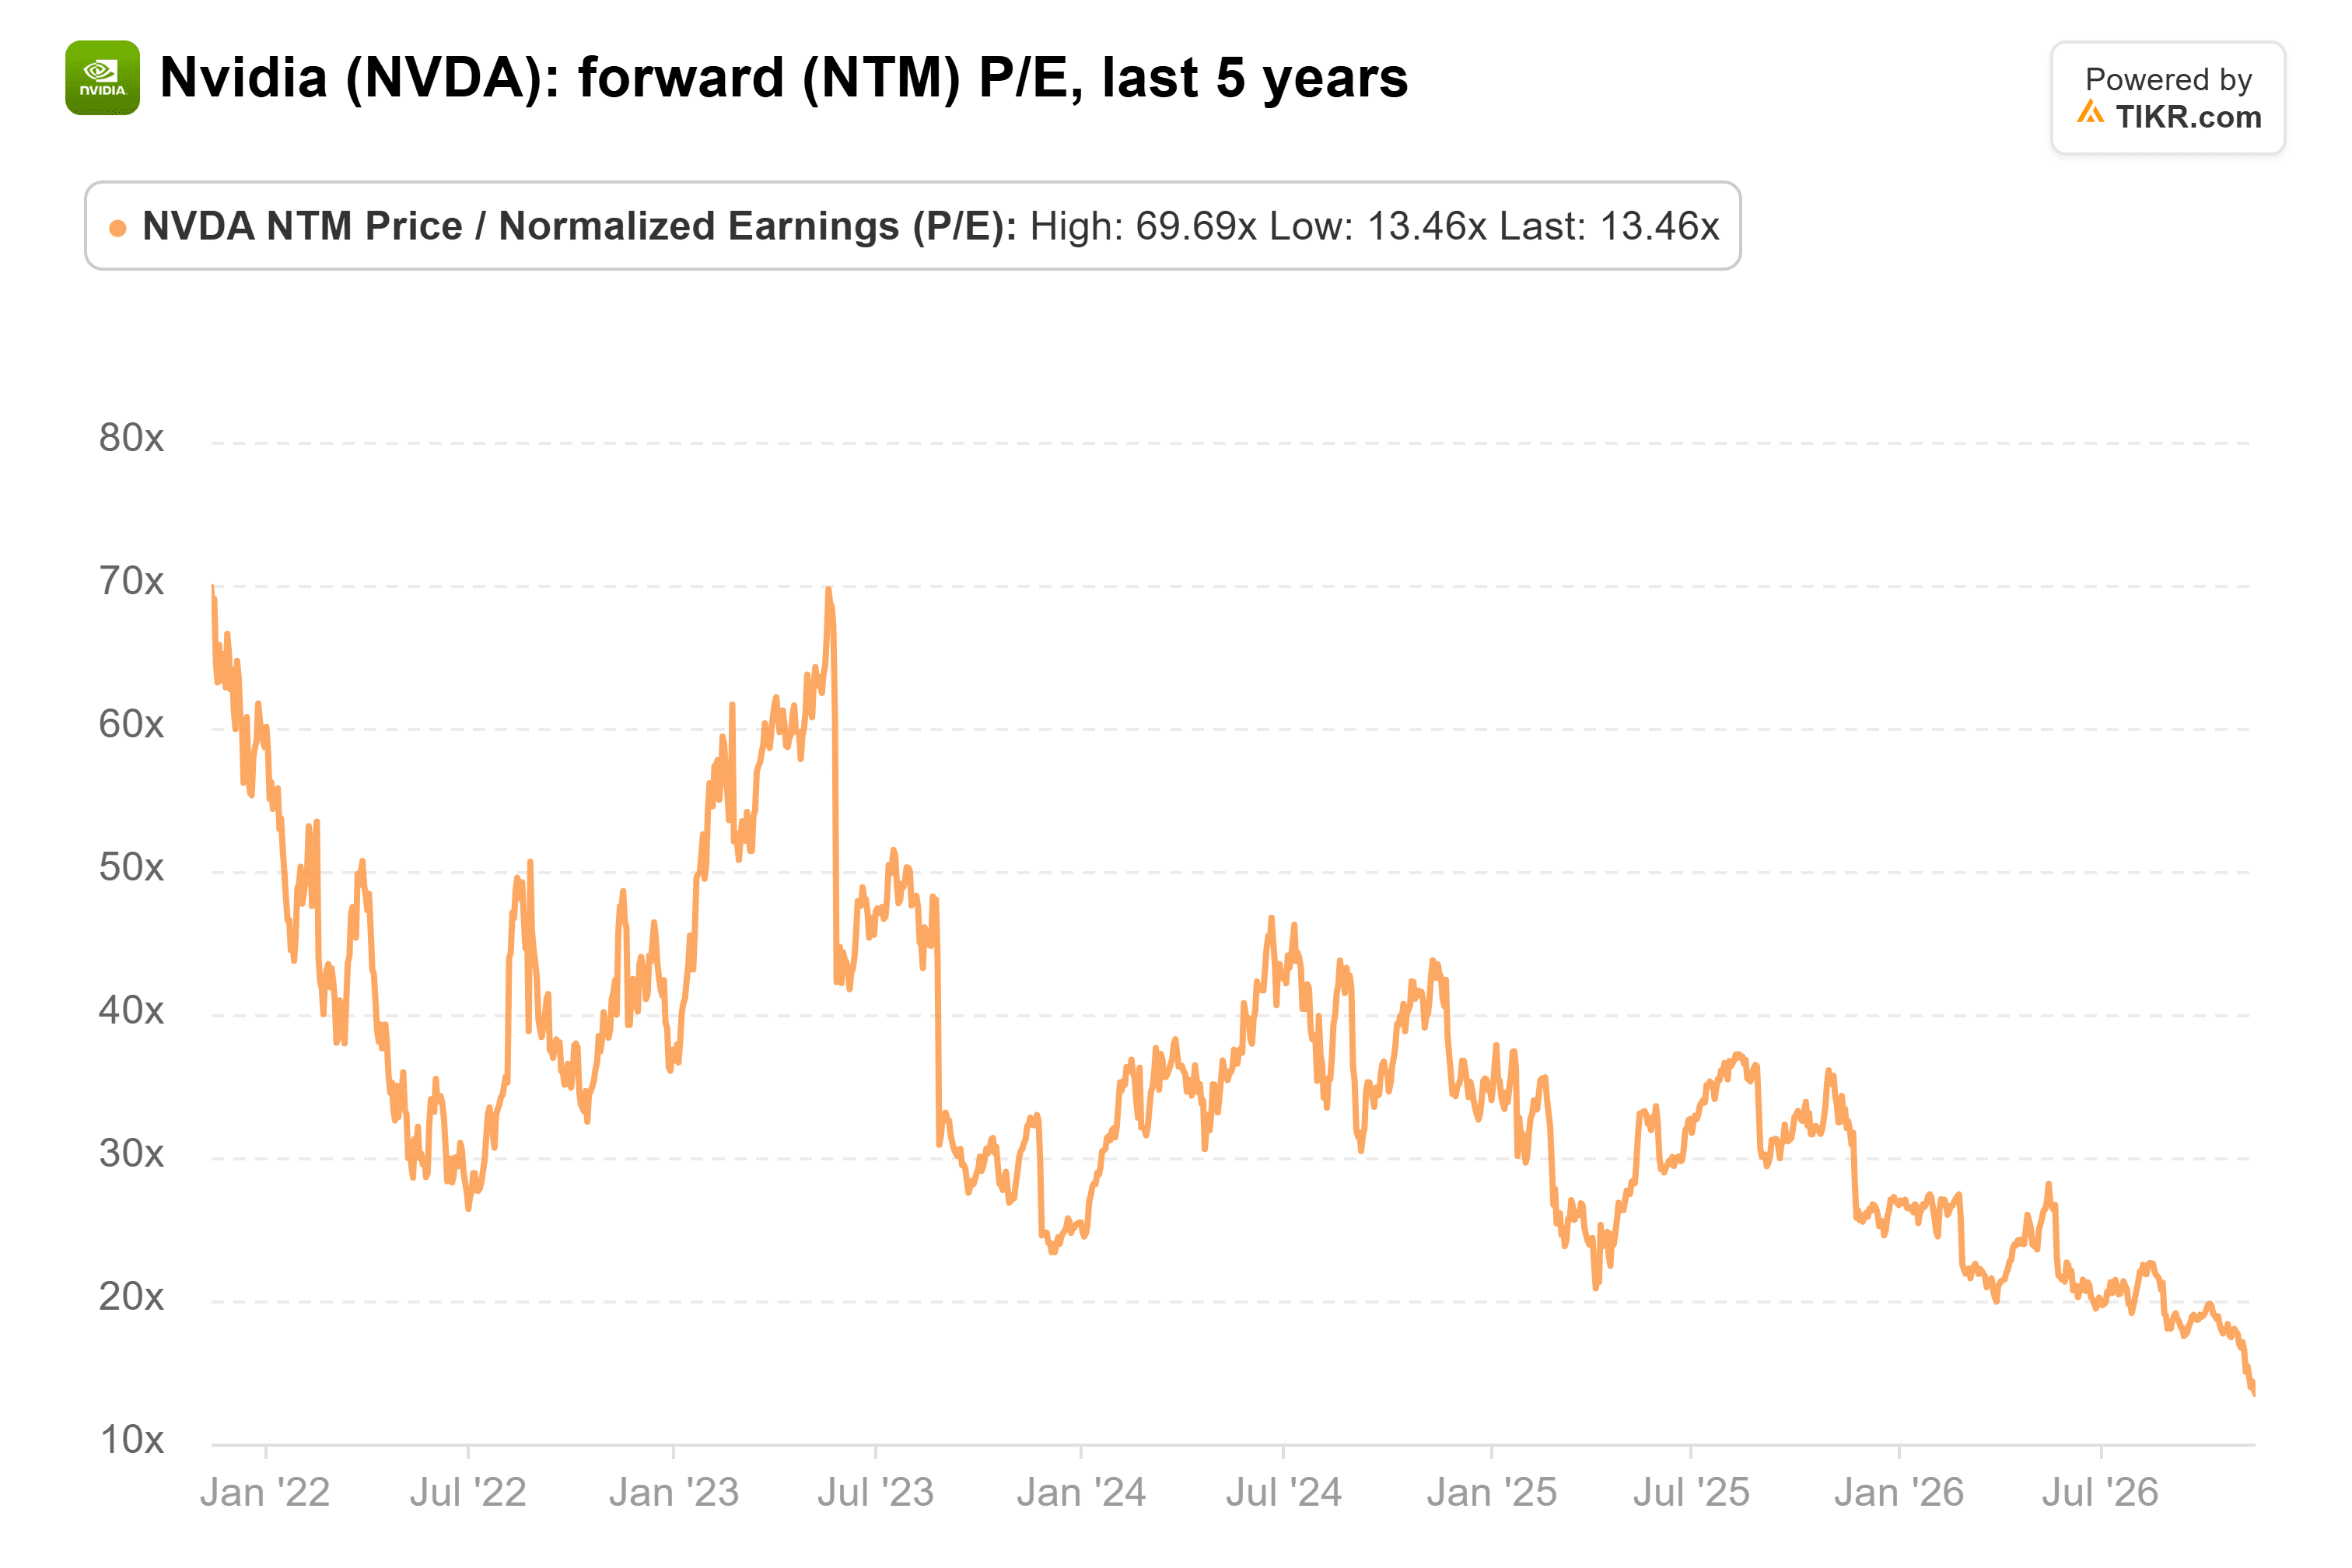
市場はこの一部を織り込んでいる。それでも、株主はネオクラウド企業の売り圧力が示唆する以上にクレスの財布に依存している。なぜなら、6890億ドルという予想は、NVIDIAの最も成長の速い顧客が資金を確保し続けることを前提としているからだ。もしそうでなければ、14倍は見た目ほど安くはない。
クレスが初めて答える機会は11月17日だ。もし顧客の支払いが7月の60日より速くなり、ACIEがハイパースケールを上回る成長を続けるなら、私はずっと心配しなくなるだろう。
では、NVIDIA株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、NVIDIAがどのような価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。当社の分析は、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!