主なポイント
- オッペンハイマーは11月18日、Snowflakeの株価目標を$475に据え置いた。これは11月19日の終値から77%高く、同株は10月の終値高値から27%下落している。
- Snowflakeは9月以来決算を発表しておらず、同業他社は混在したシグナルを送っている:Datadogは第4四半期が横ばいとの業績見通しを示した一方、MongoDBの成長は加速している。
- アナリストは、2029年1月期の正規化EPSを$4.34と予想している。この数字に対して$475は約109倍となり、来期予想に基づく現在の株価の約88倍よりも高く、この目標達成には利益成長とPER倍率の上昇の両方が必要となる。
- オッペンハイマーの目標は妥当だが、誤差の余地はなく、Snowflakeの12月2日の決算発表が次の試金石となる。
Snowflake (SNOW) は、10月9日の終値高値$368.89から27%下落しており、9月上旬以来、新たな四半期決算を発表していない。11月18日、オッペンハイマーのイタイ・キドロンは、同株に対する「アウトパフォーム」評価と$475の株価目標を据え置いた。翌19日には株価はさらに3.9%下落して$268.59となり、同目標は株価から77%上方に位置することになった。
投資家は、同様に使用量に基づいて課金する他のソフトウェア企業にも同様に注目している。Datadog (DDOG) は11月4日、第4四半期が横ばいとの業績見通しを示した。MongoDB (MDB) は同じAIデータ予算を争っており、Snowflake自身の12月2日の決算発表の前日である12月1日に決算を発表する。
素晴らしい四半期、そして不安を抱える同業他社
7月31日に終了した第2四半期(会計年度)において、Snowflakeのプロダクト収益は37%増の$14.9億ドルと、3四半期連続で成長が加速した。CEOのスリダー・ラマスワミーは決算説明会で、AI製品が「我々が目にしている加速の約半分に貢献している」と述べた。その後、Datadogは第3四半期の収益を35%増の$12.0億ドルに伸ばしたが、その第4四半期の業績見通しは、最大顧客が使用量を削減した後、四半期比で成長がないことを示唆している。これは、単一顧客の後退がいかに迅速に消費型収益を停滞させうるかを示しており、Snowflakeも同じ方法で課金している。
MongoDBの12月1日の決算発表が次の指標となる。同社は7月四半期に収益を30%増の$7.718億ドルに伸ばし、CEOのCJデサイが「AIユースケースにおける初期の勢い」と呼んだ状況を報告した。この決算は、AIが複数のデータプラットフォームを押し上げているかどうかを示すことになる。
TIKRはSnowflakeをカバーする51人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
Snowflakeの「買い」「保有」「売り」評価の完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Snowflakeのアナリスト評価を見る
オッペンハイマーは動じず
キドロンは、その決算発表直後に株価目標を$400から$475に引き上げ、その後も下落局面を通じて据え置いている。彼の11月18日のリサーチノートによれば、MTニュースワイヤーズによると、Snowflakeは第3四半期(会計年度)のプロダクト収益で上方修正を達成する見込みだという。同じ日にUBSのカール・カーステッドは逆の動きを見せ、「買い」評価は据え置きながら、株価目標を$500から$450に引き下げた。ストリート(市場)の平均目標株価は過去1年間で最高水準にある:
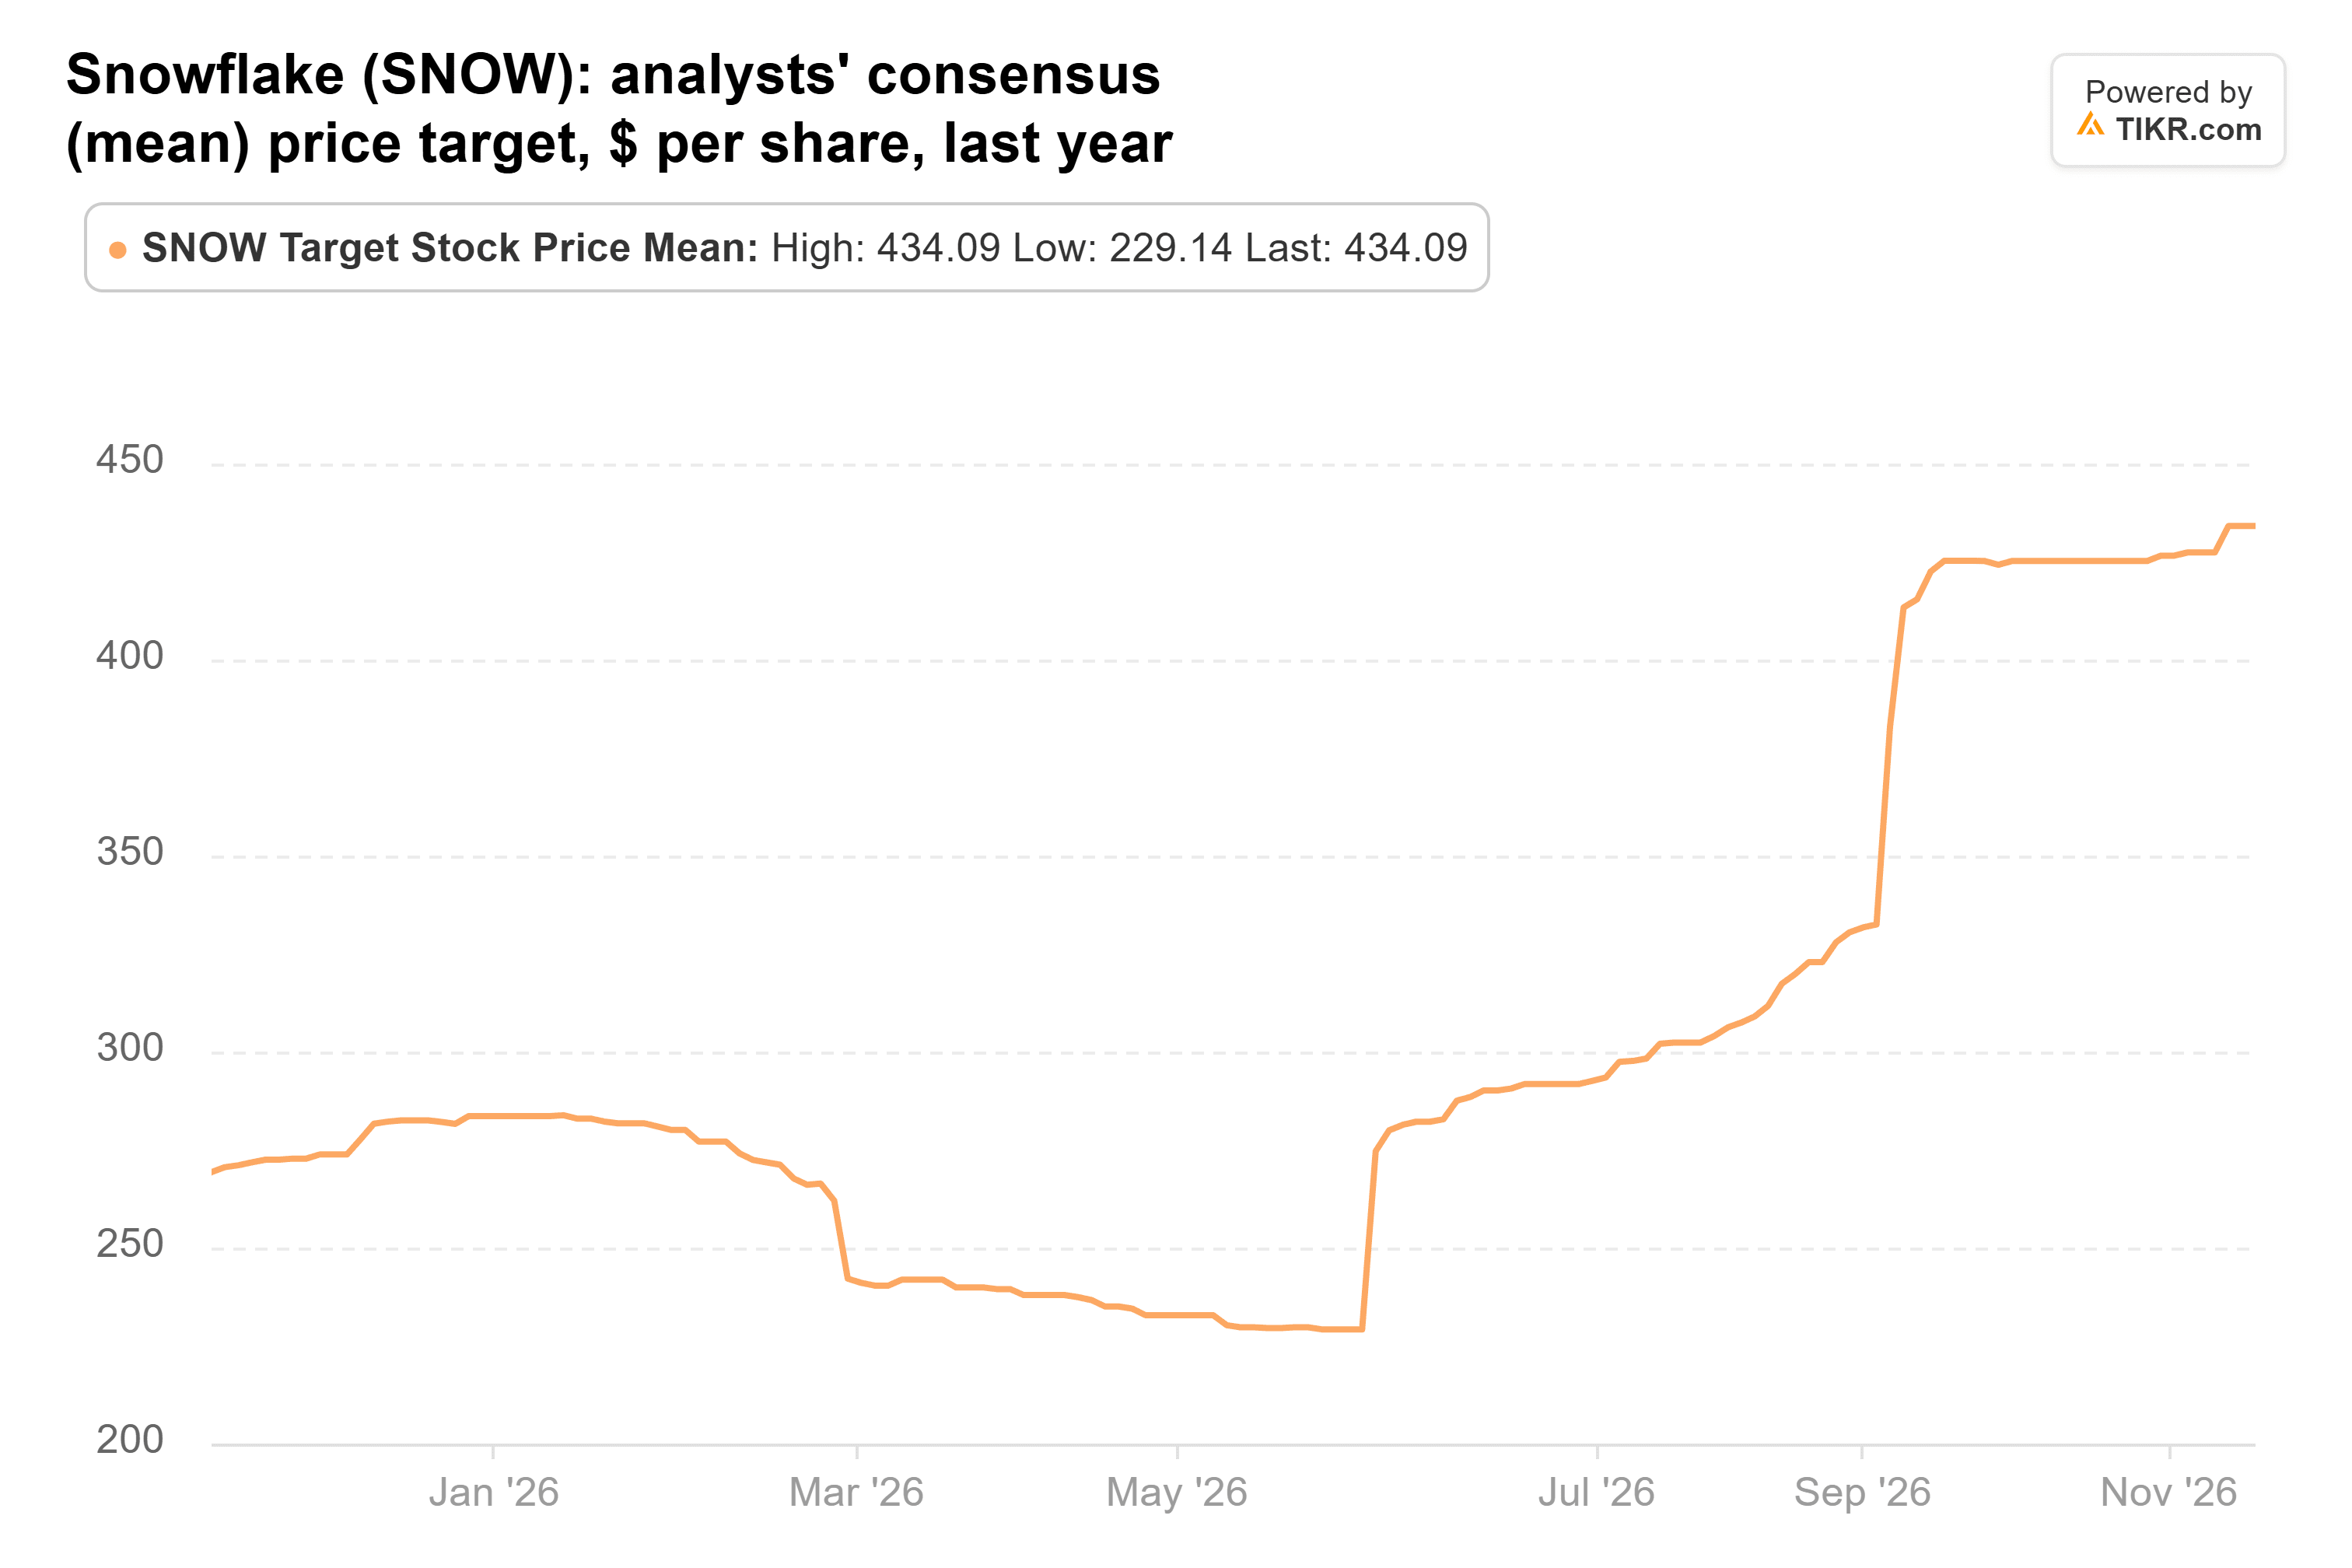
Snowflakeをカバーする53人のアナリストによるこの$434の平均値は、11月19日の終値から62%高く、1年前の$269から上昇している。
$475は妥当か?
アナリストは予想を引き上げ続けている。彼らは現在、2027年1月期の正規化EPSを$2.23(3ヶ月前は$1.94)、2028年1月期を$3.06、2029年1月期を$4.34と予想している:
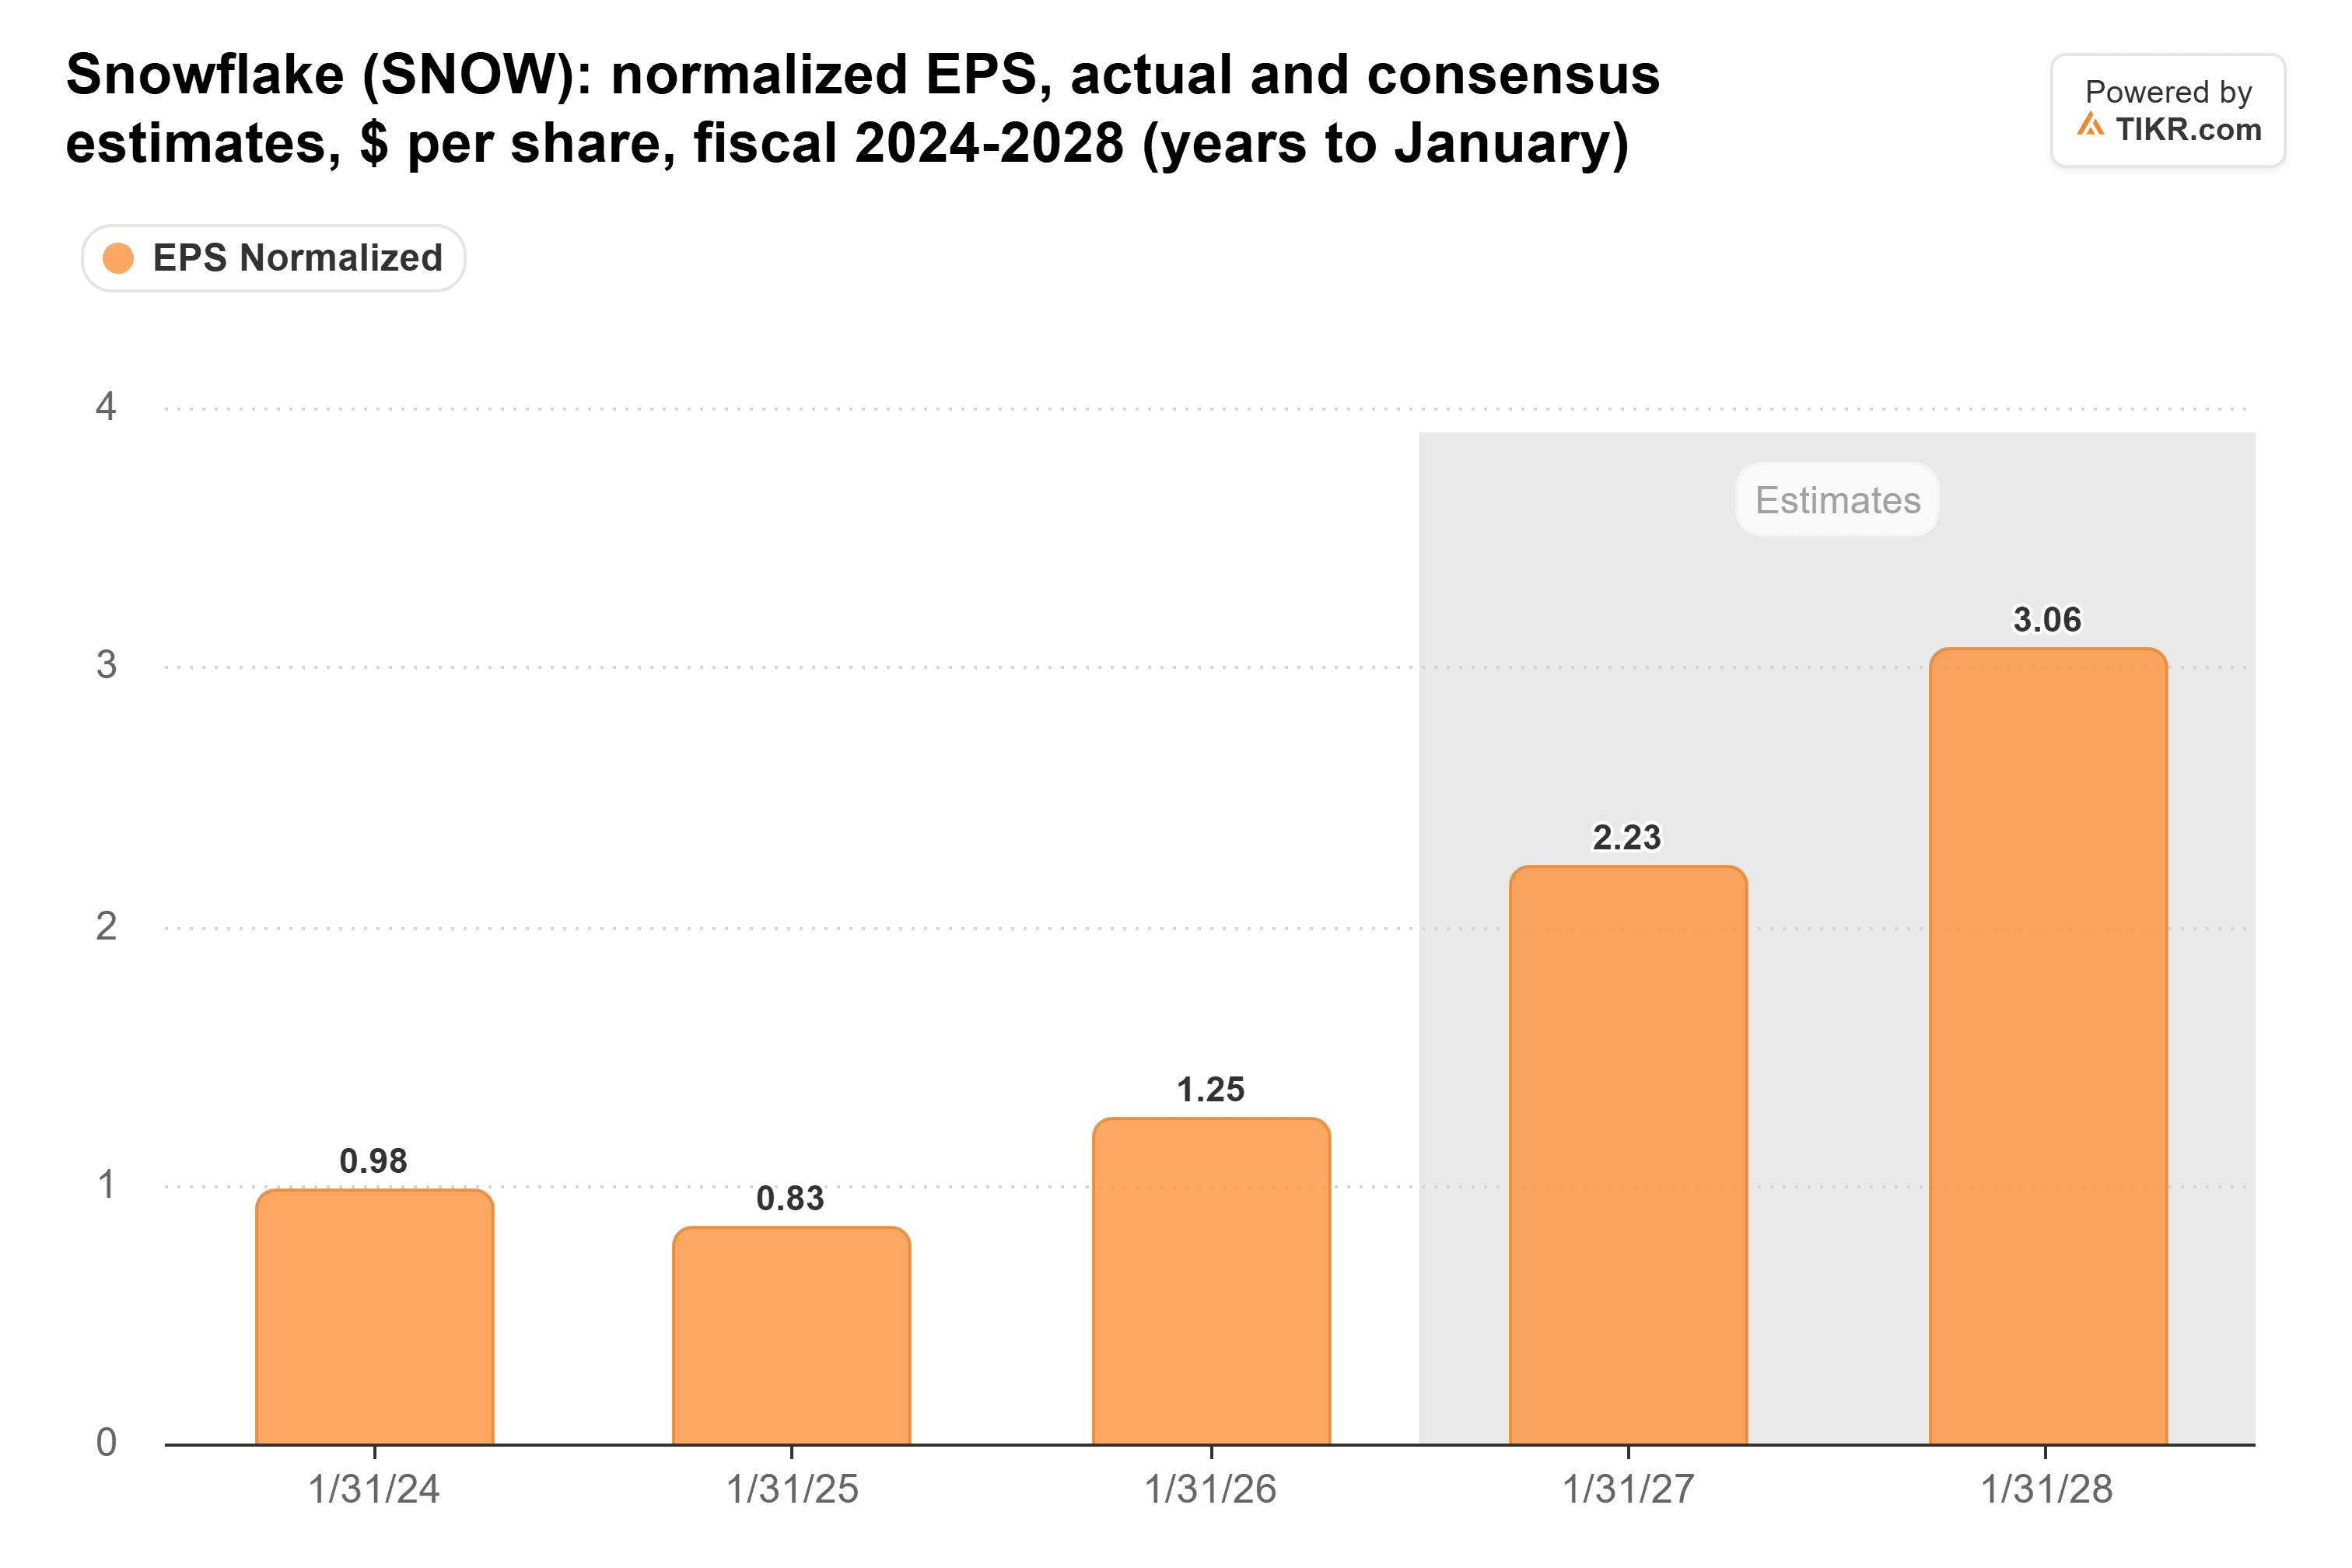
1年後、市場はその$4.34を見据えることになり、この数字に対して$475は約109倍となる。現在、Snowflakeはアナリストが予想する2028年1月期の$3.06に対して約88倍で取引されている。つまり、この目標は2つのことを要求している:1年で約42%の利益成長と、現在の約4分の1高いPER倍率である。
余裕のない妥当な目標
リスクはマージンにある。AIワークロードは「現在、貢献利益率が低い」とCFOのブライアン・ロビンスは9月に述べ、Snowflakeは通期の非GAAPプロダクト粗利益率の見通しを75%から74%に引き下げた。
オッペンハイマーの$475という目標は、Snowflakeが上方修正を続ける場合にのみ妥当な目標である。なぜなら、すでに高い成長を前提とした予想に対して、より高い倍率を投資家に支払わせることを求めているからだ。来期の利益予想に対して約88倍で取引されているSnowflakeは、つまずく余裕がない。12月2日、プロダクト収益が$15.88億から$15.93億ドルという業績見通しの上限を上回り、プロダクト粗利益率が74%以上であれば、キドロンの主張を裏付けることになる。
では、Snowflakeの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Snowflakeの価値がいくらになるかを確認できます。ウォール街のコンセンサス予想から始めることも、自らのビジネス見通しを反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!