主なポイント
- ゴールドマン・サックスは、11月19日の決算発表後も、アリババに対し買い評価と177ドルの目標株価を維持した。これは発表日の終値より112%高く、1月の高値から53%下落した後の水準である。
- クラウド収益は53%増加し、マージンは14.5%となったが、調整後利益は予想を下回った。同日、PDDホールディングスはオンライン広告収入が12%増加したと発表し、その3日前には百度のAIクラウドインフラ収益が94%増加したと発表していた。
- アナリストの予想に基づくと、177ドルは2028年度決算の約19倍の株価収益率(PER)に相当し、過去5年間の平均PERである約13倍を上回る。したがって、上振れの大部分は投資家がより高いPERを支払うことに依存している。
- 現時点では、約120ドルがより妥当な目標と思われる。また、決算発表日に発効した米国の半導体規制は、クラウド事業の成長を制限する可能性のあるリスクである。
アリババ (BABA) の株価は、11月19日に83.31ドルで取引を終え、1月の終値高値から53%下落した。ゴールドマン・サックスのアナリスト、ロナルド・キウンは、11月18日に買い評価と177ドルの目標株価を維持し、同社が9月期(第3四半期)決算を発表した11月19日後もこれを維持した。これは終値より112%高い水準である。
この決算発表は、PDDホールディングス (PDD) がオンライン広告収入が12%増加したと発表したのと同じ日に行われた。また、百度 (BIDU) がAIクラウドインフラ収益が94%増加したと発表した3日後でもあった。
巨額の支出、そして半導体規制
直近の下落局面は、8月20日に発表された6月期(第2四半期)決算から始まった。設備投資は75%増の677億元に跳ね上がり、調整後EBITAは30%減少した。タオバオと天猫(Tmall)が加盟店から徴収する手数料は、同様の条件でわずか1%の増加にとどまった。
11月16日、米商務省は、中国企業に大量のコンピューティングを販売する海外のデータセンターに高性能チップを出荷するにはライセンスを必要とする規制を発行した。この規制はアリババのクラウドが使用していると報じられているレンタルオフショアコンピューティングを対象としており、アリババが決算を発表した11月19日に発効した。
ゴールドマンの賭けはクラウドにある
決算発表前、キウン氏のレポートは「今後数四半期にわたるクラウド・コンピュートサービスの予想上回りと上方修正の可能性」を引用していた。同社は、2027年度決算で1株当たり利益(EPS)が59%増加し、2028年度決算で28%増加すると予想している。
クラウド部門は期待に応えた。9月期(第3四半期)のAIクラウドおよびコンピュートサービス収益は53%増加し、6月期の45%増から加速した。また、調整後EBITAマージンは11.6%から14.5%に上昇した。CFOのトビー・シューは、このマージン拡大を「質の高い収益」によるものと説明した。しかし、グループ全体の調整後利益は1ADSあたり1.21ドルで、アナリストが予想していた約1.65ドルを下回り、株価は初めの上昇分をすべて失い、1.26%安で取引を終えた。
アナリストは、前年度に半減した後、2028年度決算までに調整後EPSが2024年度決算の水準に戻ると予想している:
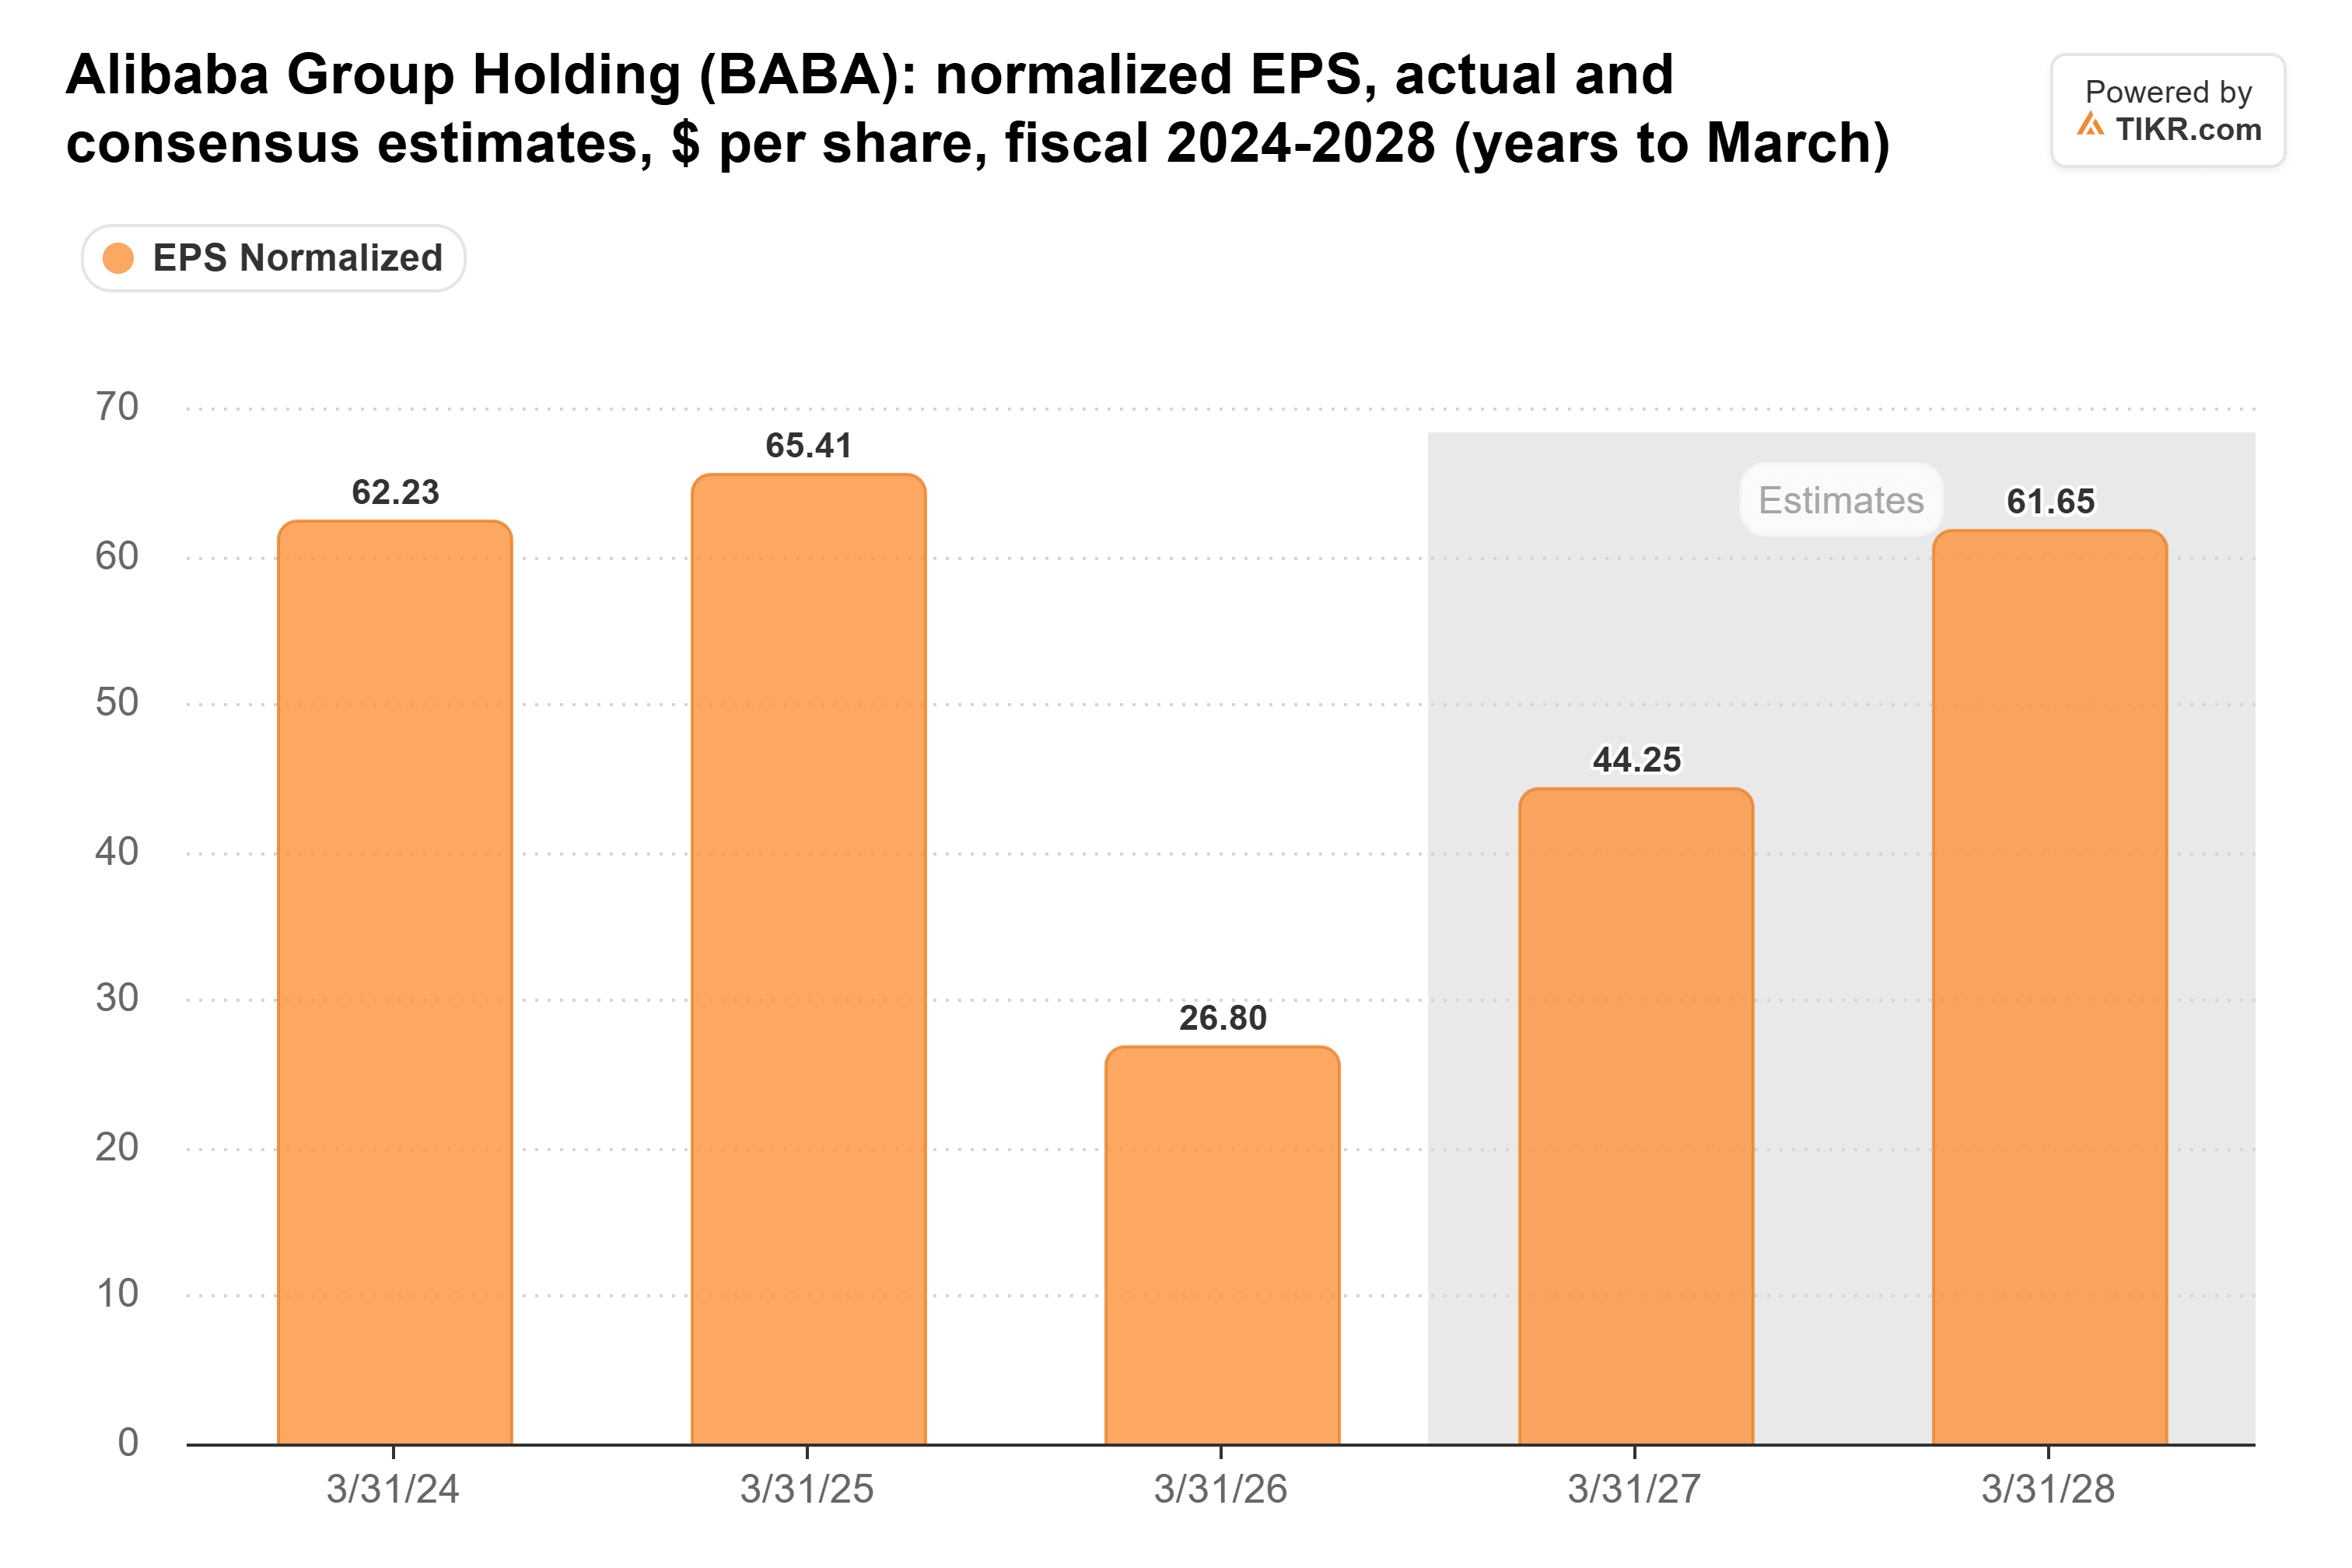
これらの予想は、決算発表前の3か月間、ほとんど動かなかった。
TIKRはアリババについて41人のアナリストを追跡している。「買い」と評価しているのは何人か?
アリババの買い、保有、売りの評価の完全な内訳と、ウォールストリートの収益・利益予想を一箇所で確認してください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。アリババのアナリスト評価を見る
177ドルは筋が通るか?
アリババを対象とする40人のアナリストの目標株価の平均は、決算発表前の時点で185ドルであり、2025年末の198ドルから低下していた。TIKRのチャートは、人民元換算での同じ平均を追跡している:
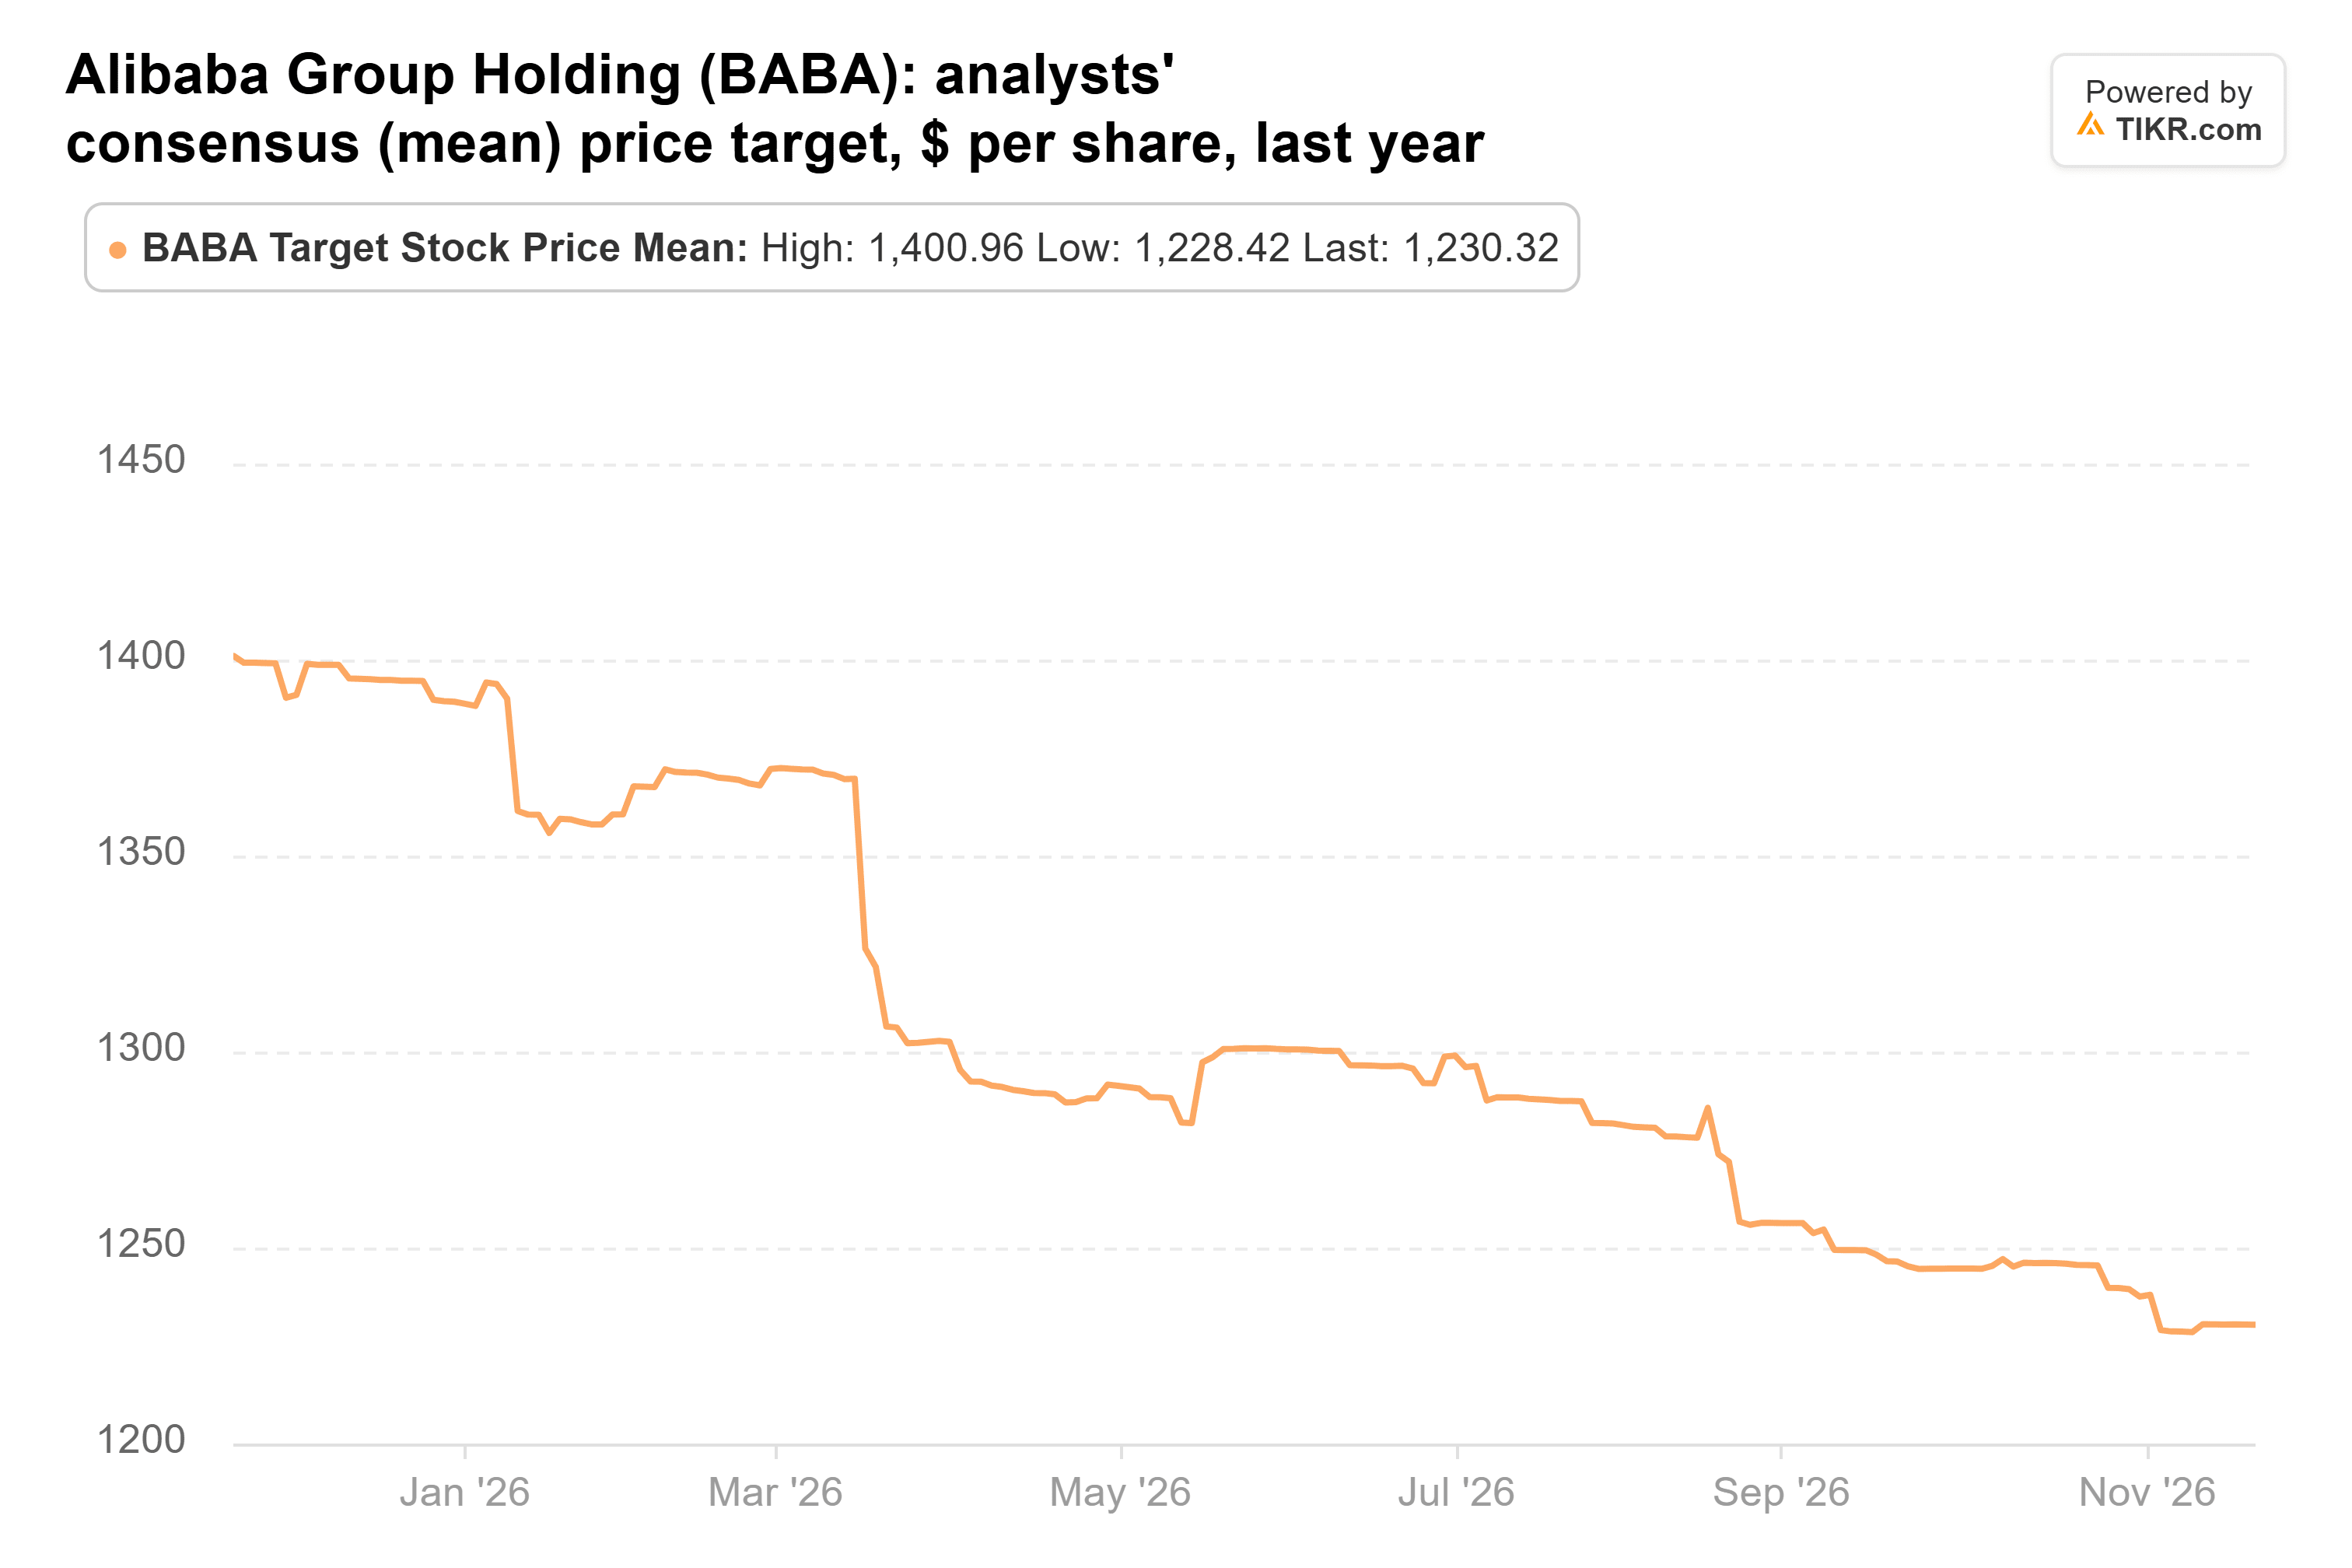
ゴールドマンの目標株価はこの平均を下回っている。ドル換算したアナリストの2028年度決算予想に基づくと、177ドルは約19倍のPERに相当する。アリババは決算発表前、予想PER約11倍で取引されており、過去5年間の平均である約13倍を下回っていた:
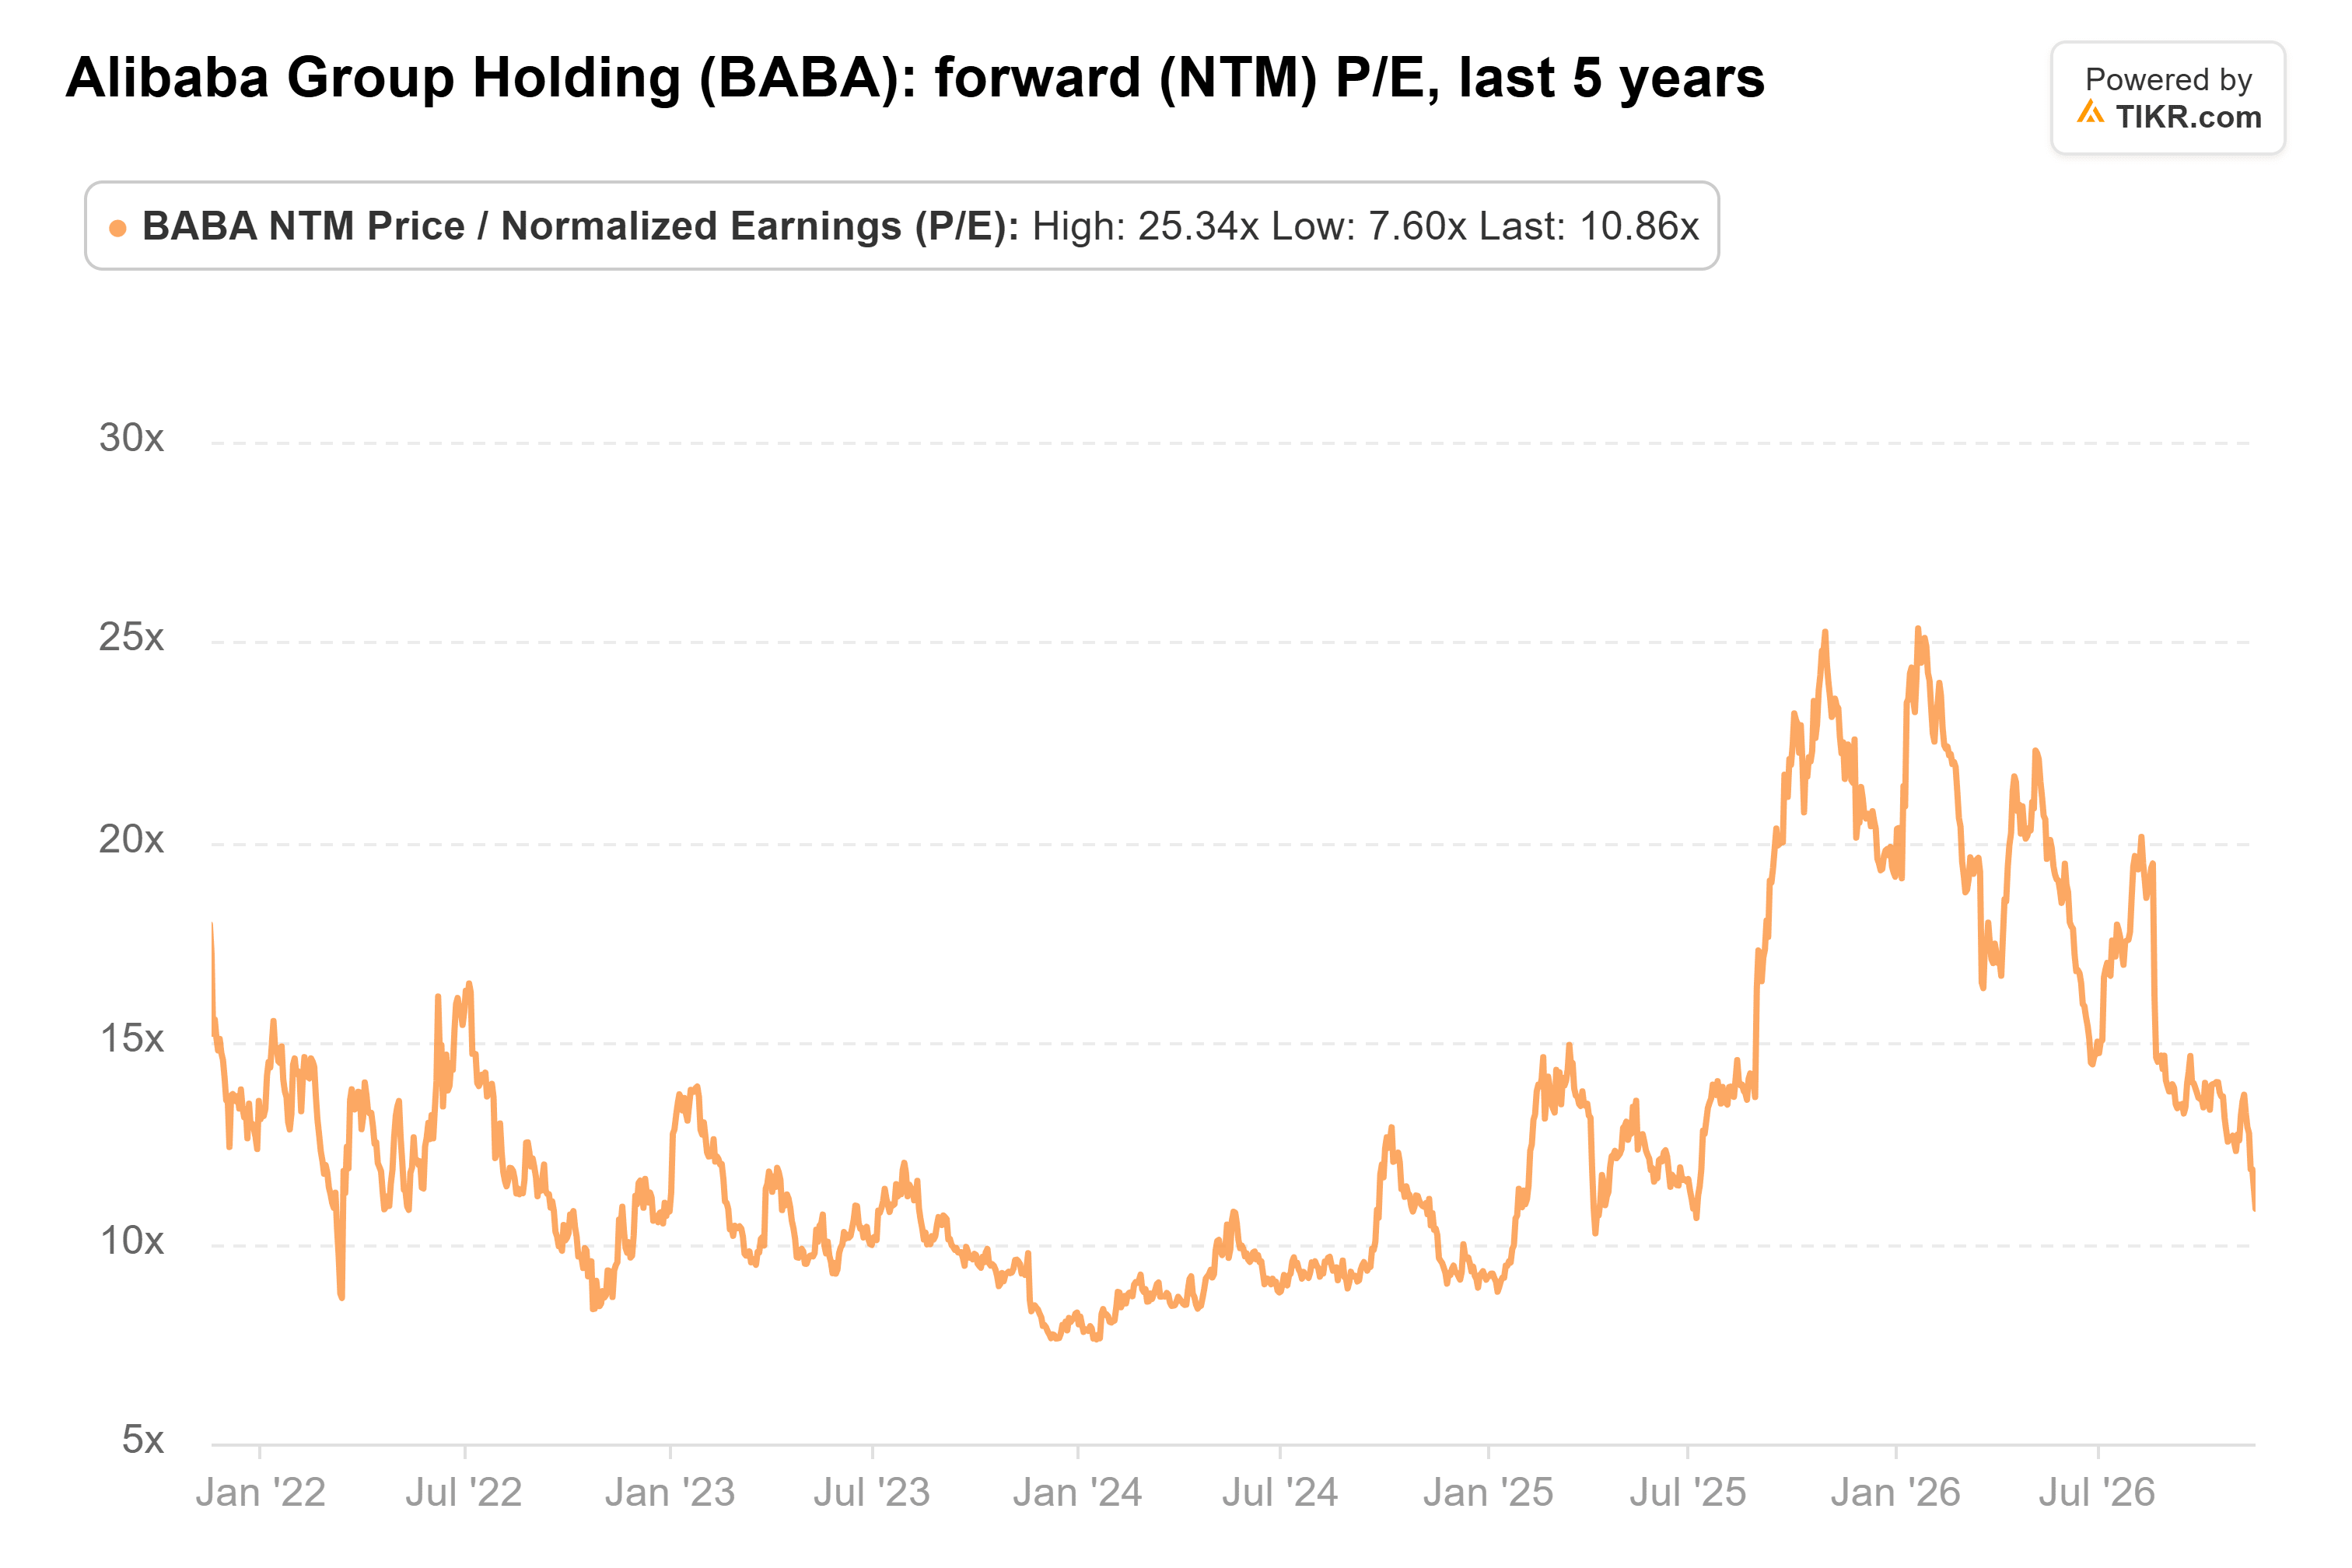
この株は過去1年間で平均約19倍で取引され、1月には25倍に達したため、ゴールドマンは上昇相場時のPER水準の回復を求めていることになる。利益が2028年度決算予想に達した場合、それだけで決算発表前のPERを適用しても株価は約15%上昇する。残りの上昇には、PERが約4分の3上昇する必要がある。過去5年間の平均PERをその予想利益に適用した場合、株価は約120ドルの価値となる。
クラウドはハードルを越えたが、177ドルにはさらなる材料が必要
半導体規制が大きなリスクである。すでに中国企業にサービスを提供しているデータセンターは、11月19日から90日以内にライセンスを取得する必要があり、アリババのレンタル容量に対する最初の実質的な試練は2月中旬となる。また、加盟店手数料は依然として伸び悩んでいる:アリババの同条件での顧客管理収入は再び1%の増加にとどまった一方で、PDDの広告収入は12%増加した。
ゴールドマンは、利益の回復と上昇相場時のPERの両方を必要としている。9月期決算は回復をより信じられるものにした。しかし、フリーキャッシュフローが前四半期に345億元の流出とマイナスのままである間は、PERの回復に対する支払いは時期尚早に見える。マージンが14.5%近辺でクラウド成長率が50%超を2四半期連続で達成すれば、「予想上回りと上方修正」を疑うことははるかに難しくなるだろう。
では、アリババ株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、アリババがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、自らの事業見通しを反映するように入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご購読ありがとうございました。幸運な投資を!