主なポイント
- AnthropicはIPOを1株83ドルで価格決定し、記録的な813億ドルを調達。完全希薄化後の評価額は約1.5兆ドルとなり、マイクロソフトが2025年11月の取引で約3500億ドルと評価した額の4倍以上となった。
- マイクロソフトの第2四半期(6月期)におけるAnthropic関連の32億ドルの利益は、同社の収益全体と比べると小さく、この出資はアマゾンとアルファベットにとってより重要である。
- Anthropicは2033年5月までに少なくとも449億ドルをAzureに支出する計画であり、現在はその支払いを行う現金を有している。
- 主なリスクはAnthropicのOffice分野への進出であり、マイクロソフトの1月下旬の決算発表が次の試金石となる。
Anthropic (ANT)は昨夜、IPOを1株83ドルで価格決定し、記録的な813億ドルを調達した。誰が勝者となるかについての議論の多くは、同社の2大筆頭出資者であるアマゾン (AMZN)とアルファベット (GOOGL)に向けられている。セールスフォース (CRM)も一部を保有している。
マイクロソフト (MSFT)も参画した。昨年11月、同社は最大50億ドルの投資に合意し、この取引によりAnthropicの評価額は約3500億ドルの範囲にあるとCNBCが報じた。
CNBCのLeslie PickerはClosing Bellで次のように計算した:
「しかし、83ドルでは、完全希薄化後の評価額はほぼ正確に1.5兆ドルとなる。」
これは、マイクロソフトが参入した時の評価額の4倍以上である。
TIKRはマイクロソフトについて59人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
マイクロソフトの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。マイクロソフトのアナリスト評価を見る
マイクロソフトにとっては小銭
マイクロソフトは既にこの利益の一部を計上している。5月にAnthropicが9650億ドルの評価額で資金調達を行った際、マイクロソフトの6月30日終了四半期のGAAP業績には、Anthropic保有株による32億ドルの利益が含まれていた。IPO価格は5月の評価額より約55%高いため、マイクロソフトが保有株を公開価格で評価した際に、さらなる利益が計上されると予想される。
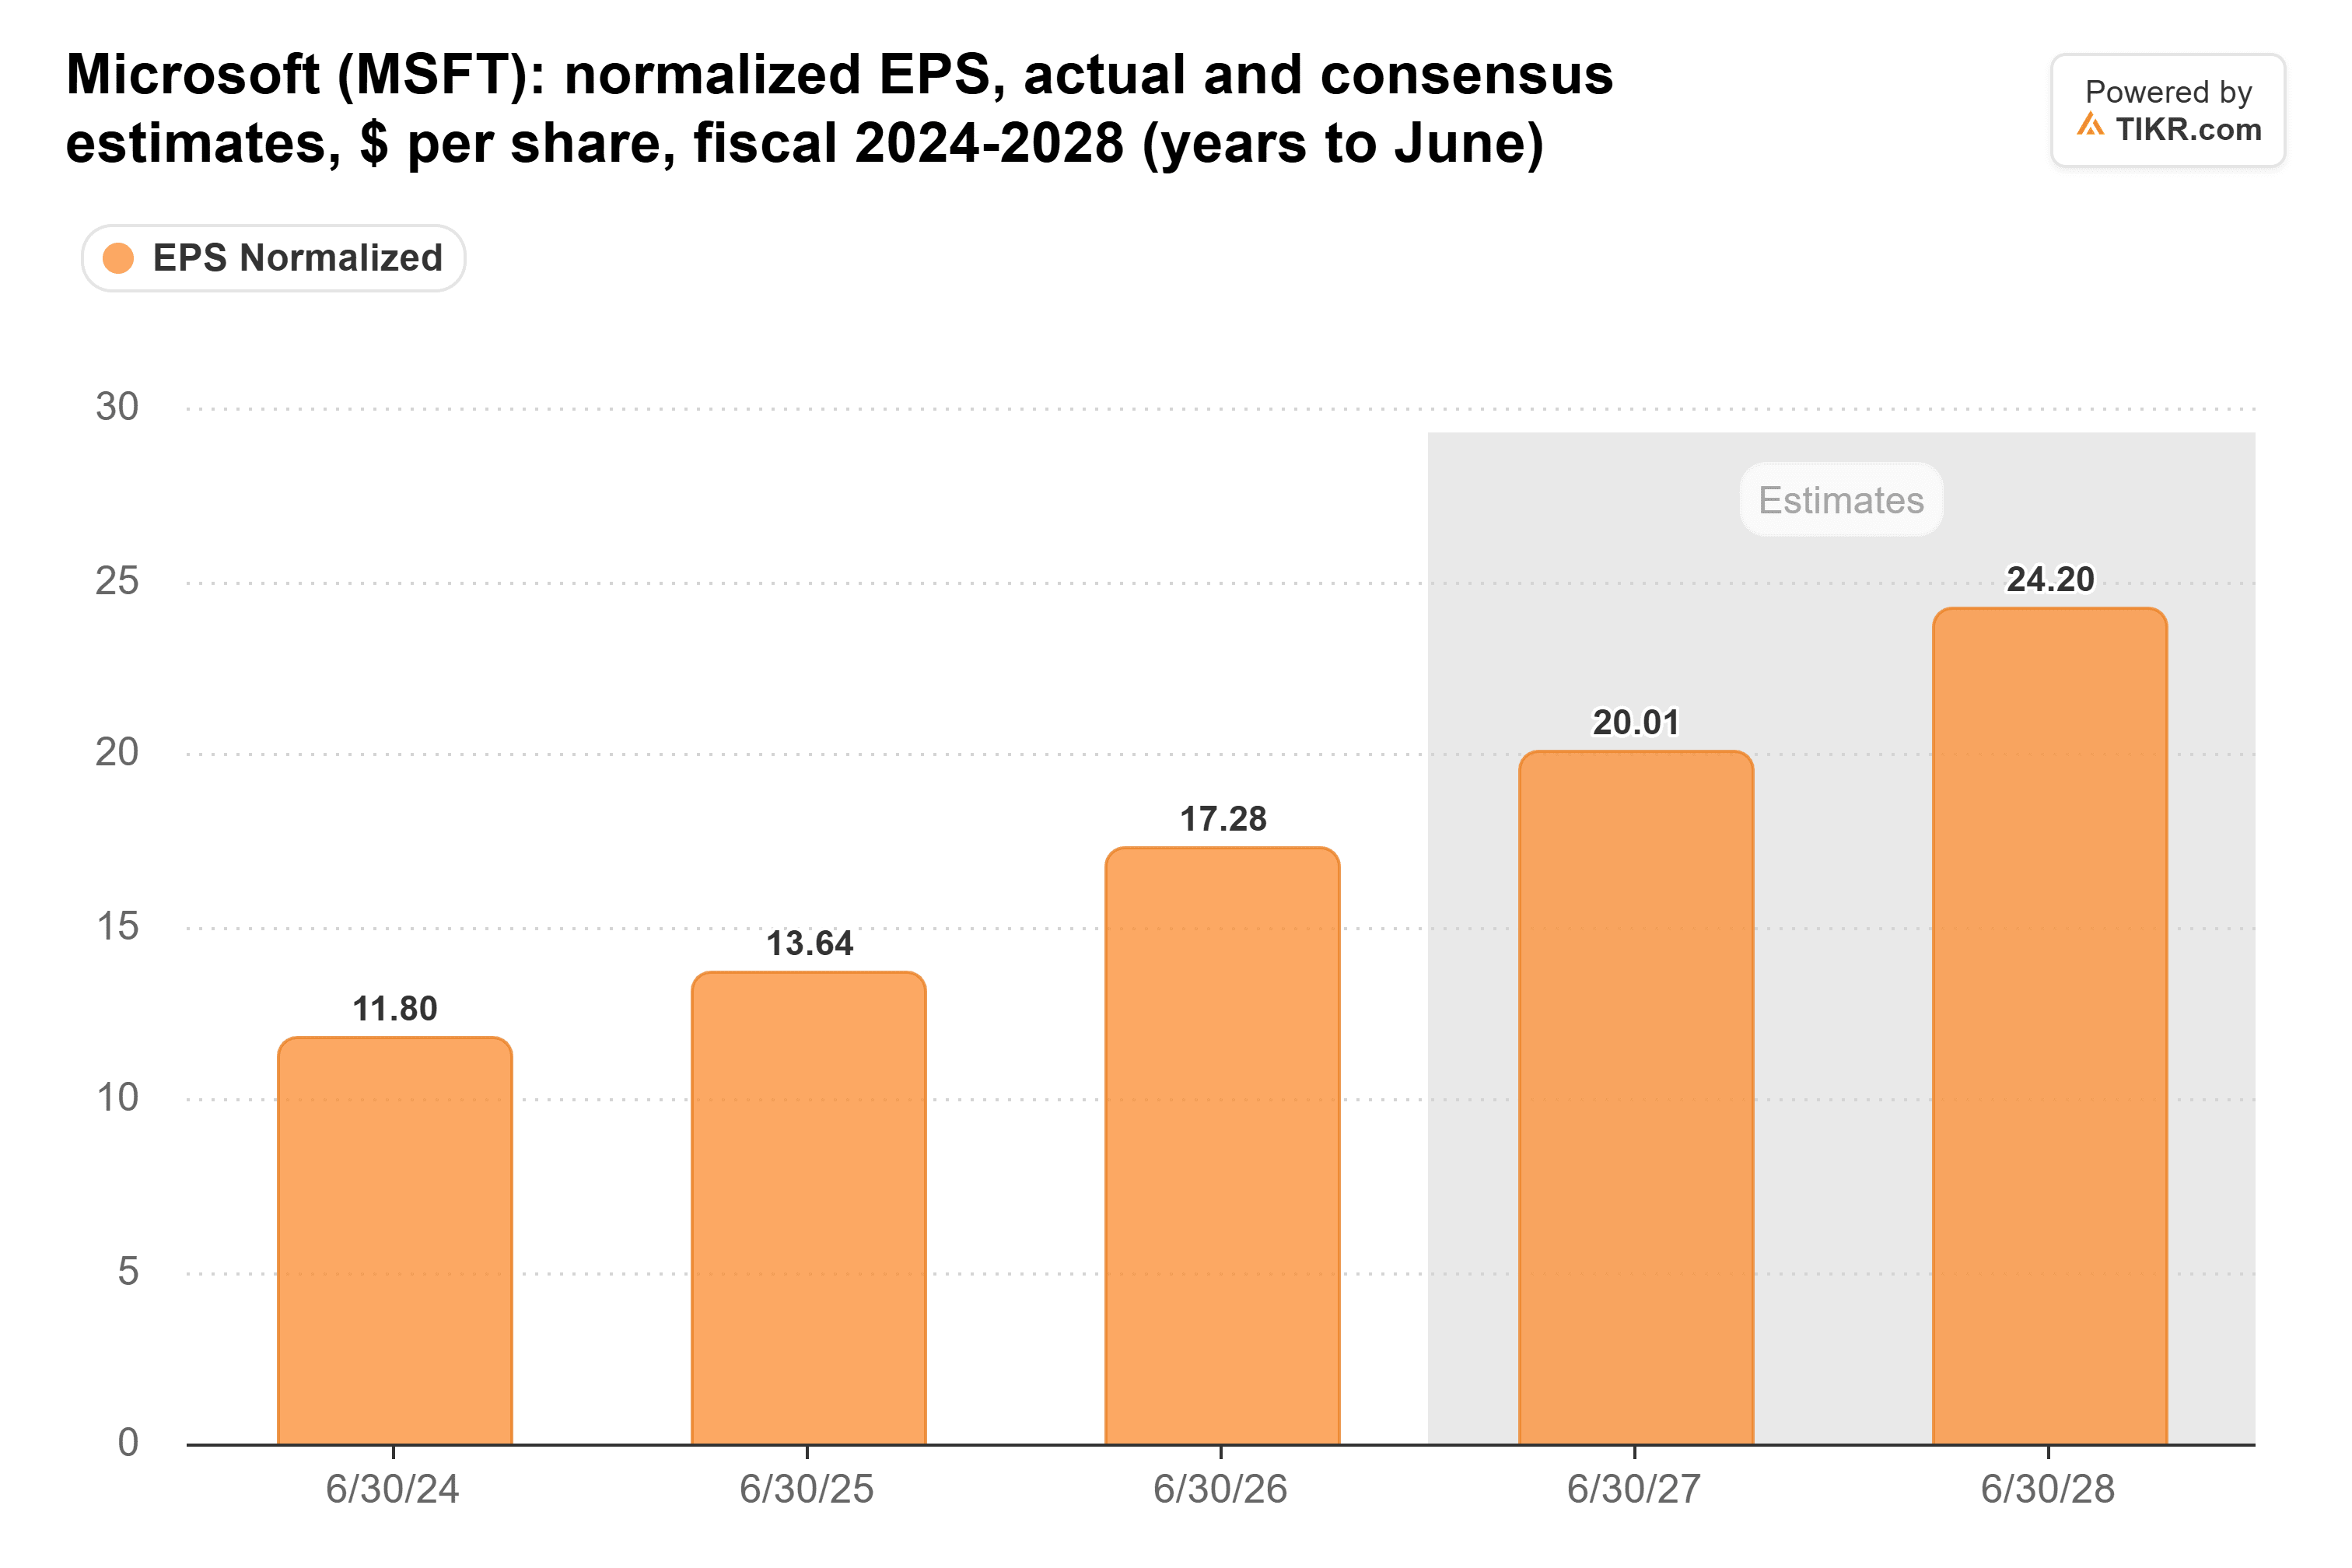
その数字がどうなるにせよ、マイクロソフトの収益ストーリーを大きく変えることはない。アナリストは、同社の正規化EPSが2026会計年度から2028会計年度にかけて40%成長すると予想している:
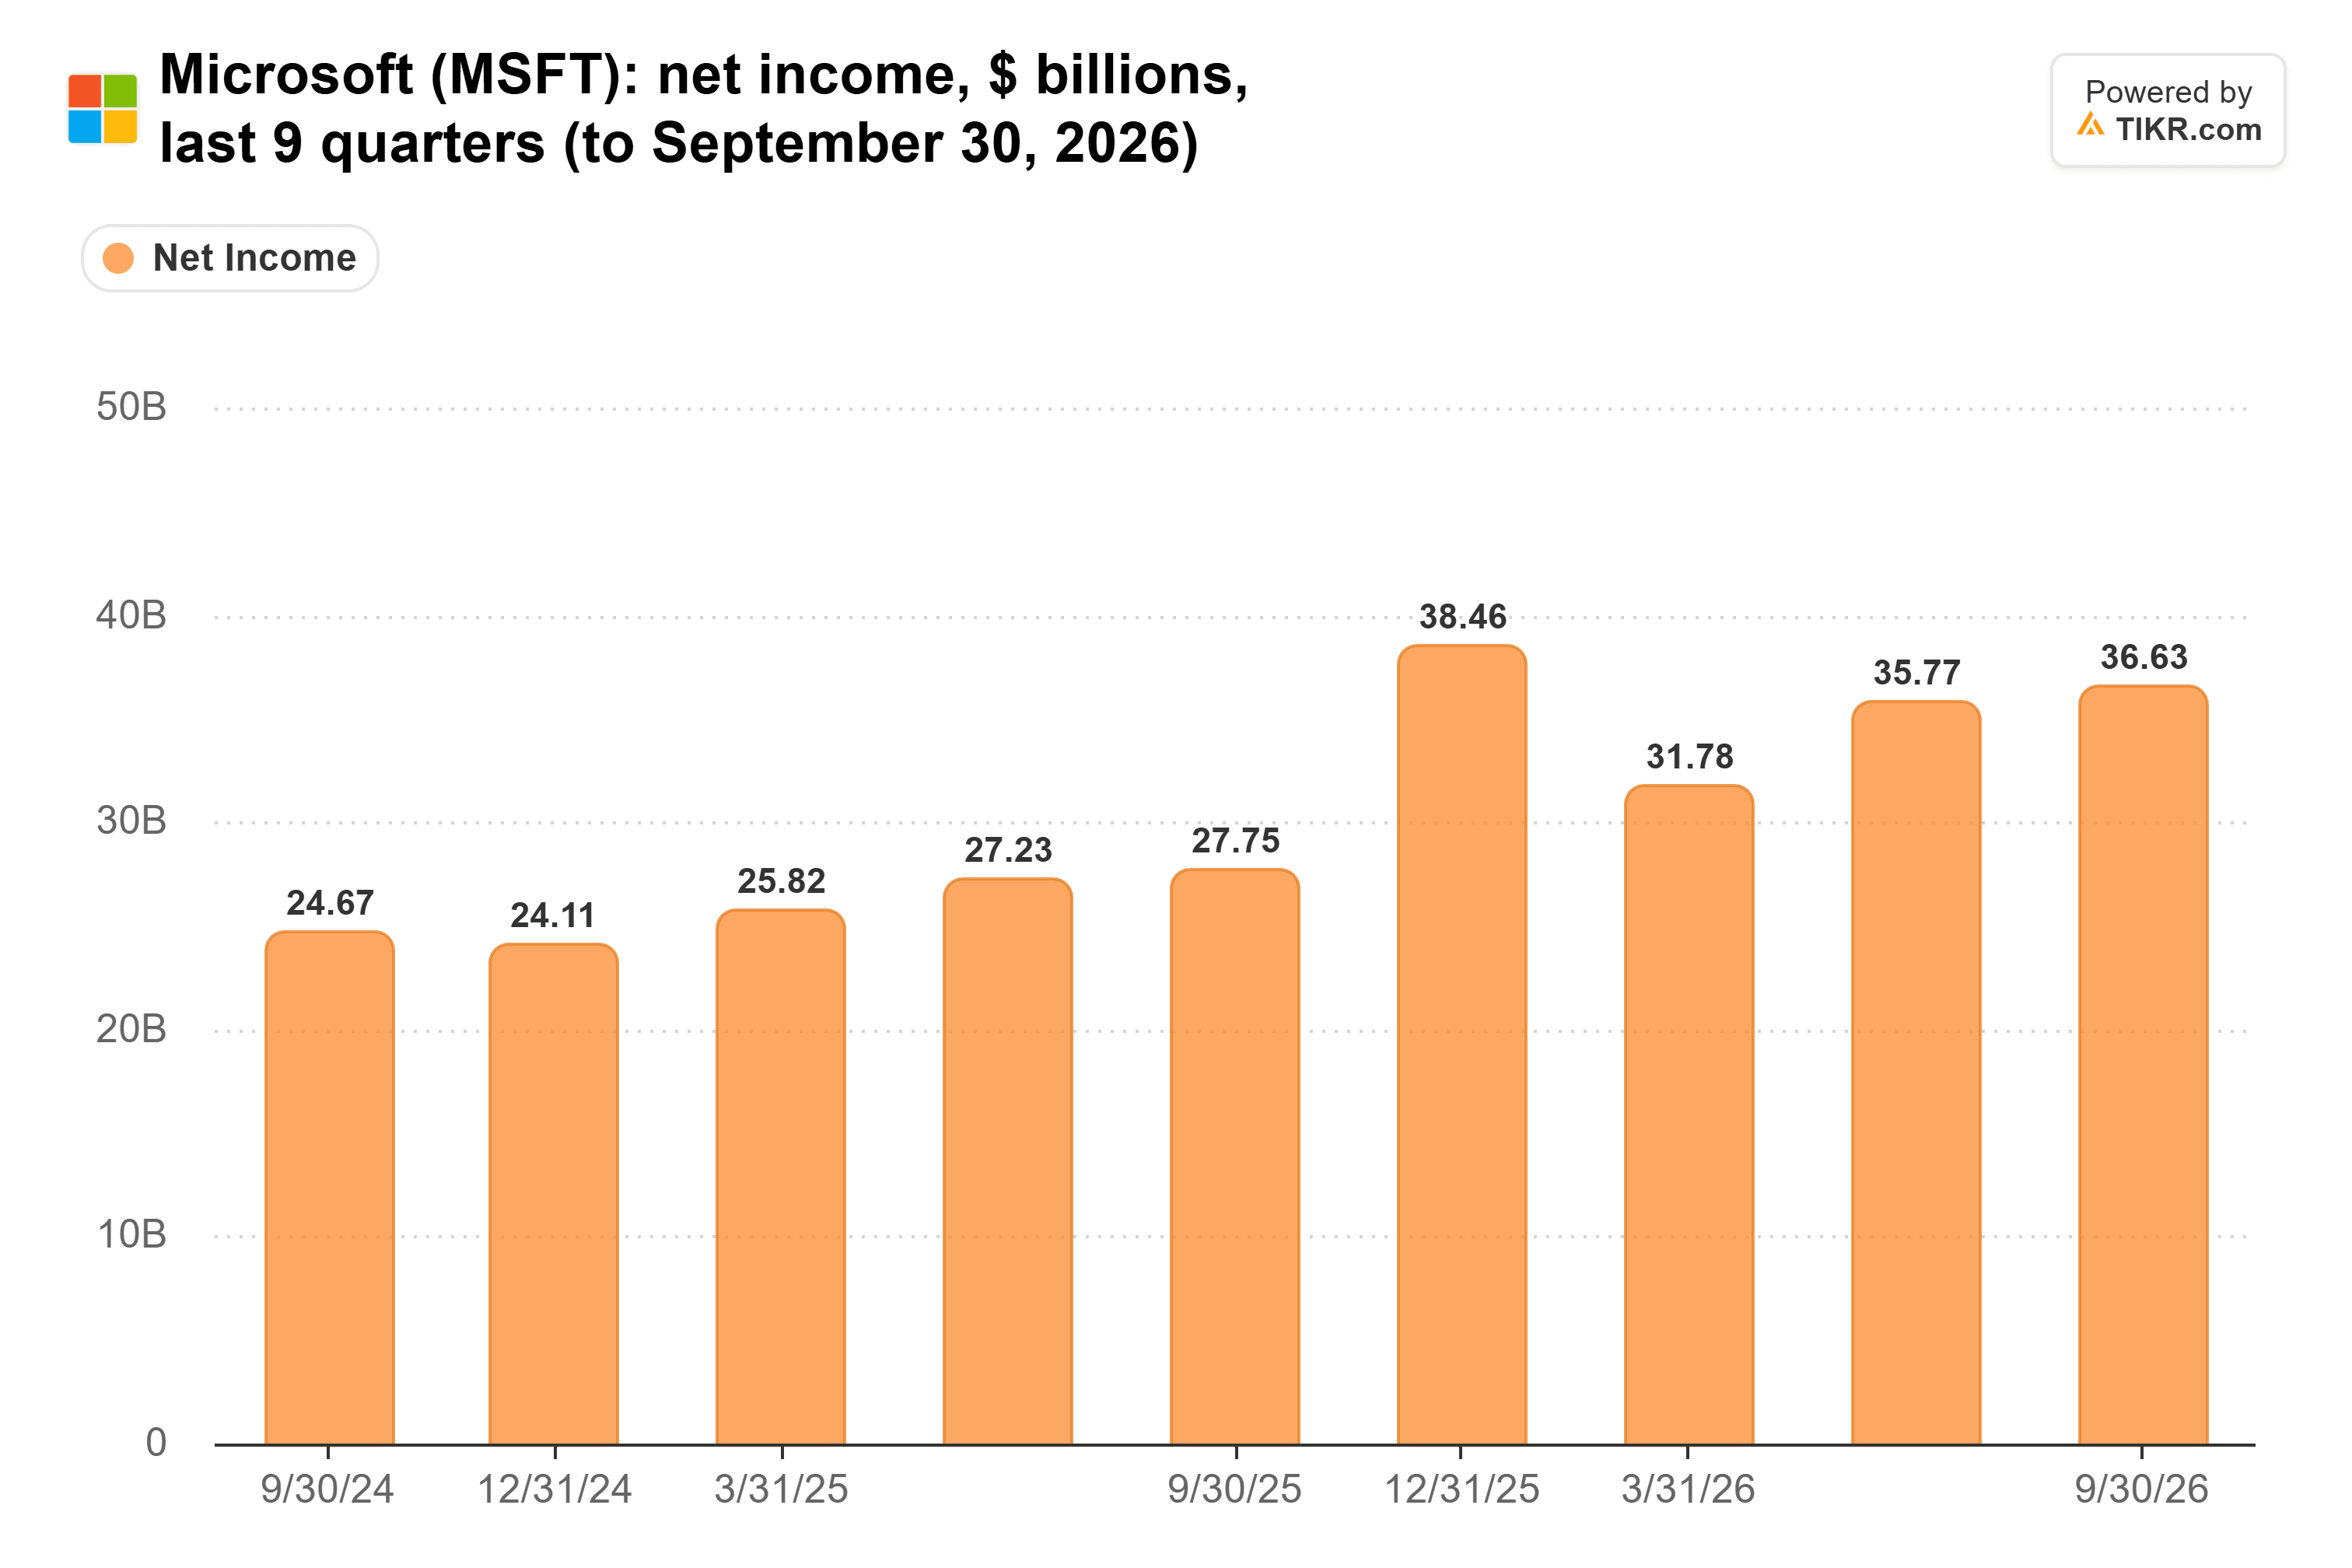
第2四半期(6月期)の利益は、同四半期の純利益358億ドルの約9%に相当した。これは、マイクロソフトが2026会計年度に得た1337億ドルの3%未満であった:
Anthropicは他の出資者の数字にとってはるかに重要である。IPO価格では、アマゾンの保有する約19.4億株のAnthropic株は約1610億ドルの価値があり、アルファベットの保有分は約1470億ドルの価値がある。セールスフォースでは、Anthropicを筆頭とする戦略的投資からの利益により、7月31日終了四半期の非GAAP EPSが5.90ドルと2倍以上に増加し、同社の収益の多くが現在、毎日取引される株に依存するようになった。
出資よりも重要なのは顧客
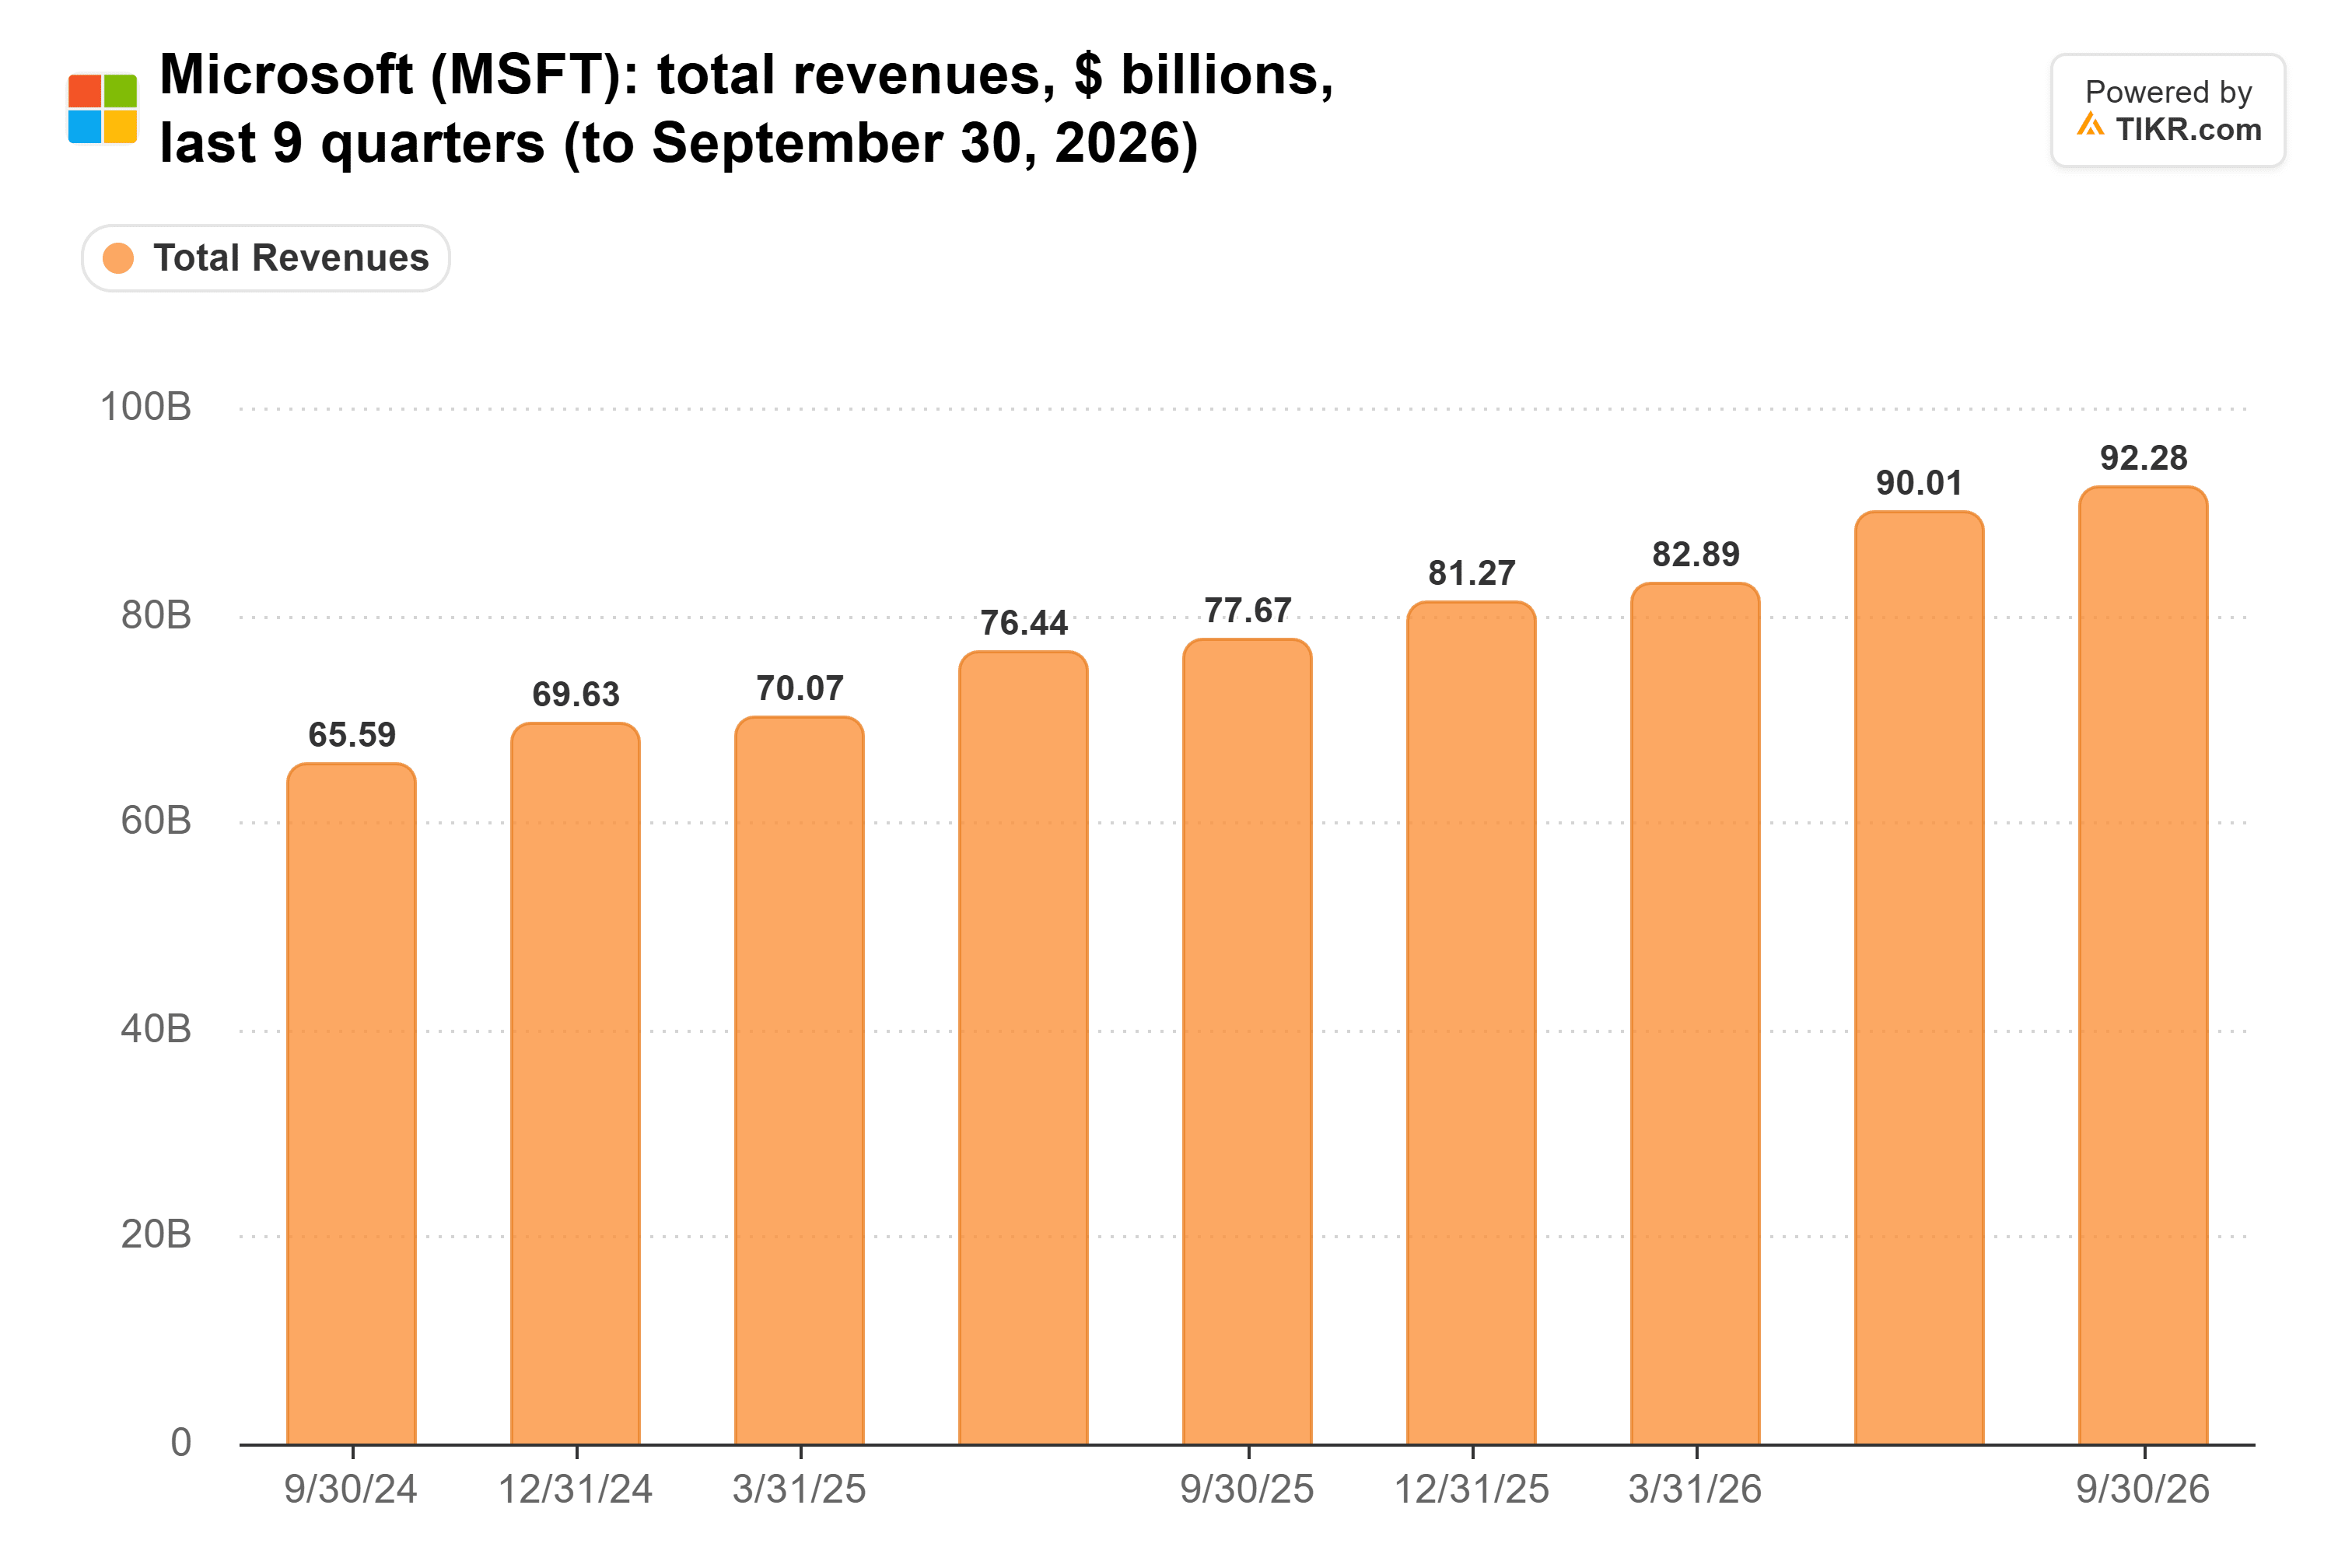
マイクロソフトにとって、より大きな数字はAzure側にある。Anthropicは昨年11月、300億ドル分のAzure容量を購入することに合意し、そのIPO申請書類によると、現在は2026年11月から2033年5月までの間にマイクロソフトに少なくとも449億ドルを支出する計画である。均等に割り振ると、年間約70億ドルとなり、これはマイクロソフトが9月四半期単独で得た923億ドルの収益と比較される:
したがって、この契約も大きな変動要因ではない。しかし、IPOにより請求書の支払いははるかに容易になった:Anthropicは現在、813億ドルの新たな現金を有しており、マイクロソフトに支出する計画額のほぼ2倍である。また、6月30日時点で2656億ドルの不可取消の購入コミットメントがあったため、この現金では支払い義務のある全社をカバーすることはできない。
AnthropicはOfficeを狙っている
問題は、Anthropicがマイクロソフトの最も収益性の高い事業にも狙いを定めていることだ。今月、同社はClaude Sheets、Claude Whiteboards、Claude Dataを発表し、有料Claudeプランに追加料金なしで含めた。Officeを包含する「生産性とビジネスプロセス」セグメントは、2026会計年度のマイクロソフトの営業利益の54%を生み出した。
私の見解では、このIPOはマイクロソフトにとって静かな勝利である:Azureの最大顧客の1社が、請求書を支払うのに十分な資金を調達したばかりだ。大企業が一夜にしてExcelを真新しいスプレッドシートに置き換えるとは思わない。マイクロソフトの12月四半期(第2四半期)決算発表(1月下旬予定)が次の試金石となる。Microsoft 365 商用クラウドの成長率が9月四半期の17%近くを維持すれば、ClaudeのOfficeへの進出はまだ影響を与えていないことになる。
では、マイクロソフト株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロソフトがどのような価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!