主なポイント
- ウォルマートは第3四半期の売上高が1,888億ドルと予想を上回り、今年3度目となる通期業績見通しの上方修正を発表した。
- ウォルマートはキャンベルの純売上高の約22%を占めており、ゼネラル・ミルズと同率だが、J.M. スマッカーやコナグラ・ブランズではより高い割合を占めている。しかし、キャンベルはスマッカーやコナグラよりも売上高の減少ペースが速くなると予想しており、これらの買い物客をより必要としている。
- ウォルマートは価格引き下げで食料品シェアを獲得した一方、キャンベルは価格を4%から5%引き上げている。
- キャンベルの第2四半期(3月上旬発表)では、ウォルマートの来店客増加が価格引き上げの影響を上回るかどうかが明らかになる。
ウォルマート (WMT) は今朝、第3四半期のウォール街の予想を上回り、今年3度目となる通期業績見通しの上方修正を発表した。これは、過去3年間で最大級の食料品シェア獲得に支えられたものだ。ウォルマートは キャンベル (CPB) の最大の顧客であり、このニュースはウォルマートよりもキャンベルにとってはるかに重要である。
ウォルマートは、J.M. スマッカー (SJM) の直近の会計年度における純売上高の34%、コナグラ・ブランズ (CAG) の29%を占めており、ゼネラル・ミルズ (GIS) と同様にキャンベルの22%を占めている。しかし、キャンベルはスマッカーやコナグラよりも売上高の減少ペースが速くなると予想しており、それゆえこれらの買い物客をより必要としている。
ビジネスの5分の1はウォルマートを経由
キャンベルの2026年度(8月2日終了)における純売上高に占めるウォルマートのシェアは22%で、前年度の21%から上昇した。同社の年次報告書によれば、上位5顧客による売上高の合計は約48%に達する。また、キャンベルの売上高の95%は米国事業から得られている。比較すると、ゼネラル・ミルズの売上高の20%は米国外で生み出されている。
キャンベルは2027年度の純売上高を前年比2%から4%減、調整後EPSを1.65ドルから1.80ドル(前年2.17ドル)と予想している。アナリストは、2028年度まで売上高の減少が続くと見込んでいる:
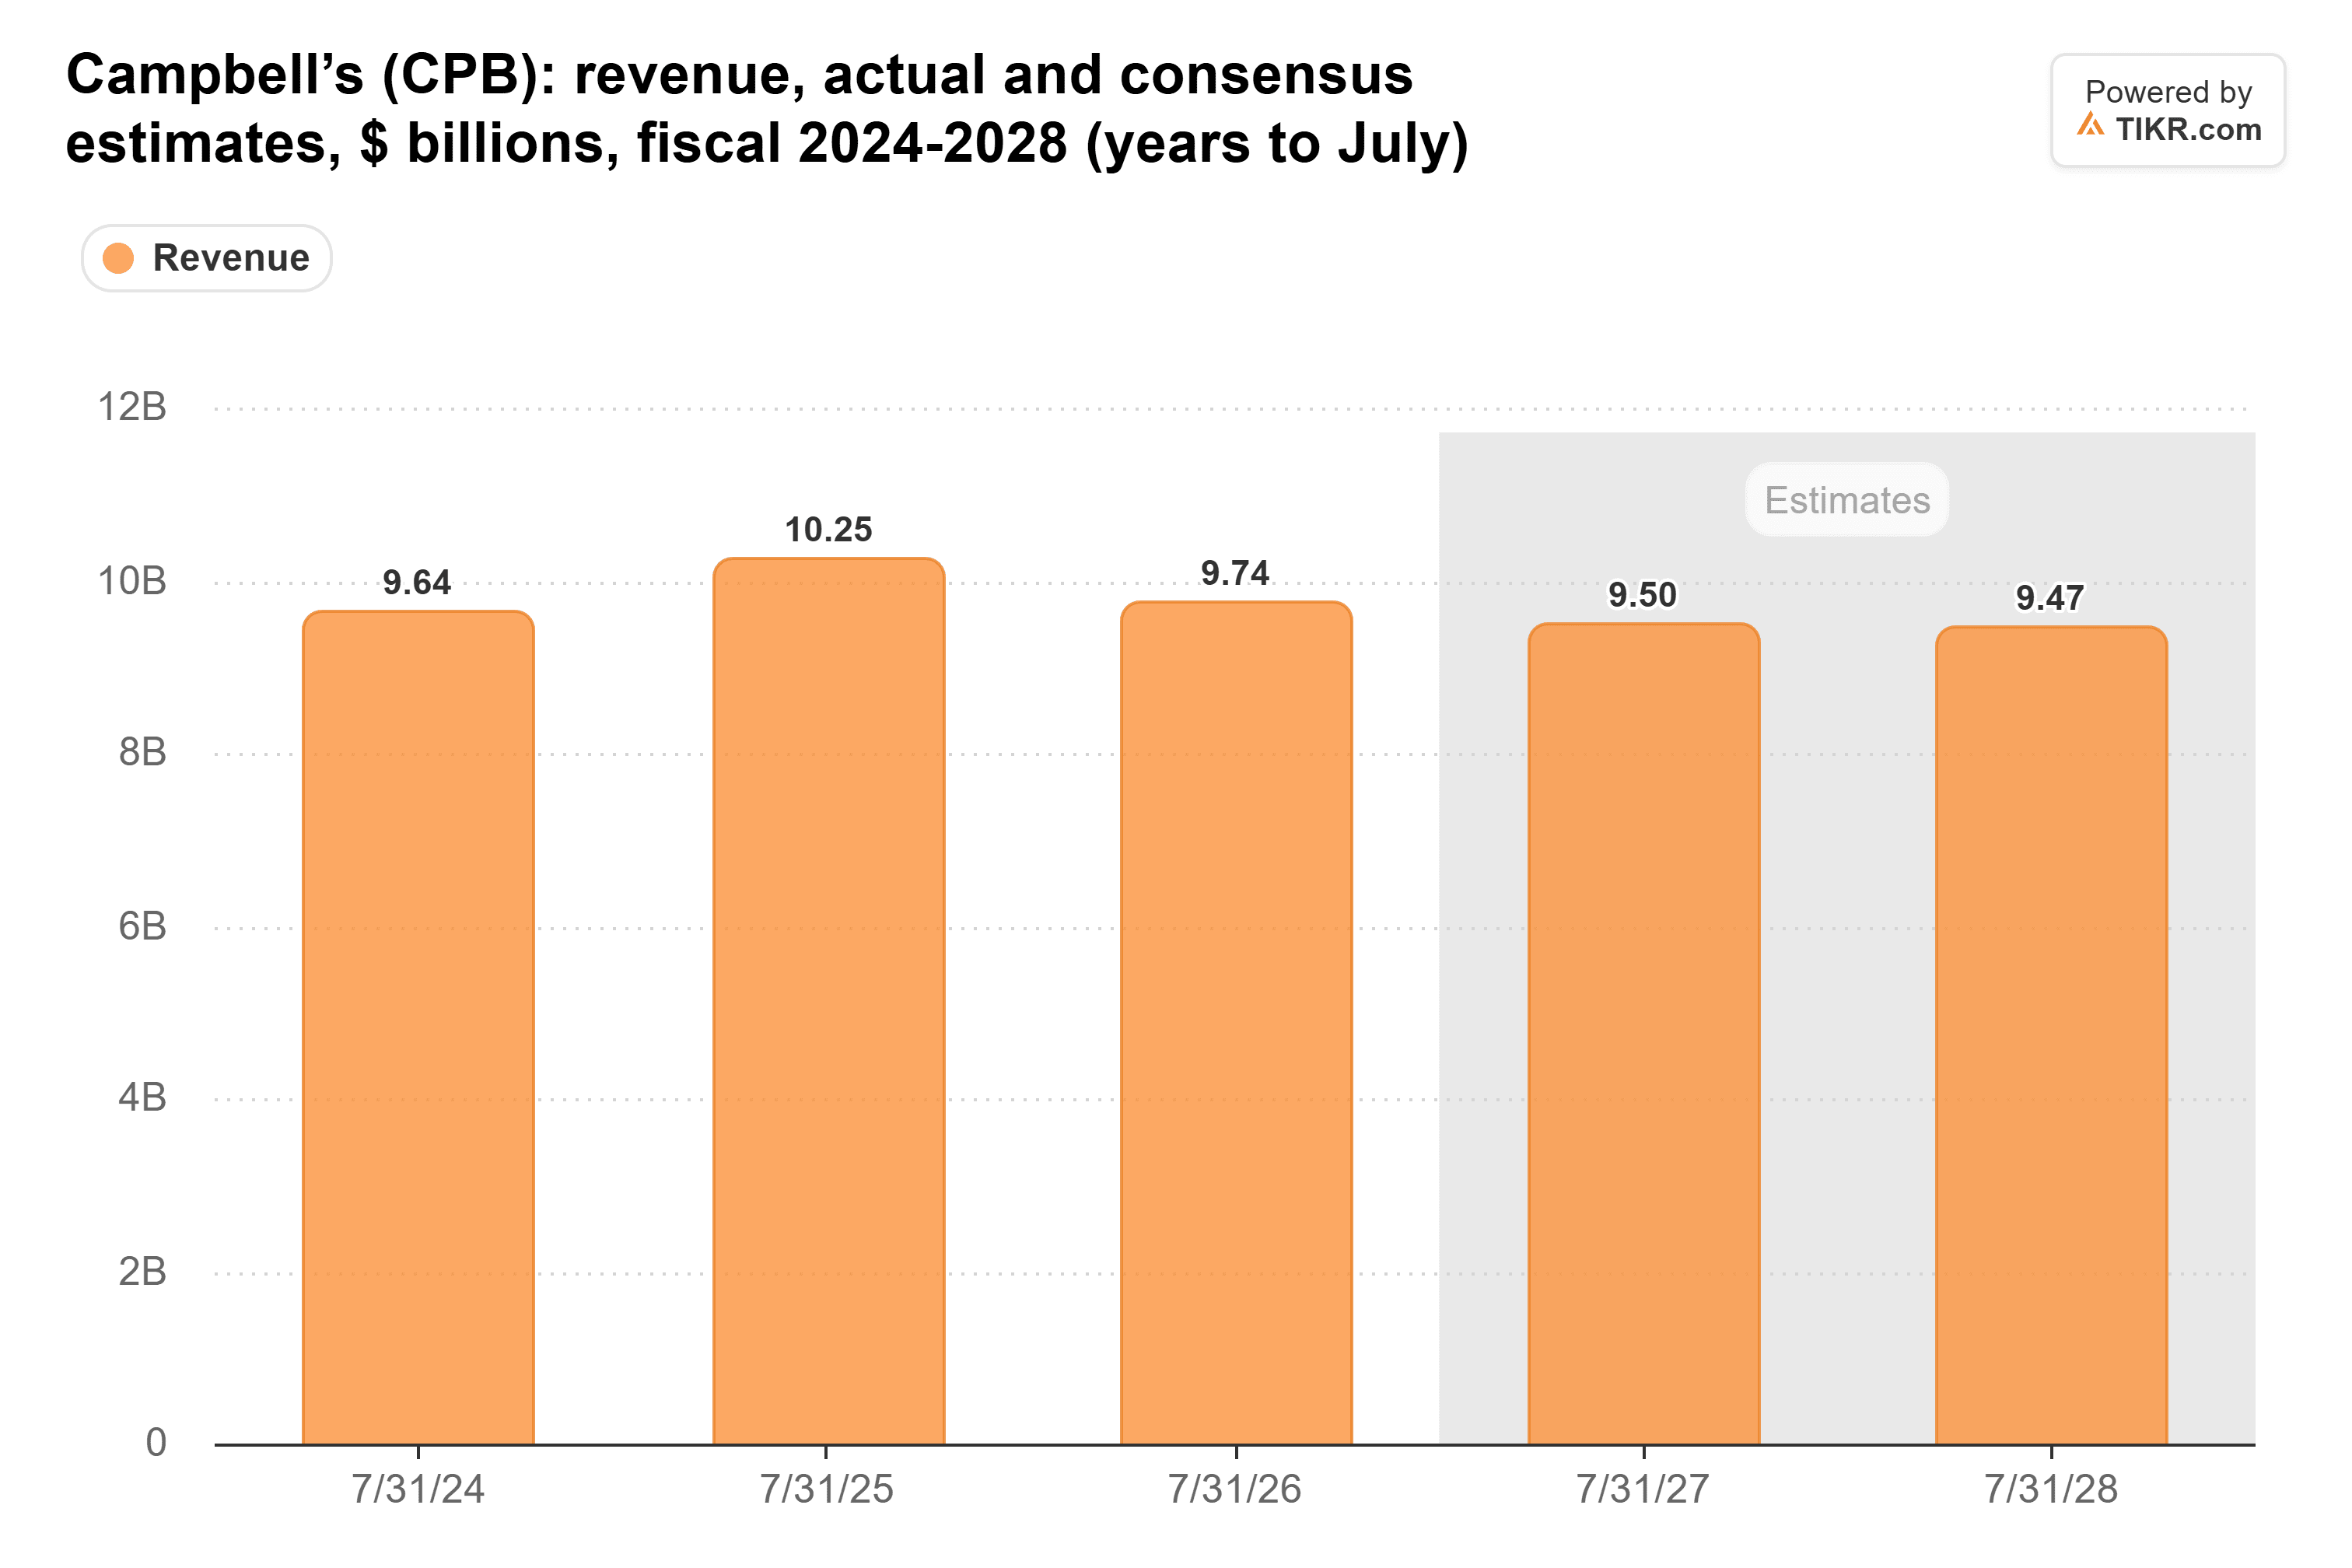
これらの予想はウォルマートの決算発表前に設定されたものだ。キャンベルの売上高の5分の1以上をもたらす通路に、より多くの買い物客が訪れることは、同社がこれらの予想を上回る最も明確な方法である。
TIKRはウォルマートについて44人のアナリストを追跡しています。「買い」と評価しているのは何人ですか?
ウォルマートの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ウォルマートのアナリスト評価を見る
ウォルマートは価格で食料品シェアを獲得
ウォルマートの売上高は1,888億ドルで、ブルームバーグのコンセンサス予想1,872億ドルをわずかに上回り、米国の同店売上高は2.9%増加した。ウォルマートは現在、通期の純売上高の伸び率を4%から5%から、4.9%から5.2%へと上方修正した。CFOのジョン・デイビッド・レイニーは第3四半期決算説明会で、「低価格と迅速な配送速度という顧客価値提案に注力した結果、食料品カテゴリーでのシェア獲得は過去3年間で最も高い水準の一部であった」と述べた。
同社は四半期中に約8,000品目の価格を引き下げた。また、売上高は過去4四半期連続で前年同期を上回っている:
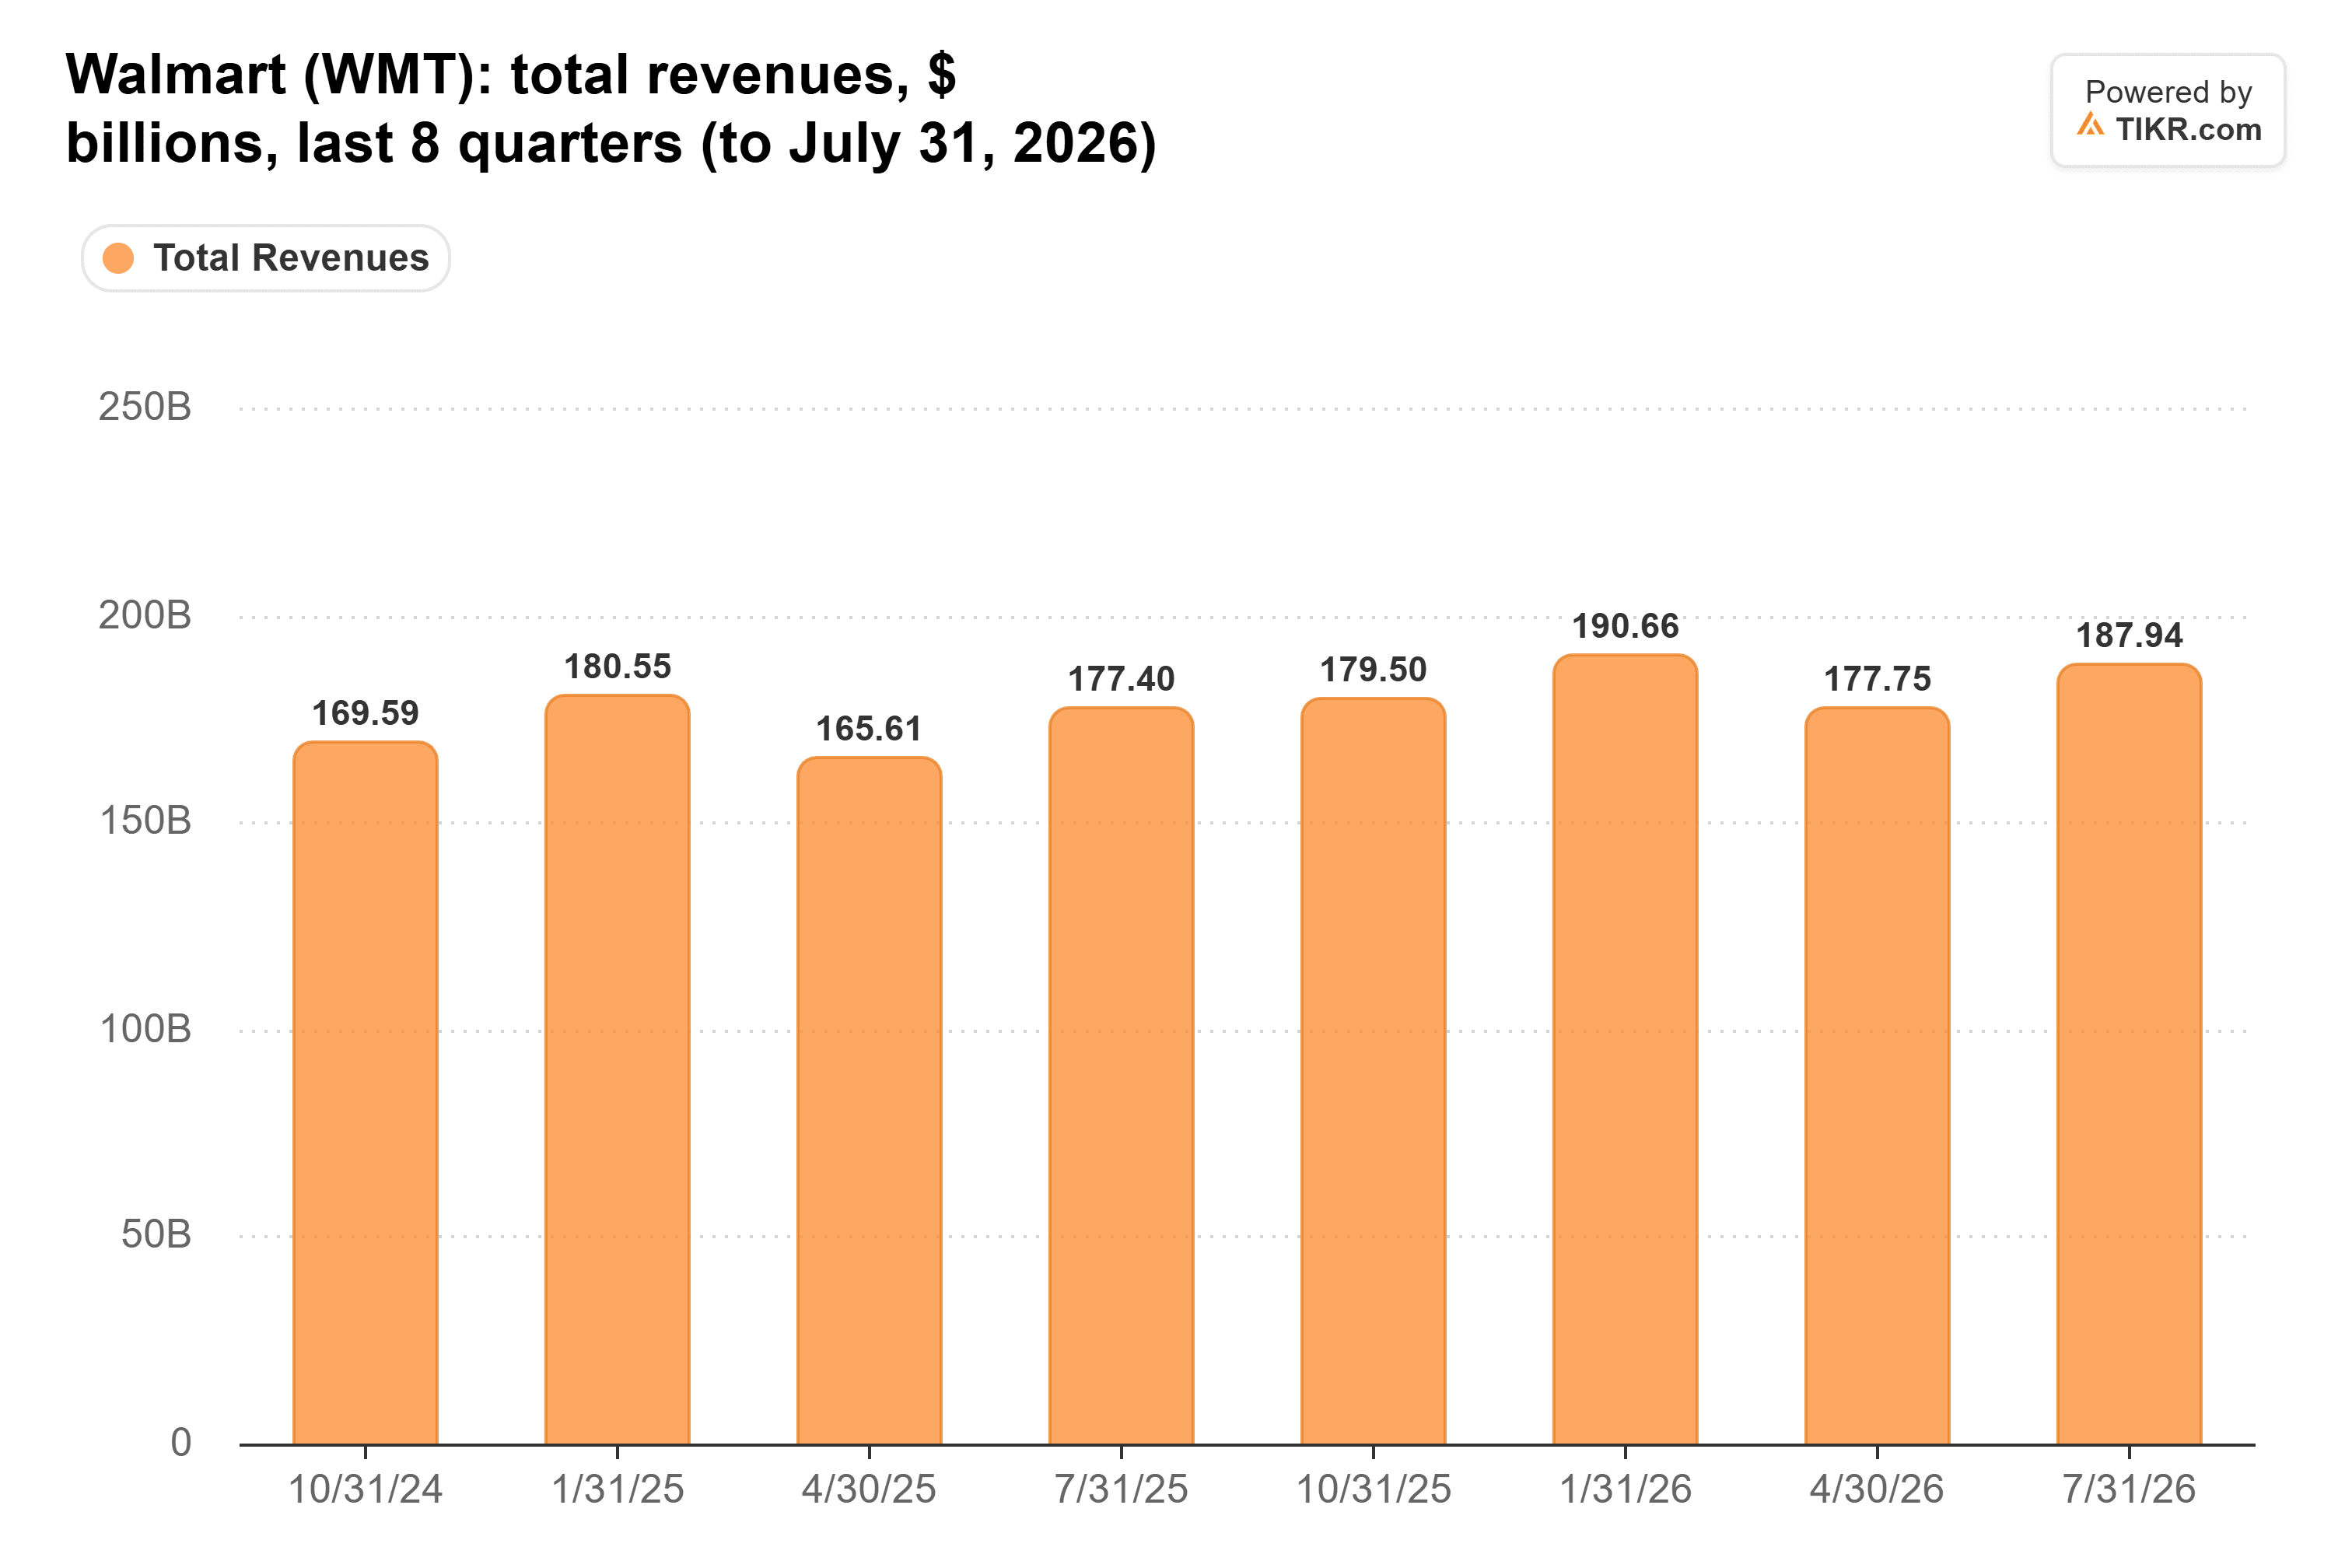
10月四半期の1,888億ドルは、前年同期の1,800億ドルから約5%増加している。
キャンベルは価格を逆方向に押し上げている
キャンベルは今会計年度、製品の約60%について価格を4%から5%引き上げており、経営陣は販売数量の減少率が価格上昇率の1.5倍になると予想している。同社にはほとんど選択肢がない。今年のインフレ率は5%から6%と予想されており、売上総利益率は2年間低下し続けている:
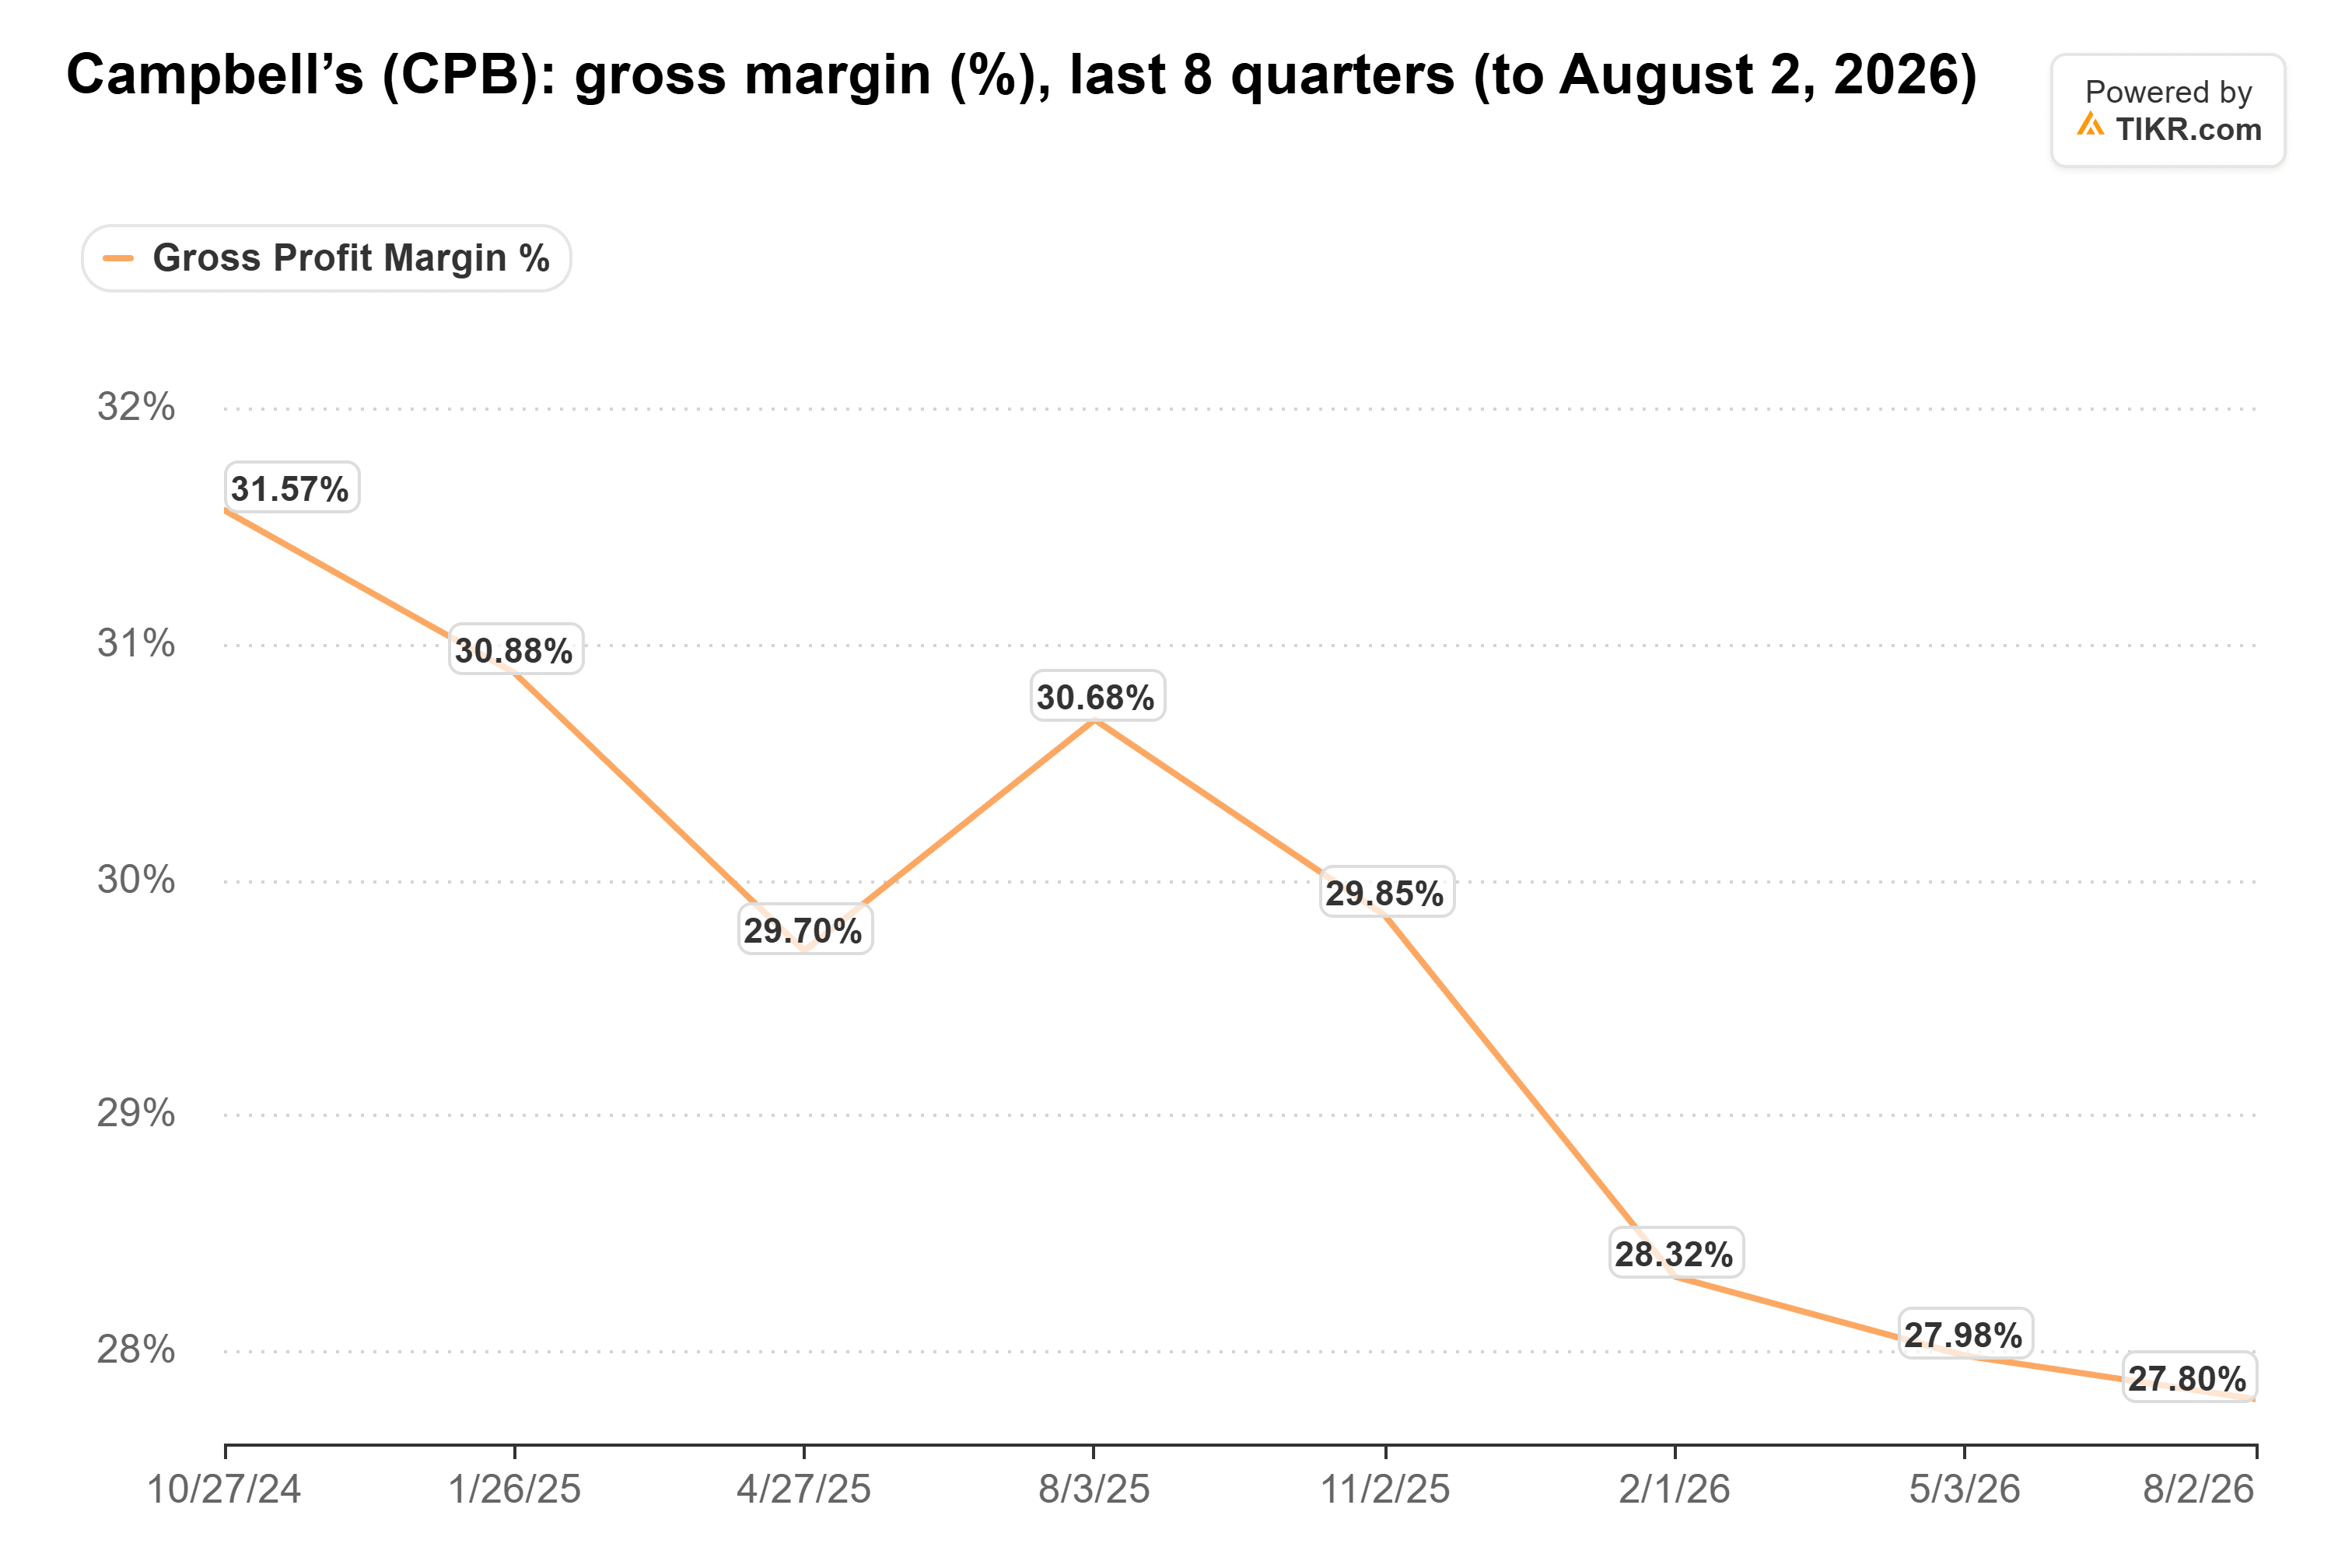
つまり、ウォルマートは買い物客に値下げを提供している一方で、キャンベルは彼らにさらなる支払いを求めている。私の見立てでは、ウォルマートの食料品シェア獲得の大部分は、高価なスープの缶詰やゴールドフィッシュの袋に到達する前に、棚にあるより安価な商品に向かっているのではないかと思う。
コナグラはすでに価格引き上げを試みている。8月30日までの第1四半期では、同社の食料品・スナック部門は価格/ミックスで3.4%の上昇を実現したが、販売数量は5.4%減少した。
スマッカーの数字は逆の方向を示している。7月31日までの四半期で純売上高は5%増加し、アンクラスタブルズとコーヒーにより数量/ミックスが1ポイントの押し上げ要因となり、2027年度の売上高見通しを3%から4%減から、1%から2%減へと上方修正した。
真の試練は3月に訪れる
スマッカーは来週決算を発表し、その数量/ミックスが、ウォルマートの追加的な買い物客がブランド食品を購入しているかどうかの最初の指標となる。キャンベルは12月上旬に第1四半期を発表するが、新価格が反映される最初の四半期となる第2四半期は3月上旬に発表される予定だ。
私の見方では、キャンベルはウォルマートの食料品販売強化策に、ウォルマート自身よりもはるかに多くを懸けている。そして現時点では、自社の価格引き上げがその押し上げ効果を弱めている。もし第2四半期の販売数量の減少率が価格上昇率の1.5倍を超えず、売上総利益率の減少幅が第1四半期よりも小さければ、ウォルマートの来店客増加が役立っていると言える。
もちろん、スナック部門が全体を押し下げる可能性もある:経営陣は今会計年度中にスナック部門の消費がプラスに転じることはないと見込んでいる。
では、キャンベルの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、キャンベルがどの程度の価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございました。幸運な投資を!