キーポイント
- NVIDIAの供給コミットメントは1四半期で2790億ドルから3900億ドルに増加し、その大半は複数年にわたるメモリ購入分である。
- Micronは予想PER 4.0倍で取引されているが、アナリストは2028会計年度末までEPSが上昇し続けると見込んでいる。
- NVIDIAはメモリサプライヤーを明らかにしていない。2025年のHBM市場でSK hynixが首位を占め、Sandiskは2027年のNAND過剰供給に関する警告に直面している。
- Micronの12月決算は、その利益が持続するかどうかの次の試金石となる。
NVIDIA (NVDA) は単一四半期で1110億ドル分の供給コミットメントを追加したが、その大半はメモリである。しかしながら、Micron Technology (MU) は予想PERわずか4.0倍で取引されており、Sandisk (SNDK) は3.3倍である。最大のHBMサプライヤーである SK hynix (SKHY) も同様の状況にある。
Xの投資家の一人 は、NVIDIAのようなニュースが「$MUやSK Hynixのようなメモリ銘柄にとって良いニュースだった時代を誰も覚えていないのか」と問いかけた。
NVIDIAが契約した内容
11月17日のNVIDIAの第3四半期決算説明会(Jensen HuangがCEOを退任して初めての会合)で、暫定CEO兼CFOのColette Kress氏は、購入コミットメントが3900億ドルに増加したと述べ、「これはNVIDIAインフラに対する需要の長期的な持続可能性への我々の確信を反映している」と説明した。これは前四半期の2790億ドルから増加したものであり、NVIDIAのCFOコメントによれば、増加分の主な要因は複数年にわたるメモリ購入である。
これらのコミットメントのうち、2030億ドルは2028会計年度(2027年2月から2028年1月まで)に発生する。3か月前の提出書類では、この年度分は870億ドルであった。これは2倍以上に増加しており、その期間はMicronの2027会計年度および2028会計年度と重複している。
TIKRはNvidiaについて63人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
Nvidiaの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Nvidiaのアナリストレーティングを見る
いずれにせよ暴落を織り込んだ株価
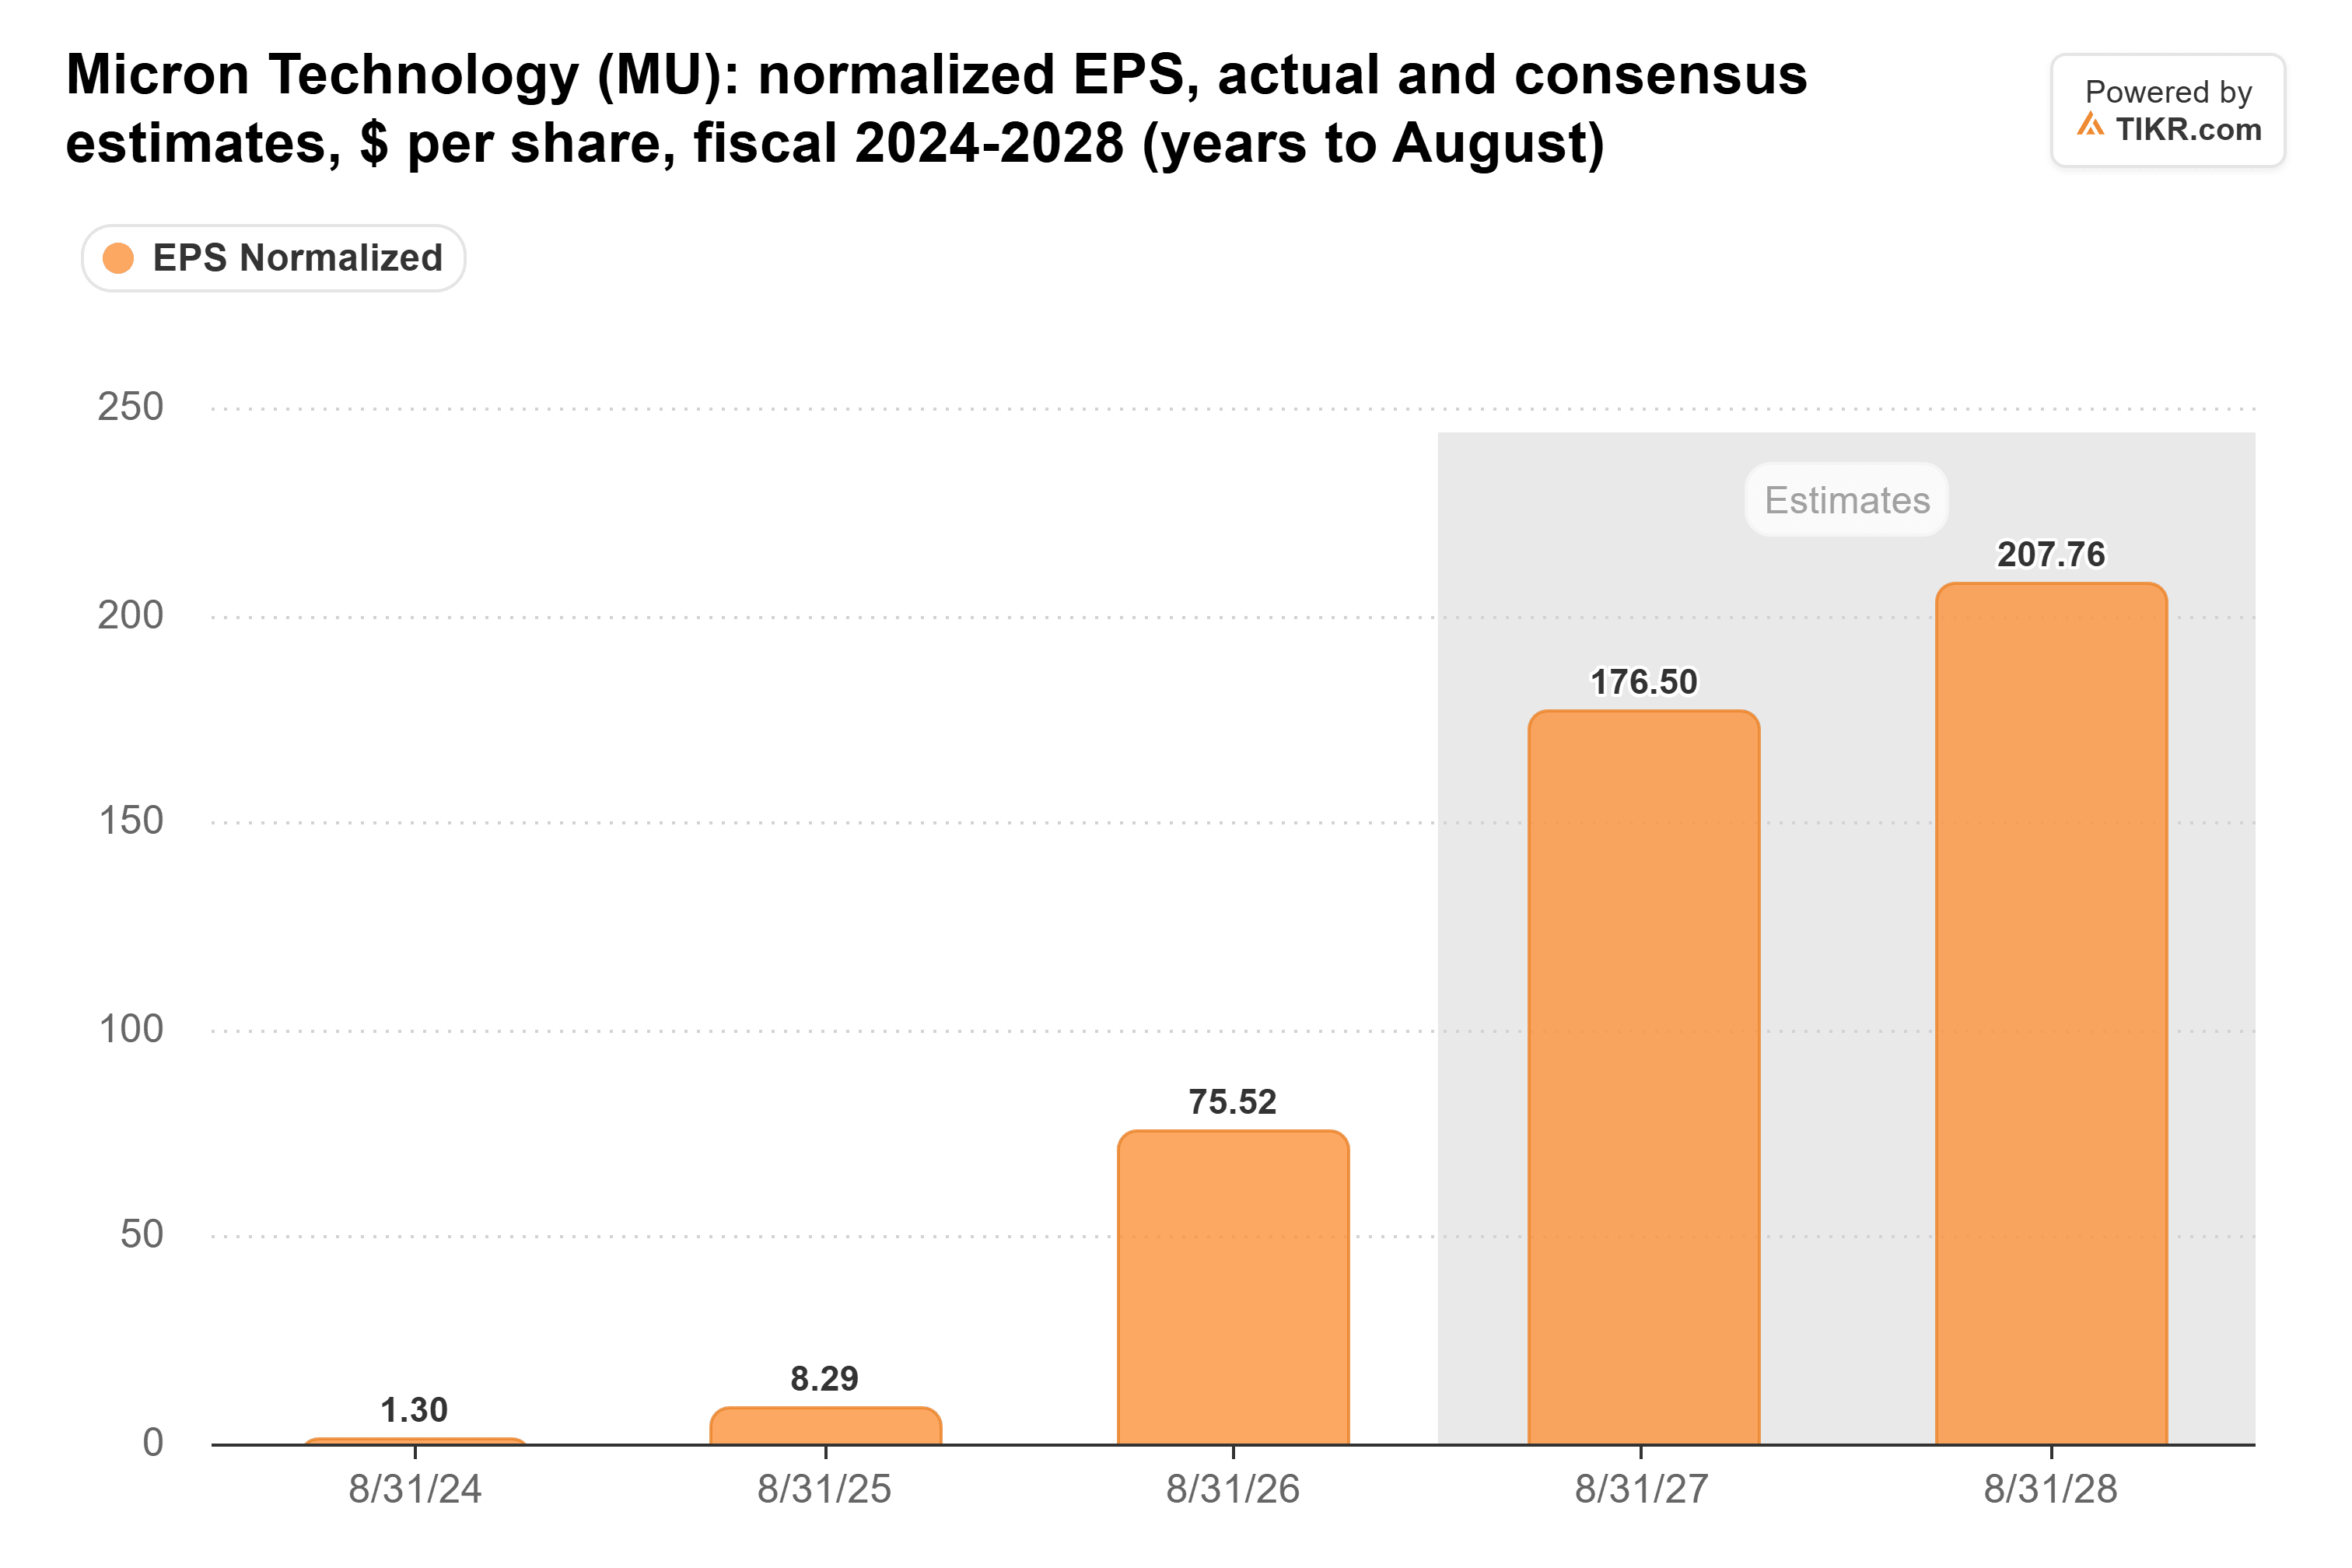
2026会計年度の正規化EPSは75.52ドルであり、コンセンサスでは2027会計年度に約177ドル、2028会計年度に208ドルへと上昇すると見込まれている。
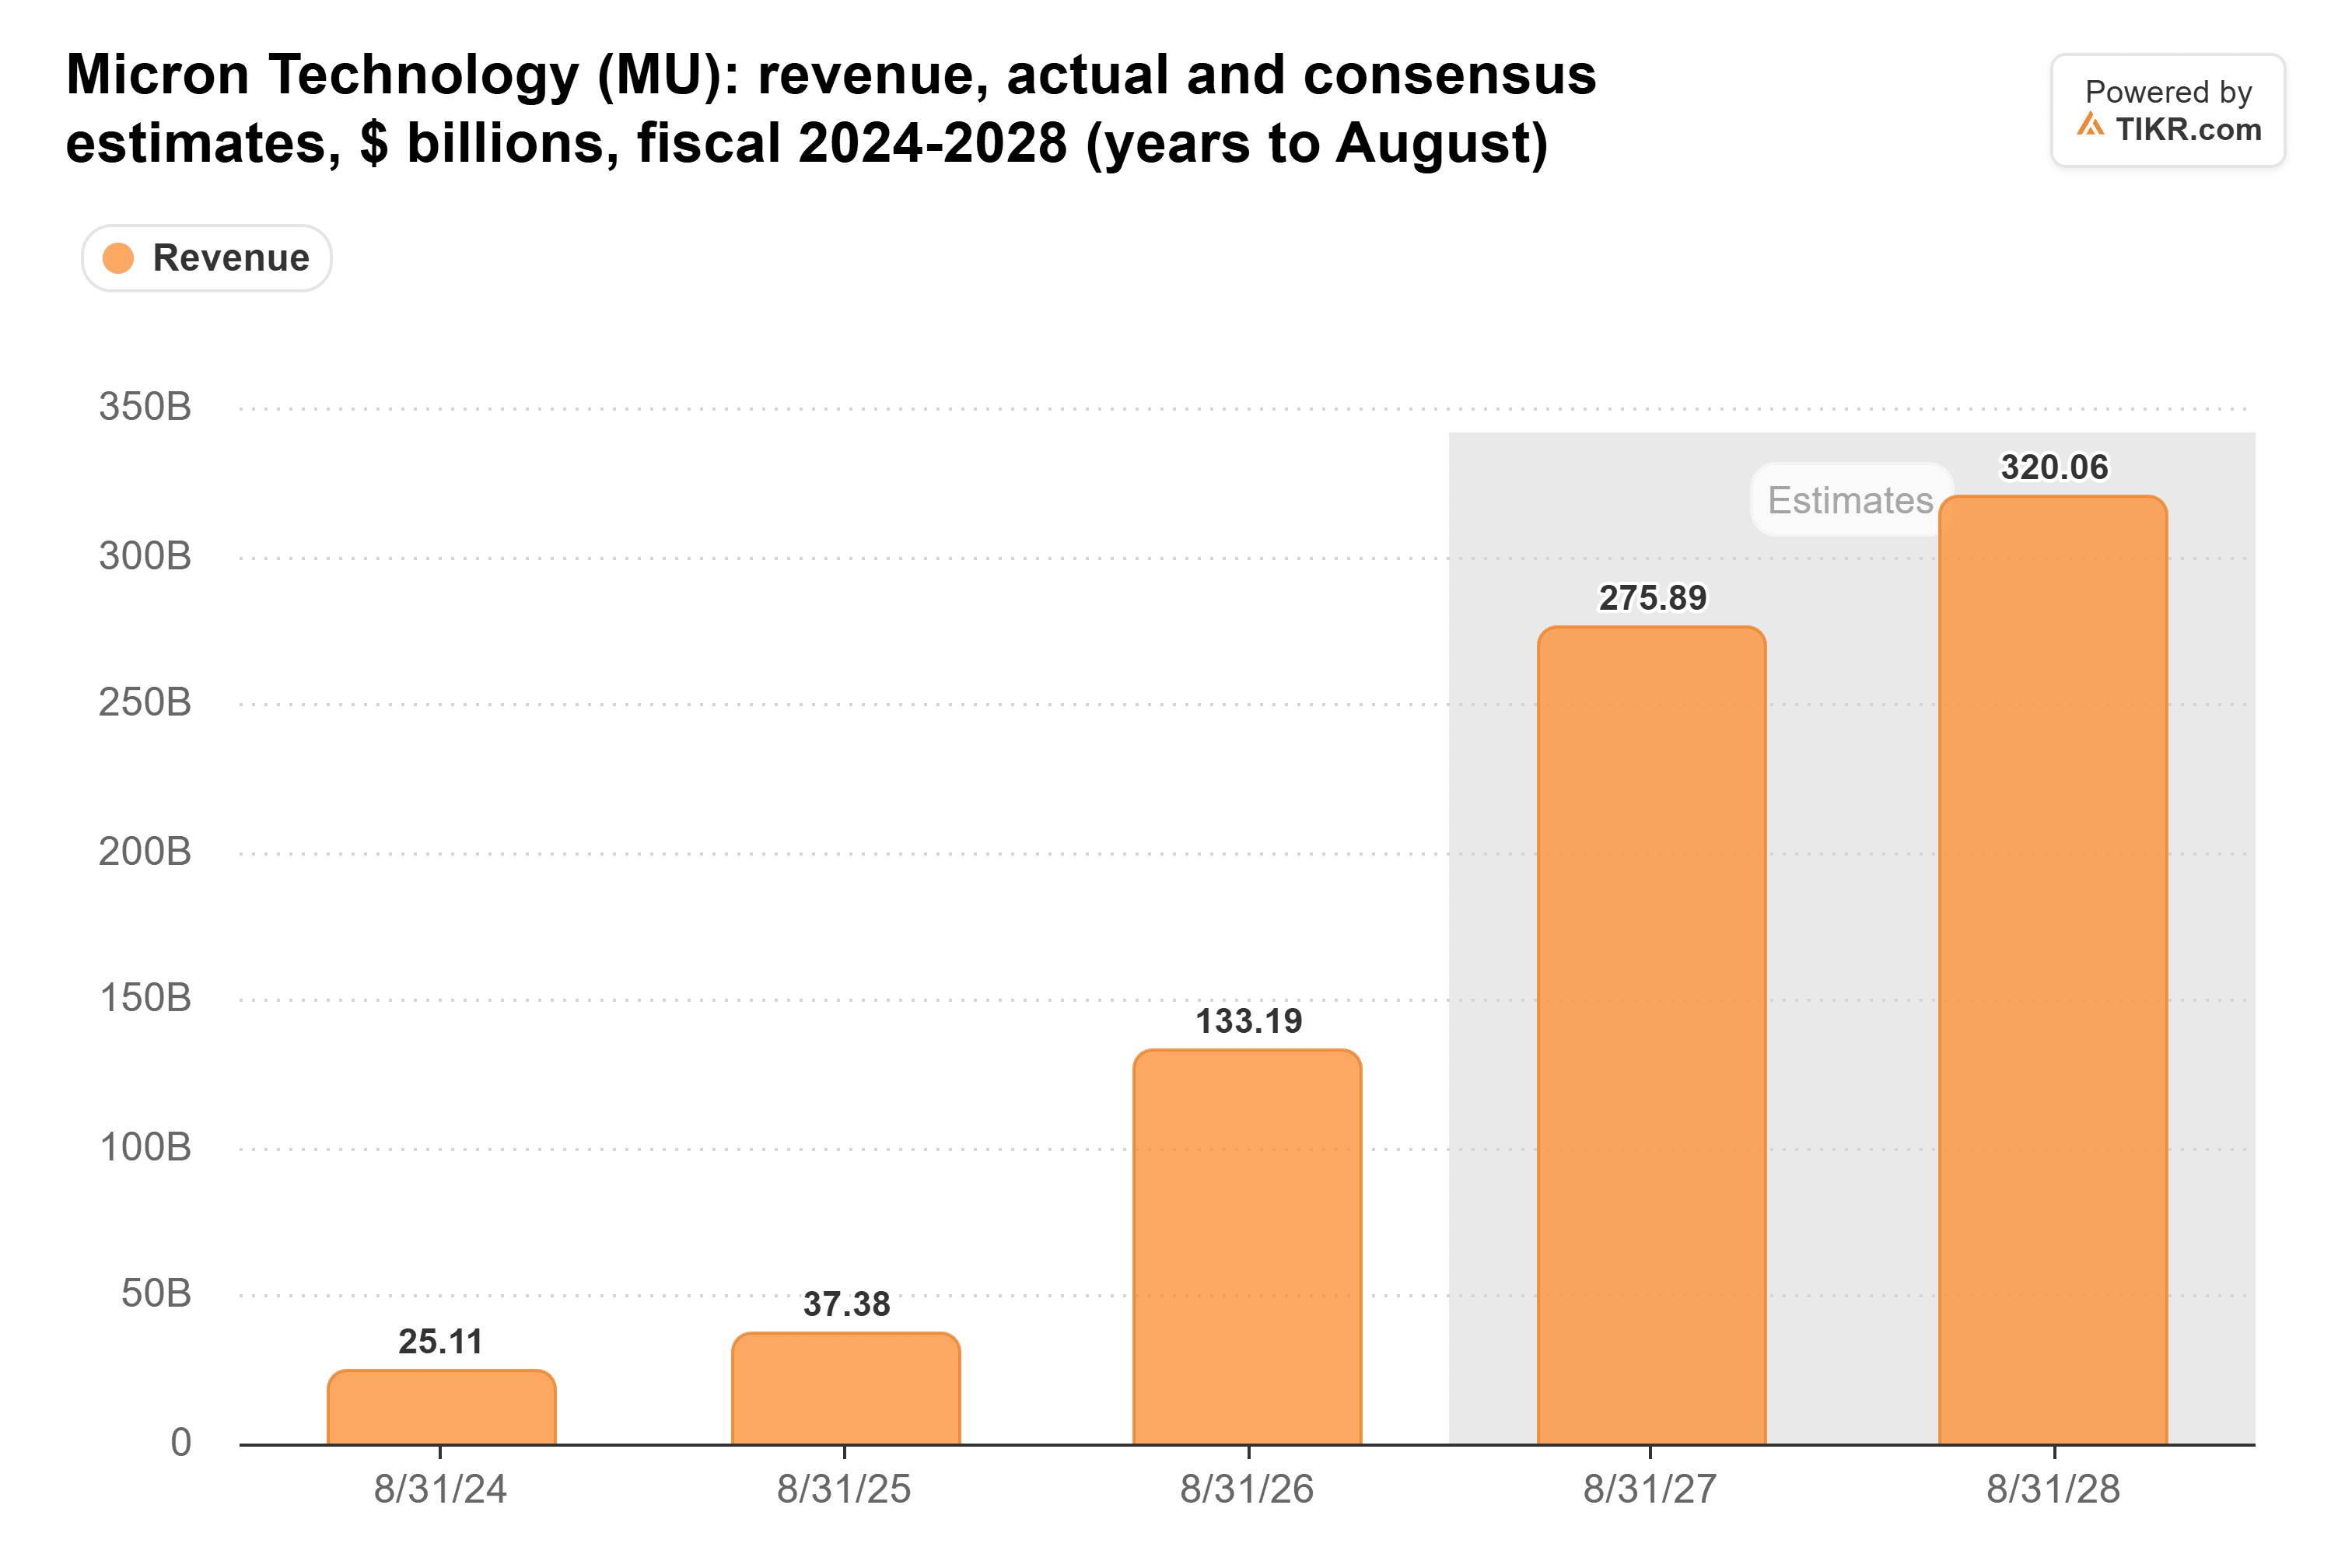
売上高も同様の推移を示し、2026会計年度の1330億ドルから、2027会計年度は予想2760億ドル、2028会計年度は3200億ドルへと増加すると見込まれている。
Micronはその一部を既に契約済みである:9月3日時点で約1340億ドルの残存履行債務があり、これは経営陣が2030年までの売上高の35%以上をカバーすると見積もる複数年の契約に基づく。
それでもなお、Micronの予想PER 4.0倍は、2017年および2018年の四半期末(3.7倍から5.3倍)とほぼ同じ水準であり、2014年以降の中央値9.9倍を大きく下回っている。もしアナリストが明日、その利益予想を半分に引き下げたとしても、Micronは8.0倍で取引されることになり、依然としてその中央値を下回る。
NVIDIAはどのメモリを購入するか明らかにしていない
NVIDIAはメモリサプライヤーを明らかにしていない。SK hynixの米国上場申請書類に記載されたIDCの数値によれば、SK hynixは2026年第1四半期のHBM売上高の56.4%を占めており、これが同じ提出書類に関する以前のTIKR記事が同社を最有力候補とした理由である。9月の決算説明会で、Micronは既に2027暦年のHBM供給の大半を「大幅に高い価格で」契約済みであると述べた。
Sandiskのケースはより不安定である。同社のデータセンター売上高は前期比61%増の48.0億ドルに達した(10月2日終了四半期)。しかし、GF証券は現在、NANDが2027年に供給過剰に転じると見ている。同社はSandiskが最も影響を受けるとし、DRAMとHBMがMicronをより強く保護すると考えている。
メモリは以前にもこの状況を経験している
Micronは11月5日に656.39ドルで引け、6月25日の史上最高値終値1,213.56ドルから46%下落した。これは半導体株の売りに伴う17.5%の一日の下落後のことである。r/ValueInvestingサブレディットの投稿では両論が展開されている。2018年と2022年には、株価は利益がまだピークにある間に底を打った。2016年には、利益が既に落ち込んだ後も下落が続いた。
前回Micronの予想PERがこれほど低かった時、そのGAAP EPSは2018会計年度から2020会計年度の間に79%下落し、11.51ドルから2.37ドルとなった。今回は契約が違いをもたらすが、その1340億ドルのうち約4分の1しか今後12か月で売上高に転換されないと見込まれている。法的な問題もある:11月14日、連邦判事はMicron、Samsung、SK hynixに対するDRAM価格操作を訴える集団訴訟の提訴を認めた。申し立ては未証明である。
このPERは、NVIDIA自身のコミットメントが2028年初頭以降に押しやっている利益の暴落を織り込んでいる。Micronはそれほど多くの契約需要に対して割安に見える。
Micronは12月中旬から下旬に第1四半期決算を発表する予定である。経営陣はこの四半期を年間のマージンの底と位置付けている。615億ドル近いガイダンス通りの売上高と、86.25%以上の非GAAP粗利益率は、この見方を支持する材料となるだろう。
では、Micron株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Micronの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!