


主なポイント
- Snapは、第3四半期の日次アクティブユーザー数が4億9500万人と予想を下回ったことを受け、2027年に主要なユーザー指標を日次から月次に変更する。
- 売上高は14%増の17億2000万ドルと予想をわずかに下回ったが、純利益は1億400万ドルの損失から5600万ドルの黒字に転換した。
- Snapの広告収入は4%増だったが、同じ四半期のMetaの広告収入は26%増の631億ドルに急増した。
- Snapは2月初旬の決算発表で、広告成長の加速と、第4四半期の調整後EBITDAが4億9000万ドルから5億2500万ドルとの業績見通しを示す必要がある。
Snap (SNAP)は、スコアの付け方を変えようとしている。2027年第1四半期から、月次アクティブユーザー数が日次ユーザー数に代わって主要なユーザー指標となる。
この変更は、予想を下回る結果と同時に発表された。第3四半期の日次ユーザー数は、アナリスト予想の4億9900万人に対し4億9500万人にとどまり、北米の日次ユーザー数は6%減の9200万人となった。
広告収入はさらに大きな差がある。Snapの広告収入は前年同期比4%増だったが、Meta Platforms (META)の広告収入は同じ3ヶ月間で26%増の631億ドルに成長した。
株価は金曜日に4.96ドルで取引を終え、年初来で39%下落した。
日次ユーザーは減少、利益は増加
以下が、Snapが11月4日に発表した第3四半期の業績だ:
- 売上高は14%増の17億2000万ドルで、コンセンサス予想の約17億3000万ドルをわずかに下回った。
- 純利益は1株当たり0.03ドルで5600万ドルとなり、前年同期の1億400万ドルの損失から黒字に転換した。
- 調整後EBITDAは1億8200万ドルから3億8300万ドルに増加した。
経営陣は、この新しい指標を、日次ユーザー獲得に費やす資金を減らし、より収益性の高い成長を追求する取り組みに関連付けている。
北米地域はその重要性を示している。同地域はSnapの日次ユーザーの19%を占める一方で、売上高の59%を生み出しており、その日次ユーザー数は2023年に1億100万人でピークを迎えた。
月次ユーザー数は4%増の9億7700万人となり、新しい主要指標は10億人に迫る水準からスタートすることになる。そして、ユーザー数の減少にもかかわらず売上高は増加を続けている…
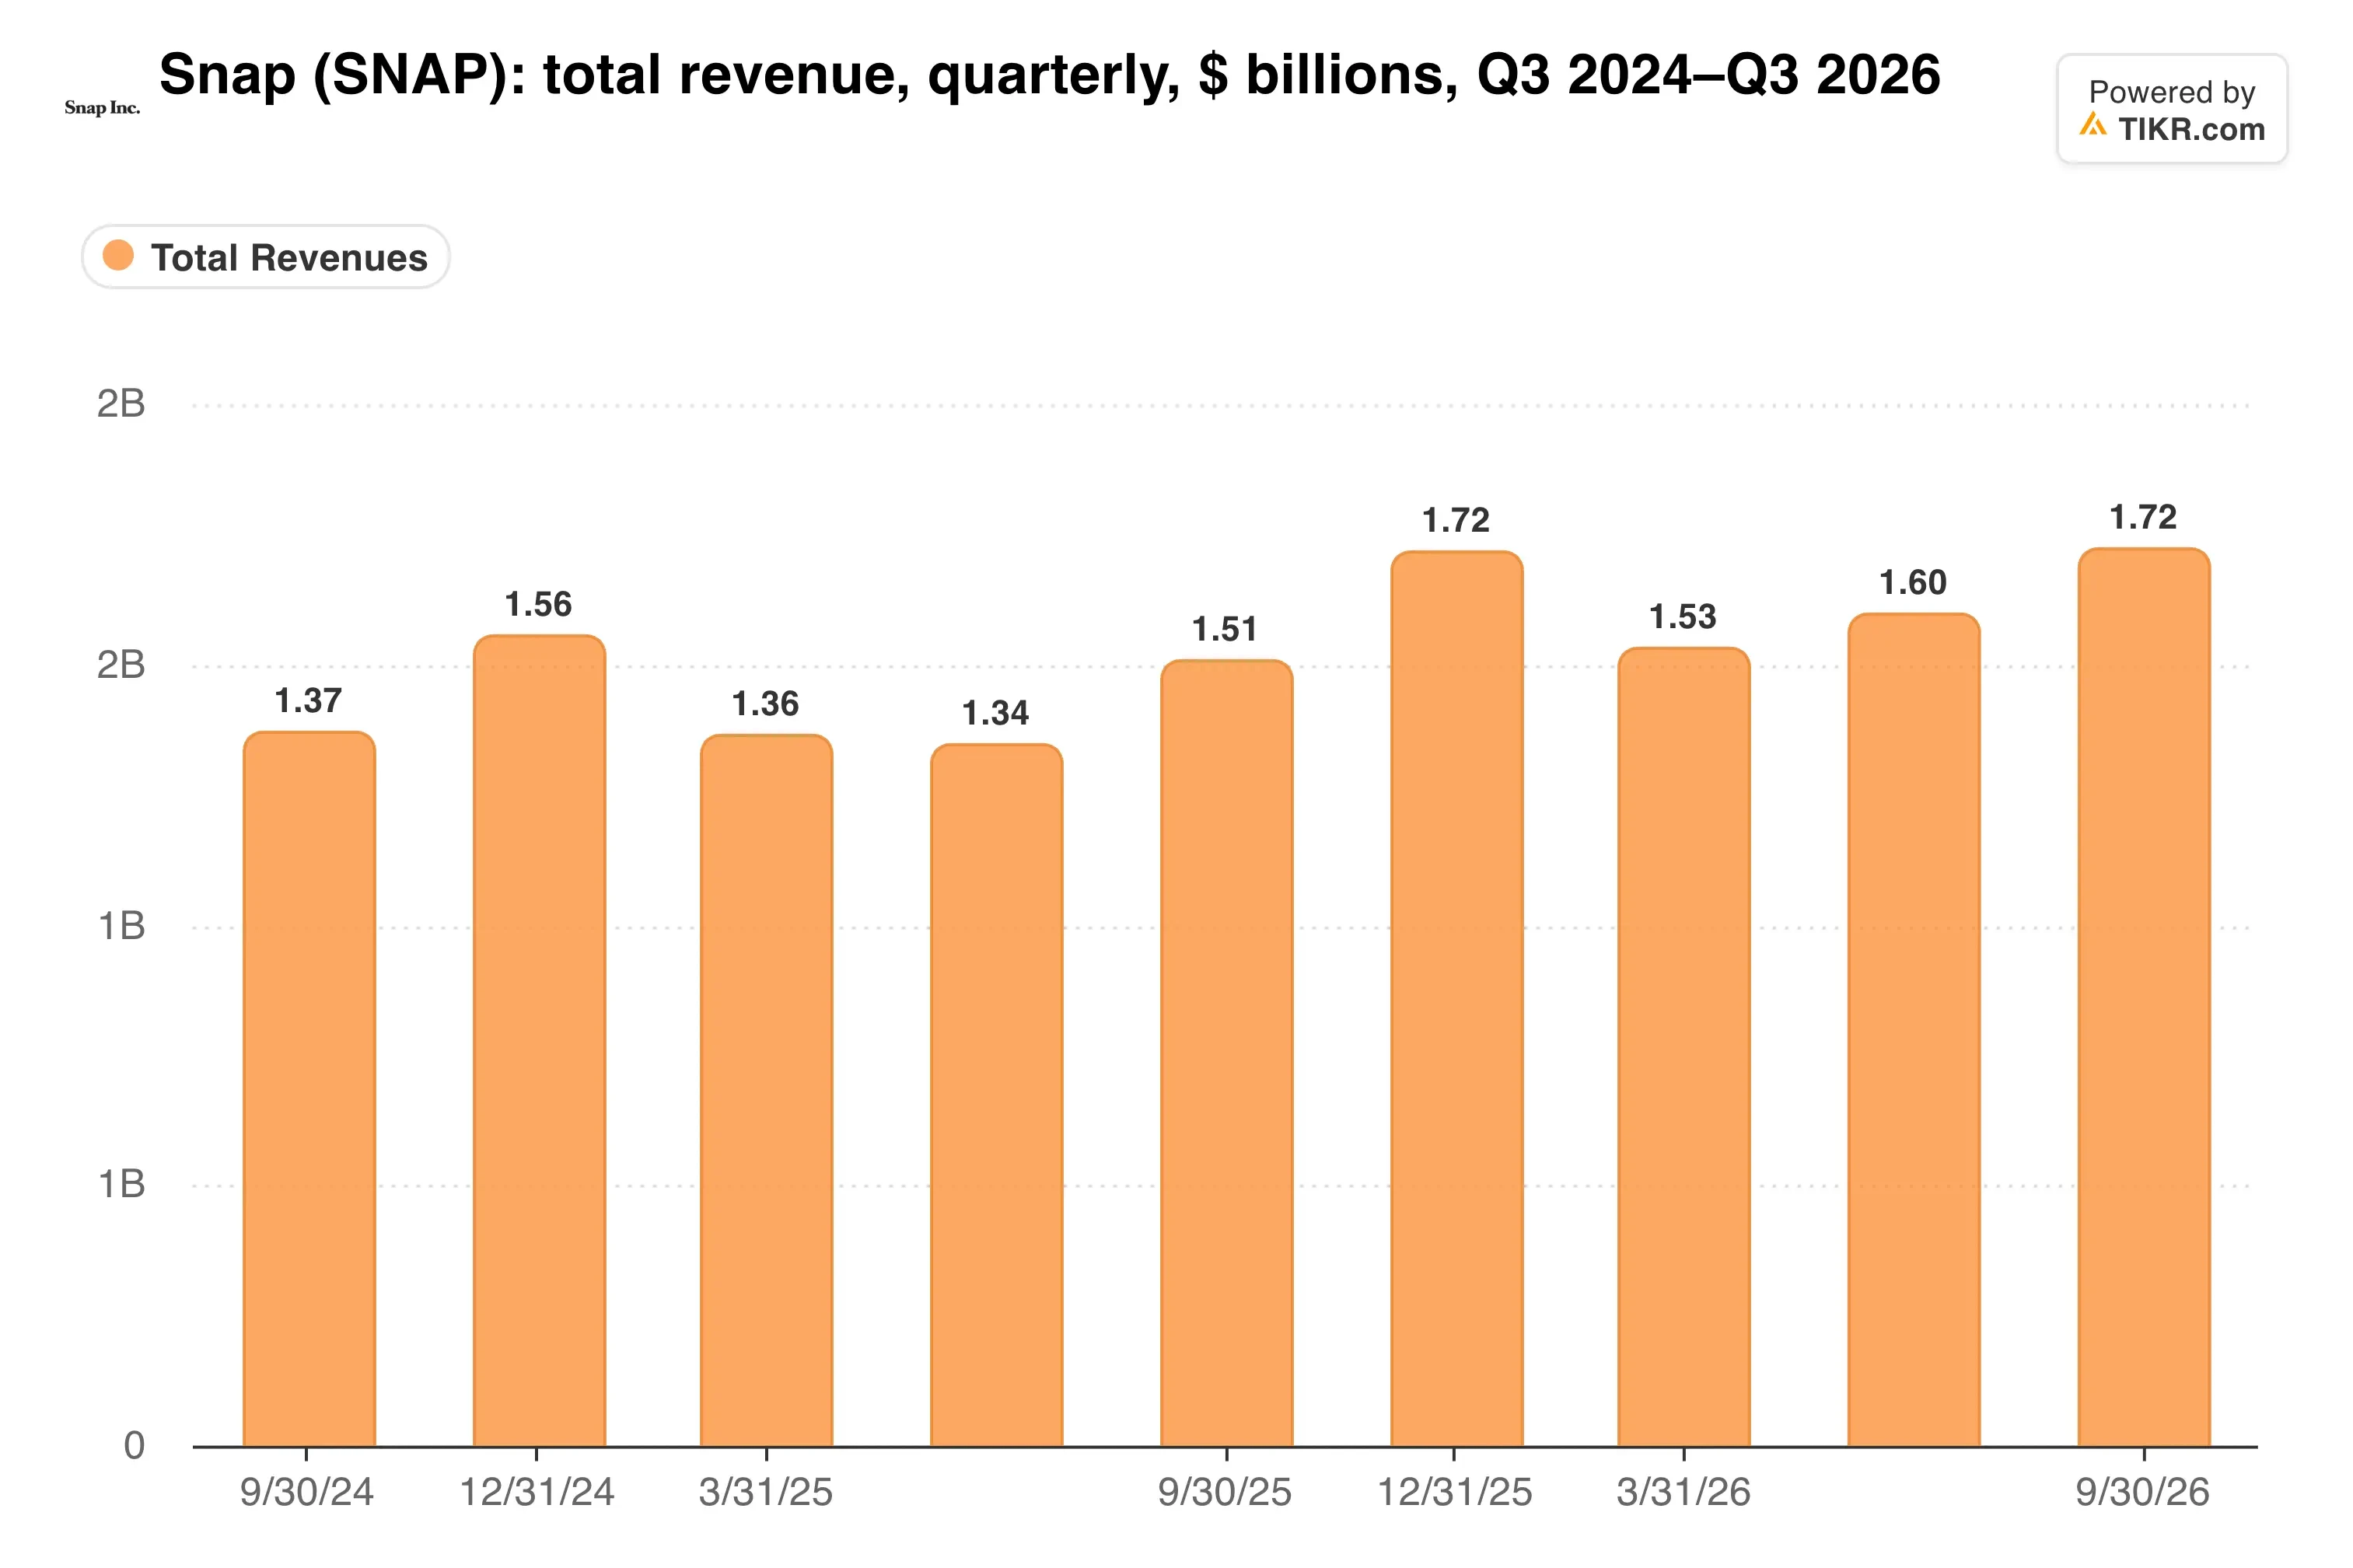
ただし、成長率は第2四半期の19%から14%に鈍化した。
サブスクリプション収入が支えに
その他の収入(主にサブスクリプション)は84%増の3億5000万ドルに急増し、有料サブスクライバー数は3000万人を突破した。
Evan Spiegel CEOは決算発表で、「AIは我々のチームと広告プラットフォームにとって重要な強みになりつつある」と述べた。Metaはその証拠を示すことができる:同社の広告単価は14%上昇し、インプレッション数は10%増加した。一方、Snapの広告収入は4%増にとどまった。
コスト面ではより明確な成果が見られる。総コストおよび費用は1%未満の増加で16億5000万ドルだったのに対し、売上高は2億1600万ドル増加した。これはマージンにどのような影響を与えるだろうか?
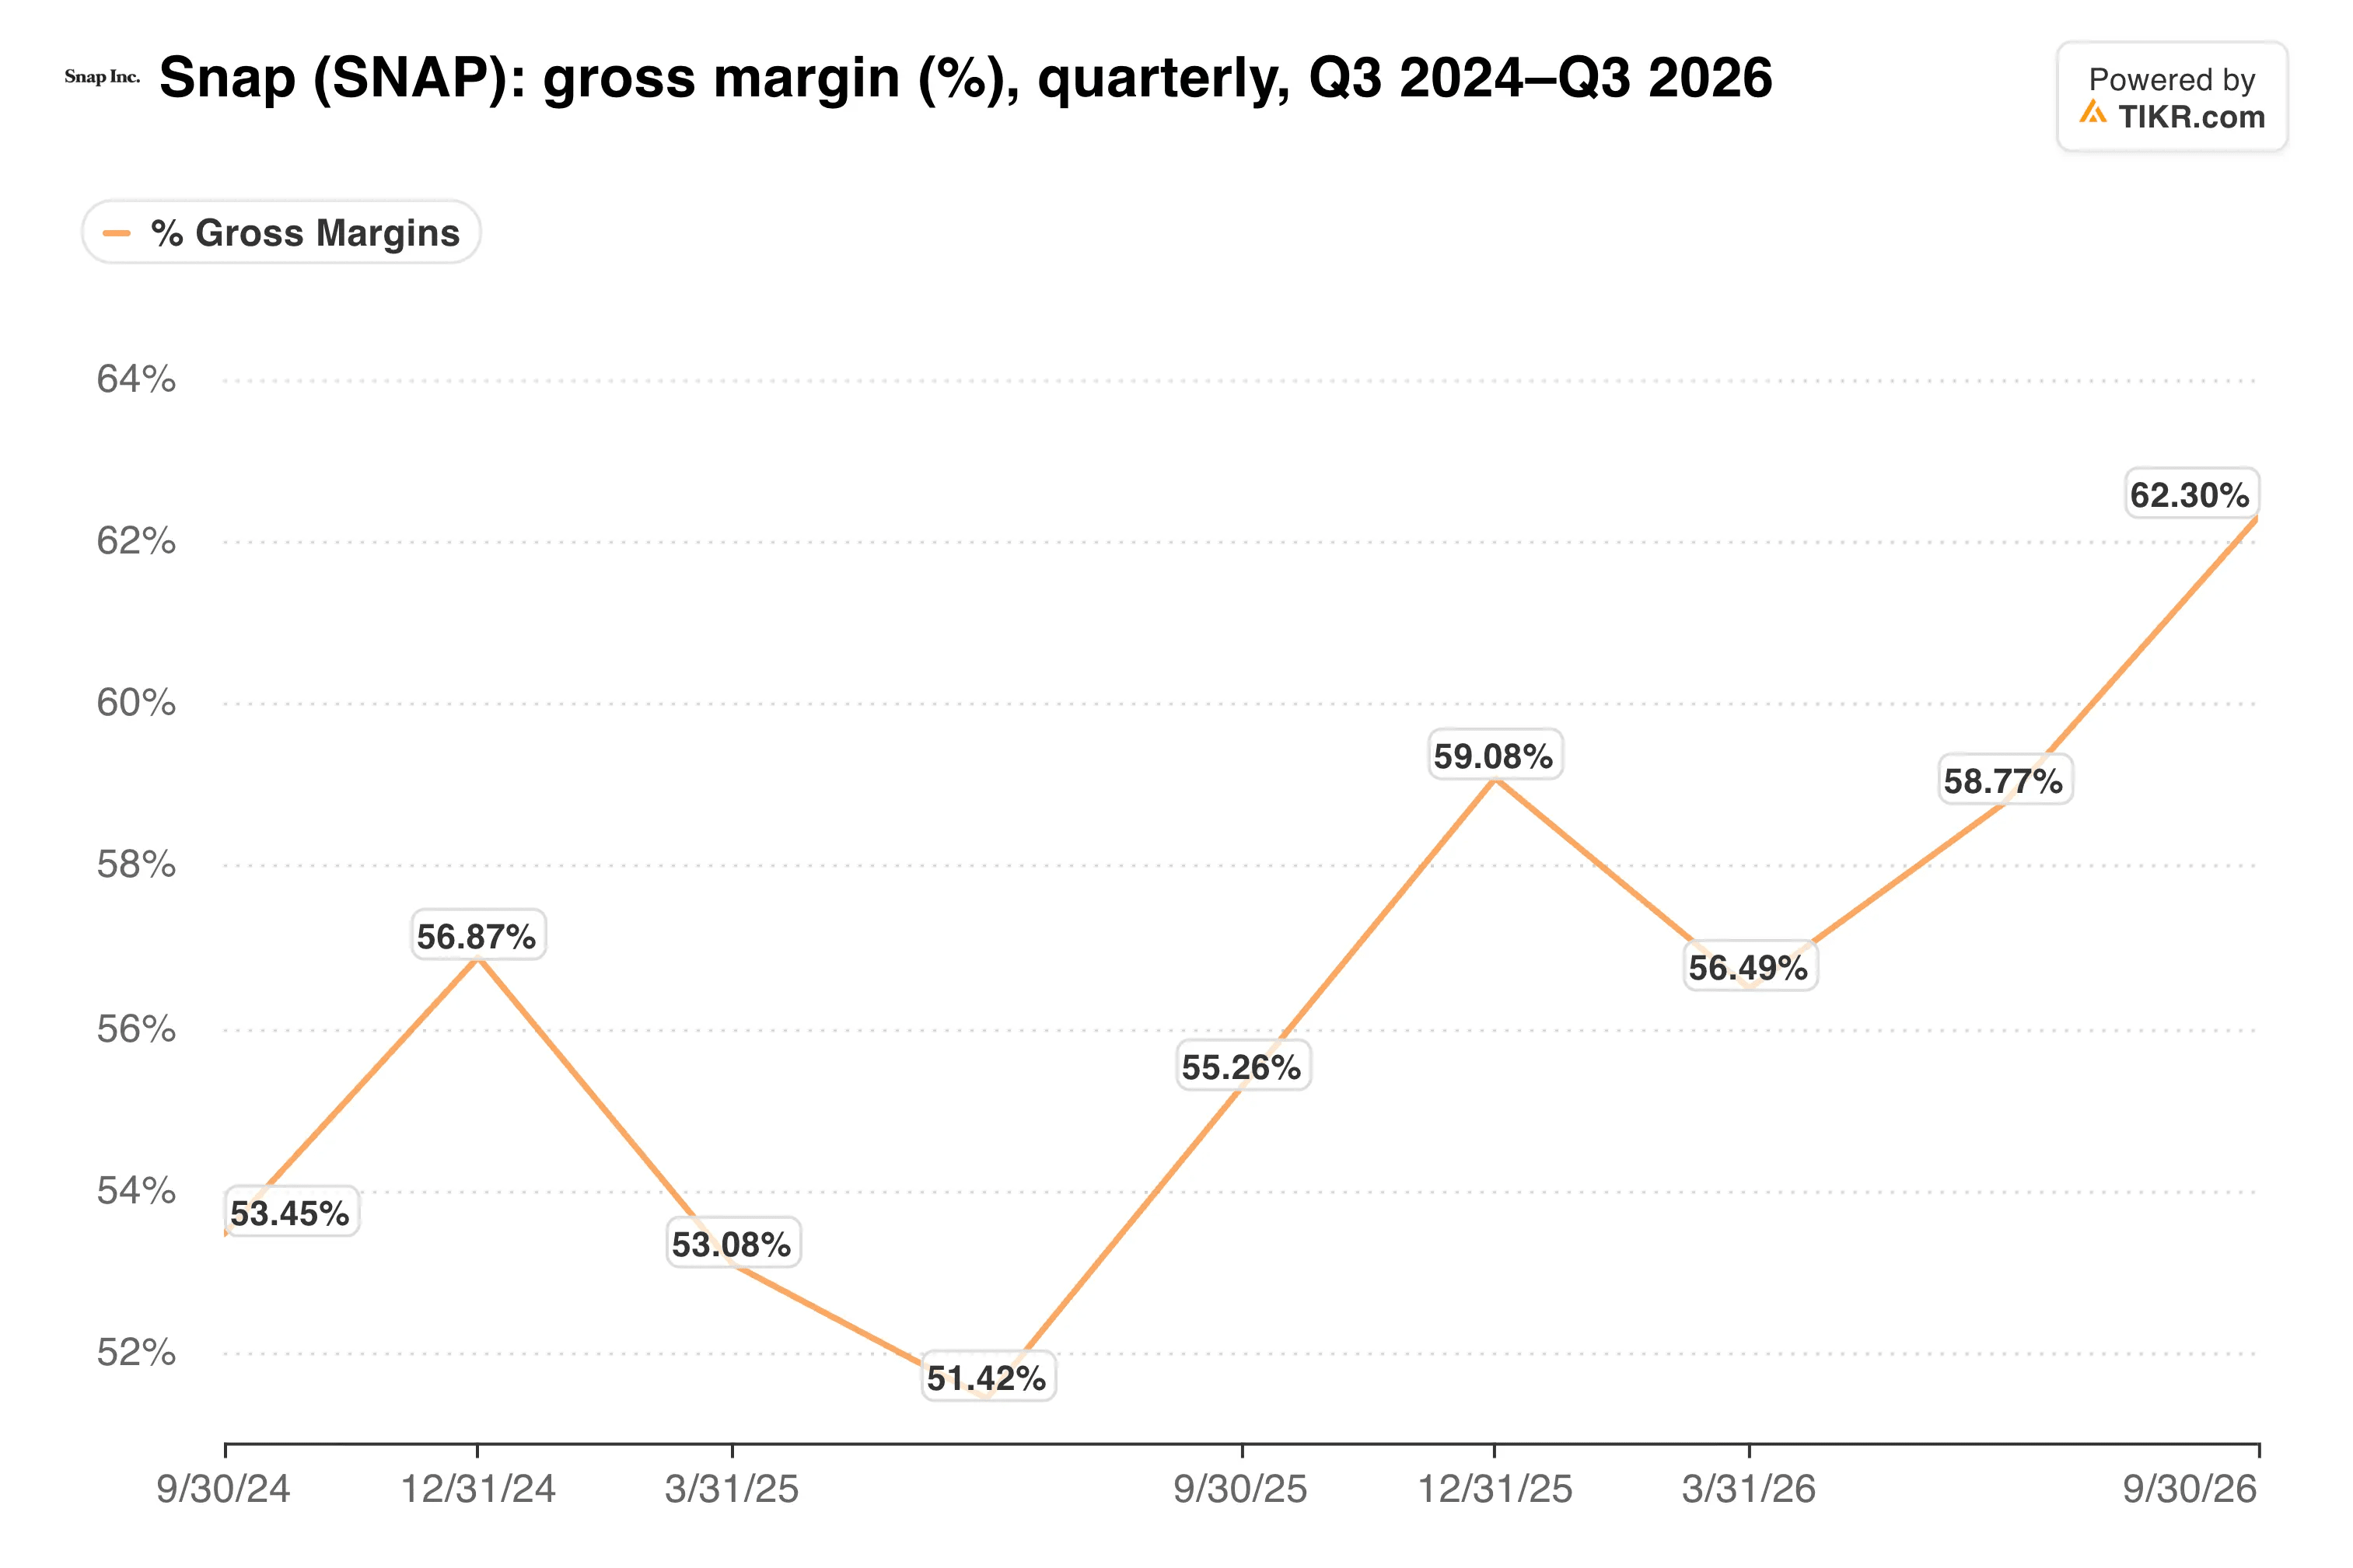
サブスクリプション収入はより高いマージンをもたらし、これが売上高14%増でEBITDAが倍増した理由の一端を説明している。
Snapは第4四半期の売上高を19億5000万ドルから19億8500万ドル、調整後EBITDAを4億9000万ドルから5億2500万ドルと予想している。売上高の中間値は、コンセンサス予想の19億4800万ドルをわずかに上回っている。
TIKRはSnapについて42人のアナリストを追跡している。「買い」と評価しているのは何人だろうか?
Snapの買い、保有、売りの評価の内訳と、ウォール街の売上高・利益予想を一箇所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Snapのアナリスト評価を見る
割安だが法的リスクを抱える株
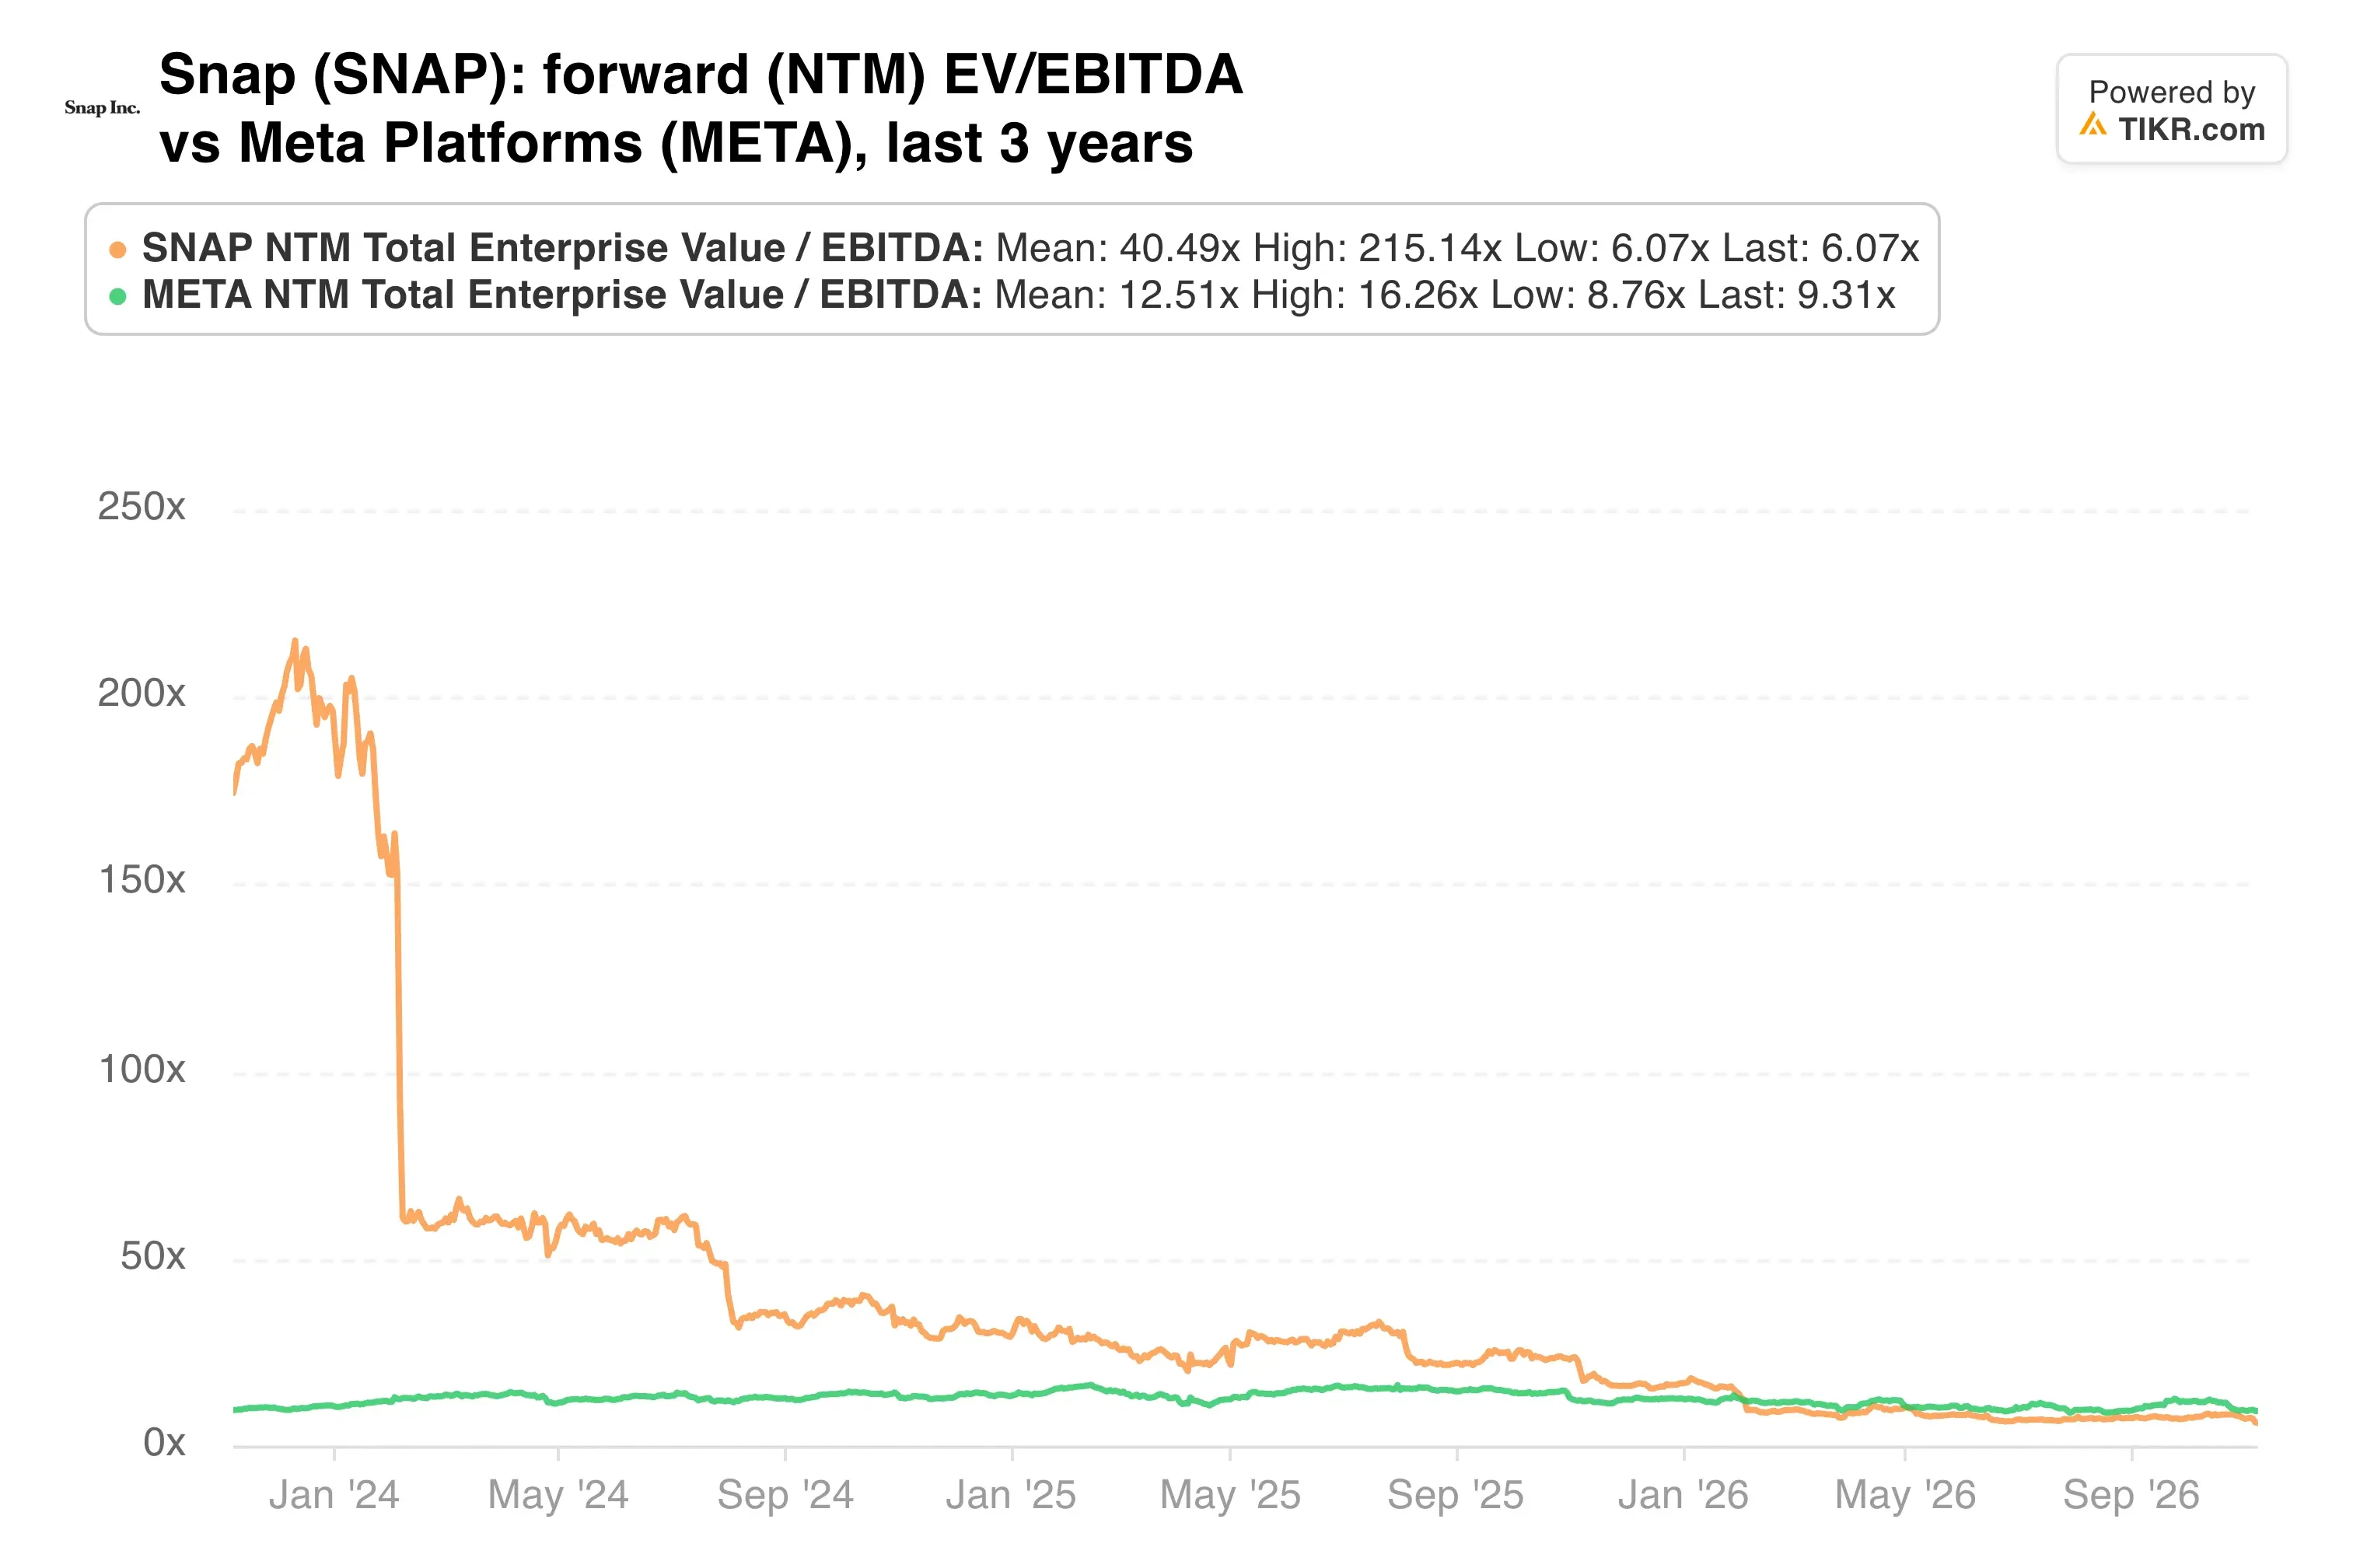
同社の株価は、予想EBITDAの6.1倍、予想利益の6.4倍で取引されており、同じ法廷で争っている広告業界のリーダー企業と比べて大幅な割安水準にある。
SnapとMetaはともに、ソーシャルメディアが10代のうつ病や摂食障害の原因となったとする主張を検証する米国初の主要な裁判に直面していた。Metaは10月30日に原告と和解し、Snapは11月2日に2人の10代と和解した。関連する3000件以上の訴訟がまだ法廷で進行中である。
規制当局の圧力も続いている。英国では、規制当局がSnapchatが子供向けに友達検索機能を無効化し始めたと発表した。
希薄化はより静かなコストである。発行済み株式数に株式報酬を加えた数は19億3000万株に達し、1年前の18億6000万株から増加した。
私見:EBITDAの6倍でGAAPベースの利益を計上しているSnapは割安であり、市場コンセンサスの平均目標株価7.10ドルは43%の上昇余地を示唆している。しかし、日次ユーザー数を予想を下回った直後に廃止するという動きは、依然として「実績を示す必要がある」という状況を印象づける。したがって、広告収入の成長率が4%を超えるまで、ポジションは小さく保つべきだろう。
2月初旬に予定されている第4四半期決算発表が次のチェックポイントとなる。売上高が予想範囲の上限である19億8500万ドル近くに達し、広告成長率が二桁近くに戻れば、月次ユーザーへの切り替えは戦略的な判断だったと見なされるだろう。
では、Snapの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Snapの潜在的な価値を確認できる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご愛読ありがとうございます。幸運な投資を!




