主なポイント
- スコット・ギャロウェイ氏は、ジェンセン・フアン氏がCEOを退任した後、NVIDIAは「AI分野において、おそらくどの企業よりも広い競争的優位性(モート)を持っている」と述べた。
- その競争的優位性はNVIDIAの製品そのものであり、2026年7月期の75.0%という売上総利益率は、買い手が依然としてその対価を支払っていることを示している。
- アナリストは、2028年1月期の売上高を6,890億ドルと予想しているが、AlphabetやAmazonのチップが外部の買い手に届き始めている。
- 同社株は予想PER14倍で取引されており、これは過去5年間で最低水準であり、11月17日の利益率見通しが次の試金石となる。
NVIDIA (NVDA) は11月17日に決算を発表する。これはジェンセン・フアン氏抜きでの初の決算報告となる。共同創業者であるフアン氏は11月12日にCEOを辞任した。これは、彼が外国の情報工作の標的となっていたとの報道を受けて取締役会が調査を開始した4日後のことであり、その日、株価は4.34%下落して166.19ドルで取引を終えた。
ウォール街はこれを好意的に受け止めていない。11月13日、HSBCは同株を「ホールド」に格下げし、目標株価を365ドルから170ドルに大幅に引き下げた。同社は、不透明感は「恒久的な後継者計画が示されるまで」続くだろうと述べている。
スコット・ギャロウェイ氏は異なる見方をしている。NYUスターン校教授はポッドキャスト「Pivot」で、弱気のシナリオは「チップ販売の20%が悪質なアクターに向かっていたことが判明するというものだ」と述べた。
そして彼は付け加えた。「おそらくそうではないだろう。そしてこの会社は、AI分野において、おそらくどの企業よりも広い競争的優位性(モート)を持っている」
数字が彼の見方を裏付けている。その競争的優位性は製品そのものであり、買い手はまだそれより優れたものを見つけていない。
2027年まで売り切れ
まず需要から見てみよう。ブルームバーグの株式リポーター、ライアン・ブラステリカ氏は「Bloomberg Tech」で、話を聞いたほぼすべてのアナリストと投資家が、NVIDIAのファンダメンタルズは健全なままであると見ていると述べた。「2027年まで実質的に売り切れている」と彼は言う。
アナリストの予想は、その受注残高がどれほどの成長をもたらすかを示している:
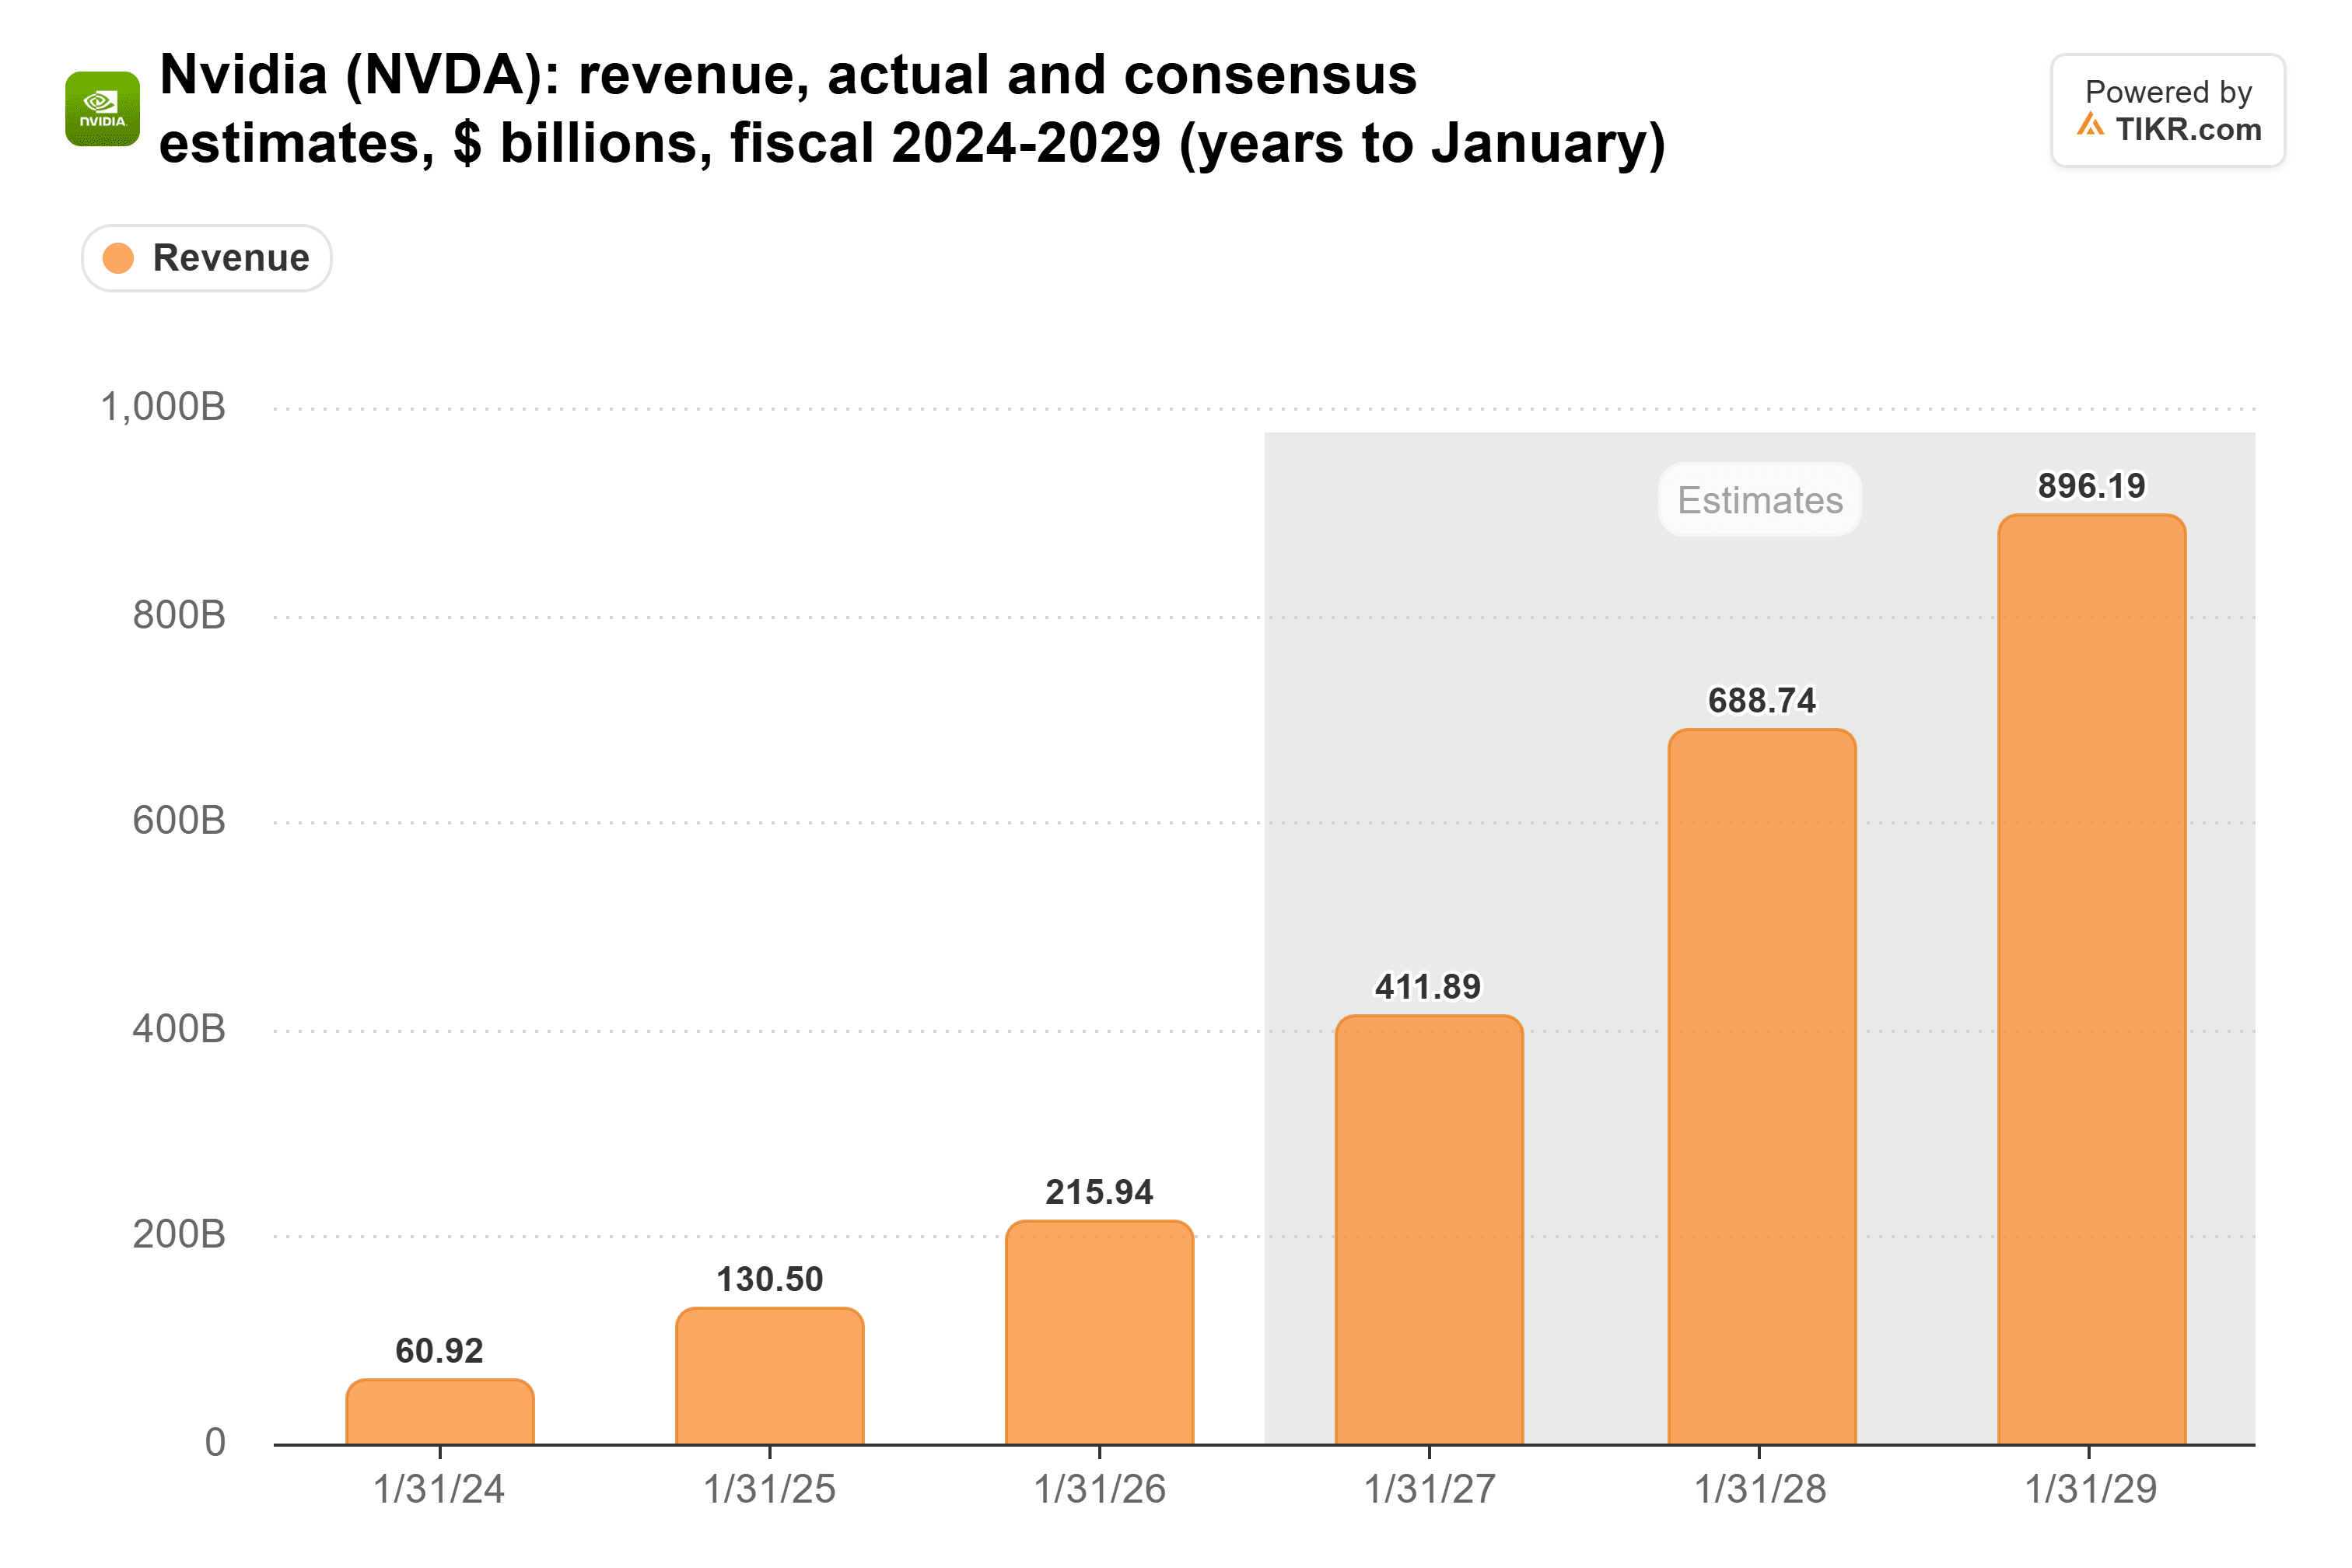
2026年1月期の売上高は2,160億ドルだった。コンセンサスでは、2027年1月期は4,120億ドル、その翌年(暦年の2027年の大半をカバー)は6,890億ドルと予想されている。8月、経営陣はその年度について約70%の成長を見込んでおり、その制限要因はサプライヤーがどれだけ製造できるかであると述べた。新CEOが既に発注済みの受注を解消することはない。
TIKRはNvidiaについて62人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
Nvidiaの「買い」「ホールド」「売り」のレーティングの内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Nvidiaのアナリスト・レーティングを見る
買い手は依然として対価を支払う
価格設定力は競争的優位性(モート)の最も明確な兆候であり、NVIDIAの売上総利益率は3期連続で70%台を維持している:
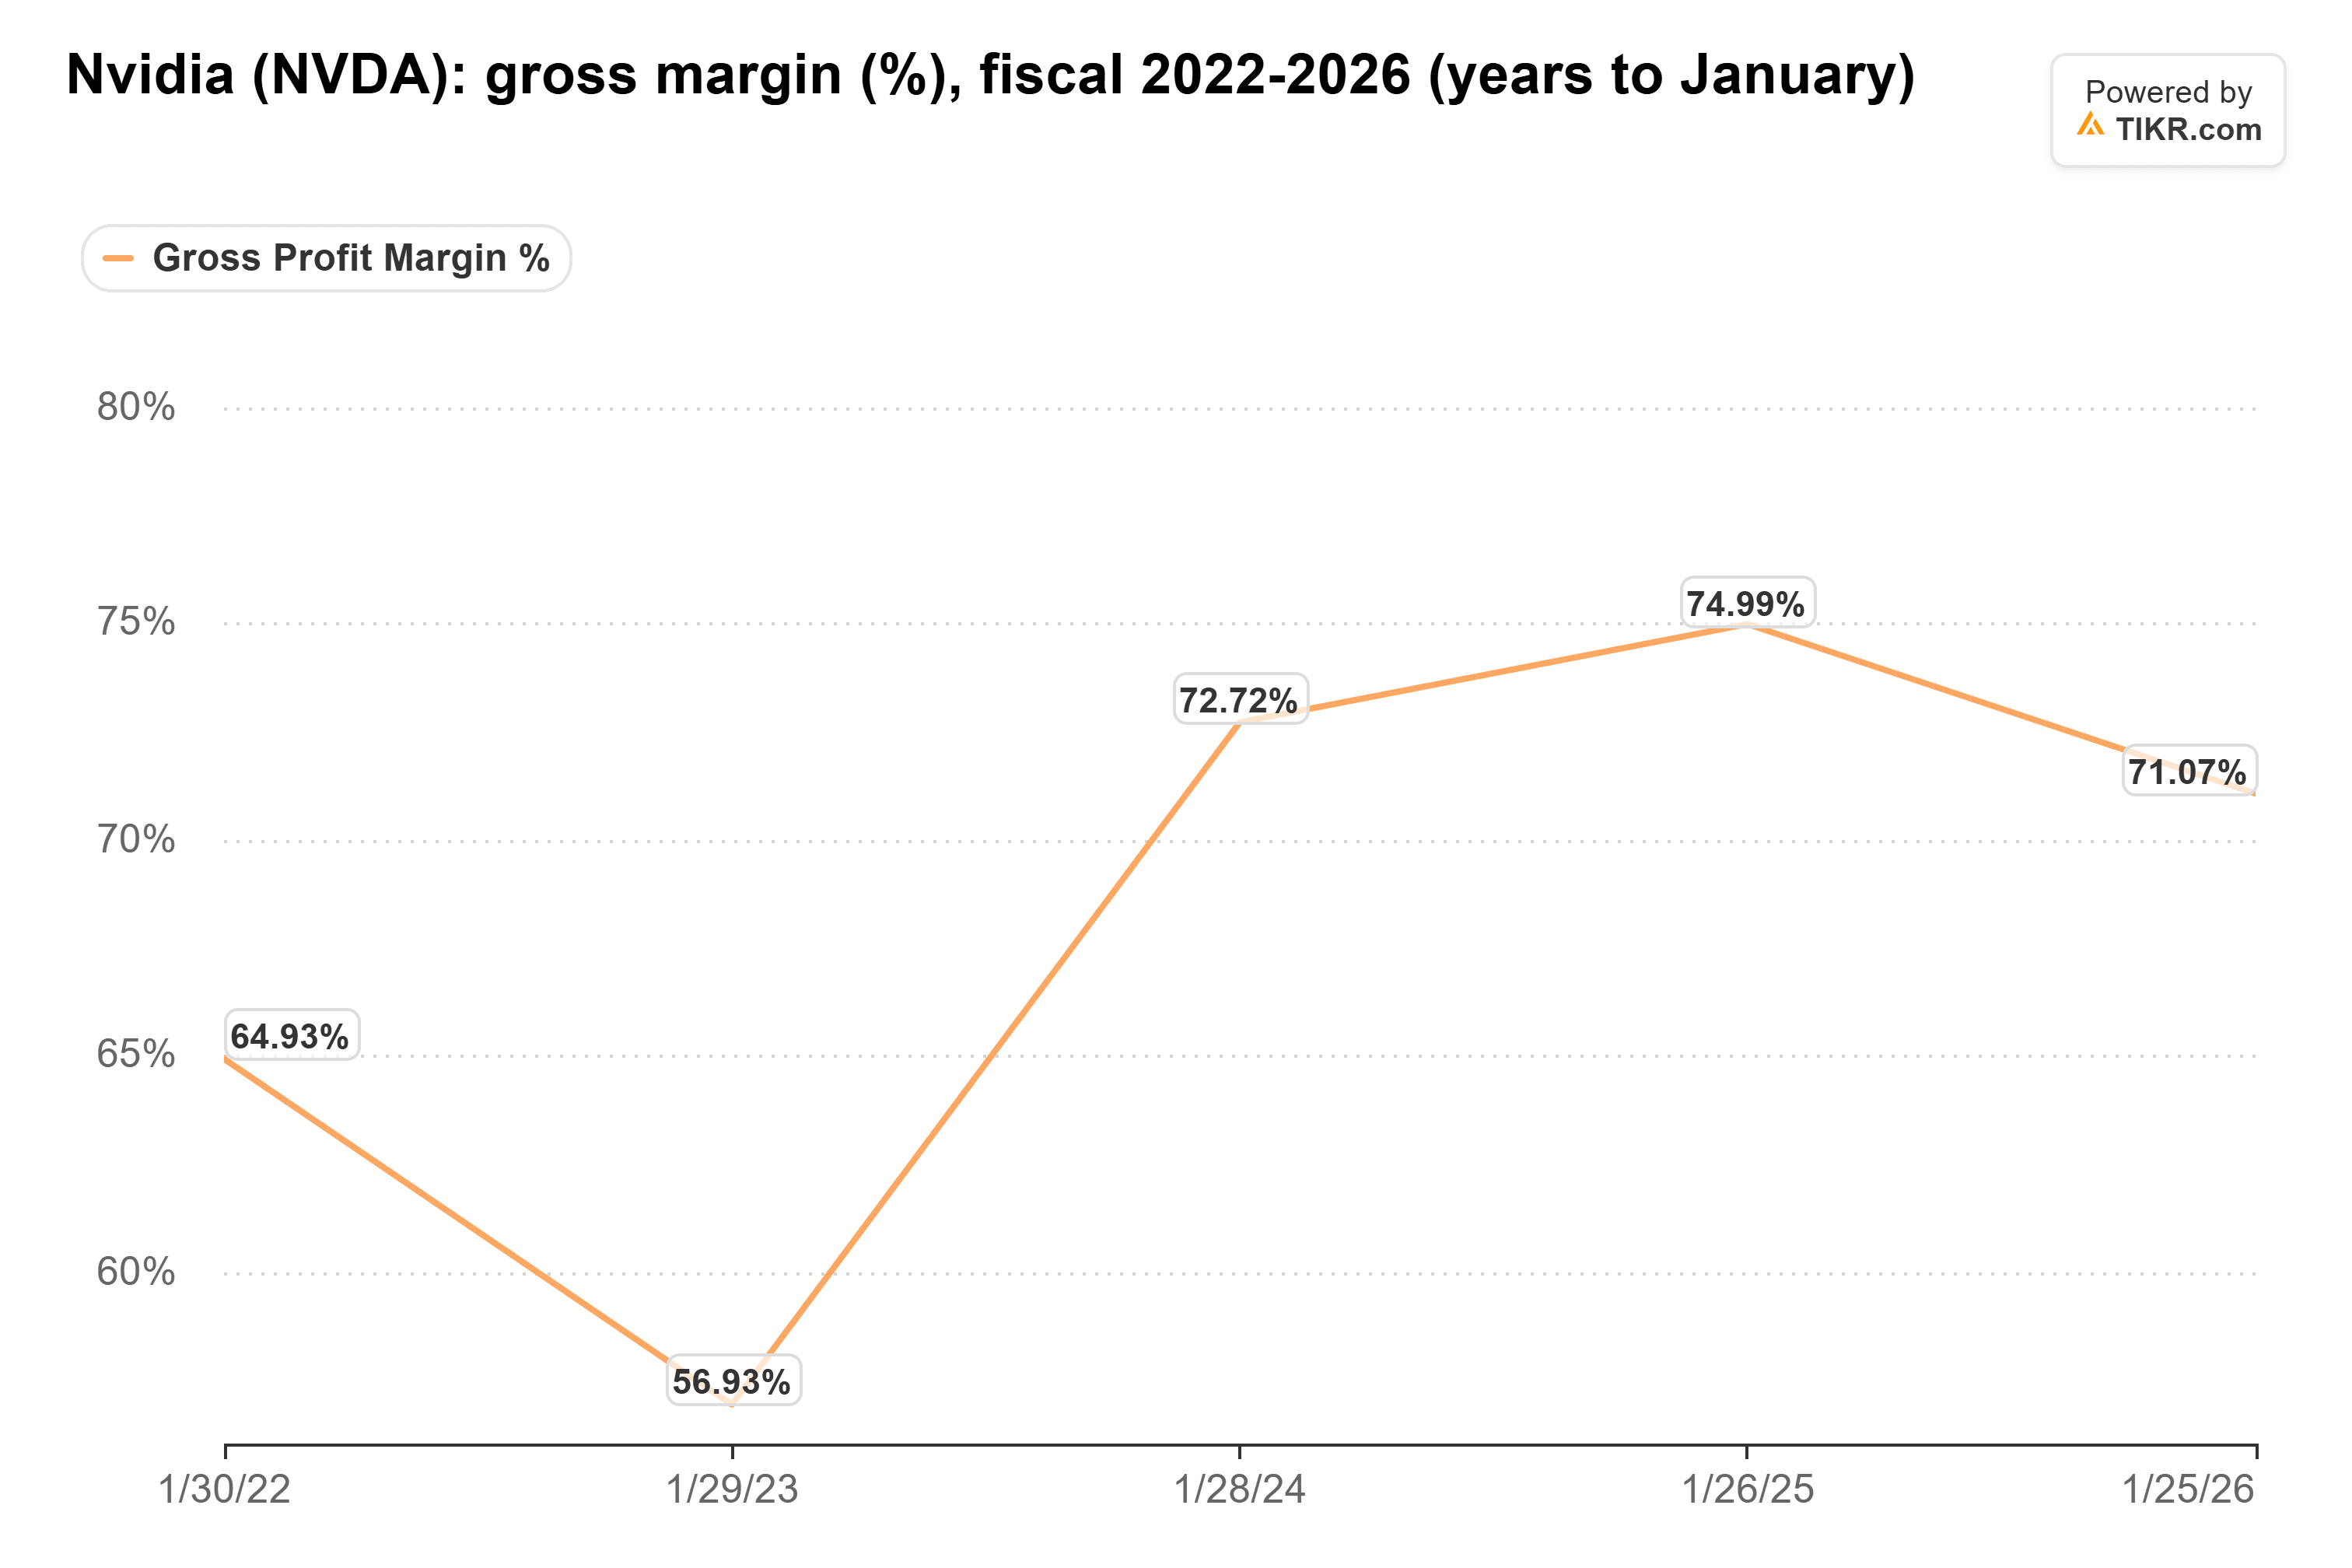
唯一の実質的な落ち込みは、前回の景気後退時に売上高が伸び悩んだ時で、2023年1月期の売上総利益率は56.9%に低下した。2026年1月期に71.1%に低下したのは、中国向けH20チップに関連する45億ドルの特別損失が含まれており、2026年7月期には売上総利益率は75.0%に戻っている。
経営陣は、メモリ価格の上昇に伴い、2027年1月期には71%から72%で底を打つと見込んでいる。しかし、同社は既に2027年初頭に発効する値上げを実施しており、これにより2028年1月期の利益率は72%から73%に押し上げられると見込んでいる。コストの急騰を顧客に転嫁できる会社は、他では得られない何かを持っているということだ。
キャピタル・エリア・プランニング・グループのマネージング・パートナー、マルコム・エスリッジ氏は、CNBCの「Halftime Report」で率直に述べた。「AI分野で真剣に働いている人が、VeraクラスターやRubinよりも優れた製品だと言うような製品は、市場に存在しないと思う」
AlphabetとAmazonが利益率を狙っている
真の脅威は、ハイパースケーラー自身のチップであり、現在、外部の買い手に向けて出荷され始めている。モルガン・スタンレーは、AlphabetのTPUシステムの直接販売が、2026年の約80億ドルから2027年には840億ドルに跳ね上がると推定している。これらのTPUはNVIDIAの製品よりもはるかに低い価格で販売されており、ブルームバーグ・インテリジェンスはこれが大きな要因となり得るとしている。Amazonは、Trainiumチップを2027年後半にAWSの外部で販売開始する計画だ。
いずれもNVIDIAの価格設定に圧力をかける可能性があるが、同社自身の供給は2027年まで既に確保されている。AWSは2027年と2028年にさらに200万個のNVIDIA GPUを導入する予定だ。また、エスリッジ氏は、競合他社が「NVIDIAの構築方法と対等に渡り合える」ようになったら考えを変えるだろうと述べ、今後3ヶ月以内にそのような話を聞くとは思わないと付け加えた。
競争的優位性が既に失われたかのような株価
11月17日を控え、NVIDIAの予想PERは過去5年間で最低水準にある:
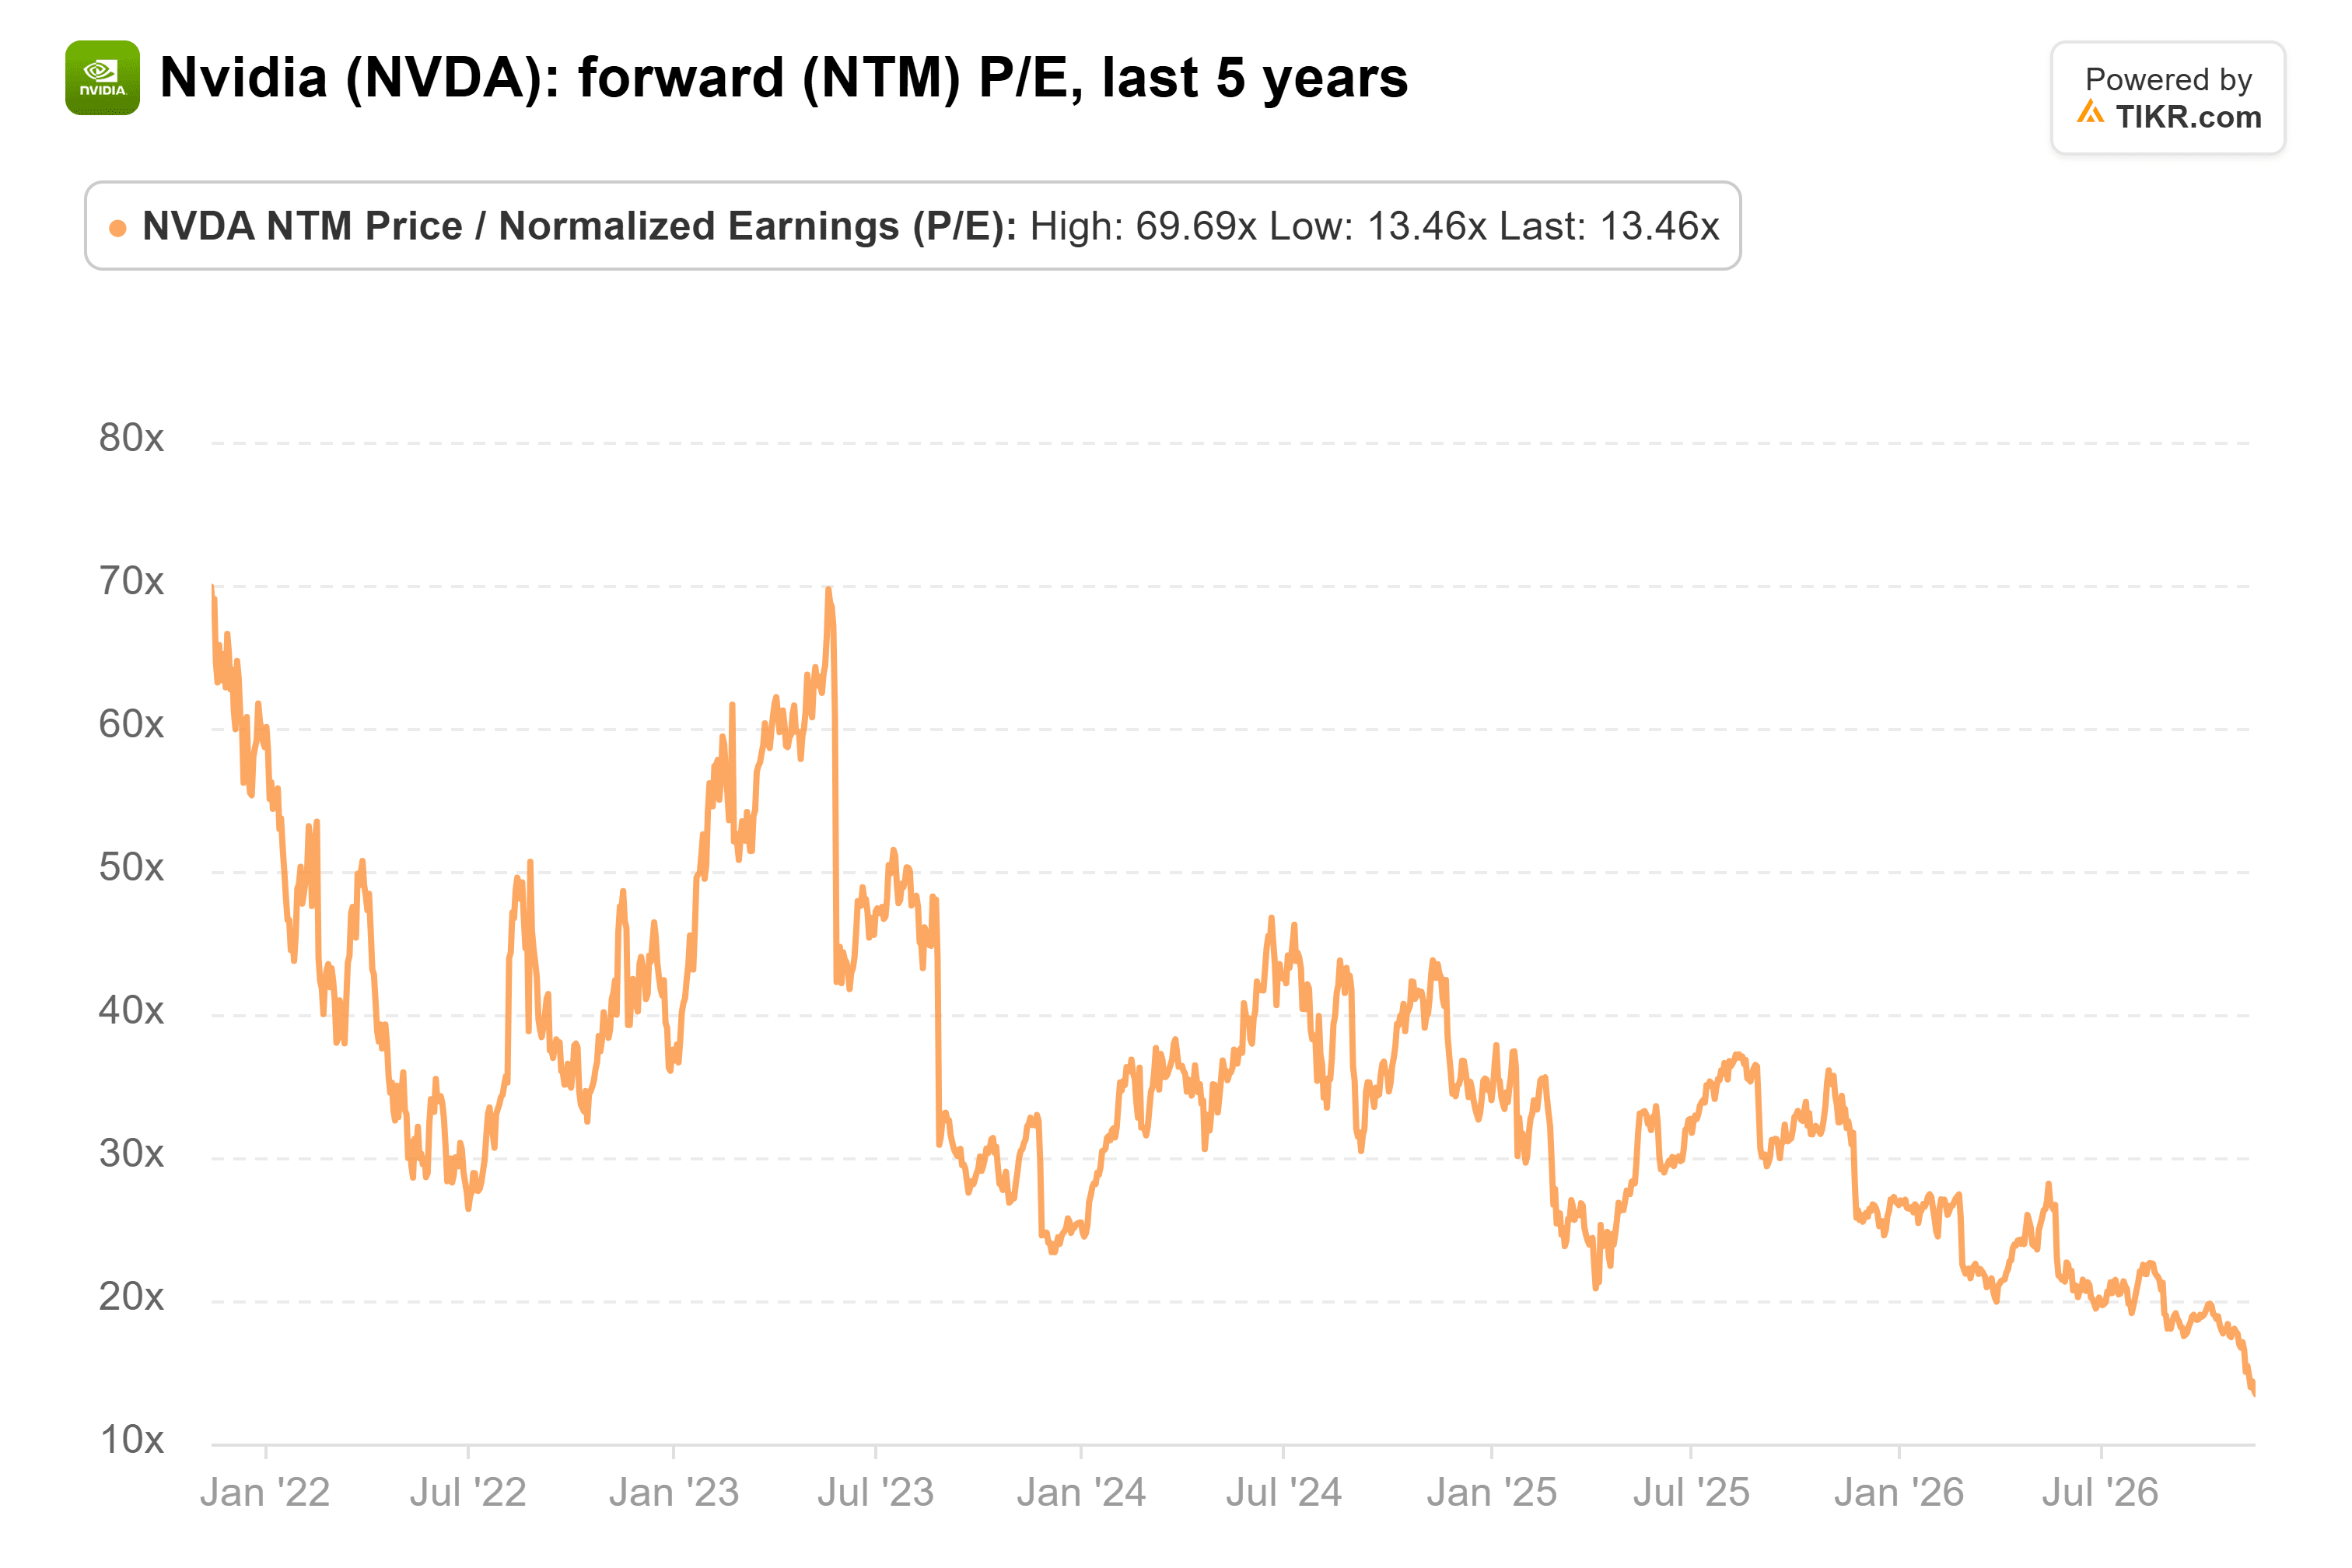
これは14倍であり、過去5年間の平均36倍、2023年5月のピーク時(約70倍近く)と比較して低い。
ギャロウェイ氏の読みは正しい。2027年まで売り切れ状態、売上総利益率70%台、そしてエスリッジ氏の見解ではVera Rubinに勝る製品はないということは、AI分野においておそらく最も広い競争的優位性(モート)を構成しており、そのいずれもフアン氏と共に去ってはいない。14倍という水準は、投資家がその競争的優位性が既に縮小しつつあるかのように支払っていることを意味するが、これまでのデータはそれを示していない。
もちろん、最初の試練はすぐに訪れる。もし11月17日に経営陣が示す1月期の売上総利益率見通しが71%という下限を下回るならば、メモリコストがNVIDIAの値上げを上回っており、ギャロウェイ氏が示唆するよりも競争的優位性は狭いということになる。
では、NVIDIA株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、NVIDIAがどのくらいの価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整してご自身のビジネス見解を反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。投資を楽しんでください!