主なポイント
- AnthropicのIPO数日前、ジム・クレイマーは、Claudeがコードの脆弱性を発見する能力の高さから、サイバーセキュリティが同AI研究所の次の1,000億ドル収益源となる可能性があると指摘した。
- Claudeによるセキュリティ分野への本格的な進出は、AnthropicをCrowdStrikeやPalo Alto Networksの直接的な競合へと導く可能性がある。両社は11月13日朝、Microsoftの障害発生時に一時的に約3%上昇したが、その後下落して終値を下げた。
- CrowdStrikeの株価は、予想PER約160倍で取引されており、これは3年平均の106倍を大きく上回る水準であり、同社が新たなAIセキュリティ支出の獲得を継続することを織り込んだ価格と言える。
- Palo Altoの11月18日の決算発表とCrowdStrikeの12月1日の決算発表が、その支出を誰が獲得しているかについての次の判断材料となる。
CrowdStrike (CRWD) と Palo Alto Networks (PANW) は、11月13日(金)朝、Microsoftの障害によりOutlookとTeamsが停止した際、一時的に約3%上昇した。大手プロバイダーがつまずくと、投資家はその外部に位置するセキュリティ企業を評価する傾向があるが、この上昇は一過性のものだった:CrowdStrikeは終値で1.42%下落の226.61ドル、Palo Altoは0.13%下落の322.24ドルで取引を終えた。
両社の株価にとってより重要な存在となり得る企業が今週上場を控えており、Anthropicは11月19日にNasdaqでの取引開始が予定されている。
AnthropicのIPOに関する一連の報道の中で、Mad Moneyに出演したジム・クレイマーは11月12日、Claude Codeにはまだ大きな成長の余地があるが、より多くのヒット製品を見たいと述べた。そして、それらがどこから生まれるかを問いかけた:
「Anthropicにとって次の1,000億ドルの収益につながるユースケースは何か? Claudeがコードの脆弱性を発見する能力の高さを考えると、それはサイバーセキュリティかもしれない。」
そうなれば、AnthropicはCrowdStrikeやPalo Altoの対極に立つことになる。
TIKRはCrowdStrikeについて54人のアナリストを追跡している。「買い」と評価しているのは何人か?
CrowdStrikeに対する買い、保有、売りの評価の完全な内訳と、ウォールストリートの収益・利益予想を一箇所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。CrowdStrikeのアナリスト評価を見る
Claudeはすでに困難な部分をこなしている
クレイマーがそう考えるのには十分な理由がある。同じセグメントの前半で、彼はAnthropicのIPO申請書類にある数字を指摘した:9月にClaudeは同社のコードベースへの貢献の90%以上を記述した。また4月には、AnthropicのClaude Mythosモデルが、AIがいかに迅速にソフトウェアの欠陥を見つけ、それらを連鎖させて攻撃を組み立てられるかを示した。自社のコードの大半を記述し、それほど速く穴を見つけるモデルは、より大きな製品へと進化するまであと一歩のところにある。
Anthropicはすでに第一歩を踏み出している。2月には、限定プレビューとしてコードスキャンツール「Claude Code Security」を立ち上げ、このニュースでサイバーセキュリティ株は下落した。競合他社も追随した:OpenAIは3月から有料ChatGPTプランで「Codex Security」を提供しており、Amazonは10月にコード脆弱性対策の「AWS Continuum」を一般提供開始した。
Anthropicには積極的に進出するための資金もある。修正されたIPO申請書類によると、9月30日時点で現金、現金同等物、短期投資を合計1,318億ドル保有しており、これはIPOによる調達資金を含まない数字だ。CrowdStrikeは7月31日時点で50.1億ドルの現金を保有していた。(Anthropicの資金の多くは、約8,950億ドルの購入コミットメントとリースに充てられており、そのほぼ全てがコンピュート資源のためであり、まさに次の1,000億ドルが必要な理由である。)
CrowdStrikeの株価はその支出を維持することを織り込んでいる
アナリストは、CrowdStrikeの収益が2026年1月期の48.1億ドルから、2028年1月期には約74億ドルへと50%以上増加すると予想している:
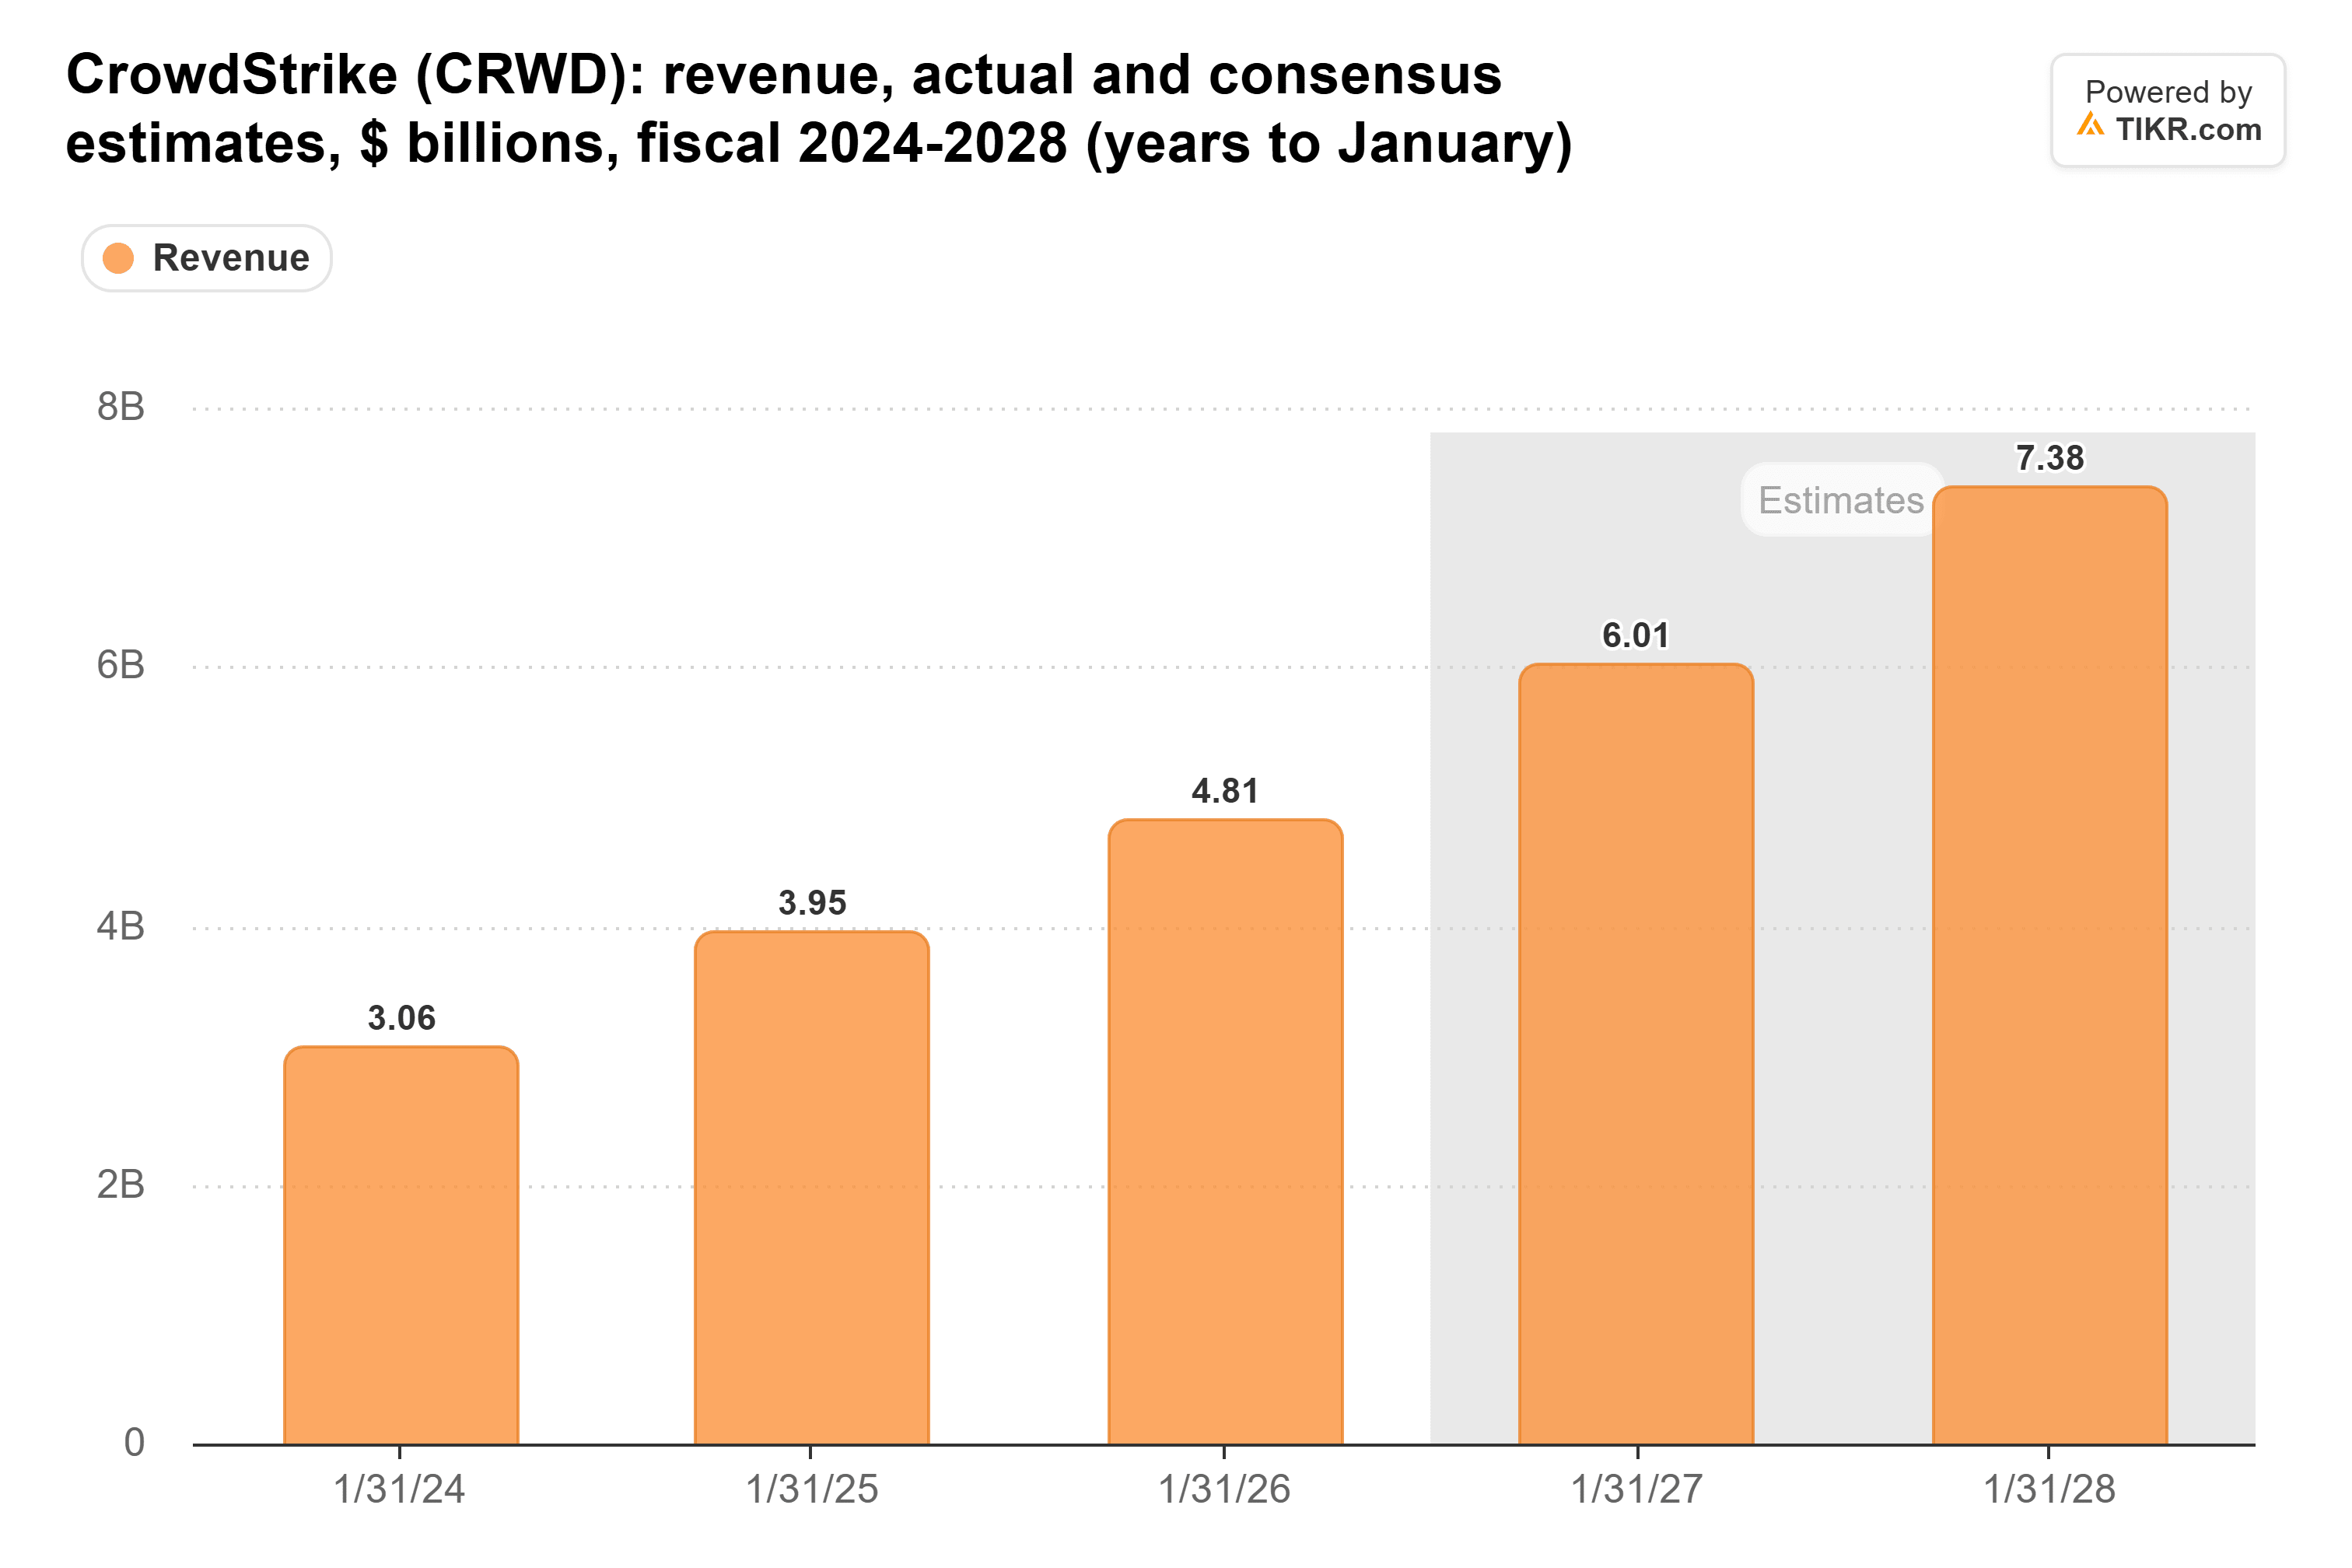
Anthropicのコードスキャナーは、単一のツールでありセキュリティプラットフォームではないため、これらの予想にまだ影響を与えていない。
投資家はその成長に対して高い対価を支払っている。CrowdStrikeは予想PER約160倍で取引されており、3年平均の106倍を大きく上回っている:
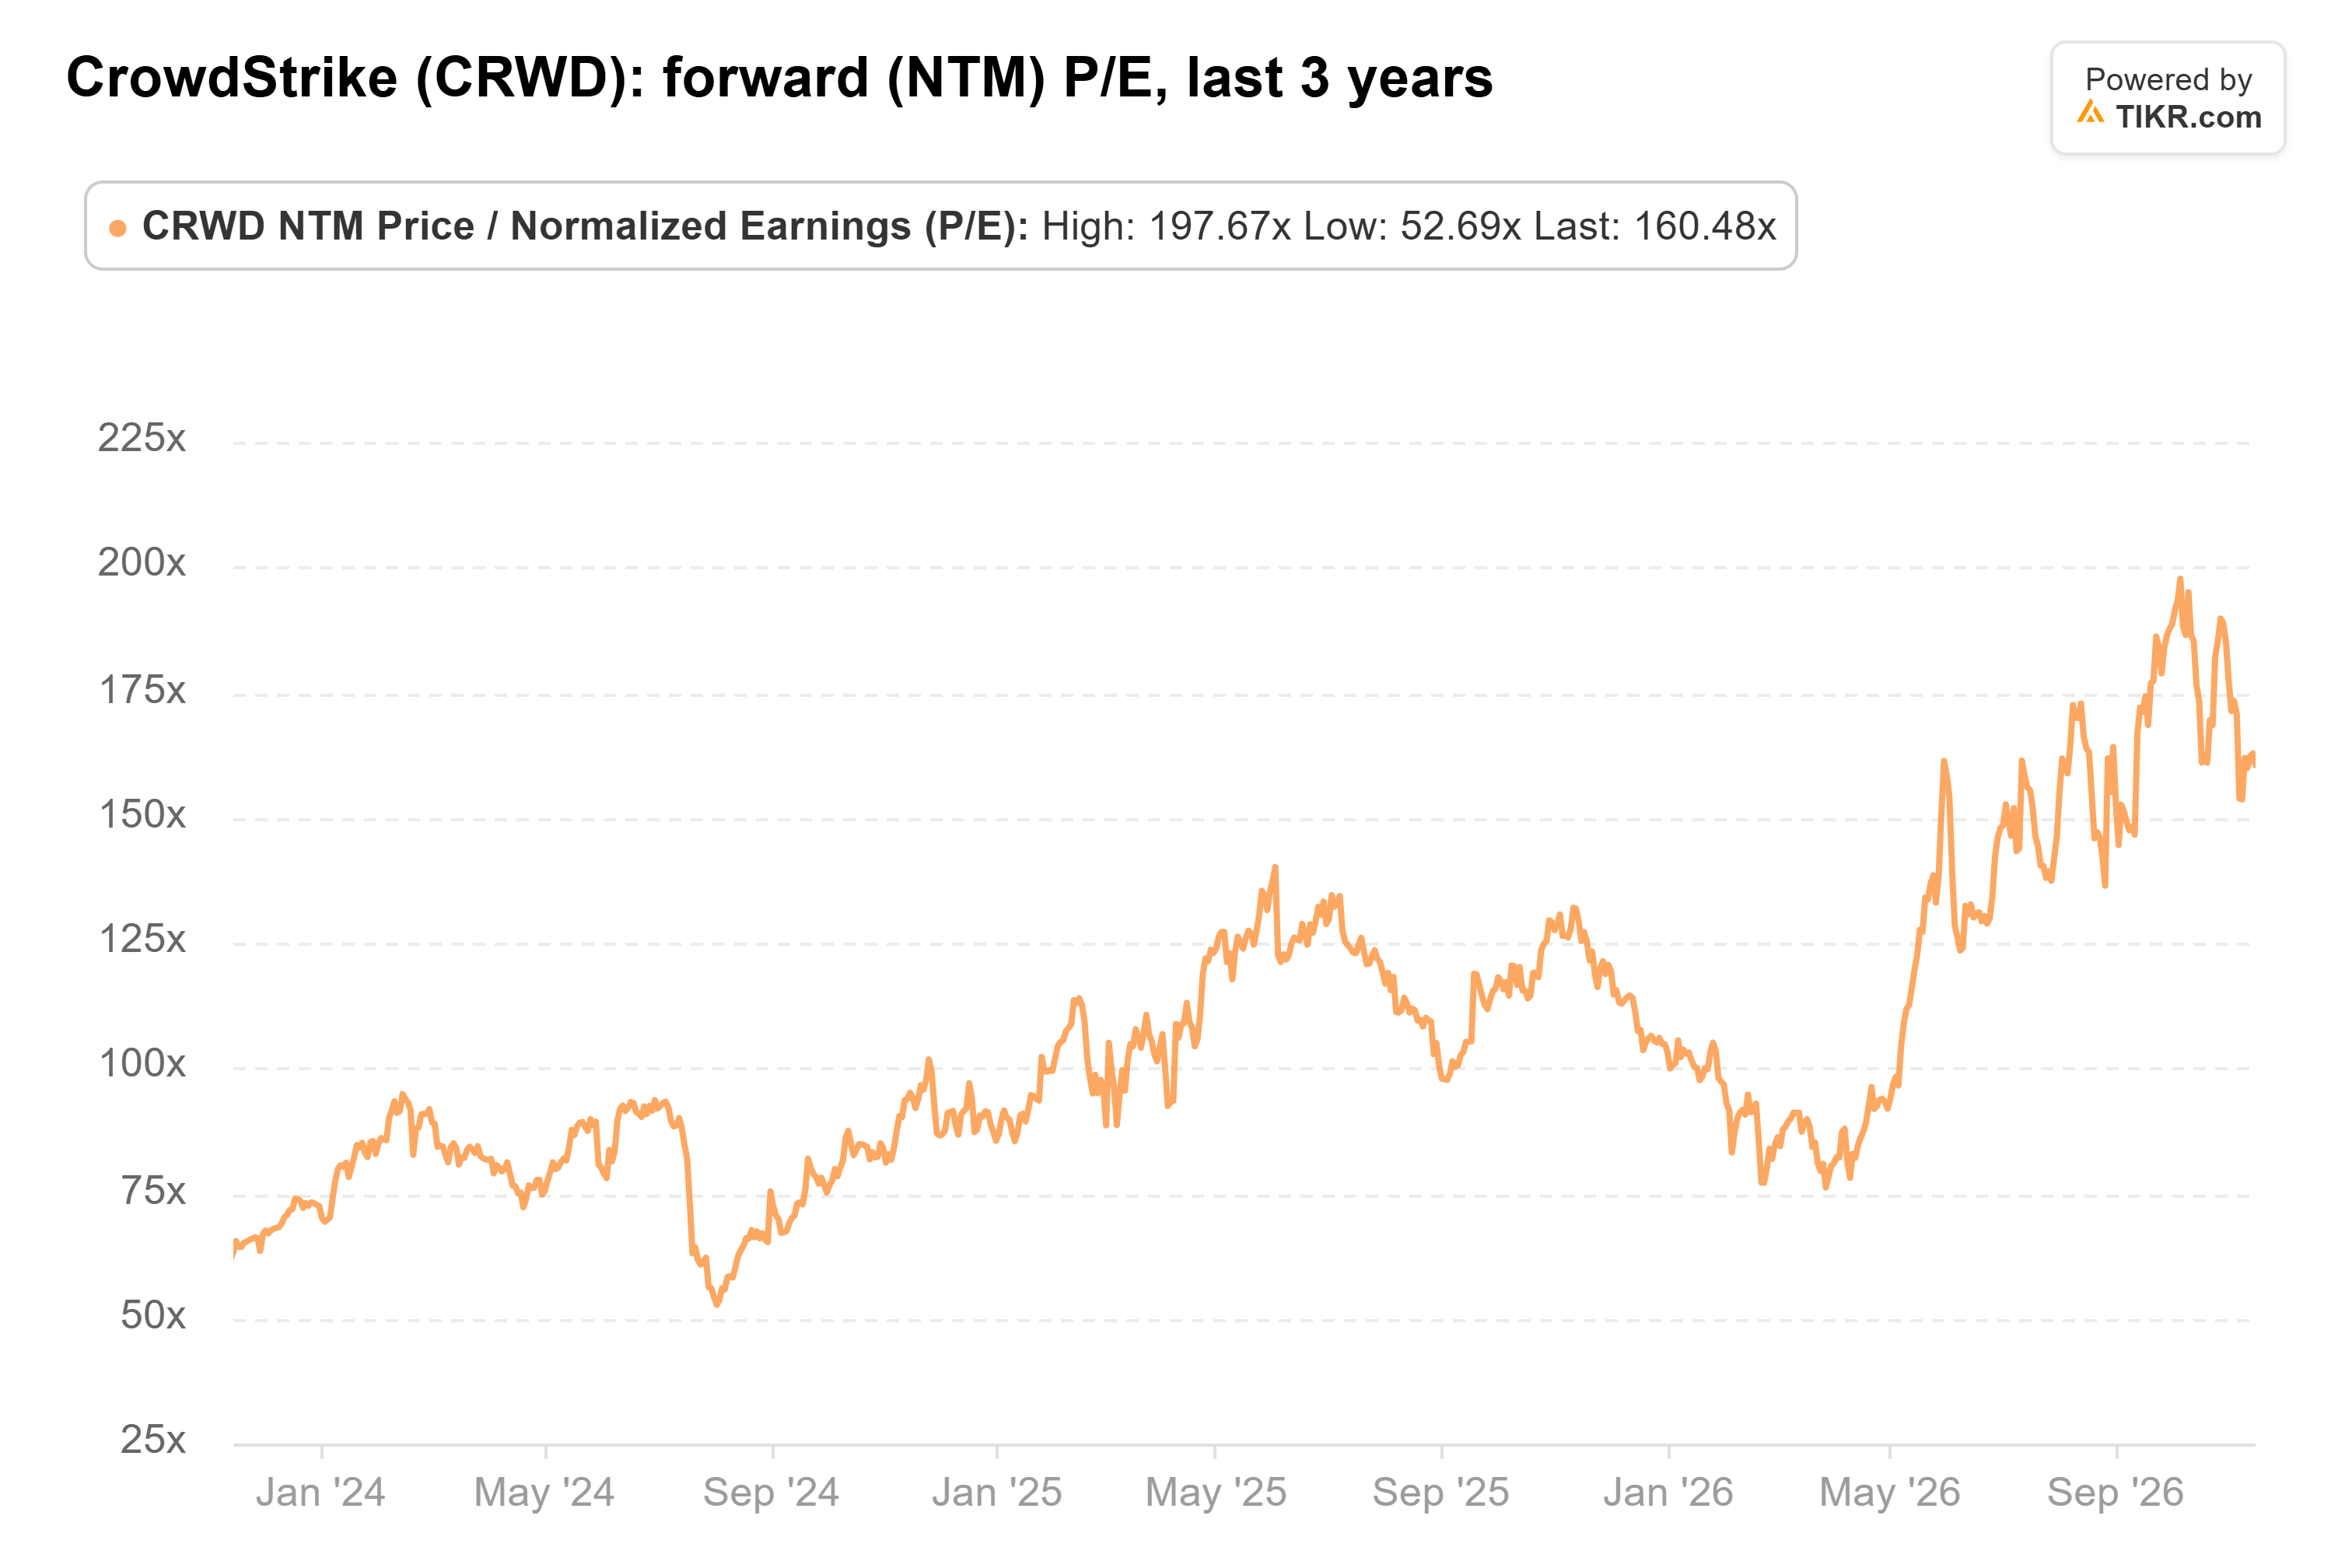
この価格水準では、新たなAIセキュリティ支出の一部でもAnthropicに奪われることは痛手となる。なぜなら、ソフトウェアの欠陥を見つけて修正する作業は、CrowdStrikeの新製品が販売している仕事だからだ。
Palo Altoは守るべき利益率を持っている
Palo Altoは長年、成長を利益に転換することに注力してきた。その営業利益率は、2022年度の赤字から2025年度には11.6%に改善した:
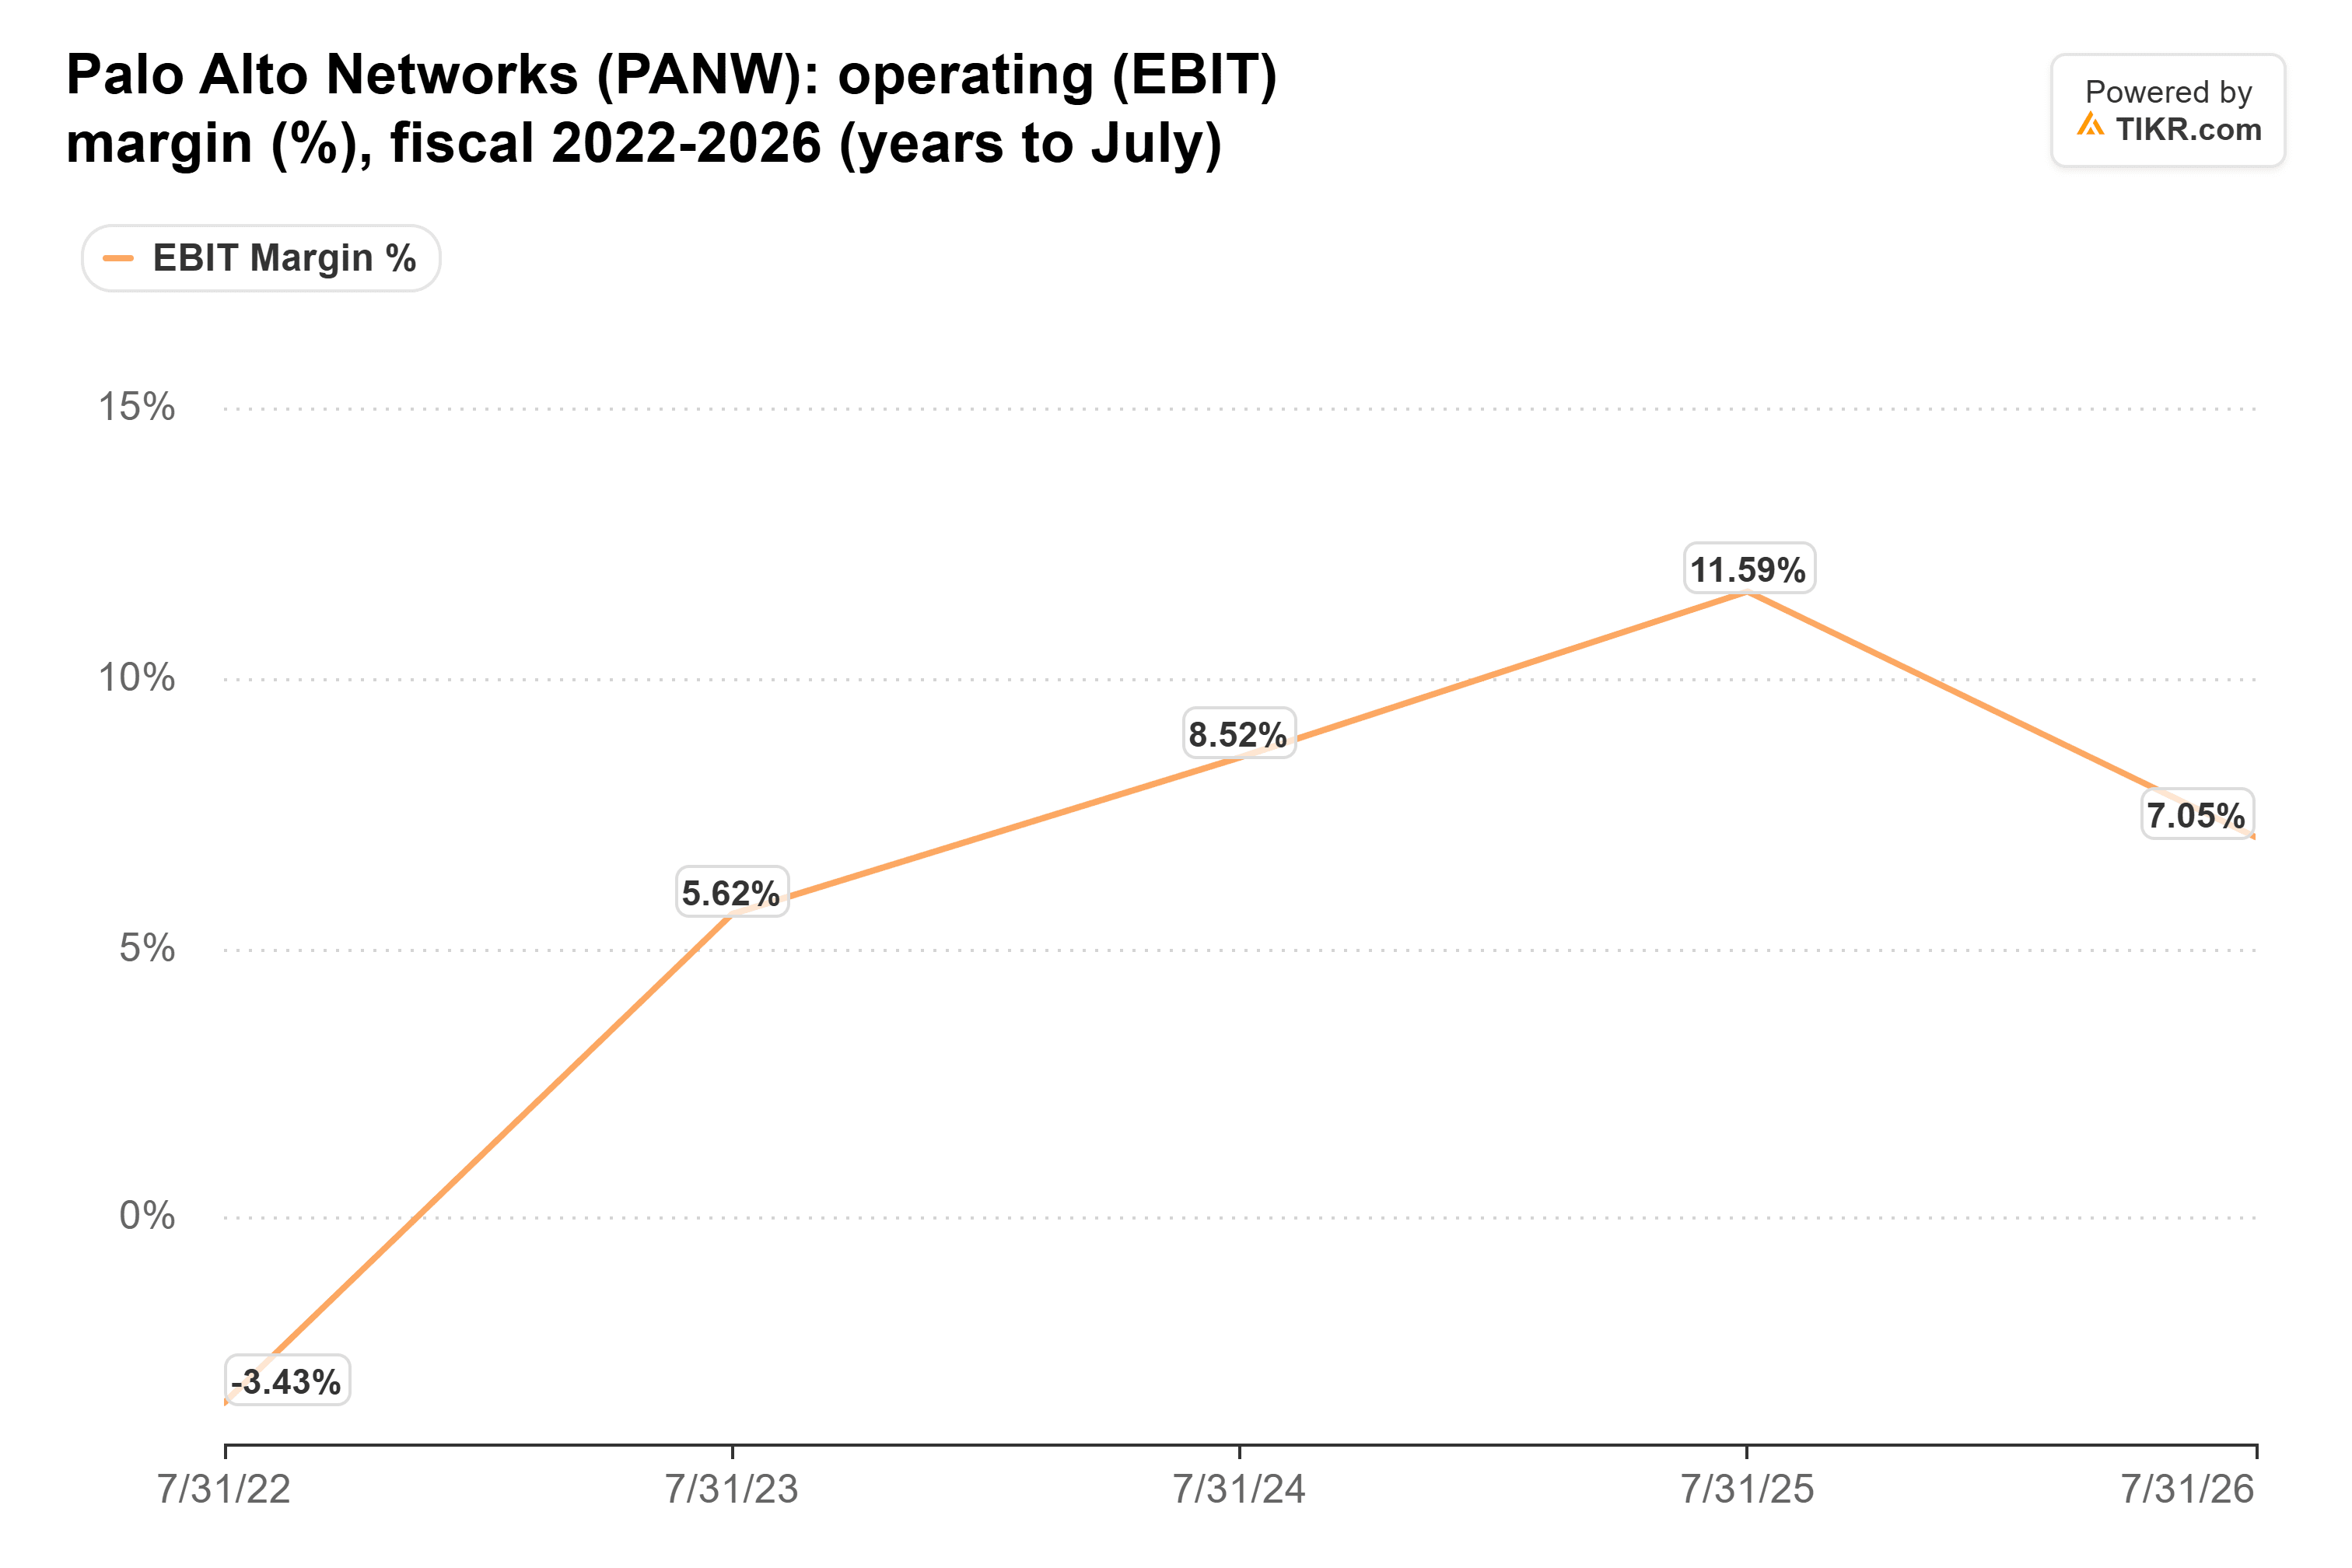
2026年度には7.1%に低下したが、これはPalo AltoがCyberArkの買収を完了し、その取引に伴うコストと償却を計上した年度である。これらの項目を除いた同社独自の調整後ベースでは、利益率は28.8%から29.2%へとわずかに上昇した。これは資金力のあるAI新規参入企業が侵食し得る収益性だ。Palo AltoもAIセキュリティへの投資を進めている:The Informationの報道によると、同社はAIエージェントセキュリティ企業のClutch Securityを約5億ドルで買収する交渉中である。
懸念されるのは価格水準だ
これまでのところ、AnthropicはCrowdStrikeにとって良いビジネスだった。ジョージ・カーツCEOが「Mythosの瞬間」と呼んだ出来事の後、7月31日までの四半期における純新規年間経常収益(ARR)は51%増の記録的な3億3,280万ドルに跳ね上がった。CrowdStrikeはMythosを中心に構築されたAnthropicのプログラム「Project Glasswing」の創設メンバーであり、OpenAIの「Trusted Access for Cyber」プログラムとも連携している。また、CrowdStrikeとPalo Altoの収益の大半は、ラップトップ、サーバー、クラウドワークロード、ネットワークの保護から得られており、これはコードをスキャンする作業とは異なる。
それでもCrowdStrikeには懸念材料がある。同社のビジネスは好調だが、予想PER160倍という株価は、今後数年にわたって新たなAIセキュリティ支出の大半を維持することを前提としている。Claudeの能力とそのような資金力を持つ研究所が、CrowdStrikeのFalconプラットフォームをラップトップ上で打ち負かす必要はなく、その支出の一部を奪うだけで十分なのだ。
もちろん、Anthropicのセキュリティ提供は現時点ではコードスキャナーでありプラットフォームではなく、CrowdStrikeとのパートナーシップはまず深まる可能性が高い。Palo Altoは11月18日の取引終了後に決算を発表する予定で、これはAnthropicがIPO価格を設定すると予想される日である。また、CrowdStrikeの12月1日の決算発表では、同社のAI検出・対応製品の最新の成長率が示され、これまでのところ誰がそれらの予算を獲得しているかが明らかになる。
では、CrowdStrikeの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、CrowdStrikeがどの程度の価値を持つ可能性があるかがわかる。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!