


主なポイント
- NextEra Energyの配当利回りは3.0%で、2020会計年度から2025会計年度にかけて配当を年平均10.1%増額しました。Procter & Gambleの配当利回りは2.6%で、2021会計年度から2026会計年度にかけて配当を年平均5.6%増額しました。
- NextEraは、バージニア州規制当局のスタッフが現行の構造では反対を勧告したDominion Energyとの合併を完了させる間、2026年末から2028年までの間、配当増額率を年率6%に減速させる計画です。
- 両社の配当は十分にカバーされています。NextEraは2025会計年度の正規化EPSの61%を配当に充て、P&Gは2026年9月30日までの12ヶ月間のフリーキャッシュフローの67%を配当に充てました。
- P&Gの純負債はEBITDAの0.9倍であるのに対し、NextEraは8.1倍です。Dominionとの取引に関するバージニア州の決定は1月に予定されています。
Procter & Gamble (PG) は10月13日、四半期配当を1株あたり$1.0885とすることを発表し、その記録を次のように強調しました。「P&Gは1890年の設立以来136年連続で配当を支払い、70年連続で配当を増額しています。」
その8日後、NextEra Energy (NEE) は別の約束を再確認しました。同社は2026年まで年率約10%、その後2026年末から2028年までは年率6%の配当増額を計画しています。では、もし1銘柄だけを選んで20年間放置できるとしたら、どちらの配当が欲しいでしょうか?
| 指標 | NextEra Energy (NEE) | Procter & Gamble (PG) |
|---|---|---|
| フォワード配当利回り | 3.0% | 2.6% |
| 配当成長率(5年間) | 年率10.1% (2020-2025会計年度) | 年率5.6% (2021-2026会計年度) |
| カバレッジ指標 | 正規化EPSに対する配当性向 | キャッシュ配当性向 |
| 直近報告カバレッジ | 61% (2025会計年度) | 67% (2026年9月30日までのTTM) |
| フォワードカバレッジ | 62% (2026会計年度コンセンサス) | 68% (2027会計年度コンセンサス) |
| 純負債/EBITDA | 8.1倍 | 0.9倍 |
| 利子カバレッジレシオ | 14.8倍 | 24.2倍 |
出典: TIKR。利回りは本日の価格時点。純負債/EBITDAおよび利子カバレッジレシオは直近12ヶ月間。
退職者に6%以上の利回りを提供する6つの安全な配当株
現在、年率6%以上の配当を支払う銘柄は100以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、私たちは現在、そのうちの6銘柄だけが退職者にとって真に安全であると考えています。
これらはすべて、私たちの新しい投資レポートの一部として入手できます。アクセス方法の詳細はこちらでご確認ください。
NextEraは急速に成長を進め、そのために借り入れをしている
NextEraの第3四半期の調整後1株当たり利益は、前年同期の$1.13から$1.24に増加しました。経営陣は、2026年の調整後1株当たり利益を$3.92から$4.02、2032年までの年間成長率を8%以上と見込んでいます。
規制を受ける公益事業会社として、NextEraは利益で評価されます。同社は2025会計年度の正規化EPSの61%を安定的に配当に充てており、コンセンサスでは2026会計年度が62%と予想されています。この比率は2016会計年度以降、毎年56%から65%の間で推移しています:
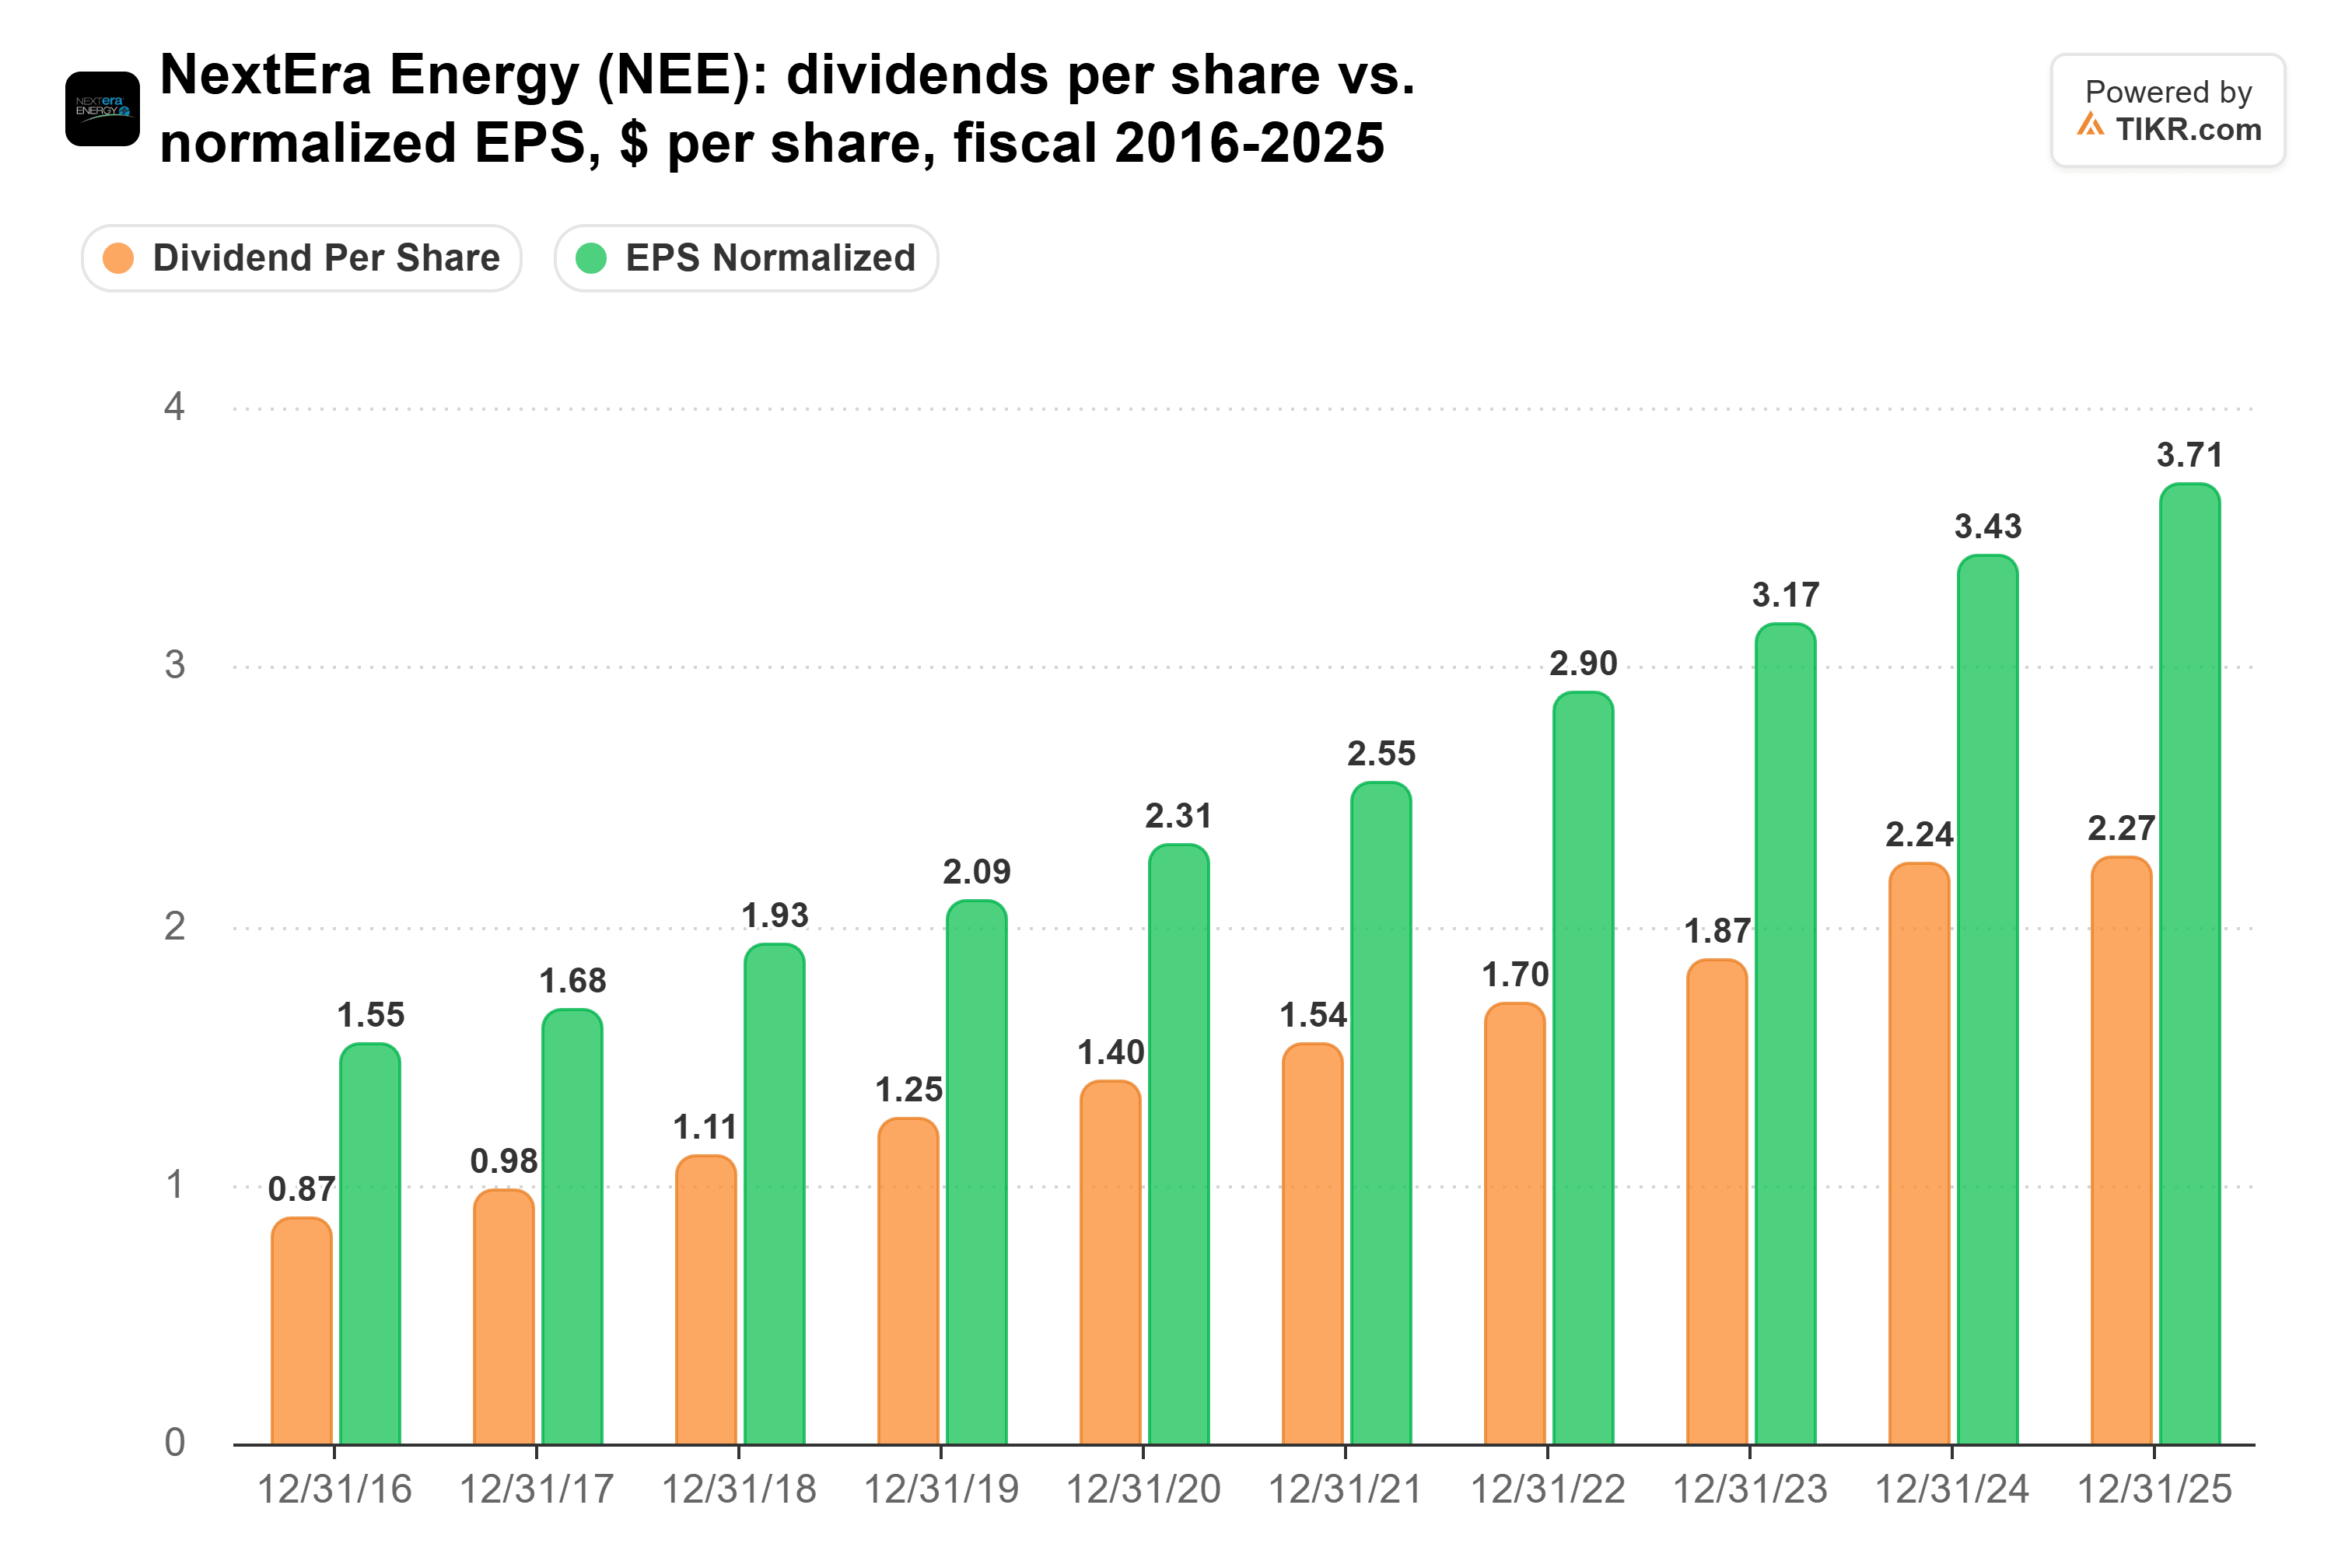
そのコストは貸借対照表に現れています。NextEraの純負債はEBITDAの8.1倍であり、CFOは第3四半期決算説明会で、2032年までに総額$120億から$170億の資本需要があるとの見通しを維持すると述べました。さらにDominionの問題があります。11月6日、バージニア州企業委員会のスタッフは、両社が11月3日に117の提案条件のうち101を受け入れた後も、拘束力のある料金負担者への条件が追加されない限り、現行の構造での合併に反対することを勧告しました。これらはいずれも現在のカバレッジを変えるものではありませんが、NextEraが合併後の会社に対して掲げる9%以上の利益成長目標は、この取引の成立にかかっています。
P&Gははるかに軽いバランスシートで、より緩やかに成長する
NextEraの課題は成長のための資金調達であるのに対し、P&Gの課題はマージンの維持です。2027会計年度第1四半期(9月30日まで)において、P&Gは純売上高を4%増の$233億に、コアEPSを1%増の$2.00に伸ばしました。それでも、通期のコアEPSの業績見通しは横ばいから3%増のまま据え置きました。同社は現在、税引後約$14億の原材料コストの逆風(コアEPS成長率に対して11%の押し下げ要因)を見込んでいます。
配当は十分にカバーされています。2026年9月30日までの12ヶ月間のフリーキャッシュフローの67%を配当に充てており、コンセンサスでは2027会計年度が68%と予想されています。フリーキャッシュフローは2017会計年度の$93.7億から2026会計年度(6月までの年度)の$152億に成長し、毎年配当を上回っています:

最も厳しかったのは2025会計年度で、70%でした。主なリスクは緩やかな成長であり、今年の有機売上高の伸びはわずか1%から3%増と見込まれています。
では、どちらの配当が勝つか?
もし私が今後20年間持ち続ける配当株を1銘柄選ぶとしたら、それはProcter & Gambleです。
これは収入の計算上の話とは関係ありません。各銘柄の5年間の増額率で計算すると、NextEraに$10,000投資した場合、今年の配当収入は$300、20年目には約$1,882となり、元本に対する利回りは18.8%になります。同じ$10,000をP&Gに投資した場合、現在の配当収入は$260、20年目には約$736となり、利回りは7.4%です。NextEraが6%増額に移行すればこの差は縮まりますが、それでも6%はP&Gの5.6%を上回ります。
しかし、20年という長い期間では、何が起ころうとも配当が増額され続けるかどうかが最も重要です。P&Gは70年連続で配当を増額し、純負債が1倍未満のバランスシートを有しています。NextEraの成長は新株発行、規制当局の承認待ちの合併、そして8.1倍のレバレッジに依存しています。
NextEraの配当が危険にさらされているわけでもありません。アナリストはすでに減速を織り込んでいます。コンセンサスでは、正規化EPSが2026年の$4.03から2028年の$4.75に増加し、配当は$2.49から$2.77に増加すると予想されています:

したがって、そのカバレッジは今後改善されるはずです。それでも、2046年を想像するとき、私はP&Gのキャッシュフローとその記録をより信頼します。
1月に予定されているDominionとの取引に関するバージニア州の決定は、これを変える可能性があります。もしNextEraが実行可能な条件で取引を完了し、資本需要を予想範囲の下限近くに抑えられるなら、より大きな配当を簡単に断ることは難しくなるでしょう。
Procter & Gambleは忘れて:今すぐ買える6つの安全な6%+配当利回り
配当は莫大な富への鍵を握ることがあります。しかし、それは正しい銘柄を買った場合に限ります。
適切な高配当株を選ぶことは、夢のような退職生活と…毎月次の社会保障給付の振り込みを待ちながら細々と暮らすことの違いになり得ます。
私たちは、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定しました。(そしてProcter & Gambleはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!


