


主なポイント
- 第3四半期に13Fを提出した大型ファンドのうち、9ファンドがキャピタルワン・ファイナンシャルを買い、15ファンドが売り、バークシャー・ハサウェイが最大の売り手となった。
- キャピタルワンのカード損失は第3四半期に減少し、シンクロニーとアメリカン・エキスプレスも前年同期より低い損失率を報告した。
- 買い手の判断は数字的には正しい:株価は予想PER 7.8倍で、5年平均の9.1倍を下回り、一方で予想は上昇し続けている。
- 主なリスクはクレジットカード金利の10%上限で、トランプ大統領は11月21日に民主党と協力して成立させると発言した。
キャピタルワン・ファイナンシャル (COF) は1月の高値から31%下落しており、前四半期に大口資金は同株について意見が分かれた。
9月30日終了の四半期について、460の大型ファンドが13Fを提出した。これらは読者が知っているファンド、または米国株で10億ドル以上を運用するファンドで、クオンツ・ファンドとインデックス・ファンドは除外している。そのうち、9ファンドがキャピタルワンを買い(新規ポジションの構築または20%以上の増加)、15ファンドが売り(全売却または20%以上の削減)した。さらに50ファンドが9月30日時点で同株を保有していた。
バークシャー・ハサウェイ (BRK.B) が売り手を主導し、ダン・ローブのサード・ポイントが買い手の一角だった。一方、キャピタルワンのカード損失は減少しており、それは同社だけではない。カード借り手と支出を競合する シンクロニー・ファイナンシャル (SYF) と アメリカン・エキスプレス (AXP) も前四半期に損失が減少した。
売り手の方がより多くの資金を動かした
9月30日終了の四半期について11月16日に提出されたバークシャーの13Fによると、同社は第3四半期にキャピタルワンの保有株を62%削減し、300万株から115万株にした。これは四半期末の株価で約3億5700万ドル相当の株式であり、売買いずれの側でも最大の動きだ。残存ポジションは2億2200万ドル相当で、その13Fが保有する3042億ドル相当の米国株のわずか0.1%に過ぎない。リー・エインズリーのマーベリック・キャピタルは保有株を78%削減(約2億800万ドル相当)、ポイントステート・キャピタルは63%削減(約1億300万ドル相当)した。
TIKRはキャピタルワン・ファイナンシャルについて23人のアナリストを追跡しています。「買い」と言うのは何人ですか?
キャピタルワン・ファイナンシャルの「買い」「保有」「売り」レーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。キャピタルワン・ファイナンシャルのアナリスト・レーティングを見る
59ノースがトップ5保有銘柄にした
買い手は動かした金額は少なかったが、複数のファンドがより大きな賭けに出た。75億ドルを運用するファーム、59ノース・キャピタル・マネジメントは保有株を2倍以上に増やし、186万株にした。四半期末の株価で約2億100万ドルを追加した。これによりキャピタルワンは同社の第4位の保有銘柄となり、13F株の6.7%を占めた。
アンドレアス・ハルボルセン率いるバイキング・グローバルは保有株を約3倍に増やし、120万株にした(約1億5600万ドル追加)。ただし、これは依然としてその13F株のわずか0.7%に過ぎない。ダン・ローブのサード・ポイントは35%増加し、111万株にした。これによりキャピタルワンは同社の第8位の保有銘柄となり、13F株の4.7%を占めた。レオン・クーパーマンは49%増加した。
今のところ、売り手の方が優勢だ:キャピタルワン株は9月30日以降7%下落している。
カード信用は改善している
キャピタルワンは10月20日に第3四半期決算を報告した。GAAP純利益は35億ドル(1株当たり5.61ドル)で、1株当たり利益は前年同期比16%増加した。M&A関連項目を除くと、1株当たり6.69ドルの利益だった。両方の数字は、2億2500万ドルの貸倒引当金の戻し入れの恩恵を受けた。国内カードの貸倒率は前年同期の4.63%から3.98%に低下し、30日以上延滞のカード延滞率は3.89%から3.74%に緩和した。
シンクロニーは同様のカード借り手に融資しており、同じ改善を報告した。同社の純貸倒率は前年同期の5.16%から4.79%に低下し、30日以上延滞のローンは4.39%から4.34%にわずかに減少した。アメリカン・エキスプレスのカード貸倒率は1.9%から1.8%にわずかに低下し、通期のGAAP EPS見通しを18.30ドル~18.60ドルに引き上げた。
数字は買い手の味方だ
アナリストはキャピタルワンのノーマライズドEPSが上昇を続けると予想しており、2025年の19.61ドルから、今年は21.74ドル、2028年は27.51ドルとなる見込みだ:

これらの予想はトランプ大統領の11月21日の発言以前に設定されたものであり、金利上限が導入されれば、これらは急速に下方修正されるだろう。
それでも株価は予想PER 7.8倍で取引されている。これは5年平均の9.1倍を下回り、2025年7月のピークである14倍からは大きく離れている:
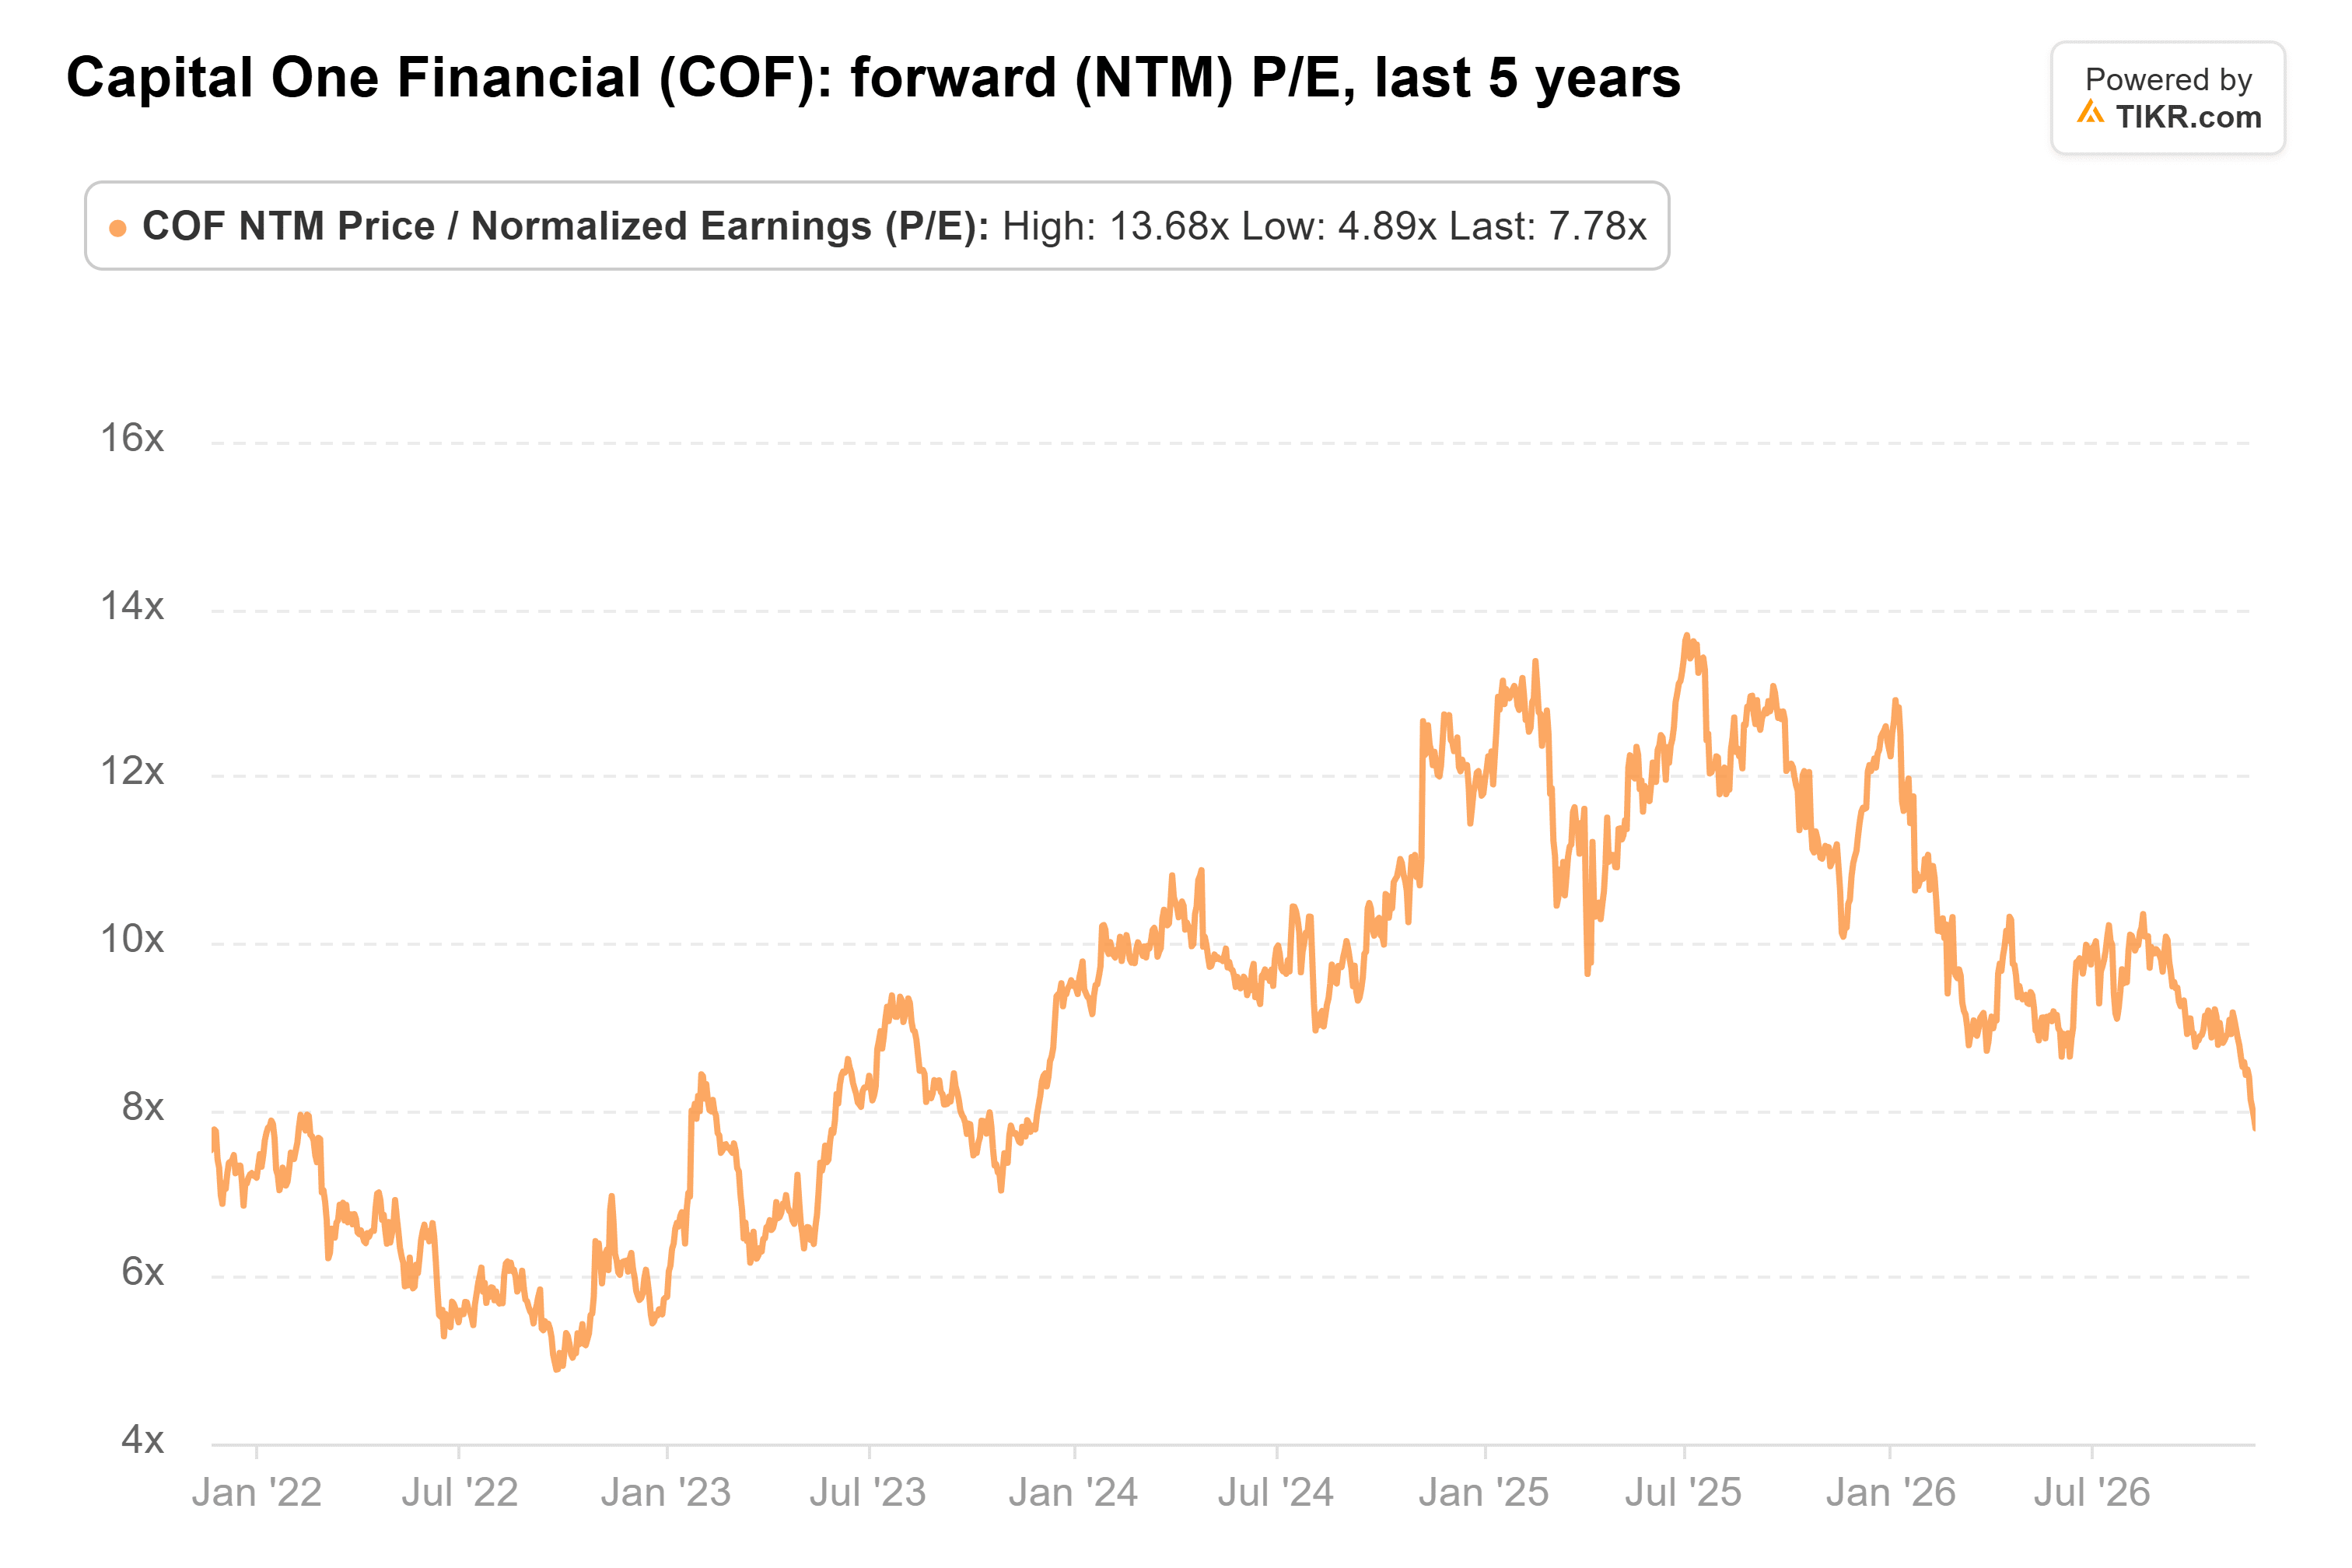
アナリストの平均目標株価は1年前の260ドルから254ドルに低下したが、依然として直近終値より42%高い水準だ:

2028年の予想利益27.51ドルに対して、254ドルは私の計算では約9倍のPERとなり、同株の5年平均にちょうど一致する。その上昇余地の約半分は利益成長に、もう半分はPERが通常水準に戻ることによるものだ。
ワシントンが不確実要因だ
リスクは、キャピタルワンが請求できる金利に上限が設けられることだ。11月21日、トランプ大統領はフォックス・ニュース・チャンネルの「サタデー・イン・アメリカ」で、民主党と協力してクレジットカード金利を10%に上限すると述べた:「私はそうする。これらのクレジットカード会社は大儲けしてきた」
彼が1月に1年間の上限を求めた時、共和党の間では何の進展もなかった。しかし、民主党は1月に議会の主導権を握る。上院銀行委員会の委員長に就任する見込みのエリザベス・ウォーレン上院議員は、この上限を法律に書き込むことを望んでいる。私の推測では、キャピタルワンとシンクロニーは、アメリカン・エキスプレスよりも上限の影響を大きく受けるだろう。なぜなら、彼らはよりリスクの高い借り手に高い金利で融資しているからだ。
それでも、私は買い手の側につく。予想PER 8倍を下回る水準で、業界全体でカード損失が減少している中、キャピタルワンはすでに多くの悪材料を織り込んだ価格で取引されている。そして、上限を設けるには議会で法案を通過させる必要がある。
1月下旬の第4四半期決算では、国内カードの貸倒率が前年同期を下回り続けるかどうかが示されるだろう。ファンドの次の13F(2月中旬までに提出)では、どちらの側が同株を保有し続けたかが明らかになる。
では、キャピタルワン株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーション・モデルにいくつかの前提を入力するだけで、キャピタルワンの価値がいくらになるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!






