主なポイント
- アスワス・ダモダラン教授はNVIDIAに140ドルの指値買い注文を出し、11月20日の株価は125.53ドルで取引を終えた。
- 彼は、短期的なCEO交代による影響を企業価値の3%から5%と見積もっている。より懸念しているのは中国リスクとカスタムチップの脅威だ。
- PER25倍で140ドルという価格は、1株当たり利益がわずか5.60ドルであることを意味する。
NYUの金融学教授、アスワス・ダモダランはNVIDIA (NVDA) の適正価格を持っている。「私はNVIDIAに140ドルで指値買い注文を出しました」と彼は今週のProf G Marketsのエピソードで語った。11月20日、同社株は125.53ドルで取引を終え、NVIDIAが11月12日に共同創業者のジェンセン・フアンが中国のスパイ容疑で米当局に疑われた女性との関係を理由に辞任したと発表して以来、28%下落した。その日、ロイターはSEC(米証券取引委員会)がNVIDIAの会計処理を調査していると報じた。
ダモダランが真剣に受け止めている脅威は、中国リスクと、Broadcom (AVGO) のような設計会社が開発したカスタムチップが70%という営業利益率を切り崩すために作られている点だ。NVIDIAはまた、CoreWeave (CRWV) のようなAIクラウドへの支援をより選択的に行うと述べている。
短期的なCEO交代の混乱は3%から5%の価値損失をもたらす可能性
「単にCEOが変わるだけでは、私にとっては影響はありません」とダモダランは述べた。「その影響が短期的なものであれば、価値への影響は3%、5%です」
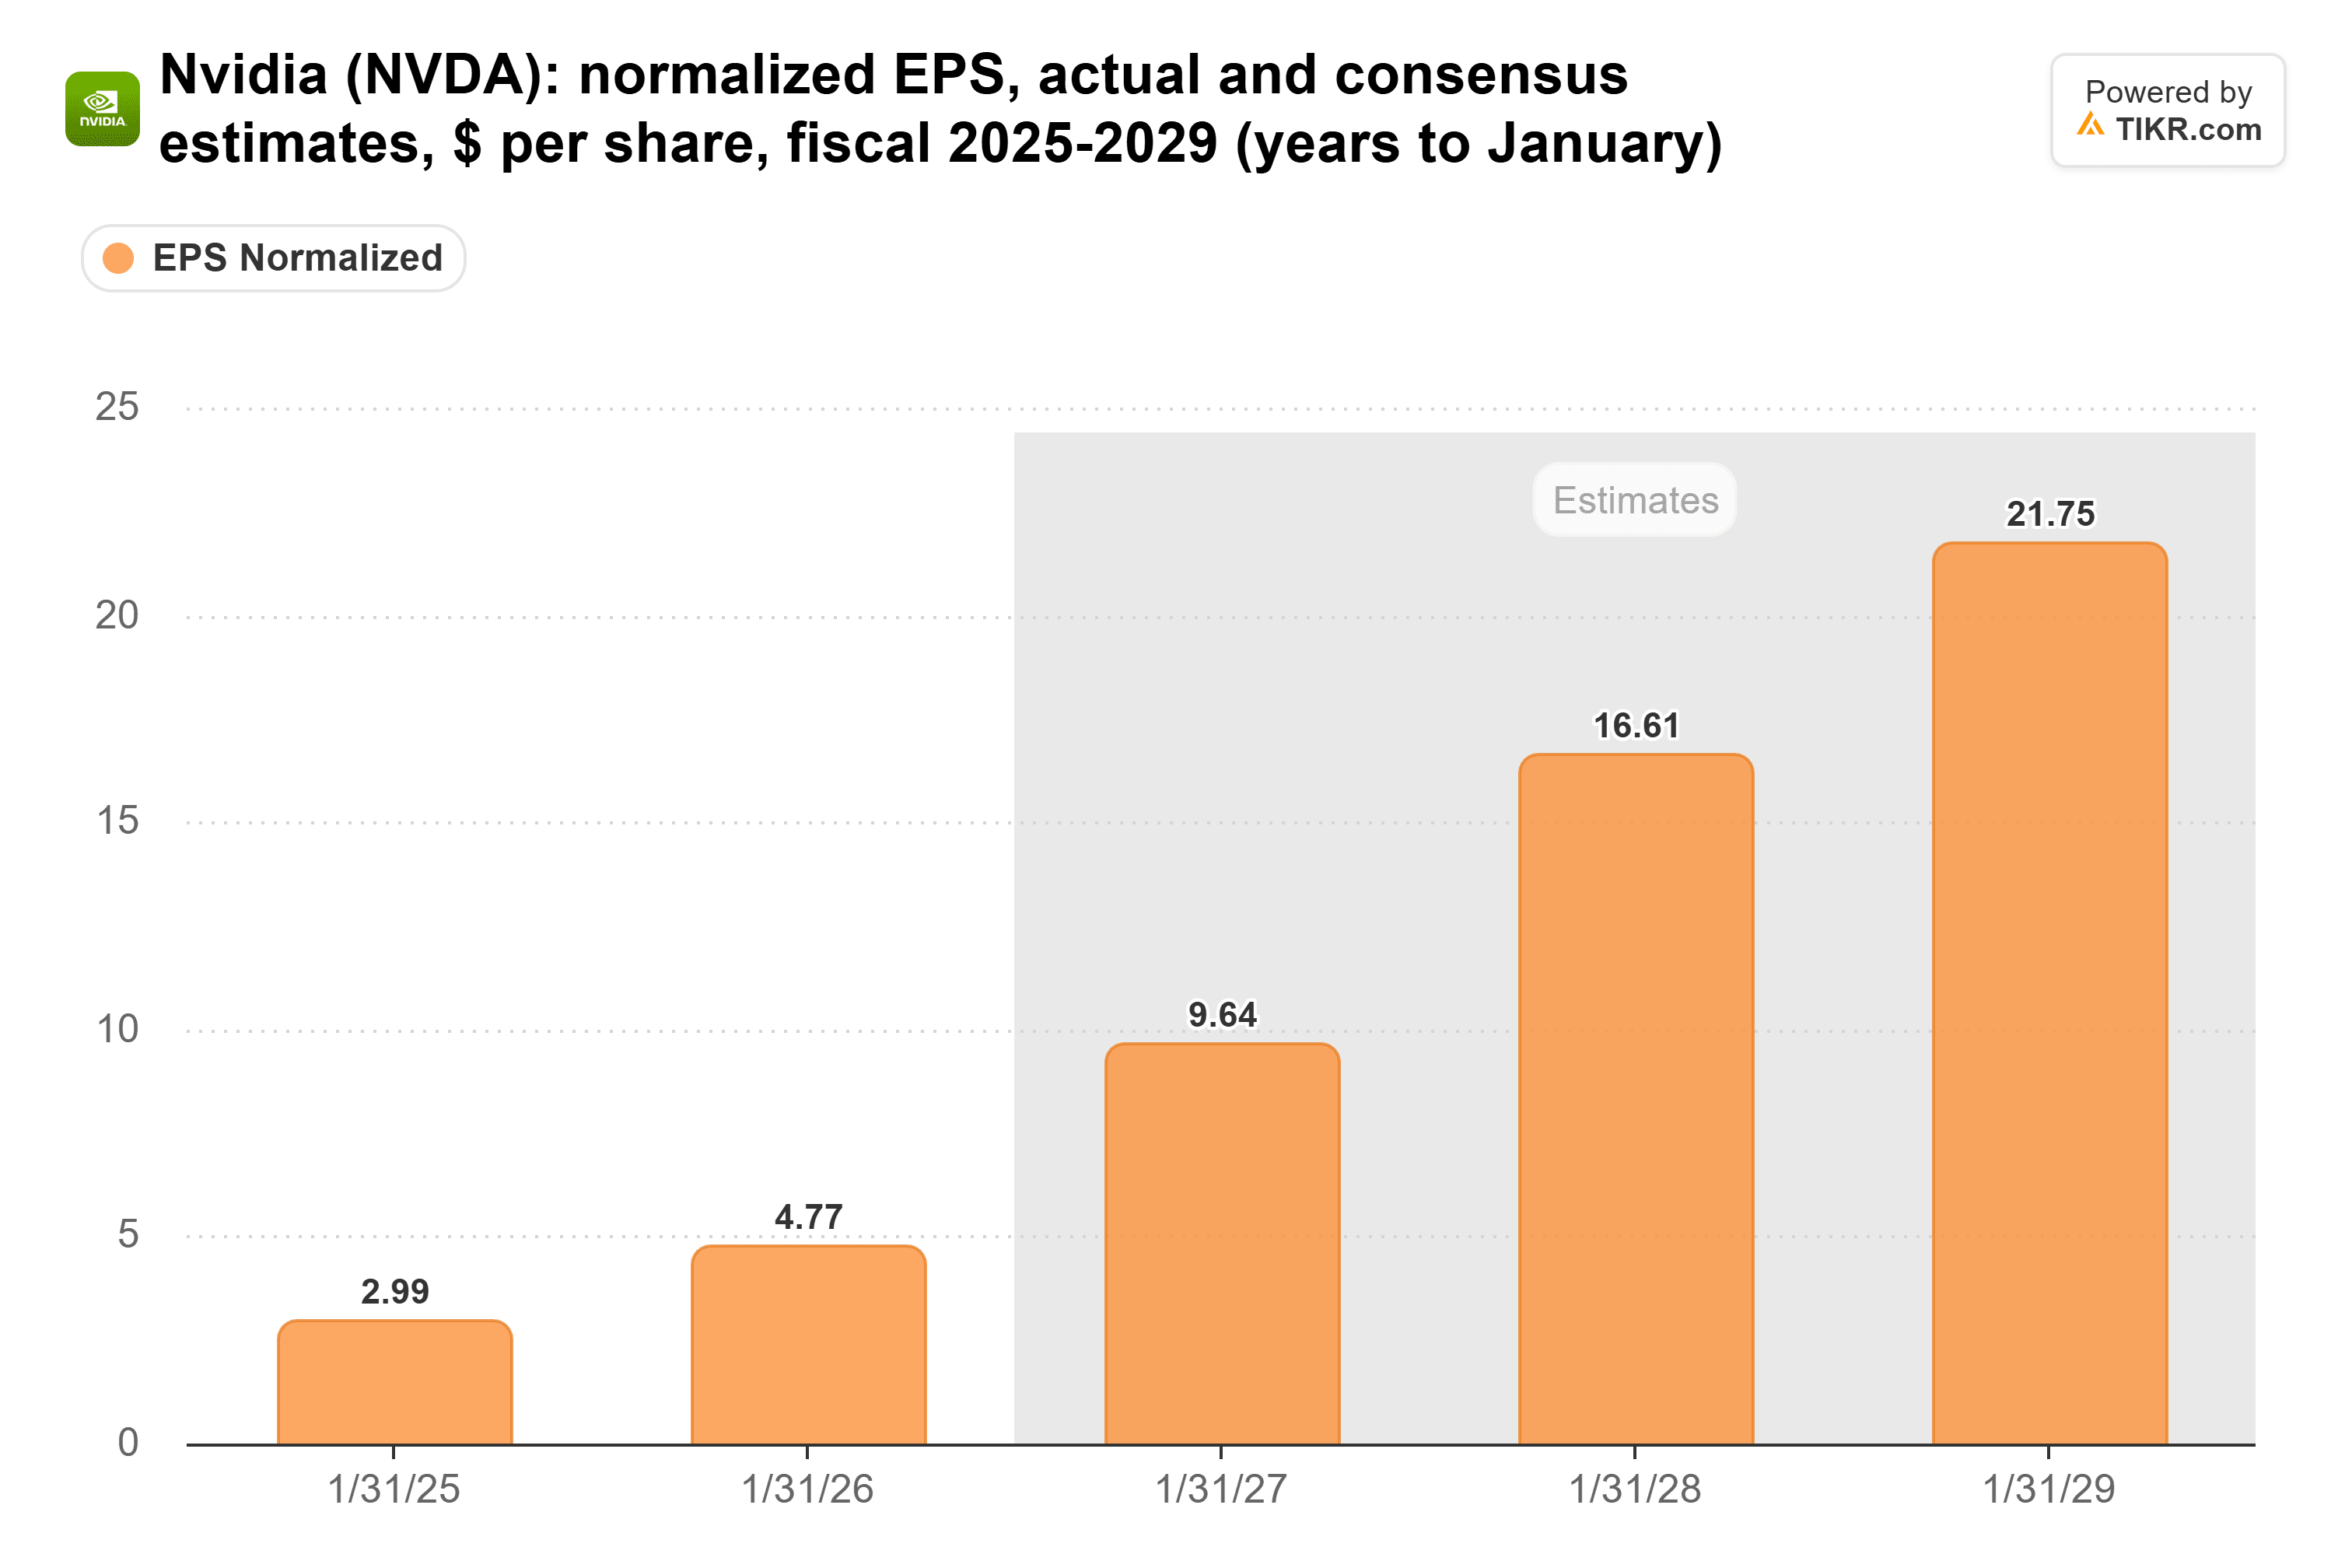
NVIDIAは業績を上方修正し、予想を上回ったことで、次の会計年度の成長見通しを70%から75%に引き上げたにもかかわらず、株価はその数倍も下落した。アナリストは、正規化後の1株当たり利益(EPS)が、2026年1月期の4.77ドルから2年後の2028年1月期には16.61ドルへと3倍以上になると予想している:
140ドルでは、NVIDIAは多くの悪材料を織り込んだ価格となる
NVIDIAは予想PER8.65倍で取引されており、これは5年ぶりの低水準で、5年平均の35.4倍の4分の1以下だ:
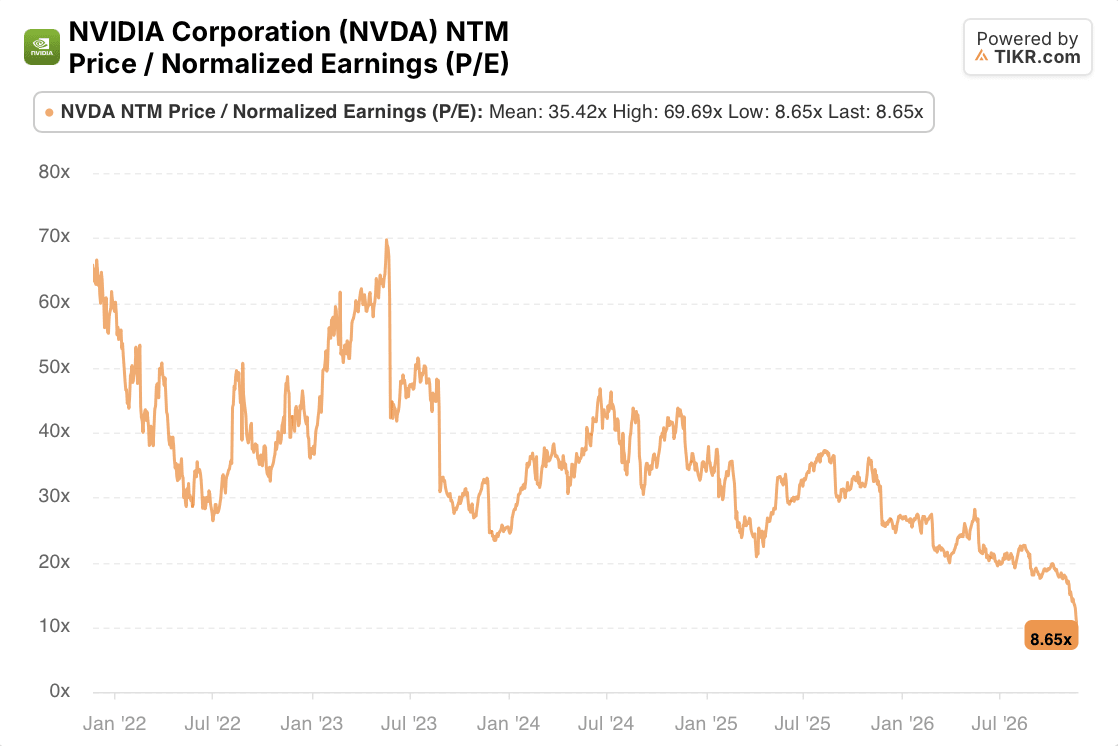
「11倍のPERは、崩壊がない限りは割安に見えるかもしれません」とダモダランは述べた。そこで彼は、「11倍のPERが25倍のPERに戻る」ほどの十分なリスクを織り込むだろうとしている。
PER25倍で140ドルという価格は、翌年の1株当たり利益が5.60ドルであることを意味し、8.65倍のPERが示唆する約14.50ドルの40%未満となる。
TIKRは62人のアナリストによるNVIDIA評価を追跡。「買い」としているのは何人?
NVIDIAに対する「買い」「中立」「売り」の評価の完全な内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧いただけます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。NVIDIAのアナリスト評価を見る
70%の利益率は70%のままではいられない
ダモダランによれば、典型的なチップメーカーの営業利益率は約40%であり、「70%という数字は70%のままではいられない」という。前回の景気後退期には、これがいかに急速に低下するかが示された:

TIKRのデータによると、EBITマージンは2023年1月期に37.3%から20.7%に低下し、13.5億ドルのArm関連費用を計上した後のGAAP基準では15.7%となった。前四半期のGAAP営業利益率は66.9%であり、NVIDIAは今四半期の粗利益率を74.8%から71%から72%に低下させるとの見通しを示している。
カスタムチップはすでに急速に成長している:BroadcomのAI半導体売上高は、8月2日終了の四半期に221%増の167億ドルに達した。
真の不確実性要因は中国だ
「ここでの不確実性要因は、中国が何をするかです」とダモダランは述べ、フアンを復帰させたとしても「中国問題を解決するわけではない」と付け加えた。
新しい米国の輸出規制が11月19日に発効し、4つの東南アジア諸国とブラジル向けの先端チップ、および一定の演算能力を超える中国本社企業にサービスを提供するデータセンター(場所を問わず)に対してライセンス要件が追加された。NVIDIAの最大の新規クラウドコミットメントは360億ドルから320億ドルに減少した。NVIDIAを株主に持つCoreWeaveは、規制強化を最も許容できない立場にある:同社の第3四半期の8億4600万ドルの支払利息は、2億700万ドルの営業利益の約4倍に相当する。
ダモダランのNVIDIA適正価格は妥当に見える
140ドルが悪いエントリーポイントとなるためには、崩壊が深く持続的である必要があり、金曜日に報じられたSECの調査はそれを試している。ダモダランは、分散投資ポートフォリオの一部としてNVIDIAを140ドルで購入する意思があると述べ、「不確実性はより小さな要因となる」と語った。
次に注目すべきは:Broadcomの12月9日の決算発表(AI部門の217億ドルのガイダンスに対する)、取締役会による恒久的なCEOの選任、そしてNVIDIAの粗利益率が71%から72%を維持するかどうかだ。
では、NVIDIA株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、NVIDIAがどのような価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!