主なポイント
- クロロックスの配当利回りは4.6%、キンダー・モーガンは3.8%であるため、現在$10,000投資すると、クロロックスでは年間$460、キンダー・モーガンでは$380の配当を受け取れます。
- クロロックスの配当は、2026年9月30日までの12か月間のフリーキャッシュフローの133%を占めており、これは厳しい水準です。アナリストは、2027会計年度には約74%に緩和されると予想しています。
- キンダー・モーガンの配当可能キャッシュフローは、2025年度の配当を2.1倍カバーしており、余裕があります。また、同社は過去最高の144億ドルのプロジェクトバックログを抱えています。
- 両社の過去5年間の成長率で計算すると、今後20年間で、クロロックスへの$10,000投資は、配当が成長し続ける限り、キンダー・モーガンよりも約$1,781多く支払うことになります。
11月13日までの10取引日間で24%上昇した後でも、クロロックス (CLX) の利回りは依然として4.6%です。この上昇の一部は、11月11日に、1株あたり$125~$130での買収提案に関する未確認の噂から生じました。これは、過去1年間のフリーキャッシュフローを配当が上回り、1月にCEOが退任する企業にとっては大きな金額です。
キンダー・モーガン (KMI) の利回りは3.8%と低くなっています。しかし、10月21日に、同社は過去最高の第3四半期業績と、過去最大の天然ガスプロジェクトバックログを報告しました。
では、もし今後20年間、これらの配当銘柄のうち1つしか保有できないとしたら、どちらを選ぶでしょうか?
| 指標 | クロロックス (CLX) | キンダー・モーガン (KMI) |
|---|---|---|
| 配当利回り | 4.6% | 3.8% |
| 配当成長率(5年間) | 年率2.0% (2021-2026会計年度) | 年率2.2% (2020-2025会計年度) |
| カバレッジ指標 | キャッシュ配当性向 | 配当可能キャッシュフロー・カバレッジ |
| 直近報告時のカバレッジ | 133% (2026年9月30日までのTTM) | 2.1倍 (2025会計年度) |
| 将来のカバレッジ(予想) | 74% (2027会計年度コンセンサス) | 2.4倍 (2026会計年度コンセンサス) |
| ネット負債 / EBITDA | 3.8倍 | 4.1倍 |
| 利子カバレッジ | 6.5倍 | 3.0倍 |
出典: TIKR。利回りは現在の価格に基づく。
退職者に6%以上の安全な利回りを提供する6つの安全な配当株
現在、年6%以上の配当を支払う株は100以上あります。
しかし、TIKRの独自データを活用した徹底的な投資調査の結果、そのうち本当に退職者にとって安全だと考えられるのは6銘柄のみであると私たちは確信するに至りました。
これらはすべて、私たちの新しい投資レポートの一部として入手できます。アクセス方法の詳細はこちらをご覧ください。
クロロックスはマージンを回復する必要がある
クロロックスの売上は成長しています。2027会計年度第1四半期(9月30日終了)では、GOJOの買収もあり、純売上高は33%増の19億1000万ドルに達しました。しかし、商品、製造、物流コストの上昇により、粗利益率は130ベーシスポイント低下し40.4%となりました。クロロックスは現在、2027会計年度の粗利益率を約41.5%と見込んでいます。また、10月29日、取締役会は、健康上の理由でリンダ・レンドルが退任するのに伴い、2027年1月5日付でファビアン・ガルシアをCEOに任命しました。
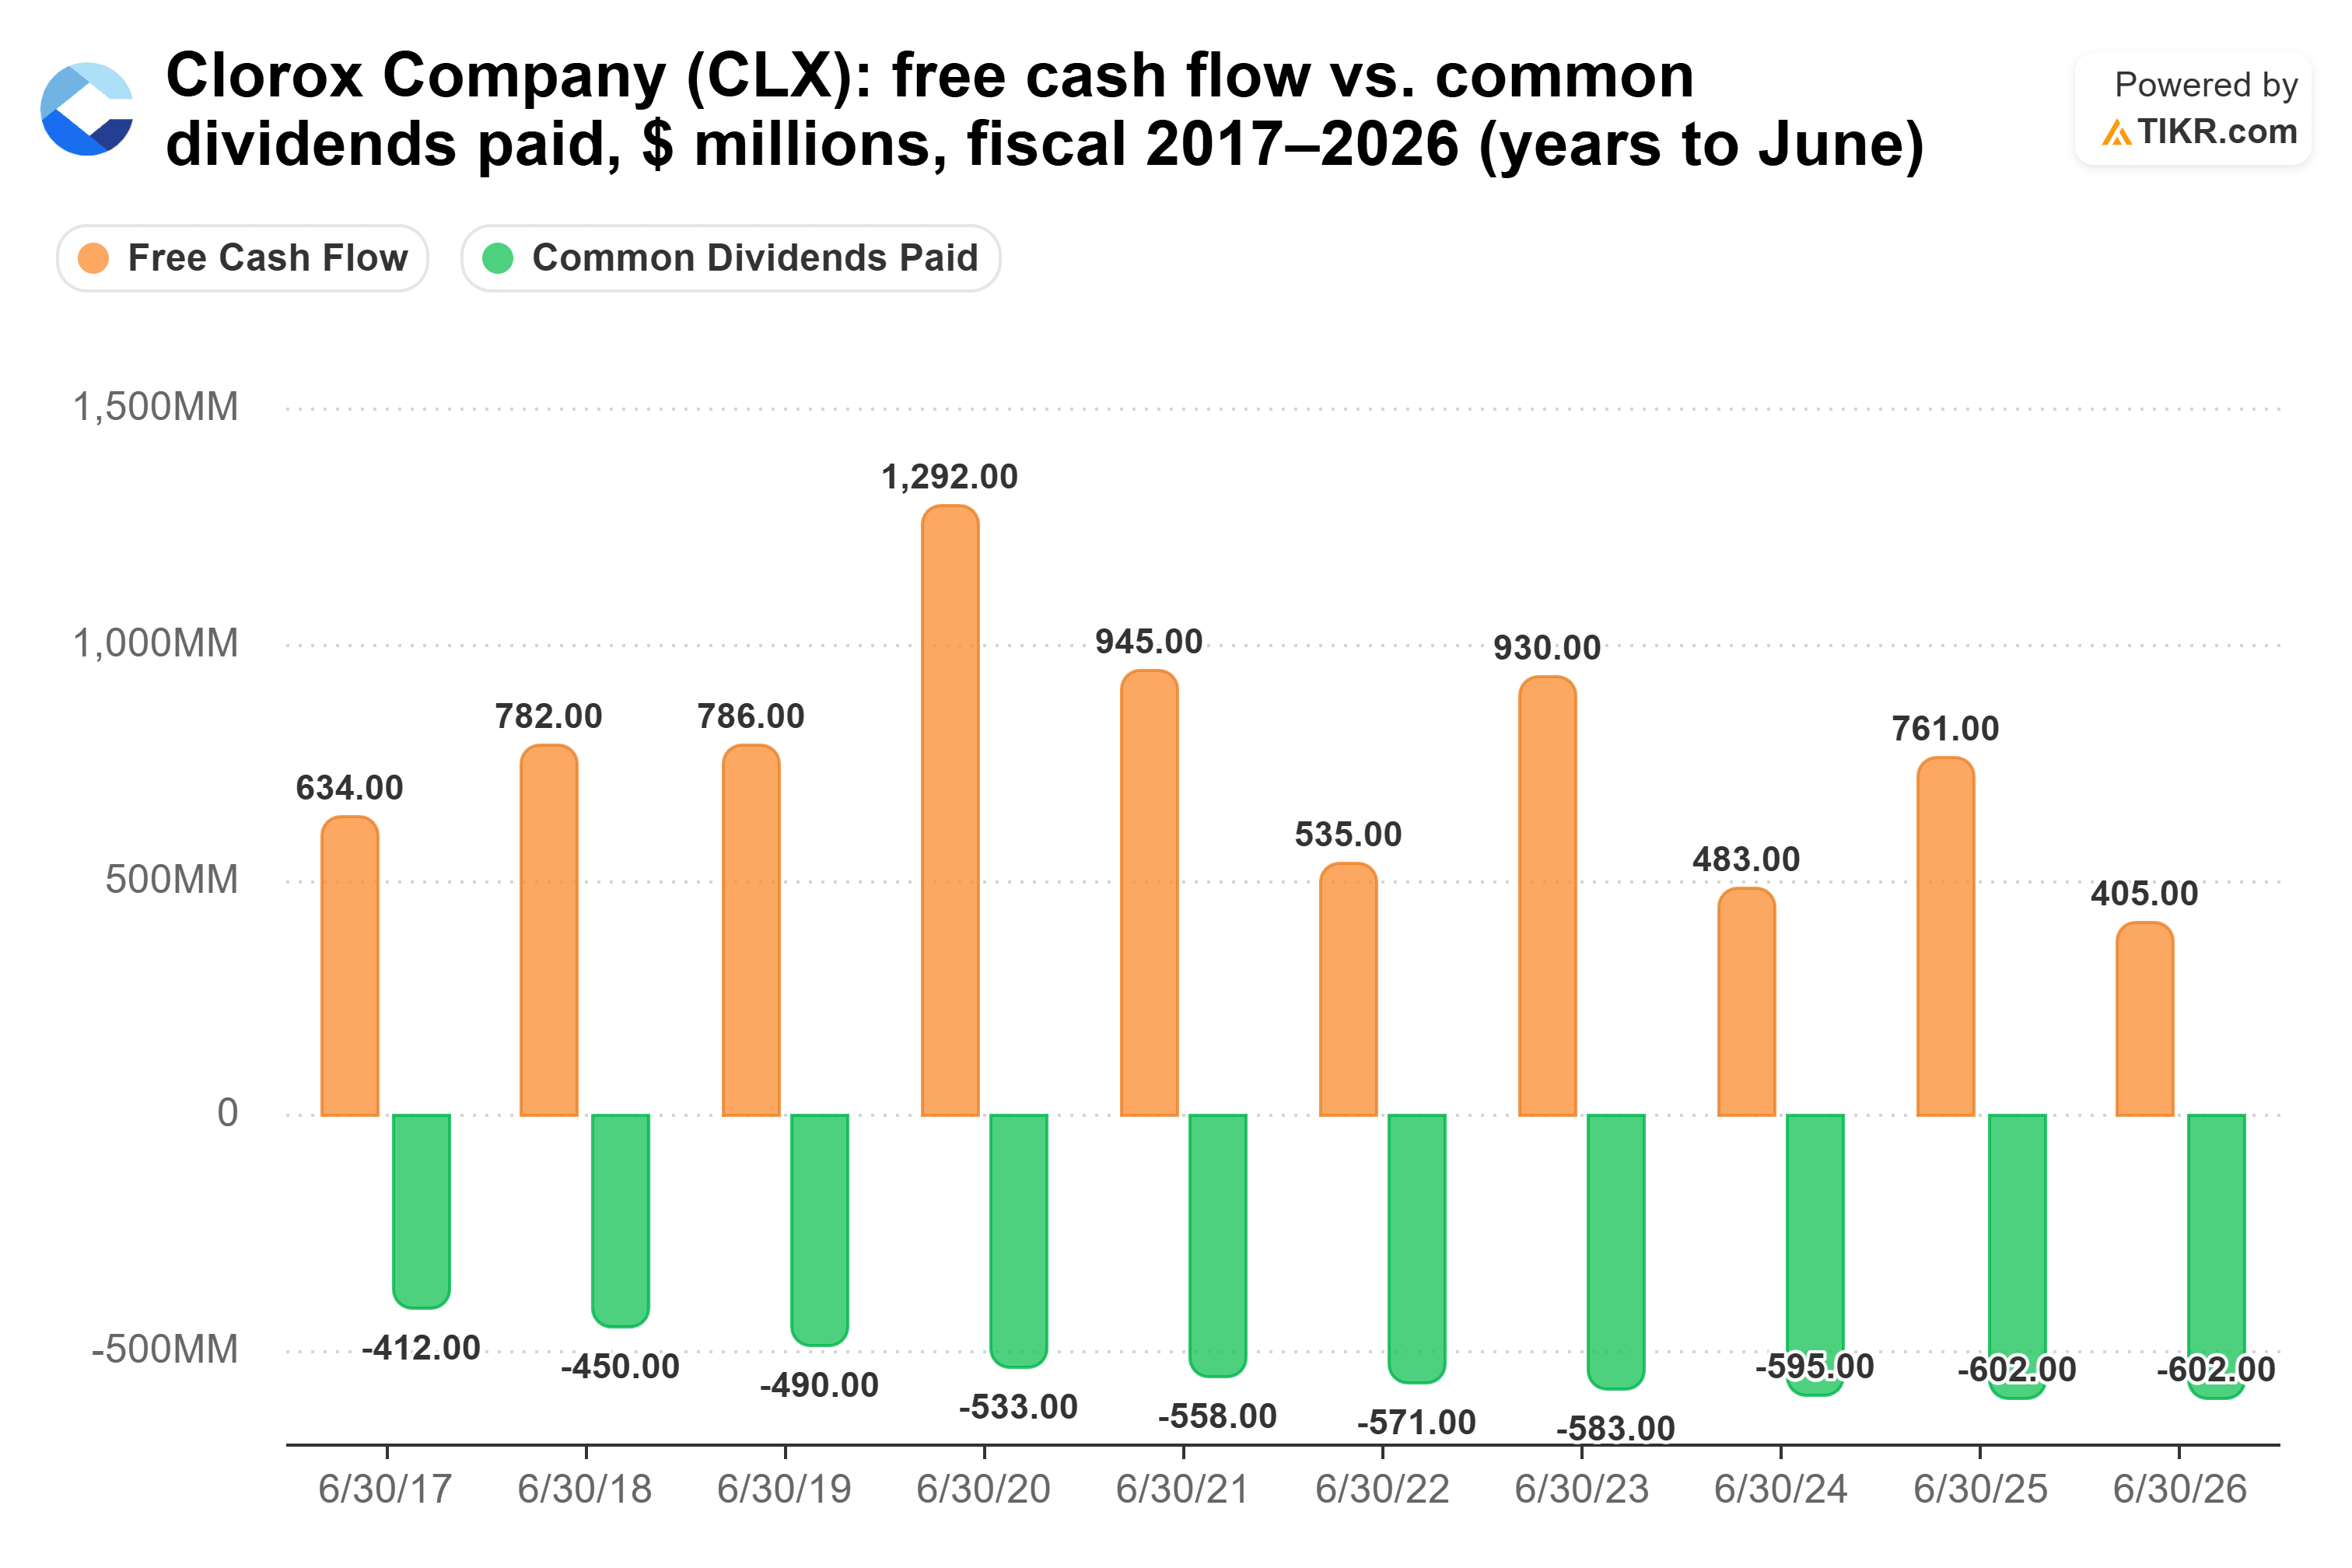
クロロックスは配当をカバーするために、このマージンを回復する必要があります。2026年9月30日までの12か月間、同社は4億5300万ドルのフリーキャッシュフローに対して6億200万ドルの配当を支払いました。これは厳しい133%のキャッシュ配当性向です。フリーキャッシュフローは、過去5会計年度のうち3年度で配当を下回っています:
8月の決算説明会で、経営陣は配当について「10年間毎年増額されてきました。そして今のところ、これは継続すると考えてください」と述べました。また、高い配当性向については「粗利益率を再構築する過程でのより一時的なものであり、構造的なものではない」としました。
「今のところ」という言葉に注意してください。
キンダー・モーガンには余裕がある
クロロックスは事業の再建を試みています。キンダー・モーガンは自社の事業を拡大しています。第3四半期の調整後EPSは21%増加し、調整後EBITDAは9%増の21億8000万ドルとなりました。拡張プロジェクトのバックログは過去最高の144億ドルに達しました。同日、同社は1株あたり$0.2975の四半期配当を宣言しました。これは2%の増額後の、2026年度予算に計上された年間$1.19です。
1株あたり配当可能キャッシュフローは、2016会計年度以降、毎年配当を1.8倍以上カバーしています:
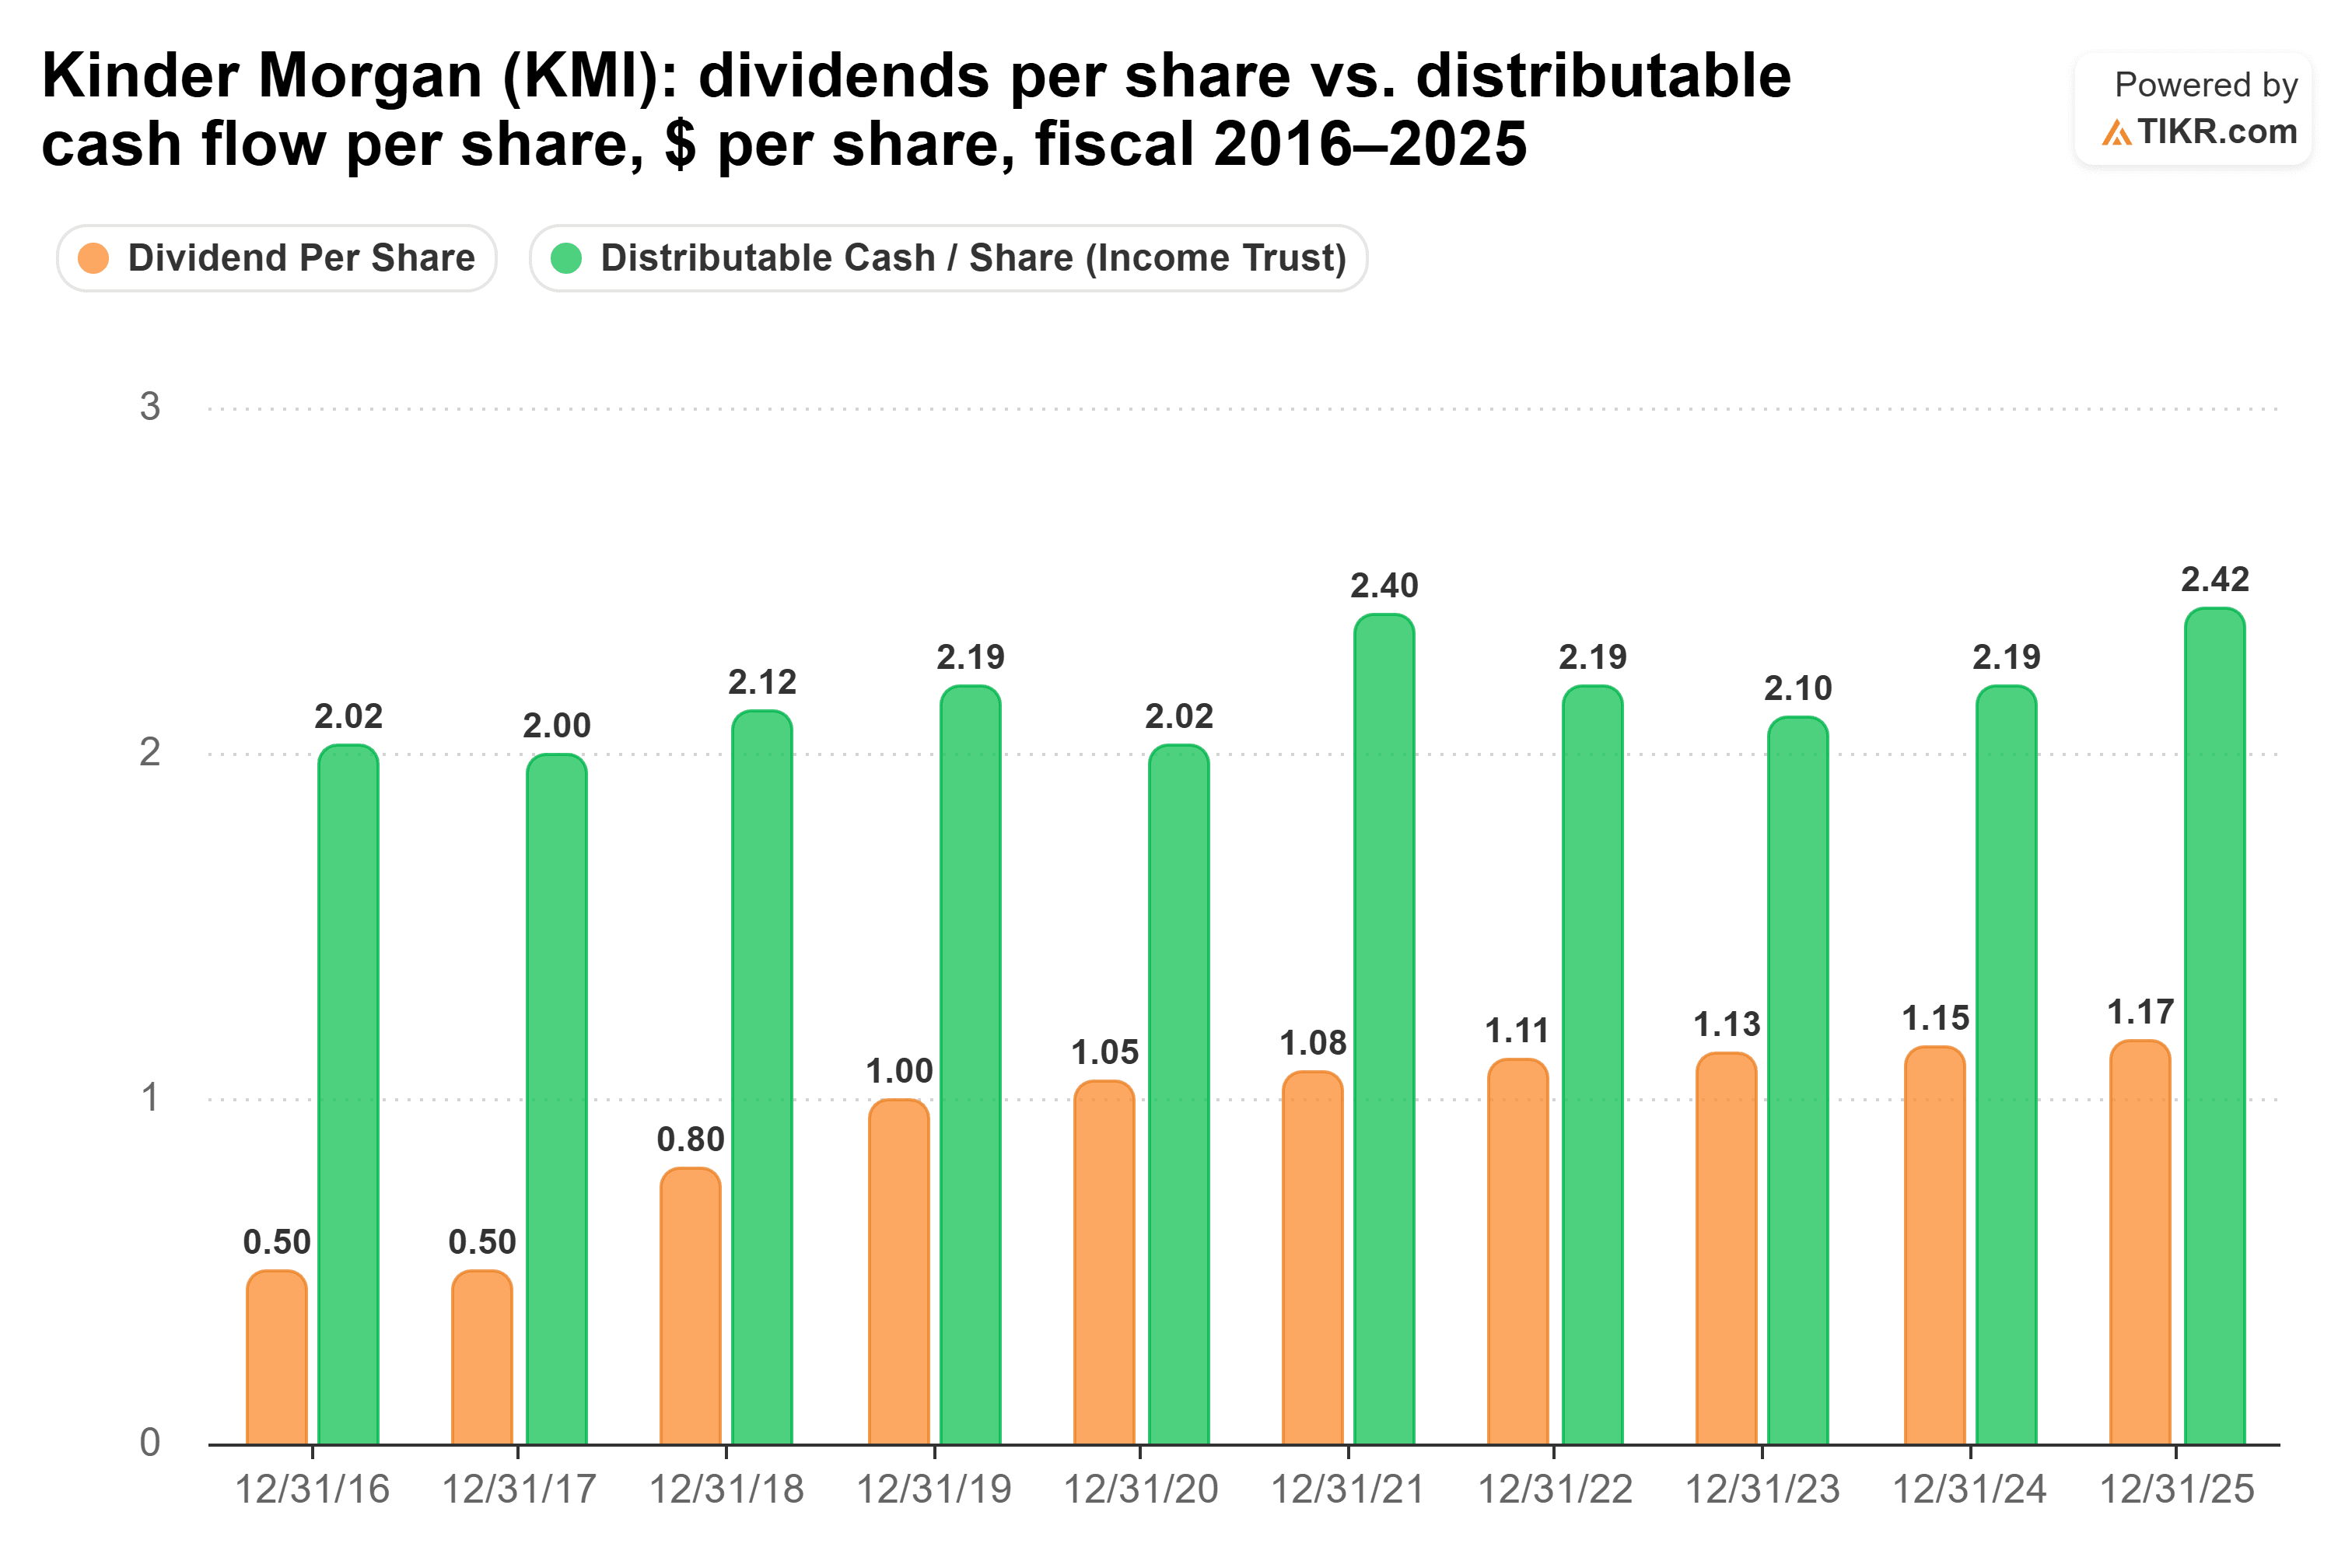
2025会計年度では、カバレッジは余裕のある2.1倍でした:1株あたり$2.42の配当可能キャッシュフローに対して$1.17の配当です。アナリストは2026年度に$2.86、つまり2.4倍のカバレッジを予想しています。
このチャートは、キンダー・モーガンの配当カット直後から始まっています。配当は2015会計年度の1株あたり$1.60から2016会計年度には$0.50となり、現在でもカット前の水準を下回っています。
では、どちらの配当が勝つか?
もし今後20年間で1つしか選べないとしたら、私はキンダー・モーガンを選びます。20年という期間で最も重視するのは、キャッシュが配当を継続してカバーできるかどうかであり、キンダー・モーガンは10年間毎年それを達成しています。
クロロックスにも良い点はあります。その配当額はより大きいです。各社の過去5年間の成長率で計算すると、クロロックスへの$10,000投資は20年間で約$11,189を支払うのに対し、キンダー・モーガンでは約$9,408です。この成長率では、キンダー・モーガンが追いつくには30年以上かかります。また、クロロックスの利子カバレッジは6.5倍で、キンダー・モーガンの3.0倍の2倍以上です。
しかし、この$1,781の差は、クロロックスが過去1年間フリーキャッシュフローでカバーできなかった配当を増やし続けることを前提としています。キンダー・モーガンの配当は配当可能キャッシュフローの半分以下しか占めておらず、20年という期間では、その余裕の方が望ましいと考えます。
私の答えを変えるのは、クロロックスのキャッシュが回復することです。アナリストは、同社のフリーキャッシュフローが2027会計年度に8億2800万ドル、2028会計年度に8億4300万ドルに達すると予想しています:

2026会計年度の4億500万ドルから増加すれば、キャッシュ配当性向は約74%に戻ります。しかし、昨年度の最終的なコンセンサスは18%下回りました。また、新CEOが就任する一方でコストは依然として上昇しています。もし彼が再建を成功させれば、クロロックスのより大きな配当ははるかに安全なものになります。
キンダー・モーガンは忘れて:今すぐ買える6%以上の安全な利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがあります。しかし、それは正しい銘柄を買った場合に限ります。
適切な高利回り配当株を選ぶことは、夢のような退職生活と…次の社会保障給付の小切手が入金されるのを毎月待ちながら、かろうじて生活するという違いになり得ます。
私たちは、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定しました。(そして、キンダー・モーガンはそのうちの1つではありません。)
詳細はこちらをご覧ください。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式も保有していません。ご購読ありがとうございました。幸運な投資を!