


主なポイント
- 66億ドルのファンドが第3四半期に最も多く買い増しした3銘柄は、Meta Platforms、US Foods、Burlington Storesであったことが、最新の13F報告書で明らかになった。
- アナリストの平均目標株価は、Metaの株価より51%高く、Burlingtonより42%高いが、高値圏で取引されているUS Foodsの株価よりはわずか11%高い水準にとどまっている。
- Metaの支出は現在、営業キャッシュフローを上回っており、Burlingtonは第3四半期の業績見通しをアナリスト予想を下回る水準に下方修正した。
- 予想PERが約17倍と5年間の平均を大きく下回るMetaが、数字の面で最も支持される銘柄である。
9月30日締めの第3四半期におけるDorsal Capital Managementの13F報告書(11月16日提出)によると、同社が新規購入または買い増しを行った銘柄は8銘柄に上る。その中で最も買い増し額が大きかったのはMeta Platforms (META)、US Foods (USFD)、Burlington Stores (BURL)の3銘柄であり、現時点ではこれら3社の状況は大きく異なっている。
同社の運用資産総額は66.4億ドルであり、13F報告書に記載された米国株の保有額は28.6億ドル、保有銘柄数はわずか20銘柄である。したがって、これら3銘柄はいずれも本格的な投資対象と言える。
Metaの広告事業は依然として急速に成長中
同ファンドは第3四半期にMetaへの保有株数を27%増加させ、四半期末時点で28万株(時価2億300万ドル)を保有した。これは13F報告書に記載された株式ポートフォリオの7.1%を占め、同ファンドの第4位の保有銘柄である。Metaの株価は9月30日以降23%下落している。
同社の広告事業は第3四半期に売上高が26%増の646億ドルを記録し、広告単価は14%上昇した。しかし、Metaの支出はキャッシュフローを上回っている。第3四半期の設備投資額は349億ドルで、営業キャッシュフローの328億ドルを上回った。また、アナリストは現在、フリーキャッシュフローが2027年にマイナス480億ドルで底を打つと予想している。これが、同社の株価が予想PER約17倍(5年間の平均21.4倍)で取引されている理由である。
アナリストの平均目標株価は、1年前の840ドルから現在の848ドルへとほとんど動いていない。
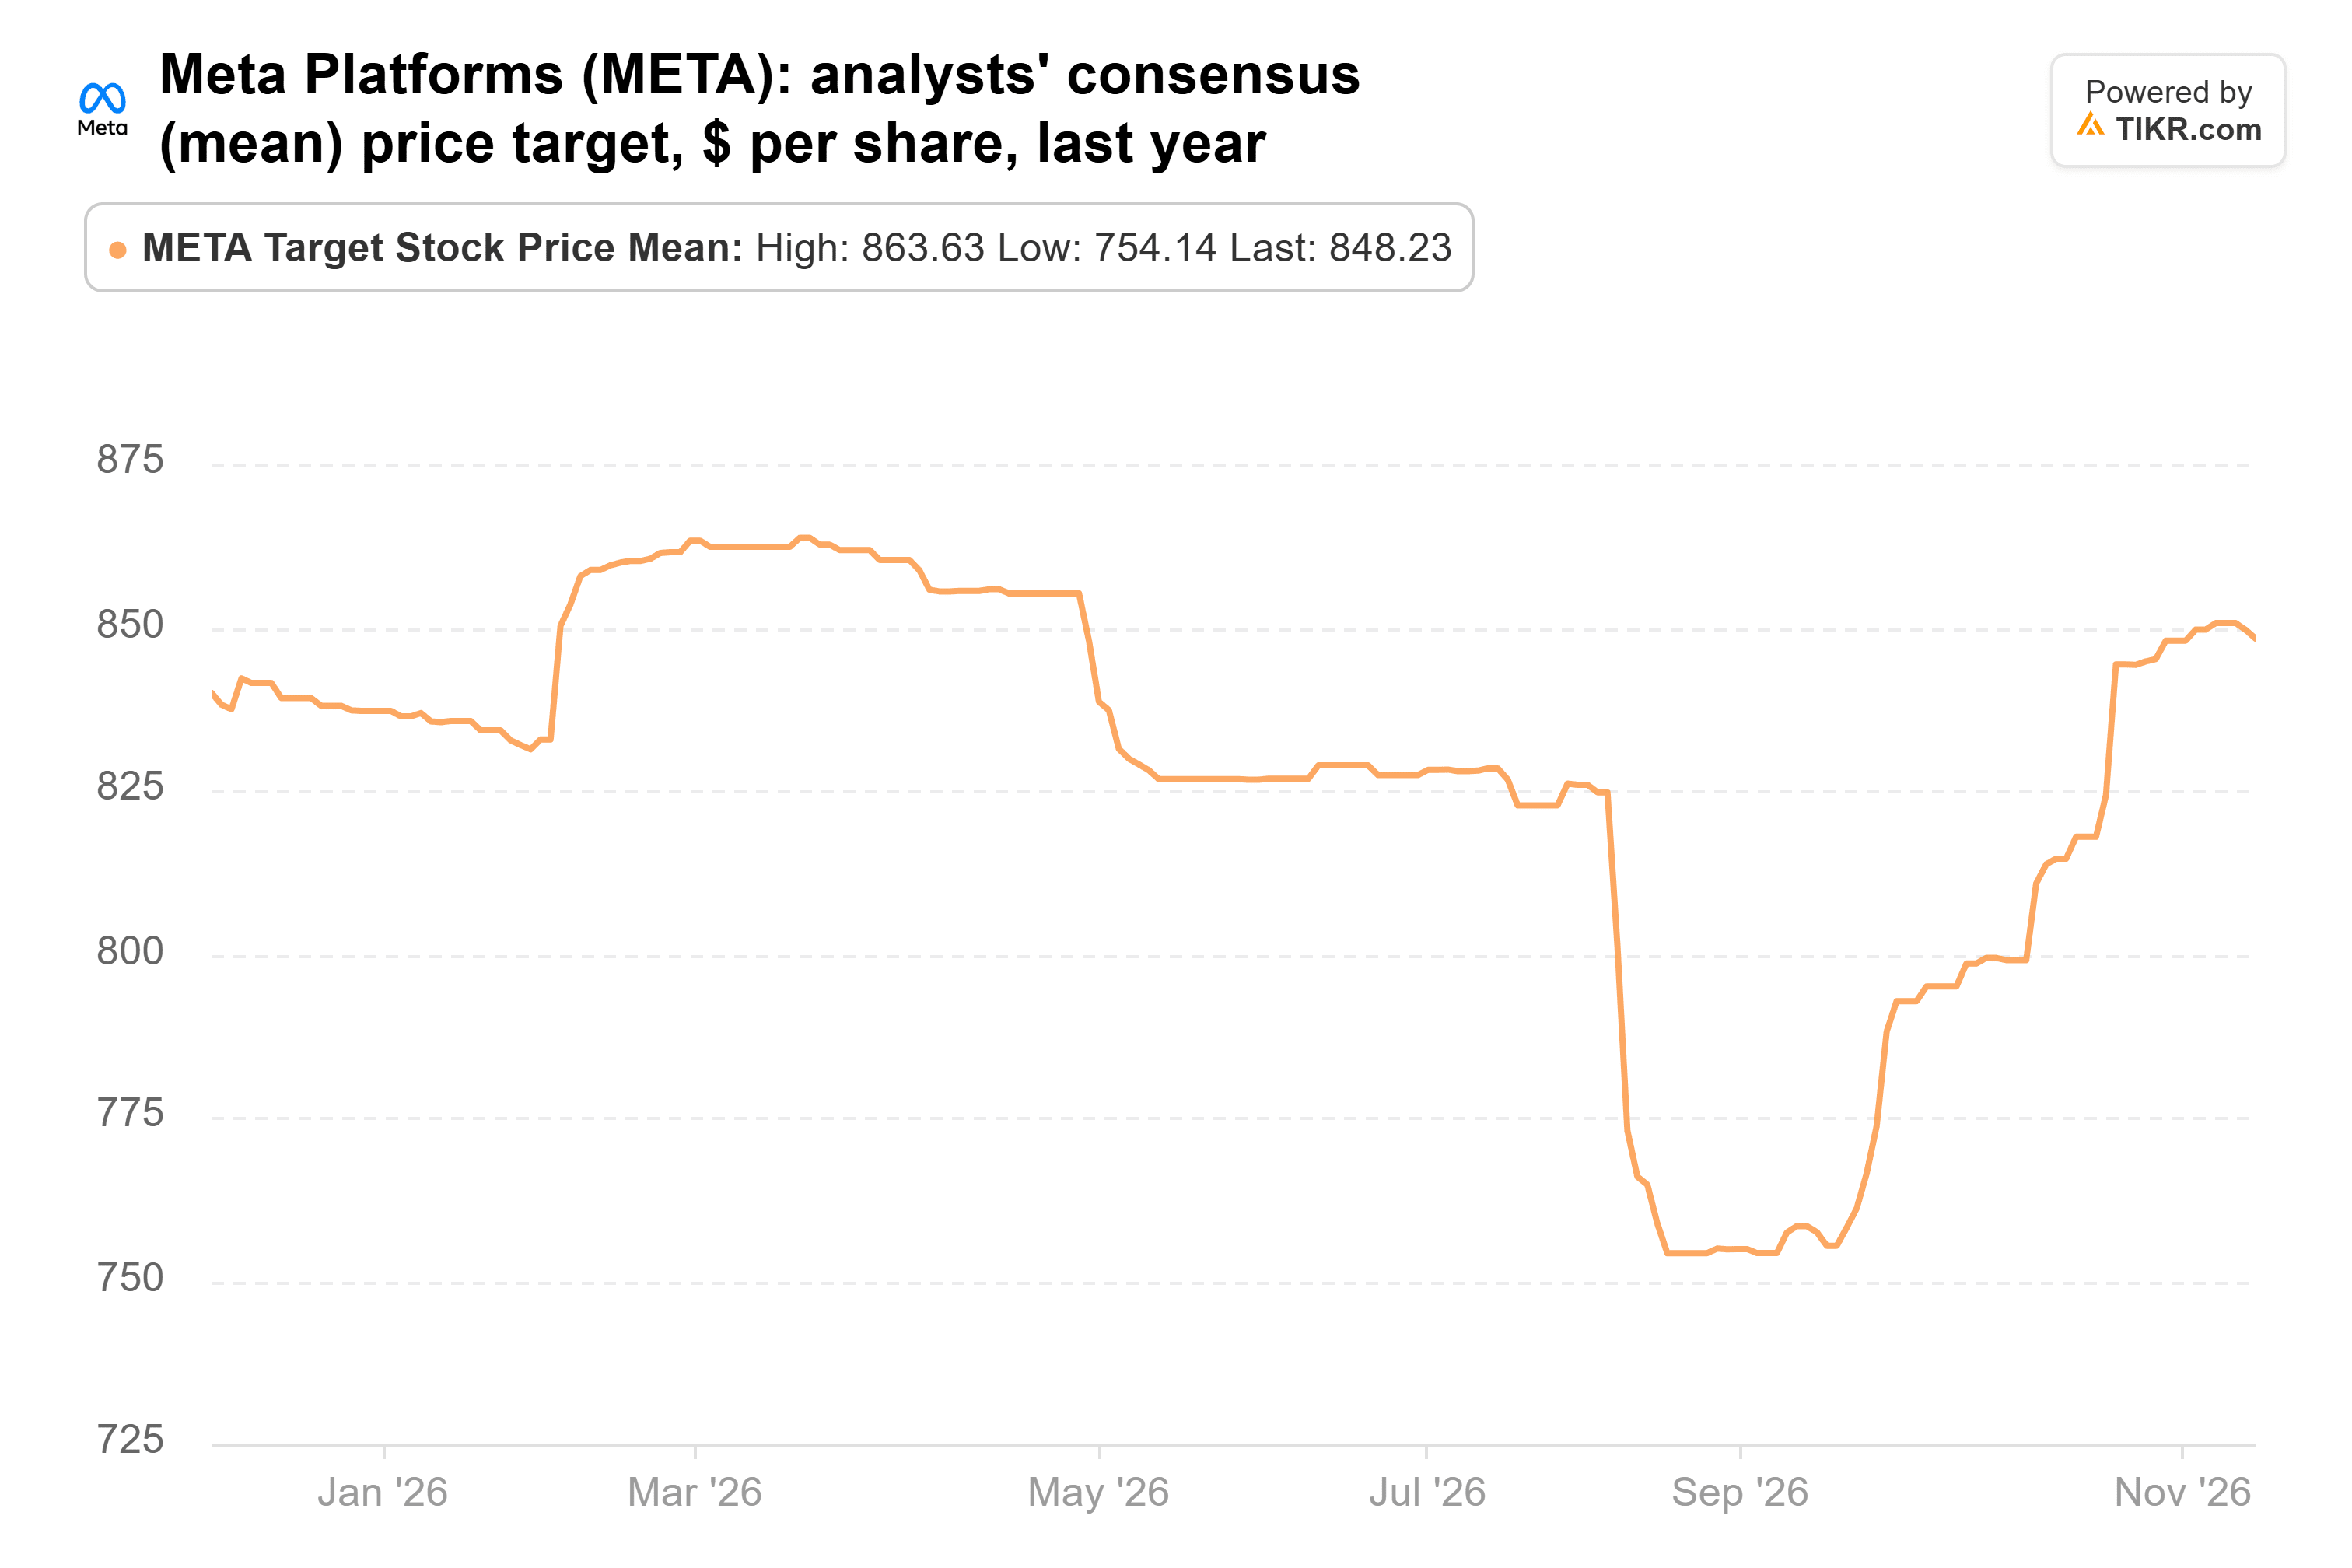
これは現在の株価より51%高く、目標株価のレンジは650ドルから1,050ドルに及んでいる。
TIKRはMeta Platformsについて62名のアナリストを追跡しています。「買い」と評価しているのは何名でしょうか?
Meta Platformsの「買い」「保有」「売り」の評価の内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧いただけます。50万人以上の投資家が、このような銘柄の調査にTIKRを利用しています。Meta Platformsのアナリスト評価を見る
US Foodsは独立系レストランでの優位性を維持
3銘柄の中で最も大きな買い増しを受けたのはUS Foodsであった。同ファンドは第3四半期に保有株数を533%増加させ、9月30日時点で190万株(時価1億7500万ドル)を保有した。これは13F報告書に記載された株式ポートフォリオの6.1%を占める。同社の株価はそれ以降16%上昇している。
同社の業績はこの評価に値する。第3四半期(会計年度)において、独立系レストランからのケース販売数量は5.0%増加した一方で、チェーン店からの販売数量は1.5%減少し、調整後EPSは17.8%増の1.26ドルを記録した。US Foodsはまた、四半期中に1億9100万ドル分の自社株買いを実施し、現在は年間の調整後EPS成長率を18%から20%と見込んでいる。
アナリストは同社の株価を追いかけてきた。彼らの平均目標株価は1年前の91ドルから119ドルへと上昇し、これは今年の高水準である。

それでもなお、これは現在の株価よりわずか11%高い水準であり、同社の株価は予想PER約20倍、52週高値から5%下の水準で取引されている。US Foodsは業績を順調に伸ばしているが、投資家はすでにその対価を支払っている。
Burlingtonは次の決算発表に大きな賭けをしている
同ファンドはBurlingtonへの保有株数を20%増加させ、四半期末時点で60万株(時価1億6000万ドル)を保有した。これは13F報告書に記載された株式ポートフォリオの5.6%を占める。同社の株価は9月30日以降8%下落し、52週高値から35%下の水準にある。
8月1日締めの第2四半期は利益面で堅調であった。売上高は11%増の30億ドル、調整後EPSは38%増の2.37ドルを記録し、経営陣は年間の調整後EPS見通しを11.45-11.80ドルから11.77-11.97ドルへと上方修正した。しかし、既存店売上高はわずか2%の増加に留まり、第3四半期の調整後EPS見通し(1.60-1.70ドル)はアナリスト予想を下回る水準であった。また、Burlingtonは関税還付金5500万ドルを顧客への価格引き下げに充てる計画である。
平均目標株価は8月27日に387ドルでピークを迎えた後、アナリストはそれを350ドルへと下方修正している。
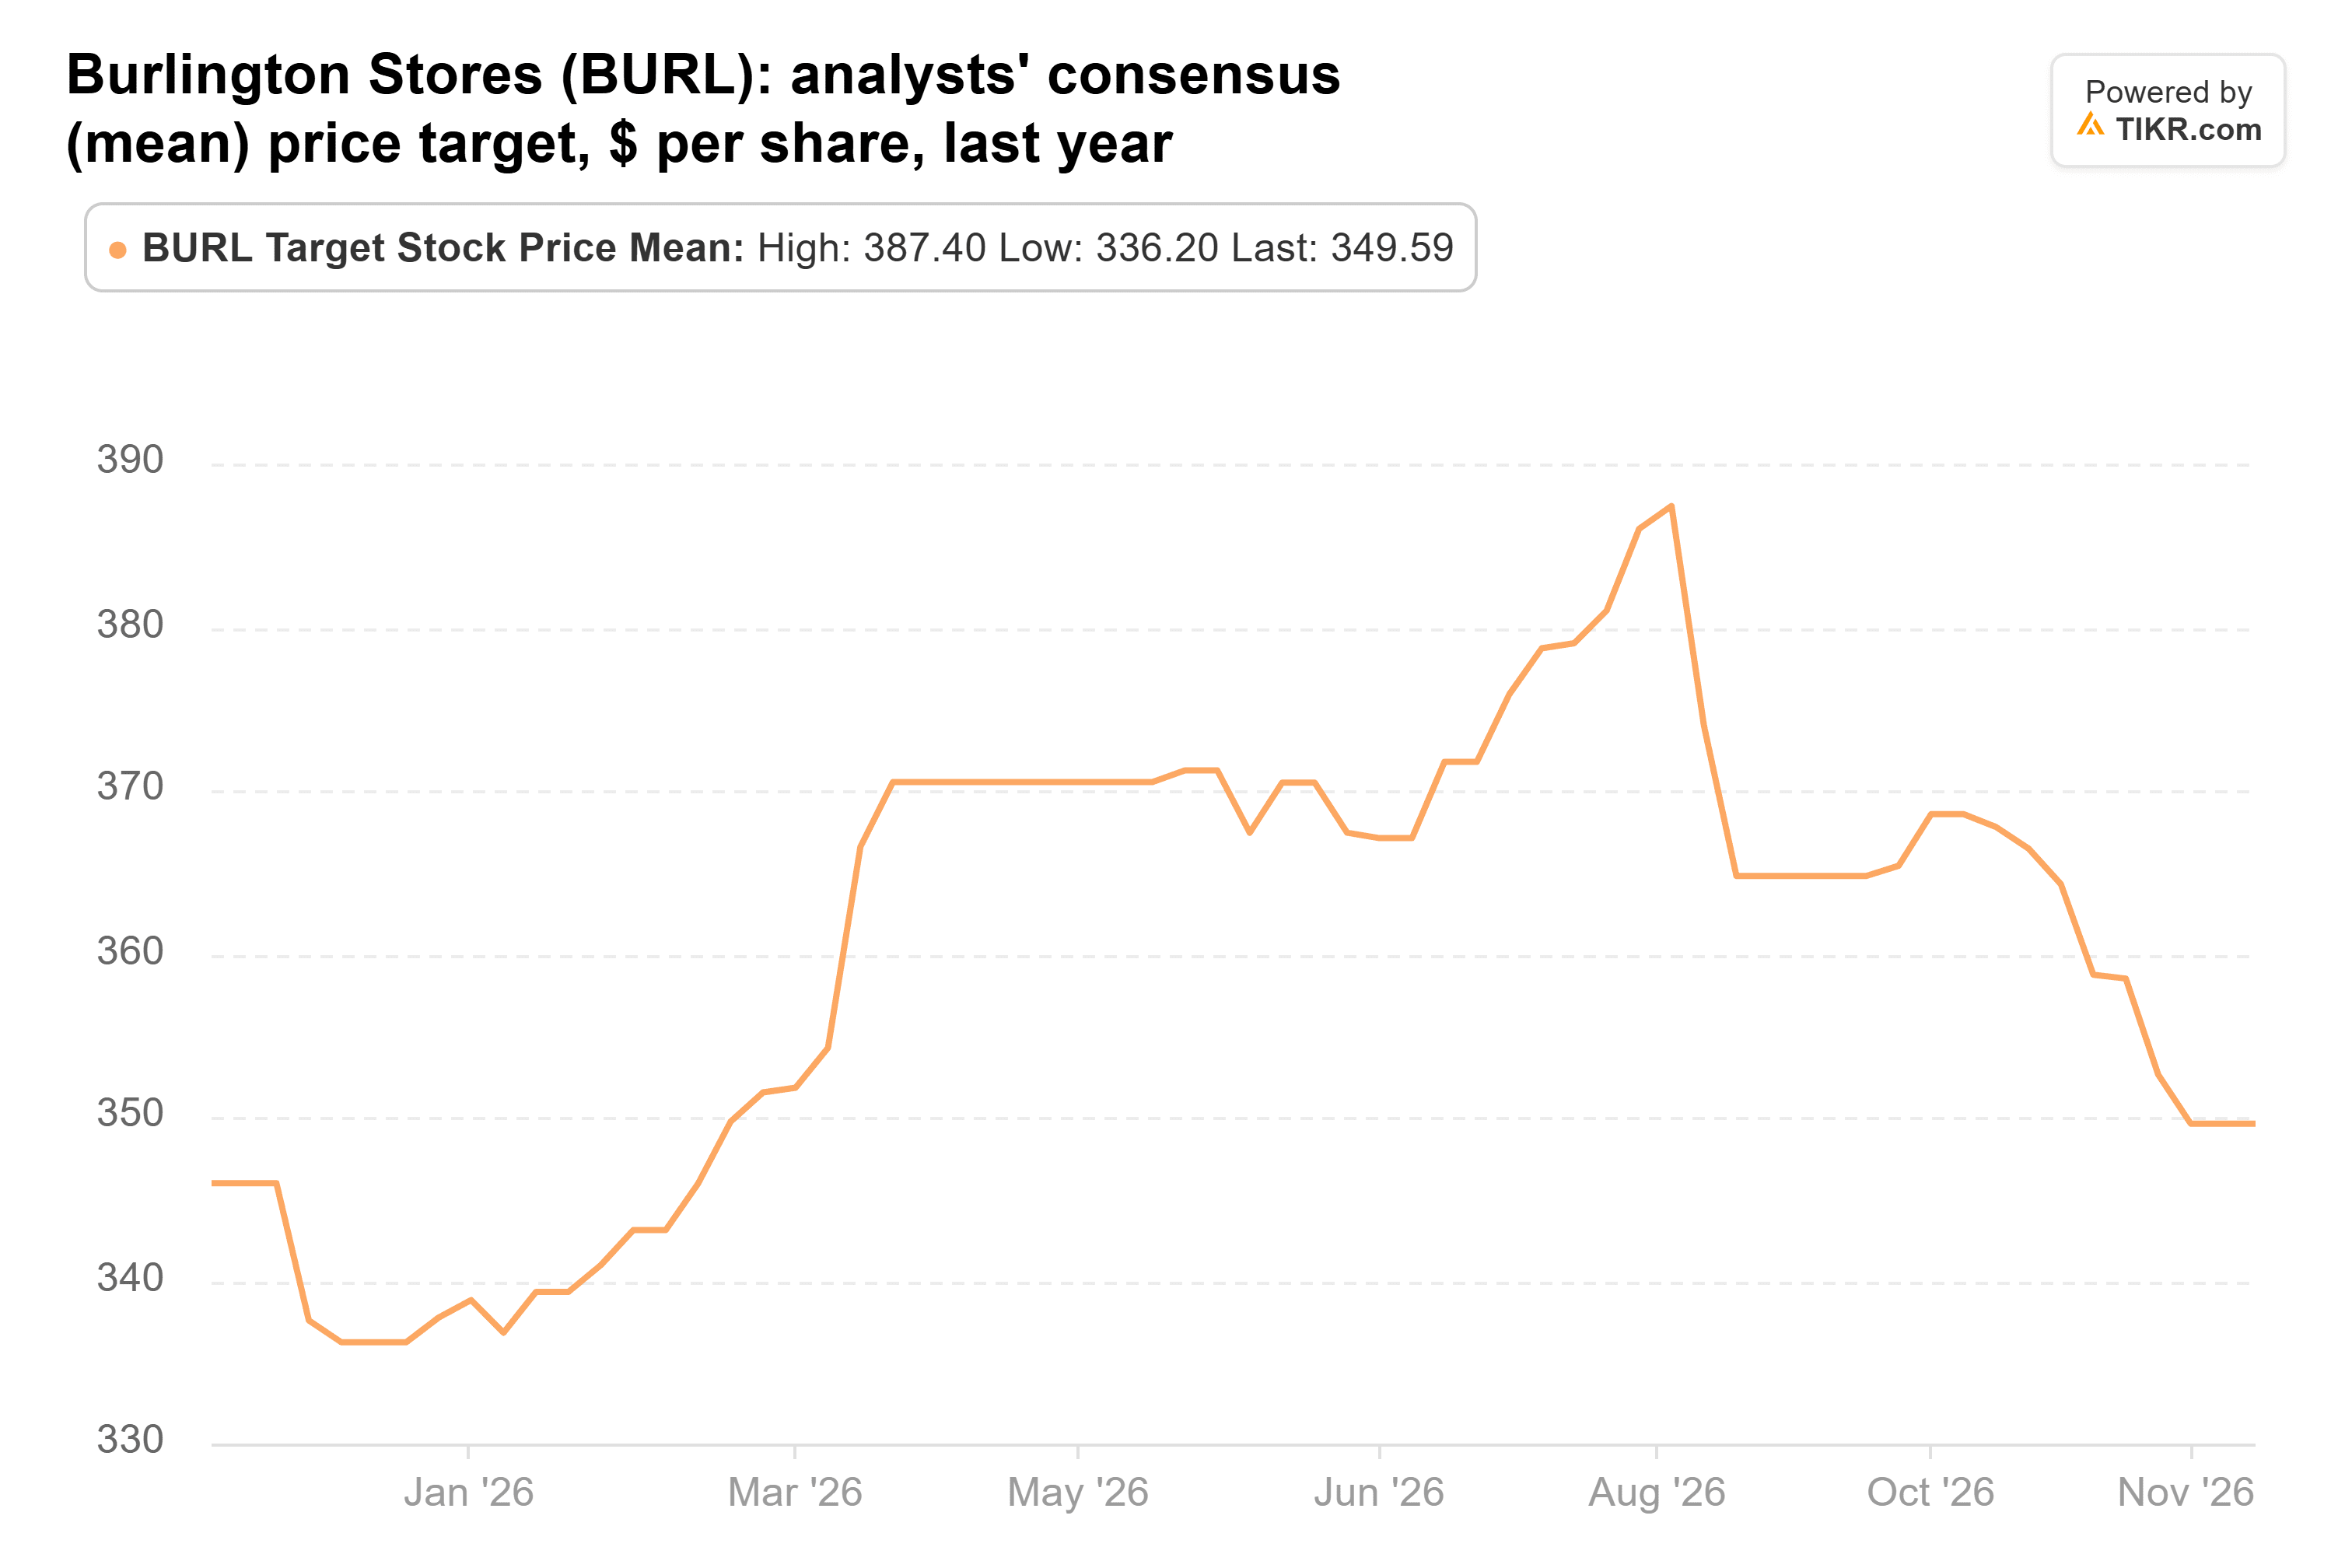
これは依然として現在の株価より42%高く、予想PERは約20倍である。しかし、11月13日に市場で最も低い目標株価が240ドルに下方修正され、これはBurlingtonの取引水準をわずかに下回る。
私が購入するならMeta
もし今、この3銘柄のうち1つだけを購入できるとしたら、私はMetaを選ぶだろう。アナリストの2028年正規化EPS予想40.42ドルに基づくと、848ドルの平均目標株価は約21倍となり、Metaの5年間の平均PERにほぼ等しい。したがって、目標株価は評価倍率の上昇を必要とせず、予想が維持されるだけでよく、投資家は26%の成長を続ける広告事業を予想PER約17倍で購入できることになる。
リスクは、アナリストが予想する約2100億ドルを大幅に上回る2027年の設備投資計画であり、これが実現すればフリーキャッシュフローはさらにマイナスに押し下げられることだ。Metaは1月下旬の第4四半期決算説明会でこの計画と、730億ドルから760億ドルという売上高見通しに対する実績を公表する予定である。売上高がこの見通しの上半分で、設備投資がコンセンサスに近い水準であれば、同ファンドの買い増しは賢明な判断だったと見なされるだろう。2月中旬に提出が予定される次の13F報告書で、同ファンドが保有を継続したかどうかが明らかになる。
では、Metaの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Metaがどの程度の価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!




