主なポイント
- モルガン・スタンレーは、データセンターが2030年に電力網よりも多くの蓄電池を追加すると予想しており、同市場における「非常に明白なプレイヤー」としてテスラを挙げた。
- テスラのエネルギー事業は、車両事業よりも高いマージンを誇る、本物のAIインフラ投資案件である。
- 2025年、エネルギー事業はテスラの粗利益の22%を、売上高の14%で稼ぎ出した。一方、フォードはようやく競合する蓄電事業の構築を始めたばかりだ。
- 予想PERが189倍のテスラ株価は、依然としてロボタクシーとオプティマスへの期待に依存している。次の蓄電事業の数値は1月上旬に発表される。
AIは電力不足に直面しており、テスラ (TSLA) はその解決策の一つを販売している。
火曜日に配信されたモルガン・スタンレーのポッドキャスト Thoughts on the Market で、同社の米国電力・公益事業アナリスト、デビッド・アルカロ氏は、データセンターの電力不足見通しが拡大し続けていると述べた:「我々は現在、2029年までに最大80ギガワットの不足を見込んでいる」
蓄電池は彼の答えの大きな部分を占める。データセンターは電力使用量をほぼ瞬時に上下させ、電力網はそれに対応できない。そのため、より多くのデータセンターが現場に蓄電設備を設置している。毎年追加される新規プロジェクトを数えると、アルカロ氏は「2030年のデータセンターの蓄電池需要は、その年の電力網の蓄電池需要さえ上回ると予想している」と述べた。
彼の共同ホストである米国自動車アナリスト、アンドリュー・パーココ氏は、その勝者を知っていた:「明らかにテスラだ。米国で非常に大規模なエネルギー蓄電事業を展開している、この市場における非常に明白なプレイヤーだ」
そして彼は フォード (F) の名を挙げ、「かなり大きな受注残高を構築し始めた」と述べた。
イーロン・マスクも同意見だろう。Xユーザーが、ドワルケシュ・パテルのポッドキャストでのマスクの主張を要約した:世界はまもなく、供給できる電力量よりも多くのAIチップを製造するようになる。マスクは返信で、さらなるボトルネックを挙げた:「そして電気設備、冷却、ネットワーキング、そしてバッテリーだ」
TIKRはテスラについて44人のアナリストを追跡。何人が「買い」と言っている?
テスラの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。テスラのアナリスト評価を見る
蓄電事業はすでに貢献している
テスラの売上高は2023年の968億ドルから2025年の948億ドルに減少したが、アナリストは2028年までに1,460億ドルに達すると予想している:

データセンター向けに販売されるバッテリーは、テスラがその目標に到達するための、より確実な方法の一つだ。
テスラのエネルギー生成・蓄電セグメントは2025年に128億ドルの売上高(前年比27%増)を計上し、粗利益率は29.8%だった。自動車事業の粗利益率は16.2%。つまり、エネルギー事業は売上高の14%で、テスラ全体の粗利益の22%を稼ぎ出した。
受注も存在する。テスラの四半期報告書によると、9月30日時点でまだ納入されていないエネルギー関連契約は107.3億ドルに上る。第3四半期決算説明会で、マスクは2027年のメガパックの生産分はほぼ売り切れており、データセンターからの需要によりエネルギー事業のマージンが「有意に増加する」と期待していると述べた。
このマージンは重要だ。なぜなら、テスラの会社全体の粗利益率は2022年の25.6%から2025年には18.0%に低下しているからだ:

営業利益もほぼ消滅しかけている。営業費用は39%増加し(主に研究開発費の増加による)、テスラのGAAP営業利益率は第3四半期に2.6%となり、1年前の5.8%から低下した。
蓄電事業のマージンも安定していない。一時的な関税還付と保証引当金の計上により、2026年の四半期ごとに20.4%から39.5%の間で変動した。第2四半期決算説明会で、経営陣はマージンは「20%台半ばから低め」の範囲に落ち着くはずだと述べた。
フォードは始まったばかり
パーココ氏のより広い論点は、遊休状態のEVバッテリー生産能力を持つ自動車メーカーが、それを蓄電事業に移行しているということだ。フォードが最も明確な事例である。同社は5月に「Ford Energy」を立ち上げ、約20億ドルを投じて構築を計画し、2027年に最初の納入を目指して年間少なくとも20GWhを導入することを目標としている。
テスラは2025年だけで46.7GWhを導入し、テキサスのメガファクトリーは50GWhの生産能力を持つ。それでも、より多くの自動車メーカーが同じデータセンターを追いかけることは、メガパックの価格に圧力をかけるだろう。
投資家はバッテリー以上のものに支払っている
テスラは予想PER189倍で取引されており、5年平均の108倍を大きく上回っている:
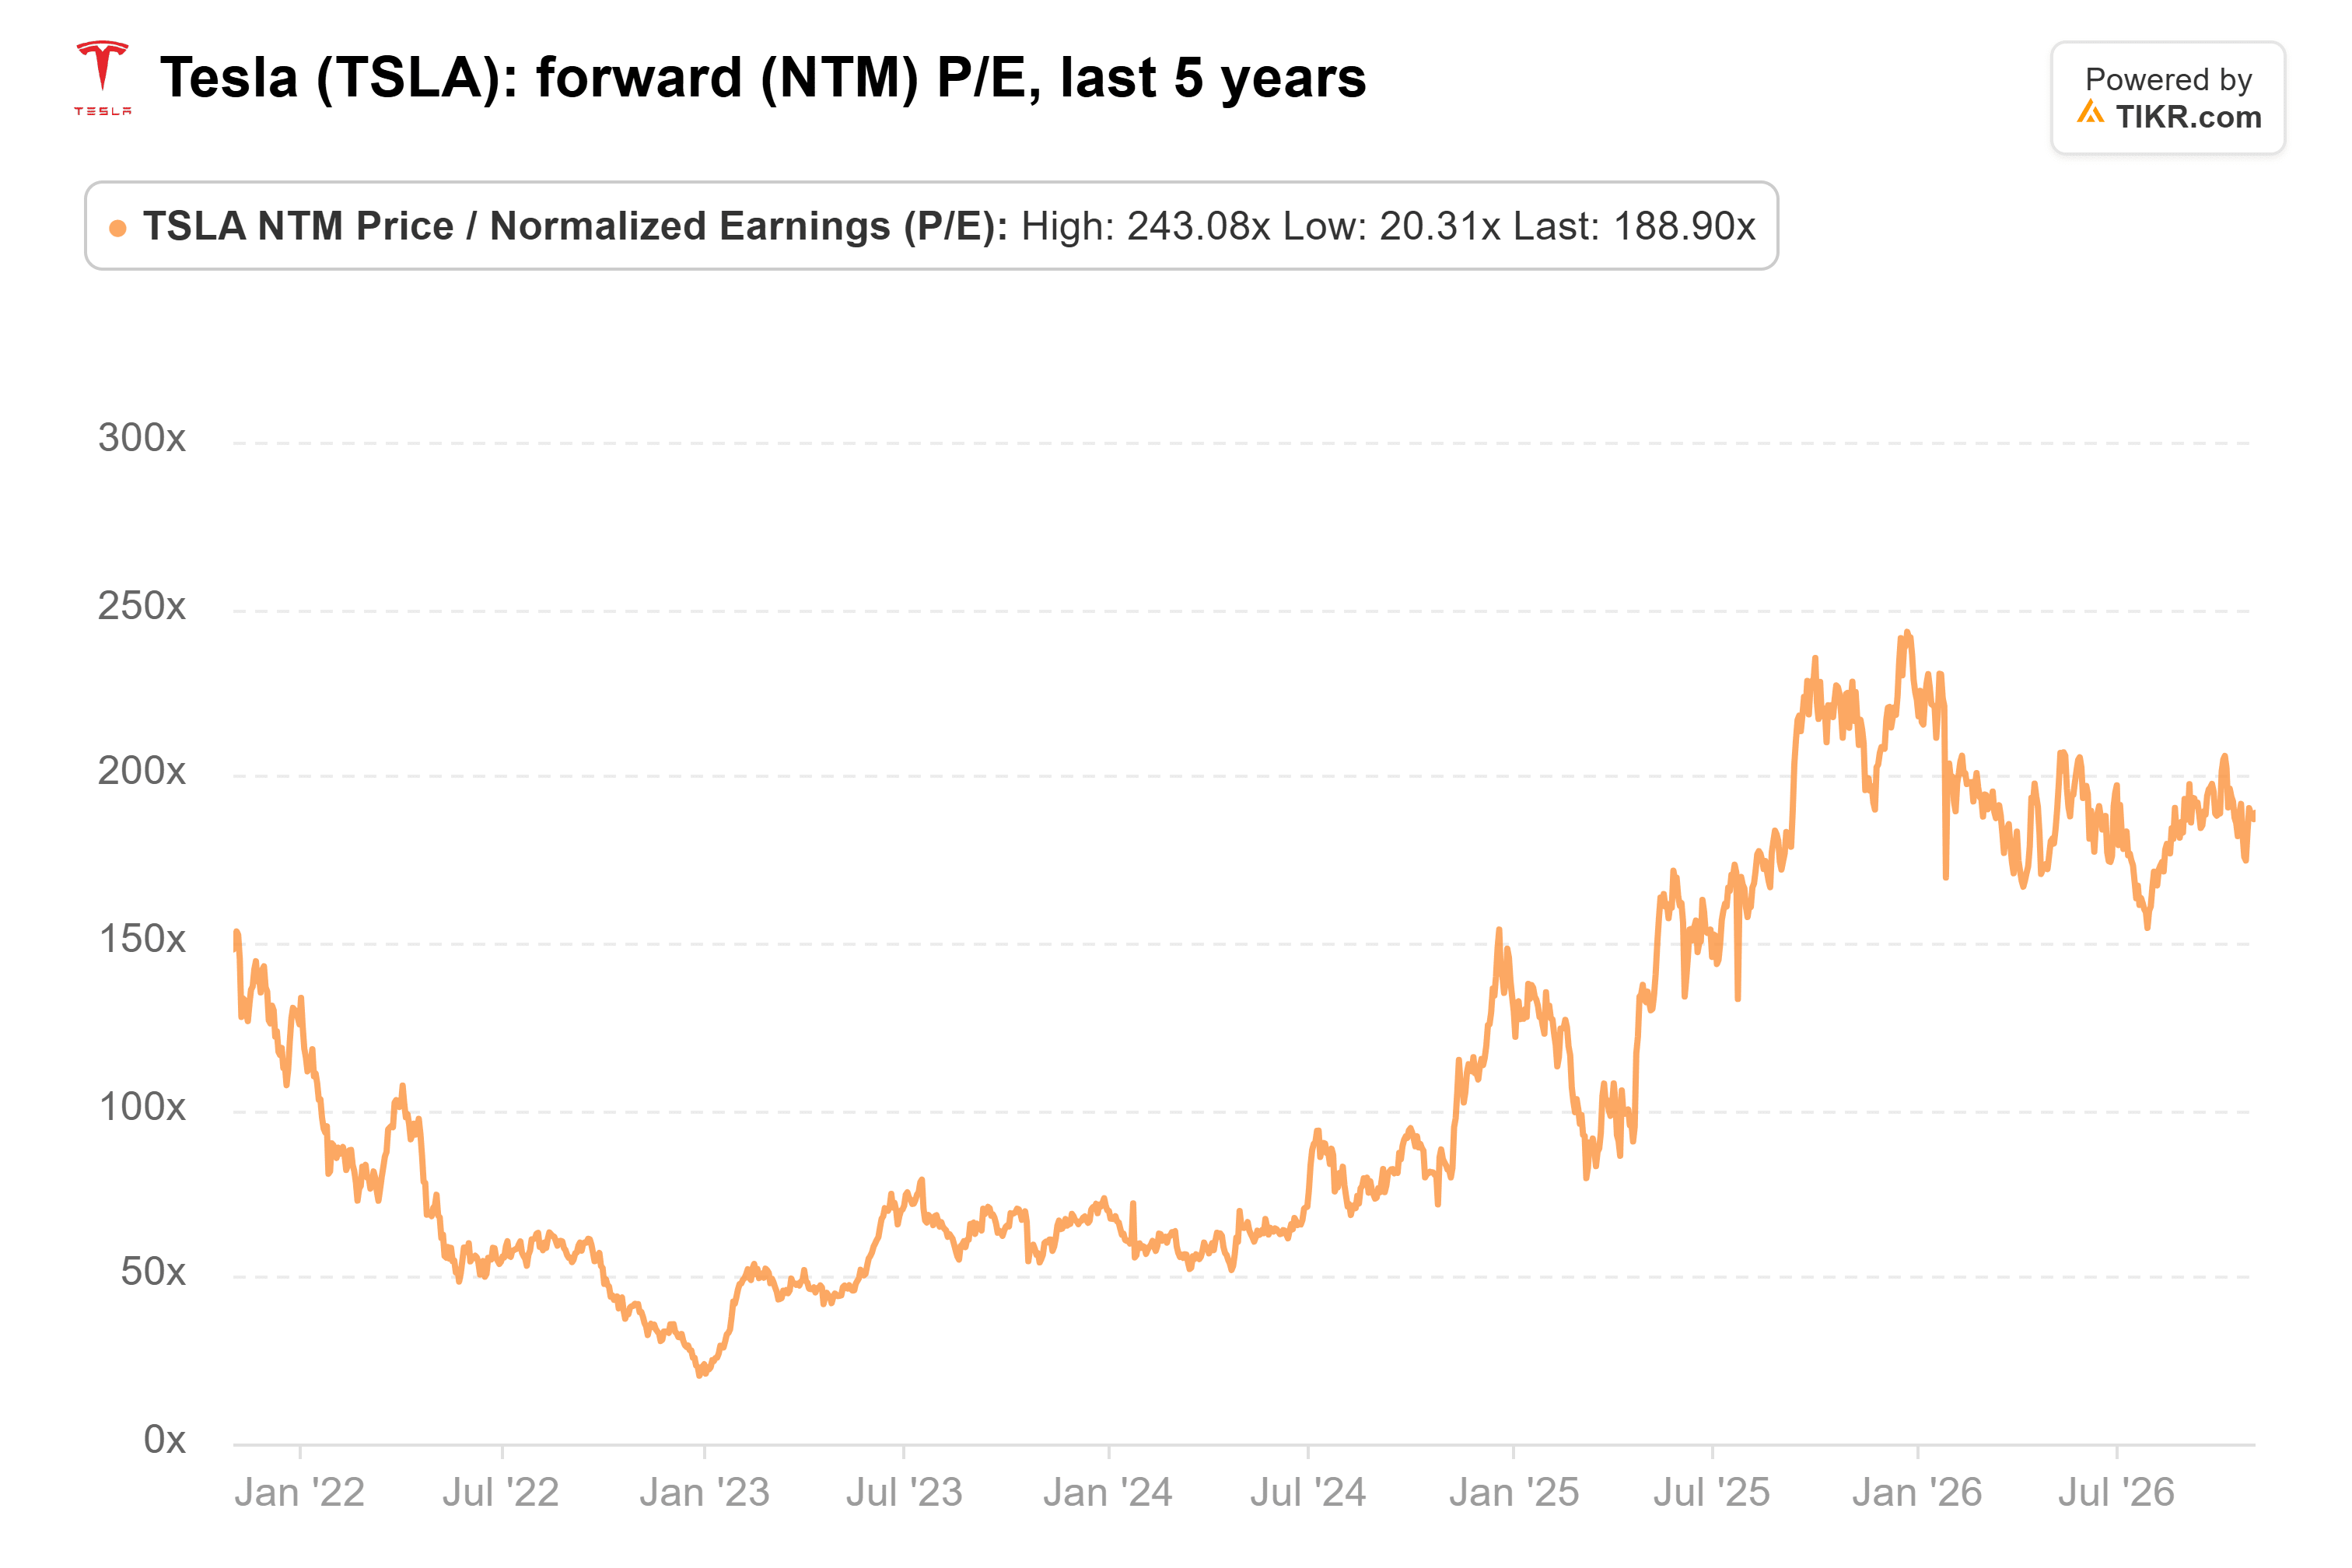
アナリストは2028年の正常化EPSを3.30ドルと予想している。これは依然としてテスラが2022年に計上した4.07ドルを下回っており、この倍率を支払う投資家は、予想にはまだ反映されていないロボタクシーとオプティマスの利益に賭けている。
私の見方では、蓄電事業はテスラのAIストーリーの中で、今日、実際の売上高と実際のマージンを伴っている部分だ。そしてモルガン・スタンレーは、その最も成長の速い顧客がまだ始まったばかりだと考えている。これがテスラを本物のAIインフラ投資案件にしている。しかし、誰もバッテリー事業に189倍を支払わないので、ロボタクシーはまだ成果を出さなければならない。
もちろん、アルカロ氏の予測は2030年のものだ。より近い読みは1月上旬、テスラが第4四半期の蓄電導入量を報告する時に得られる。2025年の46.7GWhを超えるには10.7GWh以上が必要で、経営陣は4月にそれを達成すると述べていた。
では、テスラ株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、テスラがどのくらいの価値になる可能性があるか確認できます。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!