主なポイント
- Meridiem Capital Partners(運用資産24億ドルのファンド)は、最新の13F報告書で、Microsoft (MSFT)を最大の保有銘柄とし、Visa (V)とMeta Platforms (META)への保有を増やした。
- アナリストのコンセンサス目標株価は、現在の株価に対してMetaが42%、Microsoftが28%、Visaが12%上回っている。
- Metaの株価は予想PER約18倍で取引されているが、アナリストはAIへの投資により2027年にフリーキャッシュフローが大幅なマイナスに転じると予想している。
- 3社の中で最も強力な根拠を持つのはMicrosoftで、収益予想が上昇しており、株価は過去5年平均のPERを下回っている。
24億ドルのファンドが、市場最大手の3社に新規資金の大部分を投入した。
Meridiem Capital Partnersが11月16日に提出した、9月30日までの四半期の13F報告書によると、Microsoftへの新規ポジションが最大の保有銘柄となり、VisaとMeta Platformsへの保有も大幅に増加した。
Meridiemは合計26のポジションを新規に開設または追加した。これら3銘柄がその中で最大の規模であり、9月30日以降、3銘柄の株価はそれぞれ異なる方向に動いている。
Microsoftが一気に首位に
Meridiemは9月30日時点で353,536株のMicrosoft株を保有しており、その価値は1億8100万ドル(13F保有額の7.2%)であった。3か月前には保有していなかった。同社の株価は四半期末以降4%下落しており、52週高値から11%下回っている。
この間、アナリストは同社のビジネスに対してより楽観的になっている。9月四半期において、Microsoft 365商用クラウドの収益は17%増加した一方、商用シート数はわずか5%の増加にとどまった。これは顧客がCopilotを含む高額なプランへ移行したためである。
コンセンサス調整後EPSは、10月下旬の19.76ドルと23.70ドルから、2027会計年度で20.01ドル、2028会計年度で24.20ドルへと上昇した。
予想PER約24倍で取引されているMicrosoftの株価は、12年平均の26倍や過去5年平均の約29倍を下回っている。アナリストのコンセンサス目標株価は7月に556ドルまで下落したが、その後上昇して636ドルの高値に達している:
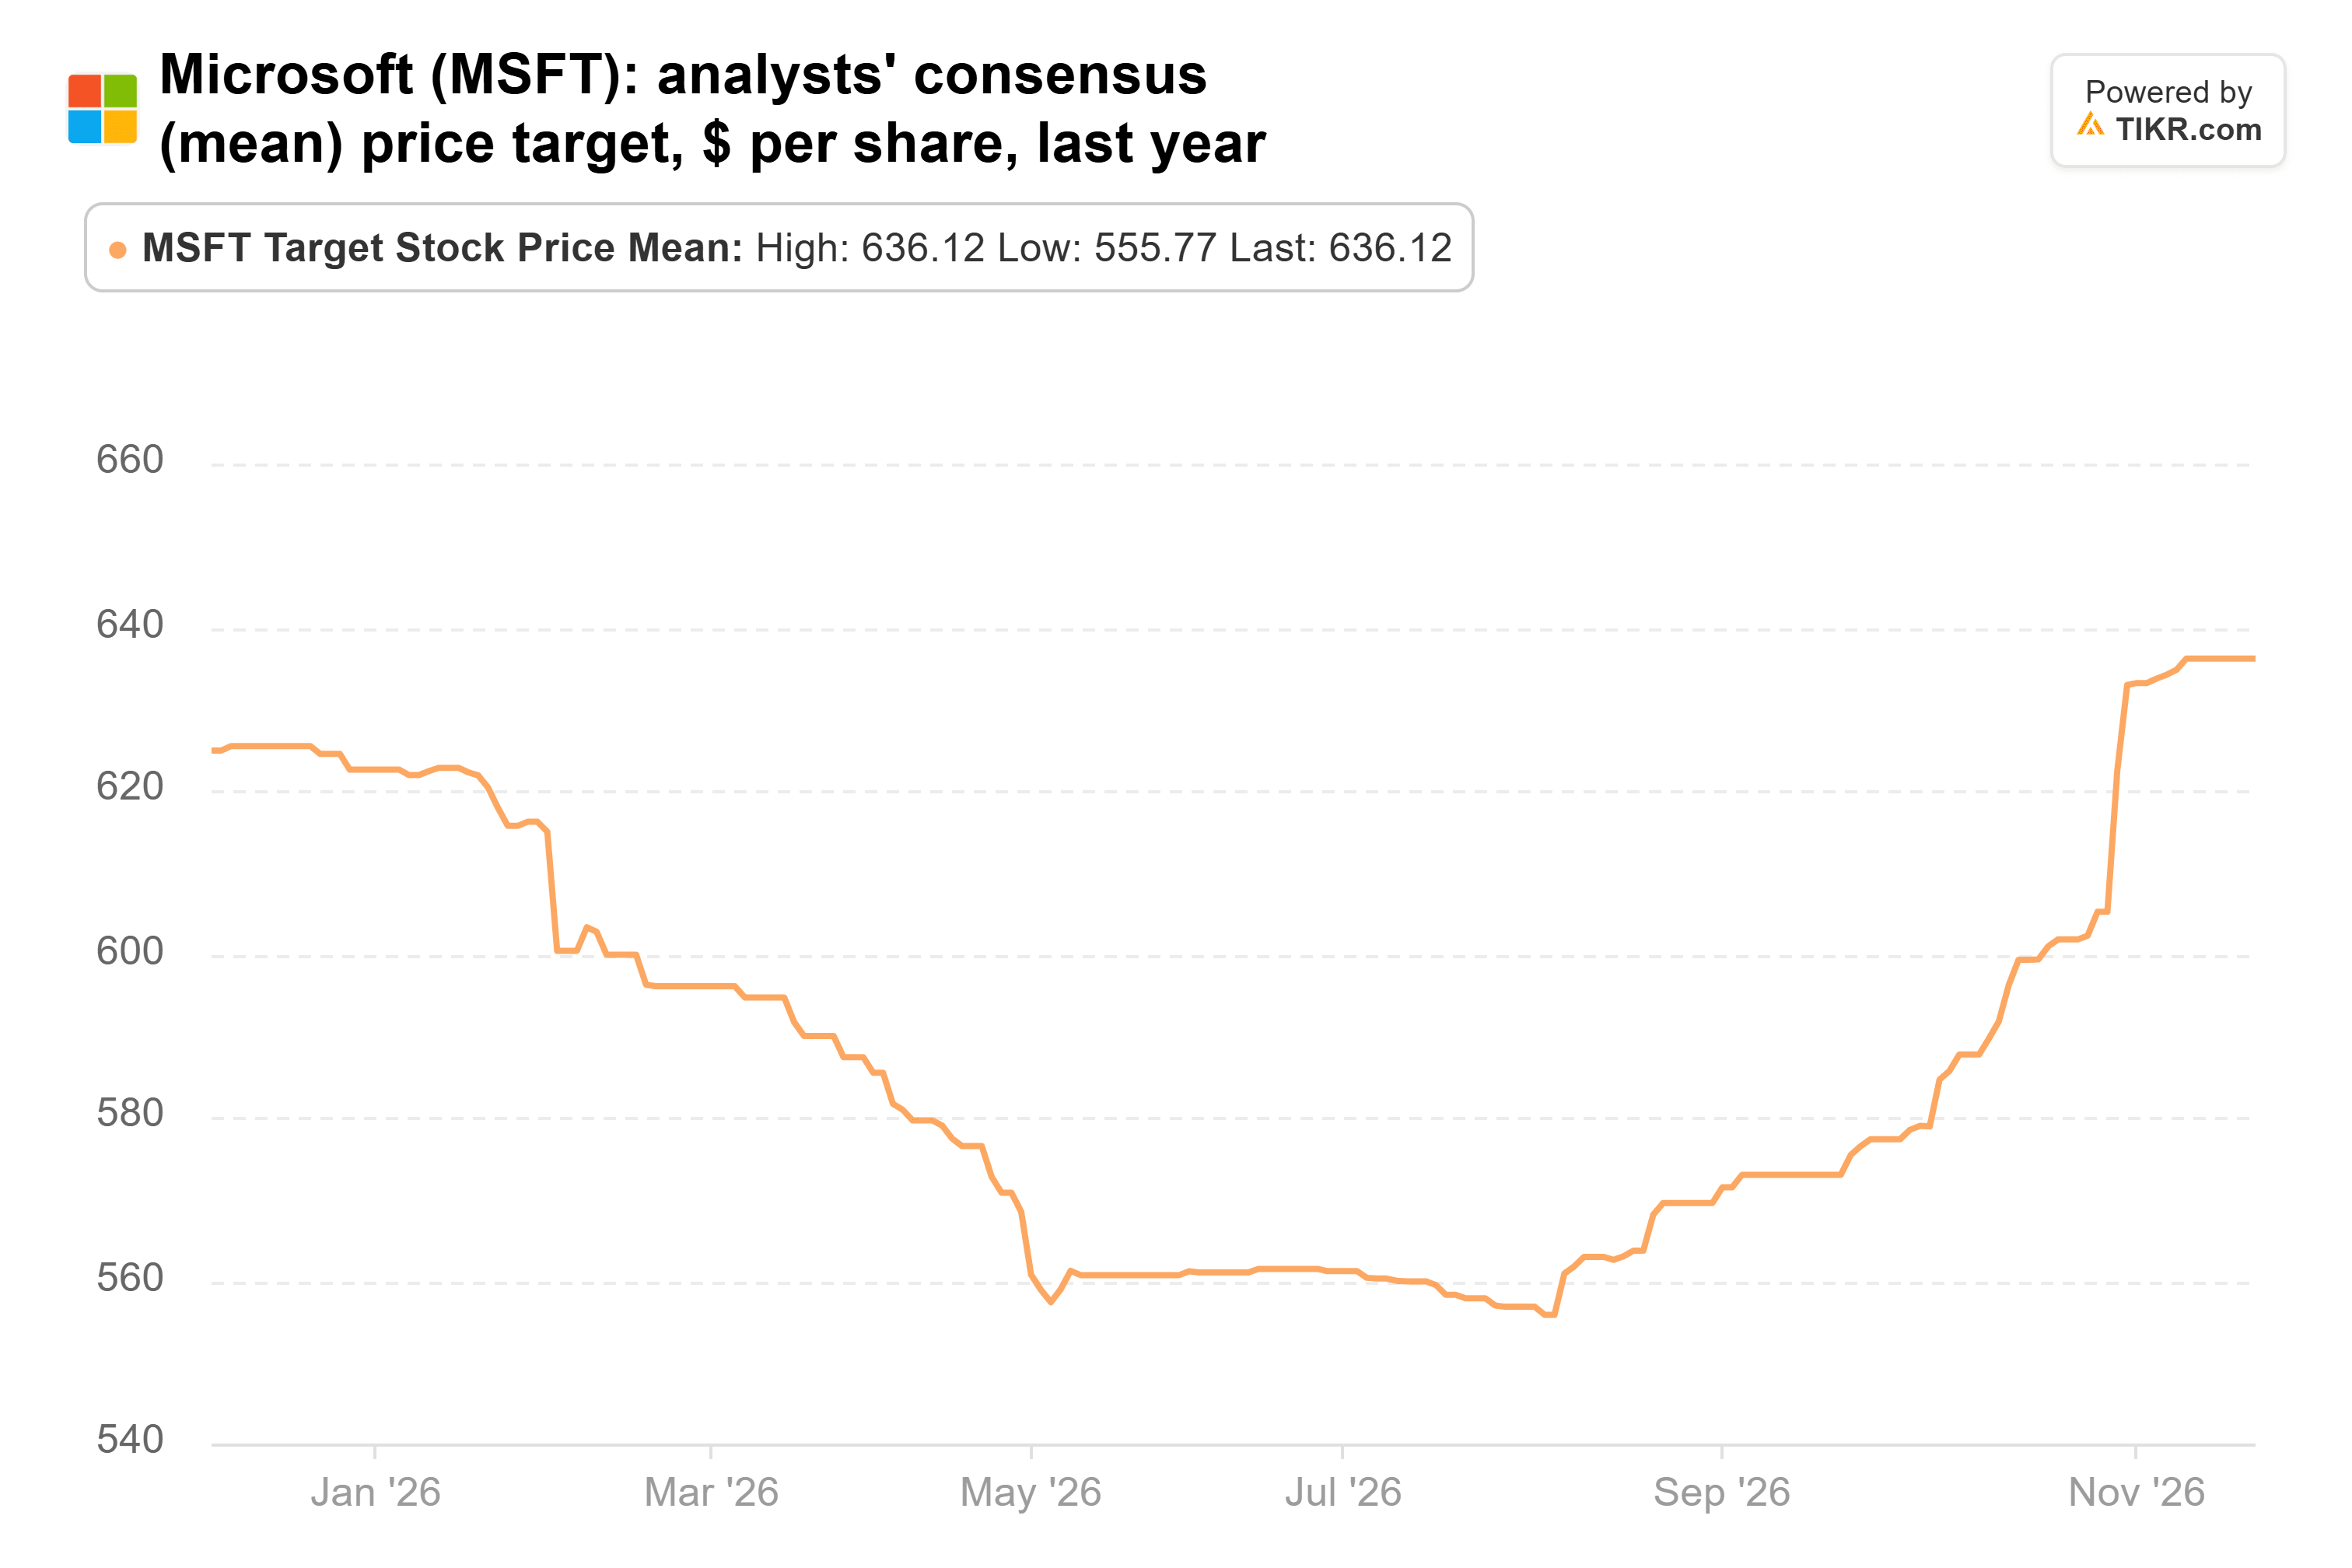
これは58人のアナリストによる現在の株価からの28%の上昇余地を示している。
TIKRは58人のMicrosoftアナリストを追跡。「買い」と評価しているのは何人?
Microsoftに対する「買い」「中立」「売り」の評価の完全な内訳と、ウォール街の収益・収益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Microsoftのアナリスト評価を見る
Visaは予想の上昇よりも速く株価が上昇
Meridiemは四半期中にVisaの保有を55%増やし、30万6970株(1億1000万ドル相当)となった。これは13F保有額の4.7%を占め、第2位の保有銘柄である。
Visaの株価は9月30日以降13%上昇している。予想PER約27倍で取引されている現在の株価は、12年平均の28倍付近にあり、3月末の約22倍から上昇した。
予想値はそれほど動いていない。2027会計年度のコンセンサス調整後EPSは15.03ドルで、1年前からわずか4%上昇したに過ぎない。
2026会計年度において、Visaのフリーキャッシュフローは2%増の221億ドルとなった一方、純売上高は15%増加し、自社株買いと配当でその約123%が費やされた。
コンセンサス目標株価は、1年前の394ドルから451ドルの高値に上昇している:
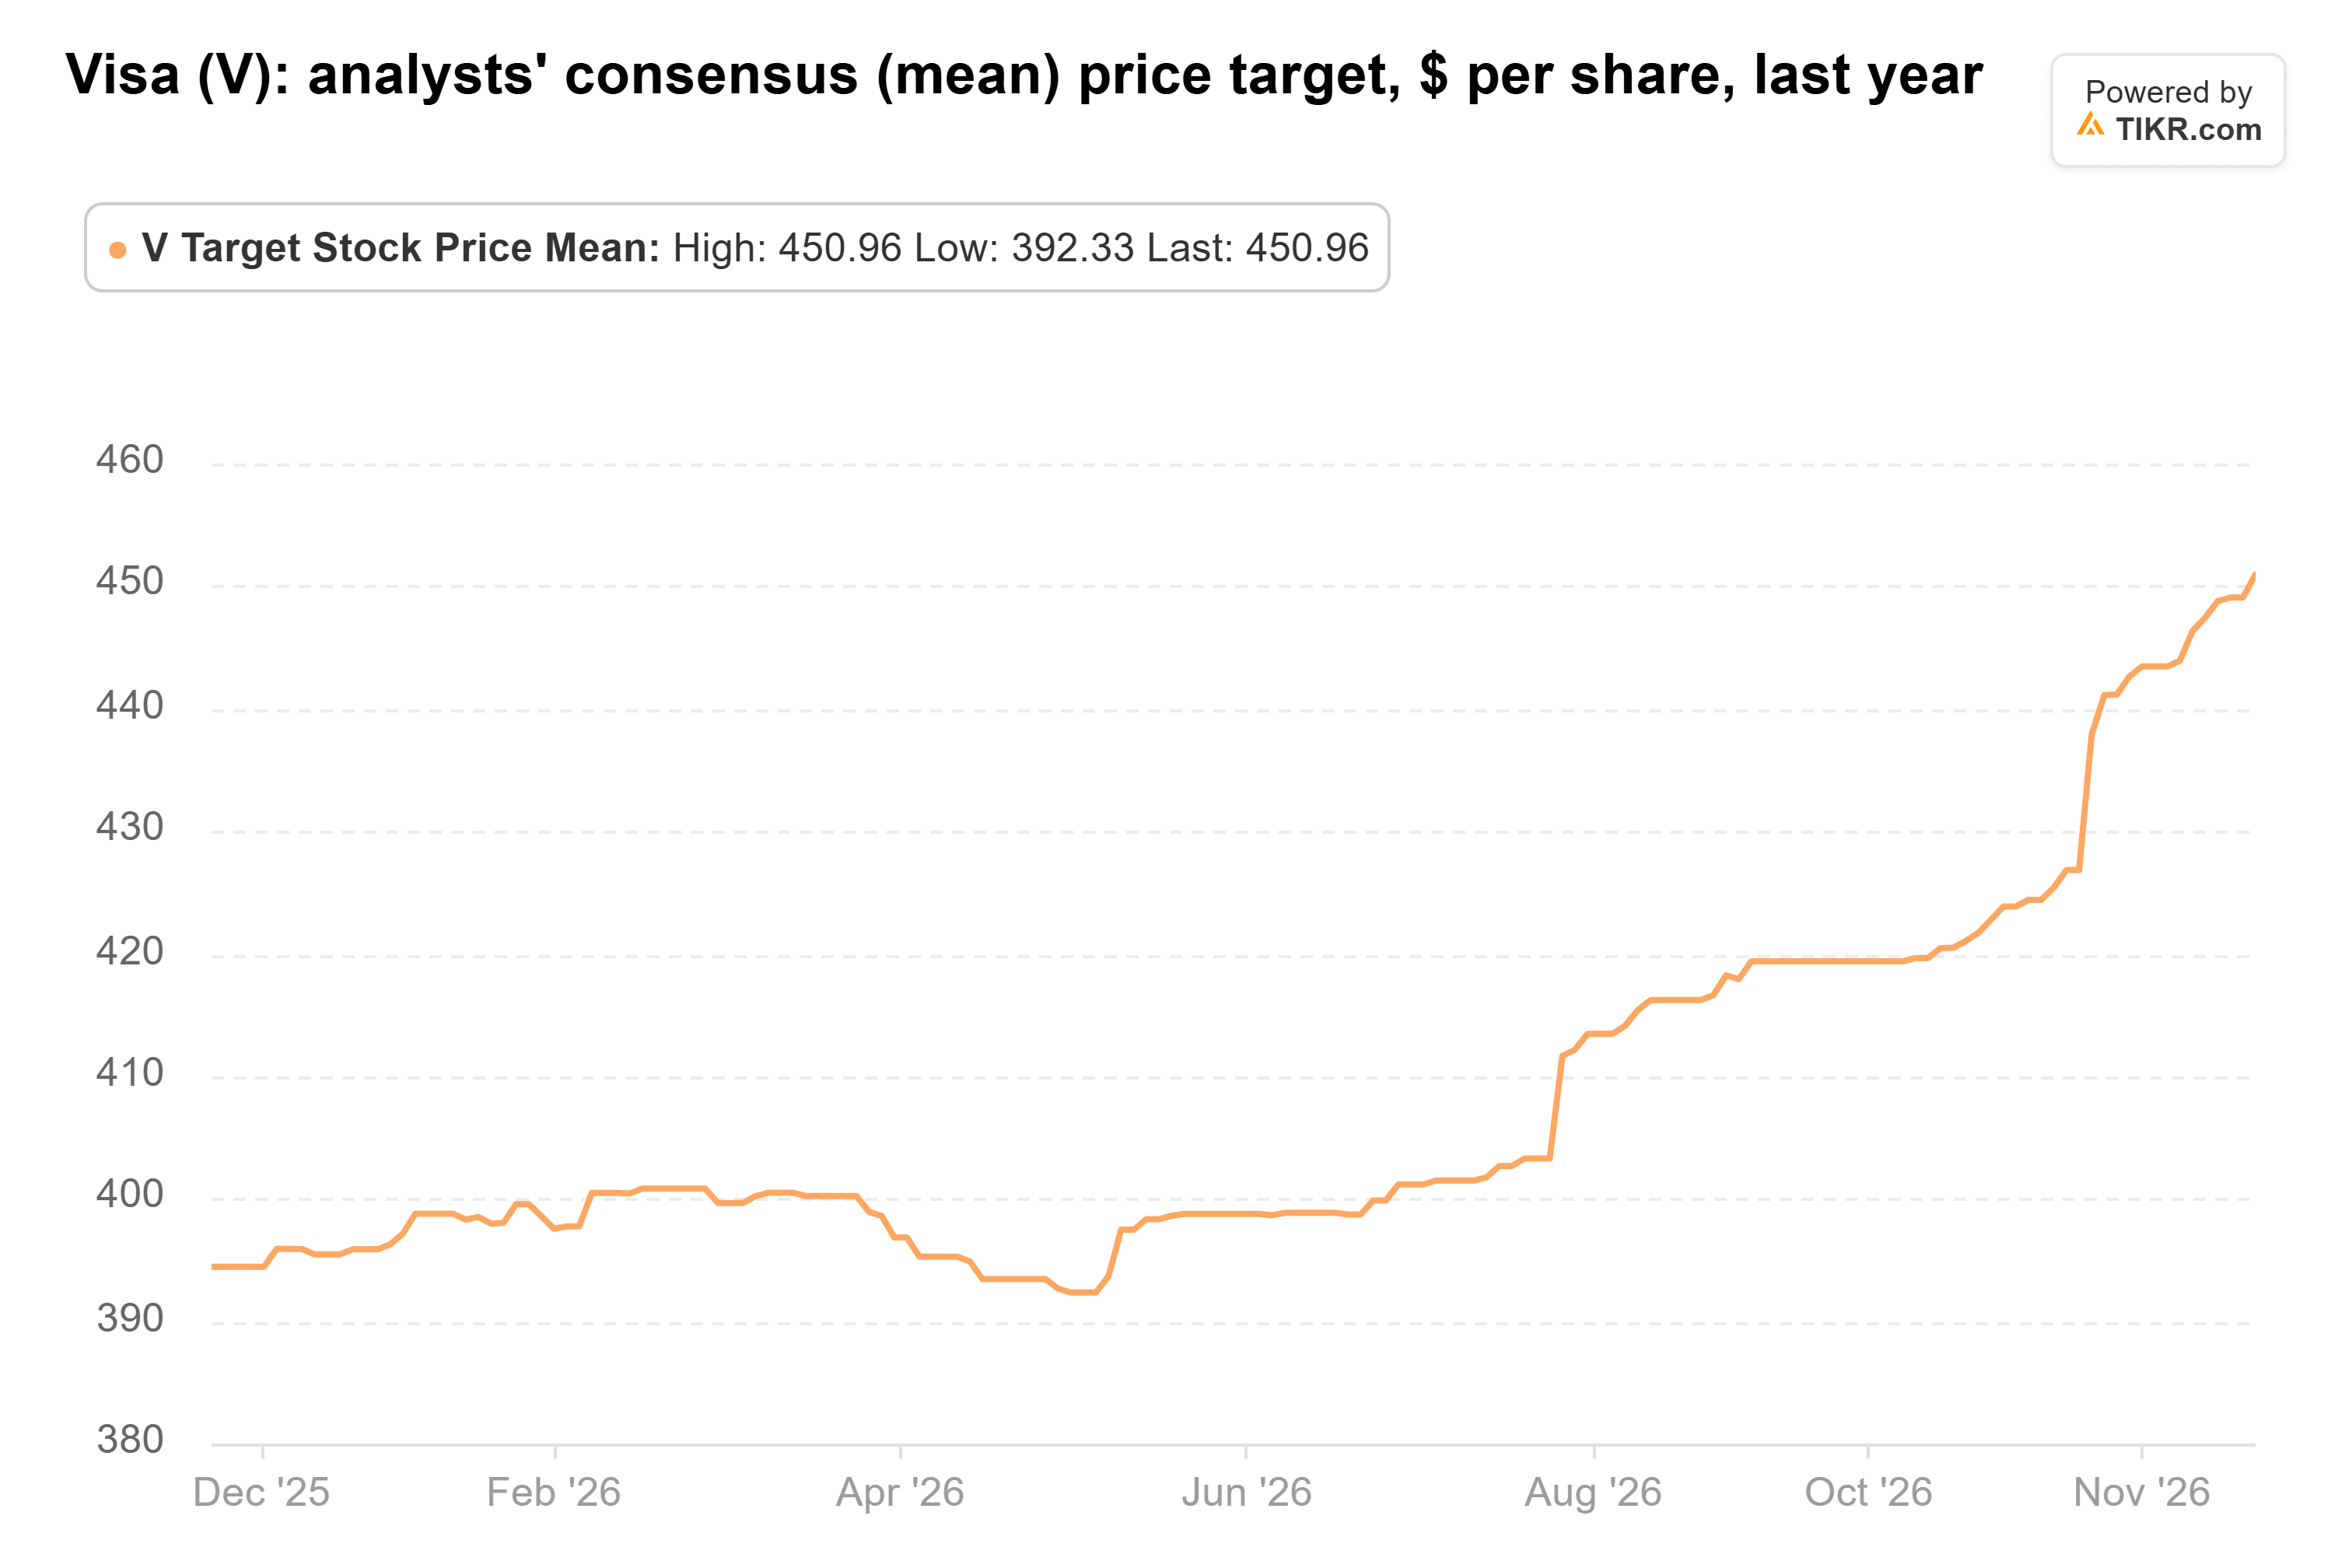
これは41人のアナリストによる現在の株価からの12%の上昇余地を残している。
Metaが割安なのには理由がある
Meridiemは四半期中にMetaの保有を70%増やし、10万332株(7300万ドル相当、13F保有額の3.1%)となった。Metaの株価は9月30日以降19%下落しており、52週高値から24%下回っている。
広告事業は持ちこたえている。第3四半期の収益は26%増の646億ドルとなり、広告単価は14%上昇した。しかし、四半期の設備投資額は349億ドルで、営業キャッシュフローの328億ドルを上回った。また、コンセンサスではフリーキャッシュフローが2027年にマイナス480億ドルで底を打つと予想されている。
アナリストはまた、2027年のEPS予想を6月末から約4%下方修正した。
Metaの株価は予想PER約18倍で取引されており、過去5年平均の21倍を下回っている。コンセンサス目標株価は8月に754ドルまで下落したが、848ドルに戻り、1年前とほぼ同じ水準となっている:
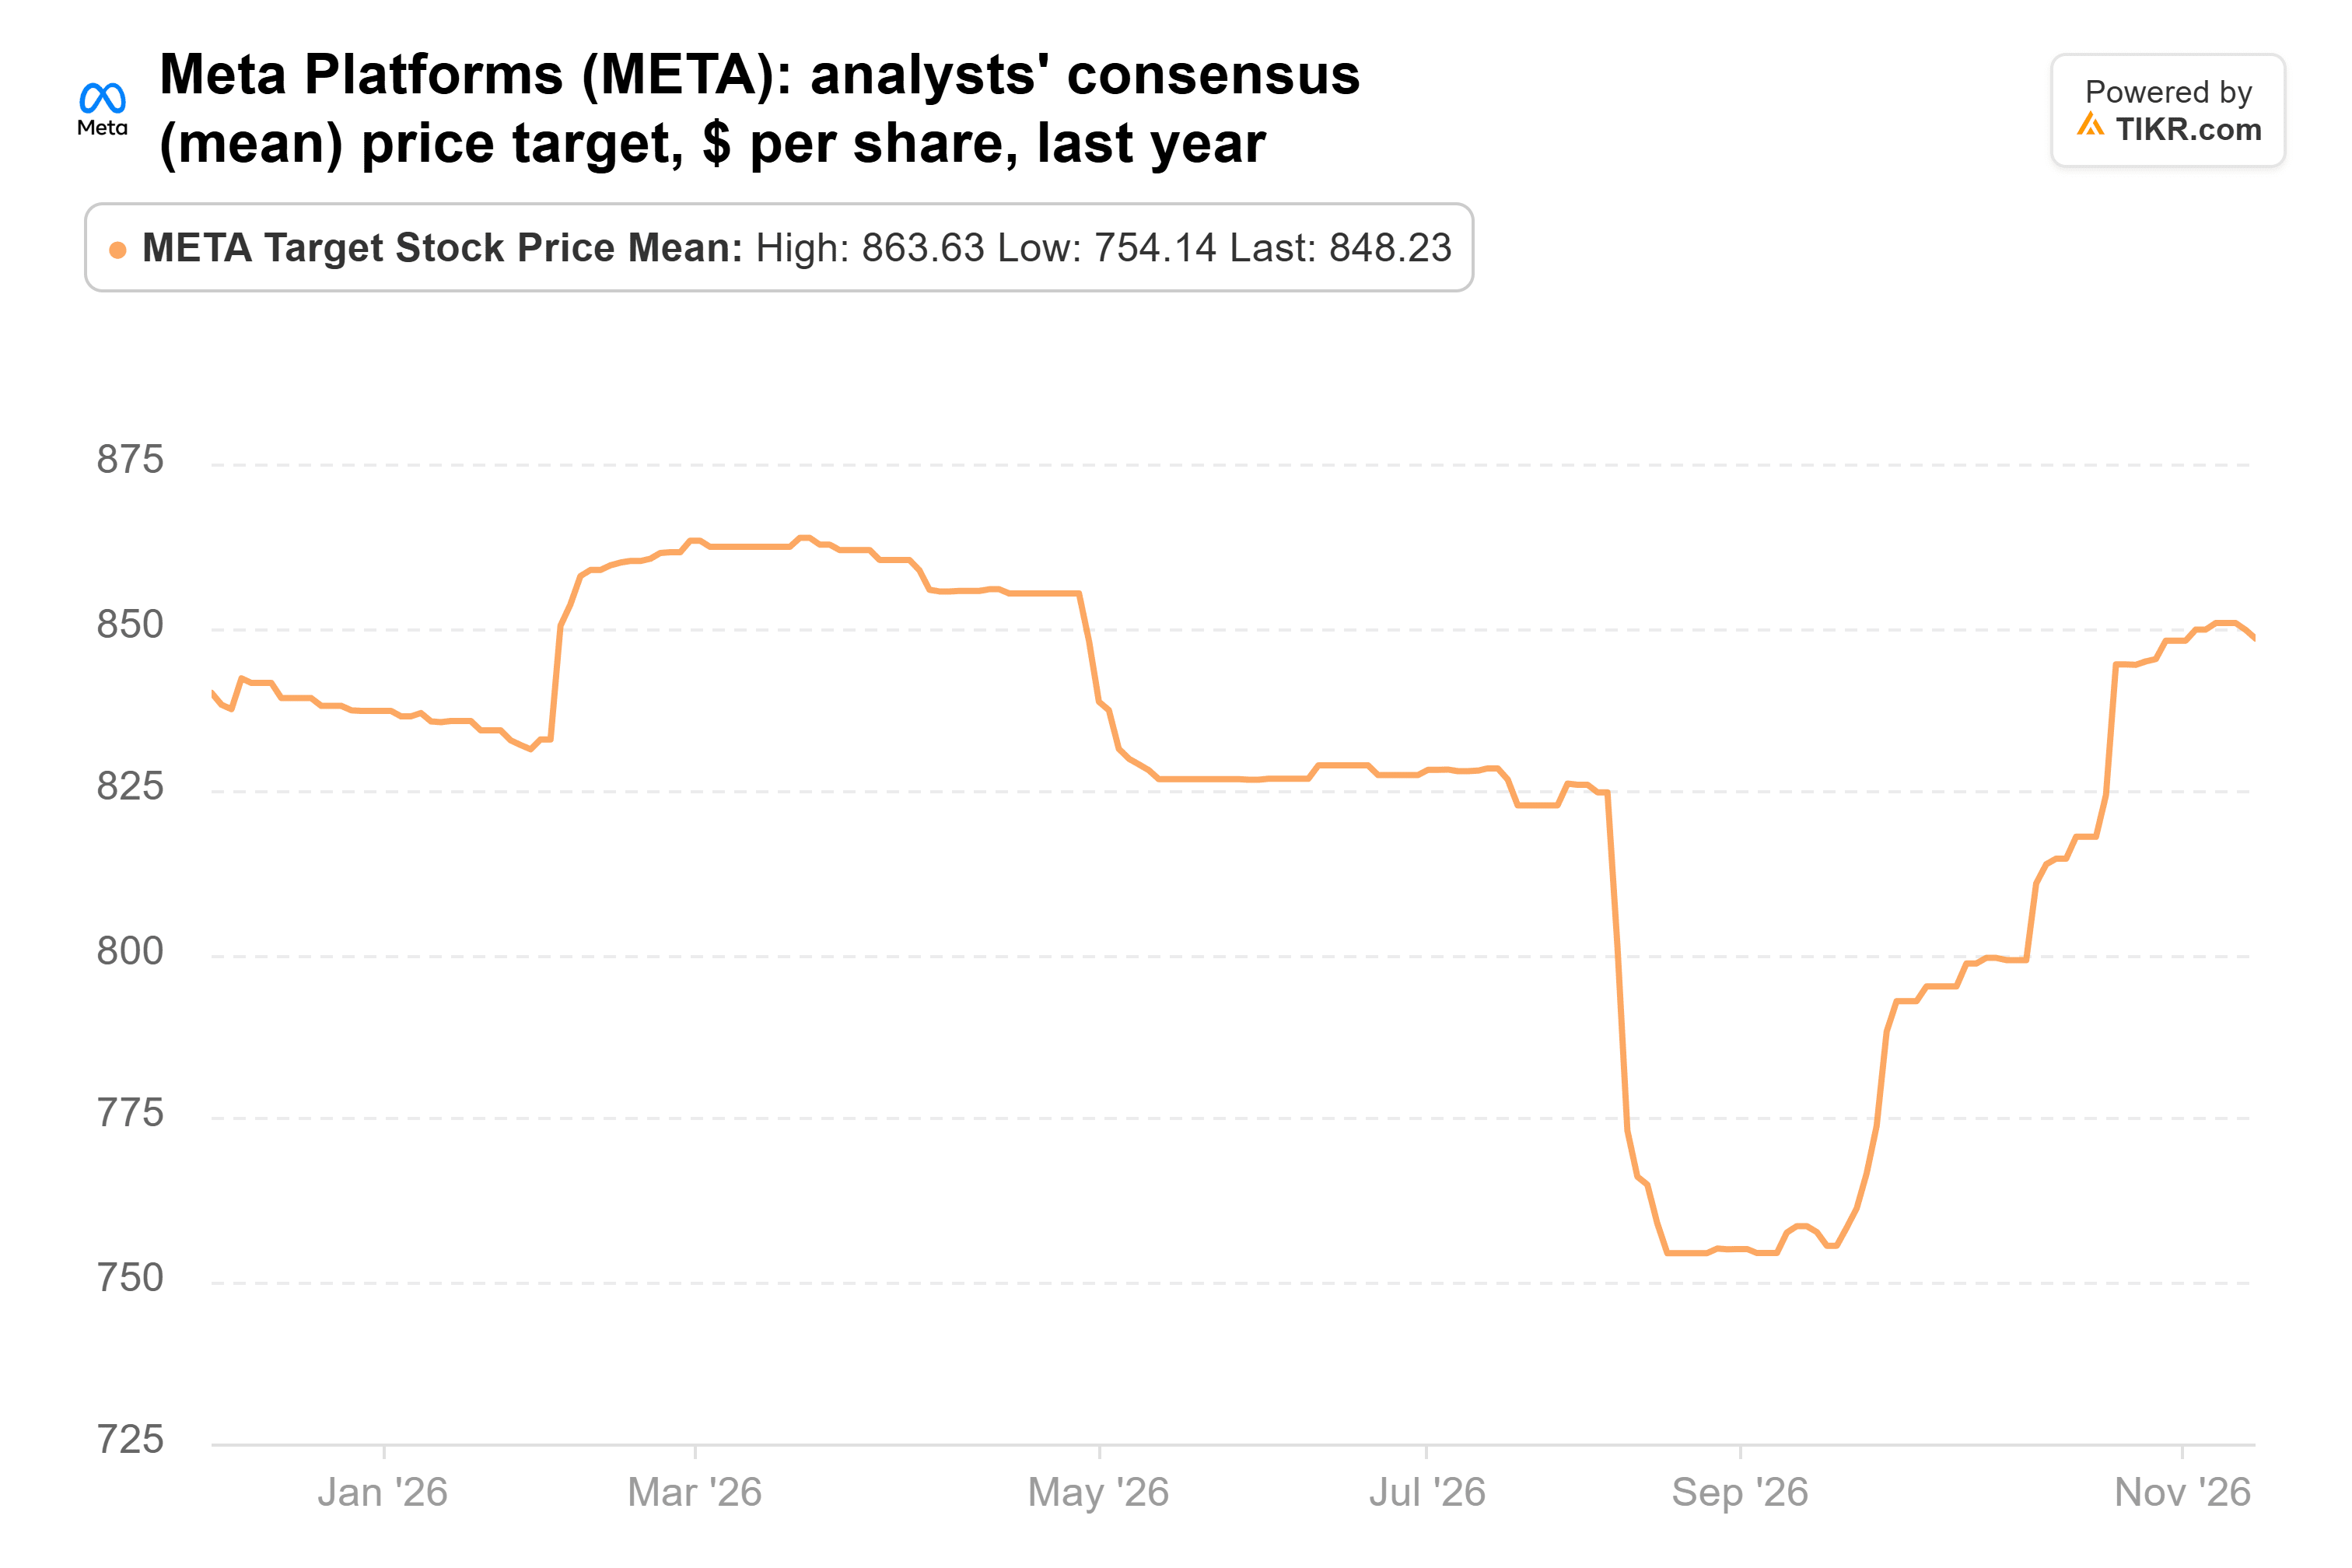
これは64人のアナリストによる現在の株価からの42%の上昇余地を示している。
私が最初に買うならMicrosoft
3社それぞれに実際のリスクがある。MicrosoftはAI構築への投資を進める中で、2027会計年度のフリーキャッシュフロー予想が2度下方修正され、320億ドルとなった。Metaは、10月21日にニューメキシコ州の裁判所が命じた250億ドルの罰金に対して控訴する計画である。
もし今、この3社のうち1社しか買えないとしたら、それはMicrosoftだ。予想が上昇し、株価が通常水準を下回っているのはこの銘柄だけである。Metaは理論上より大きな上昇余地を持つが、Meridiemに追随する前に、同社の2027年の支出計画を確認したい。
Metaは1月下旬の第4四半期決算説明会でその計画を明らかにする予定だ。アナリストが予想する約2100億ドルを大きく上回る2027年の設備投資額は、引き続き待機する理由となるだろう。
Meridiemの次回の13F報告書(2月中旬までに提出予定)で、買い増しを続けたかどうかが明らかになる。
では、Microsoftの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来株価も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Microsoftの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、自らのビジネス見通しを反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!