主なポイント
- 85万ドルのポートフォリオをモルソン・クアーズ、クロロックス、プルデンシャル・ファイナンシャルに均等に分割した場合、年間40,301ドル(月額約3,360ドル)の配当が得られる。
- クロロックスの配当は、2026年9月30日までの過去12ヶ月間のフリーキャッシュフローに対して133%と、3社の中で最もカバー率が低い。ただし、アナリストは2027年度(会計年度)では74%になると予想している。
- クロロックスが配当を半減した場合、年間収入は約33,600ドルに、配当を停止した場合は約26,800ドルに低下する。
- プルデンシャルの配当が最も安全に見え、モルソン・クアーズの配当は十分にカバーされているが、縮小傾向にあるビール事業に依存している。
退職してポートフォリオからの収入で生活している場合、大きな配当額よりも、確実に受け取れる配当の方が重要です。
そこで、85万ドルをモルソン・クアーズ (TAP)、クロロックス (CLX)、プルデンシャル・ファイナンシャル (PRU)に均等に分割した退職者を想定してみましょう。現在の株価では、モルソン・クアーズ約7,090株、クロロックス約2,700株、プルデンシャル約2,355株に相当し、年間40,301ドル、月額約3,360ドルの配当が得られます。
これはポートフォリオのこの部分に対する利回り4.7%に相当します。(もちろん、誰もたった3銘柄だけを保有すべきではありません。)しかし、3つの配当の安全性は均等ではありません。
| 銘柄 | 株数 | コスト | 年間収入 | 収入の割合 | カバー率(直近 / 将来予想) |
|---|---|---|---|---|---|
| Molson Coors (TAP) | 7,090 | $283,316 | $13,613 | 34% | フリーキャッシュフローの 31% / 36% |
| Clorox (CLX) | 2,700 | $283,289 | $13,500 | 34% | フリーキャッシュフローの 133% / 74% |
| Prudential Financial (PRU) | 2,355 | $283,306 | $13,188 | 33% | ノーマライズドEPSの 37% / 41% |
| 合計 | $40,301 |
出典: TIKR、本日現在の株価。直近のカバー率は2026年9月30日までの過去12ヶ月間(プルデンシャル:2025年度)。将来予想は次年度のコンセンサス予想。
退職者に6%以上の利回りを提供する、安全な配当株6銘柄
現在、年間6%以上の配当利回りを提供する株は100以上あります。
しかし、TIKRの独自データを活用した広範な投資レビューの結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄であると私たちは考えています。
これらはすべて、私たちの新しい投資レポートの一部としてご提供します。アクセス方法の詳細はこちらでご確認ください。
モルソン・クアーズ:余裕はあるが、ビール事業は厳しい
モルソン・クアーズの配当は3社の中で最も余裕があります。2026年9月30日までの過去12ヶ月間のフリーキャッシュフローのわずか31%を占めたに過ぎず、アナリストは2026年度(会計年度)で36%になると予想しています。フリーキャッシュフローは2016年度以降、毎年支払われた配当をカバーしてきました:
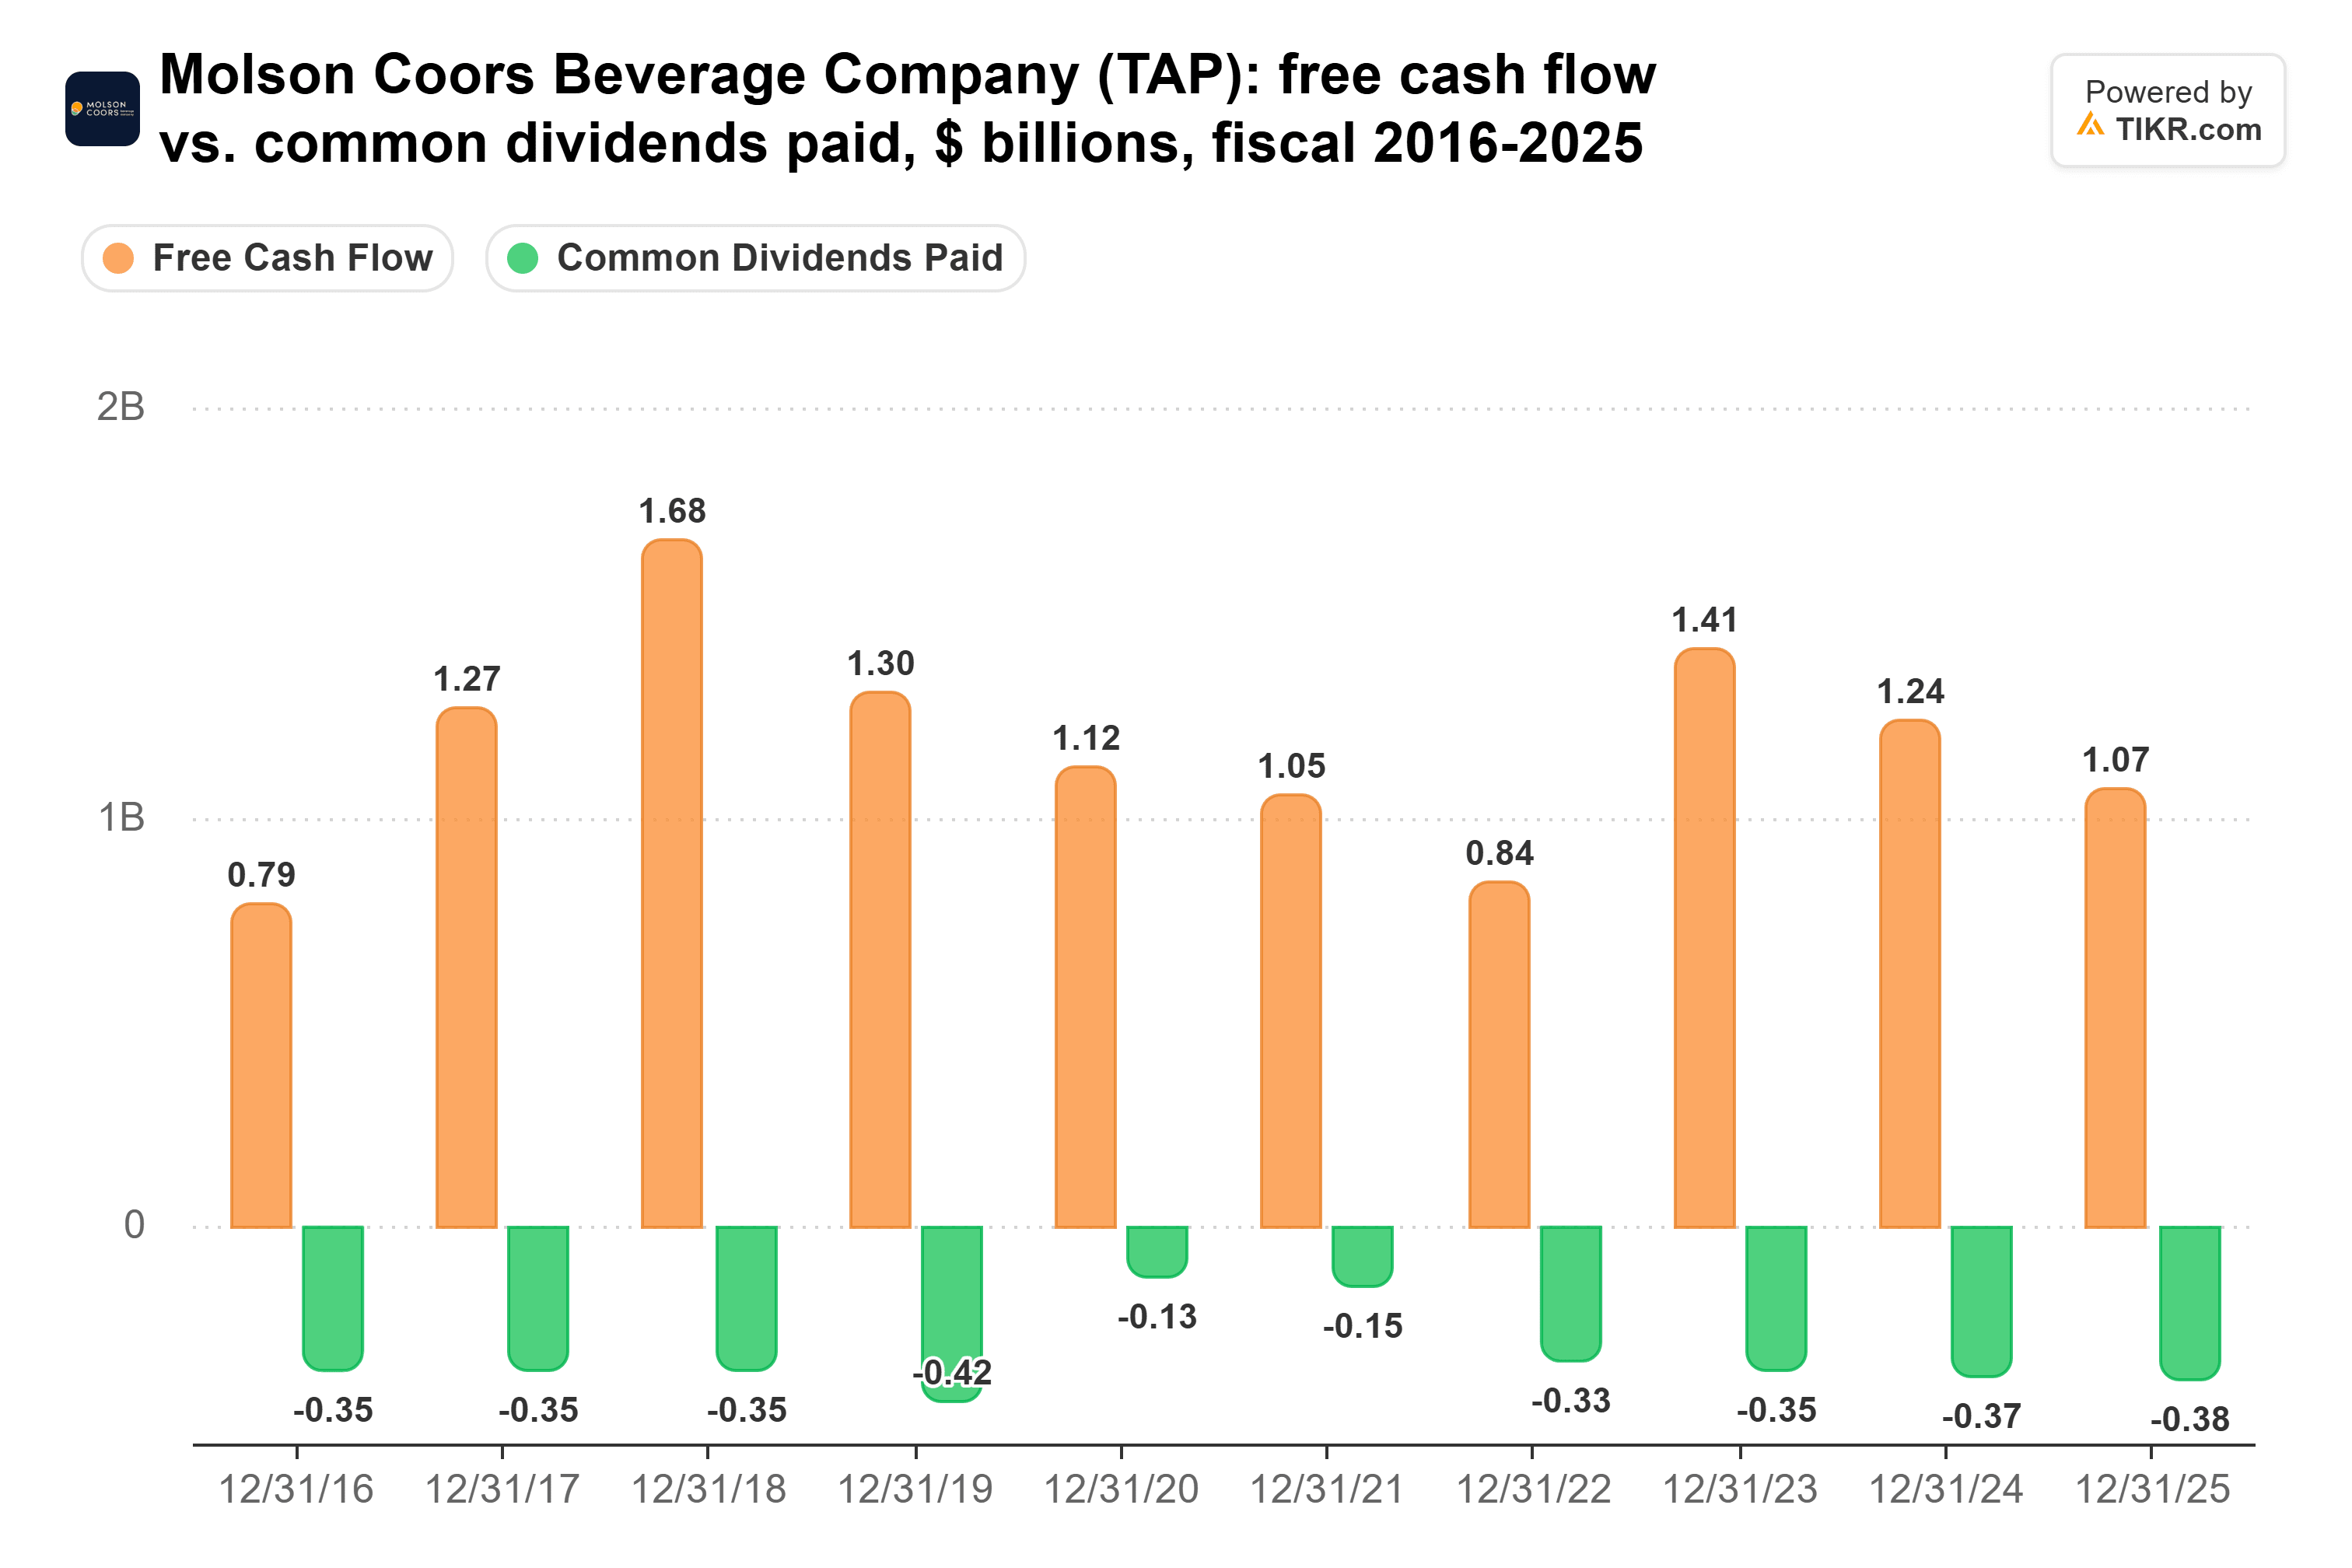
しかし、事業は悪い方向に向かっています。11月5日、モルソン・クアーズは2026年度の業績見通しを下方修正し、ベースとなるEPS(1株当たり利益)の下落幅を11%~15%から16%~19%に、ベースとなるフリーキャッシュフローを11億ドル(前後10%)から10億ドル(前後10%)に引き下げました。同社自身の推計によると、第3四半期の米国ビール業界の販売数量は4%以上減少しました。
「コスト削減だけで持続可能な成長を実現することはできません」と、ラウル・ゴヤルCEOは第3四半期決算説明会で述べました。それでも、トレーシー・ジュベールCFOは「コスト圧力の期間を乗り切るためのバランスシート上の余力がある」と述べており、31%というカバー率を考えると、配当については彼女の言葉を信じます。
クロロックス:キャッシュフローを上回る配当
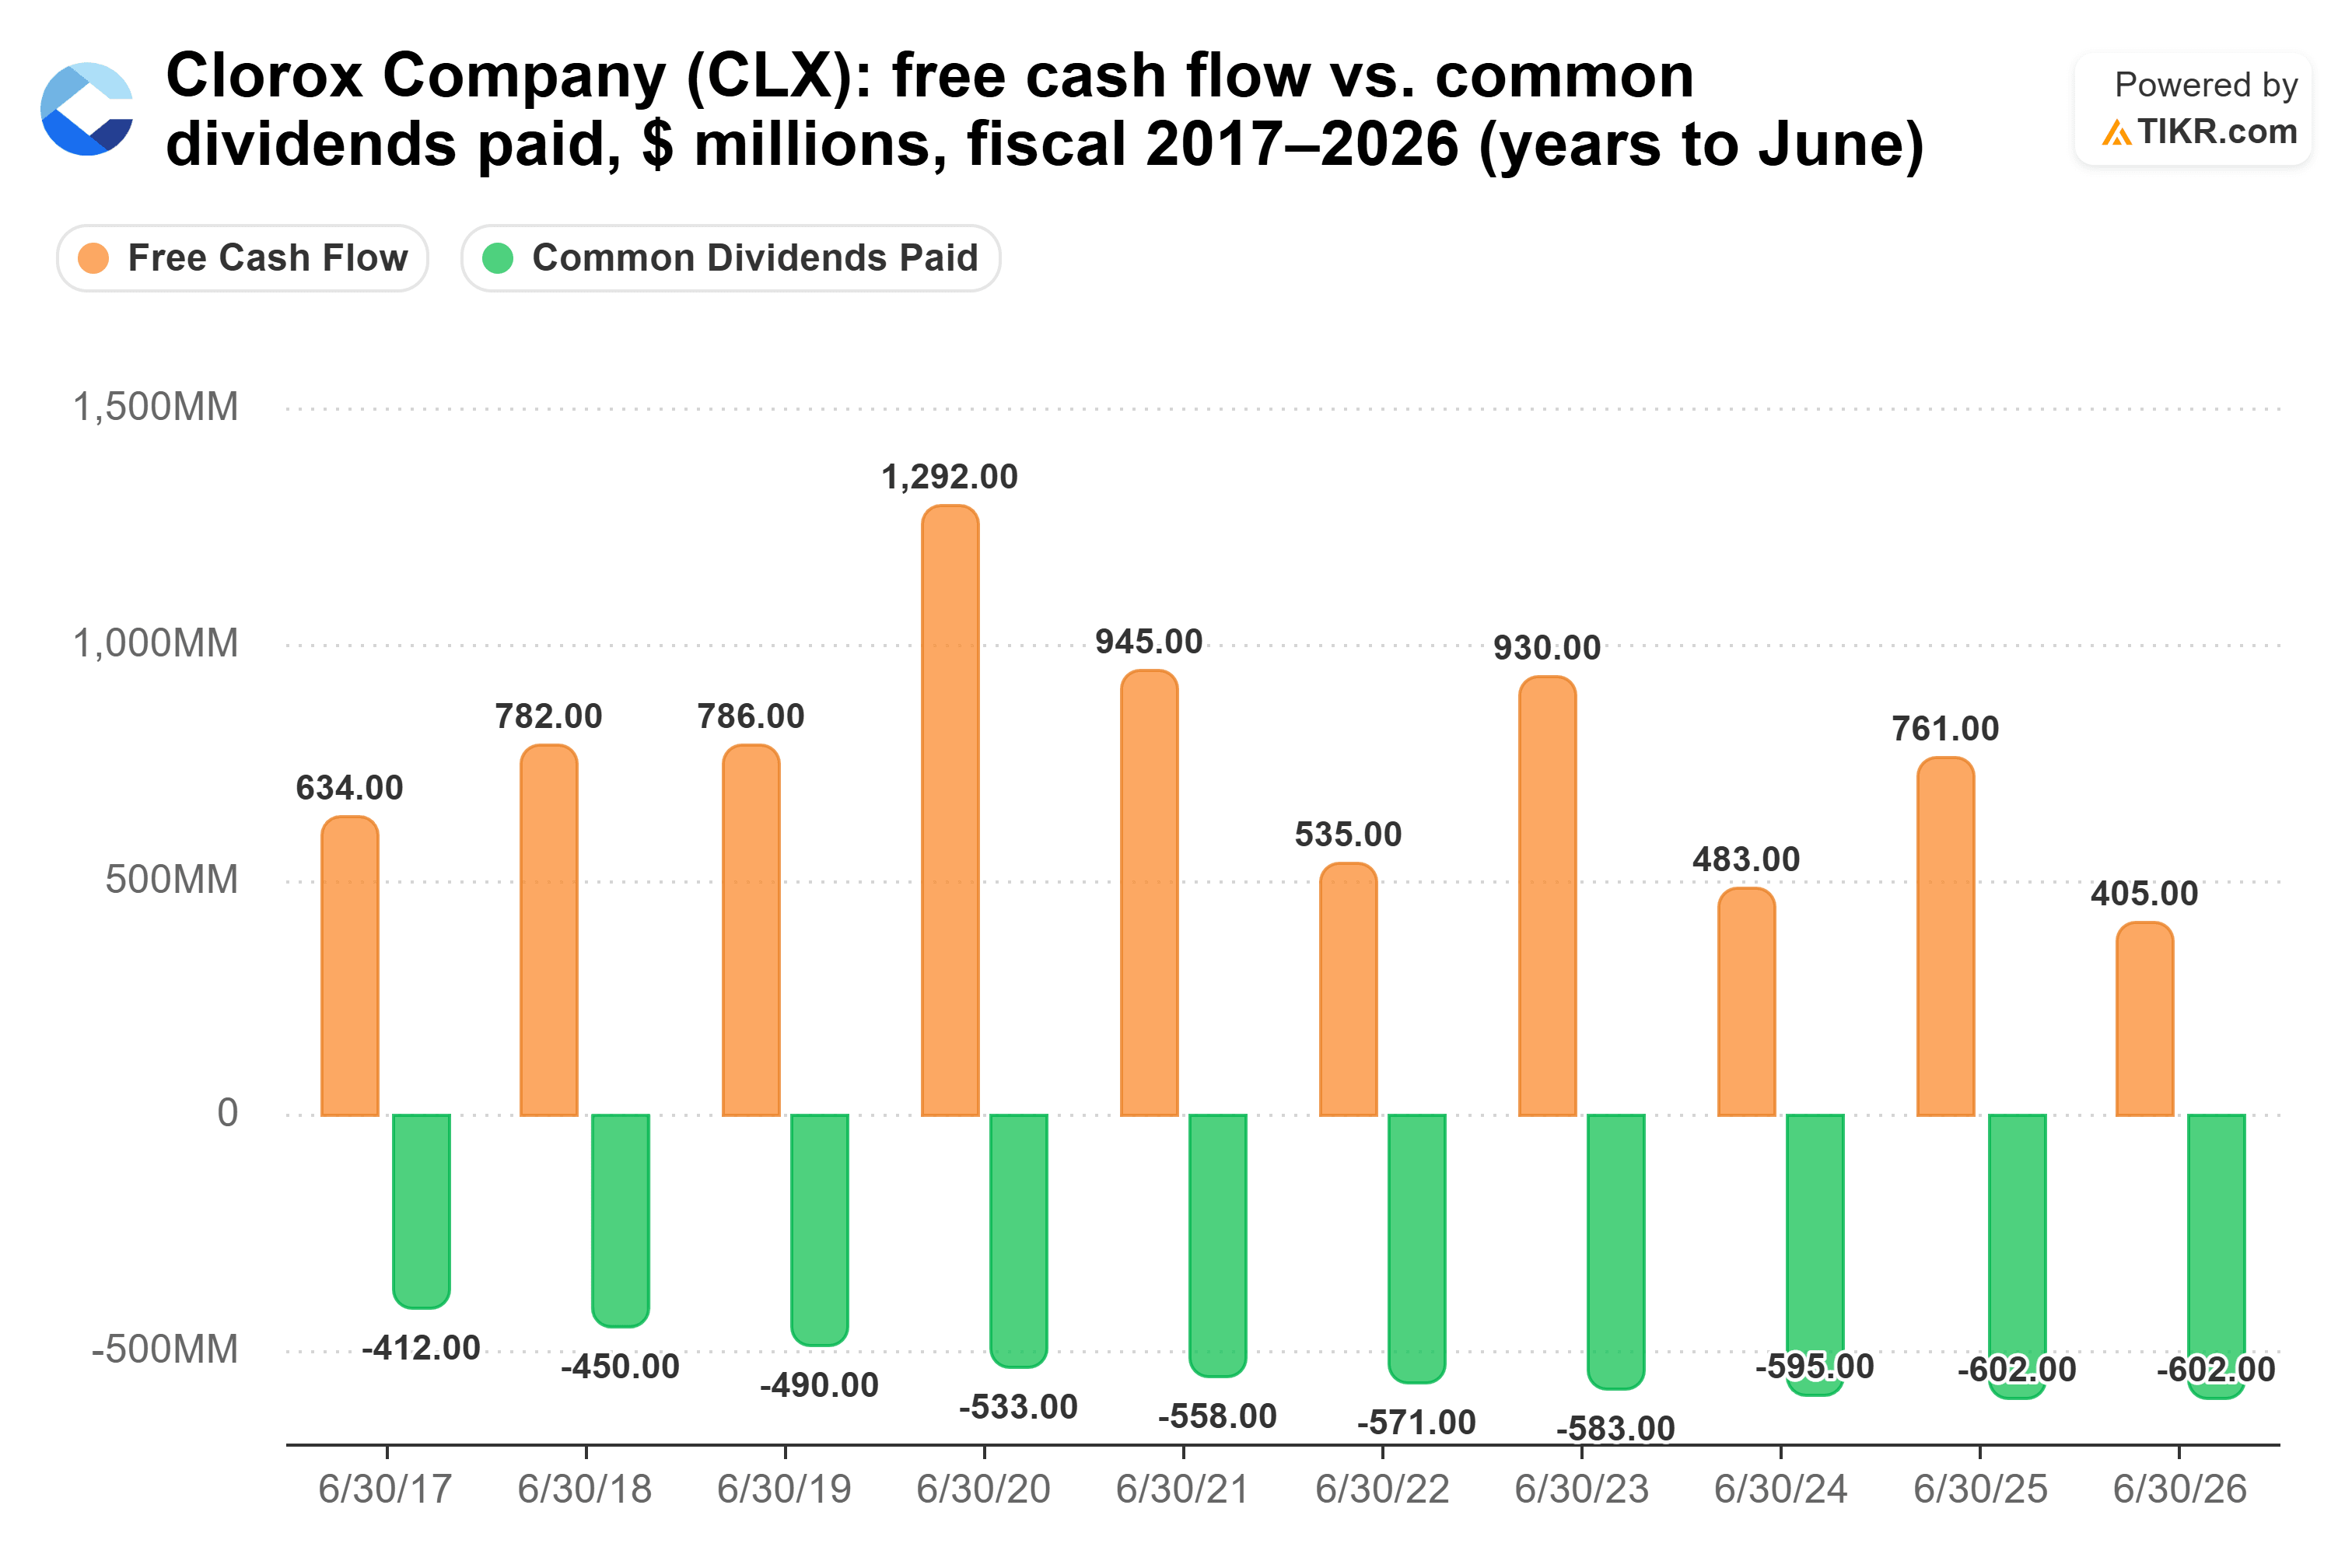
クロロックスは、事業が生み出す以上の配当を支払っています。2026年9月30日までの過去12ヶ月間、6億200万ドルの配当を支払ったのに対し、フリーキャッシュフローは4億5,300万ドルで、逼迫した133%のカバー率でした。フリーキャッシュフローは2022年度、2024年度、2026年度(クロロックスの会計年度は6月決算)にも配当を下回りました:
原因はコストです。原材料費、製造費、物流費の上昇により、2026年9月30日終了の四半期の粗利益率は130ベーシスポイント低下し40.4%となりました。11月2日、クロロックスは2027年度の粗利益率見通しを約41.5%に下方修正し、調整後EPSは5.70ドル~6.00ドルの範囲の下限付近に落ち着くと発表しました。
経営陣は8月の決算説明会で投資家に対し、「現在の配当支払いはやや高水準ですが、粗利益率を再構築する過程での一時的なものと見ています」と説明しました。2027年度のコンセンサス予想もこれを支持し、配当性向は74%とされています。しかし、これは8億2,800万ドルのフリーキャッシュフローを前提としており、2026年度の4億500万ドルのほぼ2倍に相当します。しかも、クロロックスは新CEOの下でこれを追求することになります。ユニリーバ出身のファビアン・ガルシアが、2027年1月5日にリンダ・レンドルからCEOを引き継ぎます。
プルデンシャル:最も堅実な配当
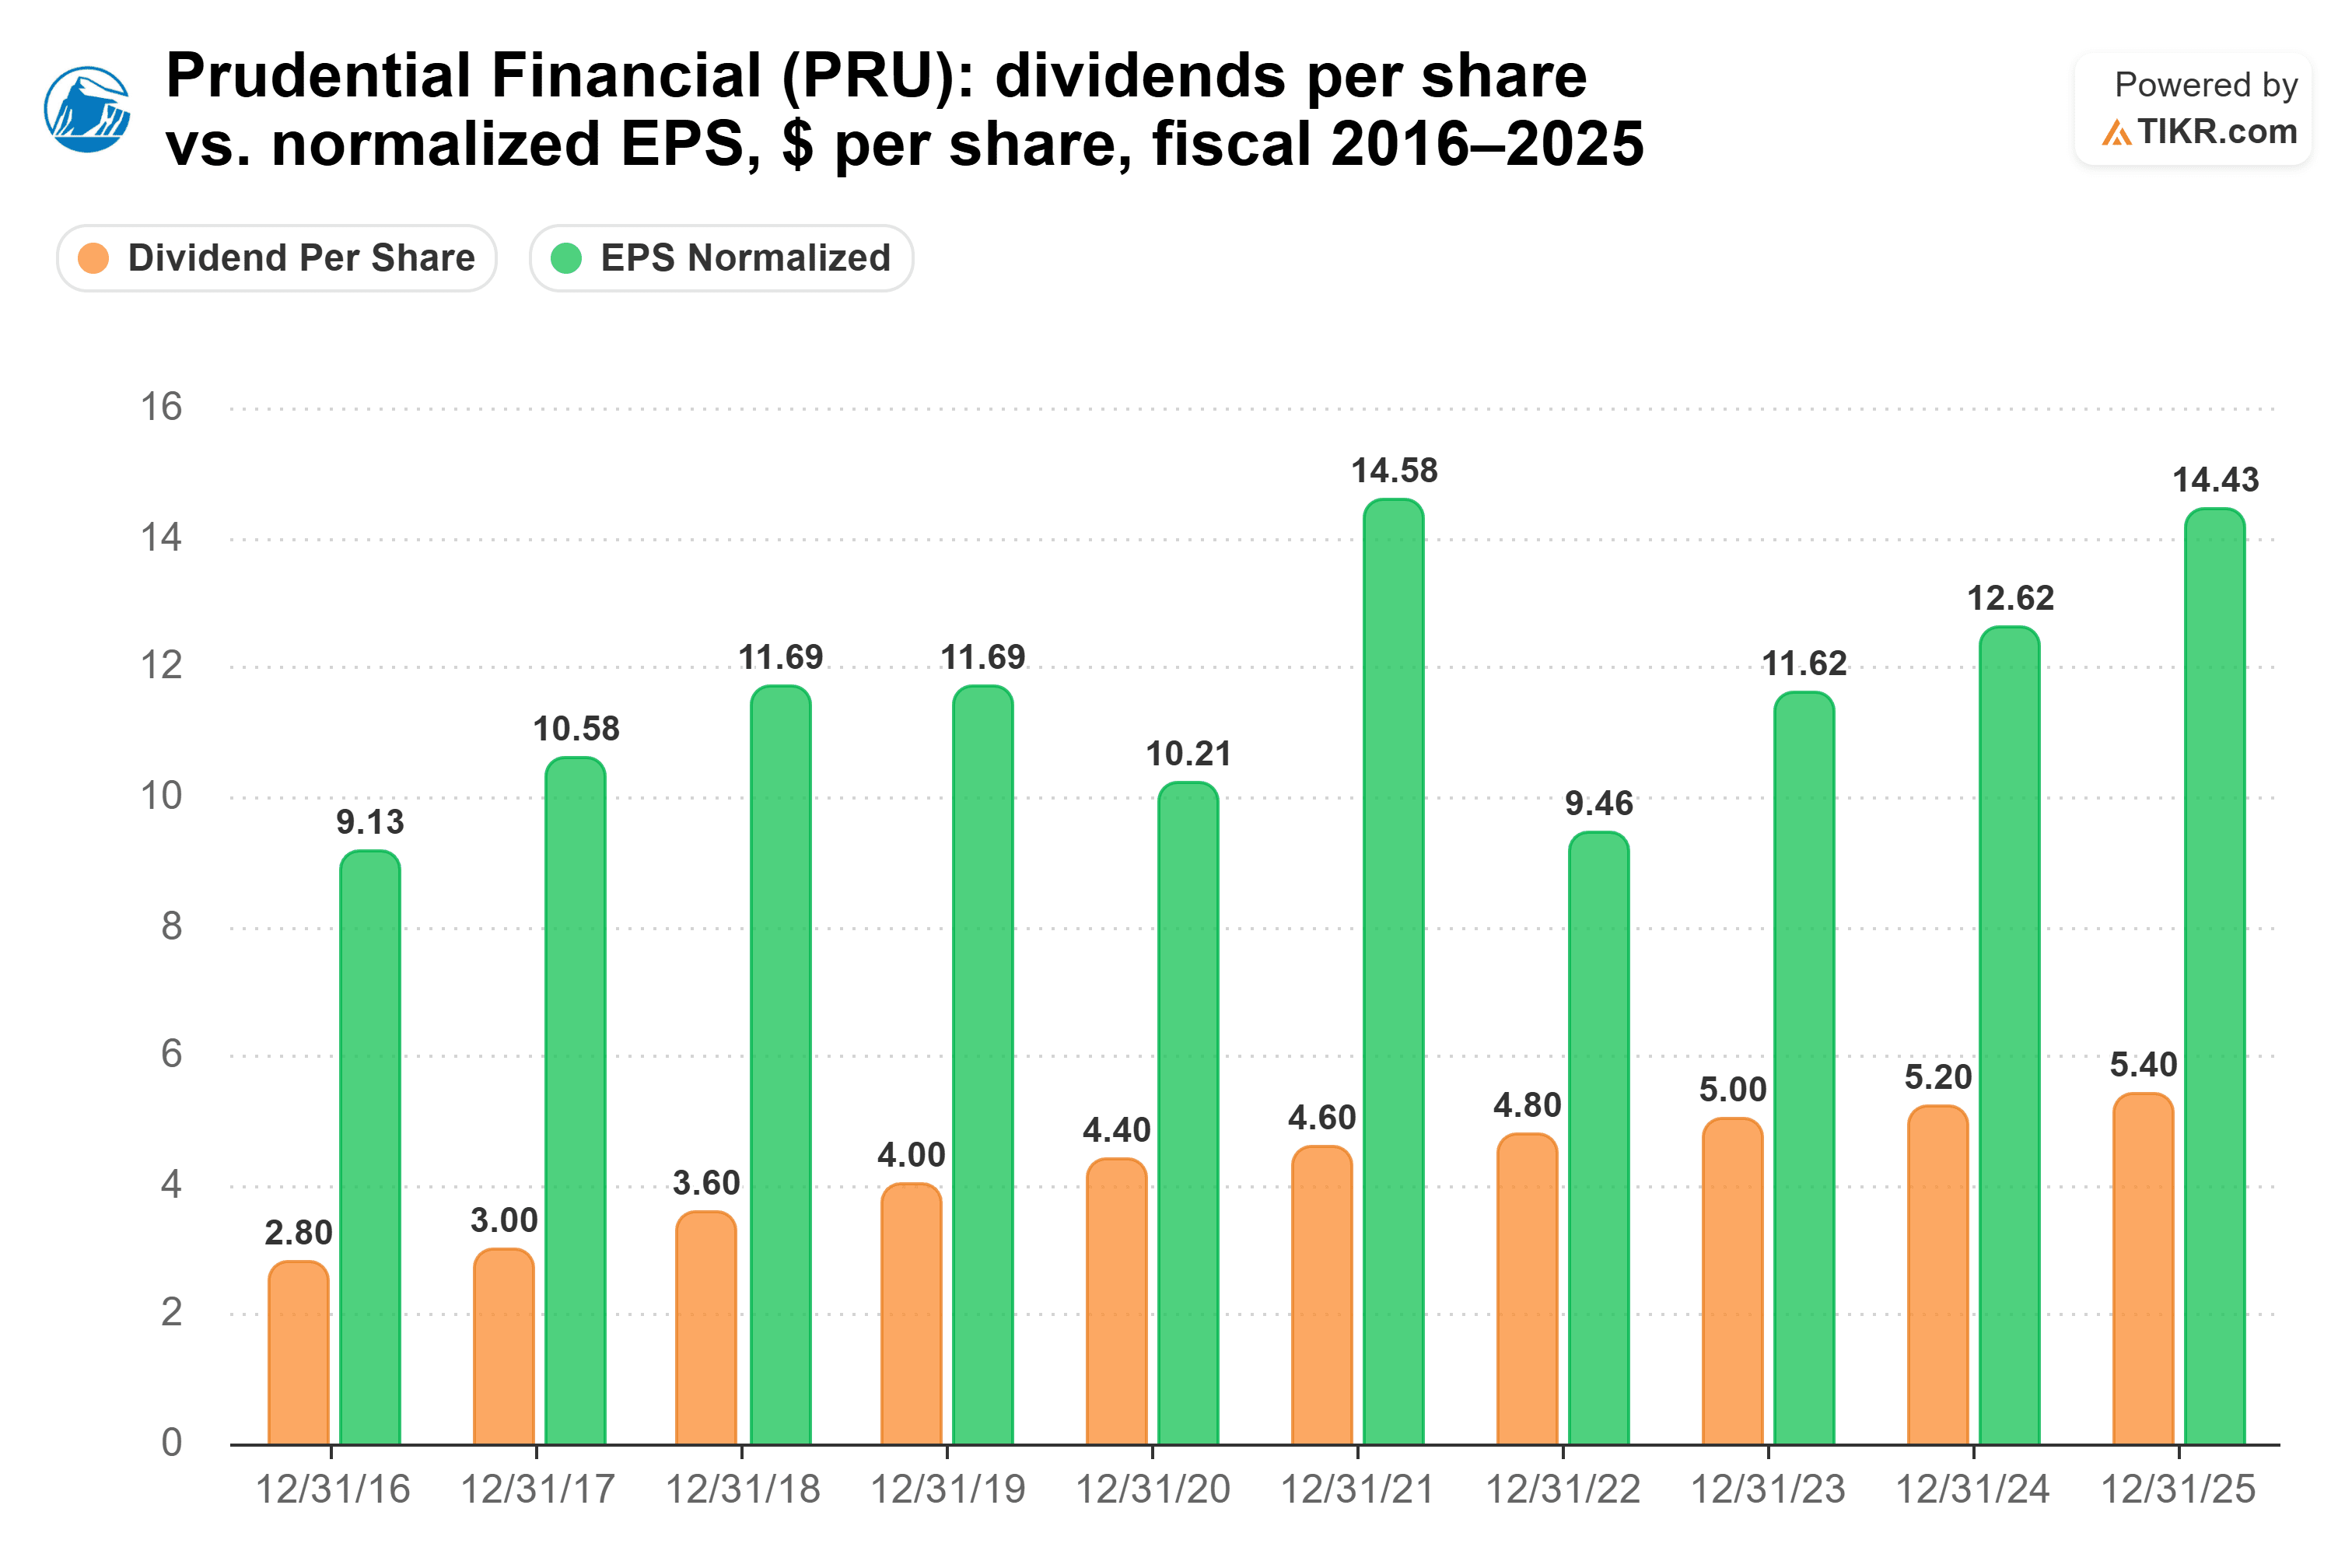
保険会社であるプルデンシャルは利益で評価され、その配当は2025年度のノーマライズドEPS(1株当たり14.43ドル)のわずか37%を占めたに過ぎません。アナリストは2026年度に41%になると予想しています。同社の配当は2016年度の1株当たり2.80ドルから2025年度の5.40ドルまで毎年増額され、その間ずっと利益が配当を大きく上回っていました:
日本事業が懸念材料です。プルデンシャル生命の社員が顧客から不正に31億円を受け取り、10月9日、日本の金融庁は新規販売停止措置を2027年1月31日まで延長しました。この販売停止により、第3四半期に約1億4,000万ドルの損失が発生しました。
また、プルデンシャルは資金調達も行っています。10月20日、ブラジルとメキシコの事業を約40億ドルで売却する合意に達し、約31億ドルの現金が入る見込みです。
安定した2つの配当と、注意が必要な1つ
私はこのうち2つの配当を受け取ることに安心感を覚えます。プルデンシャルの配当は安全で成長しており、十分にカバーされていて、ブラジルとメキシコの売却で現金が入ります。モルソン・クアーズの配当は安全ですが伸び悩んでおり、十分なカバー率がある一方で、縮小傾向にあるビール事業に支えられています。
クロロックスの配当は逼迫しており、最もリスクが高いと言えます。もし配当を半減した場合、このポートフォリオの年間収入は約33,600ドルに低下し、配当を停止した場合は約26,800ドルになります。経営陣が8月に「当面の間、この状態が続くと見込んでください」と述べているため(「当面の間」という点は留意すべきですが)、近い将来にどちらかが起こるとは予想していません。
クロロックスのフリーキャッシュフローは、毎年支払っている約6億ドルの配当を上回る水準まで回復する必要があります。ガルシア新CEOの最初の決算報告は来年初めに予定されており、粗利益率が回復軌道にあるかどうかが示されるはずです。
安全な6%以上の配当利回りで、スタイリッシュな退職生活を
配当は莫大な富への鍵を握ることがあります。ただし、適切な銘柄を選んだ場合に限ります。
適切な高配当株を選ぶことは、夢のような退職生活と…毎月次の社会保障給付金の入金を待ちながらやりくりする生活との違いになり得ます。
私たちは、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定しました。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の購入または売却の推奨を意図したものでもないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!