主なポイント
- イーロン・マスク氏はDealBook Summitで、本日ナスダックに上場するAnthropicがSpaceX (SPCX)から追加で10ギガワットのコンピュート能力を望んでいると述べた。これは、SpaceXが10月末までに稼働させる予定だった容量の約4.5倍に相当する。
- Microsoft (MSFT)のサティア・ナデラCEOは、利用可能であればSpaceXの容量をリースすると述べ、ジム・クレイマー氏はAlphabet (GOOG)のGoogleが既にSpaceXに月額約9億ドルを支払っていると指摘している。
- ある顧客がSpaceXの第3四半期売上高の34.5%を供給しており、Anthropic (ANT)は依然として90日前の通知で契約を終了できる。
- より多くの企業が容量を求める中、この解約条項の重要性は低下しており、SpaceXの2027年初頭の業績は、最大顧客のシェアが低下しているかどうかを示すことになる。
SpaceXのコンピュート事業に関する最大の懸念は、その大半が90日前の通知で退去できる単一のテナントに依存している点だ。
そのテナントであるAnthropicは、史上最大規模のIPOで813億ドルを調達した後、本日取引を開始する。水曜日、ニューヨーク・タイムズのDealBook Summitで、アンドリュー・ロス・ソーキン氏は、SpaceXのイーロン・マスクCEOに、Anthropicがその解約権を行使するかどうかを尋ねた。ソーキン氏は、Anthropicが一部の投資家にその可能性があると伝えていたと指摘した。
マスク氏の答えはこうだった。「彼らがそうする可能性は低いと思う」
彼はさらに、Anthropicが「最も可能性の高い結果として、SpaceXから追加で10ギガワットのコンピュート能力を望んでいる」と彼に伝えていると付け加えた。
これは非常に大きなギガワット数だ。
Anthropicのアナリスト評価を見る(無料):
Anthropicの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・収益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Anthropicのアナリスト評価を見る
10ギガワットは大きな要求
SpaceXは、10月末までに約2.2ギガワットのコンピュート能力を稼働させる計画だった。
これは、Anthropicの要求だけで、SpaceXがこれまでに構築した容量の約4.5倍に相当することを意味する。アナリストは既に、SpaceXの売上高が今年の490億ドルから2027年には1,800億ドル、2028年には3,330億ドルに増加すると予想している:
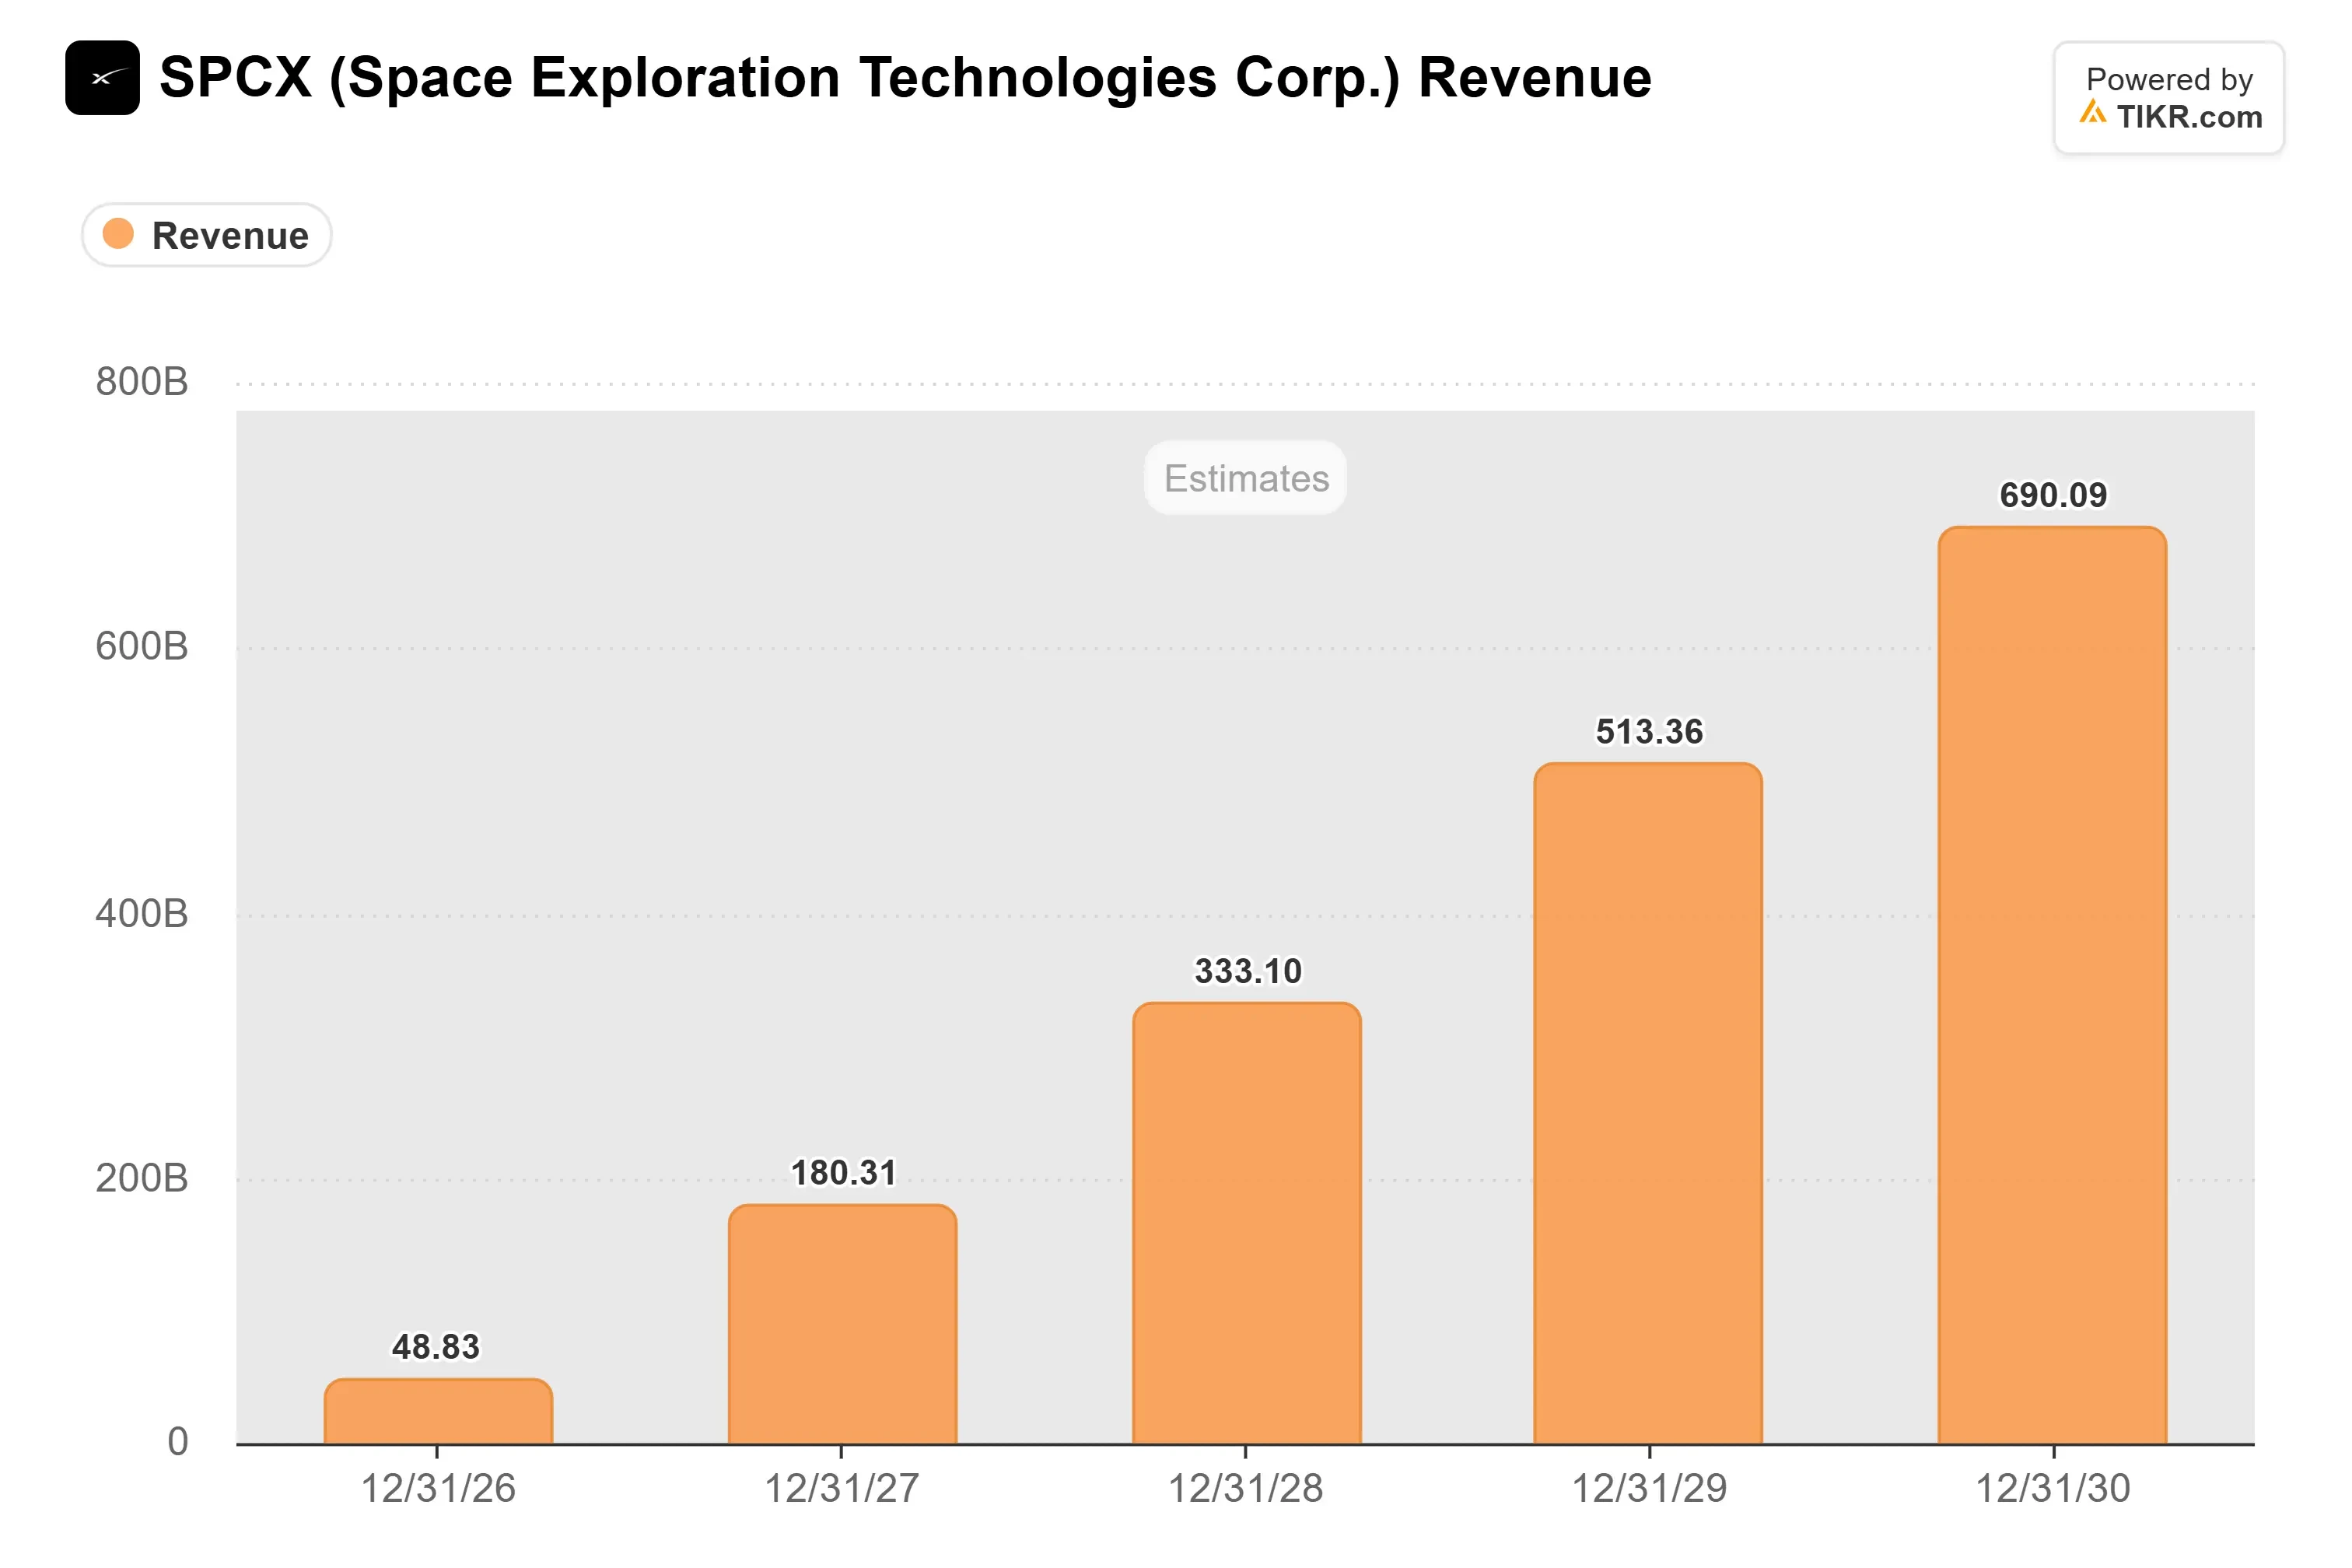
これらの予想は、マスク氏の10ギガワット発言以前のものであり、SpaceXはこれらの予想を達成するためにはるかに多くの容量を構築する必要がある。
同社の設備投資は、2026年第1四半期の101億ドルから第3四半期には196億ドルに増加している:
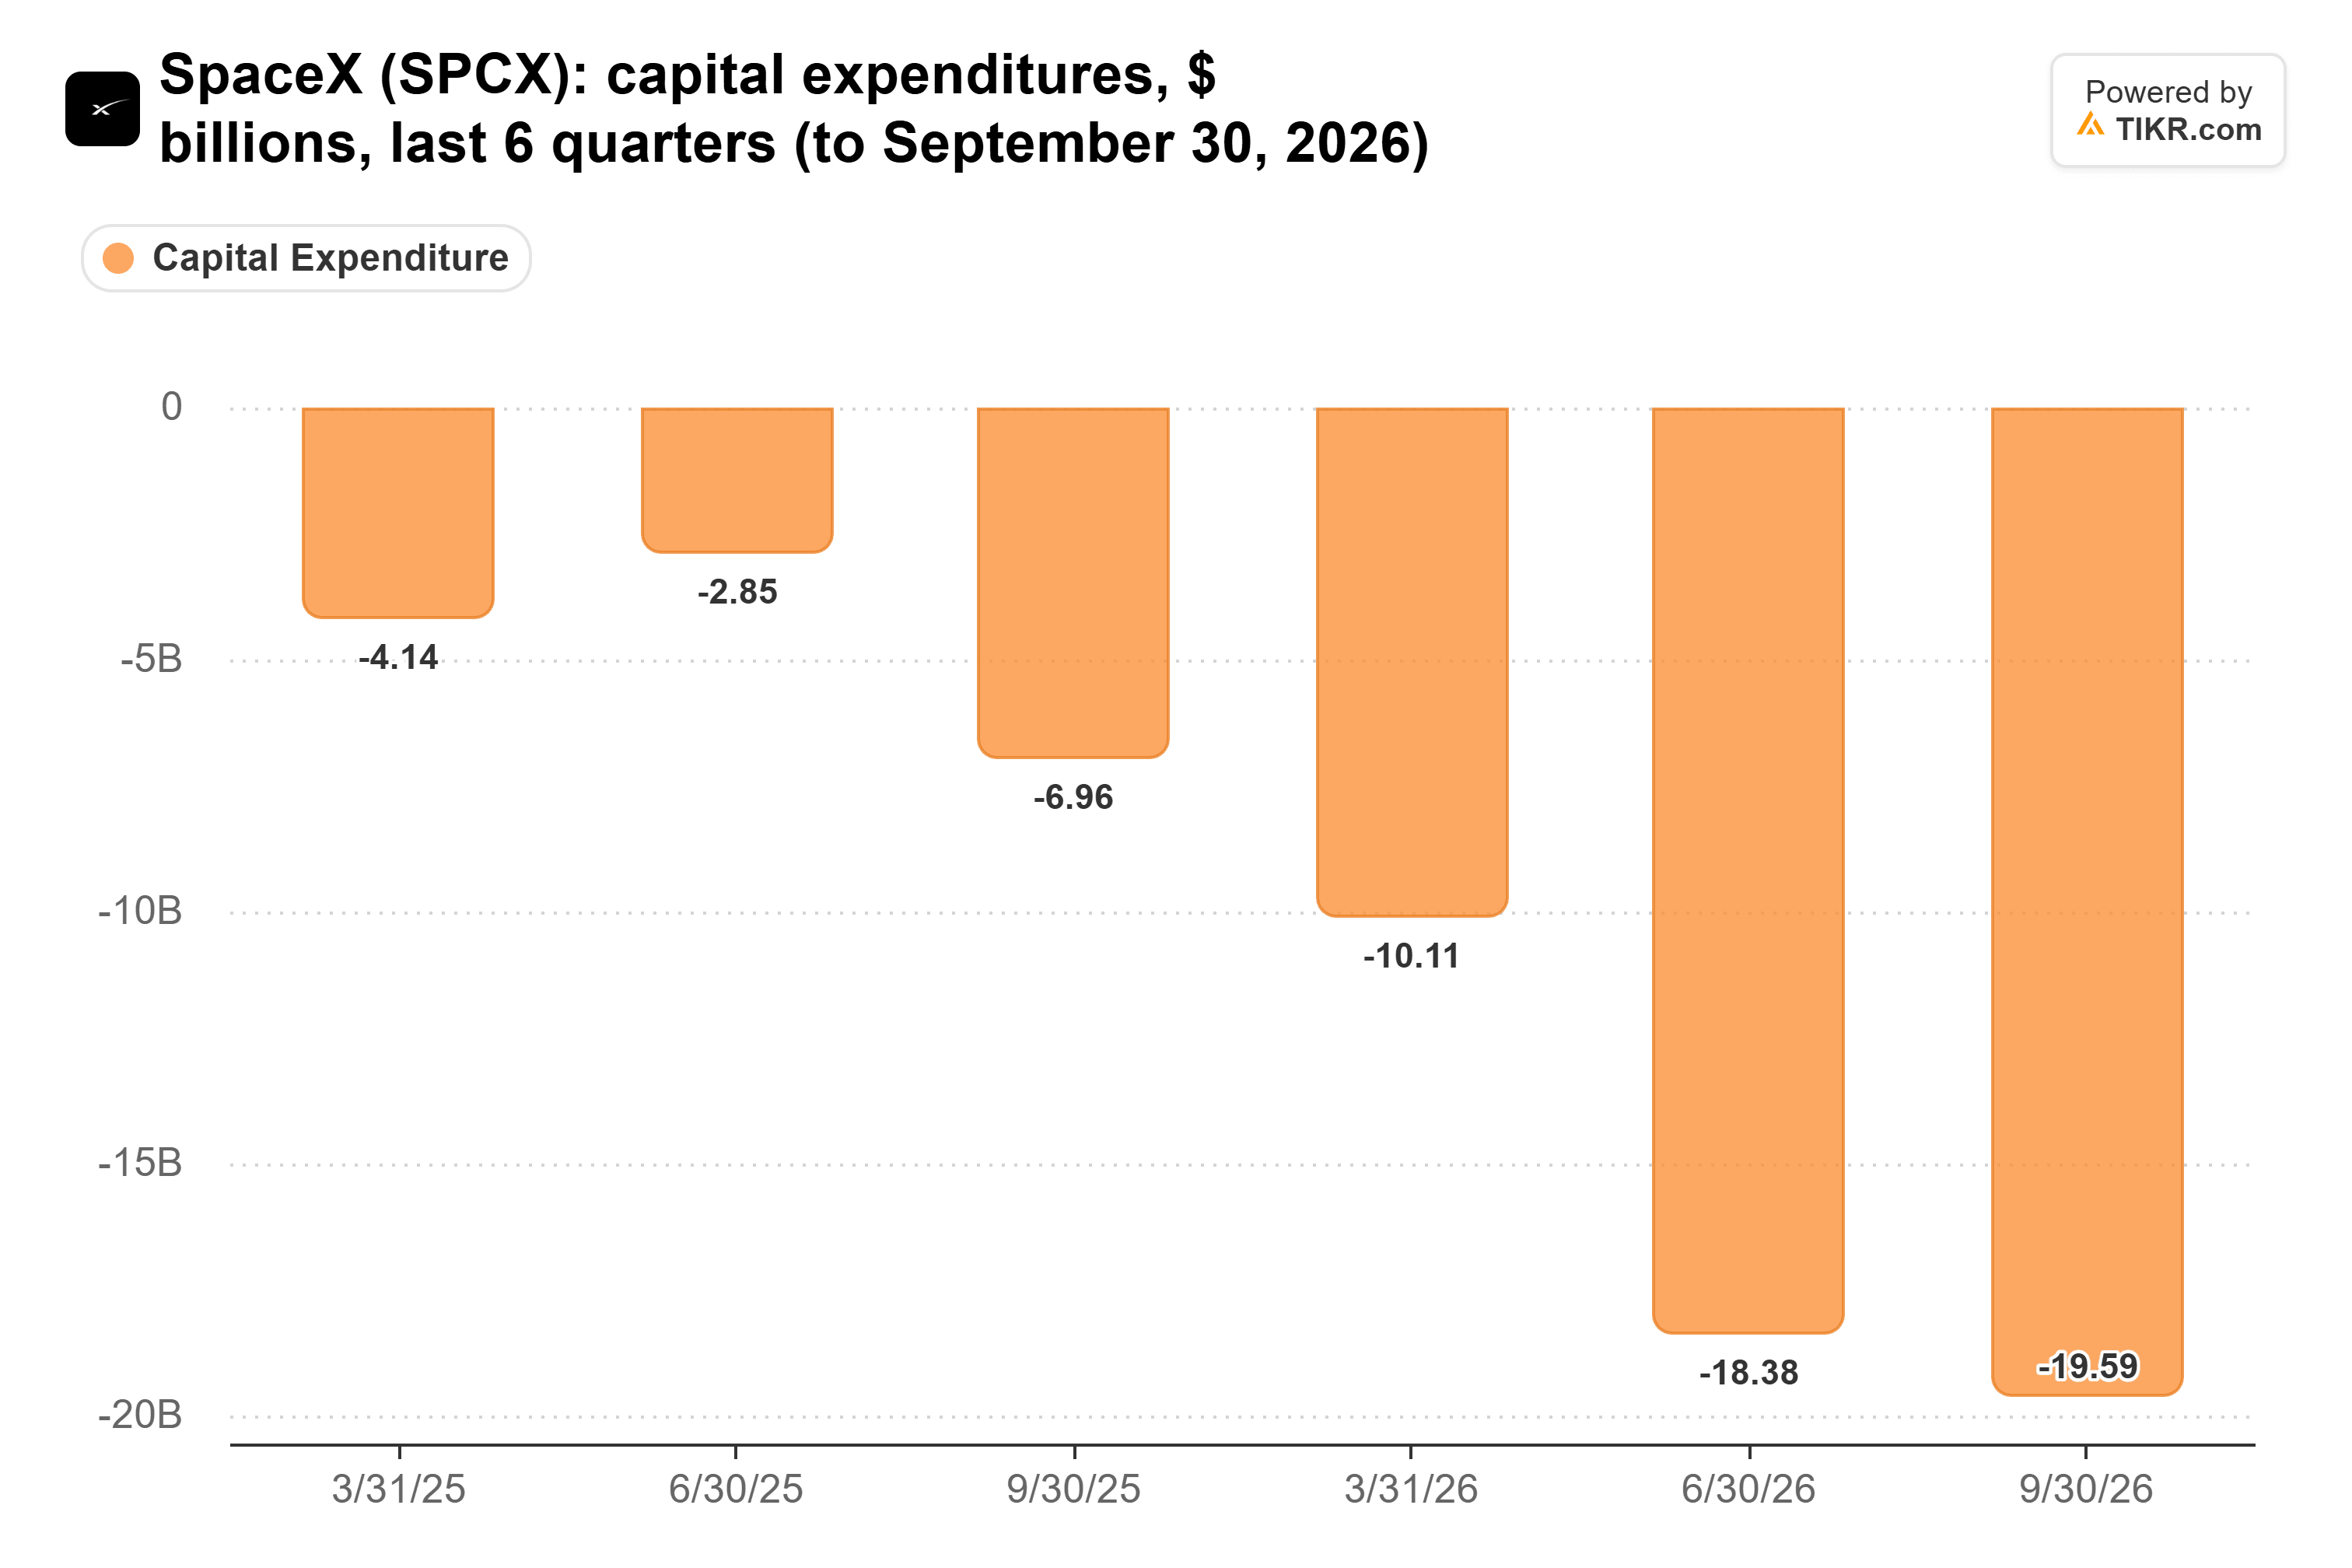
経営陣は第4四半期に350億ドルから400億ドルの設備投資を見込んでいる。
これは、あるコンピュート顧客がSpaceXの第3四半期売上高の34.5%(同社のコンピュート部門の売上の約3分の2)を供給している状況で、データセンターに投入するには非常に大きな金額だ。
ブルームバーグは、この顧客がAnthropicであると報じている。
列は長くなっている
これが、今週の残りのニュースが重要である理由だ。なぜなら、Anthropicだけが要求しているわけではないからだ。
DealBookで、マイクロソフトのサティア・ナデラCEOは、マスク氏が宇宙におけるデータセンターについて正しいかどうか尋ねられた。彼はこう述べた:「もし彼が私がリースできるSpaceXの容量を持っているなら、私はそれをリースするだろう」。マスク氏のXでの返信は、このクリップを投稿した投稿に対して「クール」だった。
マイクロソフトは既に自社の容量に多額を費やしている。同社の設備投資は5年間でほぼ5倍に増加し、2022年の239億ドルから2026年6月終了年度には1,160億ドルに達している:
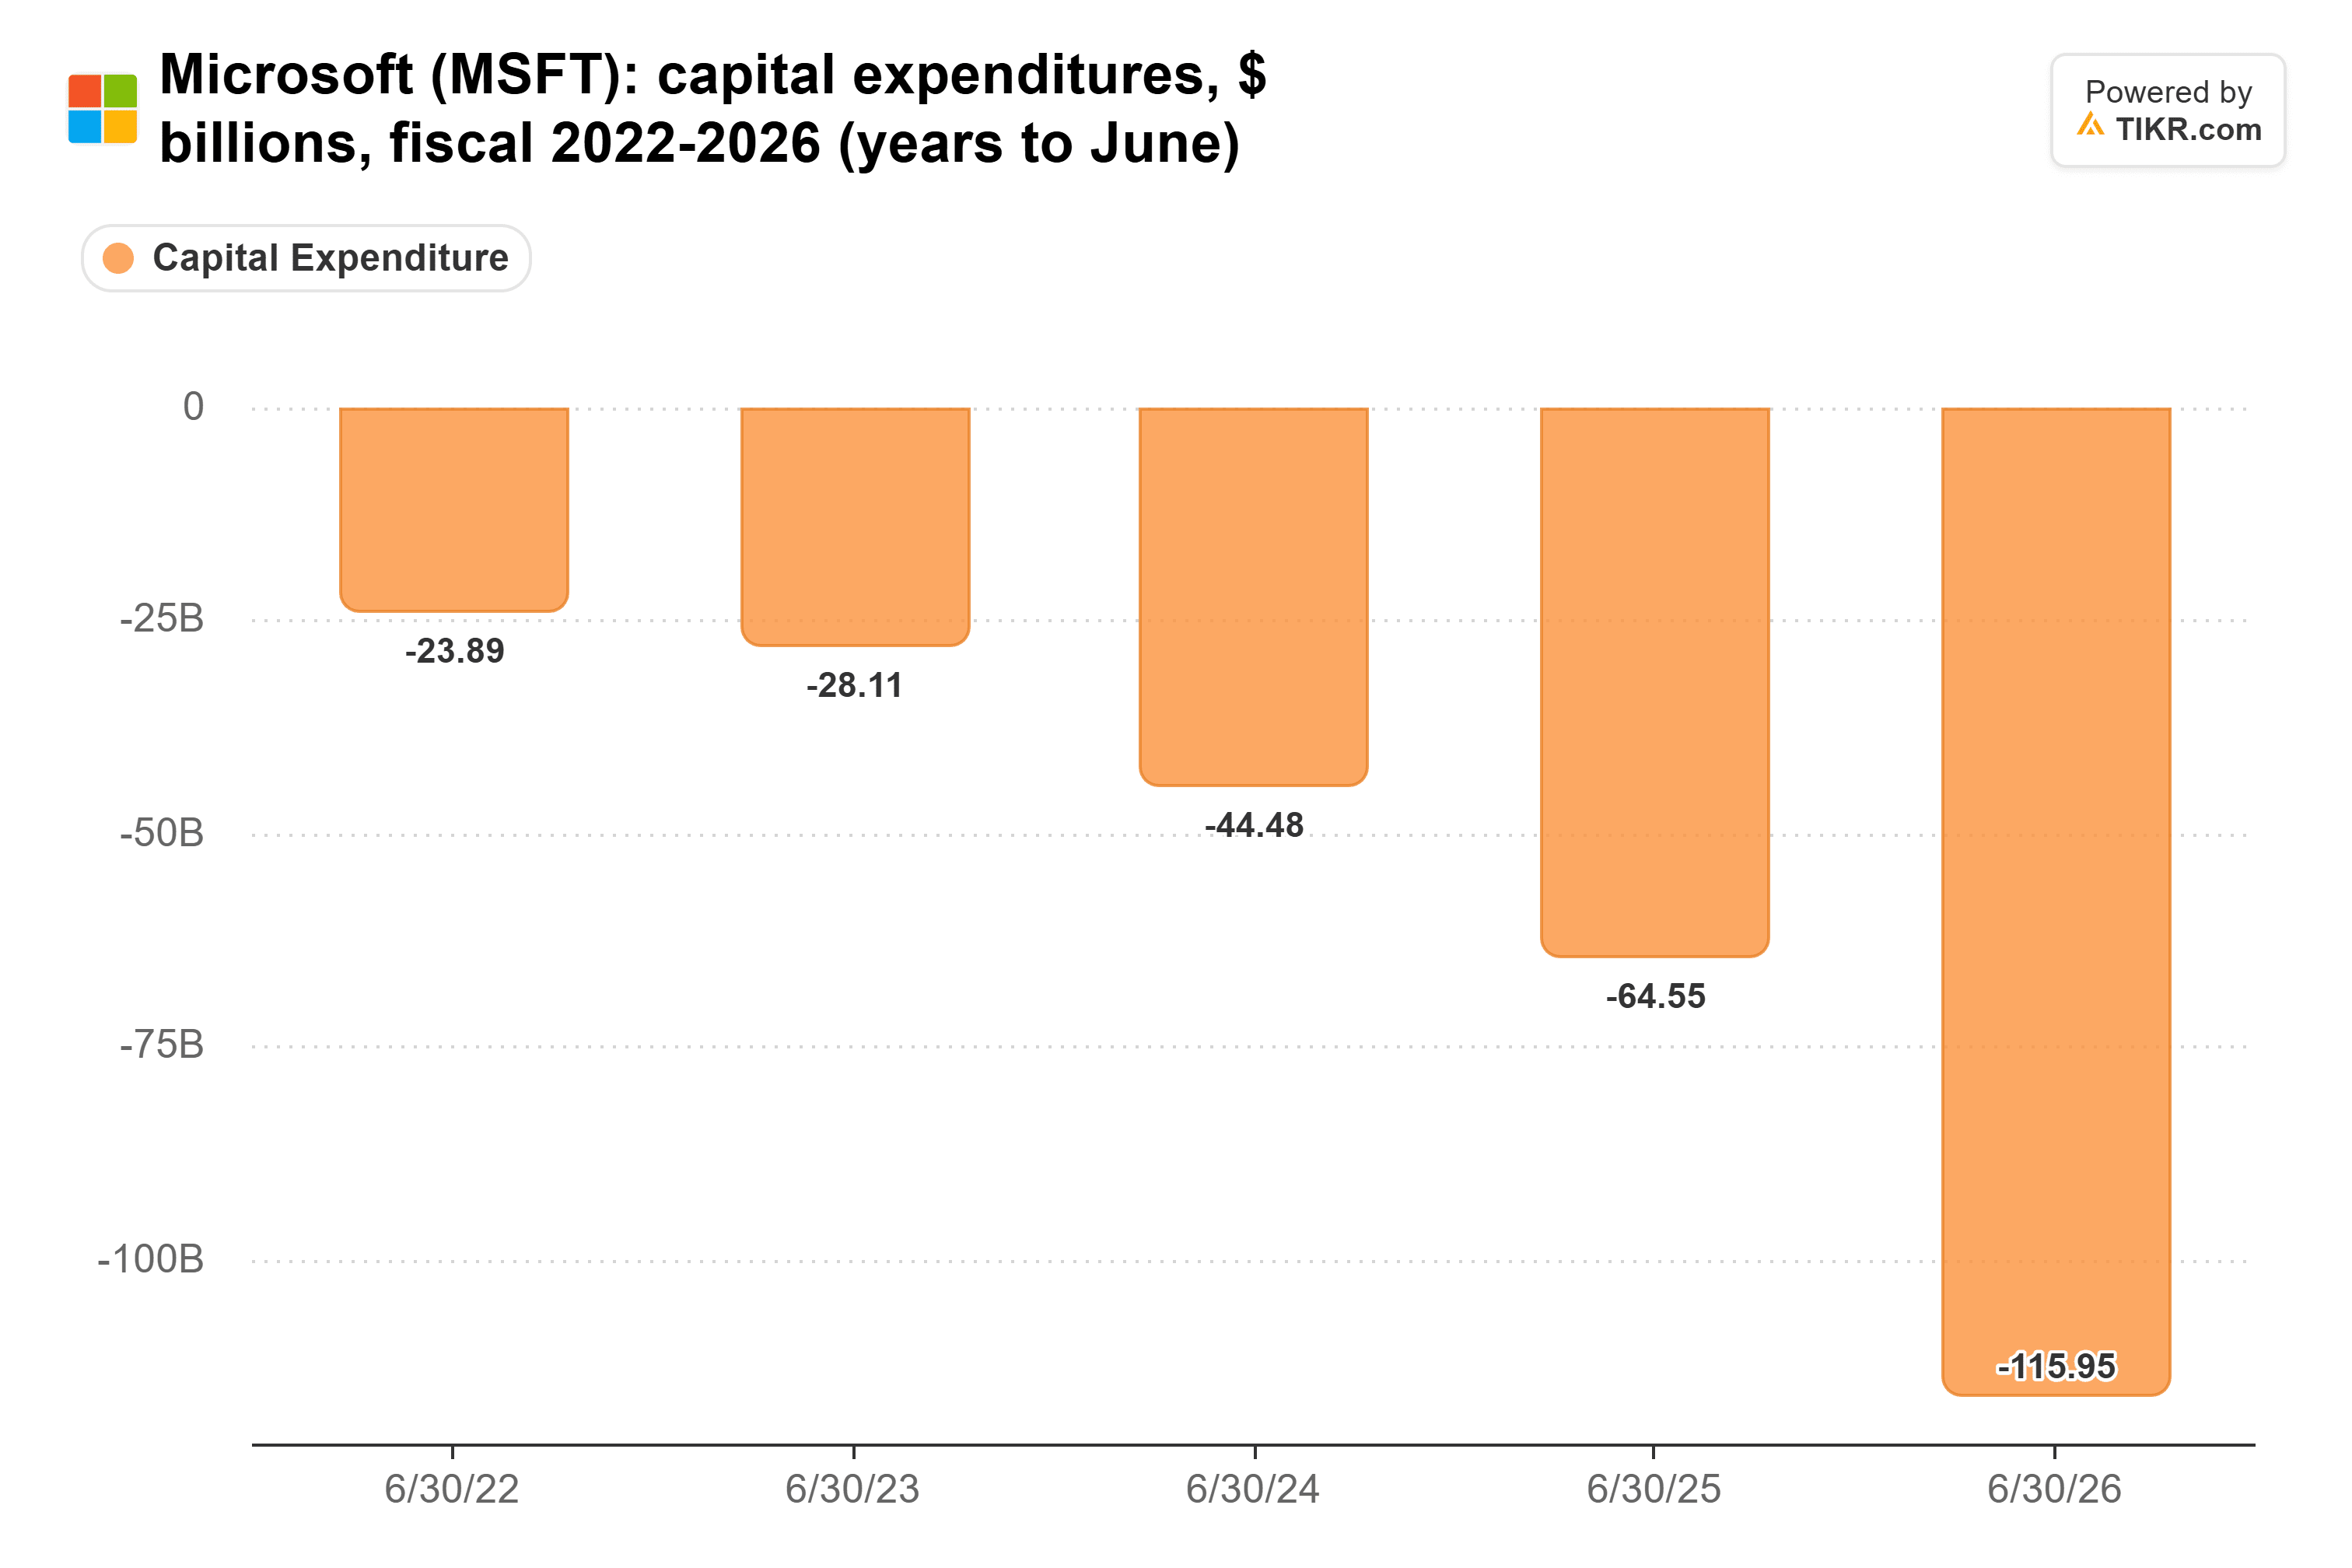
そしてナデラ氏は、それでもさらにリースしたいと考えている。
アルファベットは既にリースしている。CNBCのジム・クレイマー氏はXで、GoogleがSpaceXに月額約9億ドルを支払っていると書いた。
これは2番目のテナントから年間約110億ドルに相当し、SpaceX自社のGrokと競合する企業からの収入だ。
単一テナントへの依存度低下
私の見解では、これにより90日条項の痛みの多くが和らぐ。
もしAnthropicが去ったとしても、SpaceXには既にGoogleが支払いを行っており、マイクロソフトは同じチップを契約すると述べている。一方、Anthropicはそれらをさらに購入するための現金を調達したばかりだ。
もちろん、これはマスク氏が語るAnthropicの話であり、ナデラ氏の提案は「もし」に依存している。
また、AnthropicはIPO申請書類によれば、第3四半期に170億ドルの売上高に対して5億6,700万ドルの営業損失を計上している。
最初の真の試練は2027年初頭に訪れる。SpaceXが第4四半期の業績を報告し、年次報告書を提出する時だ。もし最大顧客の売上高シェアが34.5%を下回りながら、コンピュート収入が増加し続けるならば、集中リスクの懸念は薄れつつあると言える。
では、SpaceXの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、SpaceXがどのような価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!