主なポイント
- エクソンモービル株は過去1か月で11%下落。イラン戦争終結への期待と市場全体の売りにより原油価格が下落したため。
- エクソンの第3四半期調整後利益の半分以上を精製部門が稼ぎ出したが、市場はそのような一時的な利益増加を一過性のものと見なしている。
- 精製会社のマラソン・ペトロリアムと生産会社のコノコフィリップスも同様の下落に見舞われており、アナリストはこれら3社すべての来年の利益減少を予想している。
- アナリストが予想する2028年の利益の約15倍で取引されているエクソンは、適正に評価されているように見え、1月末頃に発表される第4四半期決算が、ダレン・ウッズCEOの主張に対する次の試金石となる。
エクソンモービル (XOM) は過去1か月で11%下落し、現在、第3四半期決算を発表した10月30日に付けた52週高値から16%下回っている。
下落の主な原因は原油価格だ。ブレント原油は10月28日に1バレル116.31ドルのピークを付けた後、11月10日には90ドルを割り込んだ。米国とイランの大統領がともに合意に前向きな姿勢を示し、トランプ大統領は戦争が「比較的早く」終結する可能性があると発言した。一方、S&P500種株価指数も同じ1か月間で7%下落した。
この下落は石油セクター全体に波及した。マラソン・ペトロリアム (MPC) は第3四半期に同様の精製部門による利益増加を計上したが、コノコフィリップス (COP) は精製設備を持たず、下落した原油価格に直接影響を受ける。
エクソンの会長兼CEOであるダレン・ウッズは、第3四半期決算発表で、利益増加は持続すると述べた:「これらは単に有利な価格とマージンの結果ではなく、持続的な改善です」。
TIKRはエクソンモービルについて26人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
エクソンモービルに対する買い、保有、売りの評価の内訳と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。エクソンモービルのアナリスト評価を見る
利益増加を牽引した精製部門
エクソンの調整後利益は、第2四半期の147億ドルから第3四半期には175億ドル(1株当たり4.23ドル)に増加した。精製事業であるエネルギー製品部門はその半分以上を稼ぎ出した:90.5億ドル(前期比41.0億ドルから増加)。エクソンが追跡する精製マージンは1バレル平均29.00ドルから50.30ドルに上昇した。一方、上流部門の利益は91.9億ドルから73.1億ドルに減少。エクソンの実現した米国原油価格が1バレル97.58ドルから84.82ドルに下落したためだ。
マラソンは、市場がその種の利益をどのように評価するかを示している。同社の精製マージンは第3四半期に1バレル45.70ドルに達し(1年前は17.60ドル)、それでもフォワードP/Eはわずか5.1倍で取引されており、アナリストは2027年の1株当たり利益(EPS)が13%減少すると見ている。彼らはエクソンのEPSも減少すると予想している:
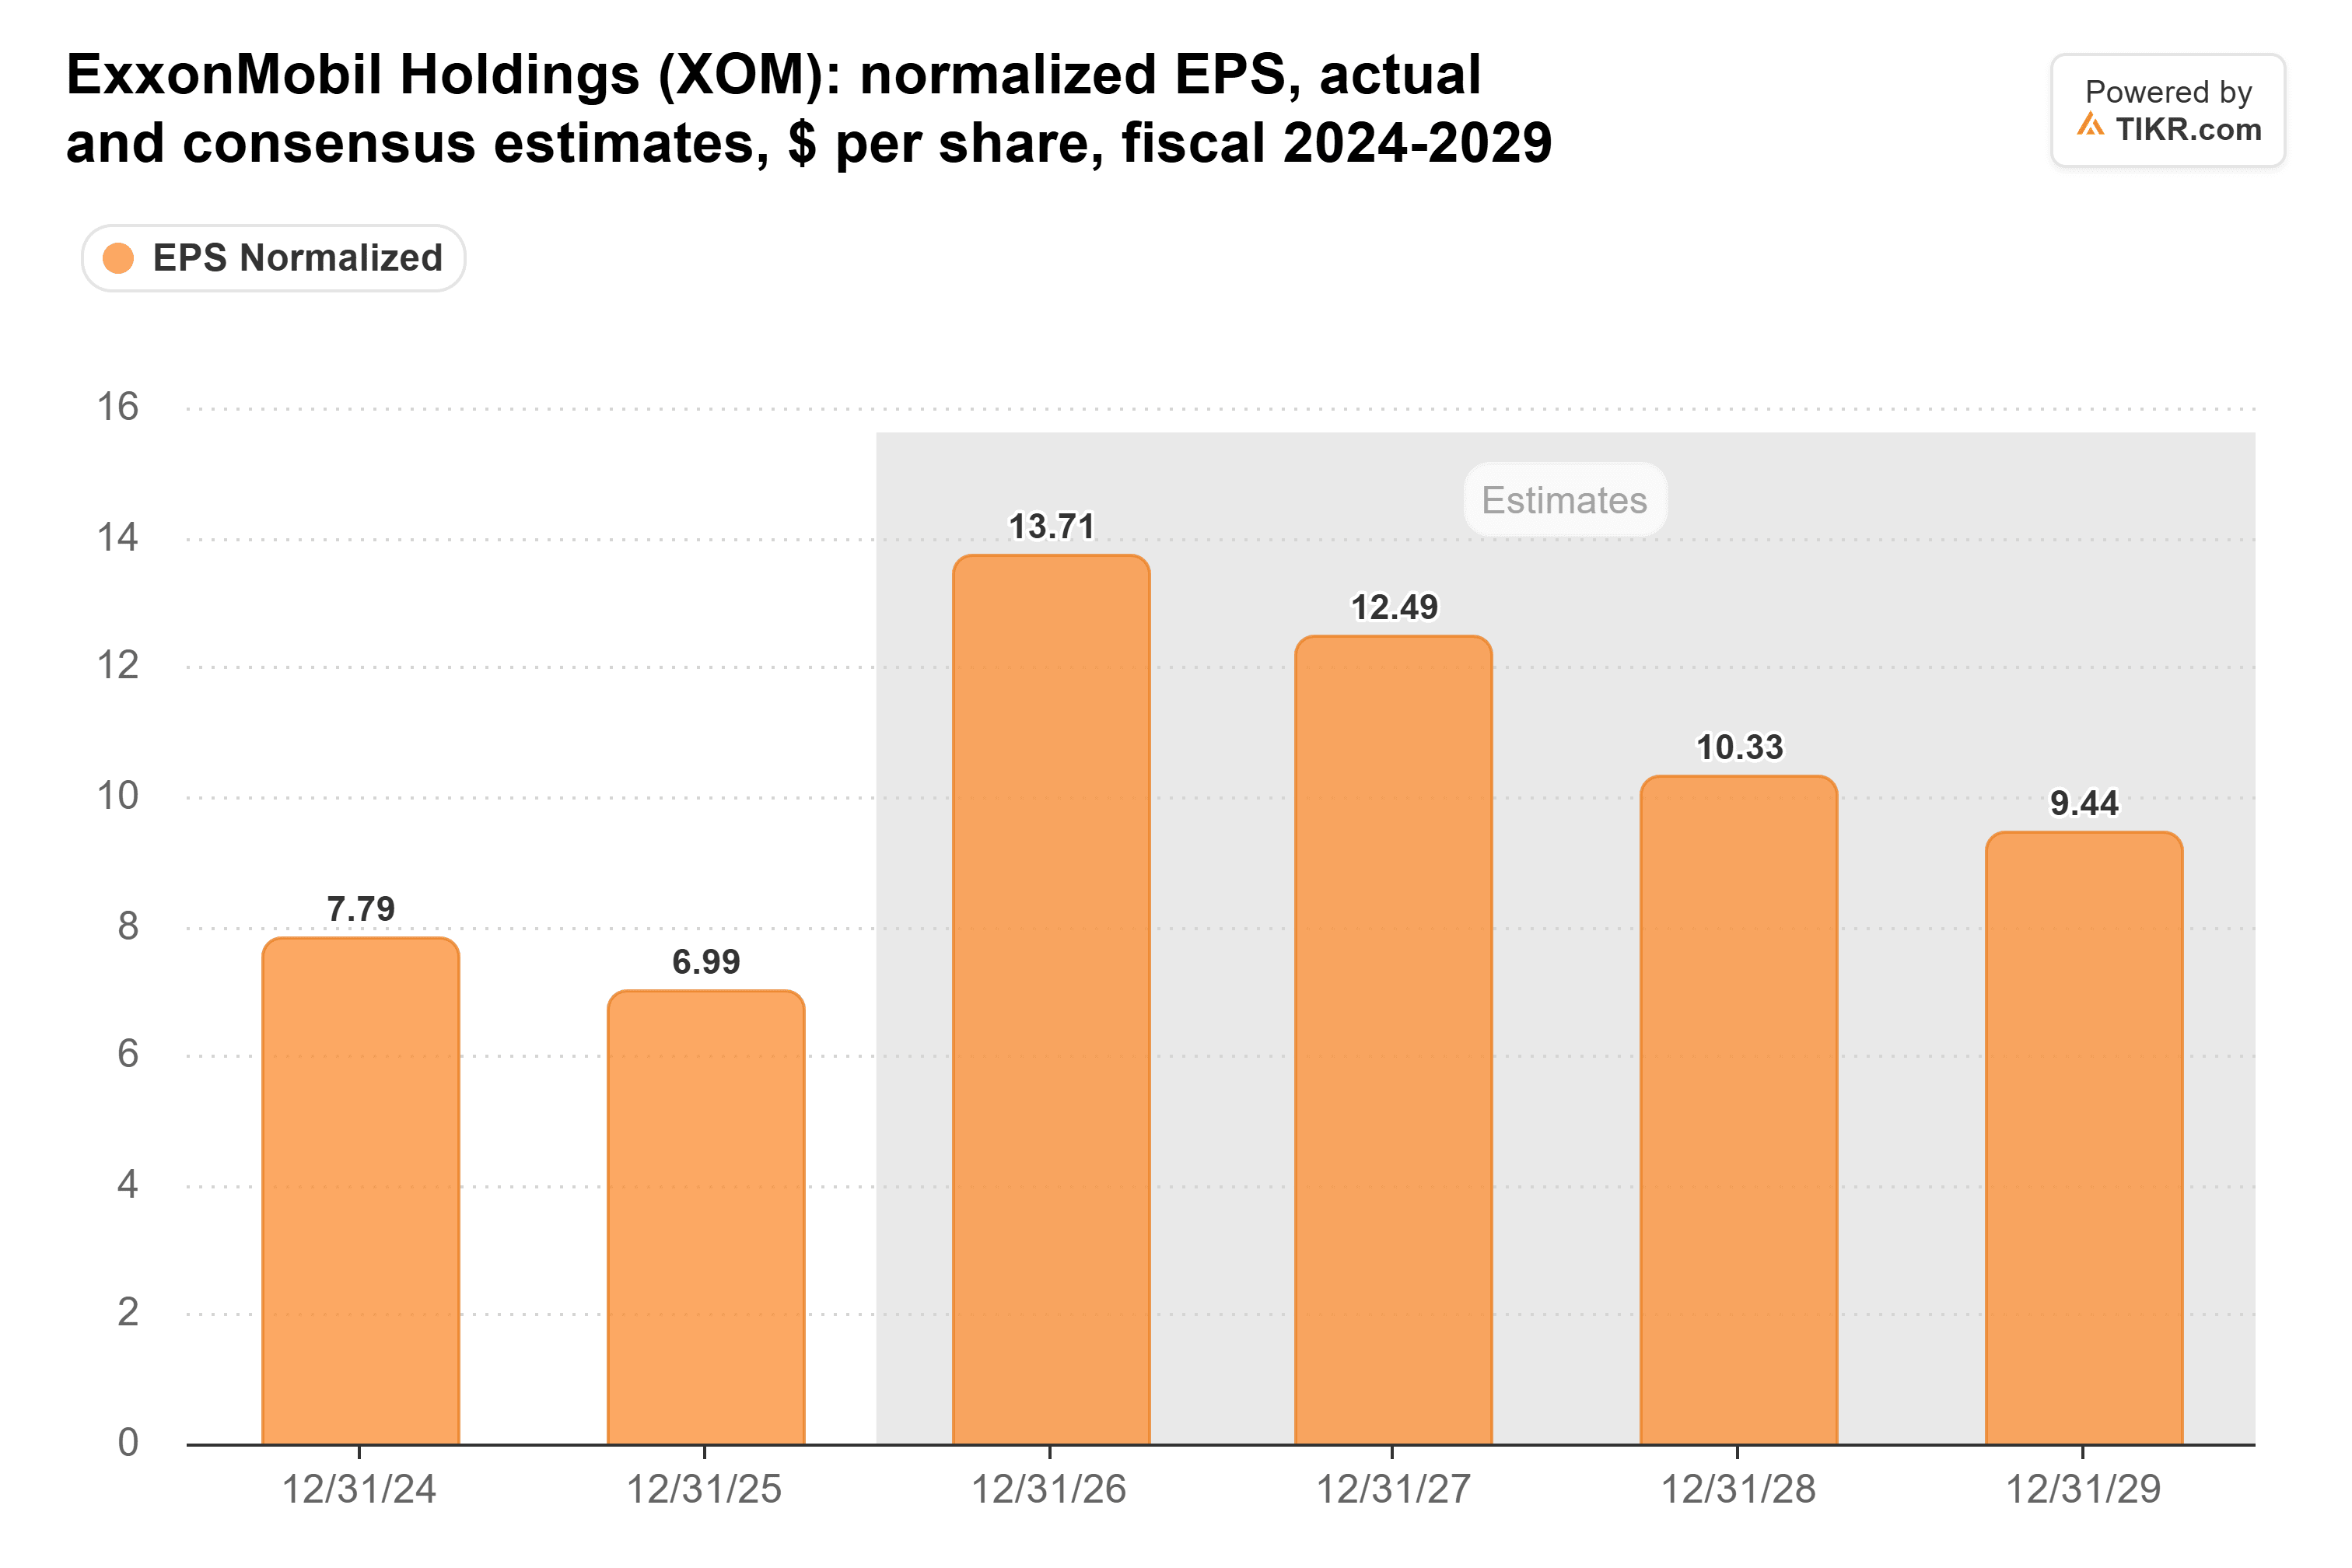
第4四半期について、アナリストは1株当たり4.11ドルを予想している。ブレント原油価格が第3四半期の平均97.01ドルを下回っていることを考えると、この数字は下方修正されると予想される。
1バレル100ドルの原油を必要としない事業
11月16日、エクソンはガイアナでの5番目の開発プロジェクト「Uaru」の生産を開始し、ガイアナの設備能力を1日110万バレルに引き上げた。第3四半期の191億ドルのフリーキャッシュフローは、94億ドルの配当と自社株買いを2倍以上カバーするものであり、9月30日時点の純負債はわずか221億ドルだった。エクソンはまた、44年連続で配当を増額し、2027年に200億ドルの自社株買いを計画している。
コノコフィリップスは、精製設備を持たない石油会社としてよりシンプルな姿を見せている。同社もフォワードP/Eで約11倍で取引されているが、アナリストは来年のEPSがわずか4%減少すると予想しており(エクソンは9%減少予想)、精製部門がエクソンの2026年利益をより押し上げたため、その分下落余地も大きい。
エクソンモービルはこの価格で買いか?
フォワード利益ベースでは、エクソンは通常よりも割安に見える:
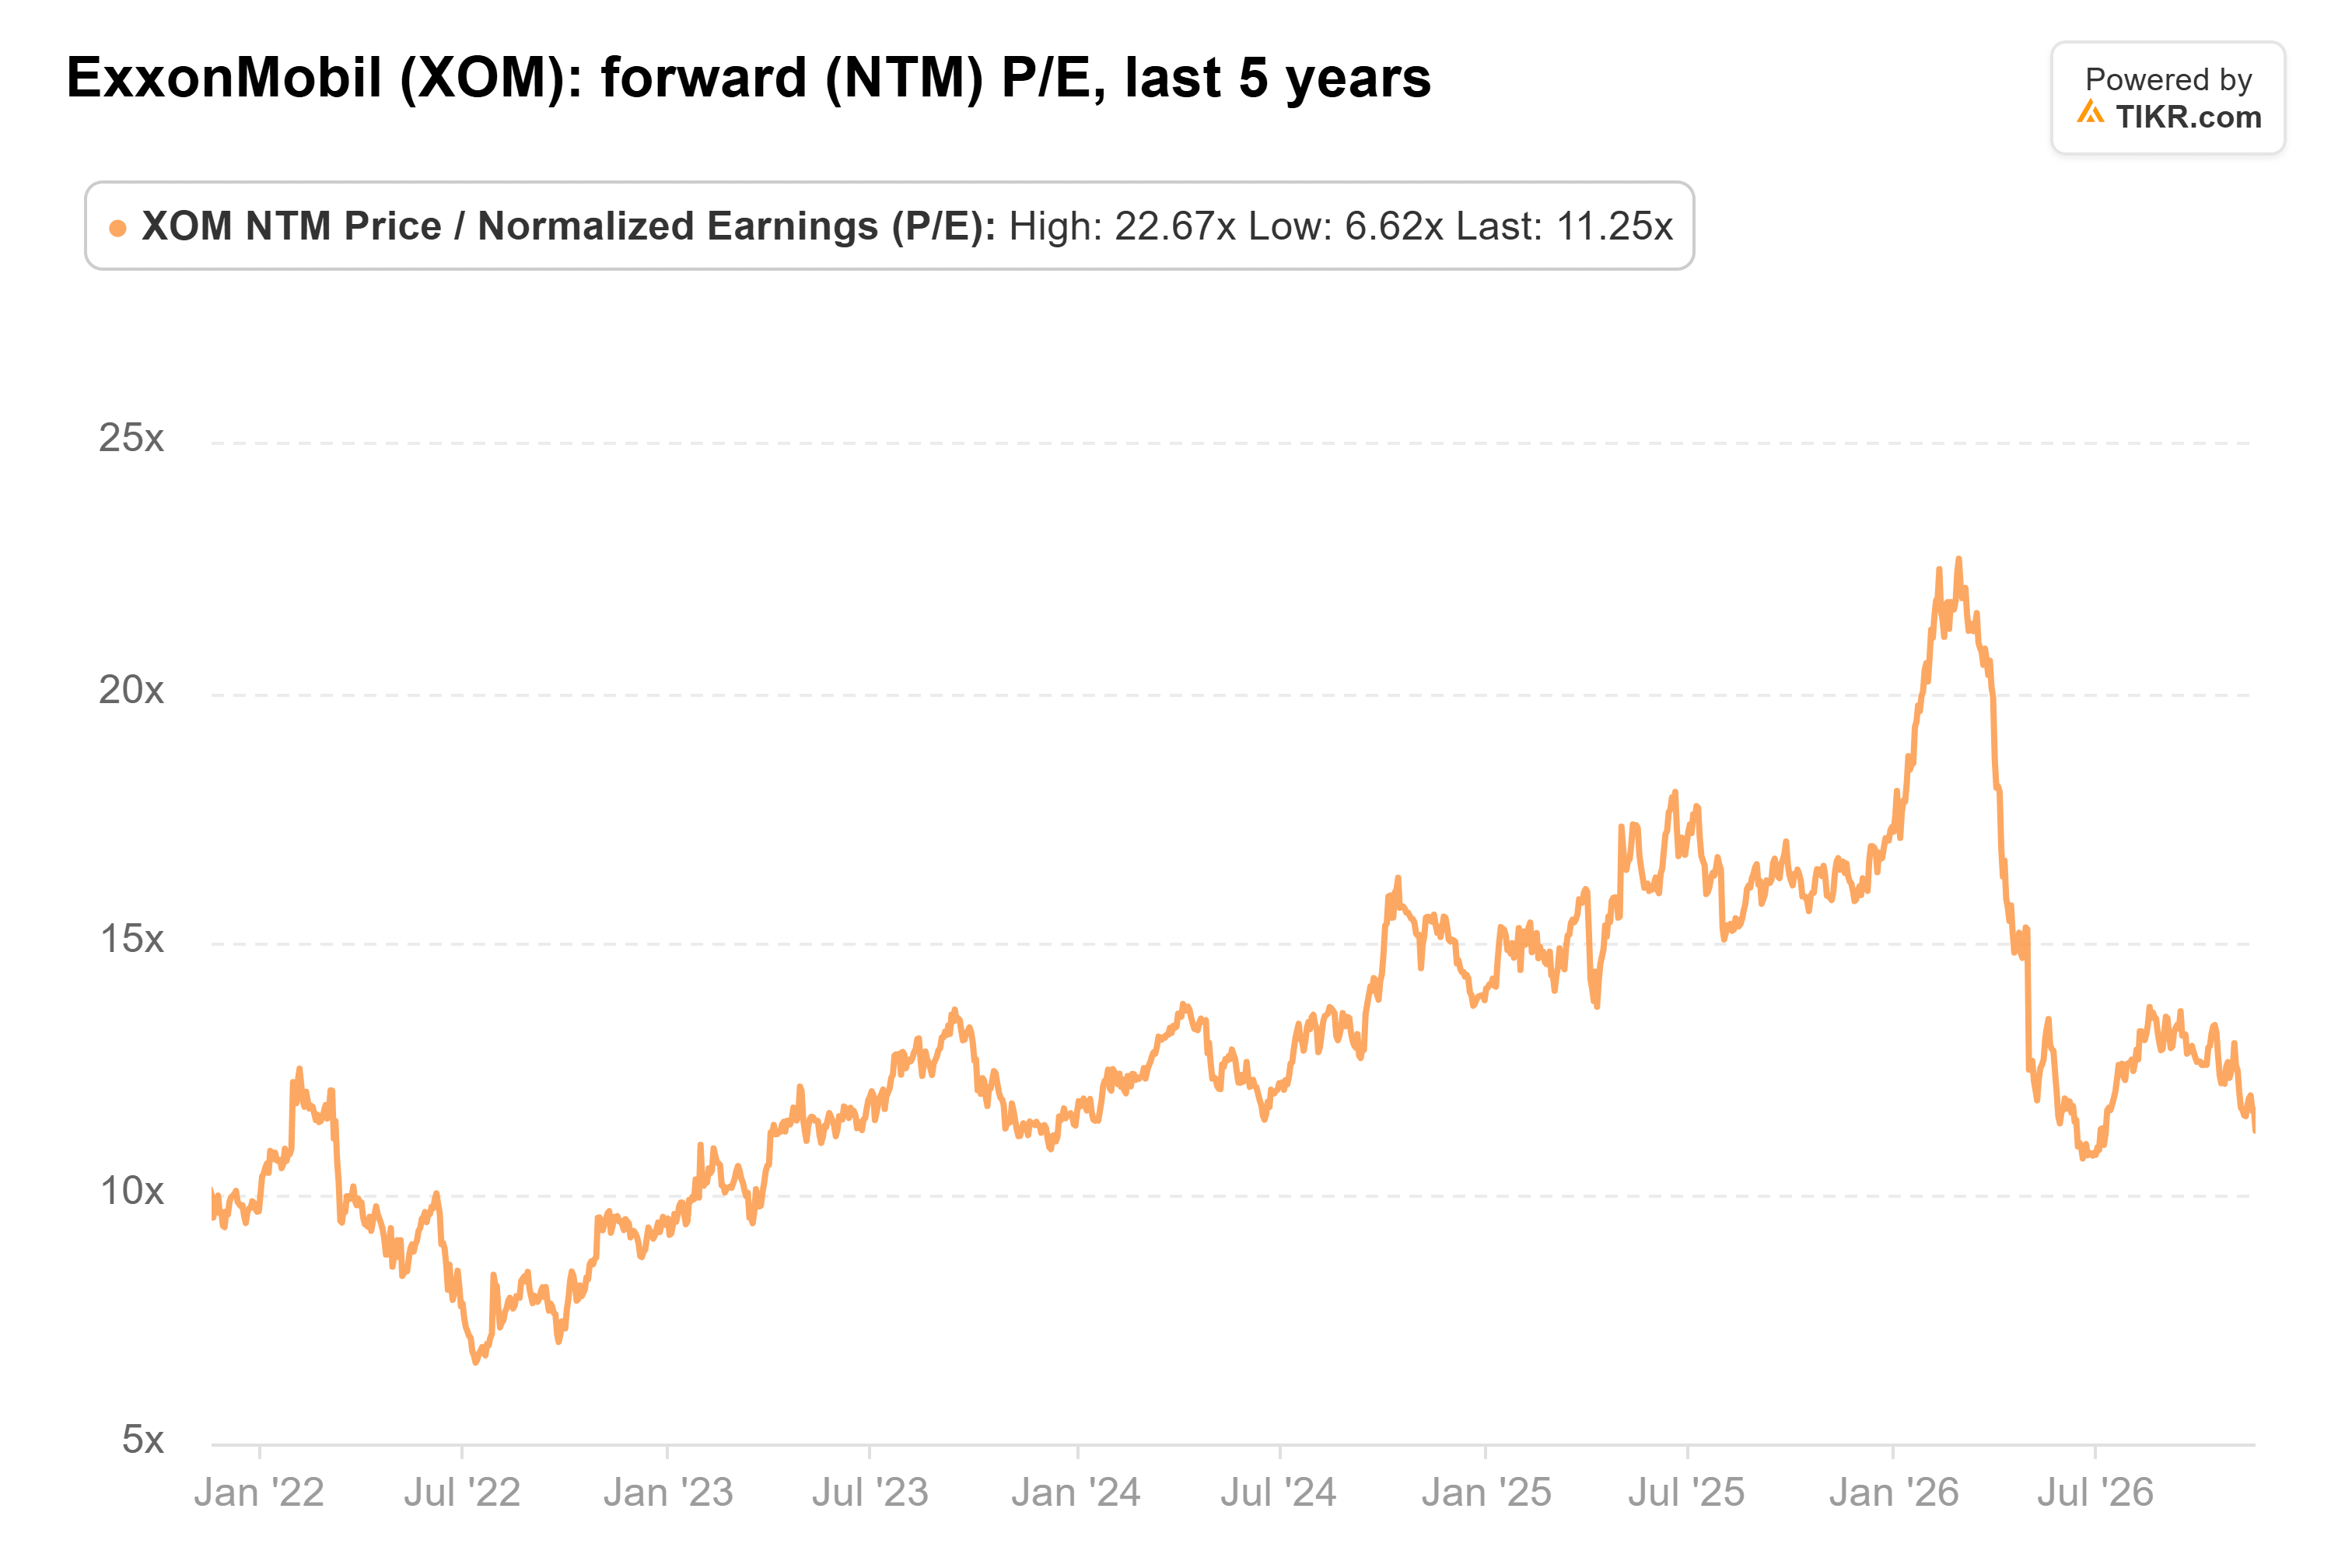
現在約11倍で取引されており、過去5年間の平均13倍を下回っている。しかし、これらのフォワード利益には依然として戦争による一時的な利益増加が含まれている。アナリストが予想する2028年の1株当たり利益10.33ドルベースでは、株価は約15倍で取引されている。
バークレイズは11月13日、目標株価を200ドルから206ドルに引き上げた。その1日前、バーンスタインは目標株価を193ドルから186ドルに引き下げた。当方の計算では、206ドルは2028年利益の約20倍に相当し、184ドルというコンセンサス目標株価は約18倍に相当する。
アナリストが2029年まで毎年減少すると予想している利益に対して、これは高い評価水準と言える。エクソンは堅実な企業ではあるが、この価格では株価は適正に評価されており、市場の目標株価は高すぎると考えられる。
次の試金石は、1月末頃に発表される第4四半期決算だ。ブレント原油価格が97ドルを下回る中で、調整後1株当たり利益が4.11ドル前後またはそれ以上であれば、ウッズCEOの主張を裏付けることになる。大幅な下方修正は、一時的な利益増加がアナリストの予想よりも早く減退していることを意味する。
では、エクソンモービル株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、エクソンモービルがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、独自の事業見通しを反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。投資を楽しんでください!