主なポイント
- マイクロンの社長は、メモリの供給逼迫が「実に複数年にわたって」続いていると述べ、TrendForceはDRAM価格が2027年を通じて維持されると見ている。
- マイクロンの最初の新しいボイシ工場がウェハーを生産開始するのは、2027年半ばまでかかると予想されている。
- NANDはDRAMよりも弱含みに見え、これはサンディスクがマイクロンよりもリスクにさらされていることを意味する。
- 予想PER 4.0倍で取引されているマイクロンは、好況がすでに終わりつつあるかのように評価されている。
マイクロン・テクノロジー (MU) は今週、メモリ不足がさらに続く可能性を示す2つのサインを得た。
11月18日のTBPNエピソードで、共同ホストのJohn Cooganがマイクロンのスコット・デボア社長に同社の製造拠点について尋ねた。デボア氏は「メモリの逼迫が実に複数年にわたって続いている」と指摘した。
同じ日、TrendForceはソウルで2027年の見通しを発表した。同社が9月30日に予測した、従来型DRAMの契約価格が第4四半期に10-15%上昇した後、2027年第1四半期に5-10%、第2四半期に3-8%上昇し、その後、第3・第4四半期は横ばいから5%上昇すると見ている。
従来型DRAM価格の堅調さはマイクロンにとって有利だ。サンディスク (SNDK) はNAND価格の下落に直面しており、一方でHBM価格の上昇はアドバンスト・マイクロ・デバイセズ (AMD) とそのInstinct GPUのコストを押し上げる可能性がある。
ウォール街はすでにそれを織り込んでいる
コンセンサスは、マイクロンのノーマライズドEPSが2026会計年度の75.52ドルから2027会計年度には176.50ドルへと2倍以上に増加し、2028会計年度には207.76ドルに達すると見ている:
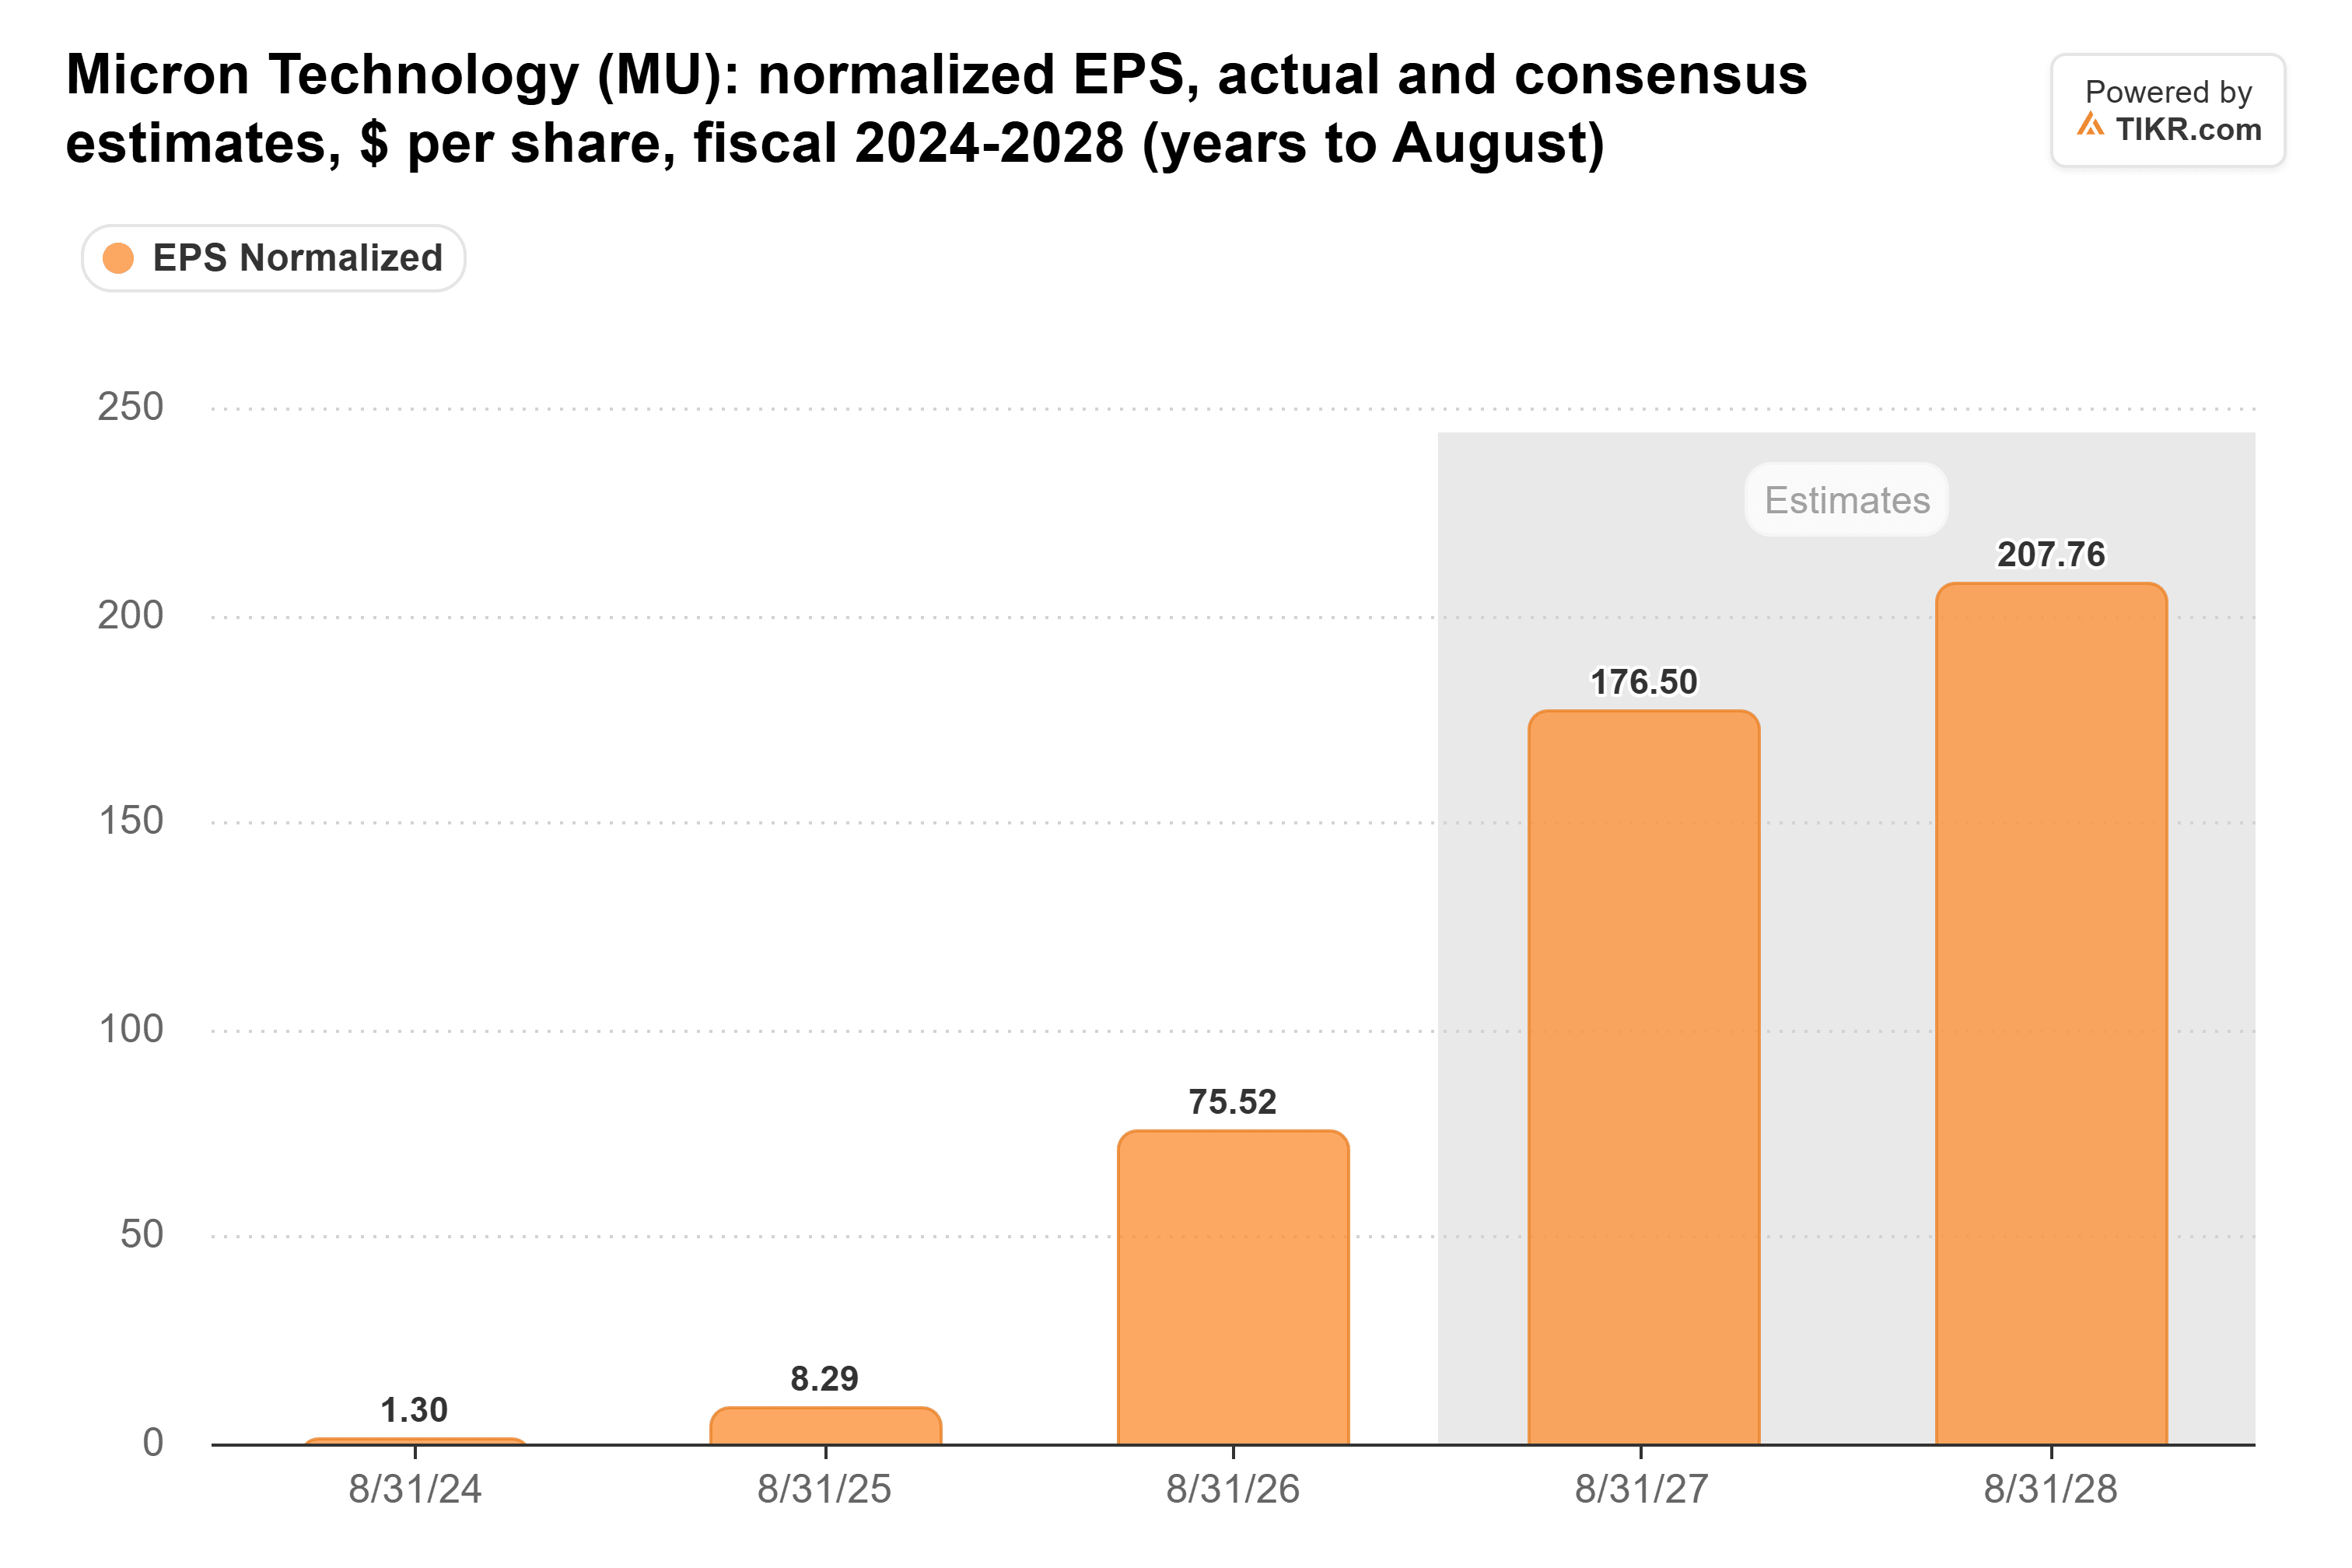
これを牽引するのはDRAMだ。2026会計年度の1332億ドルの売上高のうち75.6%をDRAMが占めており、TrendForceはその価格が2027年9月上旬に終了するマイクロンの2027会計年度を通じて維持されると見ている。
新工場はメモリ好況を終わらせる、しかしゆっくりと
供給過剰がすべてのメモリ好況を終わらせる。前回は、マイクロンのGAAP売上総利益率が2022会計年度の45.2%から2023会計年度にはマイナス9.1%にまで落ち込んだ。現在、同社の総設備投資額は、2026会計年度に159億ドルから307億ドルへとほぼ倍増している:
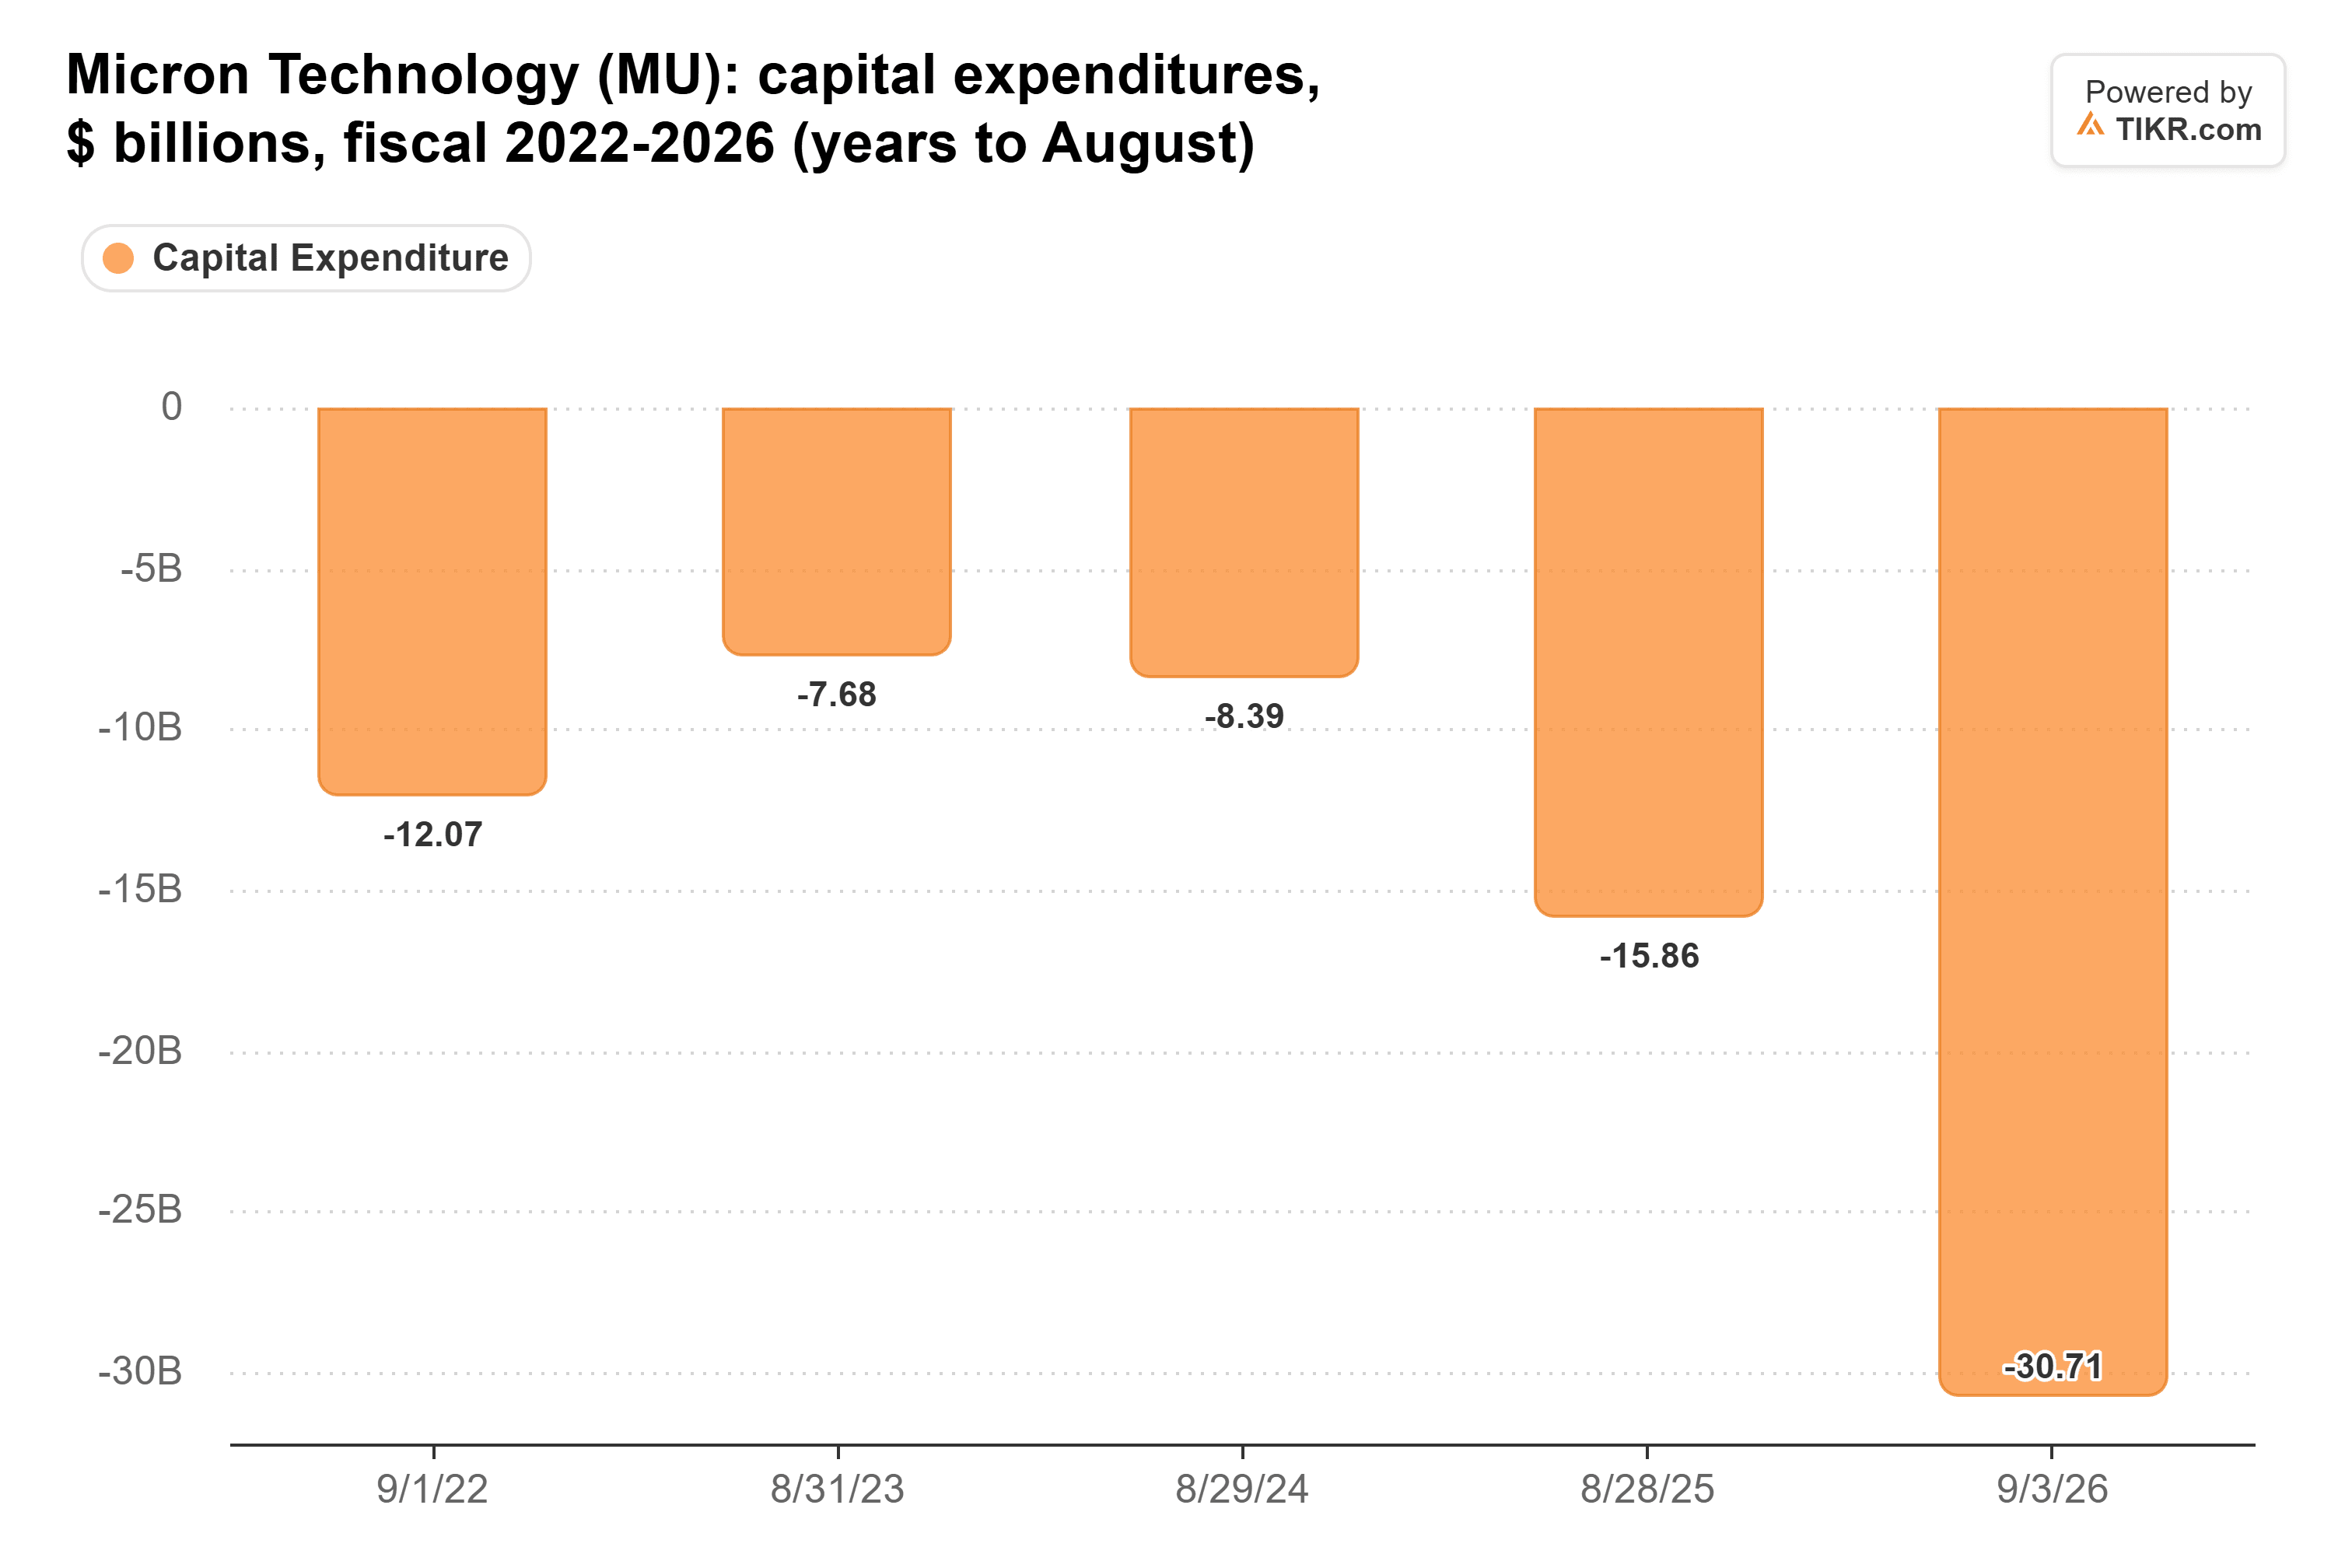
しかし、工場の建設には数年かかる。マイクロンは7月に発表したところによると、最初の新しいボイシ工場が最初のウェハーを生産開始するのは2027年半ば、2番目の工場は2028年後半になる見込みだ。そのため、2028会計年度はより不安定な年となる可能性がある。
TIKRはマイクロンを49人のアナリストがフォロー。何人が「買い」と言っている?
マイクロンの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一か所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 マイクロンのアナリスト・レーティングを見る
最初にひびが入るのはNAND
GF証券は11月17日に警告し、NANDが2027年に供給過剰に転じる可能性があり、サンディスクが最も影響を受け、マイクロンはDRAMとHBMによって緩衝されていると述べた。TrendForceは現在、中国のクラウドプロバイダーが発注を削減するため、NANDの契約価格が2027年第1四半期から下落し始めると予想している。NANDは2026会計年度にマイクロンに318億ドルの売上をもたらし、売上高の約4分の1を占めた。サンディスクはすでに予想PER 3.2倍で取引されている。
AMDはこのトレードの反対側に位置する。同社は、Heliosシステムの拡大に伴い、第4四半期のノンGAAP売上総利益率を約55%と予想しており、第3四半期の56%から低下する見込みだ。
4倍で取引されるマイクロンは、市場がその転換点を早すぎると見ている
マイクロンは予想PER 4.0倍で取引されており、これは12年間のレンジの下限付近で、2017年および2018年の四半期末の3.7倍から5.3倍に近い水準だ。この比較は両刃の剣である:当時のEPSは2018会計年度から2020会計年度にかけて79%下落した。
違いはタイミングだ。従来型DRAM価格が2027年を通じて維持されると予測され、マイクロンの新しいボイシ工場からの最初のウェハーが2027年半ばに予定されていることを考えると、4倍の予想PERは景気後退を早すぎると織り込んでいると思う。
次のチェックポイントは、12月の第1四半期決算(経営陣は2027会計年度の売上総利益率の底と位置付けている)だ。ノンGAAP売上総利益率が予想の86.25%以上であること、および業界のDRAMビット成長率が2028年も20%台前半の範囲にあることを確認したい。
では、マイクロンの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロンがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、自分自身のビジネス見通しを反映して入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!