主なポイント
- イーロン・マスク氏はDealBook Summitで、NVIDIAの取締役会がジェンセン・フアン氏を追い出したのは誤りだったと述べた。
- マスク氏はSpaceXを通じてNVIDIAの大口顧客でもあり、ジム・クレイマー氏は、この顧客がチップ価格の引き下げを望んでおり、それがNVIDIAの粗利益率にとって真のリスクだと指摘している。
- SpaceXの設備投資額は前四半期に196億ドルに達し、AnthropicにNVIDIAのコンピューティングパワーをレンタルしており、これはNebiusと同じ市場に参入していることを意味する。
- NVIDIAはすでに、粗利益率が今四半期に71%から72%で底を打つと見込んでおり、次回決算ではこの利益率が注目される数字となる。
イーロン・マスク氏は、NVIDIA (NVDA)がジェンセン・フアン氏抜きで初の決算発表を行った翌日、ニューヨーク・タイムズのDealBook Summitに登壇した。マスク氏はフアン氏を「私の旧友」と呼び、アンドリュー・ロス・ソーキン氏にこう語った。彼を追い出すことは、連勝中のシカゴ・ブルズがマイケル・ジョーダンをチームから追い出すようなものだという。
「…マイケル・ジョーダンをチームから追い出すようなものだ。賢明な決断には思えない」
しかし、マスク氏は友人としてだけ話しているわけではない。SpaceX (SPCX)を通じて、彼はNVIDIAの大口顧客であり、SpaceXはそのコンピューティングパワーをAnthropic (ANT)にレンタルしている。これは、SpaceXをNebius (NBIS)のようなNVIDIAコンピュートの販売者にし、販売者は誰もがより安価なチップを望む。
CNBCのジム・クレイマー氏はXでこの緊張関係を要約した。「@elonmuskがNvidiaを非難するのは無理もない。大口顧客だ。しかし、彼は価格の引き下げも望んでいる。これが水面下での真の戦いだ」
友人同士でも値切るものだ。
TIKRはNvidiaについて62人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
Nvidiaの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Nvidiaのアナリスト評価を見る
アナリストはNVIDIAの価格設定に期待している
これらはいずれも、まだNVIDIAの業績には表れていない。第3四半期の売上高は1158億ドルと、業績予想の上限を大きく上回り、同社は業績見通しを上方修正した。アナリストは、調整後EPSが2026年1月期の4.77ドルから、2028年1月期には16.61ドルへと3倍以上に増加すると予想している。
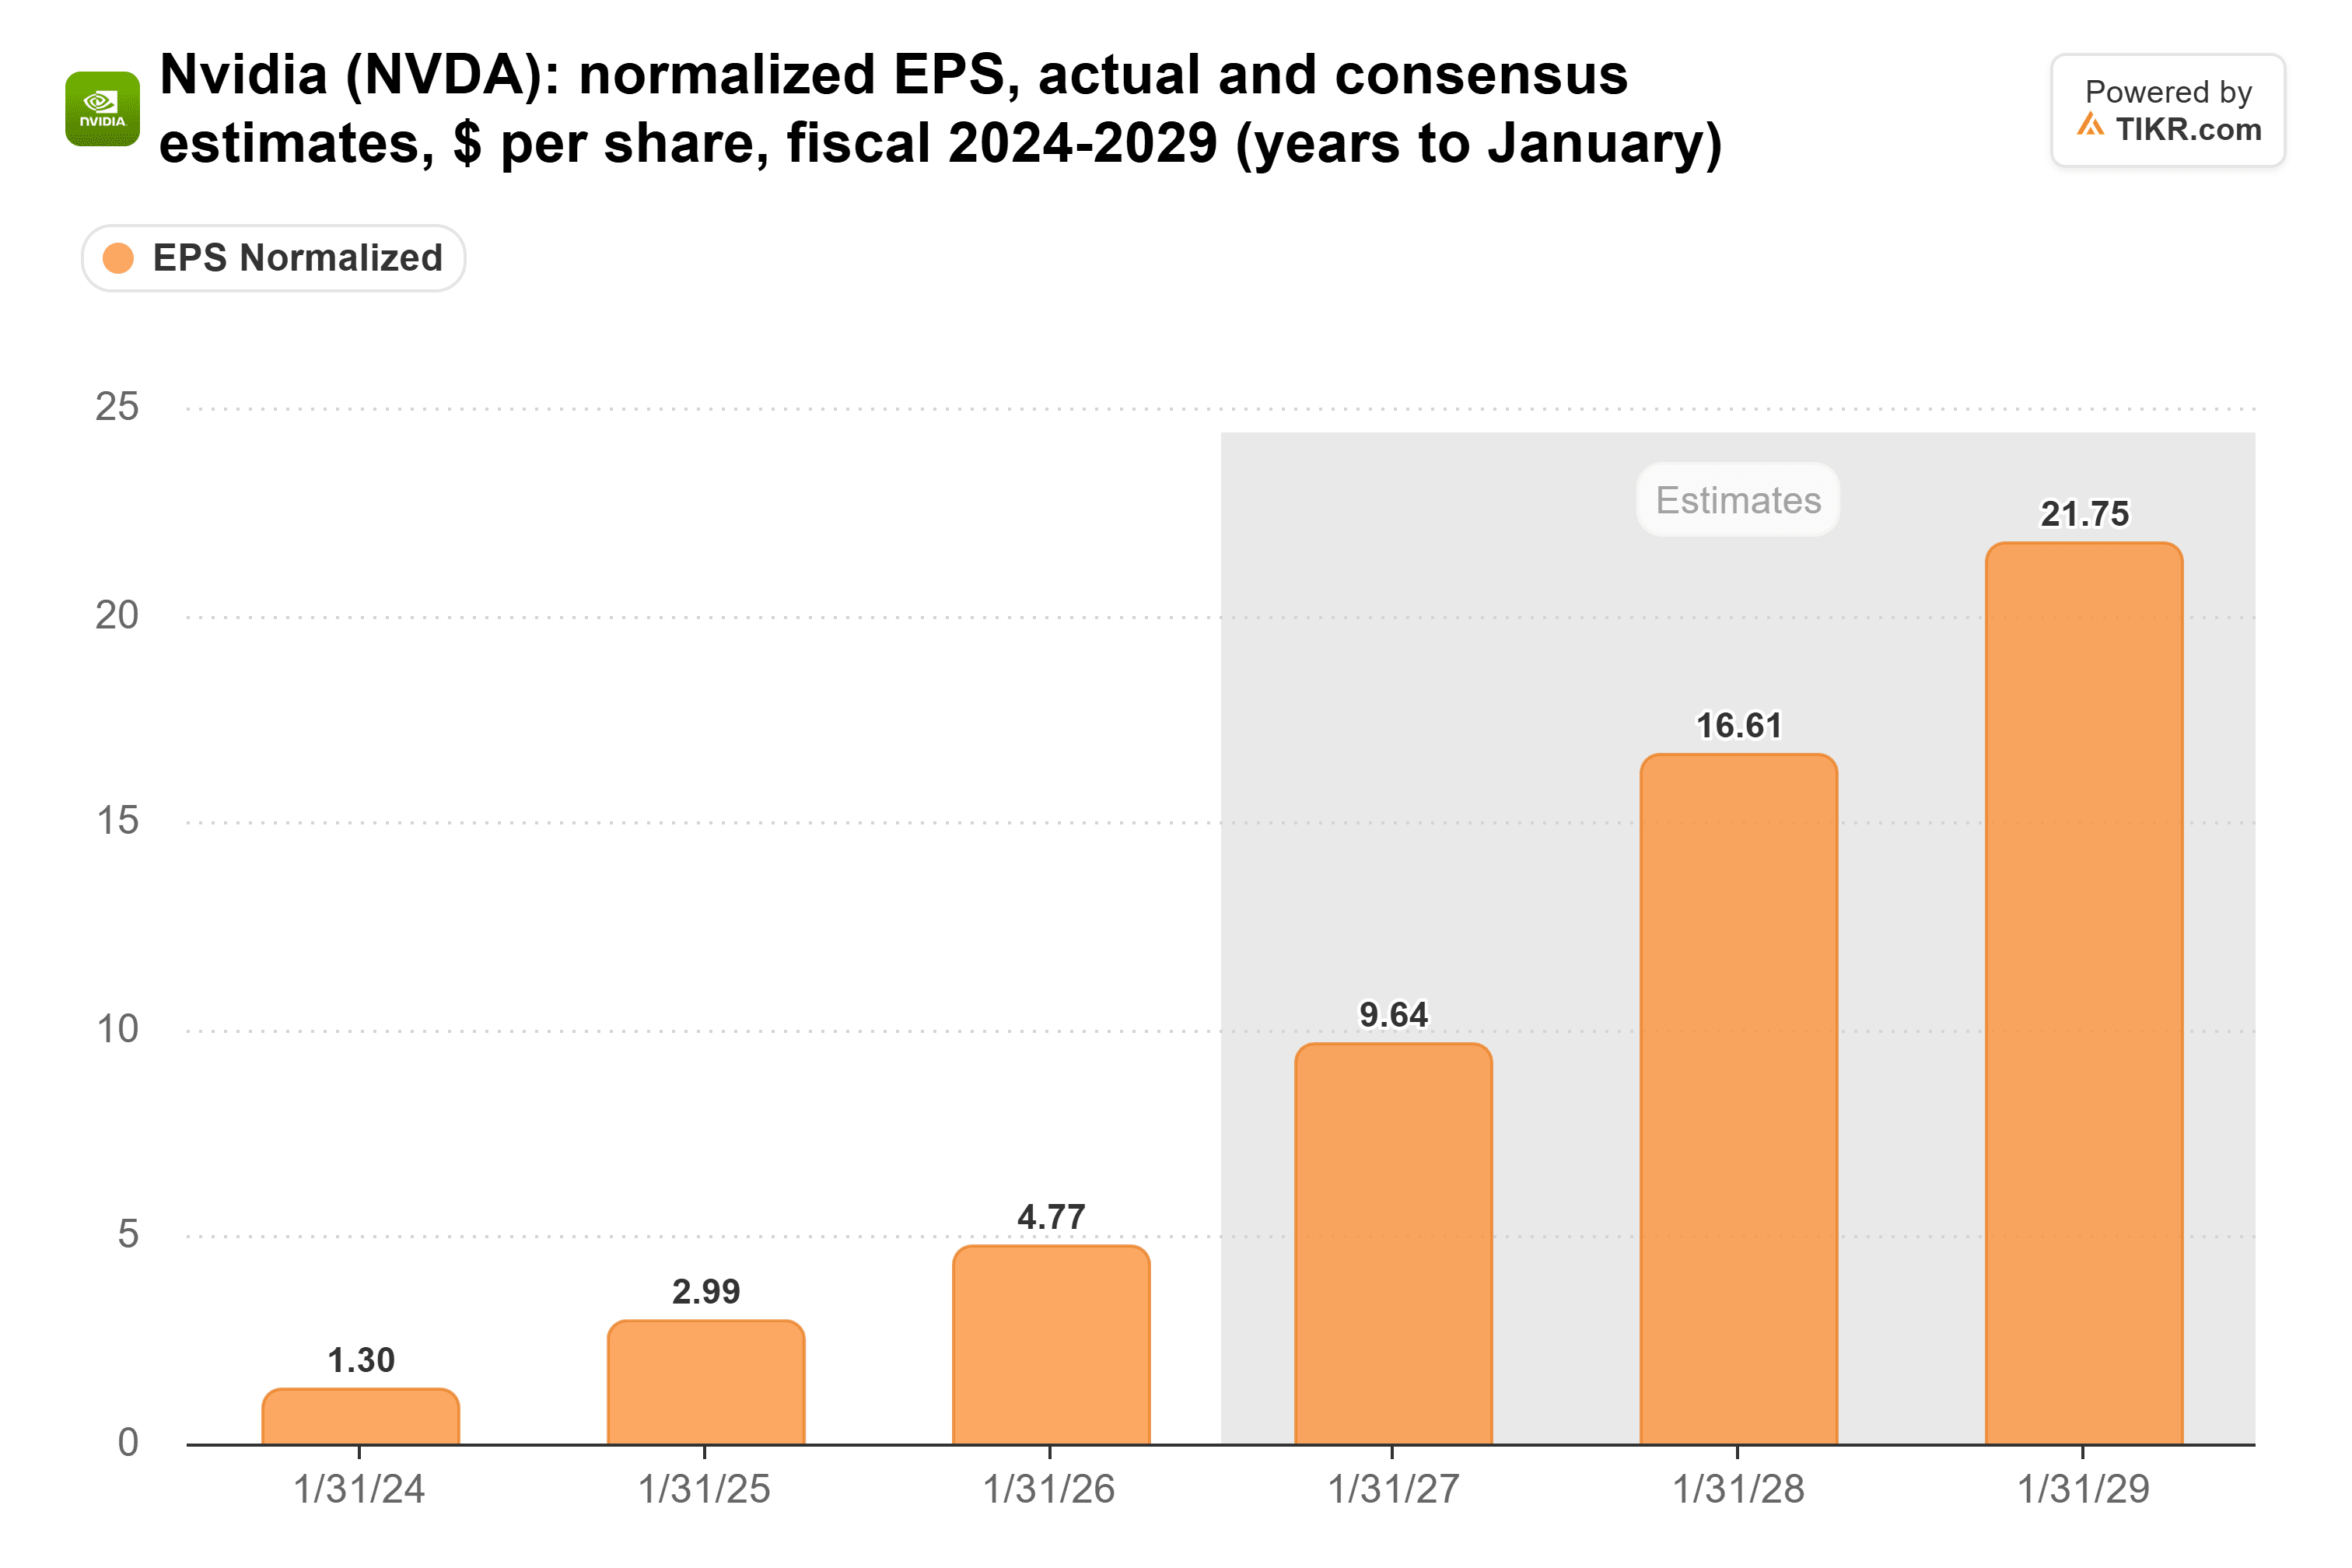
マスク氏の発言だけでは、これらの予想を動かすことはないだろう。しかし、彼のような規模の買い手との価格競争は、予想を動かす可能性がある。
この利益の推移は、NVIDIAのGAAP粗利益率に依存しており、過去3会計年度の各年度で71%を上回り続けている。
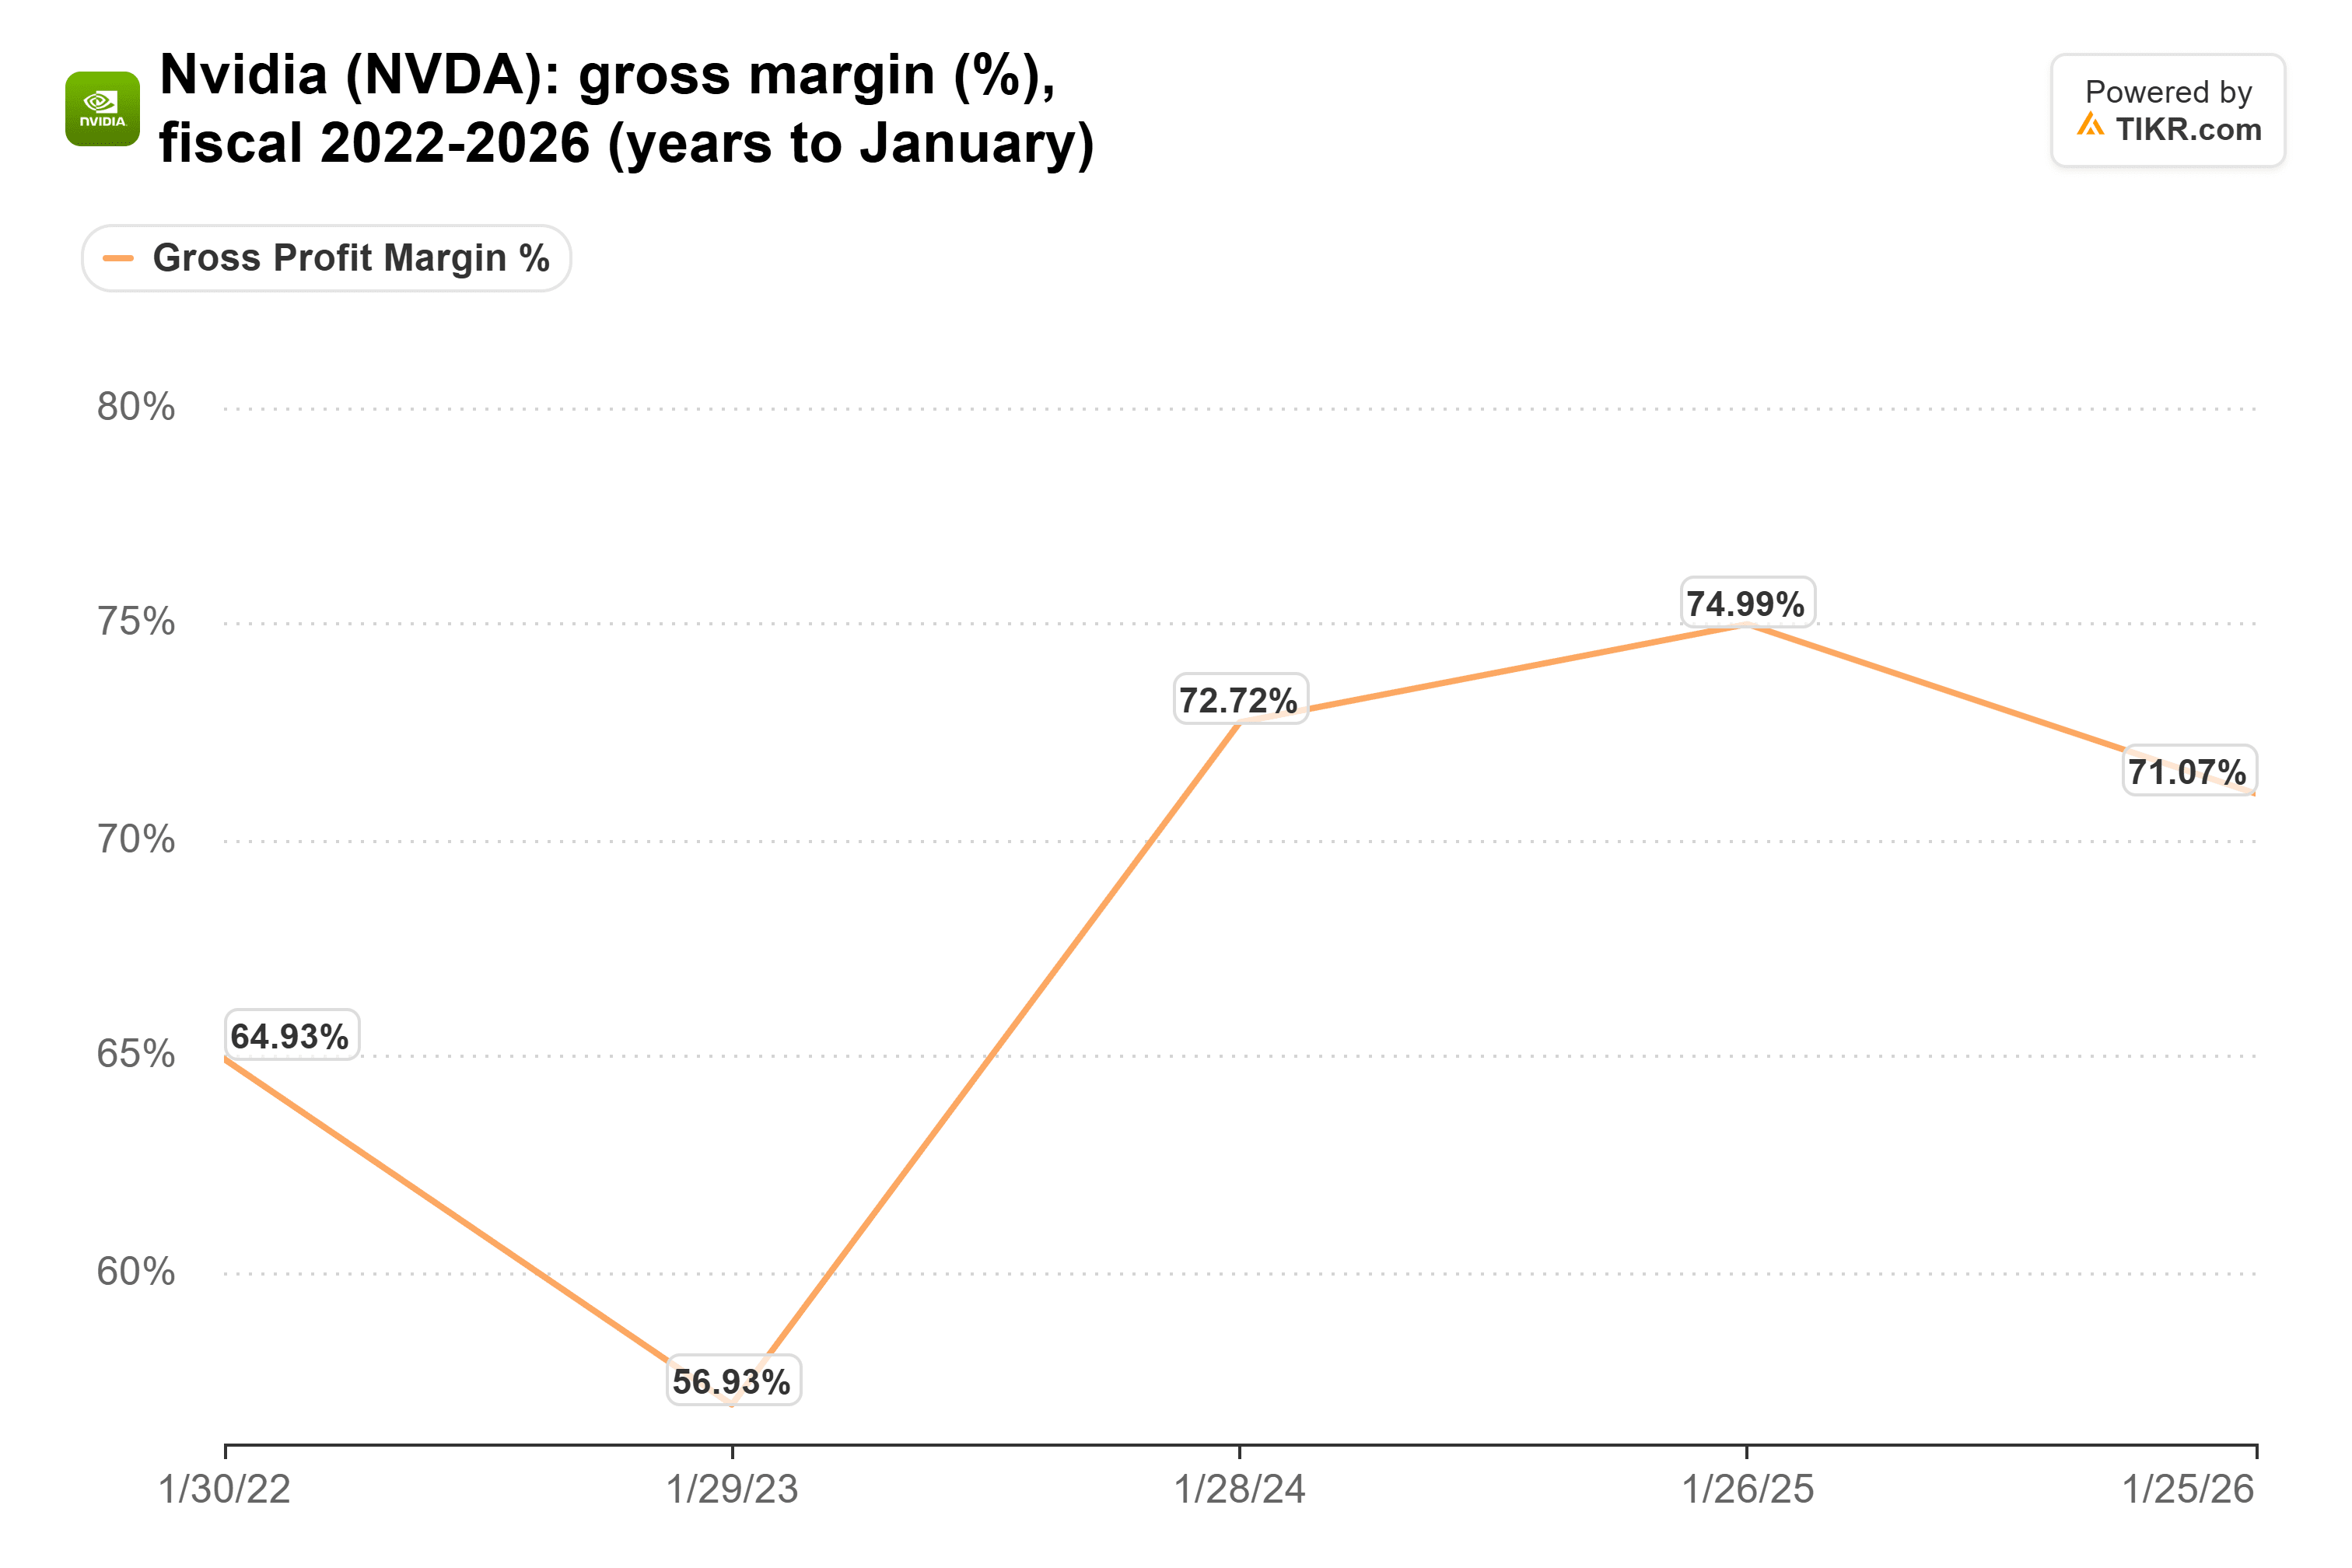
2026会計年度の71.1%への低下には、中国向けのH20チップに関する45億ドルの特別損失が含まれており、これだけで約2ポイントを占めている。2023会計年度の56.9%は、需要が冷え込んだ時にこの利益率がいかに急速に低下し得るかを示している。経営陣はすでに、メモリコストの上昇に伴い、粗利益率が1月に終了する四半期に71%から72%で底を打つと見込んでいる。買い手が価格を押し下げようとすれば、反対側から利益率を圧迫することになる。
SpaceXは反発するほど十分な購入を行っている
SpaceXの設備投資額は、2026年9月30日までの四半期に196億ドルに達し、1年前の69.6億ドルの2.8倍となった(この数字はロケットと衛星を含むSpaceX全体をカバーしている)。
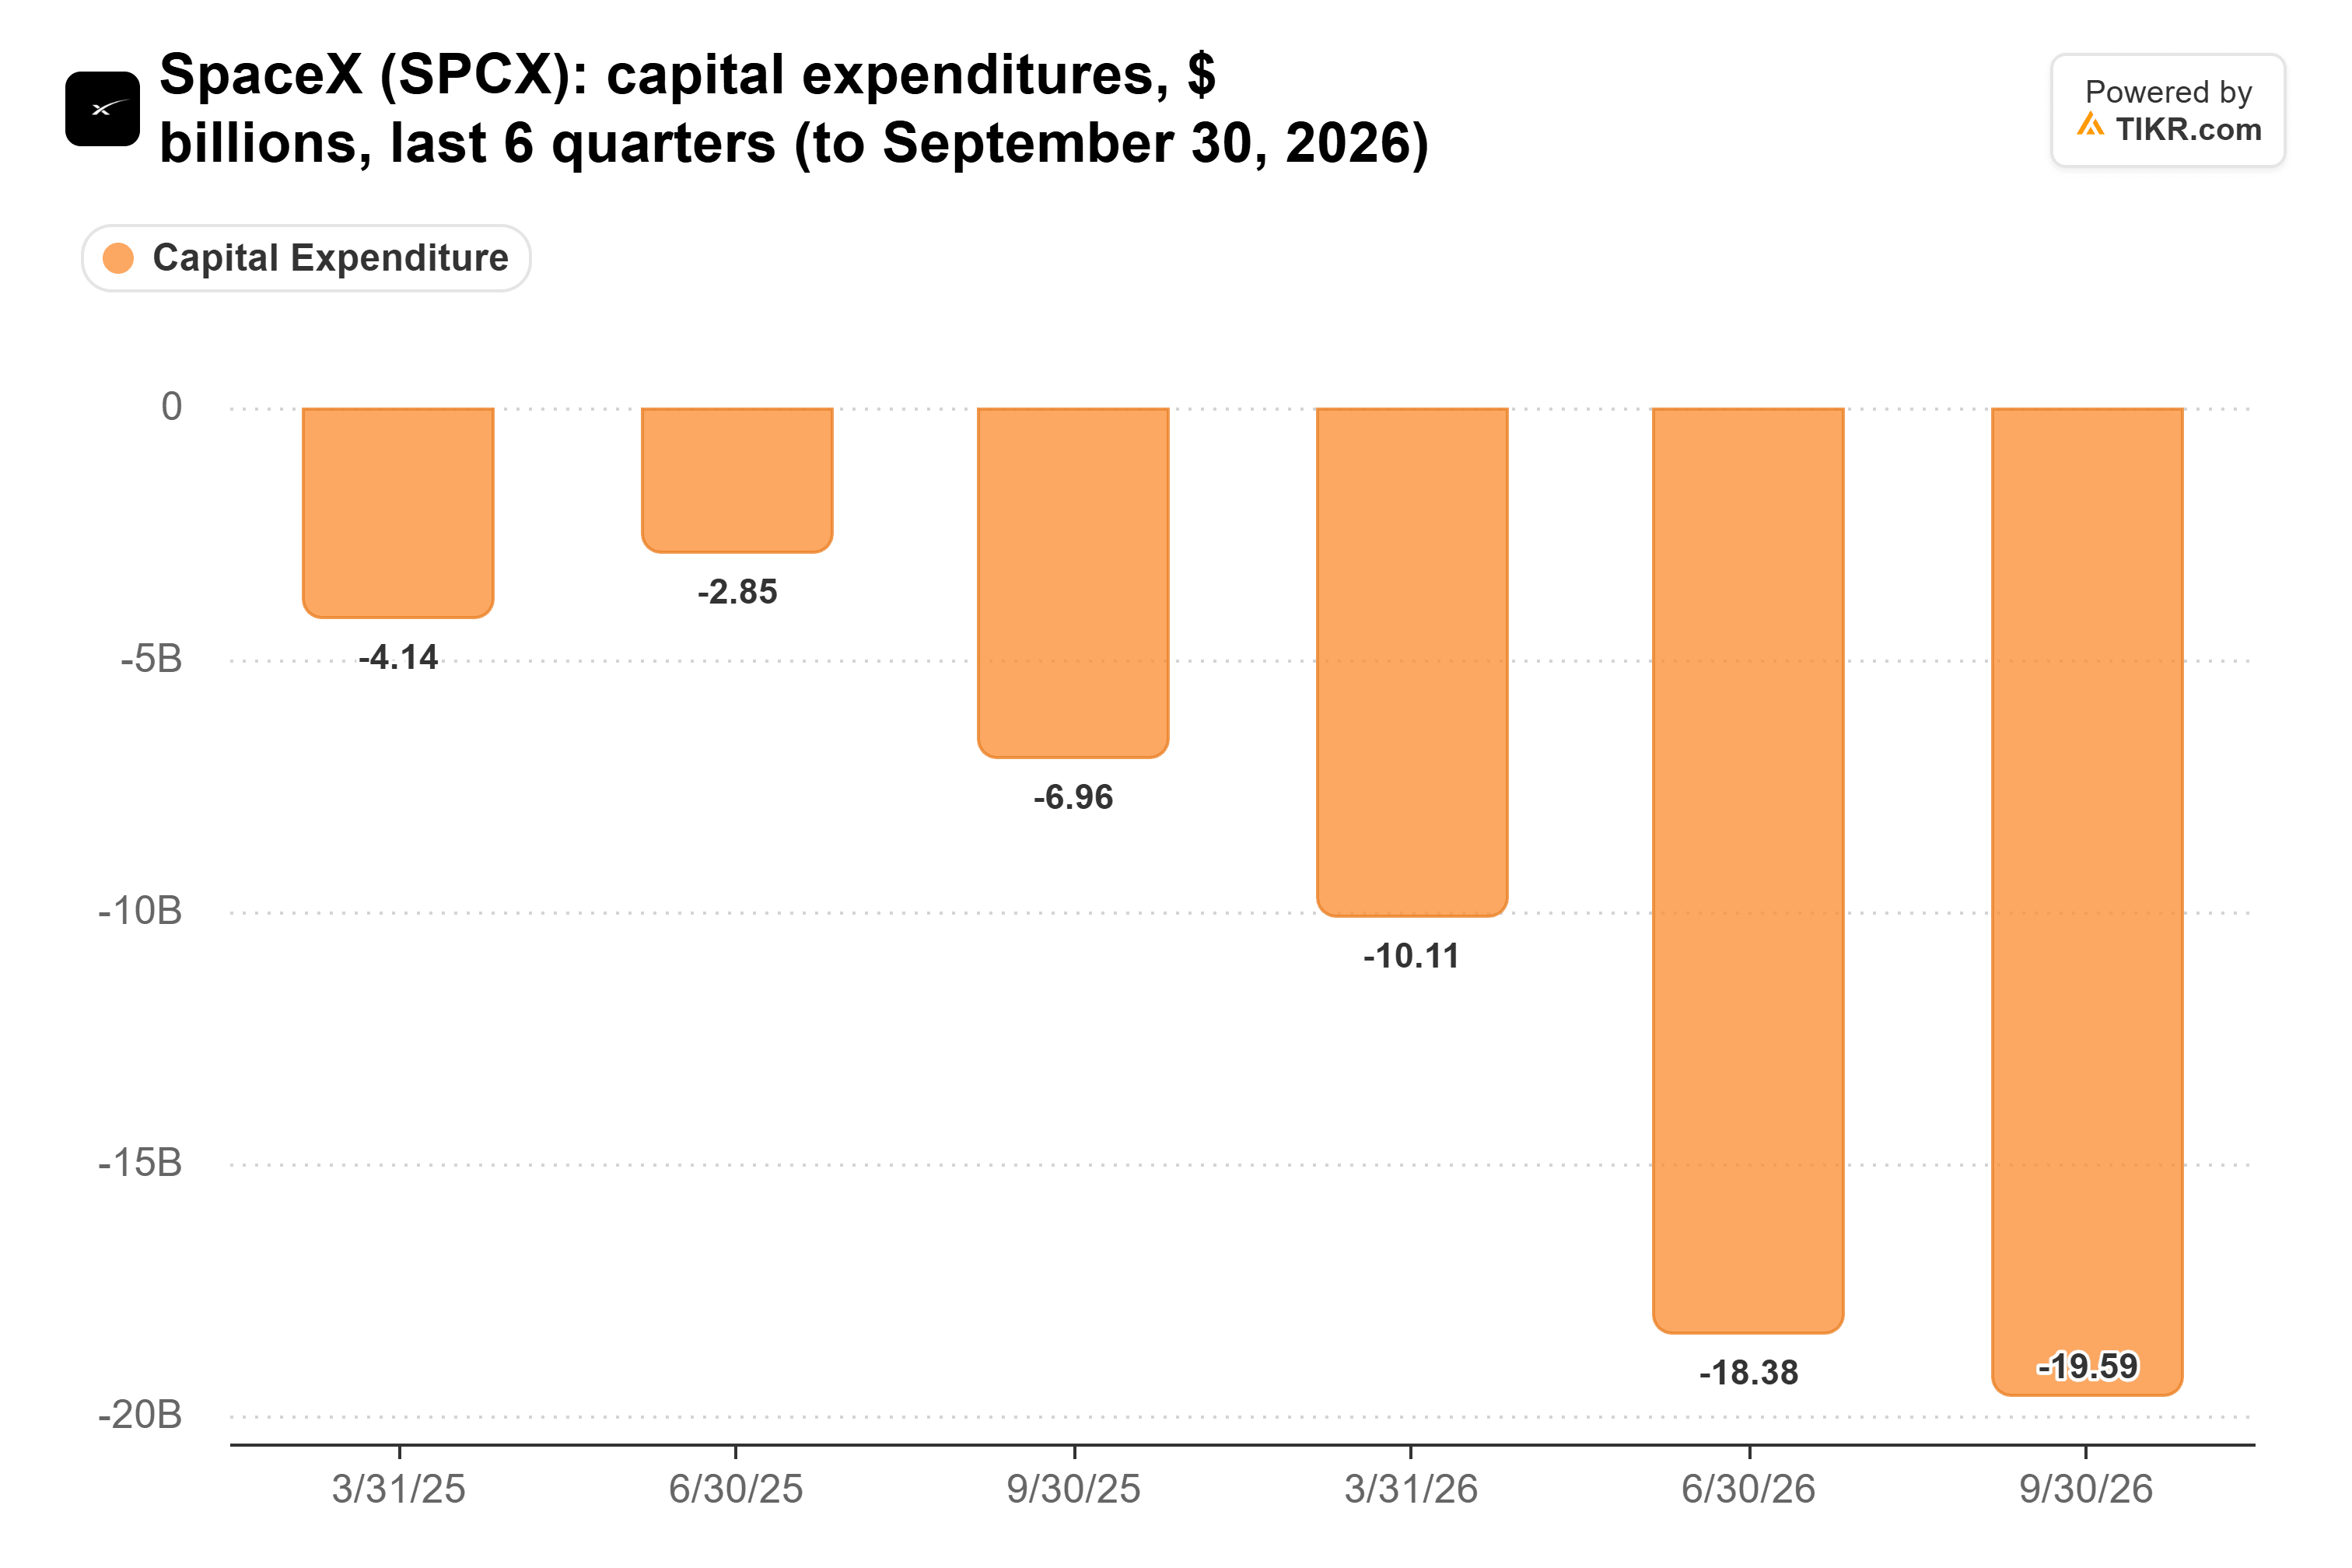
クレイマー氏によると、Anthropicはフル稼働時、SpaceXのNVIDIAチップ上で動作するコンピュートに対して、月額最大31億ドルをSpaceXに支払っているという。したがって、SpaceXがNVIDIAの価格で節約する1ドルごとに、そのレンタル収入に対する利益率が広がることになる。
次に供給の問題がある。マスク氏は、B300のキャパシティを探しているXユーザーが「売れ残っているB300は人々が考えているよりもはるかに多い」と主張した投稿に「興味深い」と返信した。もしこの主張が正しければ、Nebiusもその影響を受けるだろう。同社の第3四半期売上高は、1年前の1億4610万ドルから9億8080万ドルに急増した。しかし、3億5470万ドルの減価償却費と償却費を差し引くと、GAAP営業利益は約5000万ドルしか残らなかった。NVIDIAの最新チップのレンタル価格が軟化すれば、この利益は急速に侵食されるだろう。
利益率に注目せよ
マスク氏がDealBookで語ったことは、SpaceXが支払う金額についてのものではなかったし、「戦い」はクレイマー氏自身の解釈である。それでも、私の見解では、NVIDIAのチップをレンタルして利益を上げる買い手は、需要が強い間、同社の利益率をゆっくりと圧迫する存在である。試練はNVIDIAが2月下旬に決算を発表する時に訪れる。もし粗利益率が71%から72%というガイダンスを下回ったならば、買い手が優勢だということだ。もちろん、売れ残ったノードに関するXの投稿1つは単なる事例に過ぎず、SpaceXの需要拡大がNVIDIAの売り切れ状態をしばらく維持する可能性もある。
では、NVIDIAの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、NVIDIAがどの程度の価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!