主なポイント
- Lumentumは木曜日に18.7%下落して510ドルとなり、Marvell自身の下落により、全株式取引の価値は1株あたり約1,132ドルから約601ドルに低下した。
- 第1四半期決算は依然として市場予想を上回り、売上高は136%増の12億6,000万ドル、第2四半期の業績見通しはコンセンサスを8.3%上回る。
- Lumentumの株価は、現在の取引価値から約15%割安で取引されており、アナリストは中国の独占禁止法審査に12~18ヶ月かかると予想している。
- Lumentumの2月の決算報告と中国規制当局からの何らかの発表により、この割安分のうちどれだけがM&Aリスクによるものかが明らかになる。
Lumentum (LITE) の株主には1株1,132ドルが約束されていた。木曜日、同社株は510ドルで取引を終えた。
このギャップの大部分は買収側に起因する。11月2日、Marvell Technology (MRVL) はLumentumをLumentum株1株につきMarvell株4.5株で買収することに合意した。これは10月28日の影響前終値に対して23.9%のプレミアムであった。Marvellは木曜日に16.4%下落して134ドルで取引を終え、これにより取引の価値は1株あたり約601ドルとなった。
Lumentumはその価値からさえも約15%割安で取引されている。同社株は木曜日に18.7%下落し、ナスダックが調整局面に入る中、2日間で25.1%下落した。
この取引はまた、Coherent (COHR) にとっての競争環境も変える。同社はチップ設計会社と提携していない最大のレーザーメーカーとなる。Coherentはデータセンター部門が85%成長したばかりだが、その株価も木曜日に13%下落した。
事業は加速を続けた
Lumentumは取引発表と同じ日に決算を発表し、四半期業績は堅調だった:
- 売上高は136%増の12億6,000万ドルで、コンセンサスをわずかに上回った。
- 調整後EPSは4.57ドルで、4.19ドルの予想を上回った。
- システム部門の売上高は229%増の5億800万ドル、コンポーネント部門は99%増の7億5,400万ドルとなった。
ポンプレーザーと光回路スイッチが牽引した。Lumentumはまた、購入コミットメントが50億ドルを超える2件目のNPO/CPO契約に署名し、経営陣はAIサーバー向け光製品は実質的に2029年まで売り切れ状態だと述べた。
システム部門は以前は規模が小さく、成長が遅い側面だった。それが急速に変わりつつある:

光回路スイッチにより、システム部門の成長曲線ははるかに急勾配となり、そのキャパシティはMarvellが対価を支払っている大きな要素の一つである。
業績見通しは市場予想を上回る
第2四半期の売上高見通しは15億7,500万ドルから16億2,500万ドルとされた。中間値は14億8,000万ドルのコンセンサスを8.3%上回り、四半期比で約3億5,000万ドルの成長を意味する。調整後EPSは5.90ドルから6.20ドル、営業利益率は45%から46%と見込まれる。
これをCoherentと比較すると、同社は前四半期に23.2%の調整後営業利益率を記録した。Lumentumは規模の小さい会社だが、売上高1ドルあたりの営業利益への転換率は約2倍である。
この差は報告ベースでも維持されるだろうか?

Lumentumの直近12ヶ月EBITマージン23.4%は、Coherentの12.7%の約2倍に近く、その業績見通しはこの差が広がりつつあることを示唆している。
TIKRはLumentumについて26人のアナリストを追跡している。「買い」と評価しているのは何人か?
Lumentumの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想をすべて一箇所で確認してください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Lumentumのアナリスト評価を見る
クロージングが難しい部分
MarvellのCEO、Matt Murphy氏はこの合併を、AIが銅から光リンクへ移行するという賭けとして位置づけ、両社は年間10億ドル以上のコストシナジーを目標としている。Reuters Breakingviewsはより率直に、この取引を「危険なほど近視眼的」と呼んだ。
タイムラインは長い。クロージングは2028年前半と予想されており、中国での審査には12~18ヶ月かかる可能性がある。規制当局が取引を阻止した場合、MarvellはLumentumに32億ドルを支払う義務がある。Lumentumが競合他社からの買収提案を受けて離脱した場合、同社はMarvellに29億ドルを支払う義務がある。
予想利益ベースでは、過去2日間で株価収益率は実際に大きな打撃を受けた:
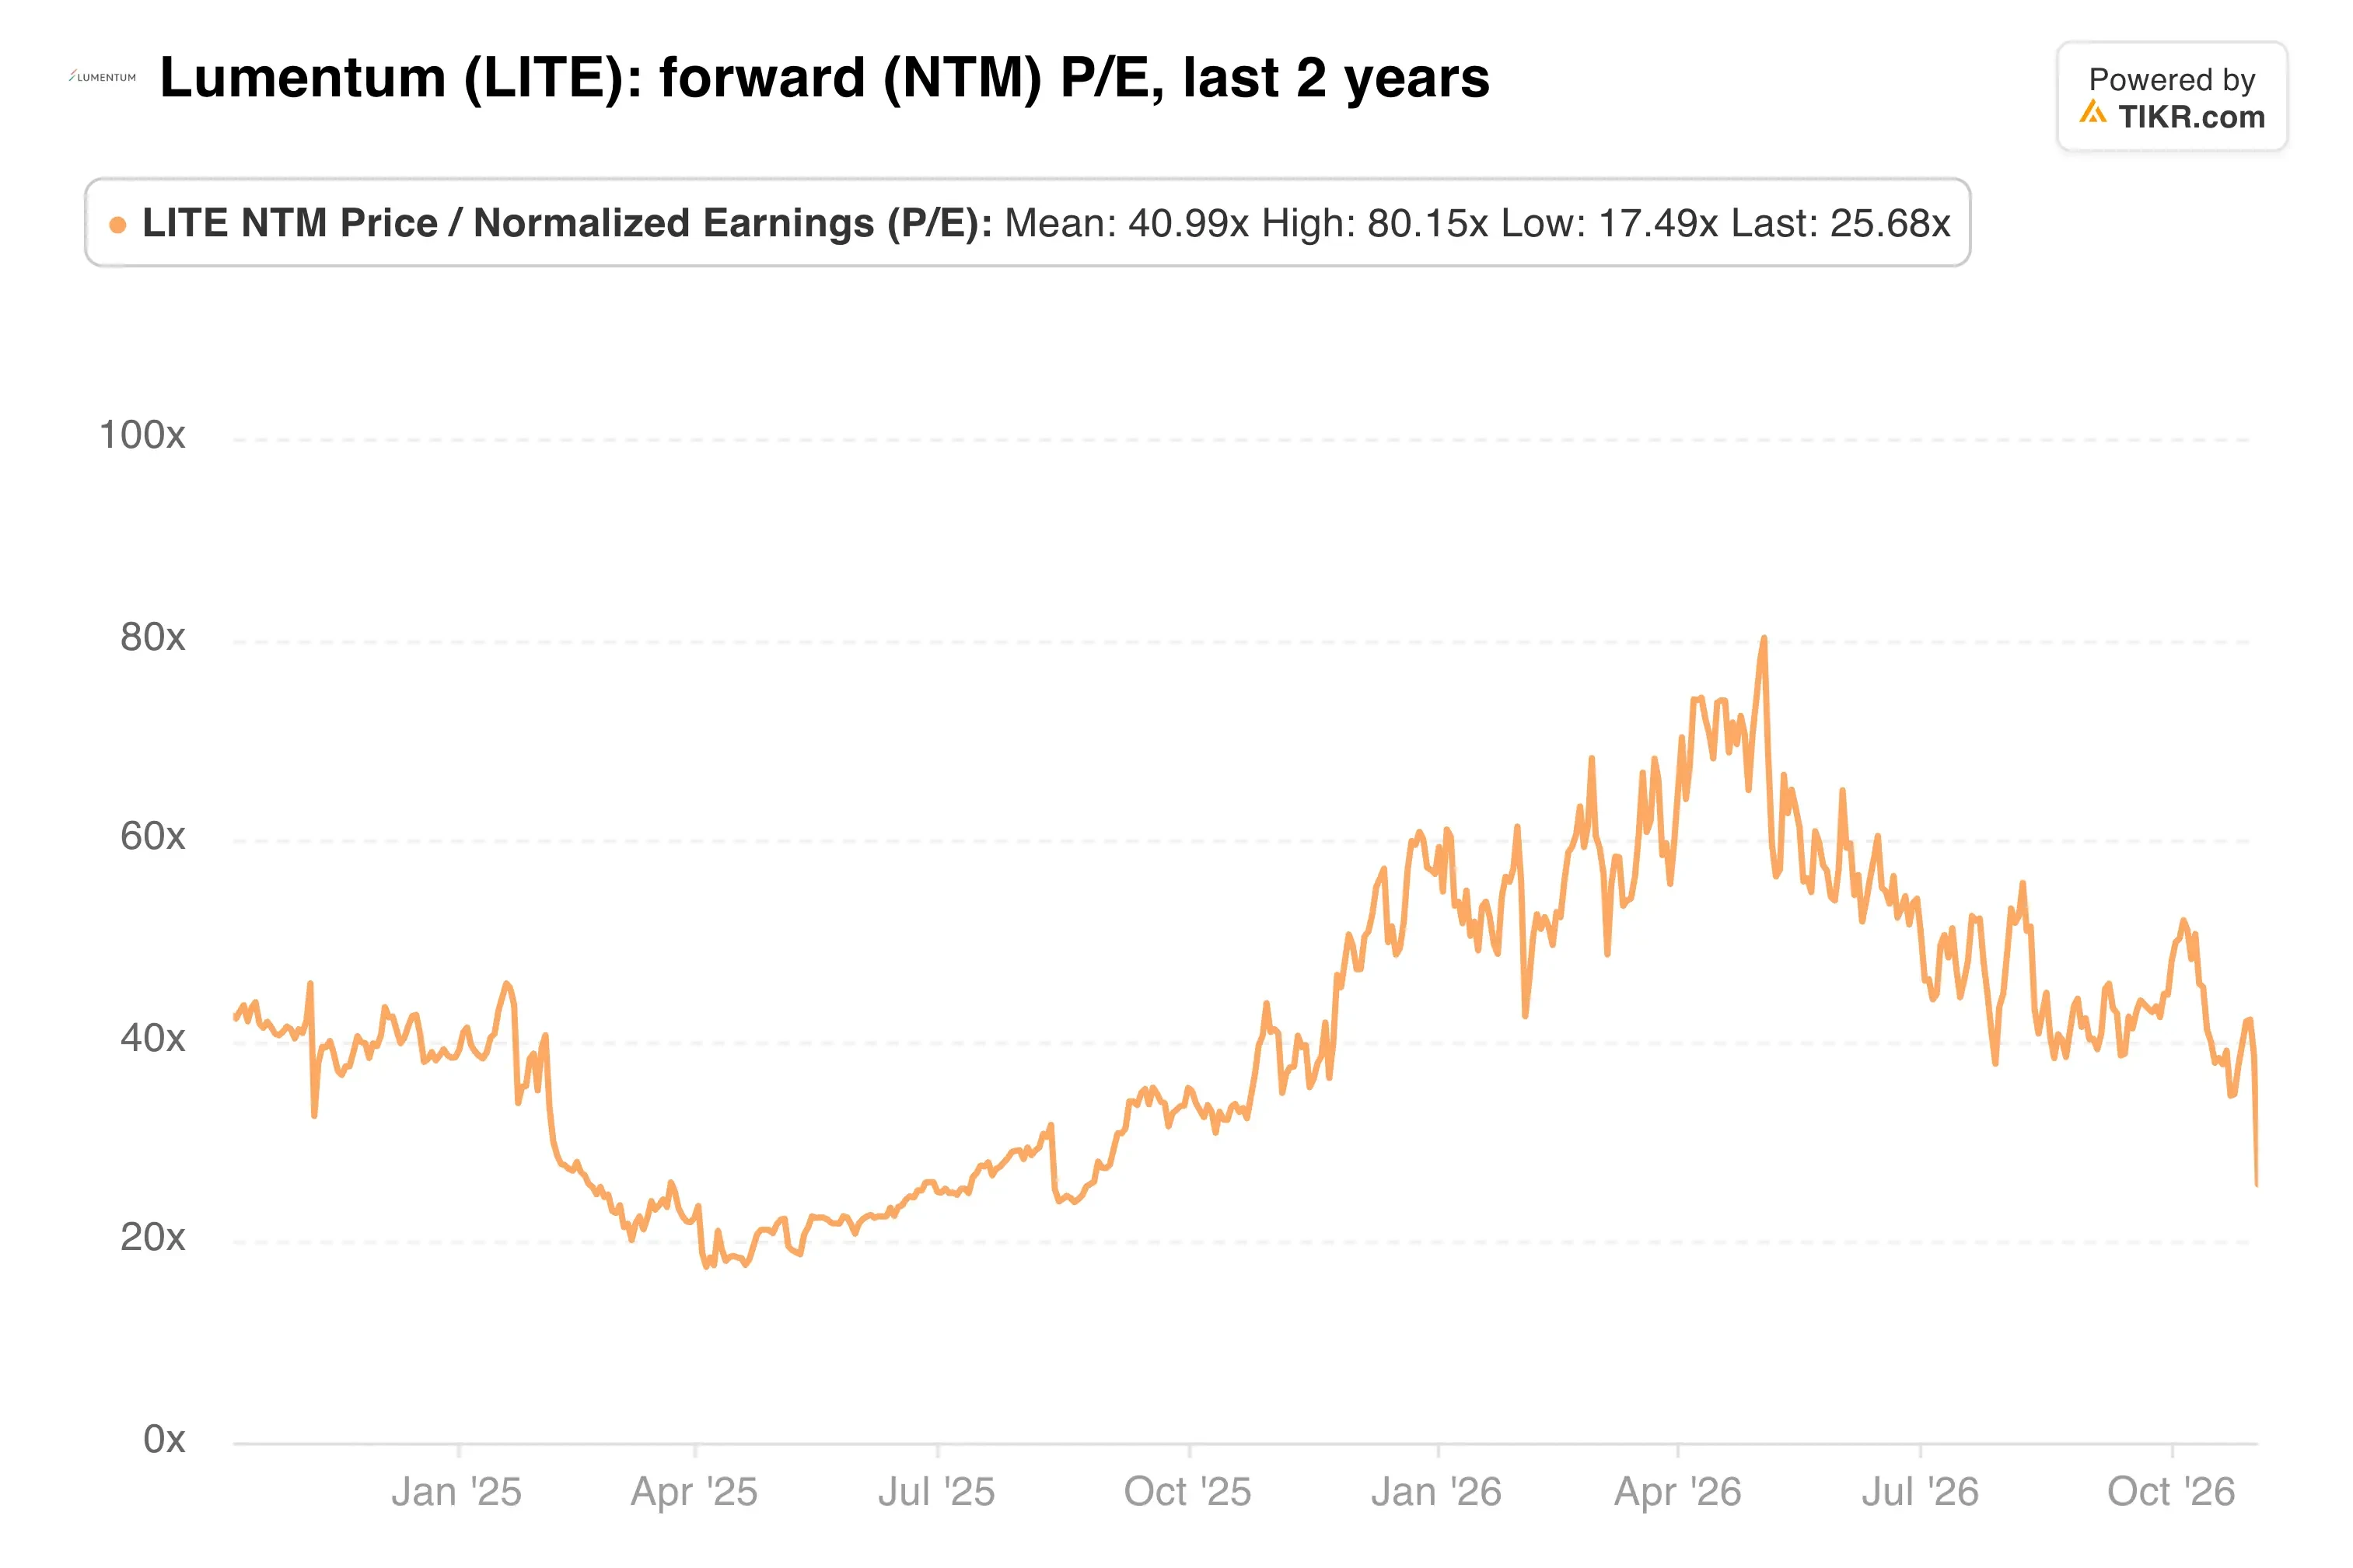
約20.9倍で取引されているLumentumは、はるかに高い利益率と署名済みの買収提案があるにもかかわらず、Coherentの18.5倍をわずかに上回る水準でしか取引されていない。
私の見解:この取引の算術は、日曜日時点よりもLumentum株主にとってはるかに悪く見え、木曜日は固定比率がどれだけ速く価値を削ぐかを示した。Marvell自身の提案から15%の割引は、署名済みの取引としては大きいため、相当な規制上の懸念が既に織り込まれている。独自の業績見通しに基づけば、市場予想を8%上回る見通しを発表し、2029年まで売り切れ状態の会社が約21倍で取引されていることは、私には割安に見える。
リスクは時間である。中国での18ヶ月の審査は、他社の株価に連動する銘柄にとっては長い期間だ。2月の決算報告が次の試金石となり、統合計画が始まる中で16億ドルの業績見通しが維持されるかどうかが示される。
では、Lumentum株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Lumentumがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸せな投資を!