主なポイント
- MarvellによるLumentumへの全株式買収提案額は、交渉報道前の10月28日のMarvell株価ベースで1株あたり1,132ドル相当だったが、金曜日の株価ベースでは約550ドル相当となっている。
- LumentumのCEO、Michael Hurlston氏は、NVIDIAを含むAIデータセンターにおける銅から光ファイバーへの移行が、2027年以降の成長を牽引すると述べている。
- Marvell株は、アナリストが次の会計年度のEPS成長率を75%と予想しているにもかかわらず、予想PERが22倍前後で取引されており、これは1年平均の38倍を下回っている。
- Amphenolのデータ通信関連売上は依然として急増しており、Marvellの12月初旬の決算発表が最初の試金石となる。
Marvell Technology (MRVL) は11月2日、Lumentum (LITE) を1150億ドルで買収することに合意した。対価はすべてMarvell株で支払われる。Marvell株は11月20日に122.28ドルで取引を終え、10月28日の終値から51%下落しており、買収額もそれに伴って下落した。
LumentumのCEOは心配していないようだ。今週のMad Moneyで、Michael Hurlston氏はJim Cramer氏に次のように語った。
「物理法則はファイバーに有利に働いており、我々が持つ技術にも有利に働いている。」
これは、NVIDIA (NVDA) のデータセンター内部で何が使われるかについての賭けだ。現在は、Amphenol (APH) のようなサプライヤーからの銅接続が依然として主流であり、同社の第3四半期売上高は65%急増した。今日Marvellを買う投資家にとって、その賭けははるかに安くなった。
Lumentumへの1,132ドルの提案額が、現在は約550ドル相当に
Lumentum株主は、保有する1株につき4.5株のMarvell株を受け取る。交渉が報道される前の10月28日のMarvell株終値ベースでは、これは1株あたり1,132ドル相当となり、その日のLumentum株終値914ドルに対して24%のプレミアムとなった。金曜日の終値ベースでは約550ドル相当となり、Lumentum株はその16%下の460.54ドルで取引されている。
しかし、交換比率は変わっていない。Marvell株が現在Lumentumの価格を決めるため、今日購入したMarvell株1株は、10月下旬よりもはるかに安くLumentumのビジネスに投資することになる。
Lumentum、2029年分はほぼ売り切れ状態
Lumentumのビジネスは逆の方向に進んでいる。Cramer氏は、同社CEOが「一部製品は2029年分が既にほぼ売り切れていると言っている」と述べた。9月四半期の売上高は136.5%増の12億6000万ドルに跳ね上がり、Lumentumは12月四半期を約16億ドルと予想している。
Hurlston氏のより大きなてこは、「銅から光領域へのコンテンツシフト」だ。アナリストは、売上高が2026年度(会計年度)の30億1000万ドルから、今会計年度には66億6000万ドルへと2倍以上になると予想している。
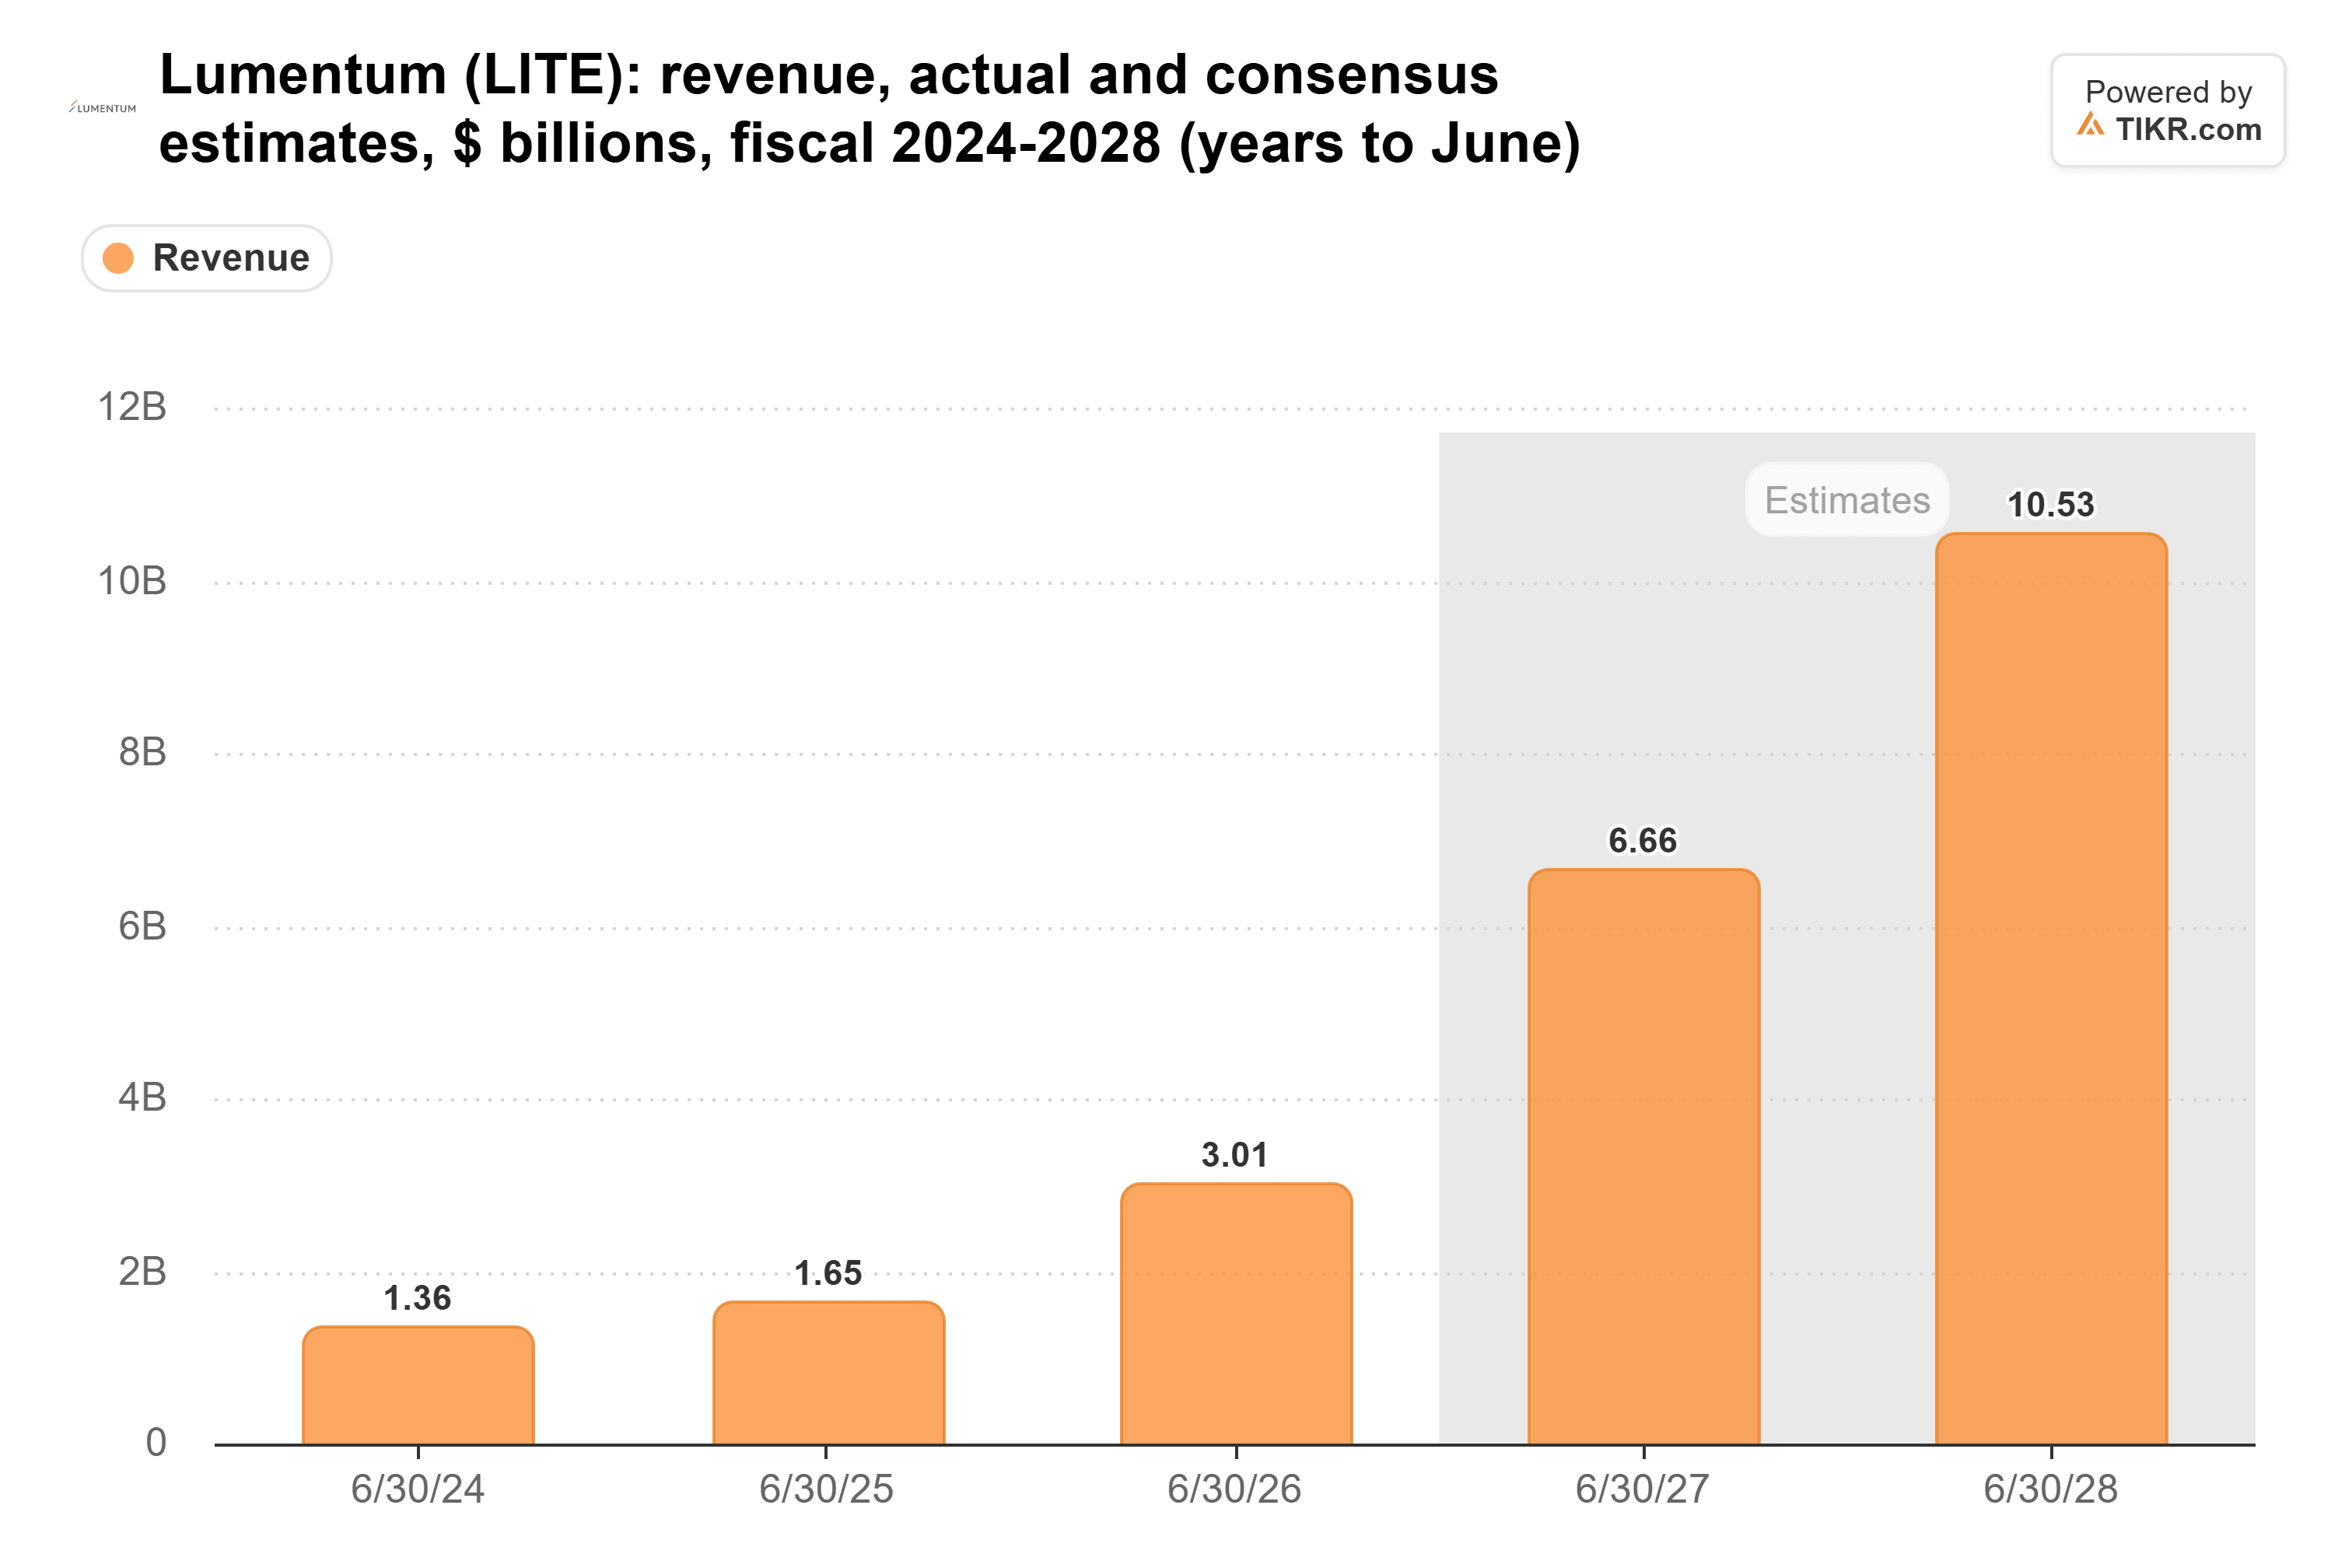
66億6000万ドルに達するには、12月四半期の16億ドルという予想からステップアップし、年度後半に四半期あたり約19億ドルが必要となる。
TIKRは25人のアナリストによるLumentum評価を追跡。「買い」と言うのは何人?
Lumentumに対する買い、保有、売りの評価の完全な内訳と、ウォールストリートの売上高・収益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 Lumentumのアナリスト評価を見る
Marvellの予想は維持された
Hurlston氏は、買収完了を待つ株主に「非常に大きなEPSの向上」を約束する。Lumentumを勘定に入れる前でも、アナリストはMarvellのノーマライズドEPSが、2026年度(会計年度)の2.84ドルから、2027年1月期には4.22ドル、その翌年には7.37ドルに上昇すると予想している。
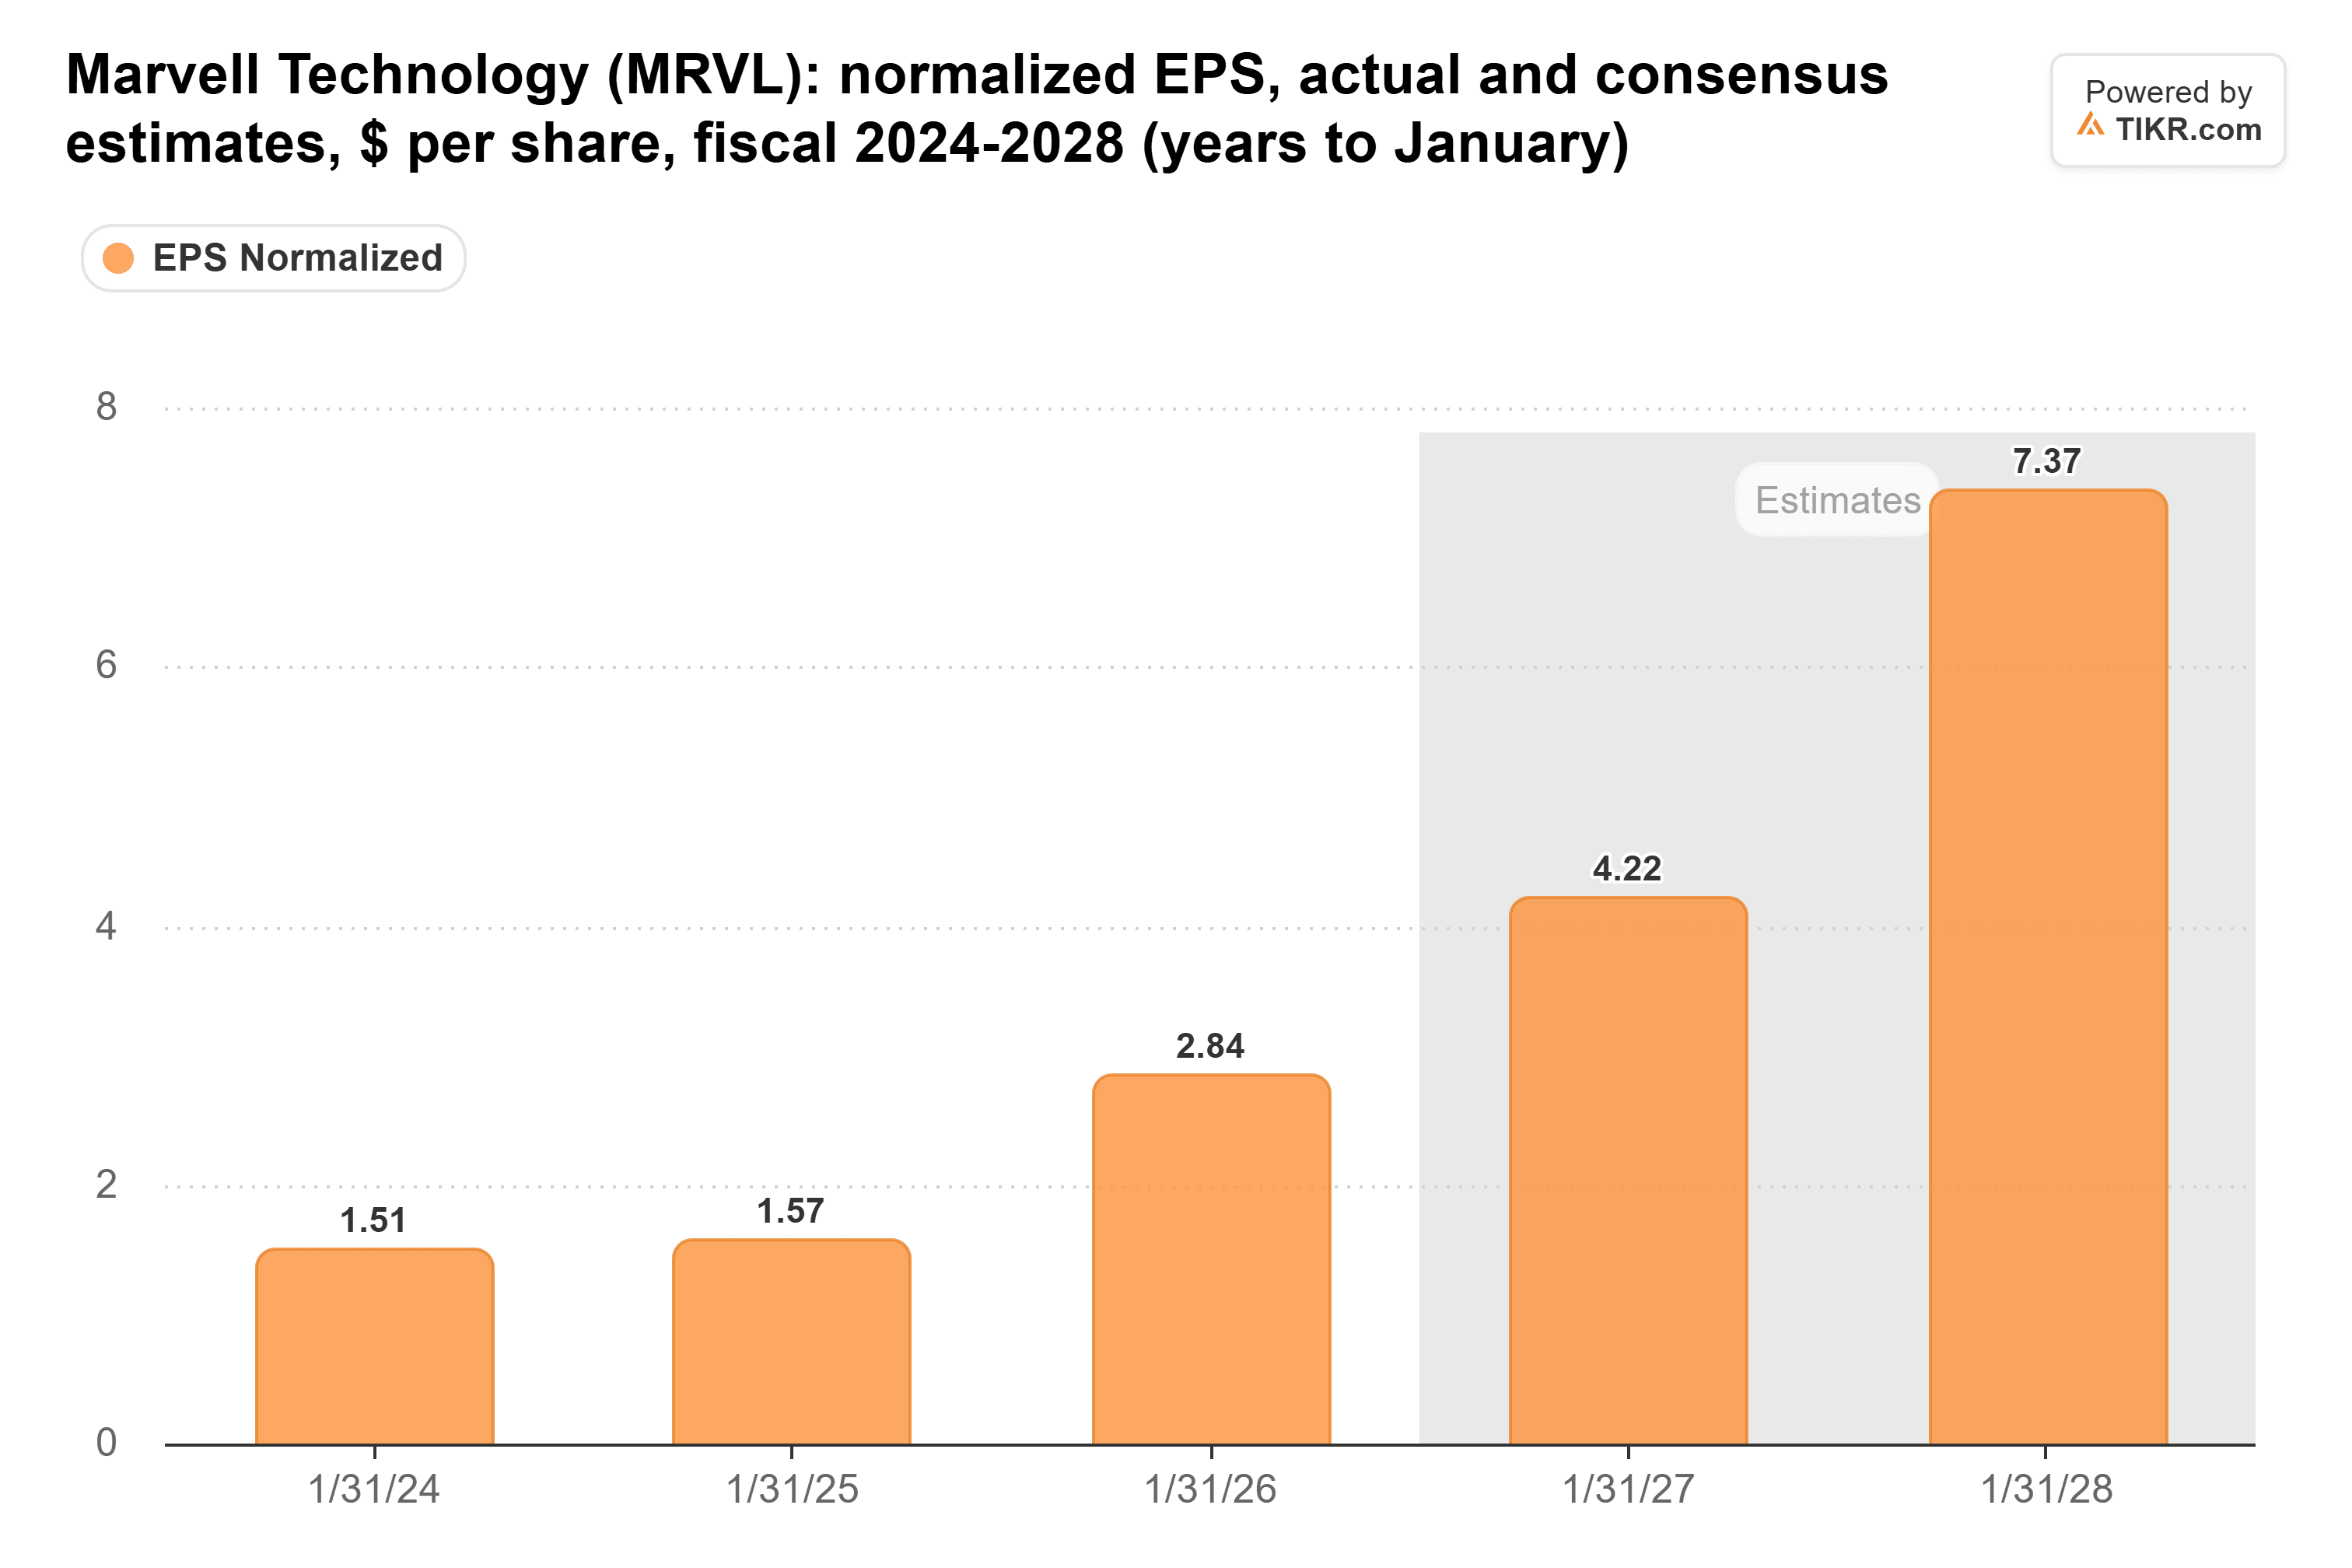
投資家はその収益に対してはるかに少ない金額を支払っている。Marvell株は木曜日の終値時点で予想PER24.6倍で取引されており、これは1年平均の37.9倍や6月の高値69.7倍を下回っている。
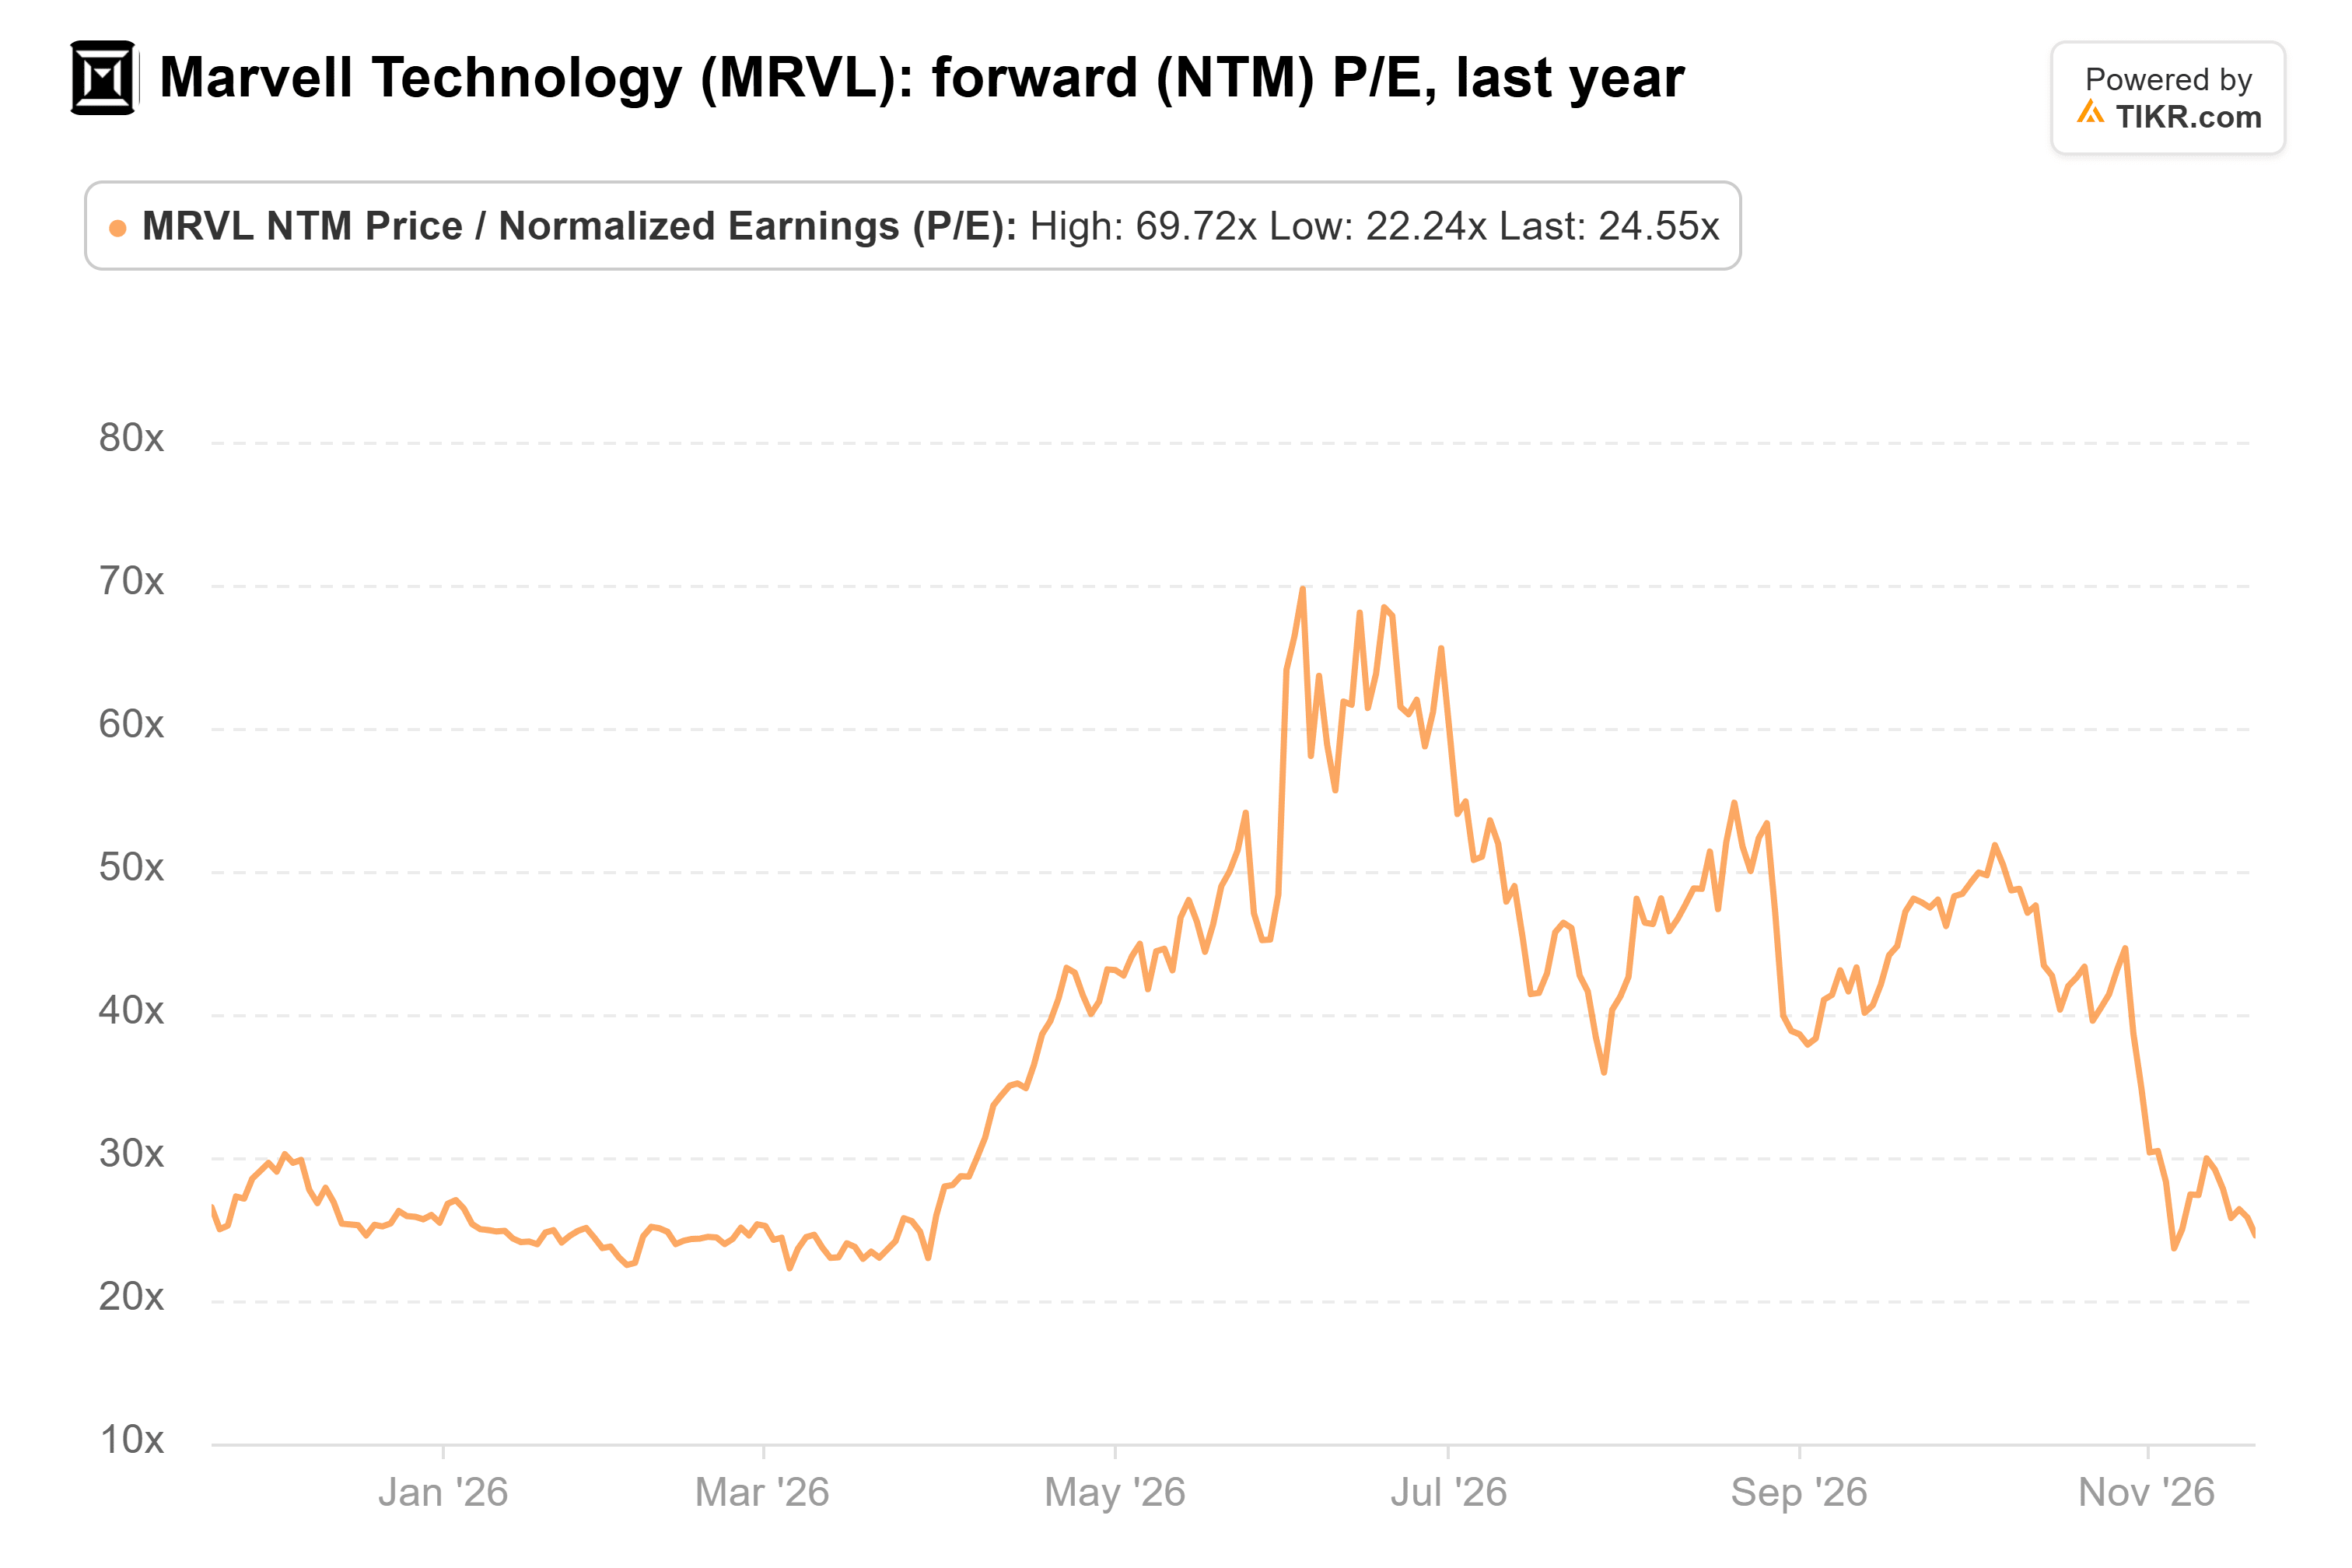
金曜日の122.28ドルでは、同じ予想に基づくとPERは22倍前後となる。
銅は依然としてコスト面で優位性を持つ
Hurlston氏は、銅の方が安価であることを認めている:「NVIDIAでさえ、もし選択肢があれば、できるだけ長く銅を使い続けたいと言っている。」しかし、この速度では、NVIDIAには選択肢がないと彼は主張する。
銅のサプライヤーはまだ減速していない。Amphenolの第3四半期売上高は65%増の102億ドルに跳ね上がり、有機成長率は37%増だった。CEOのAdam Norwitt氏は「ITデータ通信市場における引き続き例外的な有機成長」と述べた。アナリストは、同社のノーマライズドEPSが2027年に約27%成長すると予想している。
Marvellへのより安価な参入経路、ただし長い待ち時間あり
私の見方では、今日のMarvell買い手は、この売り浴びせの良い側面を得ている:Marvell自身の成長に、Lumentumの成長が加わり、その評価倍率は1年平均を大きく下回っている。
ただし、注意点もある。Lumentumの前四半期のノンGAAP粗利益率53.2%はMarvellの予想範囲を下回っており、1株あたり4.5株の発行はMarvell株主を希薄化する。また、買収は2028年前半まで完了しない見込みだ。まだ規制当局、中国を含む、の承認が必要である。もし承認が得られなければ、MarvellはLumentumに32億ドルの違約金を支払うことになる。
最初の試金石は12月初旬に訪れる。Marvellが売上高31億5000万ドル(前後5%)と予想していた四半期の決算を発表する時だ。それを達成し、ノンGAAP粗利益率が57.5%-58.5%の予想範囲内に収まれば、Hurlston氏が「本当に、本当に驚かせる」と述べたMarvellの見通しを裏付けることになる。
では、買収が成立しなかった場合、Marvell株の実際の価値はいくらか?
TIKRを使えば、1分以内にあらゆる銘柄の将来価格を予測できます。TIKRの評価モデルにいくつかの仮定を入力するだけで、Marvellがどのくらいの価値になる可能性があるか確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!