主なポイント
- ラムリサーチ株は過去1か月で34%下落。記録的な9月四半期の業績にもかかわらず、12月四半期の業績見通しが予想と同水準にとどまり、AI関連支出への懸念がアプライド・マテリアルズやその他の半導体製造装置株にも影響を与えた。
- 経営陣は、特定部品の不足が業績見通しの上方修正を阻んだと説明。SKハイニックスは、2030年までメモリ需要が供給を上回ると見込んでいる。
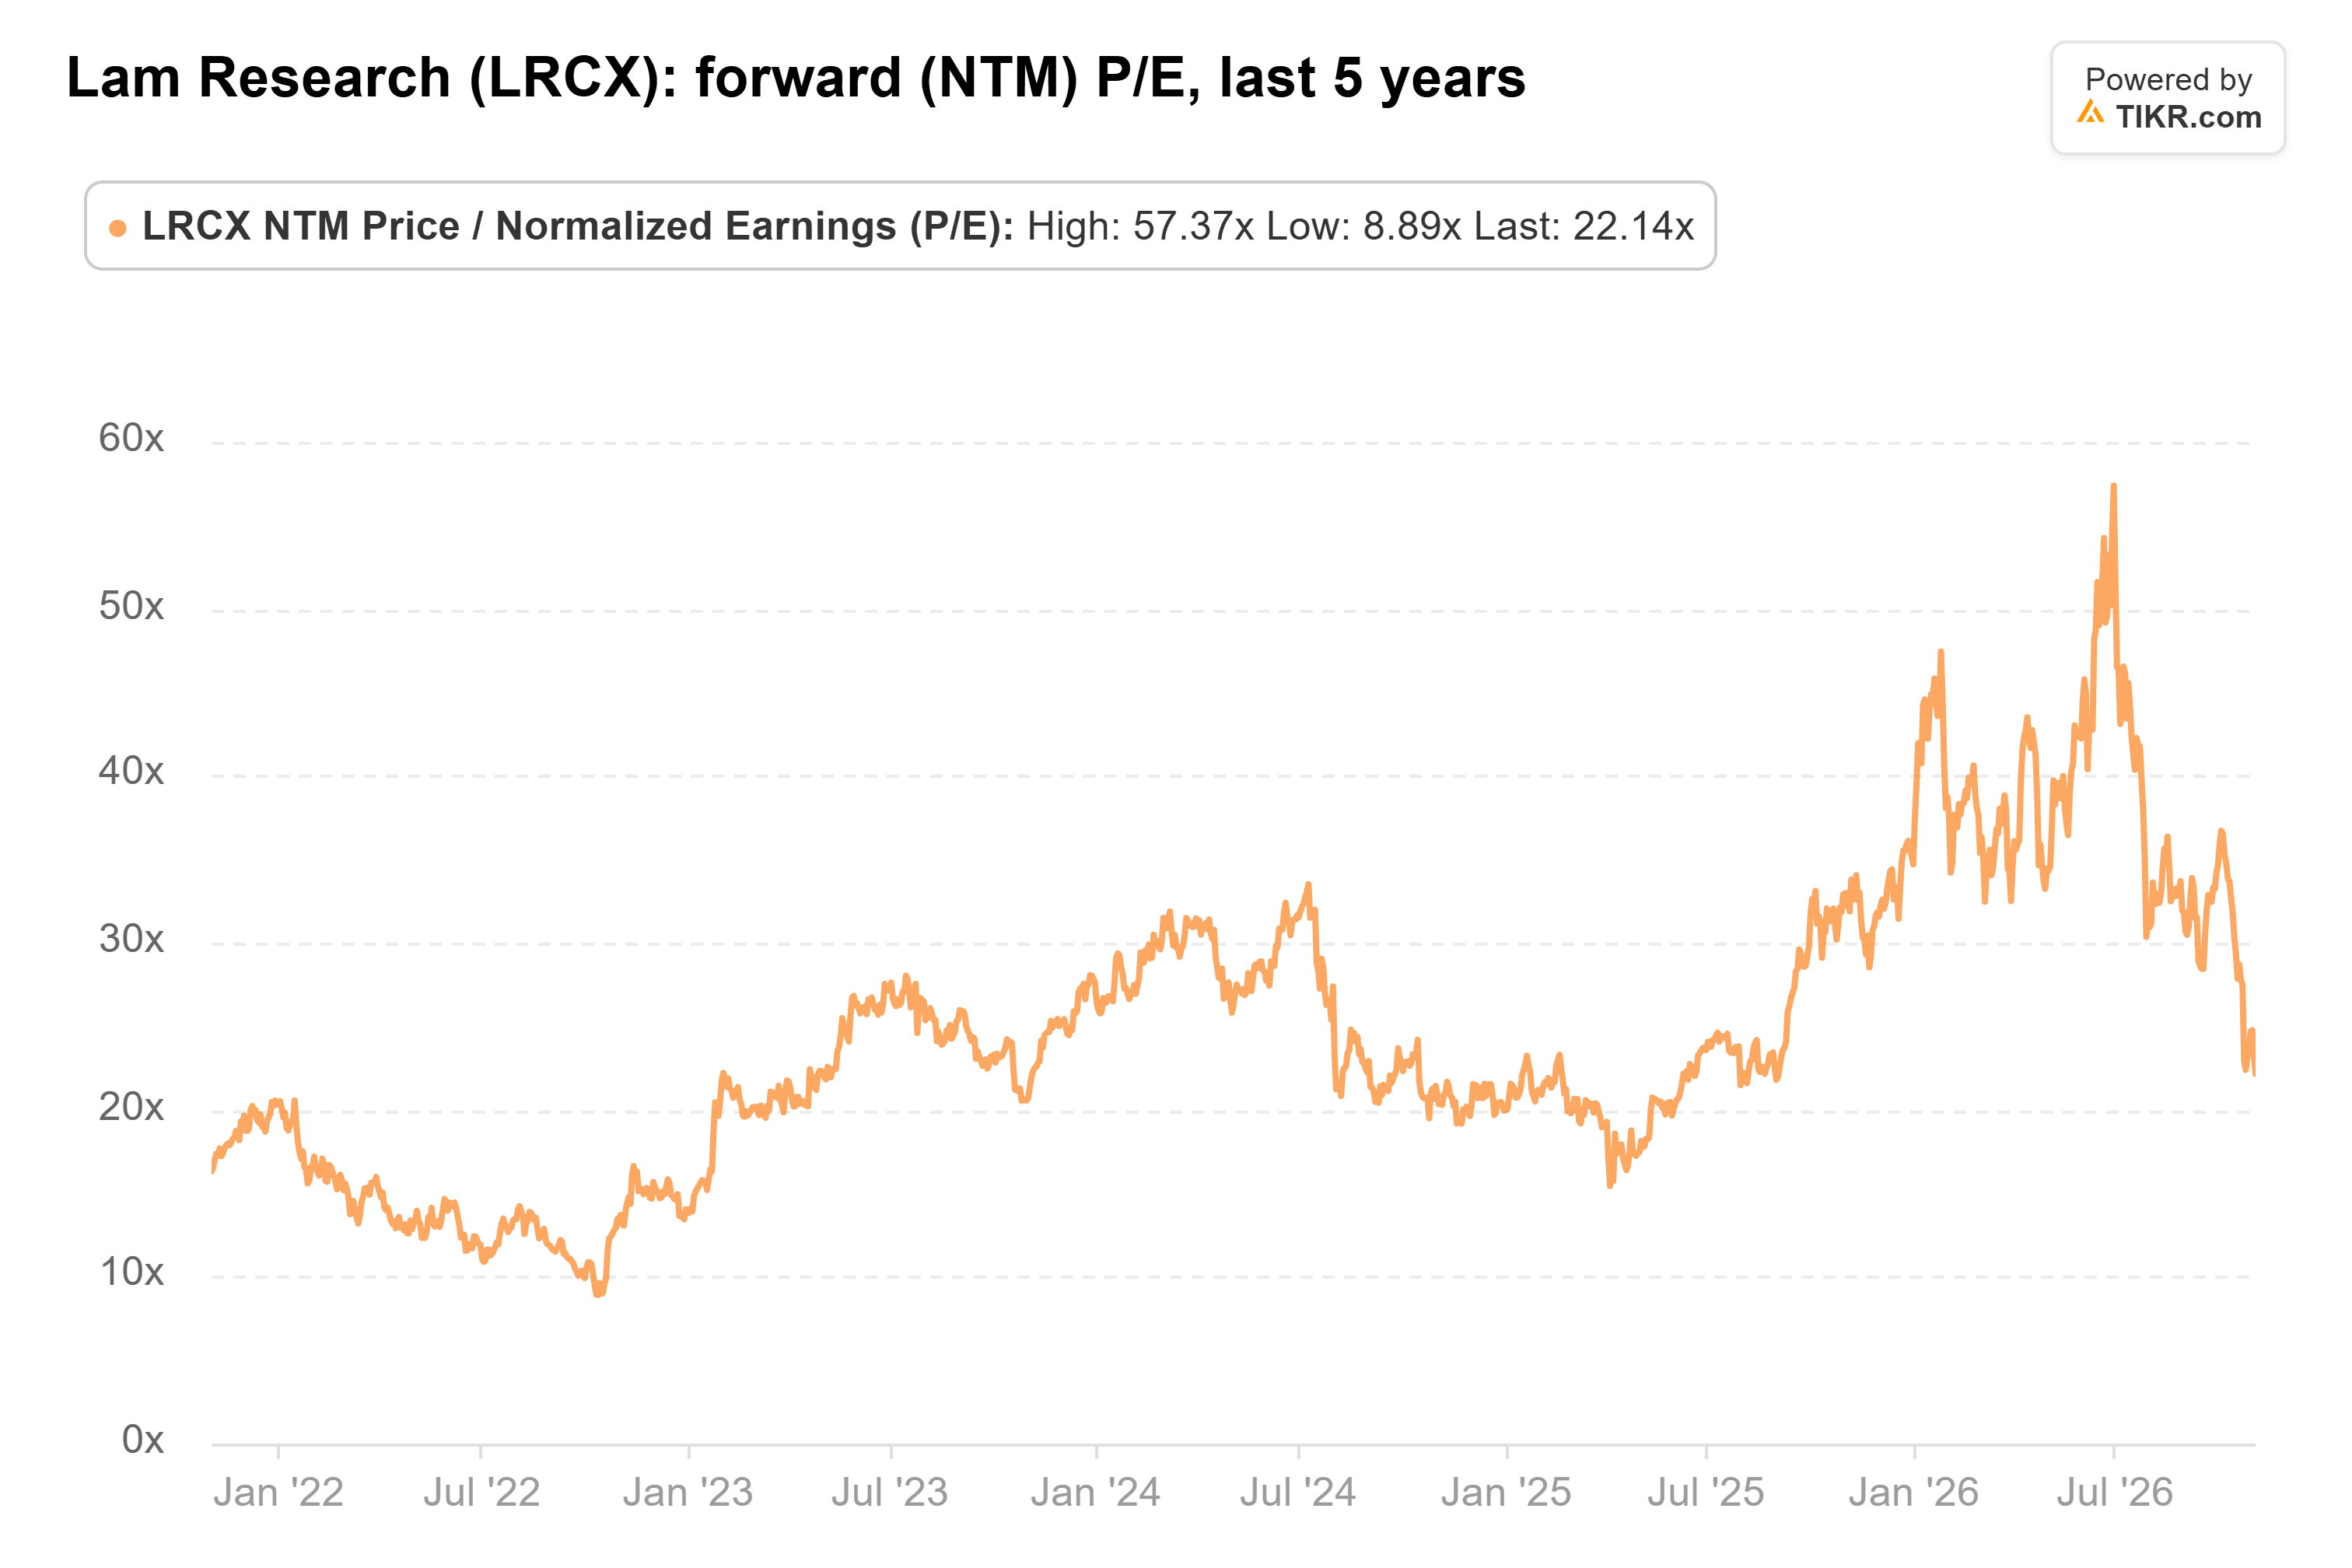
- アナリストは、ラムの今期(会計年度)のEPSが約66%増加すると予想しているが、株価は予想PER22倍で、過去5年間の平均24倍を下回っている。
- バーンスタインは11月2日、買い評価と350ドルの目標株価を維持。1月下旬に予定される12月四半期決算が次の試金石となる中、現在の株価水準では買いと見られる。
ラムリサーチ (LRCX) 株は、同社史上最高の四半期決算直後の過去1か月で34%下落した。
その下落の多くは、AI関連支出に連動するあらゆる銘柄の売りに起因する。同じ1か月間で、アプライド・マテリアルズ (AMAT) は30%下落し、ナスダック100指数の9%下落を大きく上回った。ラムの装置の大口顧客であり、メモリの生産が需要に追いつかないと発言している SKハイニックス (SKHY) でさえ、23%下落している。
供給不足が業績見通しを抑制
ラムは10月21日の市場終了後に決算を発表。9月四半期の売上高は82億2000万ドルと過去最高を記録し、前年同期比54%増加。調整後EPSは2.20ドルで予想を上回った。調整後営業利益率も40.2%と過去最高だった。
問題は12月四半期だった。ラムは売上高86億ドル(±4億ドル)、調整後EPS2.33ドルという業績見通しを示したが、これはアナリストの予想とほぼ同水準だった。経営陣は決算説明会で、特定部品の不足が業績見通しの上方修正を阻んだと説明し、出荷が遅れた分は3月四半期に持ち越されると述べた。また、9月四半期売上高の35%を占めた中国市場は、12月四半期に急減すると見込まれている。
すでにAI関連支出に神経をとがらせていた投資家にとって、これだけで十分だった。翌日、株価は12%下落し、アナリストは一斉に目標株価を引き下げた。バーンスタインのステイシー・ラスゴンもその一人で、目標株価を385ドルから350ドルに引き下げた。
TIKRでは34人のアナリストがラムリサーチをカバー。「買い」と評価しているのは何人?
ラムリサーチに対する「買い」「保有」「売り」評価の完全な内訳と、ウォール街の売上高・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ラムリサーチのアナリスト評価を見る
半導体製造装置株はセクター全体で売られる
下落はラムの決算発表前から始まっていた。AI関連支出のペースに対する懸念から、半導体製造装置株は10月16日、歴史的な下落局面に入ろうとしていた。その後、10月30日にはインテルの弱い第4四半期業績見通しとアマゾンのAI関連支出拡大が、巨額の支出が報われるかどうかの疑問を再燃させ、半導体株は再び下落した。
アプライド・マテリアルズがラムとほぼ同程度下落していることから、これは投資家がAI関連支出というテーマ全体を売っている動きであり、ラムの業績見通しがその理由の一つになったと解釈できる。
供給不足は依然として存在
SKハイニックスは10月28日、強気の見方を示す決算を発表。過去最高の四半期業績を報告し、新たなファブの建設には数年かかるため、2030年までメモリ需要が供給を上回るとの見通しを示した。この日、ラム株は5%上昇した。また、ラムの決算説明会では、2027年のウエハー製造装置(WFE)支出が2000億ドルを超えるとの暫定見通しを示し、DRAMが牽引すると述べた。
アナリストは、これがラムの利益に反映されると予想しており、EPSは2026年6月期の5.82ドルから、今期(会計年度)は9.65ドル、翌期は12.24ドルへと上昇すると見込んでいる:
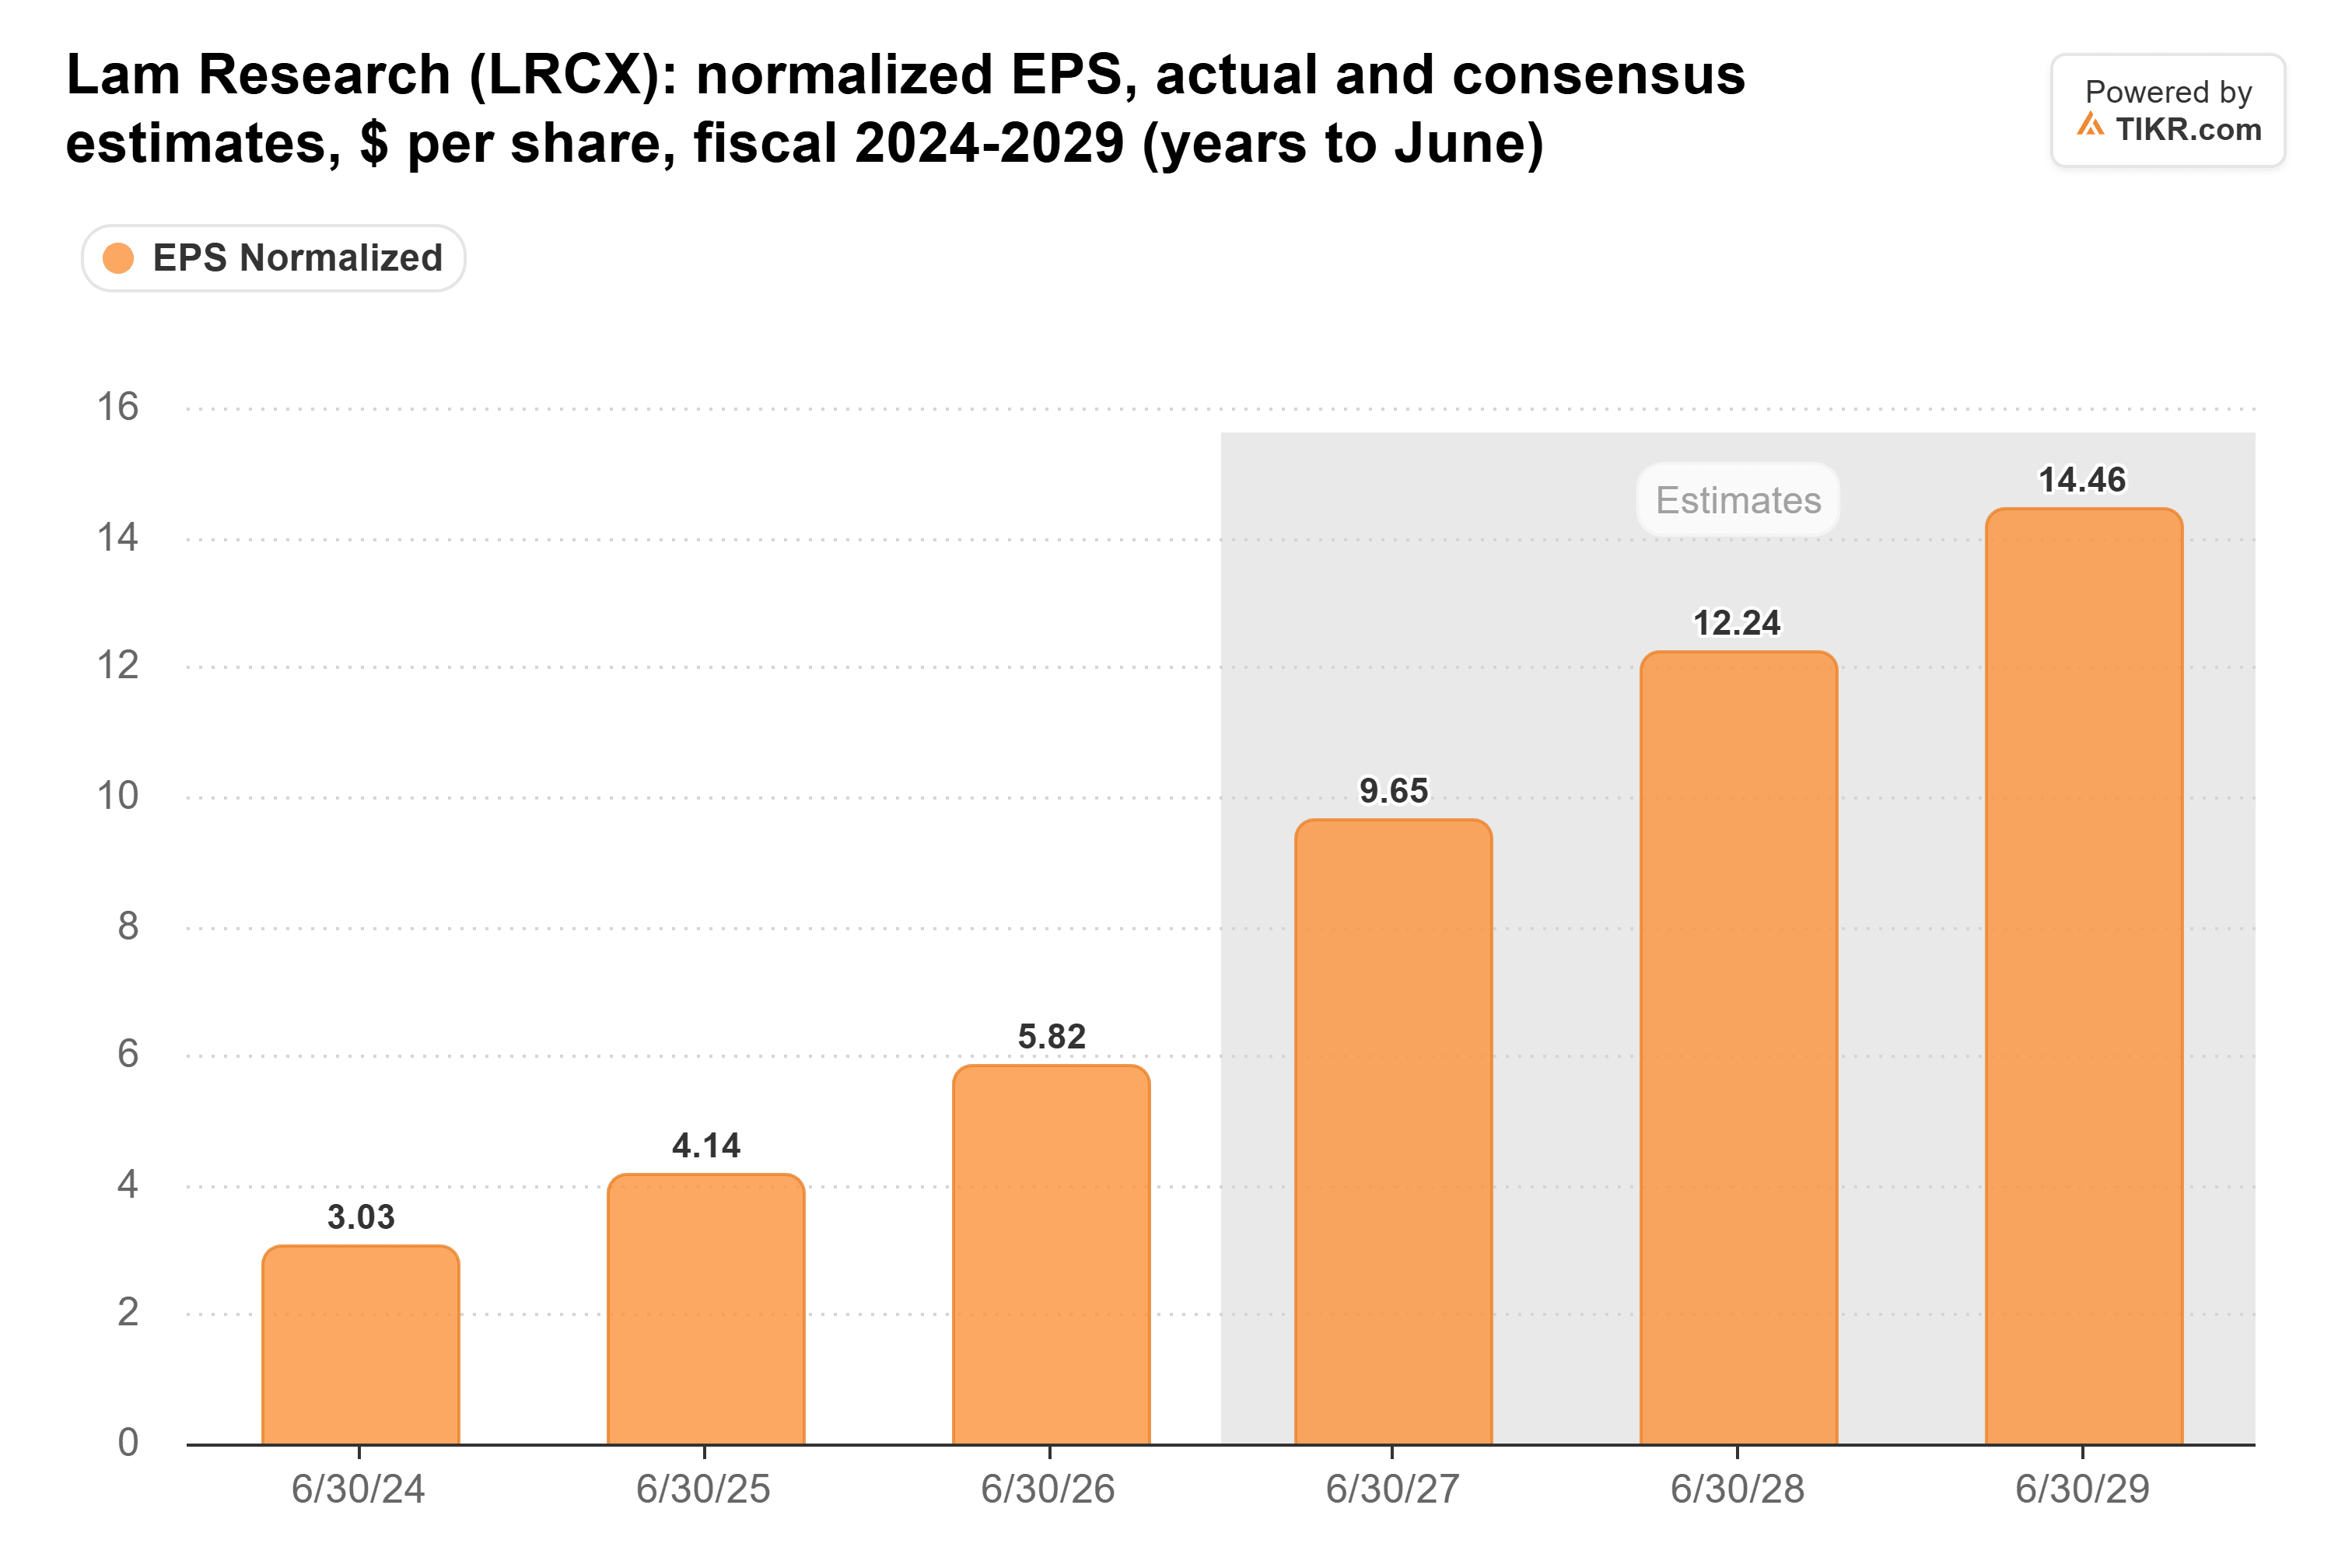
需要が健全な状態で出荷が遅れたとしても、これらの予想に大きな影響を与えることはないはずだ。
350ドルにはわずかなプレミアムしか必要ない
ラムの現在の予想PERは22倍で、過去5年間の平均24倍を下回り、6月30日のピーク時の57倍からは大きく離れている:
月曜日(11月2日)、ラスゴンは買い評価と350ドルの目標株価を維持した。これは現在の株価より53%高い水準だ。市場コンセンサスの目標株価364ドルはさらに高く、10月18日の高値以降、目標株価引き下げによりわずかに低下しているものの:

ラスゴンの350ドルという目標株価は、アナリストが予想する2028年6月期のラムの利益の約29倍に相当する。株価が通常の24倍で取引されると仮定すると、同じ利益予想に基づく株価は300ドル近辺になる。
私の見方では、市場はラムの数字にはまだ表れていないAI関連支出への懸念を織り込んでいる。300ドルに到達するには、ラムが過去5年間平均してきたPER倍率を適用するだけで十分だ。そして350ドルには、2年間で利益が倍増すると予想される企業に対して、わずかなプレミアムしか必要としない。この株価水準では、ラムは買いだと考えている。
リスクは、その懸念が正しいと証明されることだ:半導体メーカーが支出を削減すれば、あらゆる目標株価の根拠となる予想も引き下げられる。1月下旬に予定されるラムの12月四半期決算が次の試金石となる。
では、ラムリサーチ株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ラムリサーチの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、自らのビジネス見解を反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!