


主なポイント
- ケン・フィッシャーのフィッシャー・インベストメンツとGQGパートナーズは、9月30日終了の四半期にデルを購入した16の大型ファンドのうちの2つであり、一方で12のファンドが売却した。
- GQGは約9億3100万ドル分のデルを追加購入し、これは12の売り手すべての売却額を合計したよりも多く、売り手のうち6つは同じ四半期にエクソンモービルを追加購入した。
- デルは9月30日以降42%下落しているが、株価は5年平均の倍率を下回っており、アナリストは引き続き利益予想を上方修正している。
- TIKRの数字は買い手側の主張をより支持しており、デルの11月下旬に予定されている第3四半期決算がその最初の試金石となる。
大型ファンドは前四半期、デル・テクノロジーズ(DELL)について意見が一致しなかった。
9月30日終了の四半期に13Fを提出した460の大型ファンド(読者が知っているファンド、または13Fで10億ドル以上の米国株を保有するファンドで、クオンツ・ファンドとインデックス・ファンドは除く)のうち、16のファンドがデルを購入した(新規ポジションの構築、または保有株数を20%以上増加)。12のファンドが全売却または20%以上の売却を行い、33のファンドが四半期末時点で保有を維持した。
売り手の半数には共通点があった:そのうち6つは同じ四半期にエクソンモービル(XOM)を追加購入した。フィッシャーも同様で、そのエクソンモービル購入額はデル購入額をはるかに上回った。
GQGが圧倒的に最大の賭けを行った
1640億ドルを運用するGQGパートナーズは、デル保有株を111万株から284万株へと156%増加させた。これは四半期末の株価で約9億3100万ドル分の株式に相当し、デルはGQGの13F株式ポートフォリオで13番目に大きな保有銘柄(13F株式の2.9%)となった。13Fで61億8000万ドルの米国株を保有するWTアセット・マネジメントは、14万4544株(約7800万ドル相当)の新規ポジションを構築した。13Fで12億1000万ドルの米国株を保有するE20キャピタルは、5万4533株の新規ポジションを構築し、デルを12番目に大きな保有銘柄とした。3870億ドルを運用するフィッシャー・インベストメンツは、保有株を268%増加させて1万2487株としたが、700万ドル相当では446番目に大きな保有銘柄に過ぎない。リー・エインズリーのマーベリック・キャピタルは保有株を2倍以上に増やし、6808株とした。
TIKRはデル・テクノロジーズについて30人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
デル・テクノロジーズの「買い」「保有」「売り」レーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。デル・テクノロジーズのアナリスト・レーティングを見る
売り手は主に規模の小さいファンドだった
最大の売却は20億ドルから30億ドルを運用するファンドから行われた。29億ドルを運用するMANEグローバル・キャピタル・マネジメントは、前四半期に13F株式の3%を占めていた8万225株(約3500万ドル相当)を全売却した。24億ドルを運用するメリディエム・キャピタル・パートナーズは、7万74株(約3000万ドル相当)を全売却した。28億ドルを運用するアードモア・ロード・アセット・マネジメントは、保有株を66%削減して2万699株とした。最も有名な売り手はジェレミー・グランサムのGMOで、1万7118株(約700万ドル相当)を全売却した。
エクソンモービルの購入は数字上で際立っている。エクソンモービルの予想PERは約11倍で、デルと同じだ。しかし、アナリストはその正規化EPSが2026年の13.69ドルから2028年には10.32ドルに下落すると予想しており、これは戦争による石油と精製への押し上げ効果が薄れるためである。アナリストの平均目標株価はエクソンモービルの株価より16%高く、デルの場合は85%高い。フィッシャーの新規エクソンモービル保有株である3193万株(9月30日時点で520億ドル相当)は、そのデルポジションを圧倒している。
売り手が(今のところ)株価面でリード
デルは9月30日の株価から42%下落しており、これは上記のすべての保有額が評価されている価格である。これはどのファンドのリターンでもない。なぜなら、13Fはファンドが支払った価格やそれ以降の取引を示すものではないからだ。バークレイズは10月14日にデルをイコール・ウェイトに格下げし、目標株価を603ドルから574ドルに引き下げた。それ以来、投資家はテキサス州のデータセンター許可凍結への懸念と、11月13日のFRBによるAIにおける循環金融への警告を受けて売却している。
しかし、アナリストはデルの利益予想を引き上げ続けている。
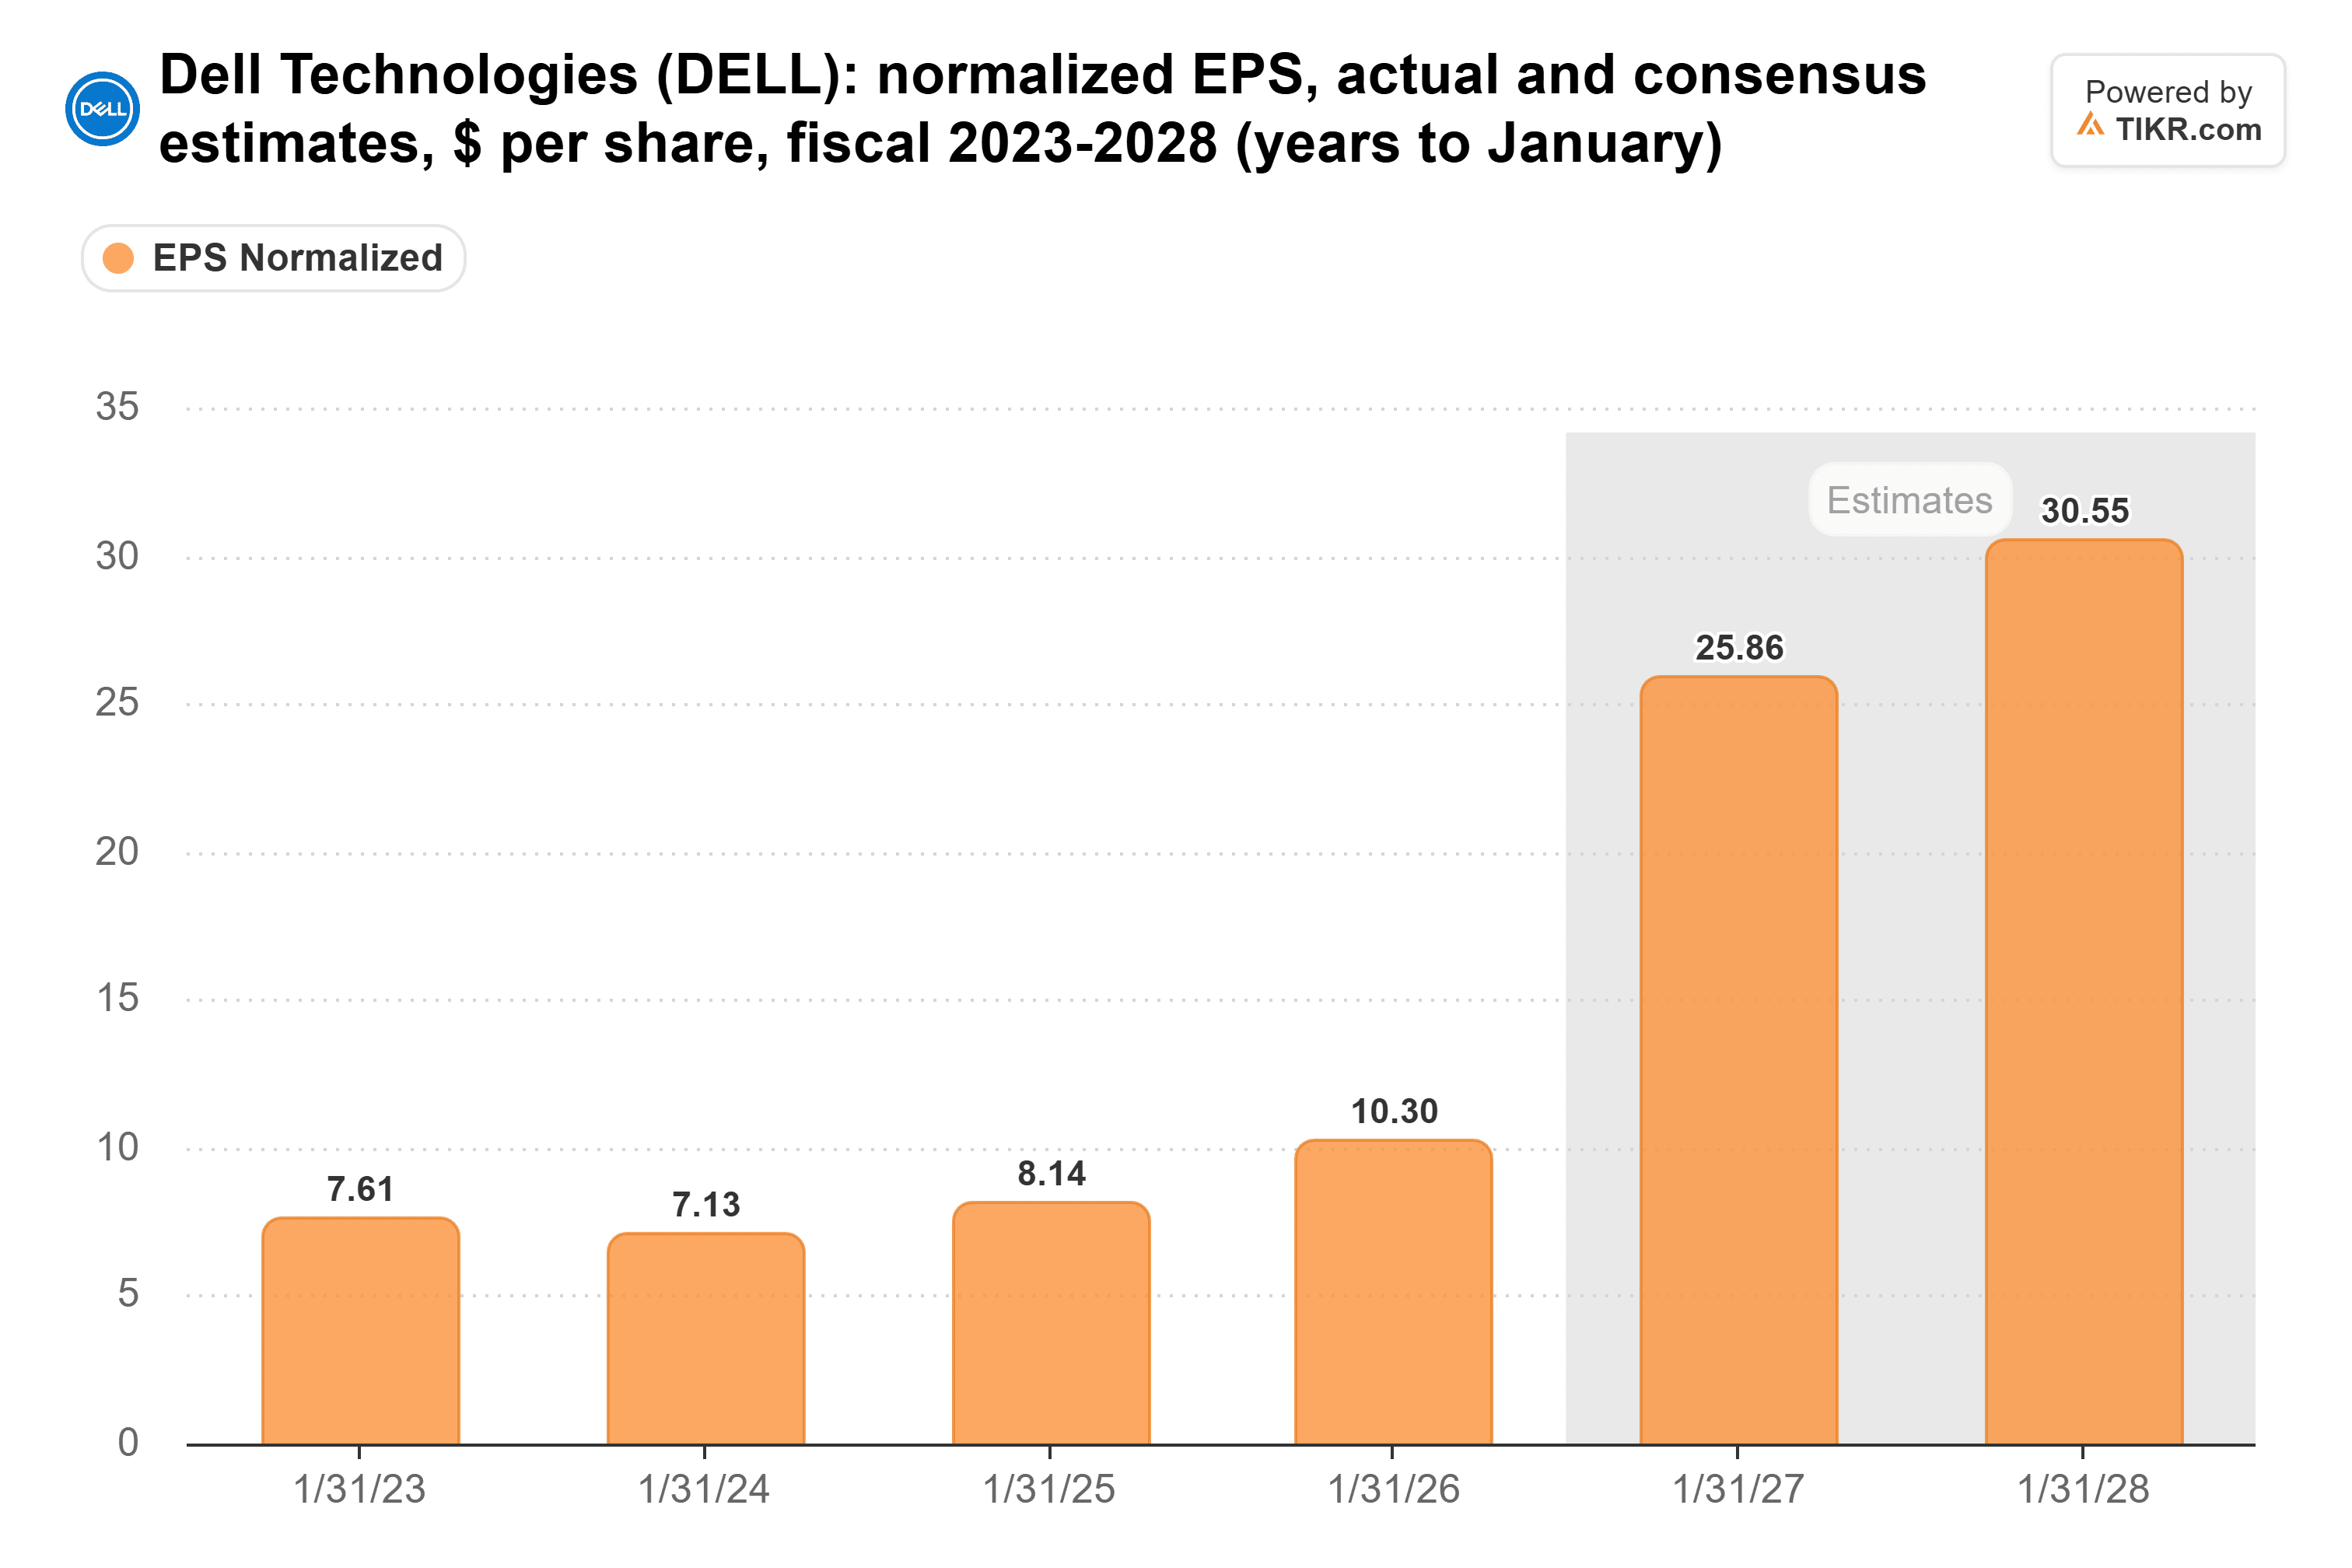
コンセンサス正規化EPSは、2027年1月期が25.86ドル(前期は10.30ドル)、2029年1月期が35.63ドルと予想されている。2028年1月期の予想は6月末時点で21.40ドルだったが、現在は30.55ドルである。これらの予想はすべて第3四半期決算発表前のものであり、デルは第3四半期の非GAAP EPSを6.50ドル(第2四半期の7.04ドルを下回る)と予想している。
また、株価は通常の倍率を下回って取引されている。
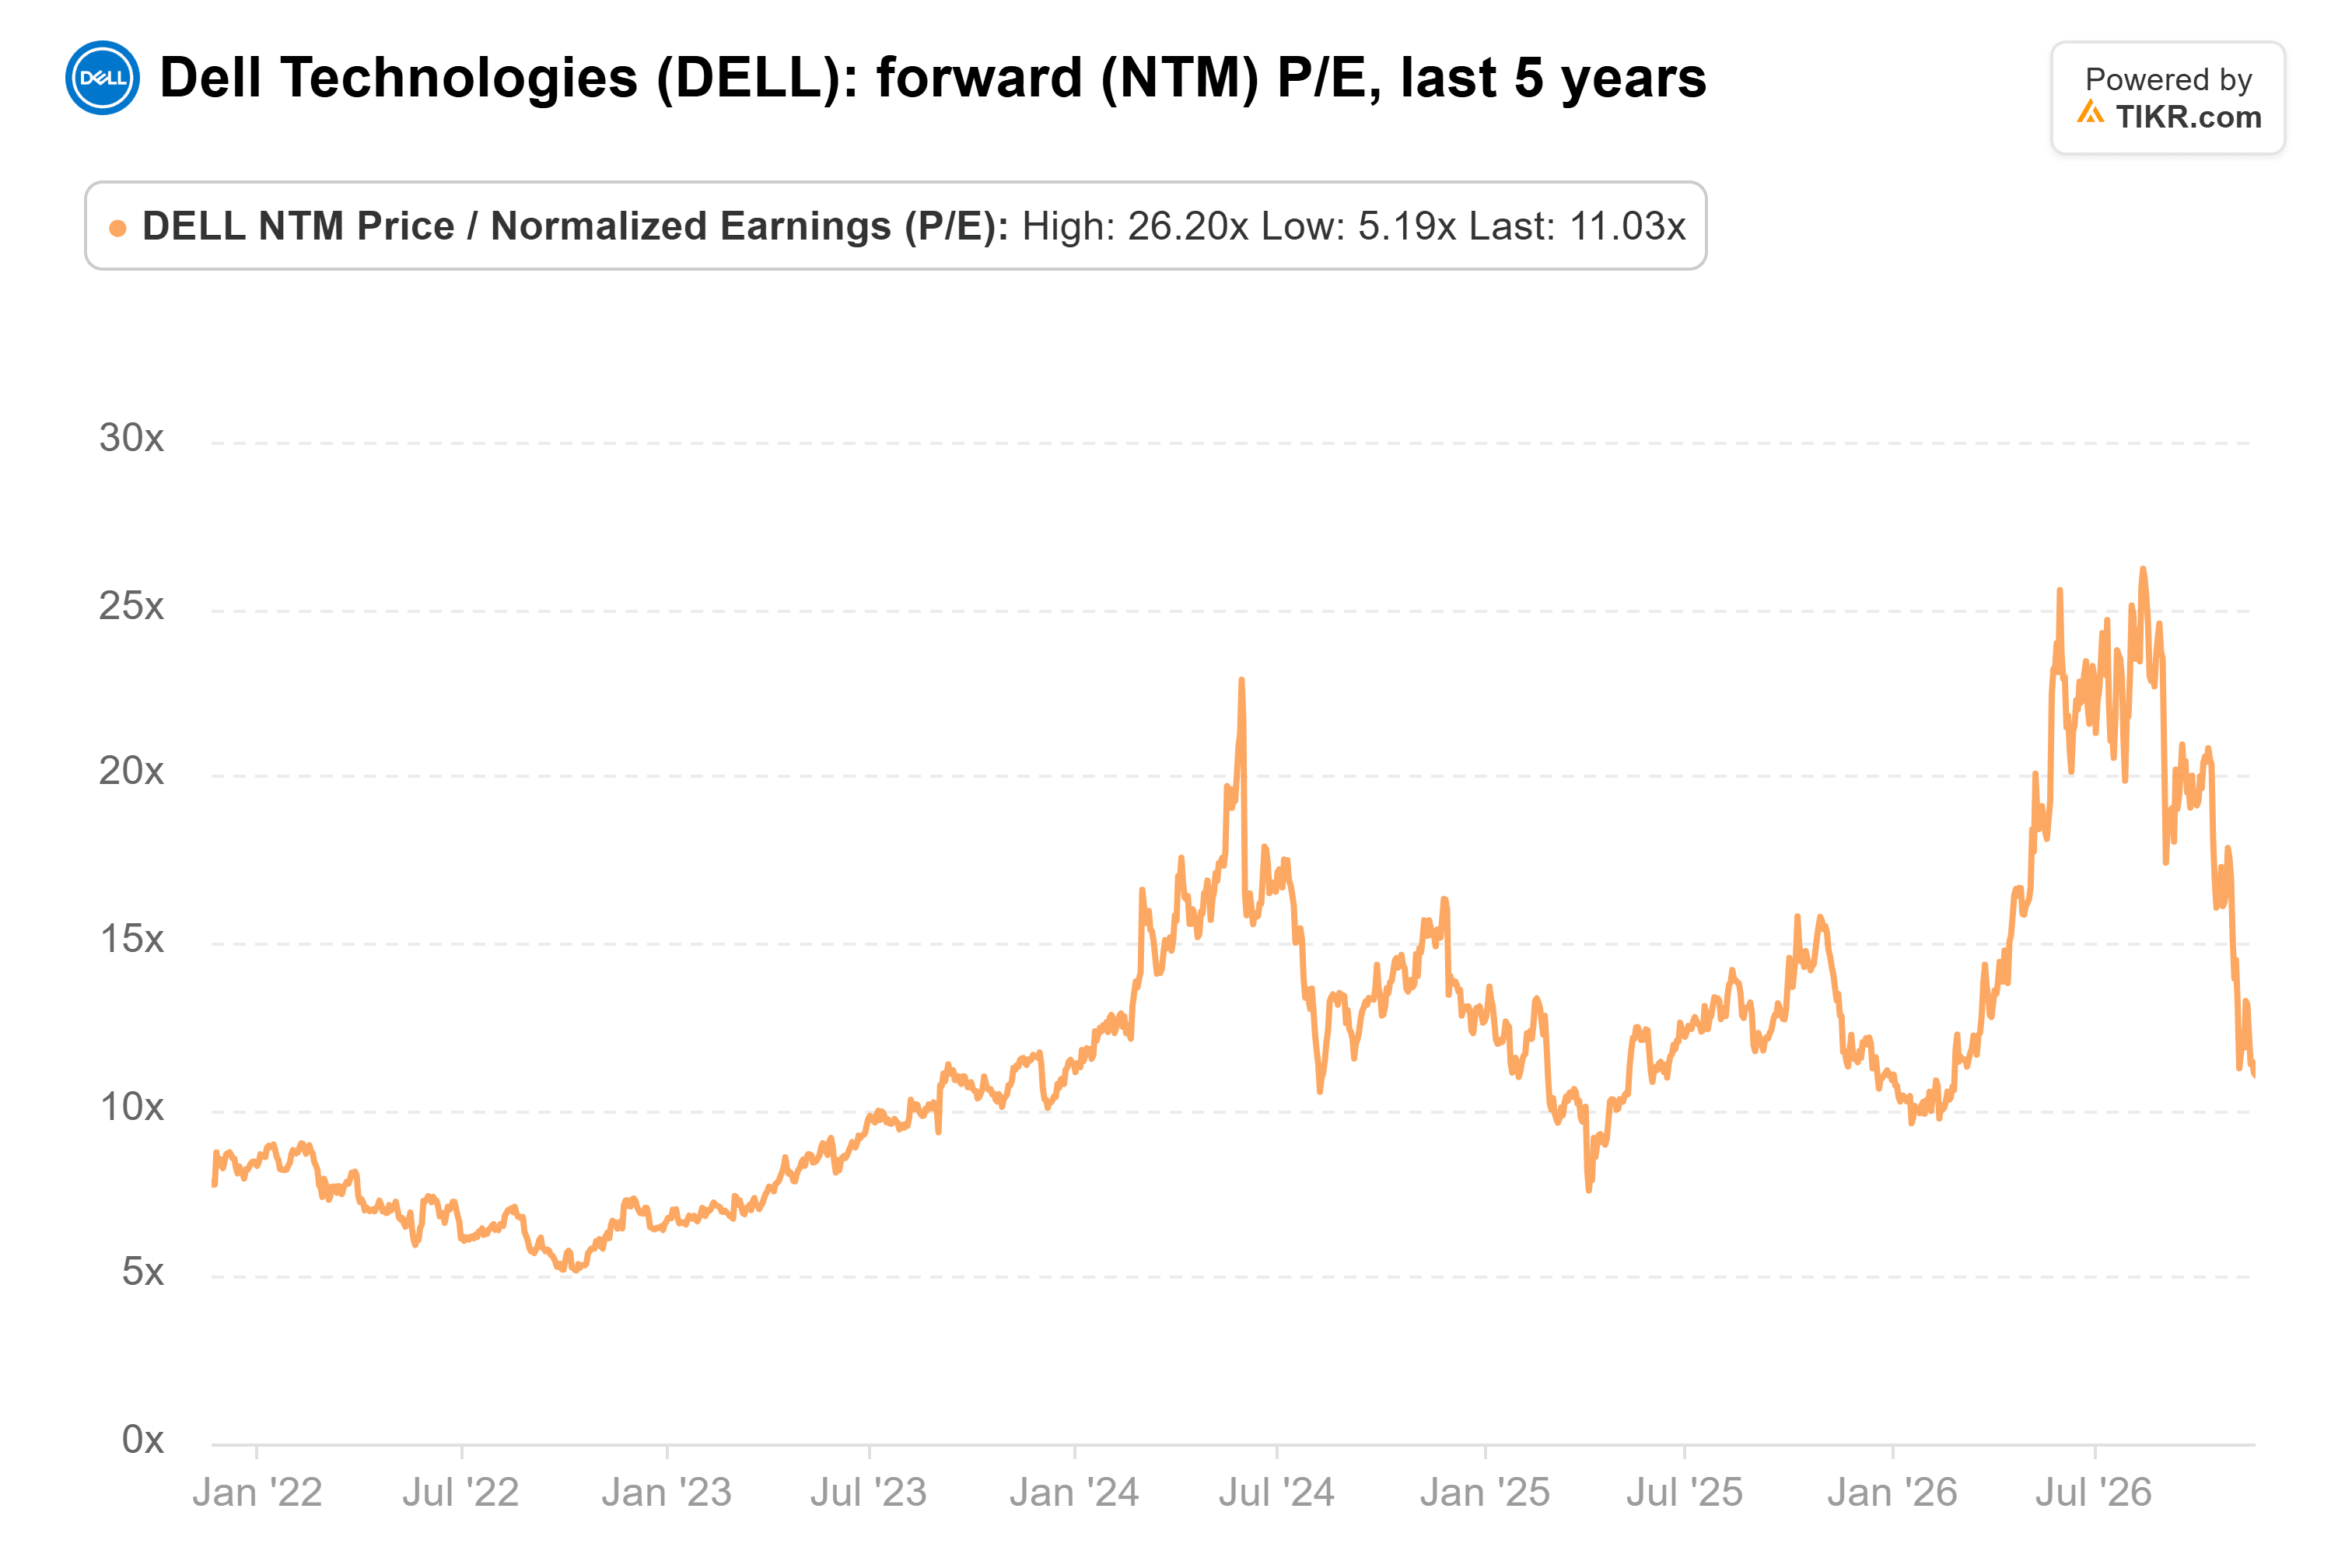
デルのフォワードPERは11倍で、5年平均の12倍を下回り、8月に到達した26倍をはるかに下回っている。
ウォール街の平均目標株価は予想の上昇に伴って上昇している。
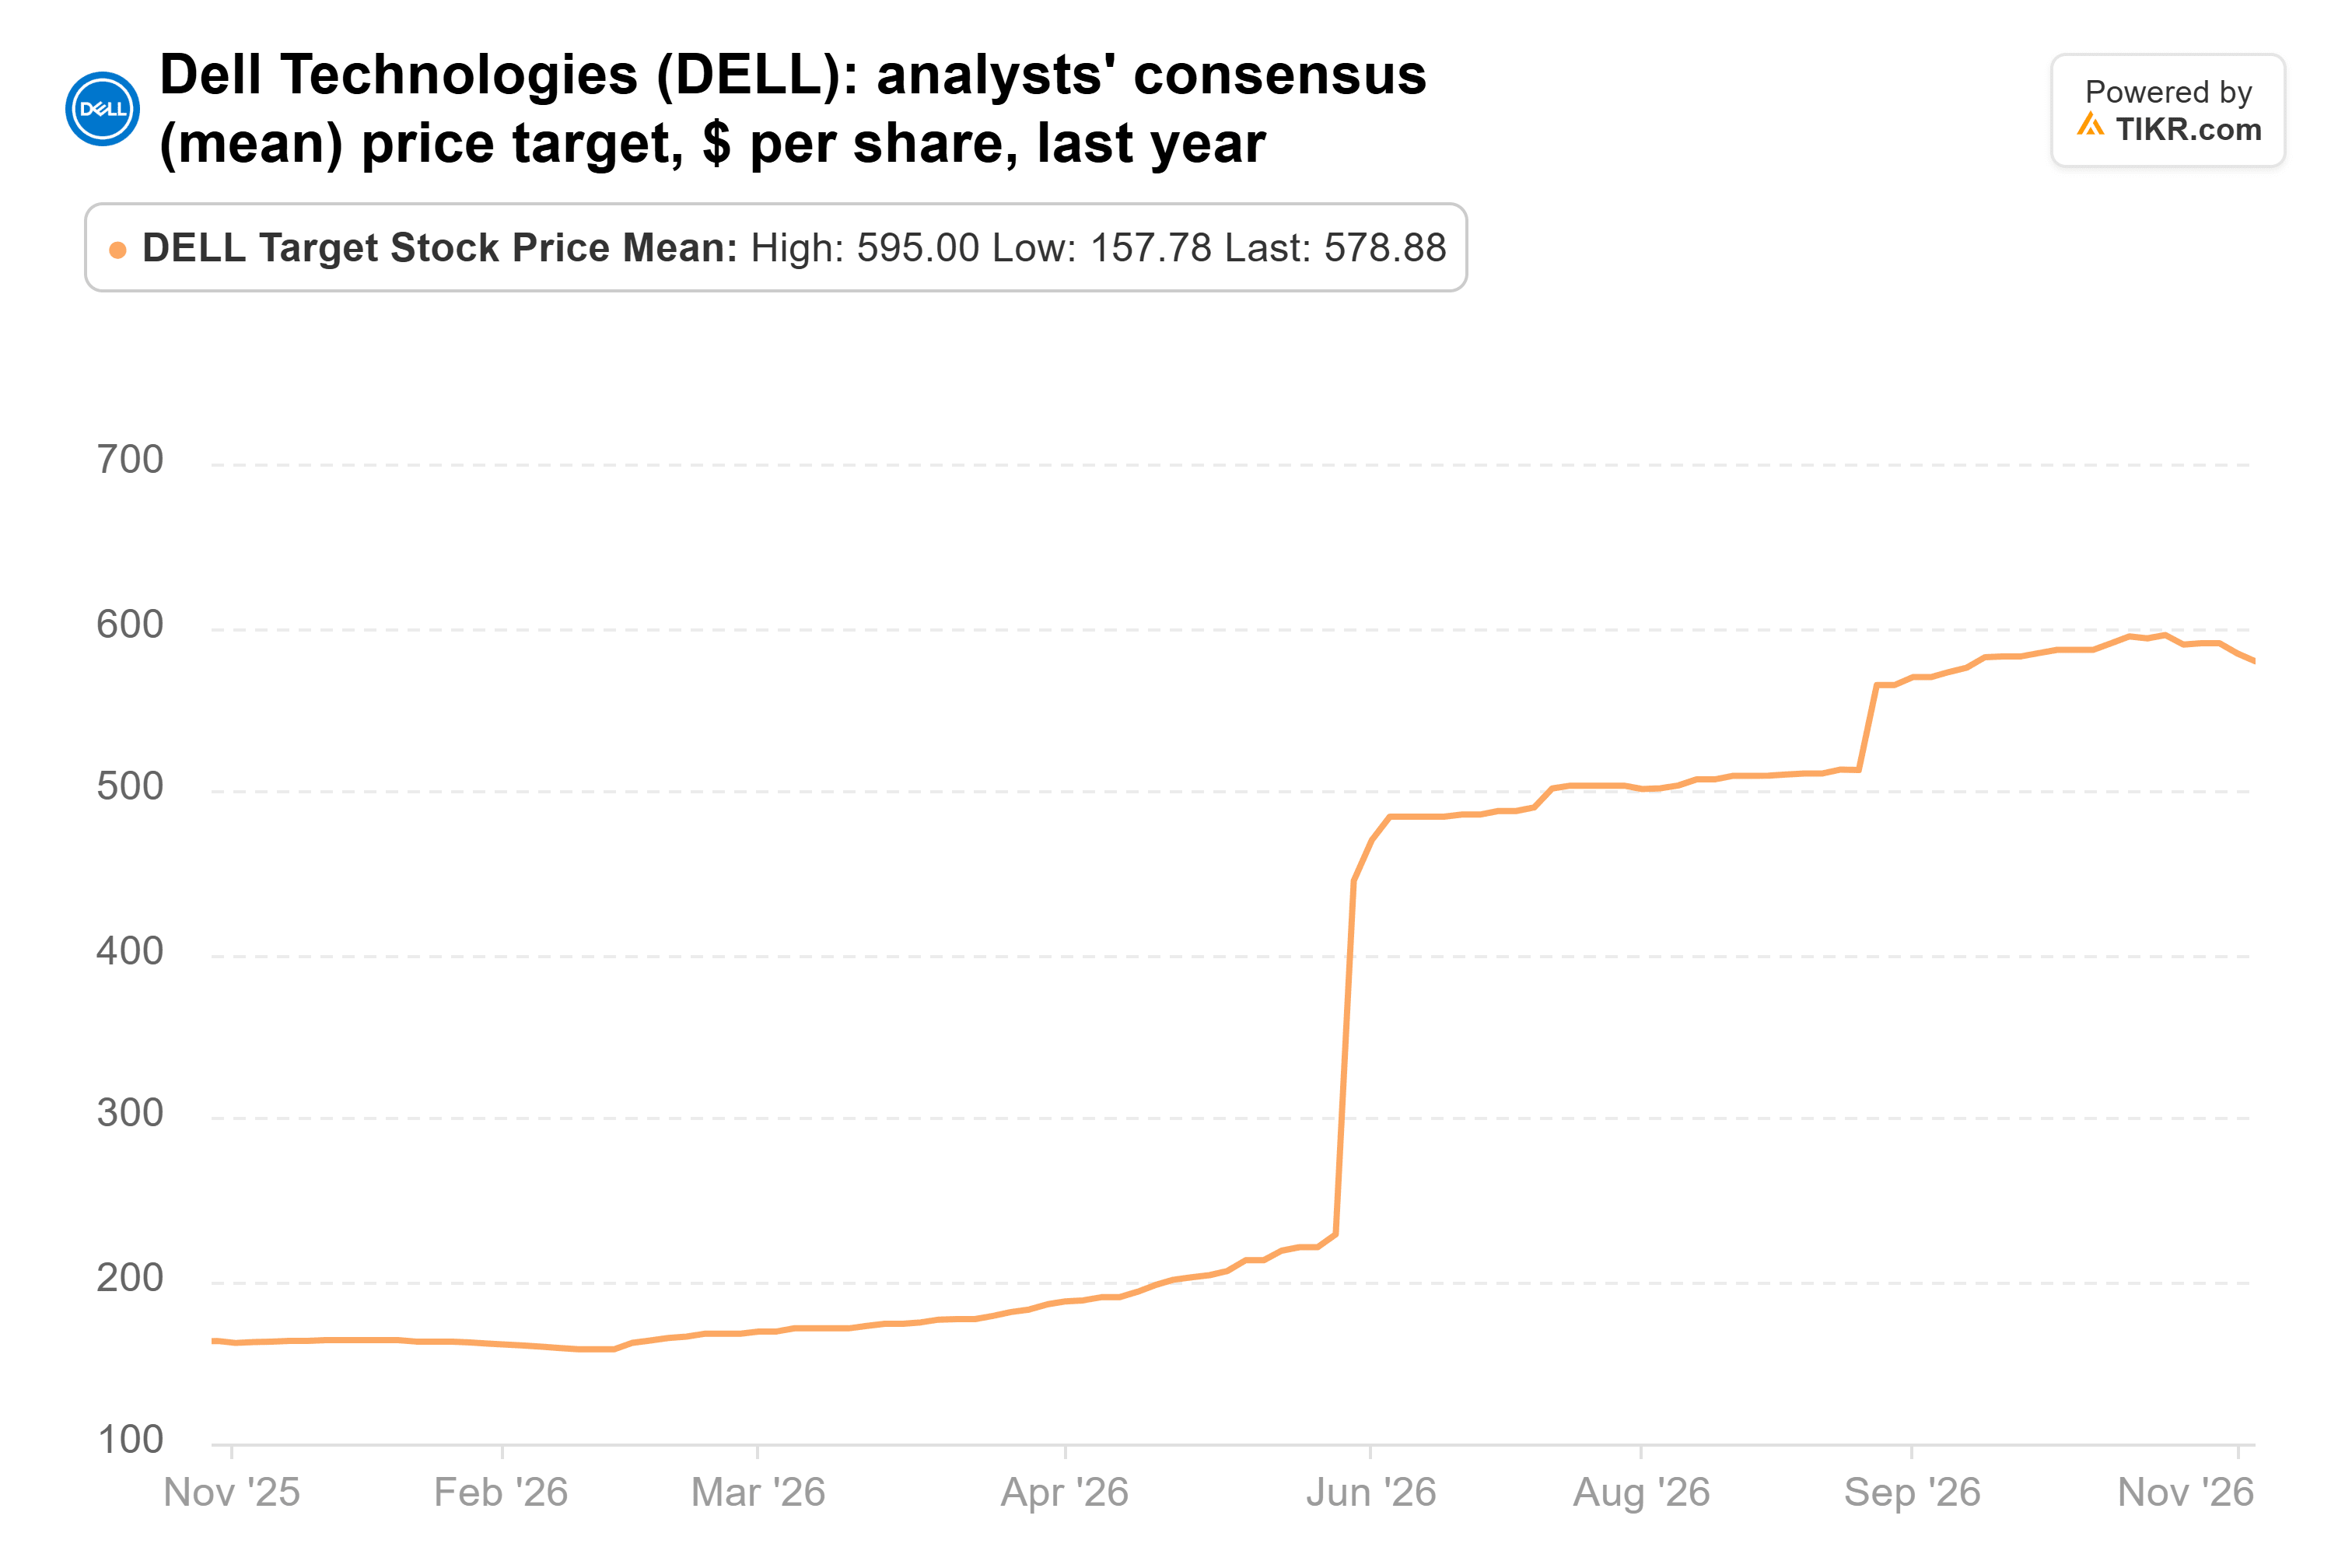
平均目標株価は現在579ドルで、1年前の163ドルから上昇している。当方の計算では、579ドルはアナリストが2029年1月期に予想する35.63ドルの約16倍であり、これは1年後に市場が評価する水準である。これはデルの通常の12倍を大きく上回っており、目標株価には予想が維持されることに加えて、より高い倍率も必要となる。
買い手の主張の方が説得力がある
キャッシュは売り手側の最も強いポイントだ。デルの7月31日までの上半期(会計年度)では、フリーキャッシュフローは41億ドルで前年同期と同水準だったが、GAAP純利益は21億ドルから76億ドルに増加した。同じ6ヶ月間で、デルの低格付け顧客ファイナンス売掛金は18億ドルから44億ドルに増加した。
それでも、私は買い手側に与する。予想はまだ上昇しており、株価はすでに今年のAIとメモリブームの多くが減速することを織り込んでいる。
11月下旬に予定されているデルの第3四半期決算が最初の試金石となる。AIサーバーの売上高が190億ドルの予想に達し、受注残高が950億ドル近くで維持されれば、買い手が正しかったことになる。ファイナンス売掛金が再び数十億ドル単位で急増すれば、売り手が正しかったことになる。
では、デル株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、デルがどのくらいの価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買の推奨でもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご購読ありがとうございました。幸運な投資を!





