主なポイント
- Enterprise Products Partnersの配当利回りは6.0%、Altria Groupは5.7%で、両社とも2026年に配当を引き上げました:Altriaは8月に4.7%、Enterpriseは第3四半期の分配金で2.8%の引き上げです。
- Enterpriseの2025年度の分配可能キャッシュフローは分配金の1.7倍をカバーし、Altriaは2026年9月30日までの過去12ヶ月間のフリーキャッシュフローの78%を配当として支払いました。
- Enterpriseの第3四半期の調整後EBITDAは16%増加し、Altriaの純売上高は1.0%増加しましたが、Altriaの負債ははるかに少ない水準です。
- Enterpriseは2027年のEBITDA成長率がより控えめになると見込んでおり、Altriaは2028年までの中間一桁台の配当成長を目標としています。
6%近い配当を求める退職者は、誰もがEnterprise Products Partners (EPD)とAltria Group (MO)にたどり着くでしょう。
しかし、両社のビジネスは異なる方向に進んでいます。10月29日、Enterpriseは第3四半期の調整後EBITDAが前年同期比16%増の28億ドルと報告した一方で、Altriaの純売上高はわずか1.0%増の61億ドルでした。では、今後10年間、どちらか一方しか保有できないとしたら、私の配当資金はどちらに振り向けるべきでしょうか?
| 指標 | Enterprise Products Partners (EPD) | Altria Group (MO) |
|---|---|---|
| 配当利回り | 6.0% | 5.7% |
| 現在のレートでの年間配当 | 1ユニットあたり$2.24 | 1株あたり$4.44 |
| 配当成長率(2020年度-2025年度) | 年間4.0% | 年間4.1% |
| カバレッジ | 分配可能キャッシュフロー・カバレッジ1.7倍(2025年度) | キャッシュ配当性向78%(TTM) |
| 純負債/EBITDA(LTM) | 3.2倍 | 1.7倍 |
| 利払い能力(LTM) | 5.1倍 | 10.9倍 |
退職者に6%以上の利回りを提供する6つの安全な配当株
現在、6%以上の年間配当を支払う株は100以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄のみであると私たちは考えています。
これらはすべて、私たちの新しい投資レポートの一部として入手できます。アクセス方法の詳細はこちらをご覧ください。
Enterpriseはキャパシティを追加し続ける
EnterpriseはMLP(マスター・リミテッド・パートナーシップ)であるため、ユニットに対して分配金を支払い、保有者は納税時にK-1フォームを受け取ります。過去1年間に稼働開始した新規資産(11基目のデラウェア盆地ガスプラントやBahia NGLパイプラインなど)により、2026年第3四半期のパーミアン盆地における天然ガス処理量は前年同期比12%増の記録的な1日あたり46億立方フィートに押し上げられました。
過去のプロジェクトは実を結んでいます。1ユニットあたりの分配可能キャッシュフローは、2016年度の$1.96から2025年度には$3.66とほぼ倍増し、分配金は1ユニットあたり$1.61から$2.17に上昇しました:
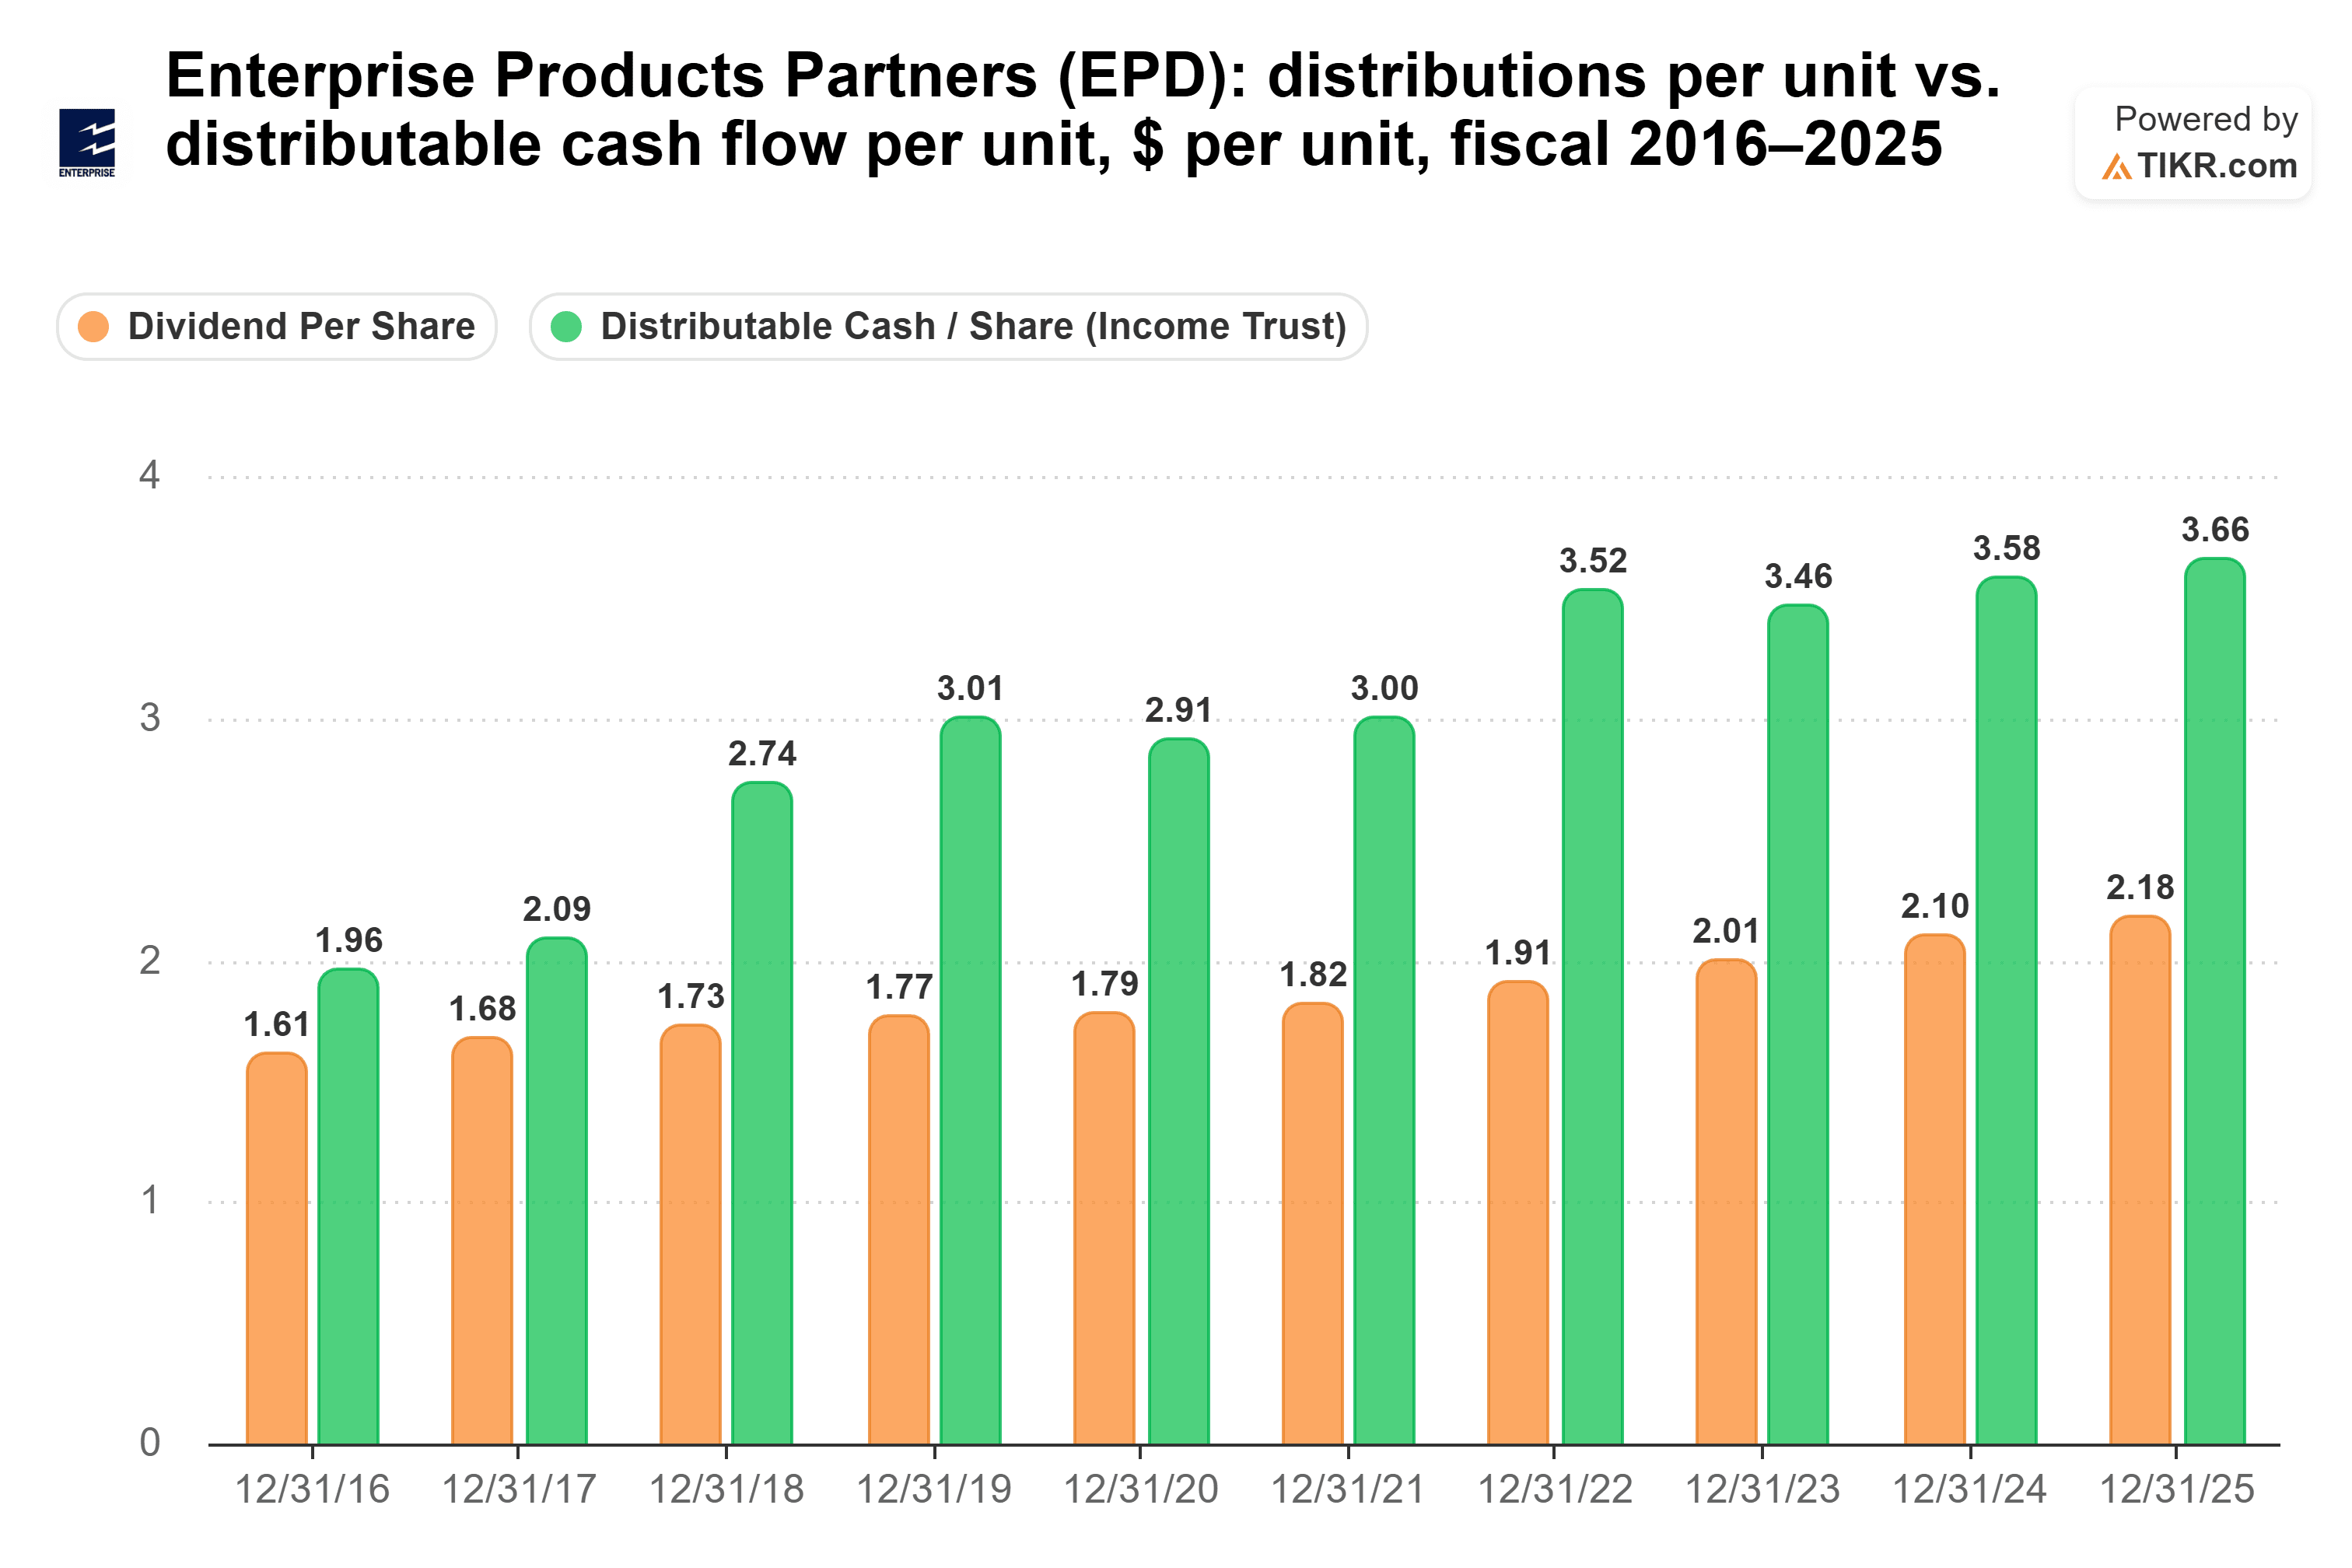
これは2025年度の1.7倍という十分なカバレッジであり、2018年度以降、カバレッジが1.58倍を下回ったことはありません。
引き上げ幅が課題です。新たな四半期分配金$0.56は前年同期比2.8%増ですが、これは2020年度から2025年度までの年間ペース4.0%を下回っています。また、Enterpriseの負債は過去12ヶ月間のEBITDAの3.2倍と、より高い水準です。
Altriaのキャッシュはほぼ使い道が決まっている
Altriaは、より強固な財務体質と、同社が縮小していると述べる中核事業という、別の方向から同様の利回りをもたらします。国内の紙巻きたばこ出荷量が減少する中、Altriaはマルボロのプレミアムブランド「Cowboy Cut」と、2026年第3四半期に出荷量が13.3%増加したニコチンパウチ「on!」に依存しています。10月29日には、2026年度の調整後EPS予想を$5.66-$5.74に引き上げました。
8月、Altriaは四半期配当を4.7%引き上げて$1.11とし、「57年間で61回目の引き上げ」としました。第3四半期決算発表ではさらなる引き上げが示唆されています:「2028年まで年間中間一桁台の1株あたり配当成長を目標とする漸進的配当方針を維持します。」
それを支払うためのキャッシュは存在しますが、余裕は薄くなっています。フリーキャッシュフローは2018年度以降、毎年配当をカバーしています。しかし、その間、支払配当総額は2018年度の54.2億ドルから2025年度には69.6億ドルに増加したのに対し、フリーキャッシュフローは81.5億ドルから90.7億ドルに増加しました:
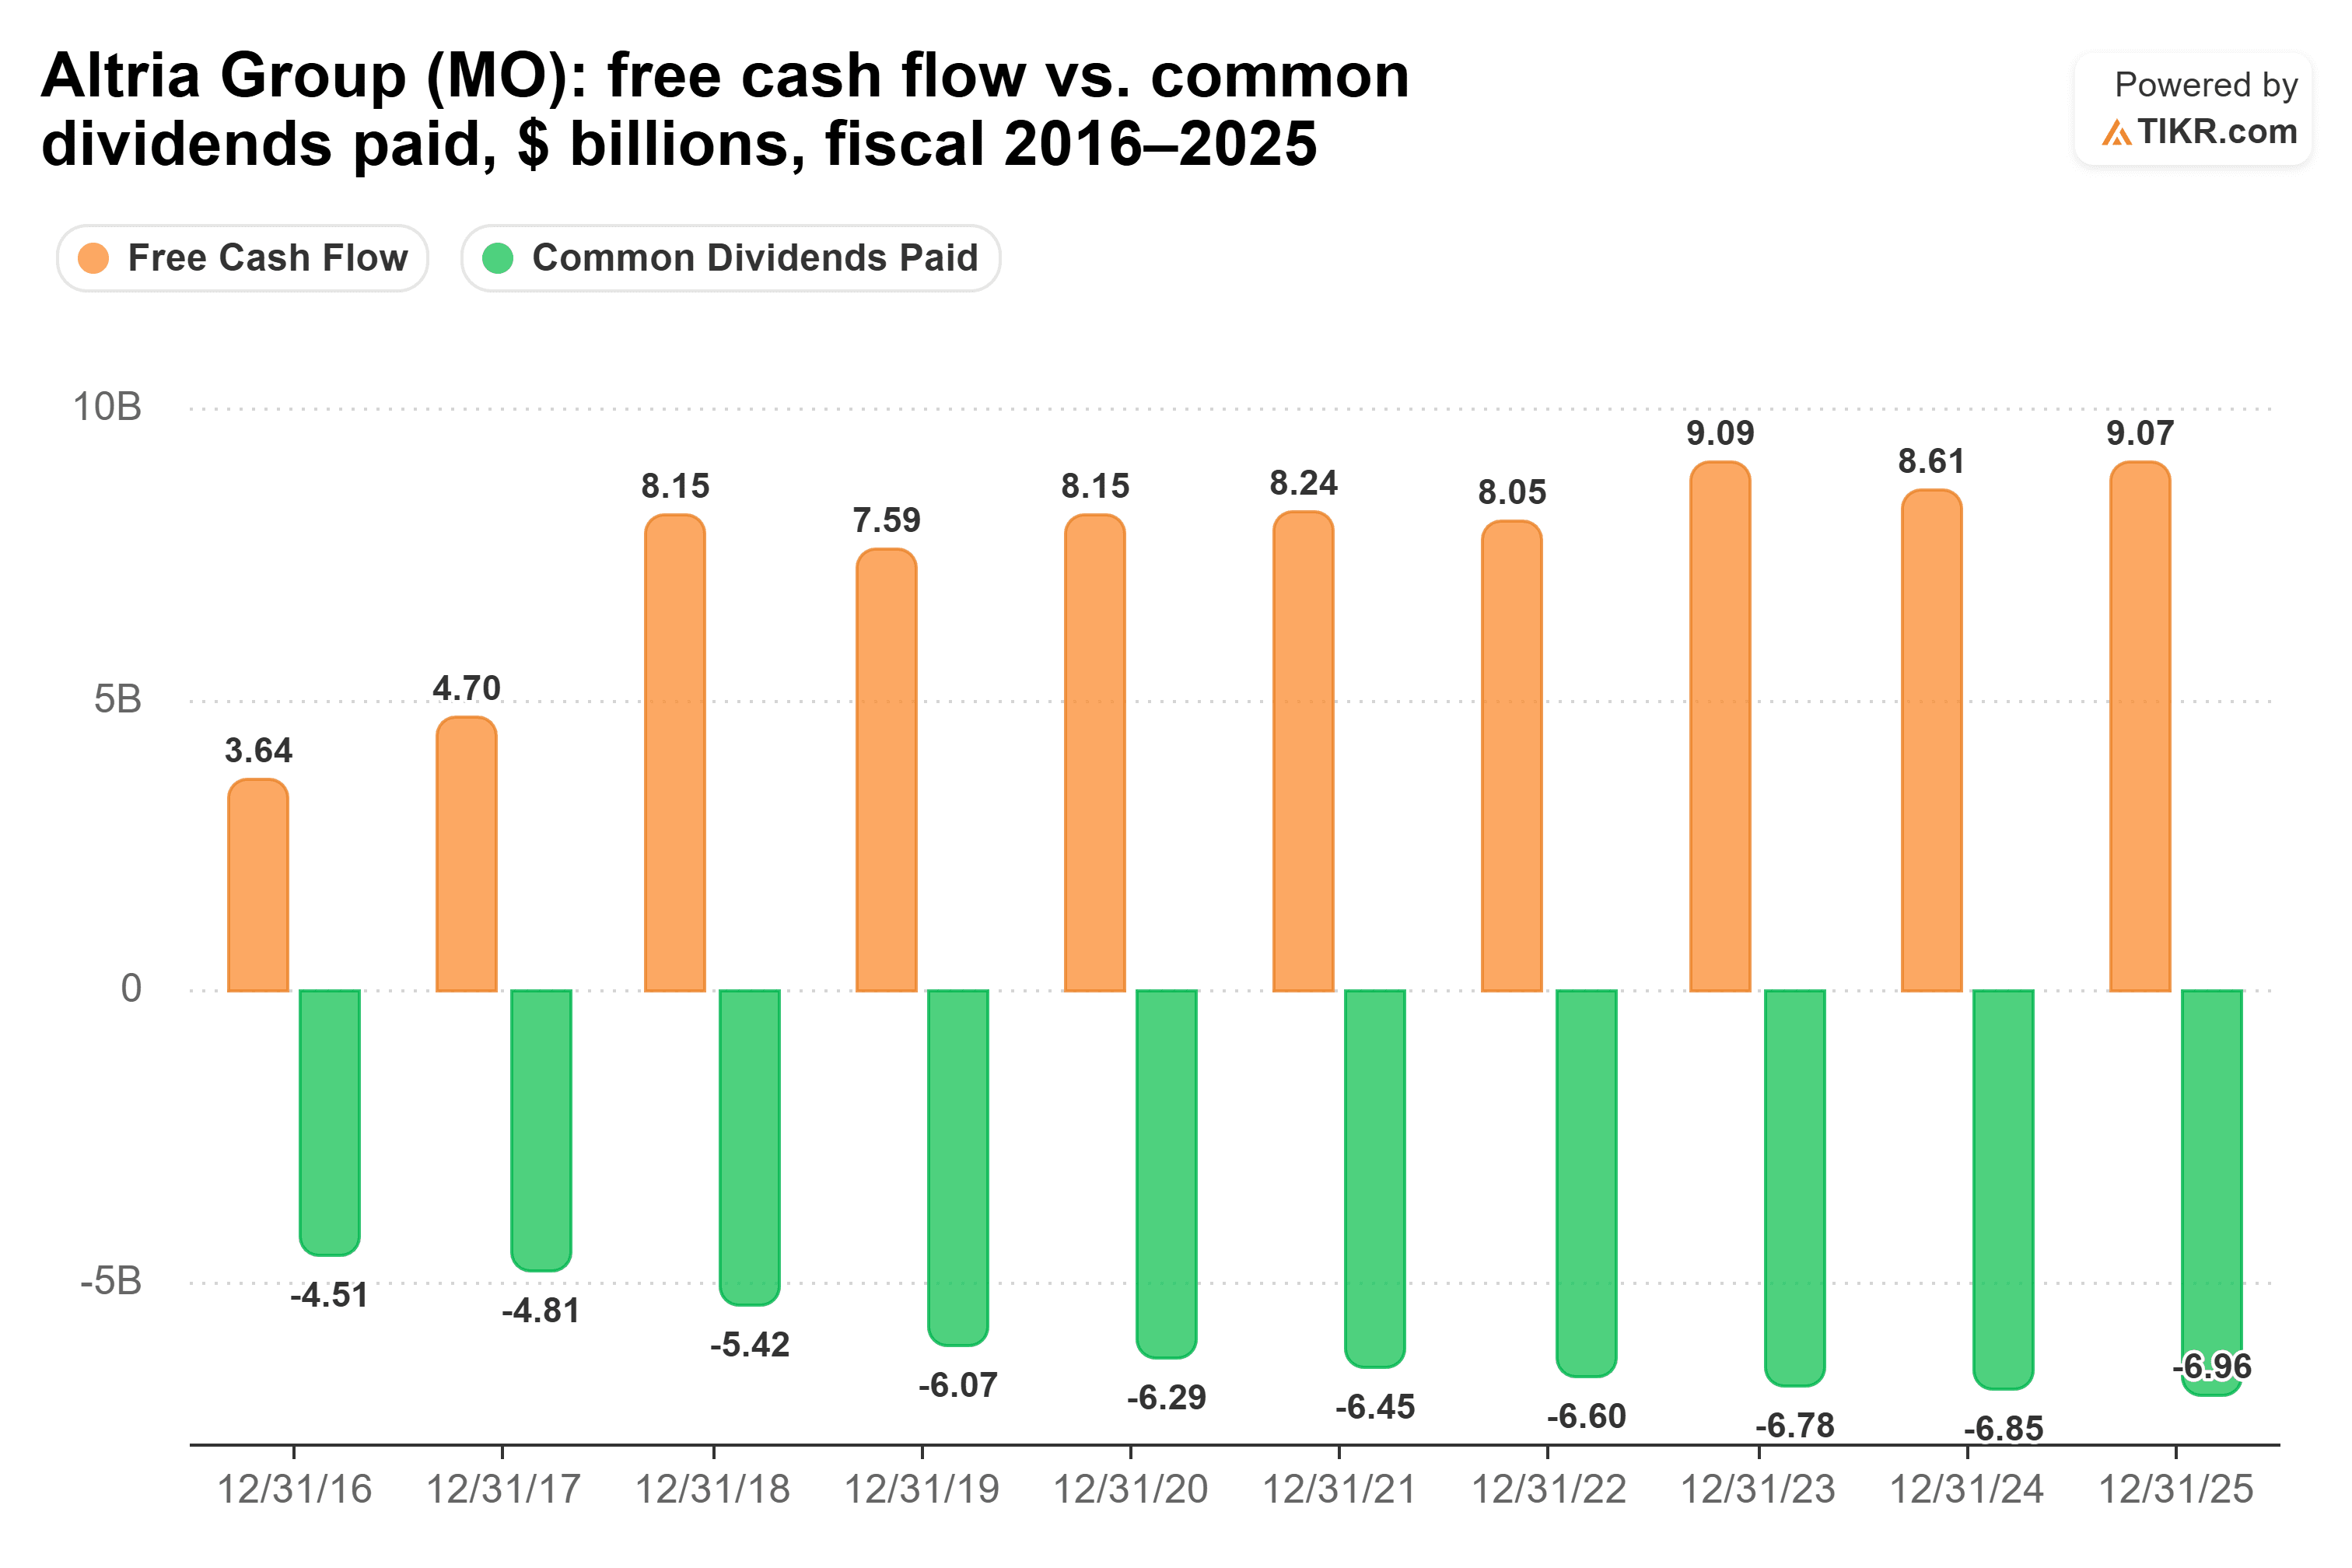
その結果、2026年9月30日までの過去12ヶ月間のキャッシュ配当性向は78%と高く、これは2021年度から2025年度まで毎年75%から82%の範囲で推移していた水準と一致しています。また、Altriaが最初に挙げるリスクは、割安ブランドに乗り換える成人喫煙者に対する経済的圧力です。
では、どちらの配当が勝つか?
私は今後10年間の配当資金をEnterprise Products Partnersに振り向けます。
それぞれの5年間の成長率で計算すると、$10,000をEnterpriseに投資した場合、今後10年間で約$7,218の配当を受け取ることになり、Altriaの約$6,881を上回ります。10年目には、Enterpriseからの配当額は約$857になります。これは当初の$10,000に対する8.6%の利回りに相当します。
Altriaの直近の引き上げ幅はより大きく、2.8%に対して4.7%でした。もしそのペースを維持できれば、差を縮める可能性があります。しかし、10年間そのペースを維持できるとは思いません。78%という配当性向では、Altriaはフリーキャッシュフローの成長を大幅に上回るペースで配当を増やし続けることはできず、そのビジネスの成長はEnterpriseよりもはるかに遅いのです。Enterpriseの分配金と自社株買いの合計は、2026年9月30日までの過去12ヶ月間の調整後営業キャッシュフローの54%を占め、同社自身の枠組みである55%-60%を下回っています。より速いペースで引き上げる余地があり、それを支える成長するビジネスがあります。
これはAltriaの配当が危険にさらされていると言っているわけではありません。同社には長年にわたる引き上げの実績があり、EBITDAに対する負債比率はEnterpriseの約半分、利払い能力は10.9倍、そして予想は引き上げられたばかりです。ただ、10年という期間で考えた場合、私はより多くのキャッシュを背景に持つ配当を保有したいのです。
もちろん、Enterpriseは2027年のEBITDA成長率が2026年よりも控えめになると見込んでいるため、来年の引き上げ幅には注目していきます。
これらの安全な6%以上の配当利回りで、スタイリッシュな退職生活を楽しむ
配当は莫大な富への鍵を握ることがあります。ただし、適切な銘柄を購入した場合に限ります。
適切な高利回り配当株を選ぶことは、夢のような退職生活と…毎月次の社会保障給付金の入金を待ちながらやりくりする生活との違いになり得ます。
私たちは、すべての退職者が今すぐ知っておくべき6%以上の利回りを提供する6銘柄を特定しました。
詳細はこちらをご覧ください。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の購入または売却の推奨でもないことをご了承ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!