主なポイント
- General Millsの配当利回りは7.2%、BPは4.6%であるため、10,000ドル投資した場合、General Millsからは年間720ドル、BPからは460ドルの配当が得られる。
- 各社の直近12か月間において、General Millsはフリーキャッシュフローの85%を配当に充てたのに対し、BPでは31%であった。
- General Millsは債務返済中は配当を据え置く計画であり、Piper Sandlerは11月12日に配当削減の可能性について警告した。
- BPは10月30日に配当を据え置き、資産売却と余剰資金を債務およびディープウォーター・ホライズン事件の賠償責任に充てている。
General Mills (GIS) の現在の配当利回りは7.2%である。11月12日、Piper Sandlerは同社をNeutralに格下げし、配当削減の可能性があると警告した。
BP (BP) の配当利回りは4.6%とより低い。しかし、同社はここ数週間、資産売却と債務返済に取り組んでおり、その配当はフリーキャッシュフローに占める割合がはるかに小さい。
では、どちらが優れた高利回り配当株だろうか?
| 指標 | BP (BP) | General Mills (GIS) |
|---|---|---|
| 配当利回り | 4.6% | 7.2% |
| 5年間の配当成長率 | 年率0.6% (2020会計年度-2025会計年度) | 年率3.9% (2021会計年度-2026会計年度) |
| キャッシュ配当性向 (TTM) | 31% (2026年6月30日時点) | 85% (2026年8月30日時点) |
| ネット債務/EBITDA (LTM) | 0.5倍 | 3.7倍 |
| インタレスト・カバレッジ・レシオ (LTM) | 6.0倍 | 4.9倍 |
退職者に6%以上の利回りを提供する6つの安全な配当株
現在、年率6%以上の配当を支払う株は100以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち本当に退職者にとって安全と言えるのはわずか6銘柄であると私たちは確信している。
これらはすべて、私たちの新しい投資レポートの一部として入手可能だ。アクセス方法の詳細はこちらでご確認いただきたい。
BPでは配当が最優先
BPのフリーキャッシュフローは、2021会計年度以降、毎年配当をカバーしている。この期間中、フリーキャッシュフローは2022会計年度の289億ドルから2025会計年度の113億ドルに減少したため、配当性向は15.1%から44.9%に上昇した。
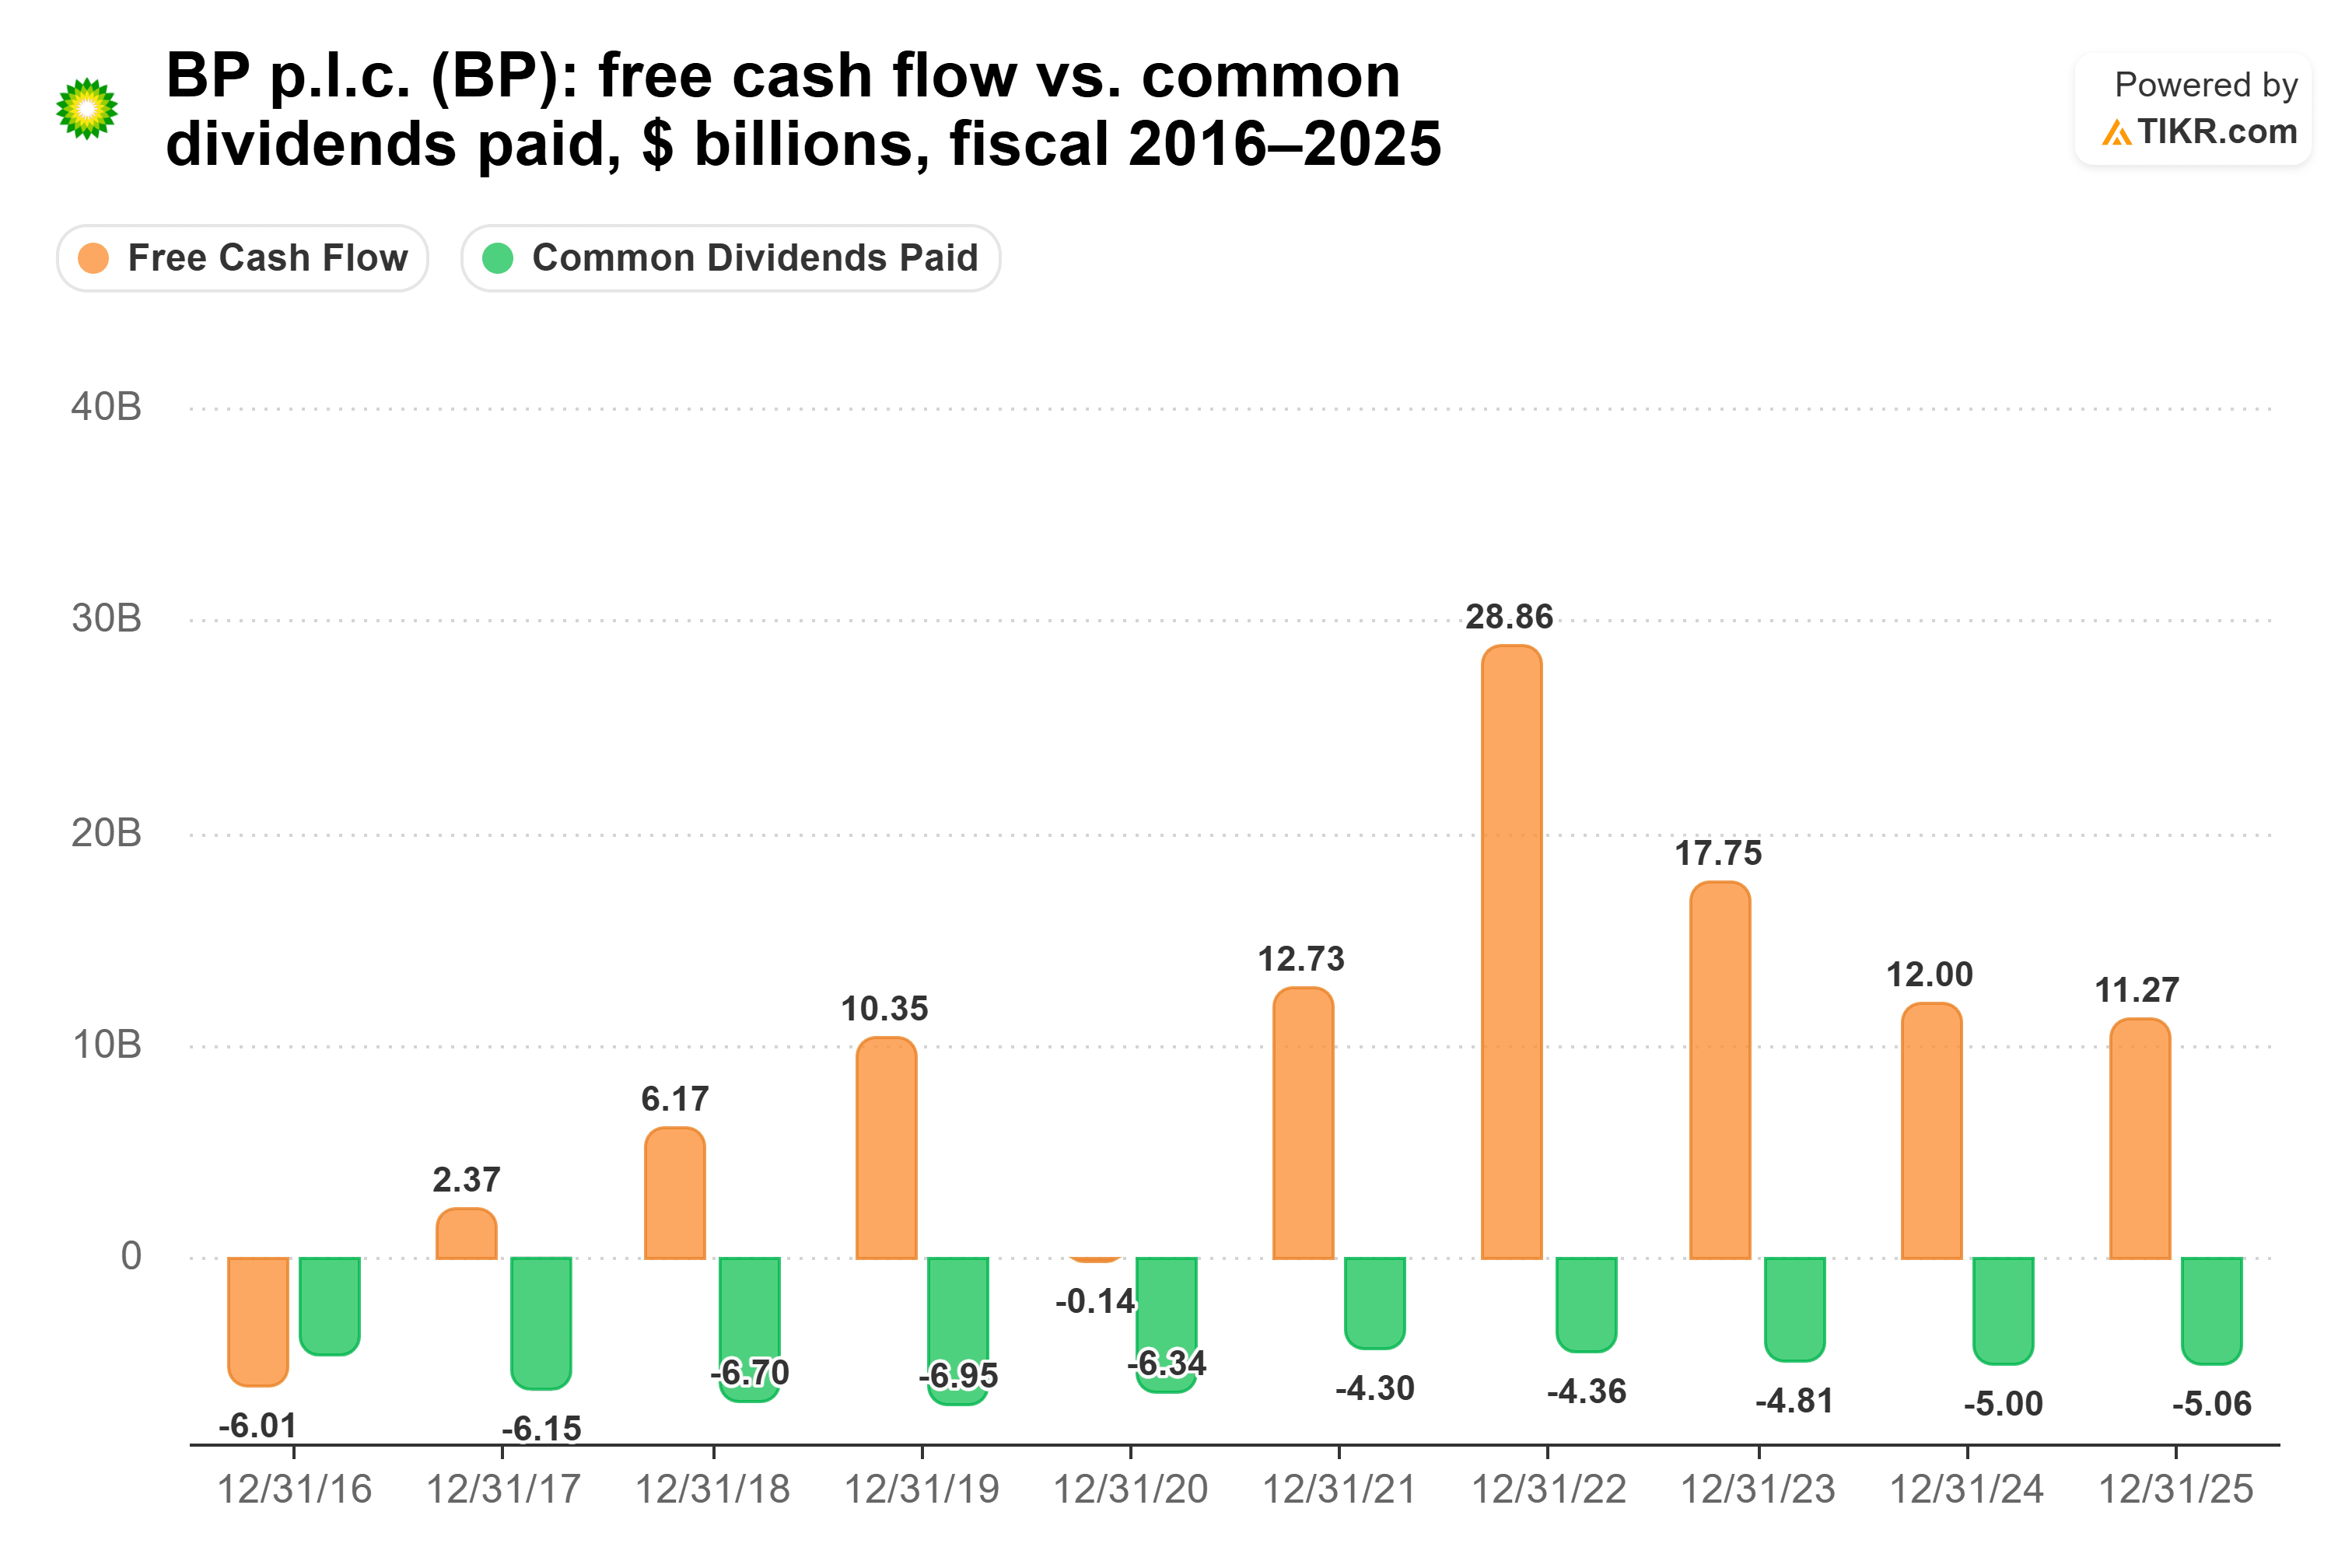
2026年6月30日までの12か月間、BPは161.4億ドルのフリーキャッシュフローから50.6億ドルの配当を支払い、十分にカバーされた31%の配当性向となった。ネット債務は第2四半期末の223億ドルから138.7億ドルに減少した。11月2日、BPは税引き後60億ドルでCastrolの65%の売却を完了し、その資金は債務返済に充てられる予定だ。
「したがって、配当は資本の最優先事項です」と、CEOのMeg O'NeillはBPの第3四半期決算説明会で述べた。それでもなお、BPは四半期配当を1株あたり8.660セントで据え置いた。余剰資金はまず、「残存するディープウォーター・ホライズン事件の賠償責任を全額解決するため」に充てられるとO'Neillは述べた。リスクは原油サイクルにある。BPのフリーキャッシュフローは2016会計年度と2020会計年度でマイナスだった。
General Millsは配当を据え置き
General Millsは逆の立場にある。より大きな配当額と、はるかに薄い安全余裕だ。同社は2025年半ば以降、四半期ごとに1株あたり0.61ドルを支払っており、取締役会は9月29日に同額の配当を再び宣言した。2021会計年度から2026会計年度にかけて、フリーキャッシュフローは24.5億ドルから16.3億ドルに減少し、このグラフ上で最低水準となった。同じ期間に、配当支払額は12.5億ドルから13.2億ドルに増加した。
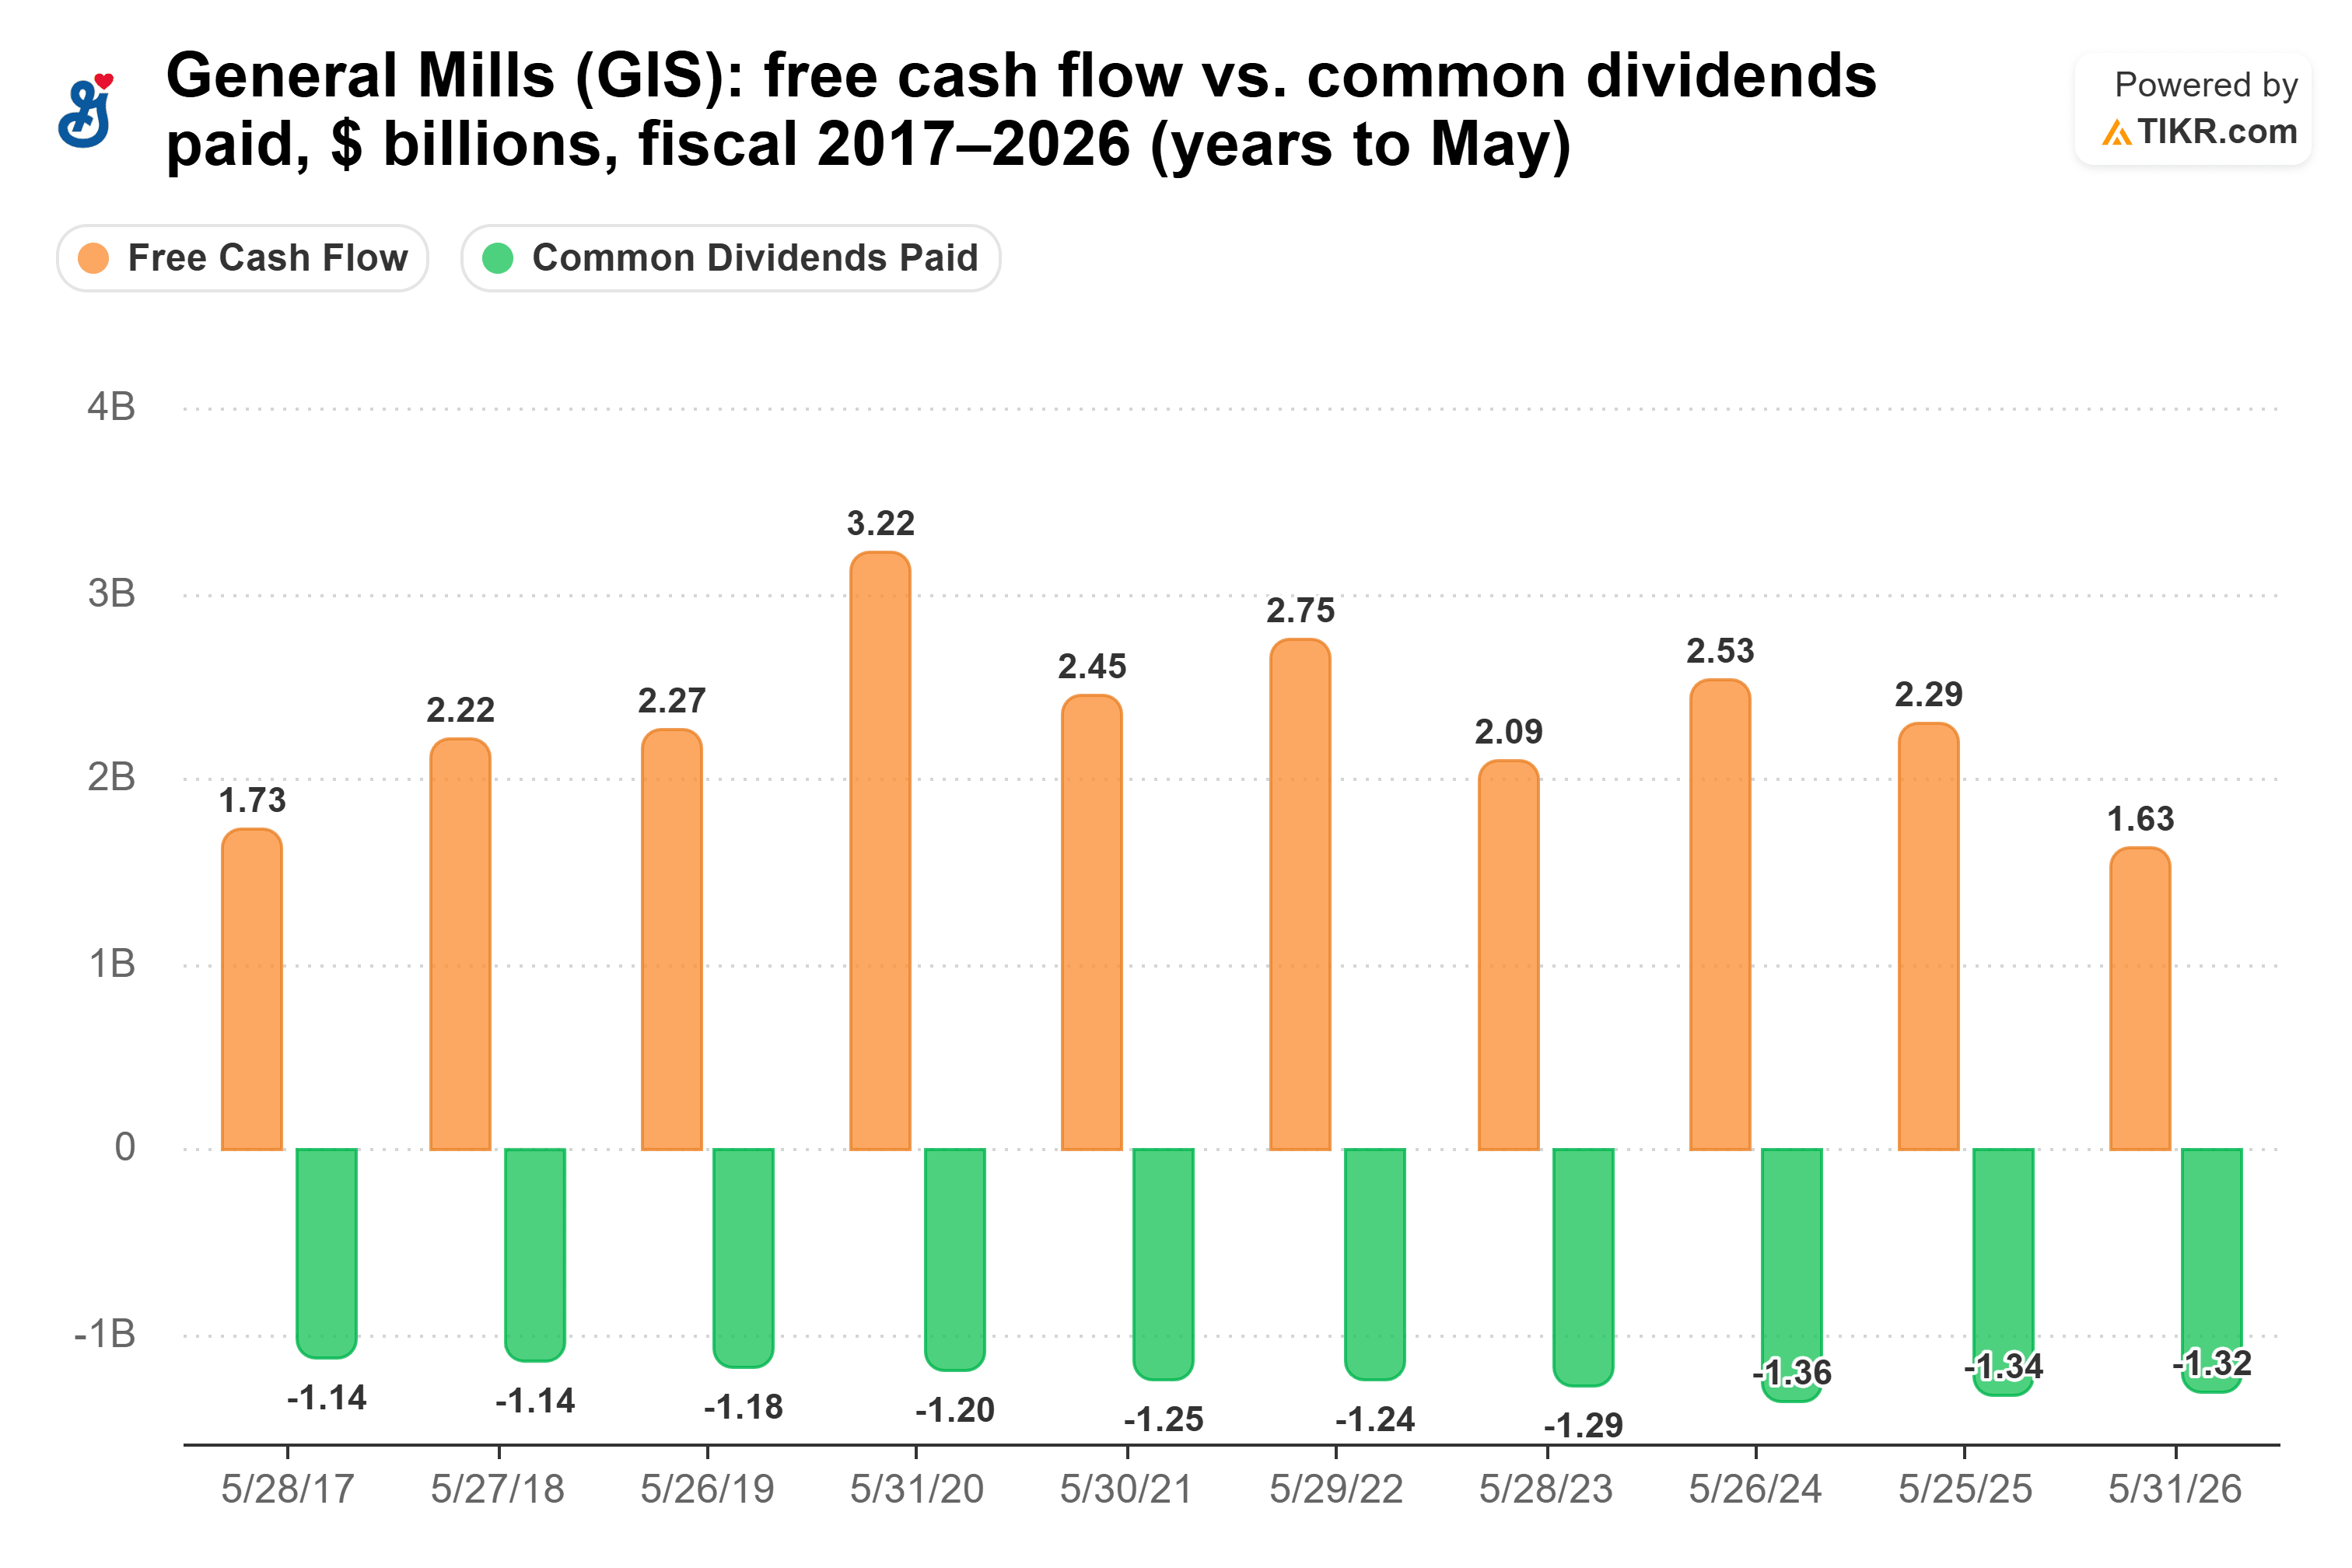
これは2026会計年度のキャッシュ配当性向が80.9%であり、2022会計年度の45.3%から上昇したことを意味する。2026年8月30日までの12か月間では、リスクの高い85%に達した。2026年8月30日終了の四半期における有機的売上高は横ばいだった。フードサービス部門と国際部門はそれぞれ4%成長したが、北米小売部門は3%減少した。2027会計年度については、General Millsは為替レート調整後の調整後営業利益が8%から13%減少すると見込んでいる。
CFOのKofi Bruceは9月23日、「短期的には、債務削減を優先する間、1株あたり配当額を現在の水準で維持することを見込んでいます」と述べた。Piper Sandlerはより悲観的な見方をしている。同社は、約80%の配当性向(過去平均は約50%)が配当削減のリスクを高めると警告した。同社の試算によれば、2028会計年度に約35%の削減があれば、配当性向は適正水準に戻るという。
では、どちらの配当が勝つか?
BPの方が優れた高利回り配当株である。同社の配当はフリーキャッシュフローの31%を占めるのに対し、General Millsは85%である。ネット債務はEBITDAの0.5倍であり、General Millsの3.7倍(同社自身の目標値3倍を上回る)と比較して低い。
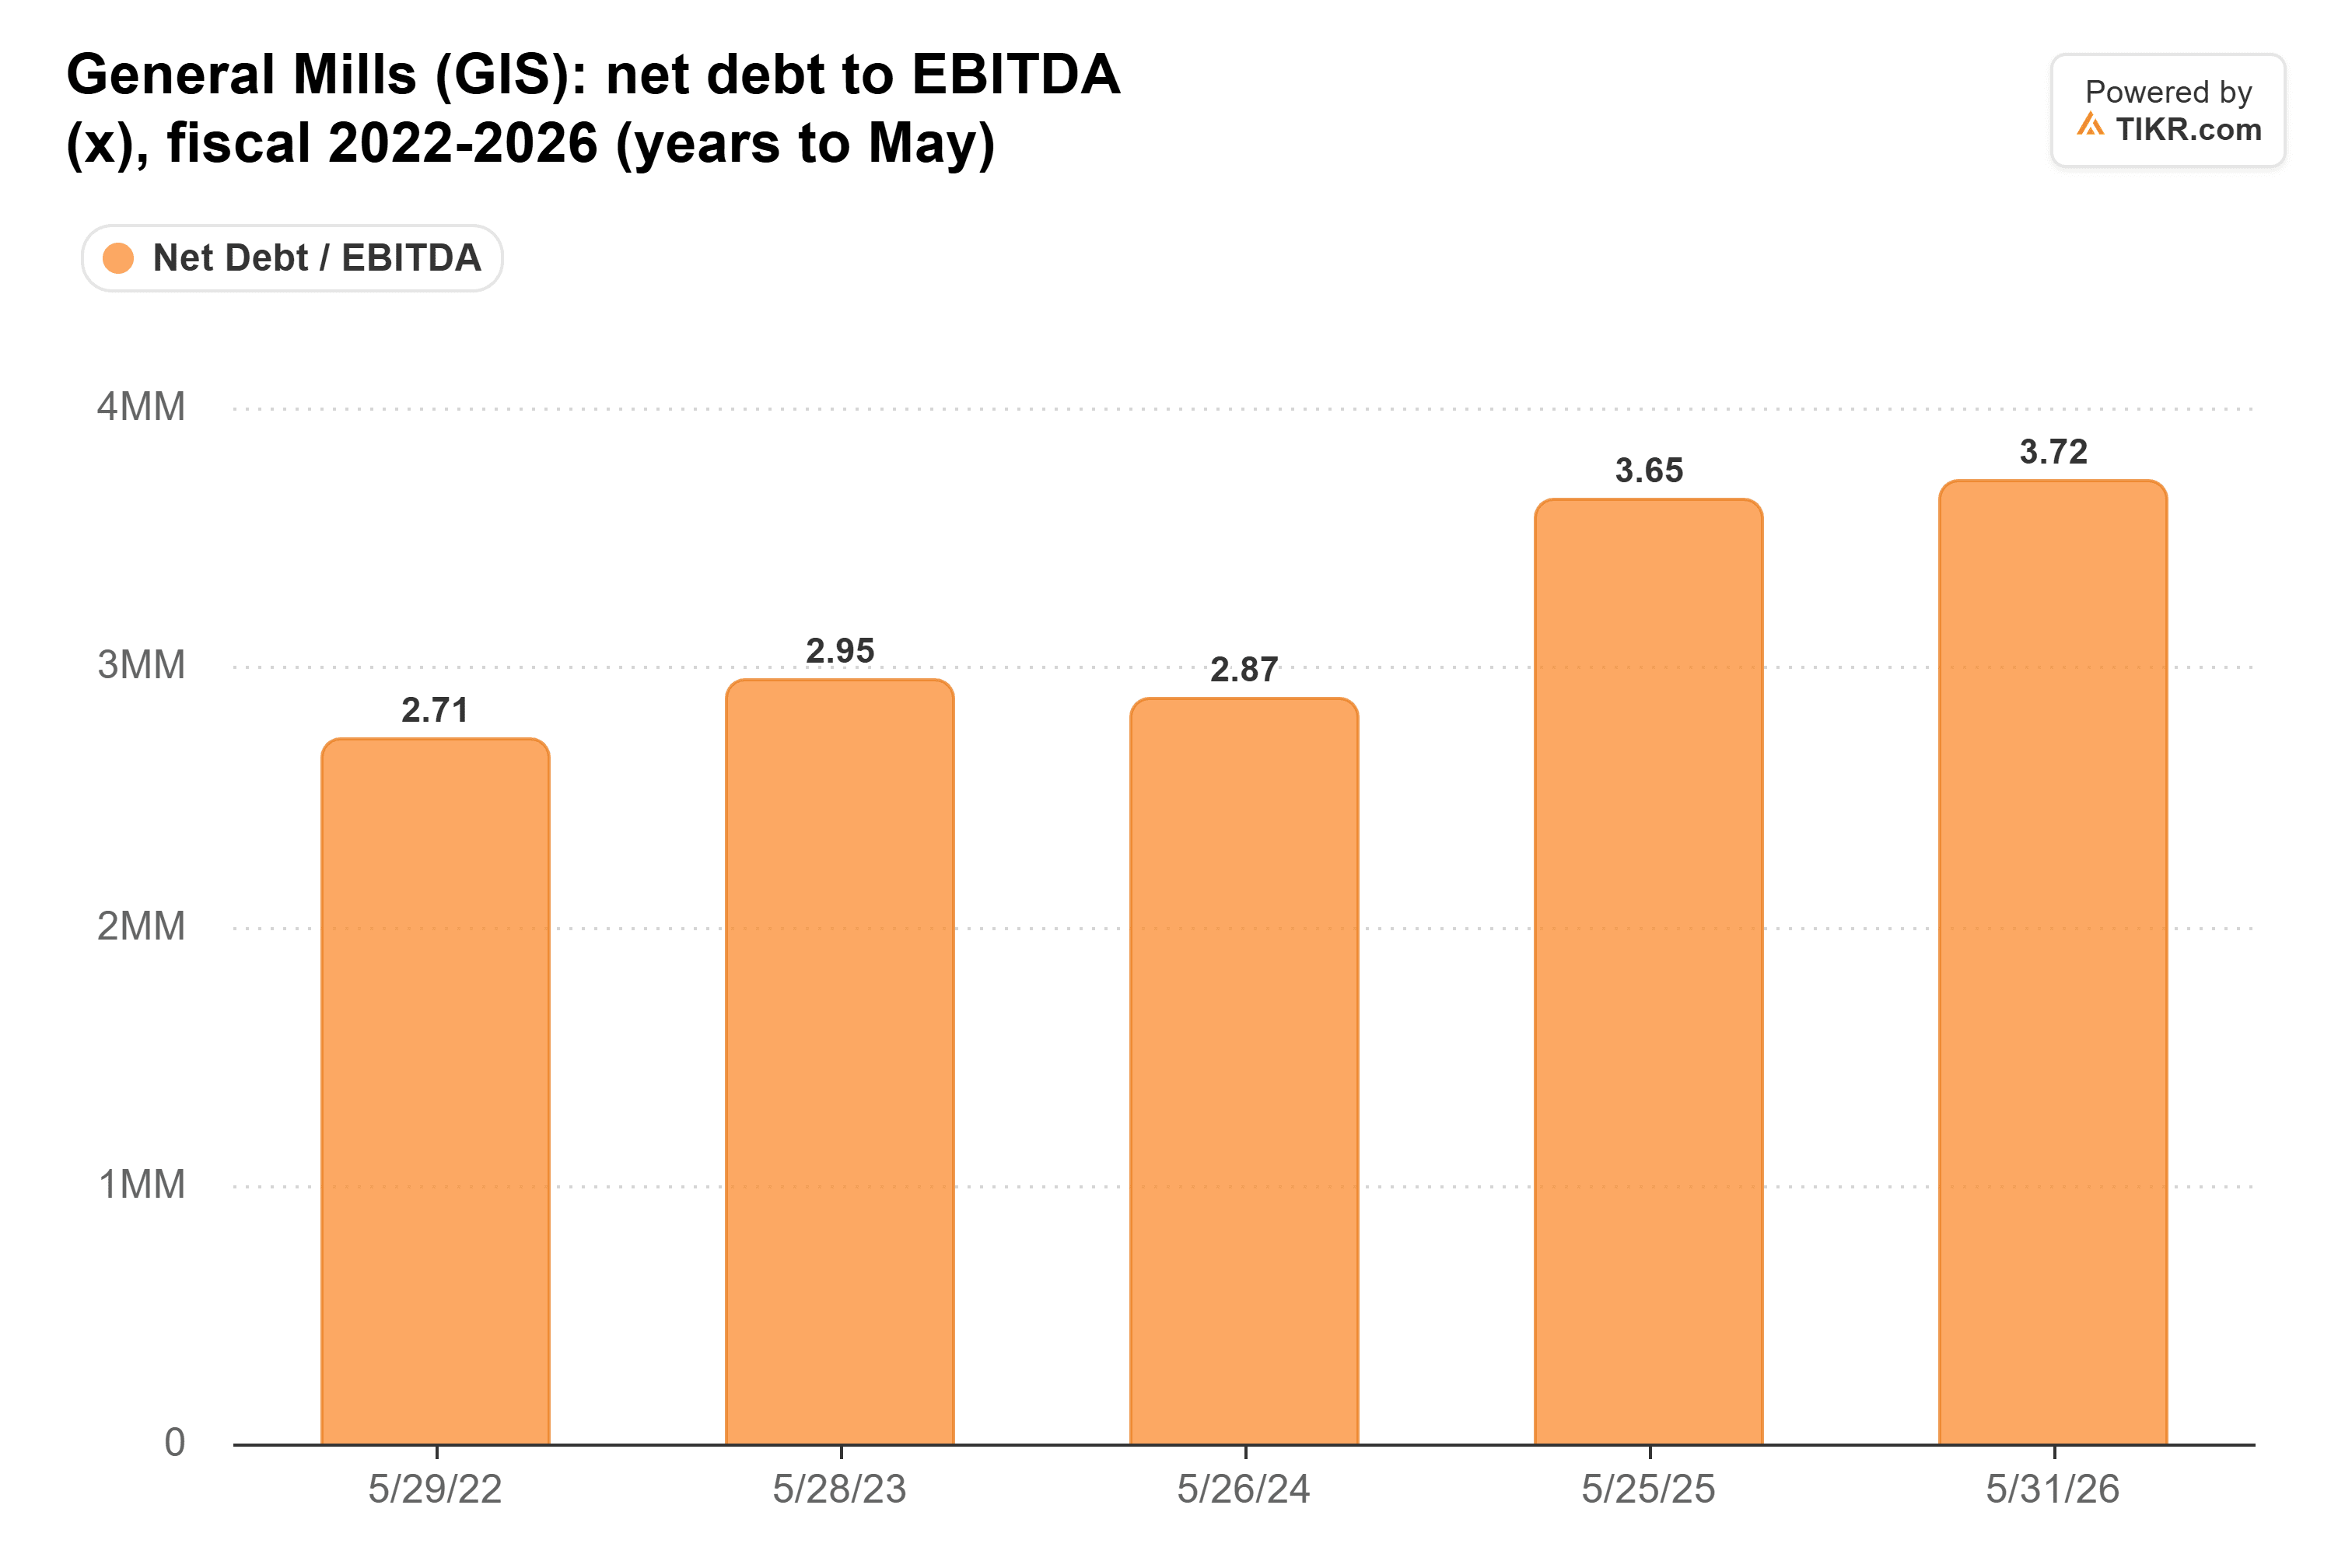
Bruceは、3倍に戻るまでに「少なくとも数年かかる」と見込んでおり、それまでは余剰資金は債務返済に充てられる。
General Millsは確かに多くの配当を支払う。現在、10,000ドル投資すると、BPからの460ドルに対し、General Millsからは年間720ドルの配当が得られる。しかし、General Millsの配当は据え置かれている。各配当の直近のペースで計算すると、BPの配当収入は約2036年頃にGeneral Millsを上回るだろう(BPの配当は2025会計年度に6.5%増加し、General Millsは2026会計年度に1.7%増加した)。
これはGeneral Millsの配当が絶望的であることを意味しない。グラフ上のすべての年度でフリーキャッシュフローが配当をカバーしており、フードサービス部門と国際部門は成長しており、経営陣は2027会計年度に少なくとも7億5000万ドルのコスト削減を目標としている。ただ、原油価格が下落した場合にBPには余裕があるのに対し、General Millsには小売事業がさらに低迷した場合に備える余裕がほとんどないということだ。
もちろん、BPは12月に長期的な計画を発表する予定だ。また、9月30日にJeff Harmeningの後任に指名されたDana McNabbは、2027年1月1日にGeneral MillsのCEOに就任する。もし彼女が債務削減を加速させる方法を見つければ、General Millsの配当ははるかに安全なものに見えるだろう。
BPは忘れよう:今すぐ購入できる6つの安全な6%以上の高利回り配当
配当は莫大な富への鍵となり得る。しかし、それは正しい銘柄を購入した場合に限る。
適切な高利回り配当株を選ぶことは、夢の退職生活と…毎月次の社会保障給付金の入金を待ちながらやりくりする生活との違いになり得る。
私たちは、すべての退職者が今すぐ知るべきだと確信する、利回り6%以上の6銘柄を特定した。(そしてBPはその1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!