


主なポイント
- キンバリークラークの配当利回りは4.8%で、配当を54年連続で増配しており、GSKの利回りは3.8%です。
- 2026年6月30日までの12か月間で、GSKの配当はフリーキャッシュフローの39%を占めました。一方、キンバリークラークでは2026年9月30日までの12か月間で87%を占めています。
- キンバリークラークは、2026年11月2日にKenvueの買収を完了し、その資金調達の一環として49億ドルの新規債券を発行しました。
- 各配当が現在のペースで成長し続けた場合、どちらの株に1万ドル投資しても、今後20年間で得られる収入はほぼ同程度になります。
キンバリークラーク (KMB) は、11月2日にKenvueの買収を完了しました。11月11日、同社の取締役会は、この取引後初となる四半期配当として1株あたり1.28ドルを宣言しました。同社は「92年連続で配当を支払い、過去54年連続で配当を増やしており、配当貴族と見なされています」と述べています。
GSK (GSK) はその記録には及びませんし、3.8%という利回りもキンバリークラークの4.8%より小さくなっています。しかし、GSKの配当はフリーキャッシュフローに十分な余裕があります。20年間配当を保有する投資家は、より長い実績とより大きな配当額か、より厚い安全余裕かのどちらかを選ばなければなりません。
では、私ならどちらを保有するでしょうか?
| 指標 | GSK (GSK) | キンバリークラーク (KMB) |
|---|---|---|
| 配当利回り | 3.8% | 4.8% |
| 配当成長率(2020-2025年度) | 年間 -12.0% | 年間 3.3% |
| キャッシュ配当性向(TTM) | 39% | 87% |
| ネット負債/EBITDA(LTM) | 1.78倍 | 1.22倍 |
| インタレスト・カバレッジ(LTM) | 14.7倍 | 13.1倍 |
| フォワードP/E(NTM) | 10倍 | 16倍 |
退職者に6%以上の利回りを提供する、安全な配当株6銘柄
現在、年間6%以上の配当を支払う株は100以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち本当に退職者にとって安全だと考えられるのはわずか6銘柄であると私たちは確信するに至りました。
これらはすべて、私たちの新しい投資レポートの一部としてご提供しています。アクセス方法の詳細はこちらでご確認ください。
GSKには余裕がある
2026年6月30日までの12か月間で、GSKは69億ポンドのフリーキャッシュフローのうち26.7億ポンドを配当に充てました。これは39%という快適な水準です。
この余裕の一部は、配当カットに由来するものです。 チャートは、配当支払額が2021年度の40億ポンドから2023年度の22.5億ポンドに減少した一方で、フリーキャッシュフローは2018年度以降、毎年51.6億ポンドから74.5億ポンドの間で推移したことを示しています。
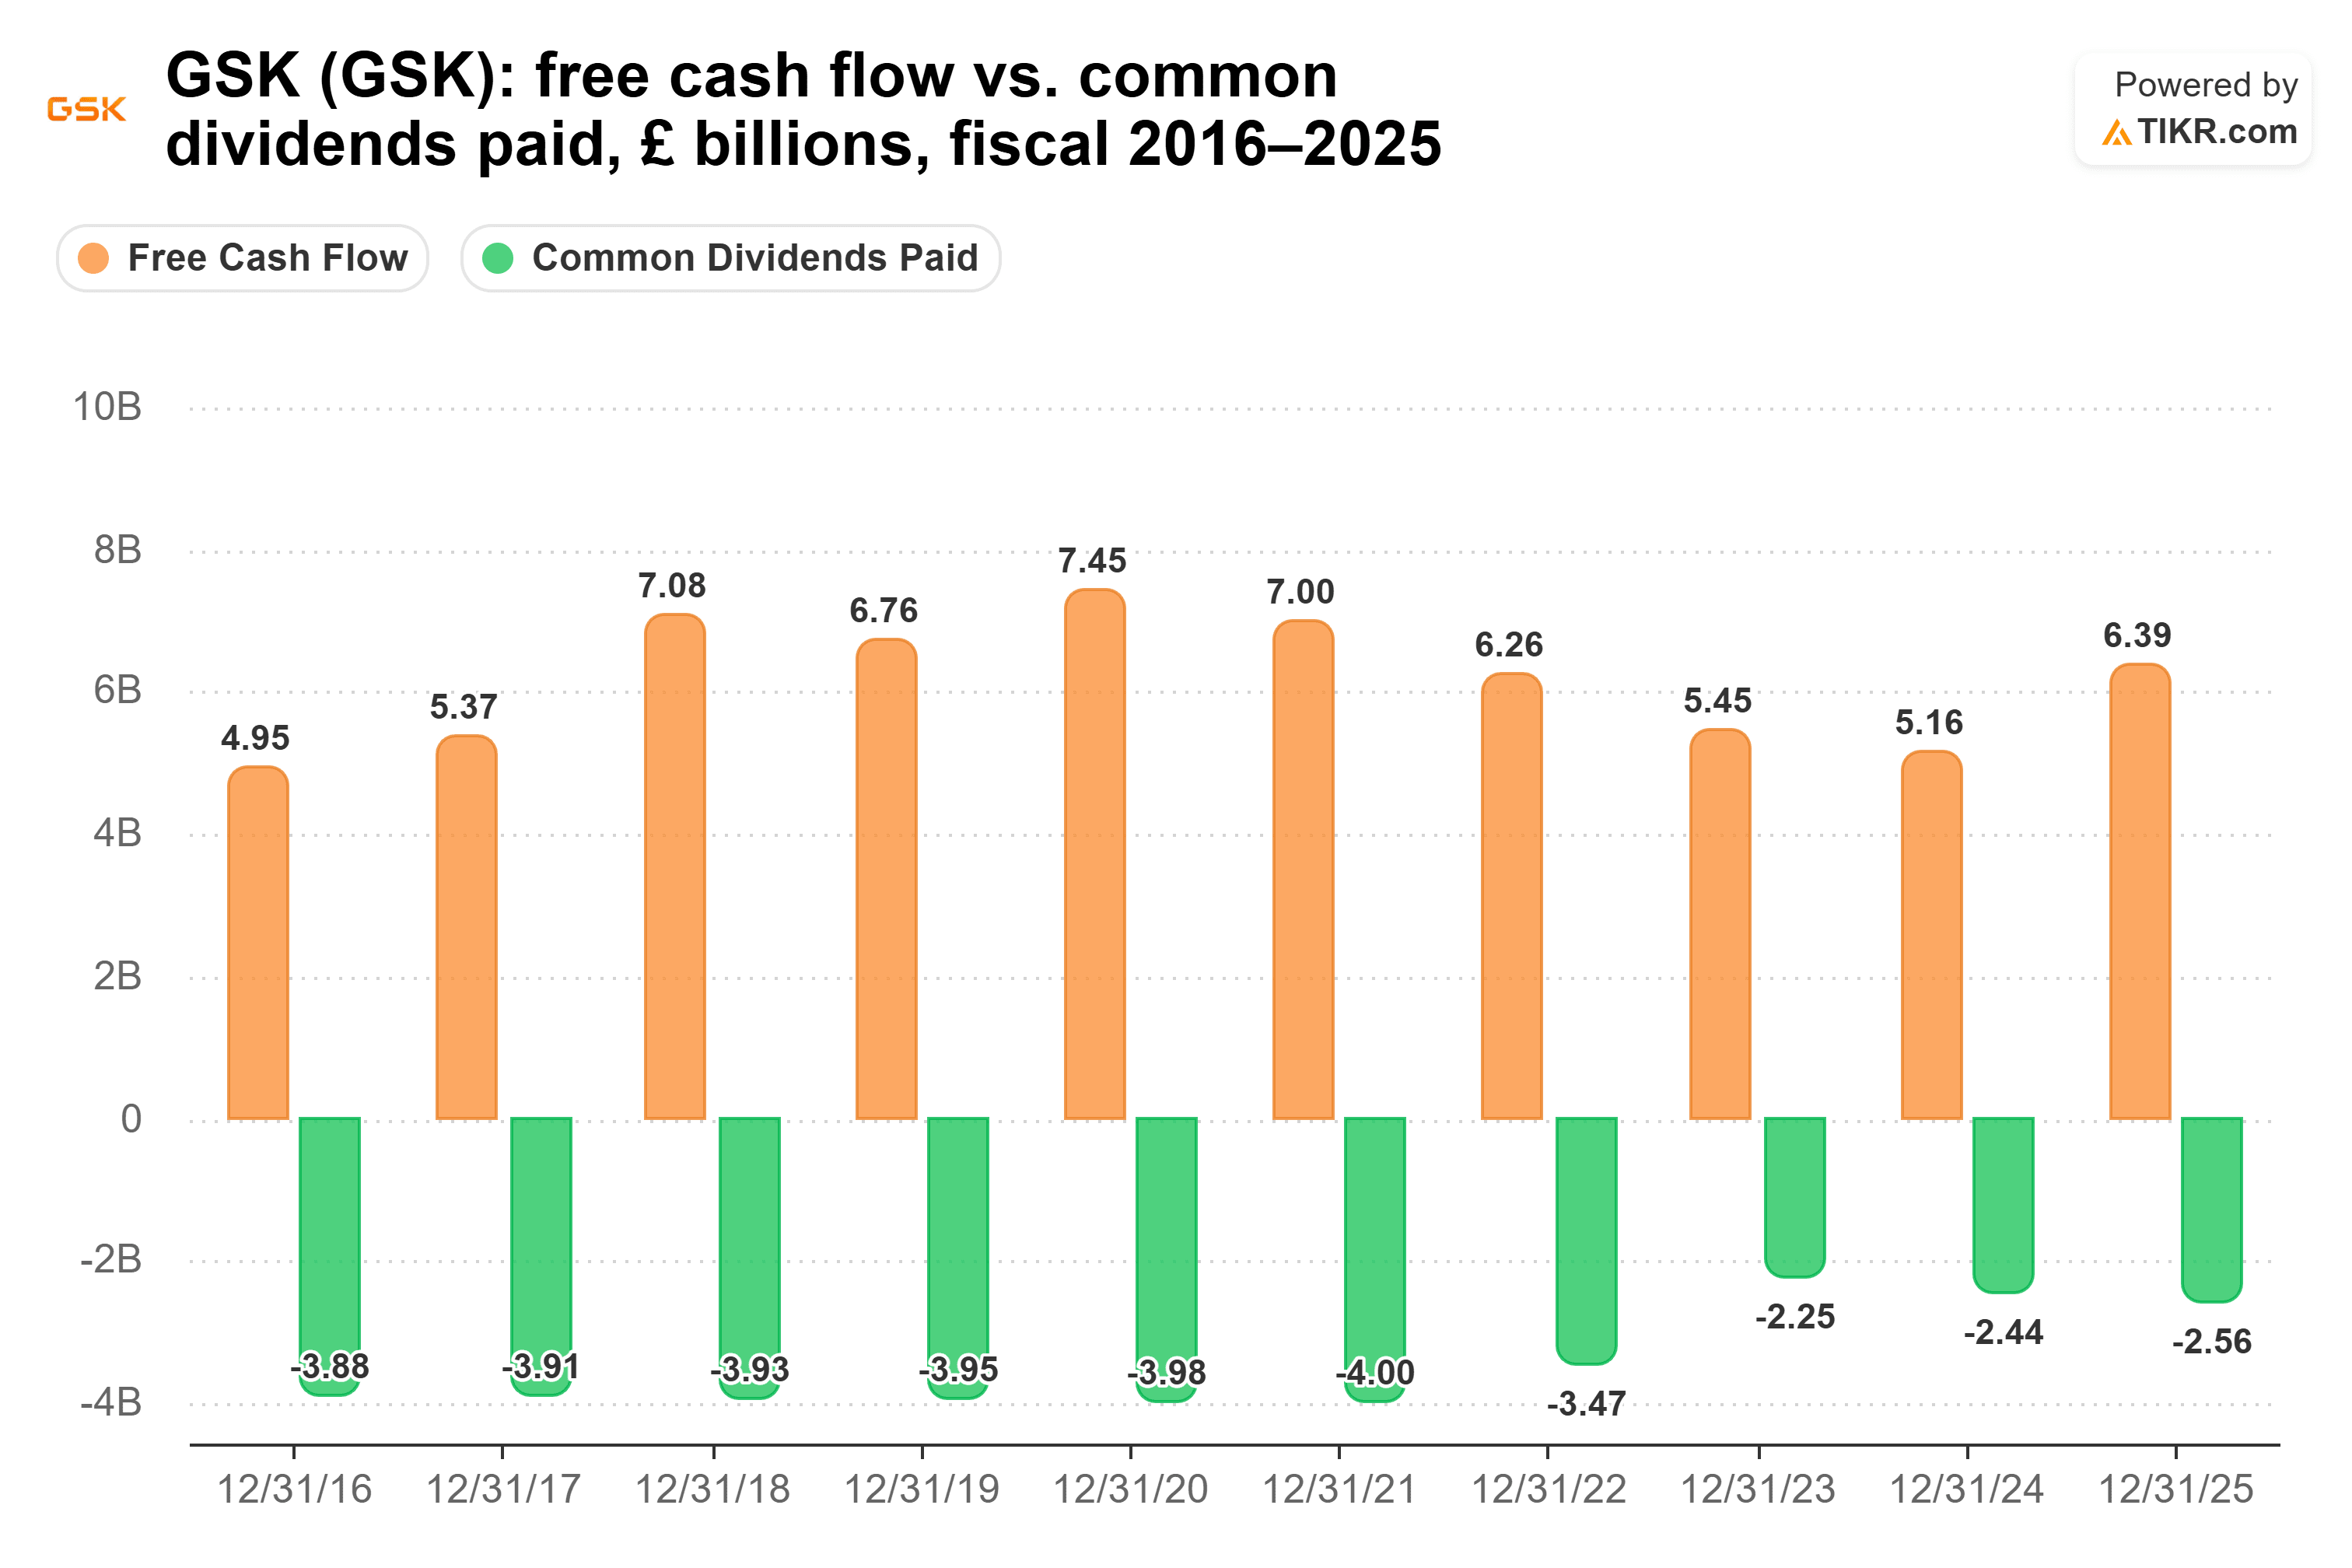
このカットが、2020年度から2025年度までの5年間の配当成長率が年間-12.0%となっている理由です。それ以降、配当は成長しています:キャッシュ配当は2025年度に4.9%増加し(24.4億ポンドから25.6億ポンドへ)、GSKは2026年の配当を1株あたり70ペンスと見込んでいます。同社は配当をポンド建てで設定するため、米国の保有者が受け取るドル建ての金額は為替レートの影響を受けます。
事業も成長しています。GSKは第3四半期の売上高が5%増の89億ポンドになったと発表し、2026年の業績見通しを維持しました。主なリスクはZantac(ザナック)です:GSKは22億ドルの和解金を支払うと報じられています。これは実質的なコストですが、1年分のフリーキャッシュフローと比べれば小さなものです。
キンバリークラークの安全余裕は薄い
GSKの安全余裕は広がりましたが、キンバリークラークのそれは縮小しました。同社の配当は、2026年9月30日までの12か月間のフリーキャッシュフローの87%を占めています:19.4億ドルのフリーキャッシュフローに対して16.9億ドルの配当です。チャートは、配当支払額が2016年度の13.1億ドルから2025年度の16.6億ドルへと毎年増加している一方で、フリーキャッシュフローは2023年度の27.8億ドルから2025年度の16.4億ドルへと減少したことを示しています。
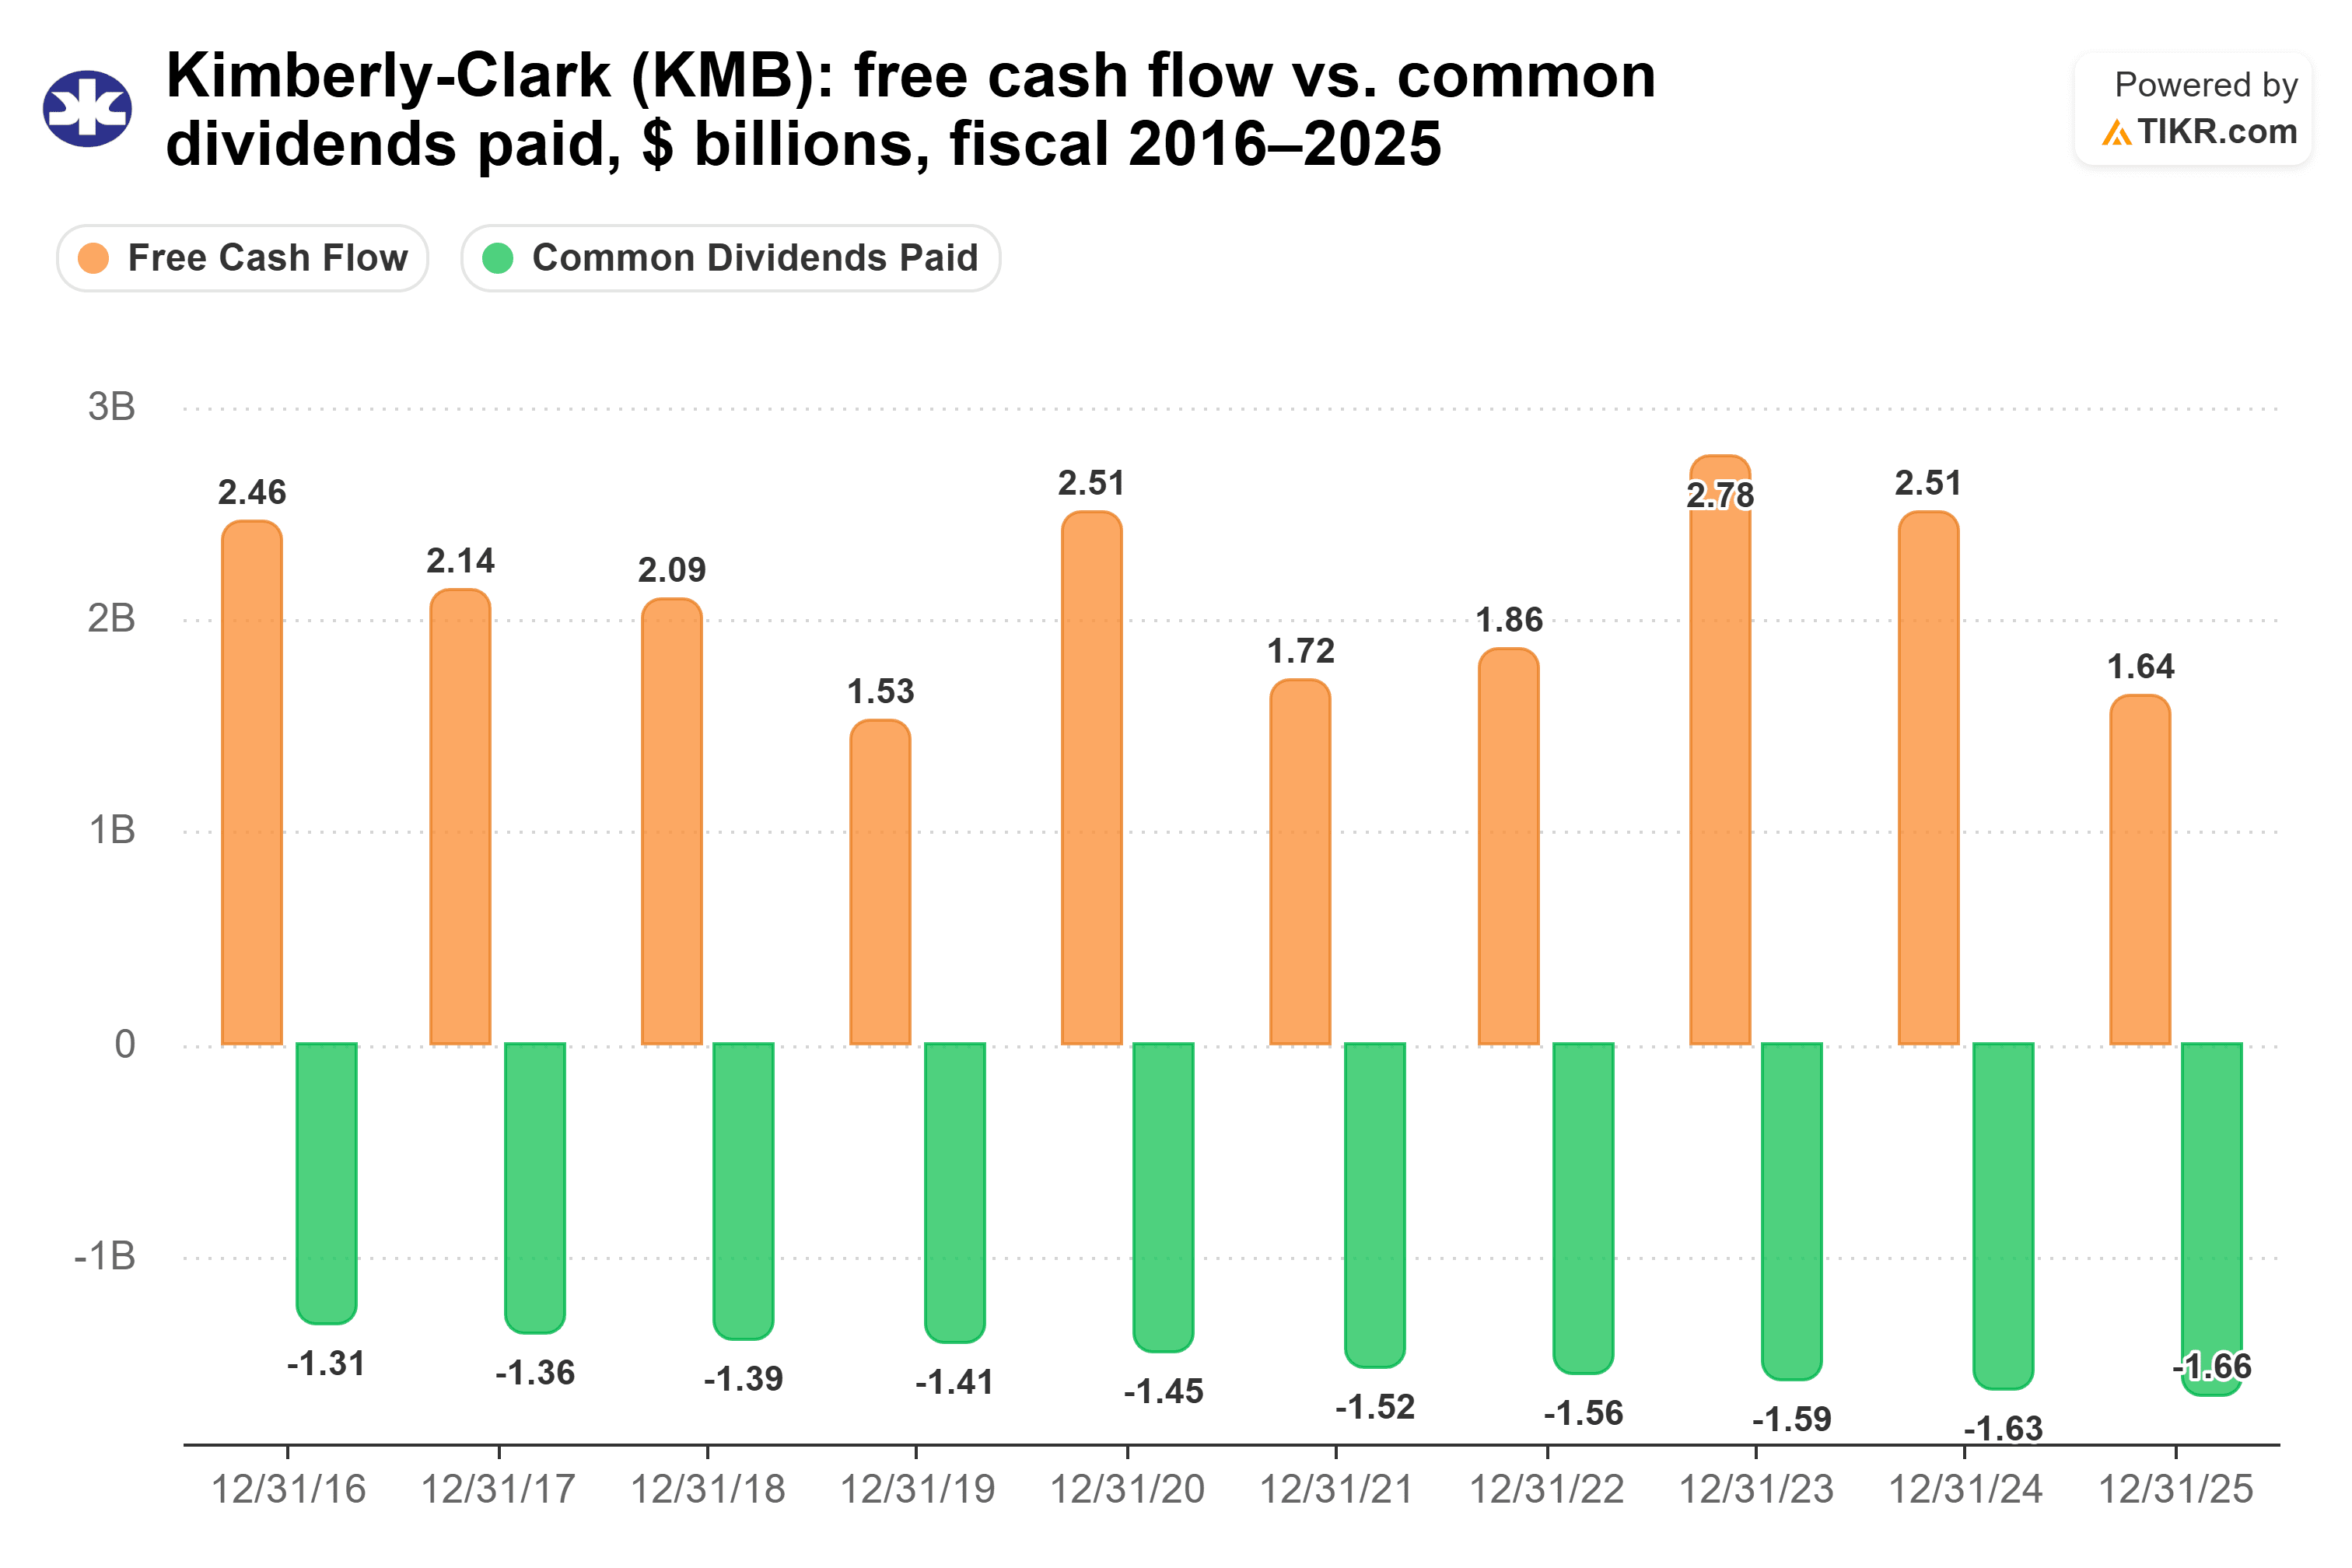
この結果、キャッシュ配当性向は2023年度の57.2%から、2025年度にはリスクの高い101.3%にまで上昇しました。
コア事業は軟調です。第3四半期の有機売上高は1.3%減少しましたが、調整後EPSは17.2%増の1.70ドルとなり、同社は2026年の業績見通しを維持しました。
Kenvueは21億ドルの年間化シナジー効果をもたらすと同時に、負債ももたらします:10月に発行された49億ドルの新規債券に加え、約64億ドルのKenvue社債がキンバリークラークの債券と交換されました。表の1.22倍というネット負債/EBITDAは取引完了前の数字であり、経営陣は取引2年目の終わりまでにレバレッジを約2倍にすることを目指しています。
では、どちらの配当が勝つのか?
もし私がこの2つのうち1つだけを今後20年間保有するとしたら、それはGSKでしょう。GSKはフリーキャッシュフローの39%を配当に充てています。キンバリークラークは87%を充てており、さらに取引に伴う新たな負債の返済義務を抱えています。
その安全性を得るために、私は収入をそれほど犠牲にしていません。各配当が現在のペース(GSKは2025年度の4.9%増、ポンド建てで計算、キンバリークラークは3.3%)で成長し続けた場合、キンバリークラークに1万ドル投資すると20年間で約13,270ドルの収入が得られ、GSKに1万ドル投資すると約12,446ドルになります。GSKの年間収入は、2041年頃にキンバリークラークのそれを追い越すでしょう。
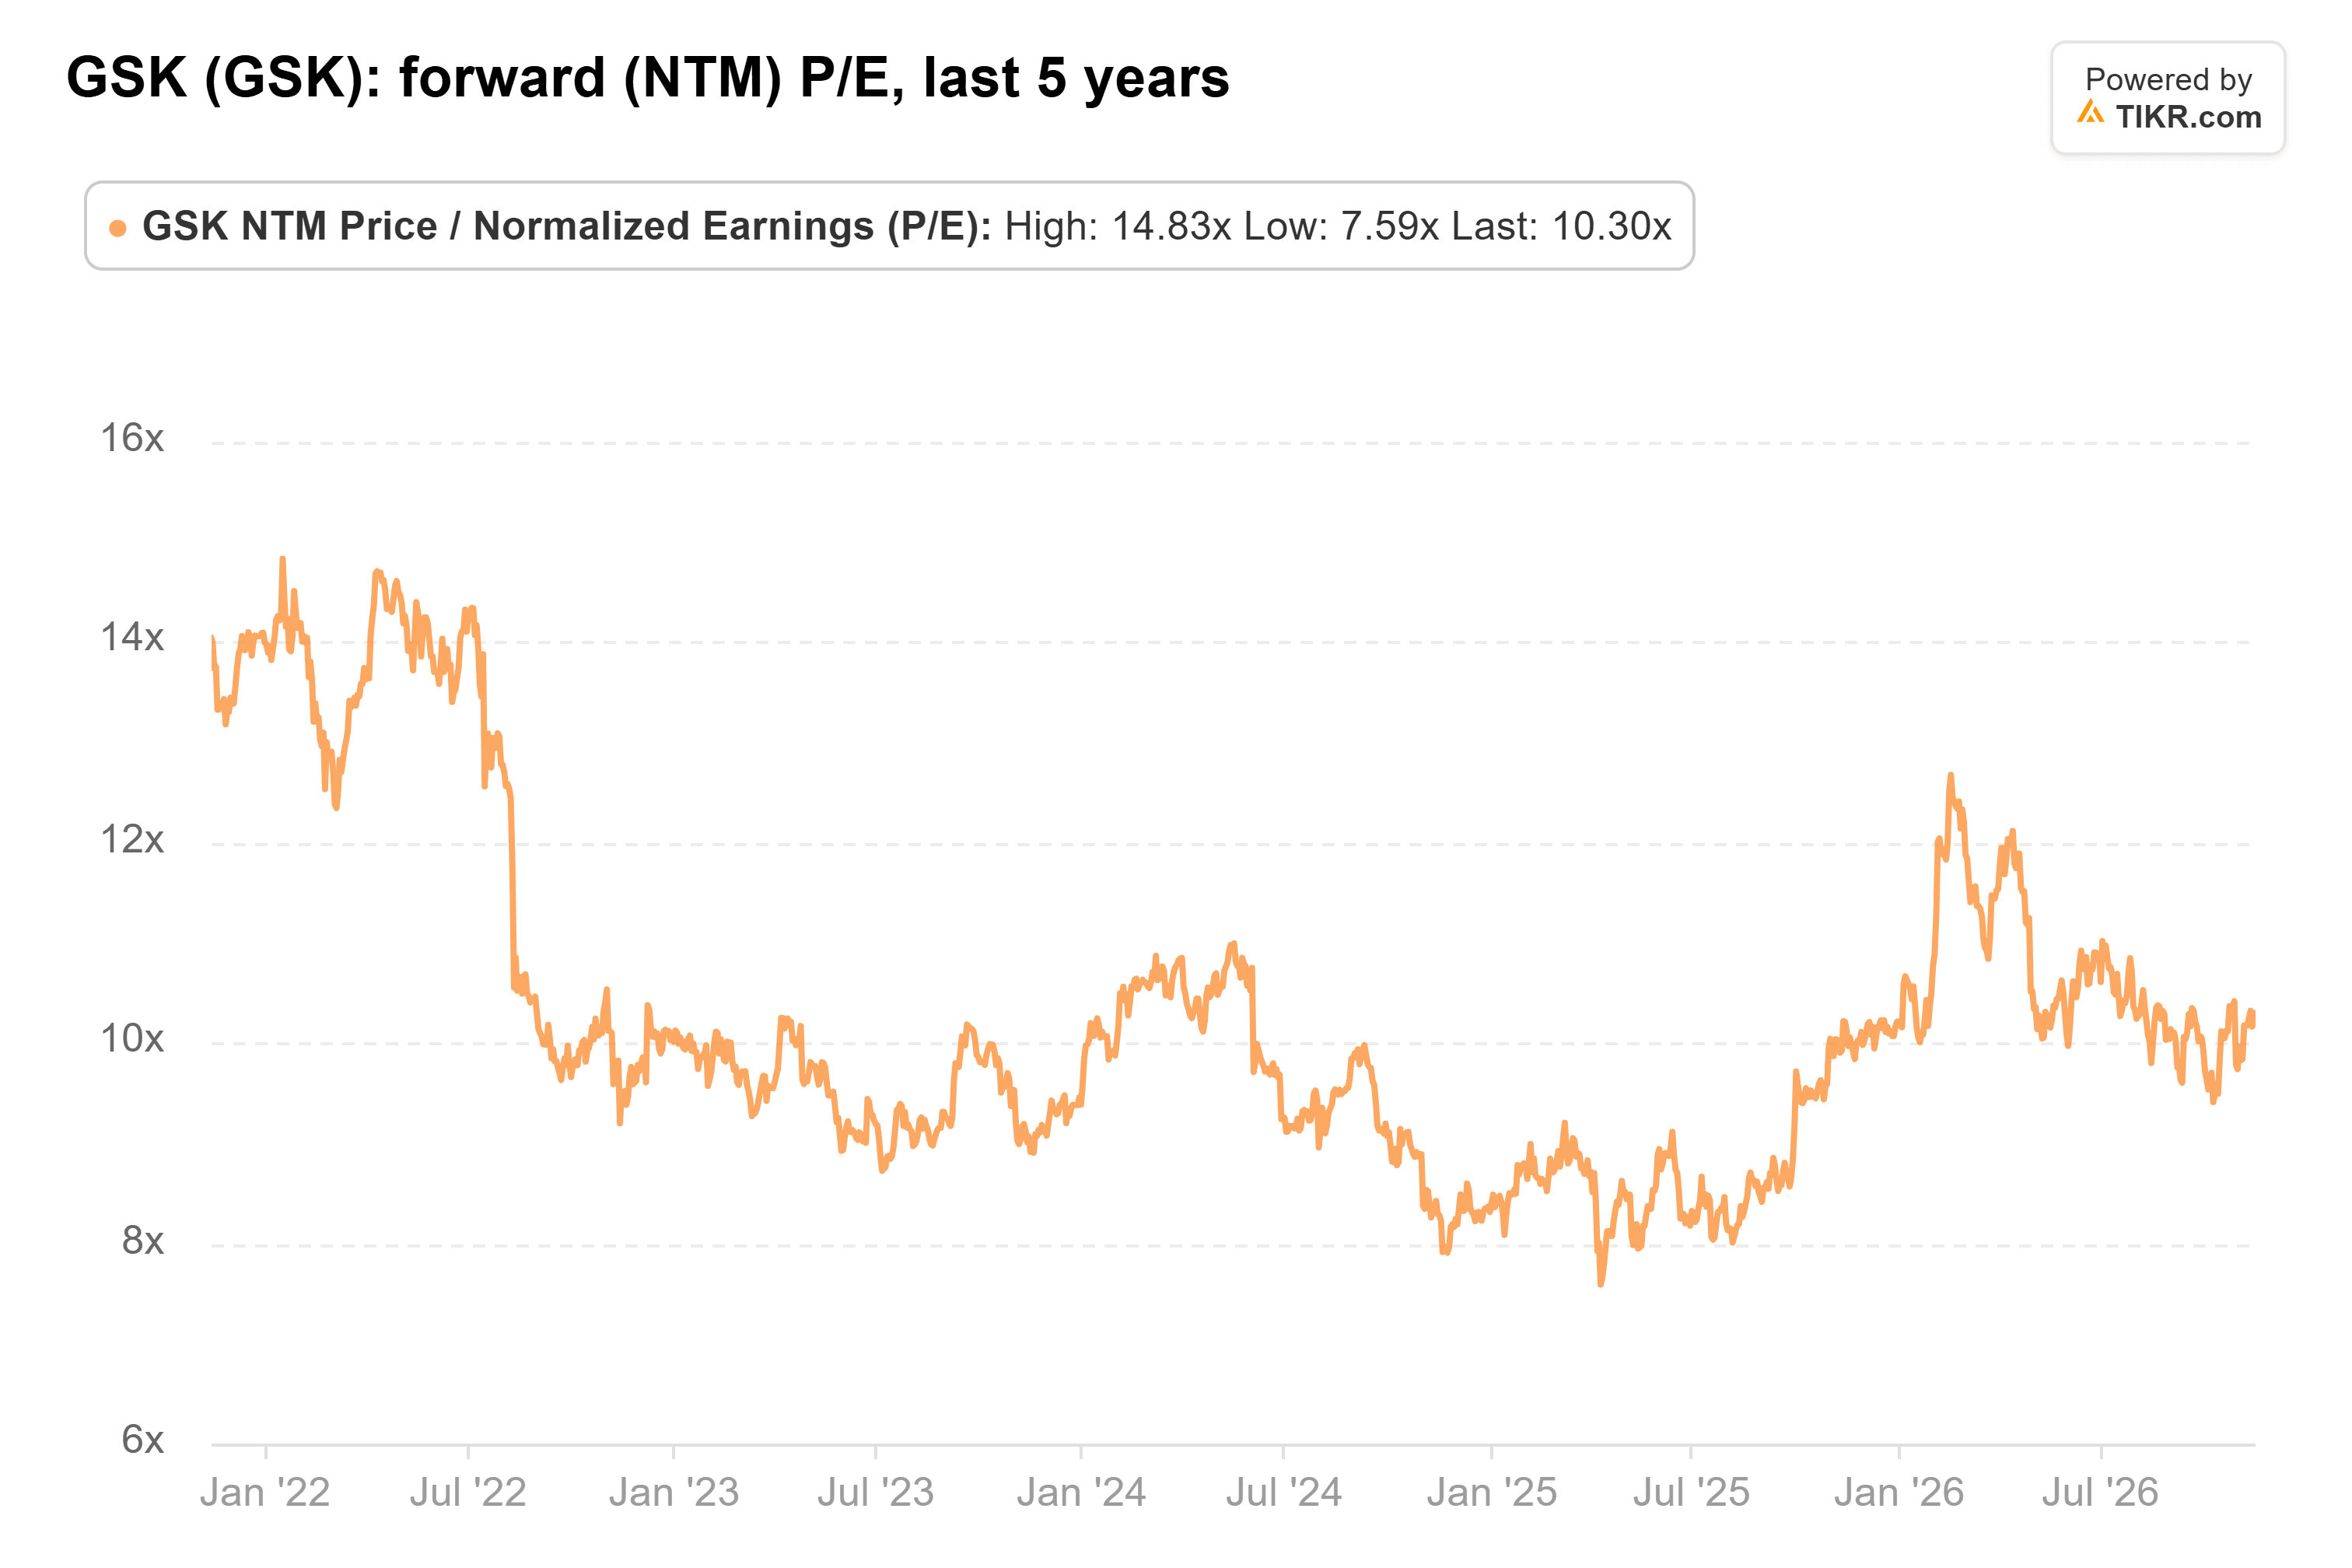
さらに、GSKのフォワードP/Eは10倍で、キンバリークラークの16倍と比べて割安です。チャートは、それがちょうど5年間の平均値に位置していることを示しています。
これは、キンバリークラークの配当が危険にさらされているという意味ではありません。同社は今日より大きな配当を支払っており、経営陣は54年連続の記録を維持するために非常に懸命に努力するでしょう。シナジー効果が実現すれば、安全余裕は急速に回復する可能性があります。それでも、GSKは同程度の収入を、はるかに大きな誤差許容範囲とともに得させてくれます。
もちろん、答えは変わる可能性があります。キンバリークラークは2027年にEPSが中一桁パーセント希薄化するものの、2028年までには通常の成長軌道に戻ると見込んでいます。もしそれが実現すれば、その主張ははるかに強力なものに見えるでしょう。
GSKは忘れて:今すぐ買える、安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがあります。しかし、それは正しい銘柄を買った場合に限ります。
正しい高配当株を選ぶことは、夢のような退職生活と…毎月の生活費に困りながら次の社会保障給付金の振込を待つ生活との違いになり得ます。
私たちは、すべての退職者が今すぐ知っておくべきだと考えている、6%以上の利回りを提供する6銘柄を特定しました。(そしてGSKはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご購読ありがとうございます。幸運な投資を!





