主なポイント
- 9月30日終了の四半期に13Fを提出した460の大型ファンドのうち、16ファンドがウォルマートを買い、16ファンドが売却した。最も大きな動きは、1億7700万ドルの新規ポジションと1億6800万ドルの売却だった。
- ウォルマート株は9月30日以降21%上昇している。11月19日の決算発表では、自社の利益予想を上回り、年間見通しを上方修正した。
- 予想PER42倍で取引されるウォルマートは、約30倍の5年平均や約17倍のターゲットを大きく上回る一方、約48倍のコストコは下回っている。
- ここから先は売り手の主張の方が強く、アナリストのコンセンサス目標株価は直近終値のわずか約5%上に留まっている。
ウォルマートは前四半期、大型買い手と同じ数の大型売り手を惹きつけた。ウォルマート (WMT) は、9月30日終了の四半期に13Fを提出した460の大型ファンドのうち16ファンドに買われ、他の16ファンドはポジションをすべて売却するか、20%以上削減した。ここでの「大型ファンド」とは、読者が知っているファンド、または10億ドル以上の米国株を保有するファンドを指し、クオンツ・ファンドとインデックス・ファンドは除外している。買いは新規ポジションまたは20%以上の追加を意味し、四半期末時点で53ファンドが同株を保有していた。
これまでのところ、買い手の方が良い結果を出している。株価は9月30日以降21%上昇しており、ウォルマートの11月19日の決算発表は自社の利益予想を上回った。しかし、予想PER42倍のウォルマートは、ターゲット (TGT) の2倍以上の値段が付き、コストコ (COST) よりわずかに安いだけだ。
買い手は新規ポジションを積極的に構築
最も大きな買いを行ったのはウェルカム・トラストだ。11月12日に提出された同社の13Fは、9月30日時点で1億7700万ドル相当の170万株の新規ポジションを示している。これは、同社の13Fが保有する91億6000万ドル相当の米国株の1.9%に相当する。128億5000万ドルを運用するMKPキャピタル・マネジメントは、6100万ドルのポジションを新規に開設した。メイン・グローバル・キャピタル・マネジメントは、保有株数を3,170株から4500万ドル相当の432,596株に増やした。2人の有名な運用者も、小規模ながら買いを入れた。リー・エインズリーのマーベリック・キャピタルは約99万4000ドル相当のポジションを新規に開設し、ビル・ナイグレンのハリス・アソシエイツは保有株数をほぼ3倍に増やした。
TIKRはウォルマートについて45人のアナリストを追跡。何人が「買い」と言っている?
ウォルマートの買い、保有、売りのレーティングの内訳と、ウォール街の売上高・利益予想を一箇所で確認。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ウォルマートのアナリスト・レーティングを見る
売り手もほぼ同規模で手放した
105億2000万ドルを運用するジュント・キャピタル・マネジメントは、11月16日に提出された13Fによると、保有していた149万株すべてを売却した。6月30日時点で、このポジションは1億6800万ドル相当で、同社の13F保有株の3.1%を占めていた。アノマリー・キャピタル・マネジメントは、6月30日時点で5100万ドル相当だったポジションをすべて売却した。ブルー・スパロウは、13Fで83億1000万ドル相当の米国株を保有しているが、保有株数を64%削減して35万5000株とした。同じ四半期に、コストコの保有株数を約2倍の41,000株に増やしており、9月30日時点でこの2つのポジションはそれぞれ3700万ドル相当だった。
これらの提出書類は、各ファンドが6月末と9月末に何を保有していたかだけを示している。誰がいつ、どの価格で、なぜ取引したかはわからない。21%の上昇は、ファンドがいくらで買ったか、または現在も保有しているかどうかを示す提出書類がないため、9月30日の株価からの同株自体の動きだ。
ウォルマートは買い手に良い四半期をもたらした
ウォルマートの10月31日終了四半期の調整後EPSは0.65ドルで、同社が示した0.62-0.64ドルの予想範囲を上回った。調整後営業利益は、為替変動影響を除くと5.5%増加し、2%-4%の予想範囲を上回った。米国ウォルマートの燃料を除く既存店売上高は2.9%増加し、第2四半期の2.6%から加速し、健康・ウェルネス関連を除くと3.6%増加した。広告売上高は37%増加した。ウォルマートは、2027年1月期の年間調整後EPS見通しを、2.80-2.87ドルから2.84-2.89ドルに上方修正した。
アナリストは既にそれを少し上回る数字を予想していた。今期(2027年1月期)は2.90ドル、2029年1月期は3.63ドルだ。
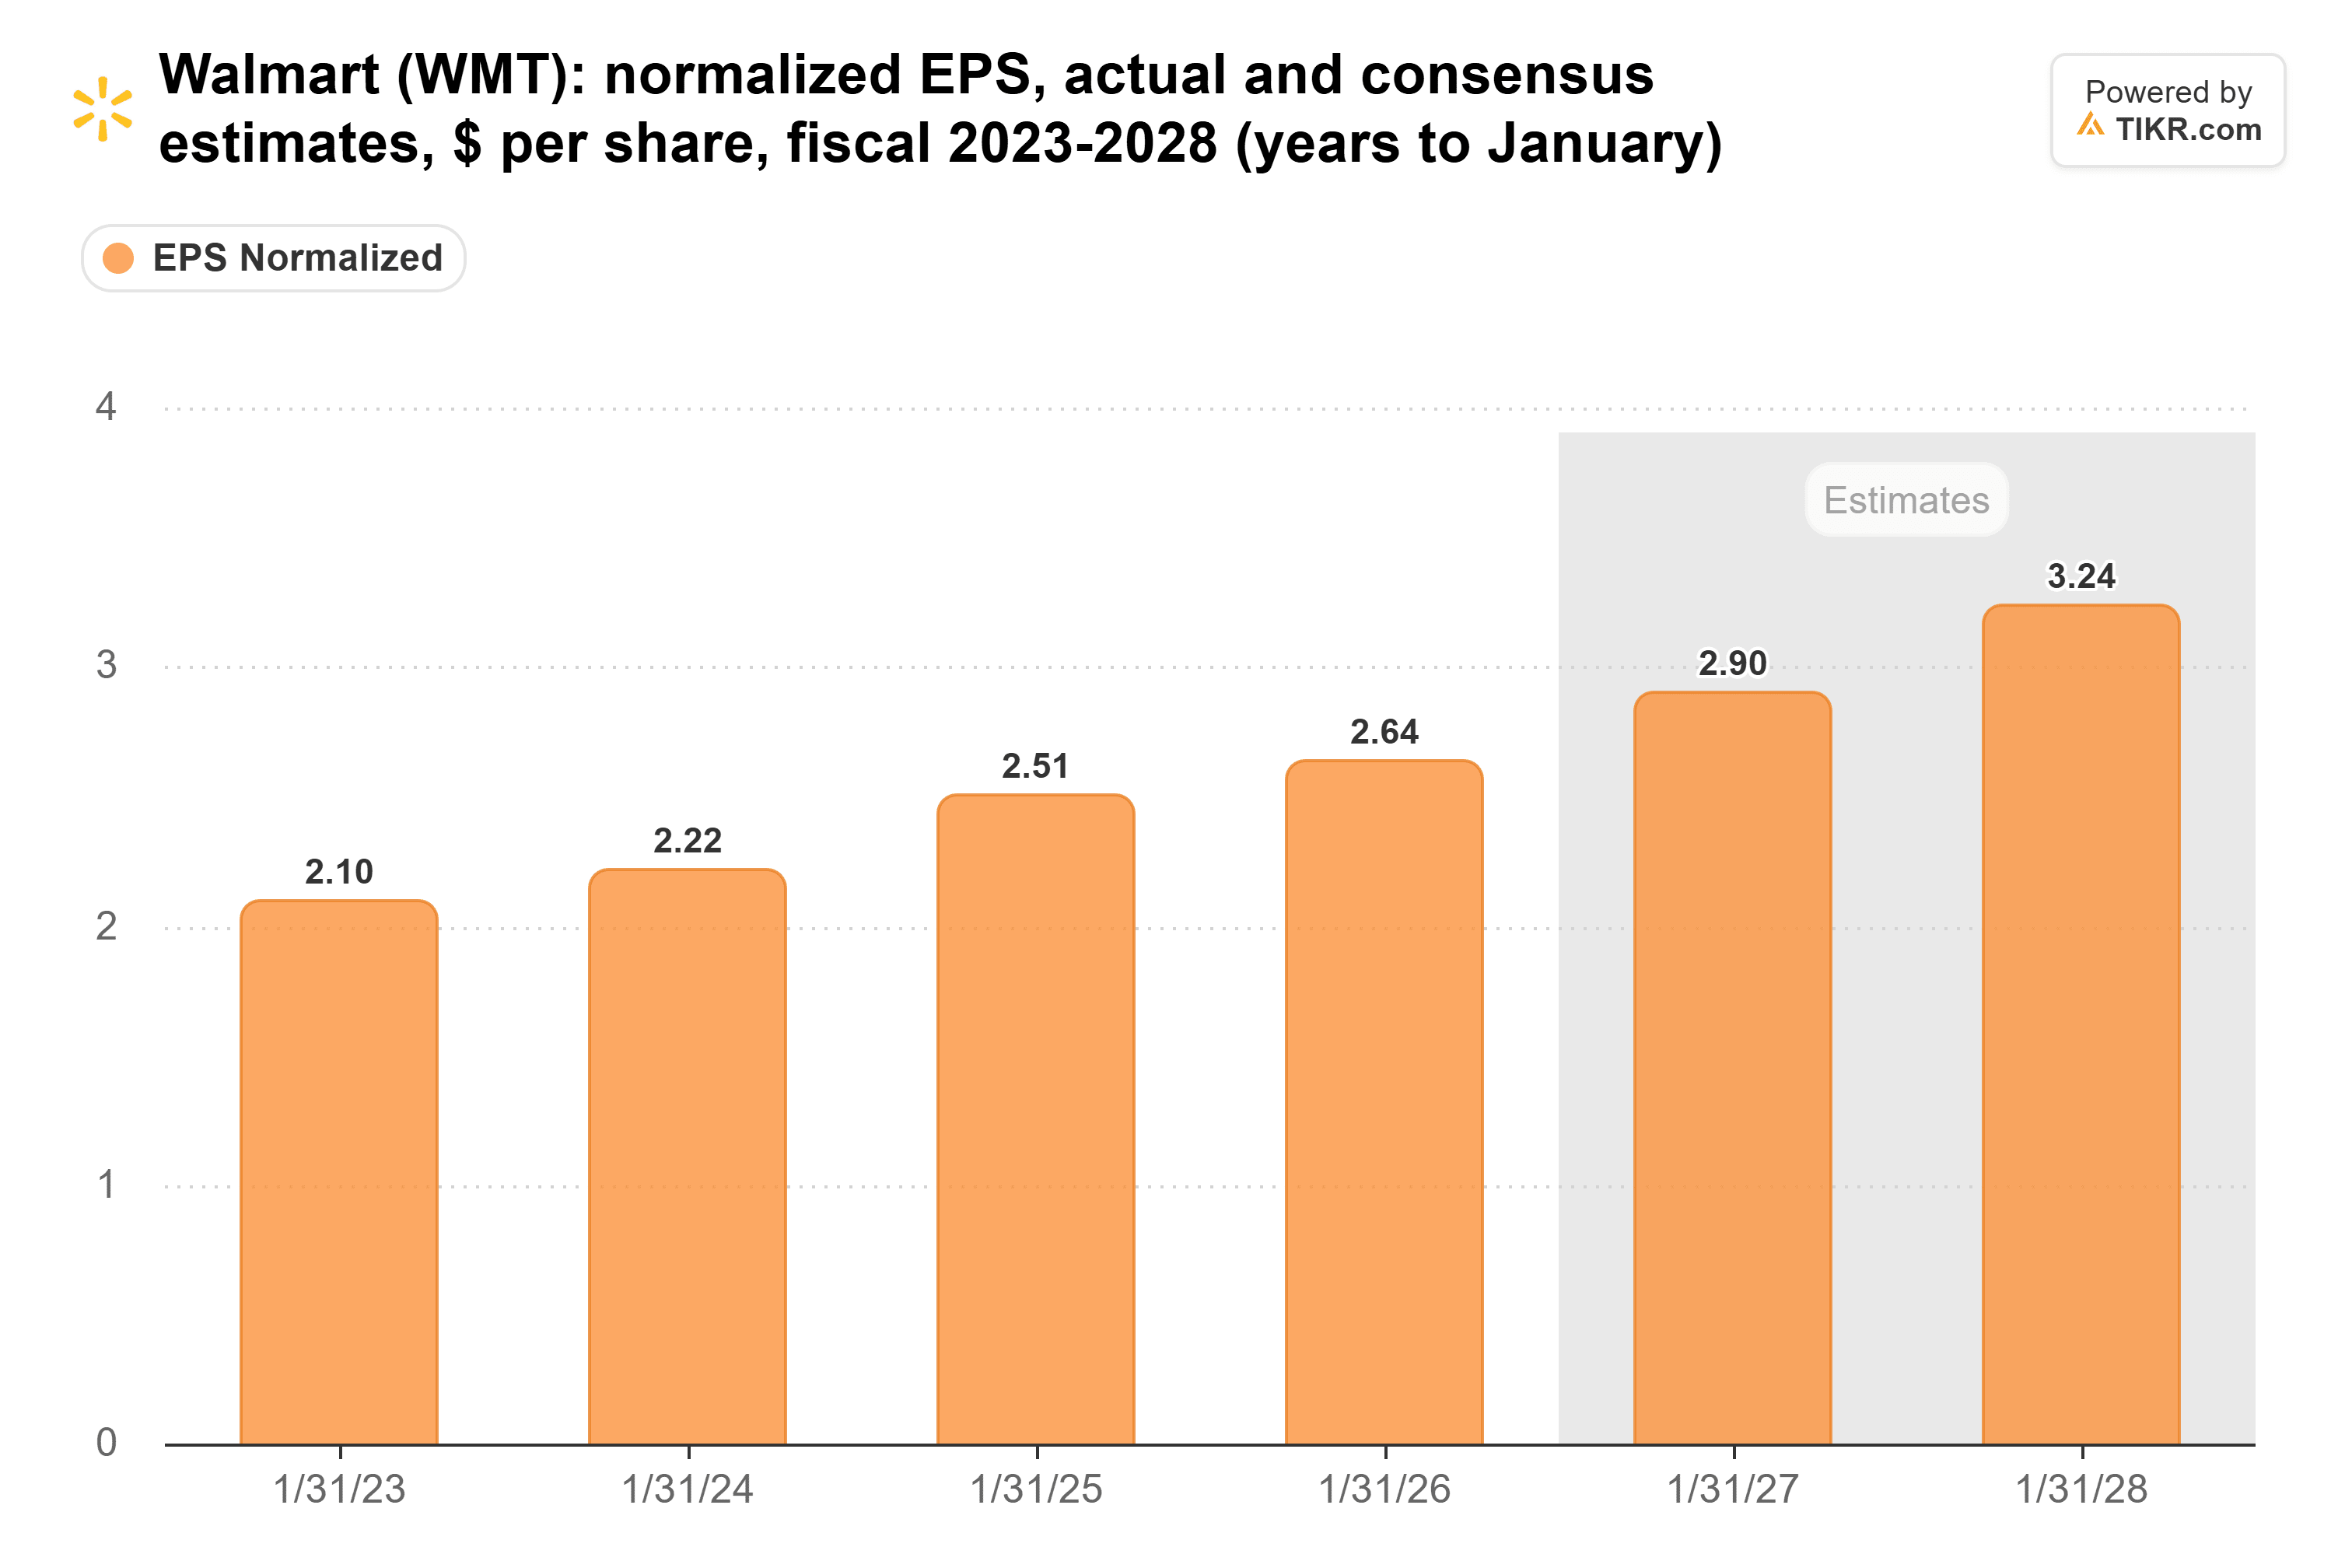
上方修正された業績見通しは、アナリストが予想を引き上げる理由をほとんど与えず、株価は決算発表日に1%下落した。
42倍では、売り手に数字の優位性がある
ウォルマートは予想PER42倍で取引されており、5年平均の29.7倍を上回っている。
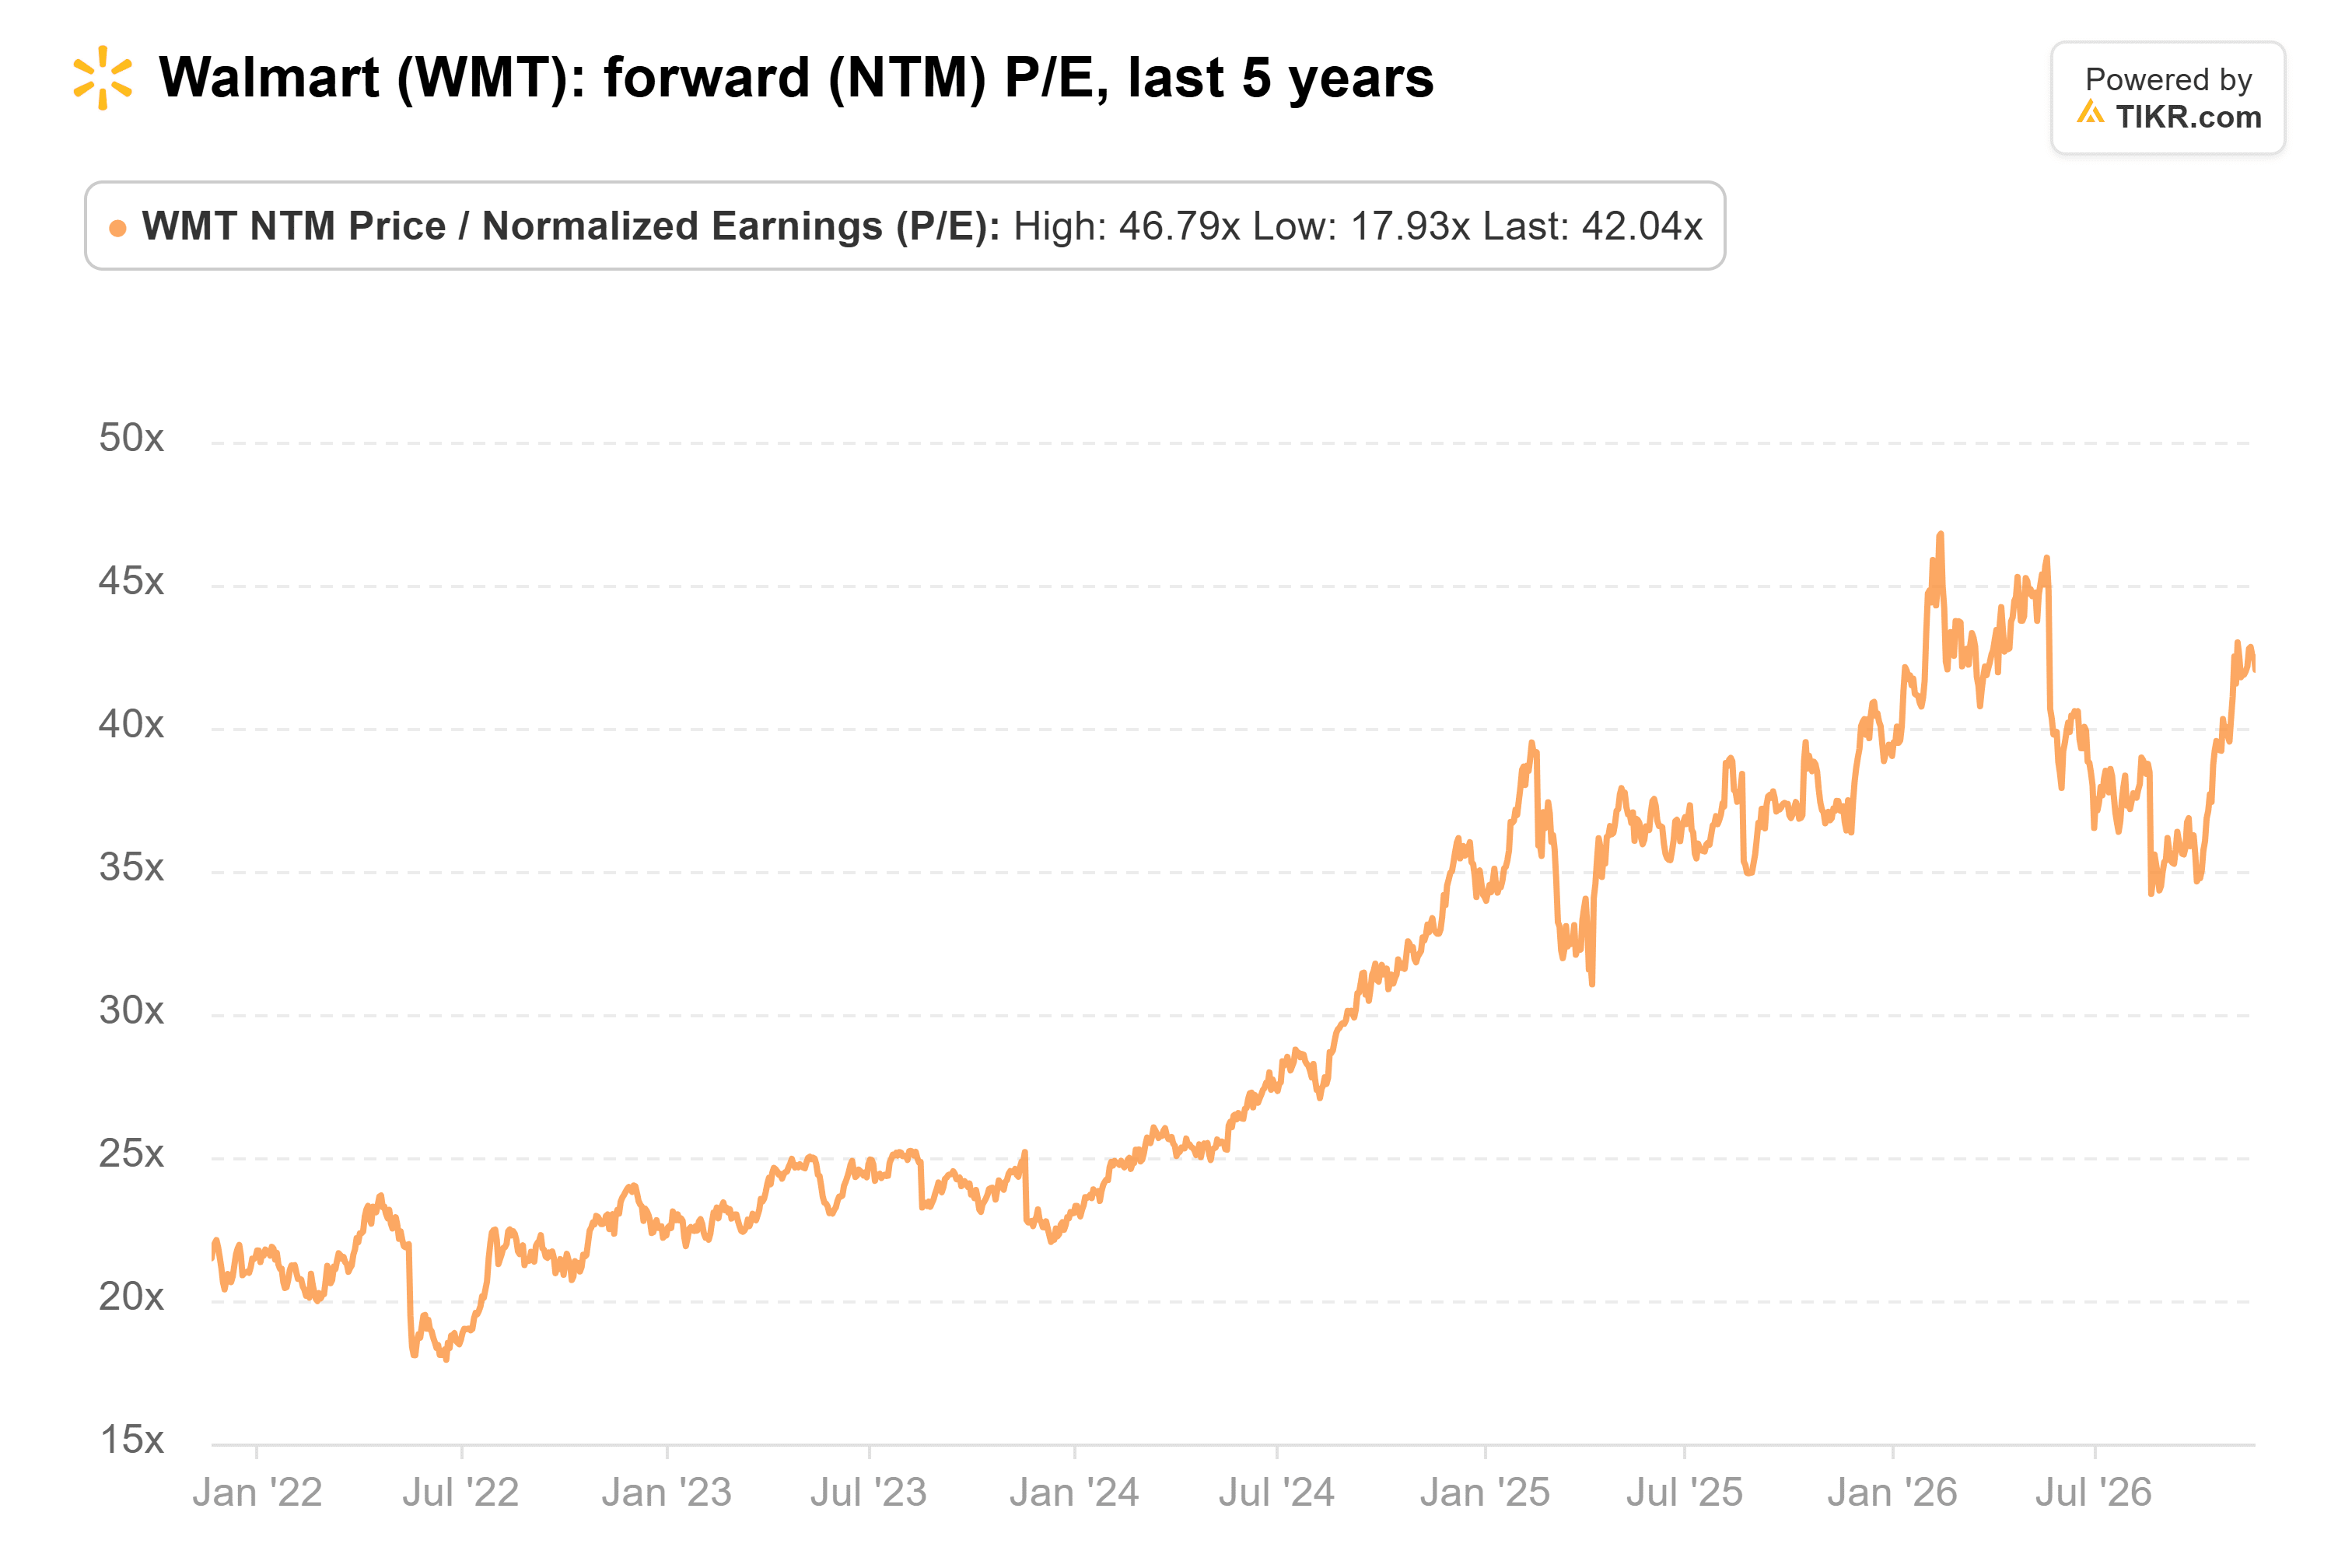
これは2月のピークである46.8倍からそれほど遠くない。5年平均の倍率を適用すると、2029年1月期のアナリスト予想は約107ドル相当となる。ターゲットは約17倍で取引されており、第3四半期の既存店売上高は5.6%増加し、来店客数は5.0%増加した。コストコは約48倍とさらに高く、コンセンサス目標株価は直近終値の0.8%下に位置している。
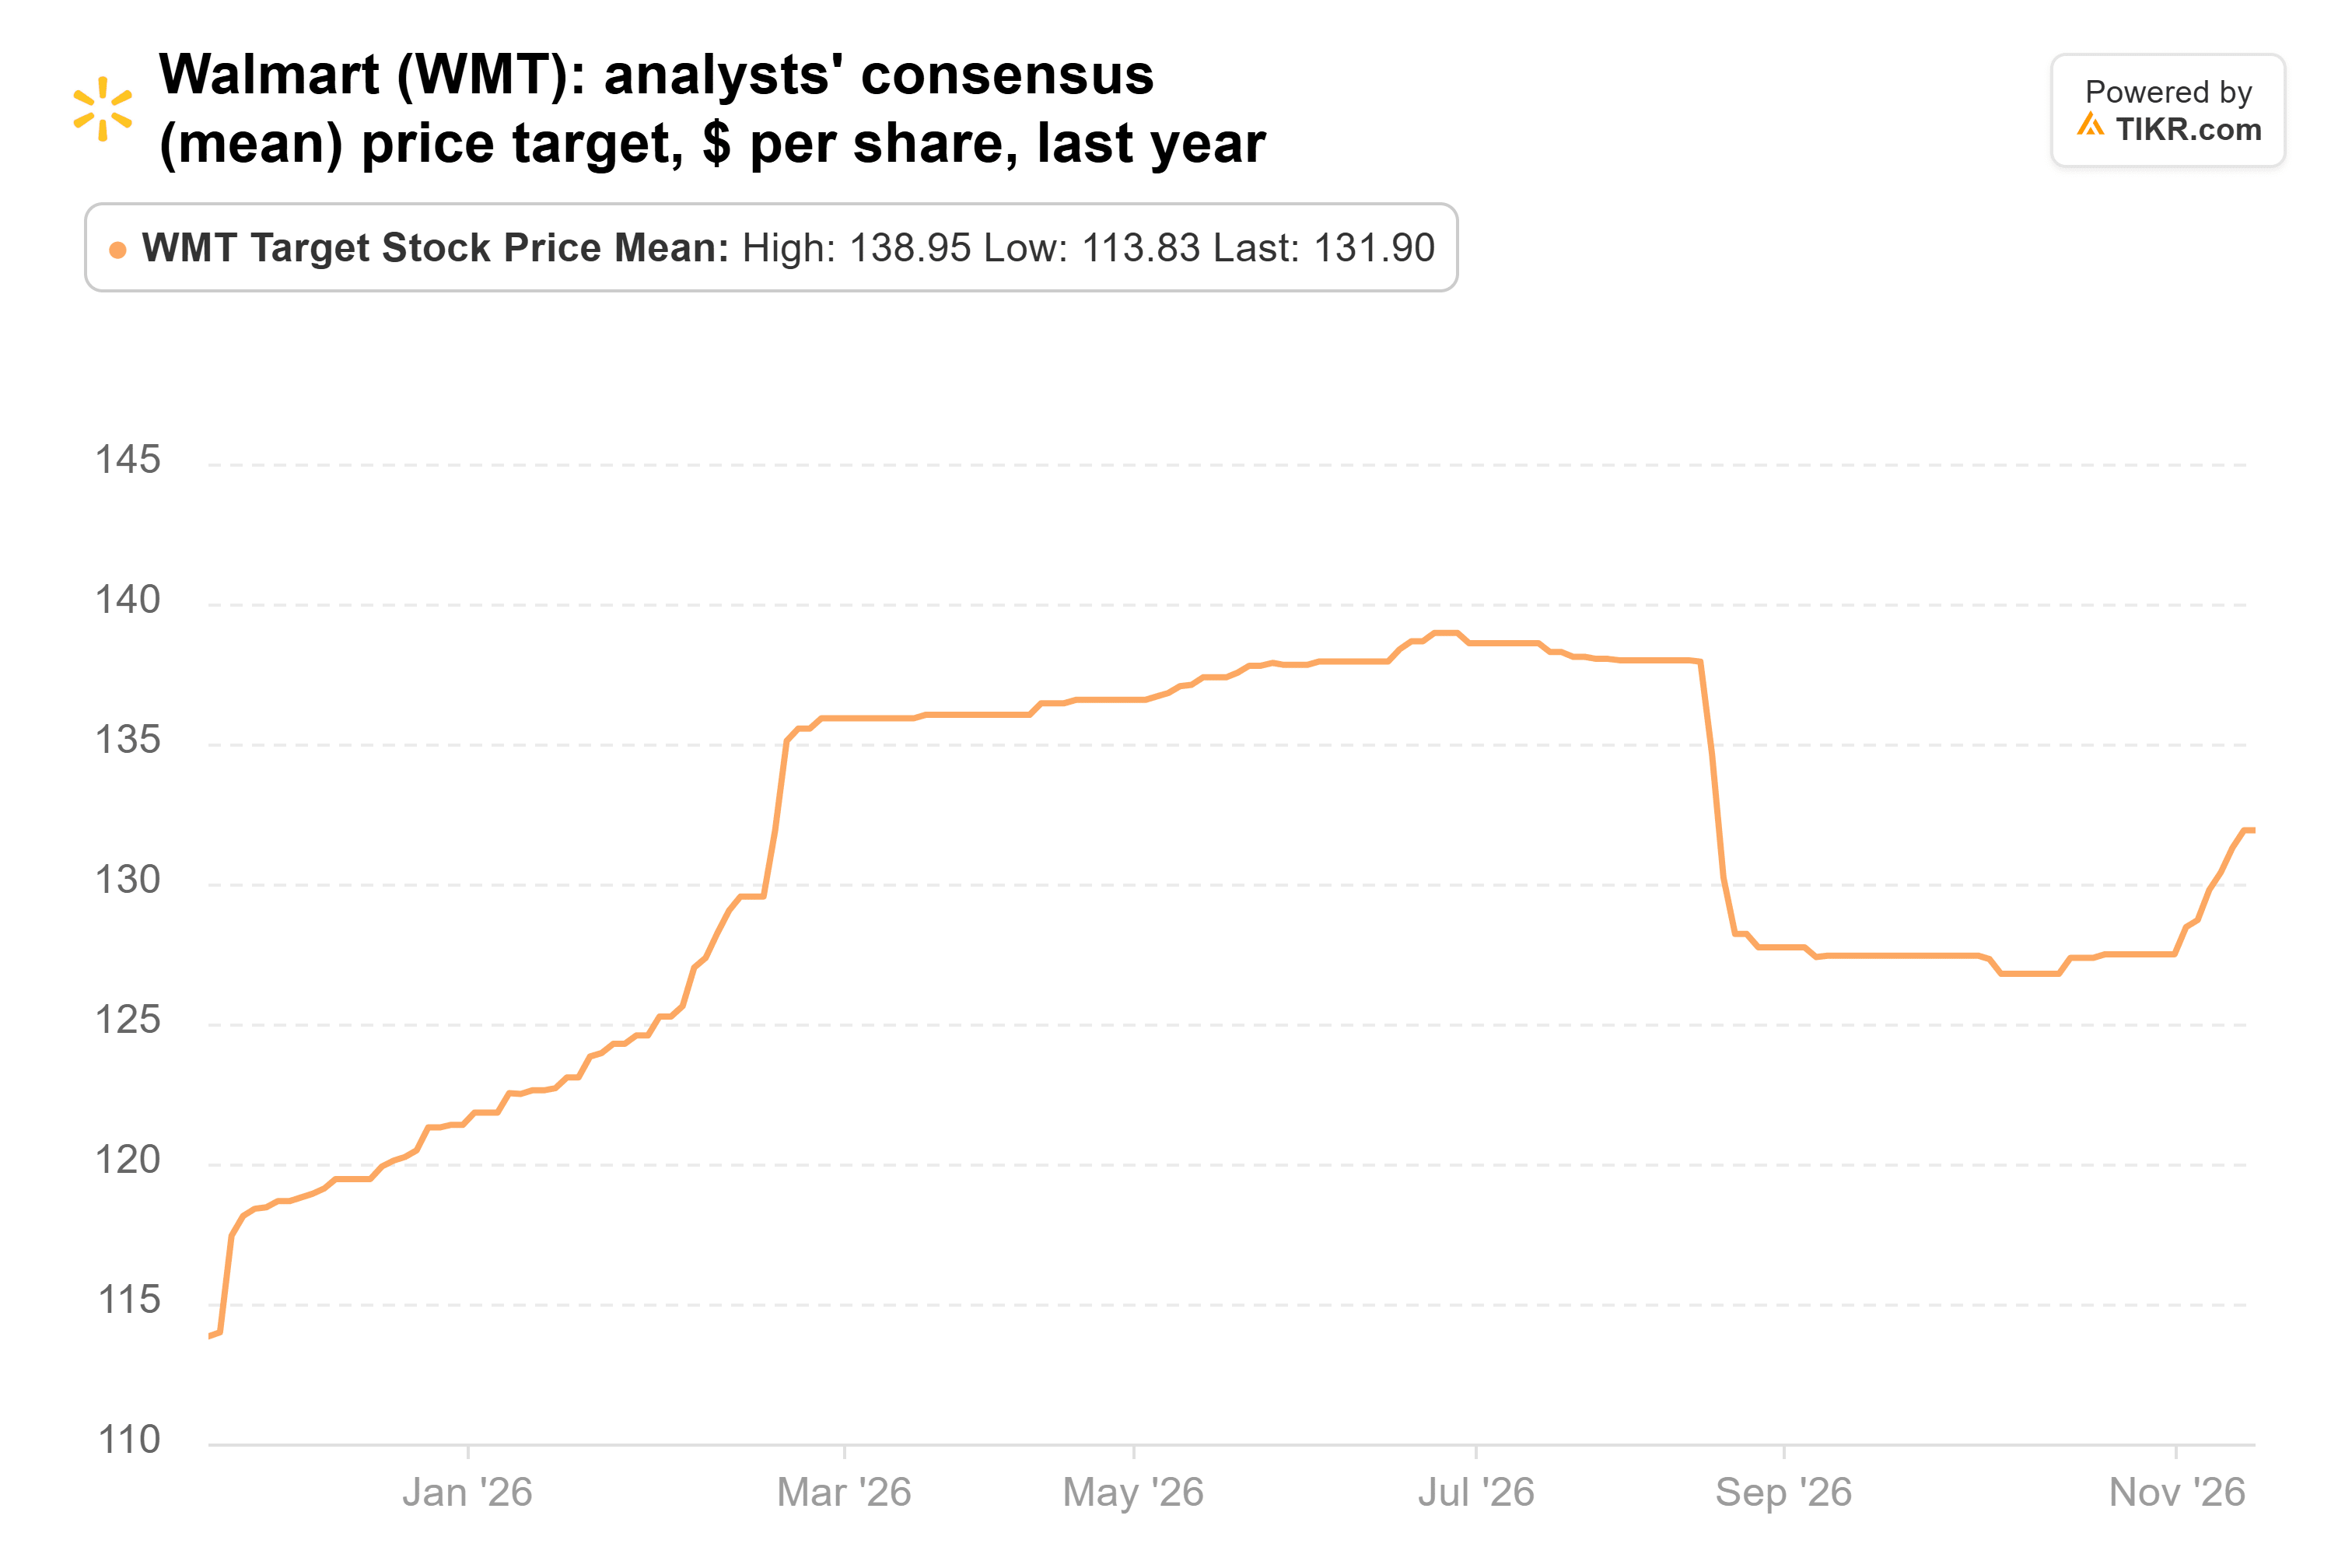
131.90ドル(6月の138.95ドルから低下)の目標株価は、直近終値の約5%上に位置しており、個々の目標株価は81ドルから155ドルの範囲にある。これらの目標株価は11月19日の決算発表前に設定されたものだ。
ここから先は売り手の主張の方が強い
私は売り手の側に立つ。買い手はこれまでのところ正しかったし、ウォルマートのビジネスは持ちこたえている。しかし、42倍では、投資家はウォルマートがようやく示し始めたマージンの改善に対して既に高い代価を支払っており、アナリストは良好な決算発表後でもわずか約5%の上昇余地しか見ていない。この見方に対するリスクは広告事業だ。ウォルマートが今四半期のペースで広告事業を成長させ続け、利益が売上高を上回るペースで伸び続ければ、現在の倍率はそれほど高く見えなくなるかもしれない。
次の試練は2月に訪れる。ウォルマートの第4四半期決算発表と、2028年1月期の年間見通しだ。もしウォルマートが、アナリストが予想する3.24ドルを上回るか、それに等しいEPS見通しを示し、設備投資が純売上高の4%未満に戻れば、私は考えを変えるだろう。ファンドの次の13F(2月中旬提出予定)は、どちらの側が継続したかを示すことになる。
では、ウォルマート株の実際の価値はいくらか?
TIKR を使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ウォルマートの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料で利用できます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。良い投資を!