主なポイント
- インテルのCEO、リップ・ブー・タン氏によると、AIシステムにおけるGPUとCPUの比率は、かつてのCPU1個に対してGPU8個程度から、現在ではほぼ1対1に、場合によってはCPUの方がGPUよりも多くなっているという。
- AIエージェントは汎用プロセッサに依存するため、サーバーCPUへの需要増加は、インテル、AMD、Armのすべてに恩恵をもたらす。
- インテルは需要を満たすだけのサーバーチップを製造できておらず、アナリストは10月の決算発表以降、同社の2027年の利益予想を下方修正している。
- このトレンドに乗る最もクリーンな方法はAMDに見える:同社のデータセンター収益は第3四半期に97%増加し、サーバー売上は2倍以上になった。
インテル (INTC) のCEO、リップ・ブー・タン氏は、AIが同社の主力製品であるCPUへと急速に回帰している速度を数値で示した。
Yahoo Financeが主催するInvestカンファレンスで放送されたブライアン・ソッツィ氏とのインタビューで、タン氏はCPUルネサンスが始まっているかどうか尋ねられた。彼は、AIはかつてCPU1個に対して約8個のGPUで稼働していたが、現在では「ほぼ同等」であり、「場合によっては実際にGPUよりもCPUの方が多い」と述べた。
これは、サーバーCPUを販売するすべての企業にとって大きな転換点だ。それは、インテルの最大の競合他社であるアドバンスト・マイクロ・デバイセズ (AMD) とアーム・ホールディングス (ARM) にも同様に恩恵をもたらす。(タン氏はチップ数を数えていることに留意されたい。トップクラスのGPUはCPUよりもはるかに高価であるため、金額はまったく同等ではない。)
TIKRはインテルについて50人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
インテルに対する買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。インテルのアナリスト評価を見る
エージェントがCPUを忙しくさせる
ジェラルド・ウィリアムズIII氏は、CPUスタートアップNUVACOREの共同創業者兼CEOであり、以前はアップルのチップ設計責任者だった。彼は最近のブルームバーグのマーク・ガーマン氏とのポッドキャストインタビューで、この変化について説明した。彼は、高性能CPUは「これらの大規模言語モデルが作業を行うために必要」であり、「メモリを調整し、セキュリティ面を調整し、基本的な作業の一部を行う」と述べた。
AIエージェントはその作業をさらに進める。MTSポッドキャストで、ホストはエージェント作業の1ドルをCPUに約90%、モデル推論に10%と分けたチャートを持ち出した。エージェントインフラスタートアップDaytonaの共同創業者兼CEOであるイヴァン・ブラジン氏は、「ずっと前からそう言っていた」と述べ、次のように付け加えた。「推論が巨大な市場だと思っている人々は、残りの部分を見るまで待つべきだ」
インテル自身の予測も同じ方向を指している。わずか4月には、タン氏は比率をGPU4個に対してCPU1個としていた。同社の第3四半期決算説明会で、CFOのデイブ・ジンスナー氏は、インテルは業界のサーバーCPUユニットが2026年と2027年の両方で30%以上成長すると予想していると述べた。
インテルは需要を満たすだけ製造できない
インテルはここで最大の勝者となるはずだ。同社のデータセンターおよびAI部門は、第3四半期の総収益165億ドルのうち73億ドルを生み出し、前年同期比78%増加した。
問題は供給だ。ジンスナー氏は、業界が2027年を通じて2028年に入るまでチップ不足が続くと予想している。それに加えて、基板不足と、10月の爆発事故後のインテルのイスラエル工場での2週間の操業停止が、ともにXeonの出荷を制限している。インテルは、操業停止だけで、第4四半期と2027年第1四半期を通じて約6億ドルの収益減になると見込んでいる。タン氏は、Xeonの供給を確保することがインテルの「最優先事項」と呼んだ。
事業のその他の部分も悪い方向に向かっている。インテルの第4四半期の業績見通しである150億ドルから160億ドルは、中間値でアナリストコンセンサスを約16億ドル下回った。経営陣は、業界のPCユニット出荷台数が今年約12%減少し、2027年にはさらに約10%減少すると予想している。インテル・ファウンドリーは第3四半期に18.5億ドルの営業損失を計上した。
それでもアナリストは、インテルの収益が2025年の529億ドルから2028年には838億ドルに増加すると予想している:
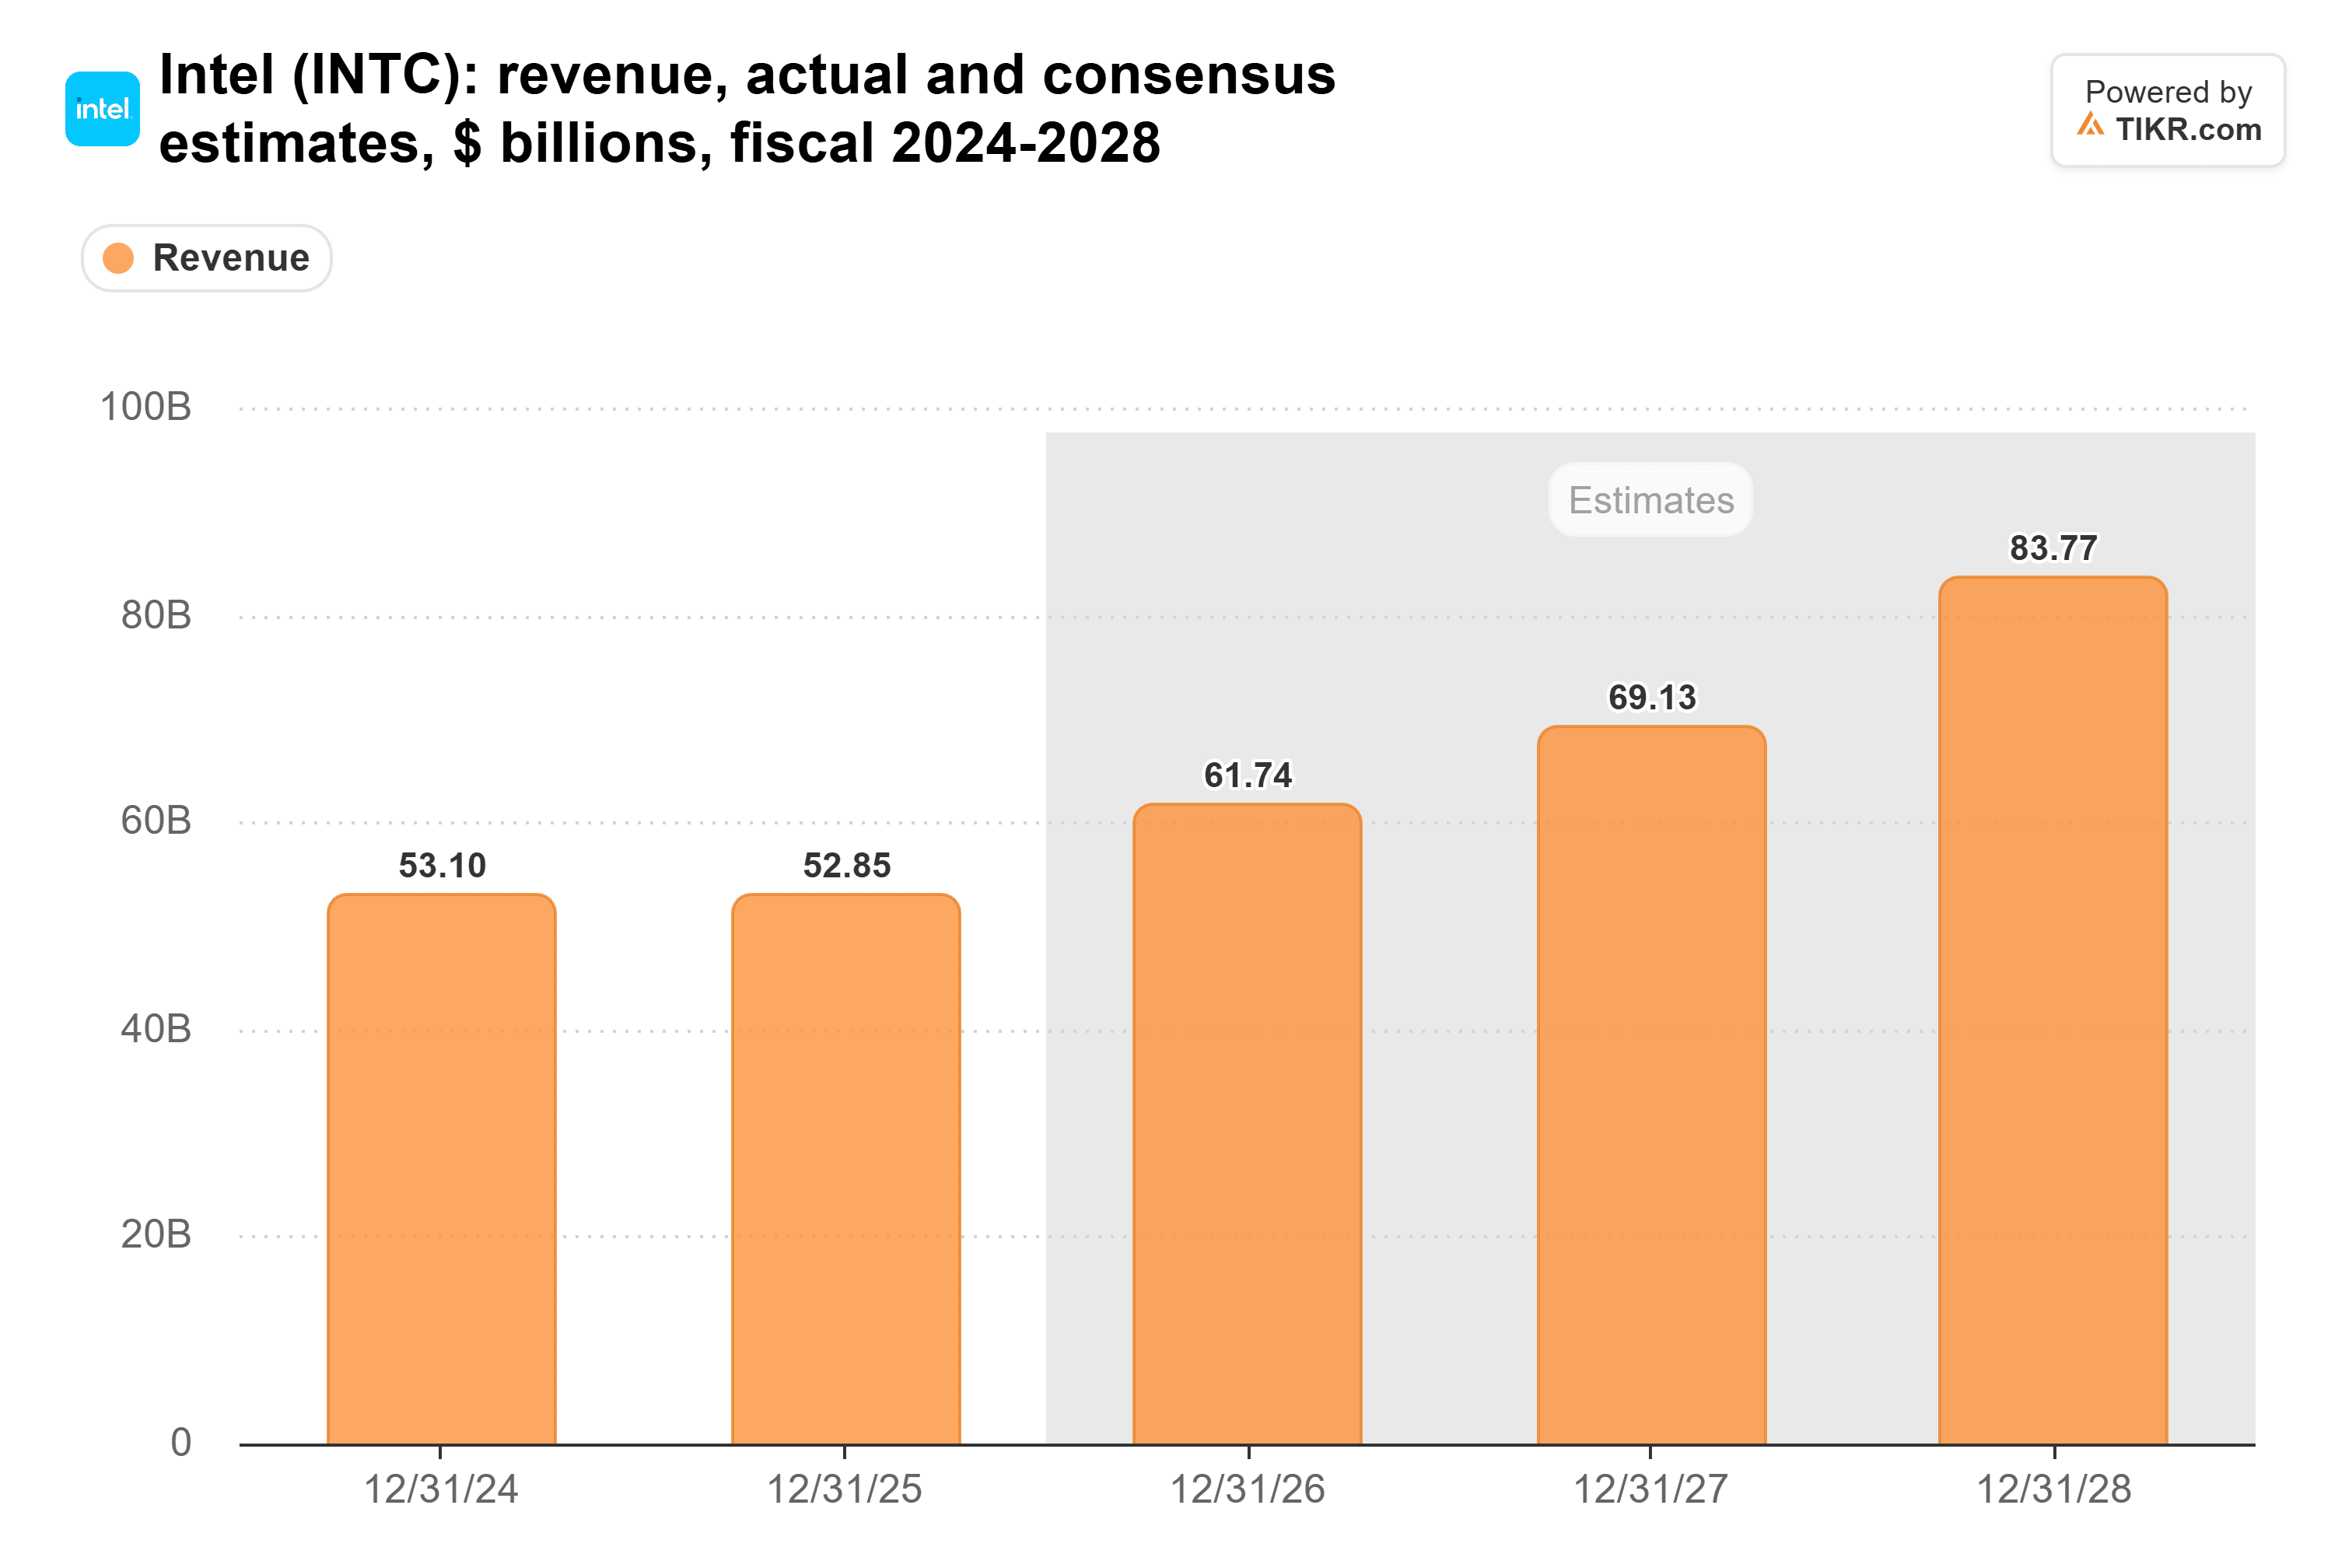
しかし、利益予想は逆方向に動いている。アナリストは2027年の正規化EPS予想を、10月の決算発表前の2.11ドルから1.79ドルに下方修正した。現時点では、サーバーチップをより多く販売しても、アナリストの目にはインテルがより収益性を高めているとは映らない。
AMDはすでに利益を得ている
AMDは、第3四半期に20億ドル近くの損失を出した工場ネットワークの費用を支払うことなく、同じ需要に販売している。同社のデータセンター収益は第3四半期に97%増加し、記録的な85億ドルに達した。この成長は、同社のEPYCサーバーCPUと新しいInstinct MI450 GPUによるものであり、CEOのリサ・スー氏は、クラウドおよびエンタープライズ顧客へのサーバー売上が2倍以上になったと述べた。
JPモルガンは、インテルのサーバーx86 CPU収益シェアが2022年11月以来、77%から53%に低下したと推定している。サーバービルダーも傾倒している:デルは、AMDの第6世代EPYCチップをベースに構築された新しいPowerEdgeサーバーを立ち上げた。
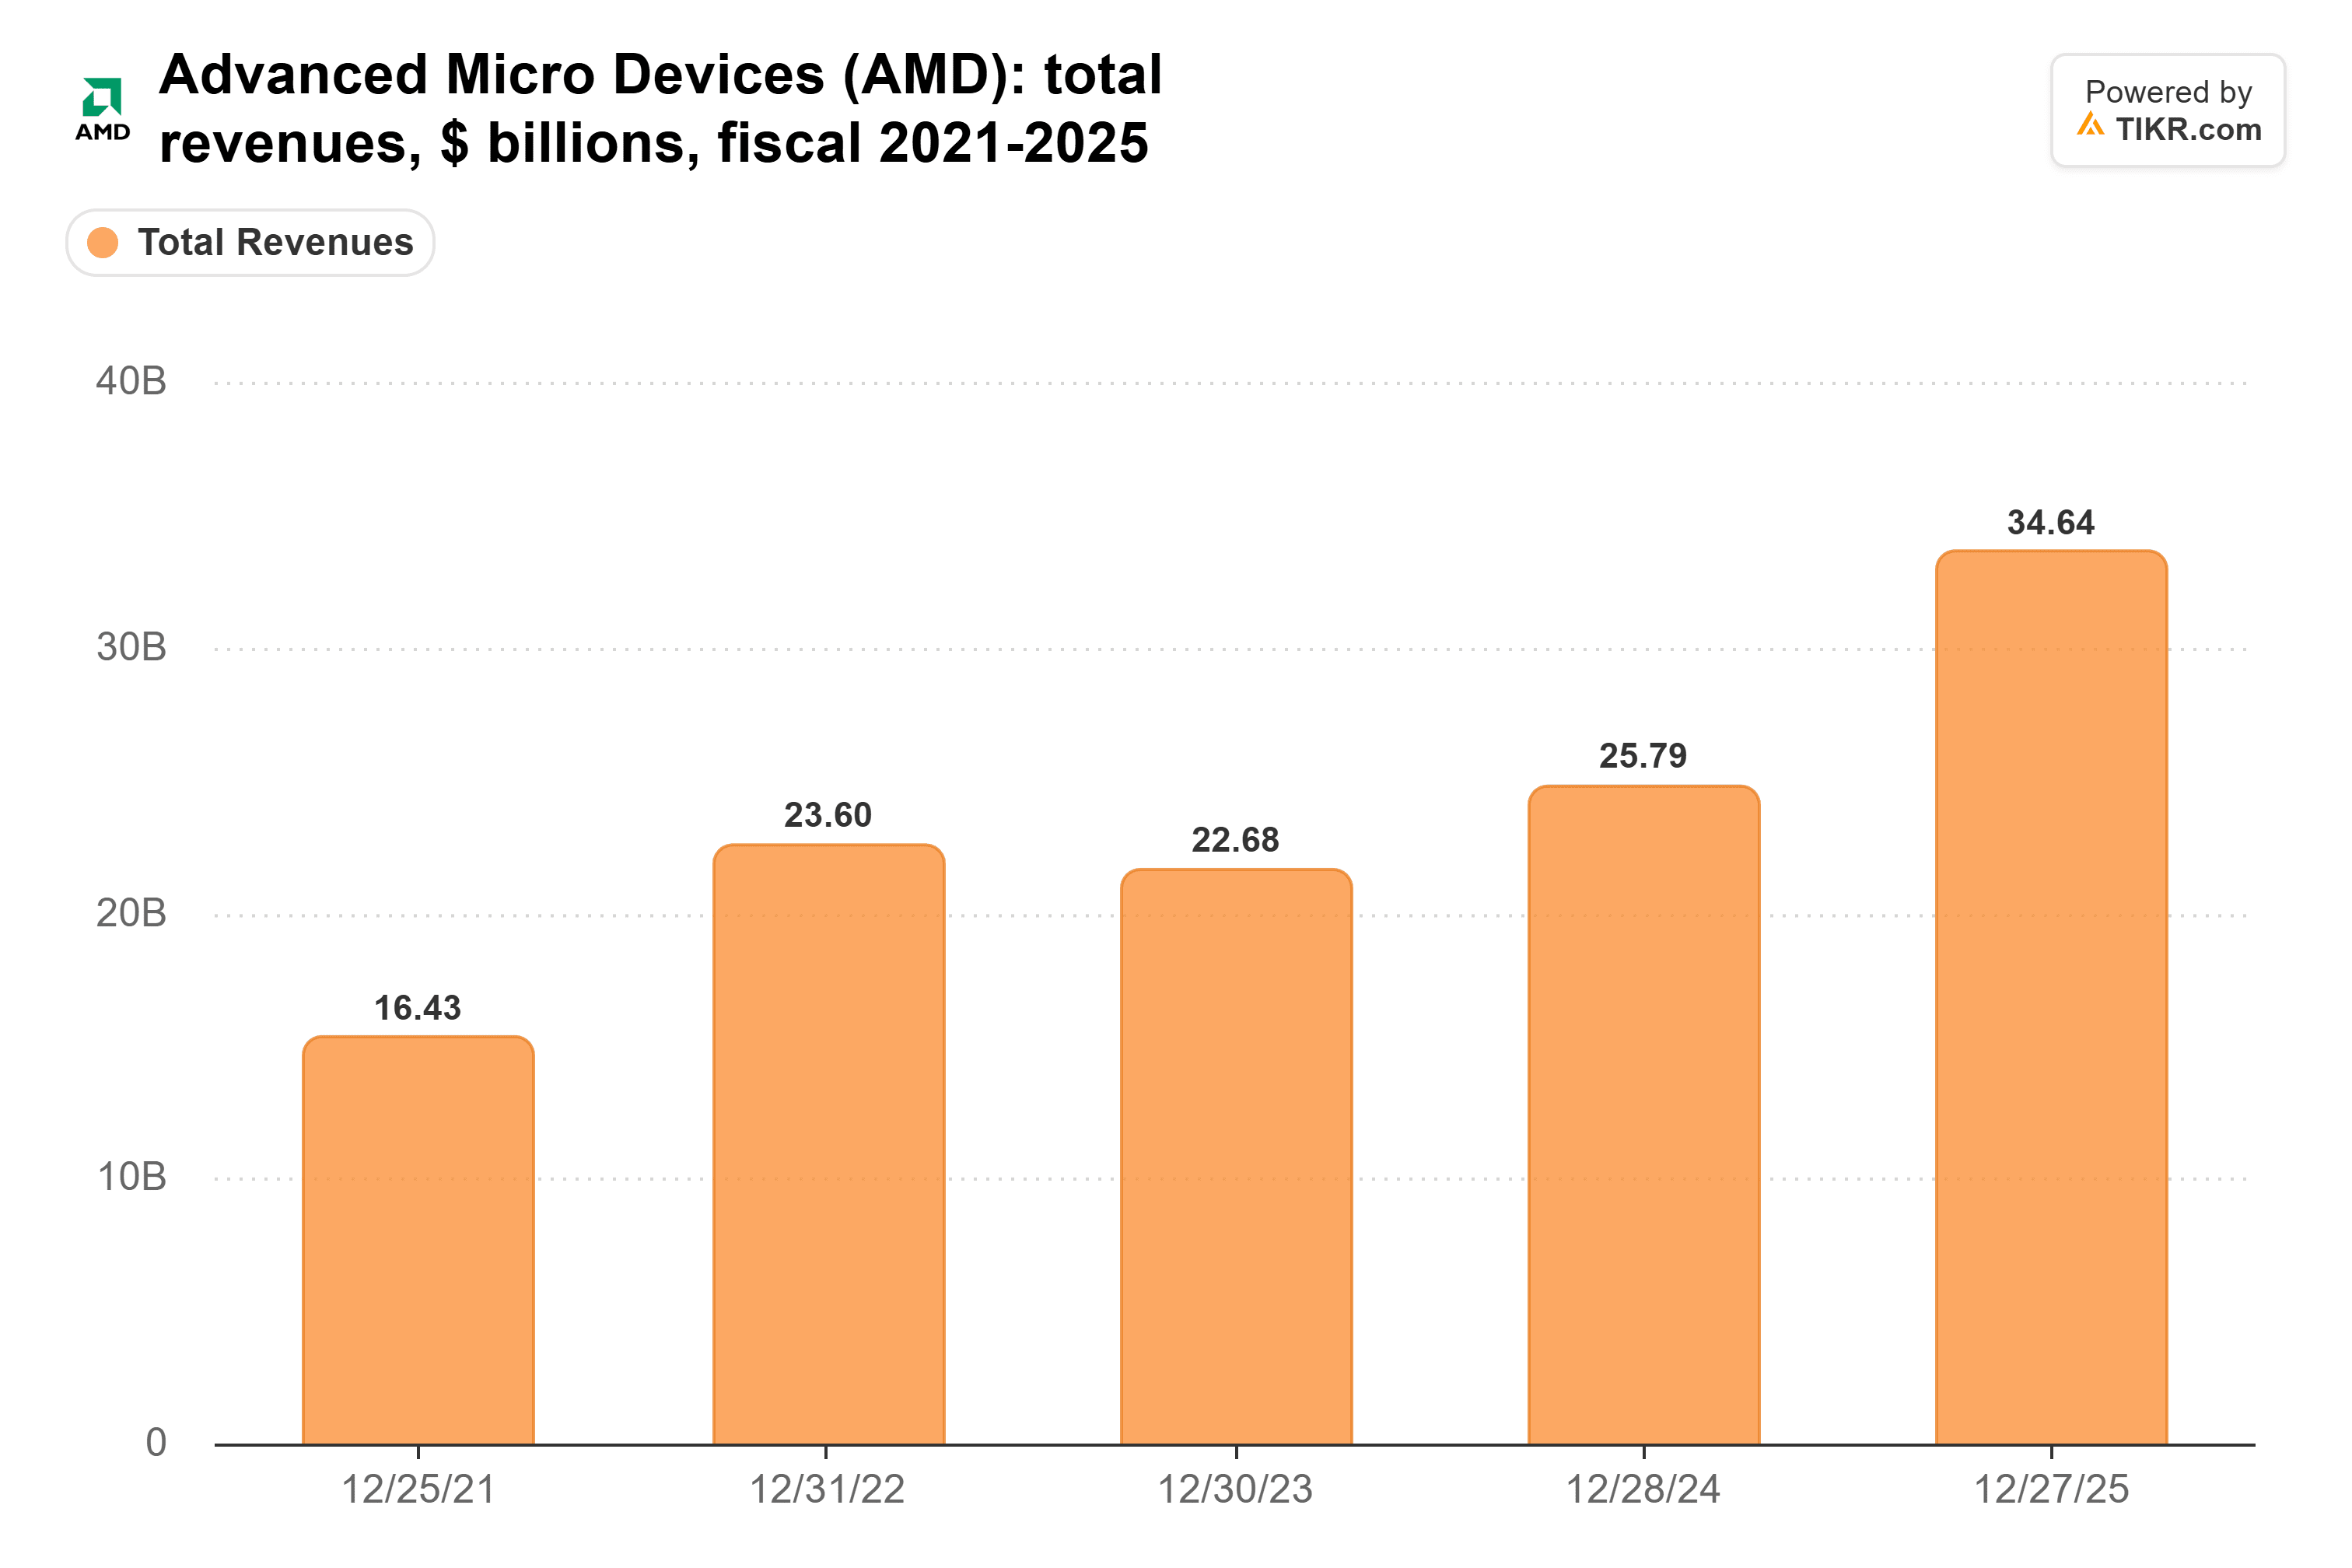
AMDの収益は2021年以降2倍以上に増加し、164億ドルから2025年には346億ドルになった:
Armはクラウド経由で参入
Armは、同じエージェントおよび推論作業のために独自のArmベースプロセッサを設計するクラウド企業を通じて、この需要の一部を獲得する。クラウド大手がインテルやAMDから購入する代わりに自社で構築するサーバーCPUはすべてArmにとっての勝利であり、同社のデータセンター使用料は9月に終了した四半期で2倍になった。
Armは現在、独自のサーバーチップも販売している。同社は、Arm AGI CPUから2027会計年度および2028会計年度を通じて最大20億ドルの収益を見込んでおり、出荷は2027会計年度第4四半期(2027年1月から3月)に開始される予定だ。
アナリストは、Armの収益が2026年3月期の49.2億ドルから2029年3月期には111億ドルへと2倍以上になると予想している:
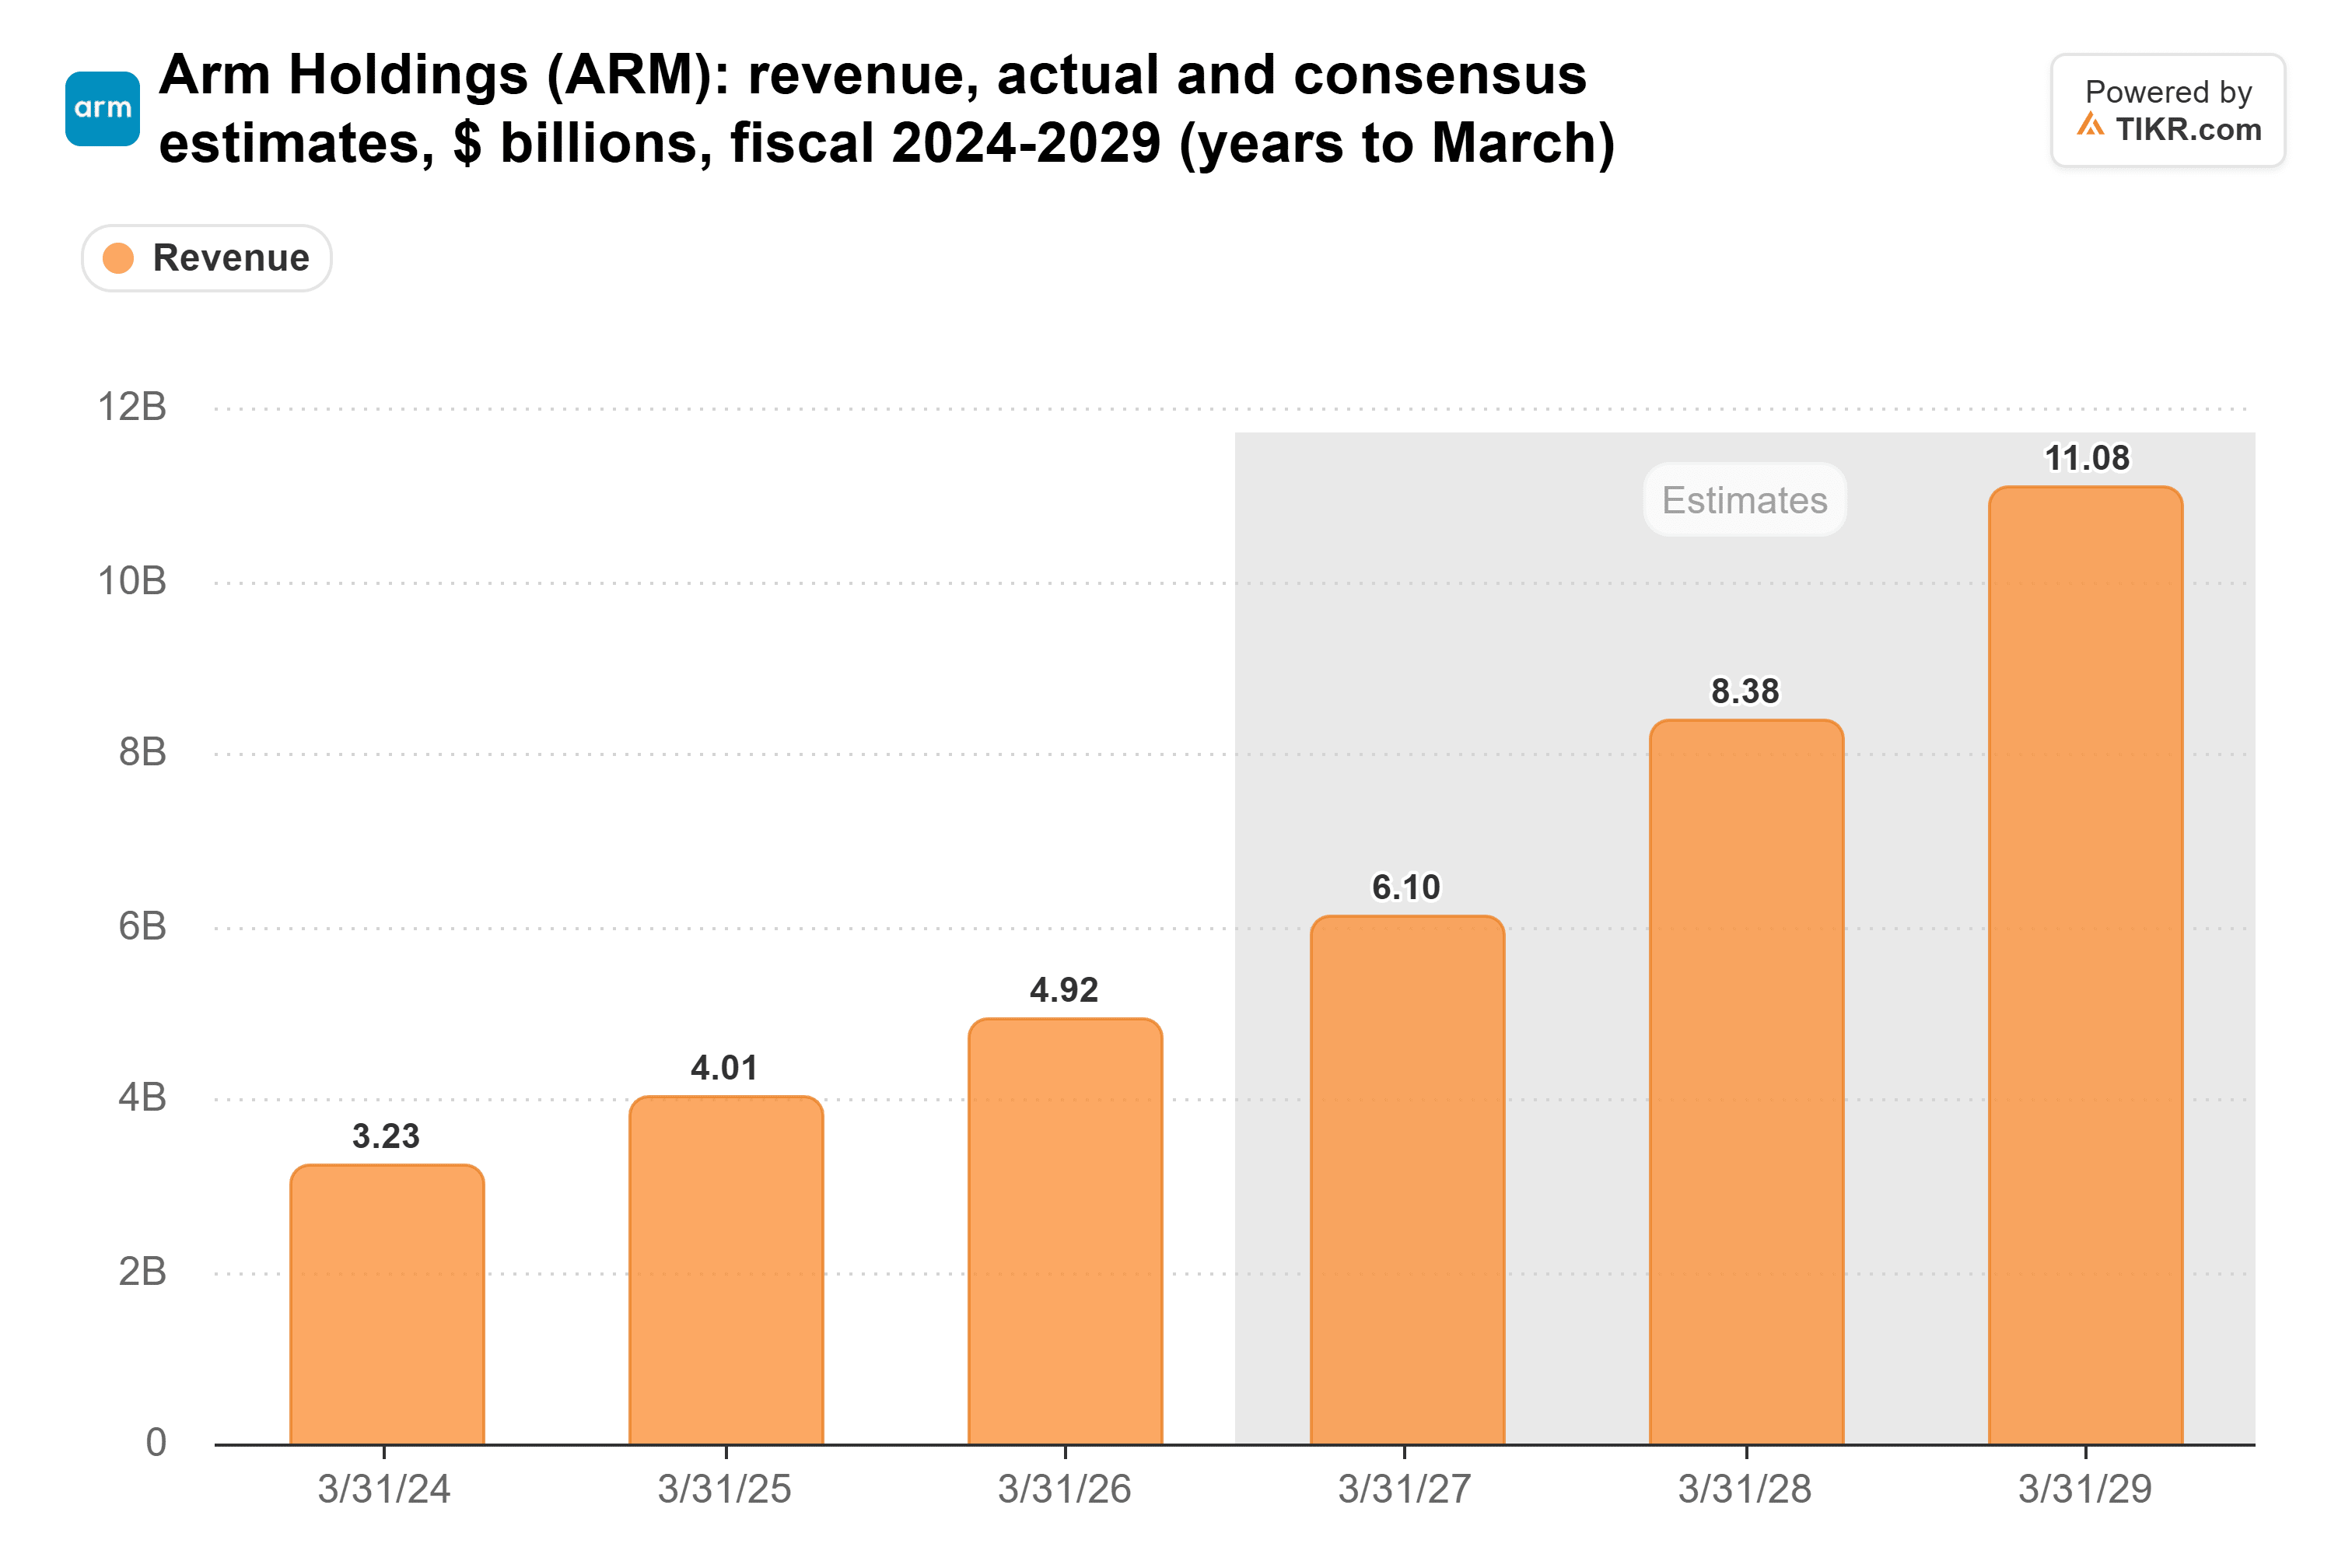
これらの予想はすでに多くの成長を前提としている。Armは、予想を達成するためには、CPUの復活が続く必要がある。
このトレンドに乗るべき銘柄はAMD
タン氏の方向性についての見解はおそらく正しく、3社すべてがAI向けにより多くのCPUを販売するはずだ。しかし、インテルはこのトレンドが利益に現れる前に、供給を改善しファウンドリーの損失を縮小する必要があり、Armの予想はすでに多くの成長を見込んでいる。
このトレンドに乗る最もクリーンな方法はAMDに見える。同社のサーバー売上はインテルのデータセンター事業よりも速く成長しており、自社の工場を維持するための費用もかからない。
もちろん、同等性は依然として経営陣の推定値であり、インテルが報告する数値ではない。もしインテルのXeon出荷が需要に追いつき、ファウンドリーの損失が縮小し続けるならば、再考に値するだろう。
では、インテル株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、インテルがどれだけの価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、事業に対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。当社の分析は、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されているいかなる銘柄も保有していません。ご購読ありがとうございます。幸運な投資を!