キーポイント
- スティーブ・アイズマン氏によれば、AI関連の設備投資は2027年にピークを迎え、データセンター建設が減速すれば、ハイパースケーラーは同年後半にも早ければプラスのキャッシュフローに戻る可能性があるという。
- チャーリー・ビレロ氏によると、メタは売上高の43%を設備投資に充てており、マイクロソフトの39%、アルファベットの34%、アマゾンの27%と比較して最も高い割合であるため、減速すればメタが売上高に占める最大の割合を解放することになる。
- アナリストは、メタのフリーキャッシュフローが2027年にマイナス480億ドルで底を打つと予想している一方で、マイクロソフトのフリーキャッシュフローは2022会計年度以降、年間590億ドル以上を維持している。
- アプライド・マテリアルズは、クラウド関連の設備投資が2027年に50%以上増加すると見込んでおり、メタの転換点はアイズマン氏が期待するよりも遅くなる可能性が高い。メタの2027年設備投資計画は、1月下旬に予定されている決算説明会で明らかになる次の試金石だ。
中間選挙におけるデータセンターへの逆風を受けて、ウォール街はビッグテックのAI関連支出が減速するかどうかを問い始めている。もし減速すれば、最も恩恵を受ける可能性が高いハイパースケーラーはMeta Platforms (META)かもしれない。
マイケル・ルイスが『ザ・ビッグ・ショート』で有名にした投資家、スティーブ・アイズマン氏は、11月13日放送のポッドキャストThe Real Eisman Playbookでその上振れシナリオを説明した。データセンター建設が「10%から30%程度」減速すれば、彼は次のように述べている:
「AI関連の設備投資は2027年にピークを迎え、したがって、ハイパースケーラーは早ければ2027年後半にもプラスのキャッシュフローに戻る可能性がある」
しかし、回復すべきものが他社よりはるかに多い企業もある。クリエイティブ・プランニングのチャーリー・ビレロ氏はXへの投稿で、最大の支出企業4社すべてにおいて設備投資が売上高に占める割合が過去最高に達していると指摘した:メタ43%、Microsoft (MSFT)39%、Alphabet (GOOG)34%、Amazon (AMZN)27%。
これにより、メタが最優先の恩恵を受ける立場にある。
TIKRはMeta Platformsについて61人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Meta Platformsの「買い」「保有」「売り」評価の完全な内訳と、ウォール街の売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Meta Platformsのアナリスト評価を見る
メタは最も深い穴から這い上がる必要がある
メタの支出はすでにフリーキャッシュフローを消し去っている。2023年から2025年にかけては年間430億ドルから521億ドルを生み出していたが、アナリストは2026年にマイナスに転じ、2027年に底を打つと予想している:
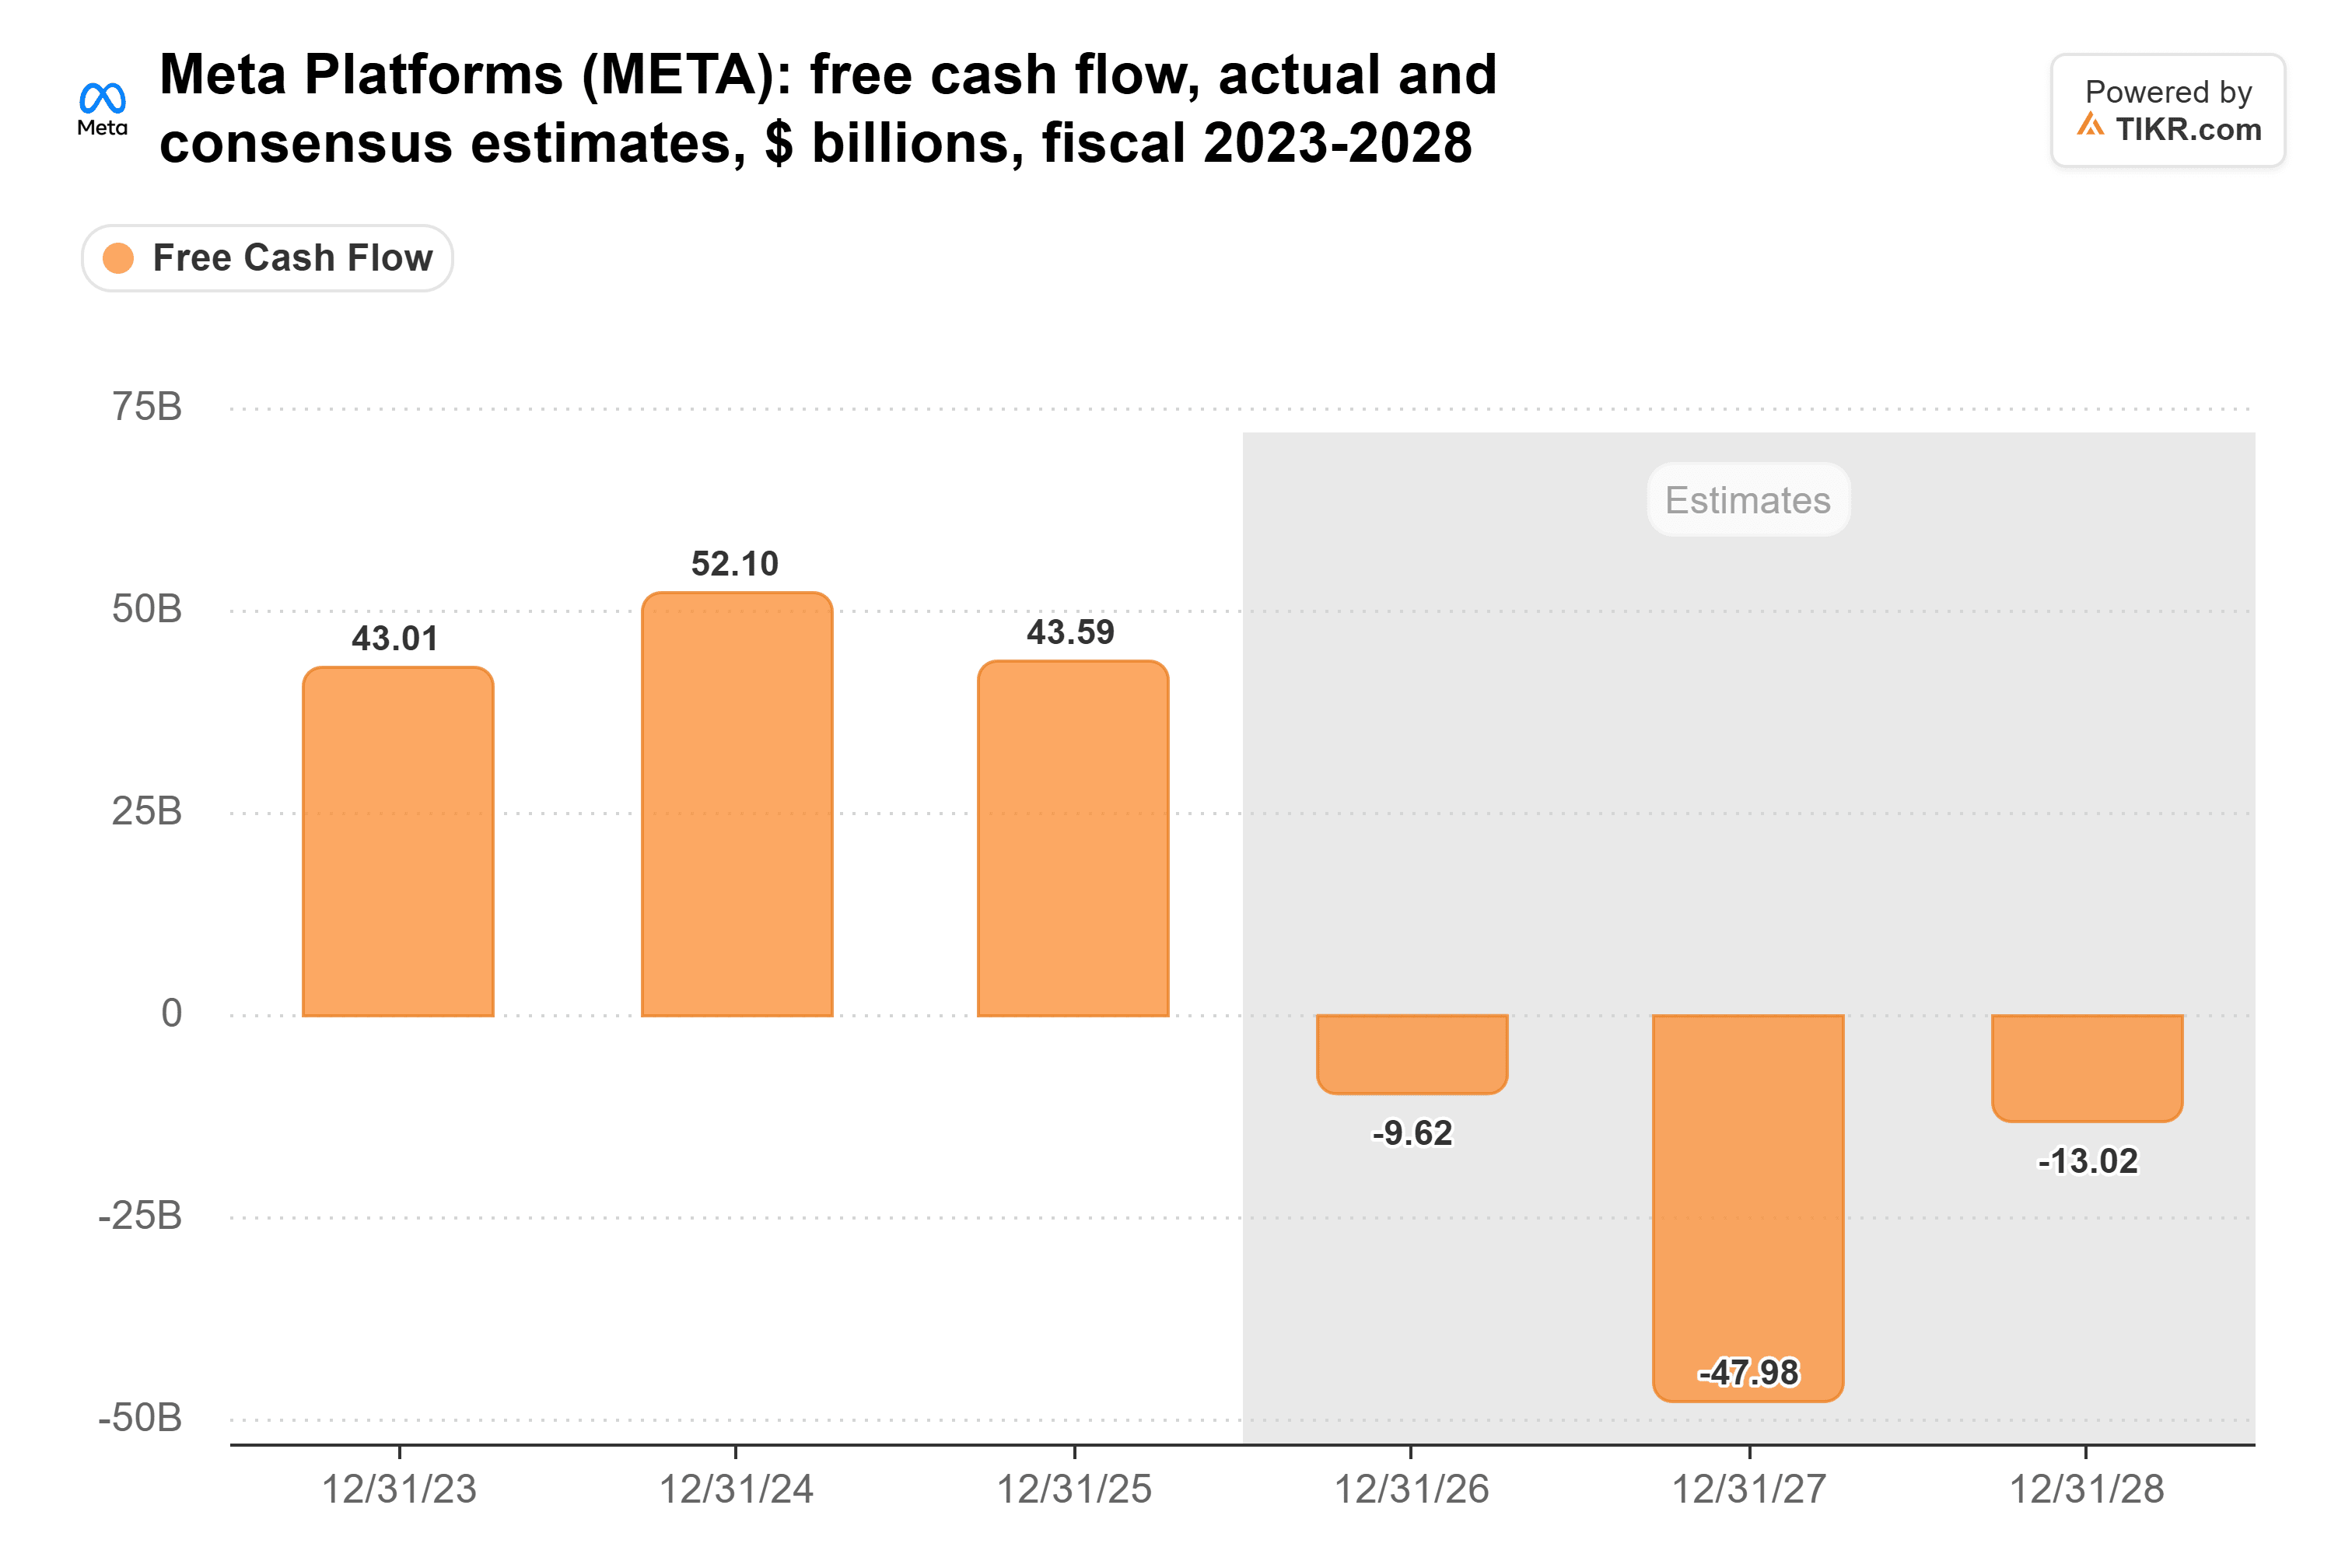
その2027年の底値はマイナス480億ドルである。2025年の436億ドルの水準に戻るには、900億ドル以上の変動が必要だ。
原因は設備投資にある。メタは2021年に187億ドル、2025年に697億ドルを設備投資に支出しており、その増加の大部分は2025年だけで発生した:
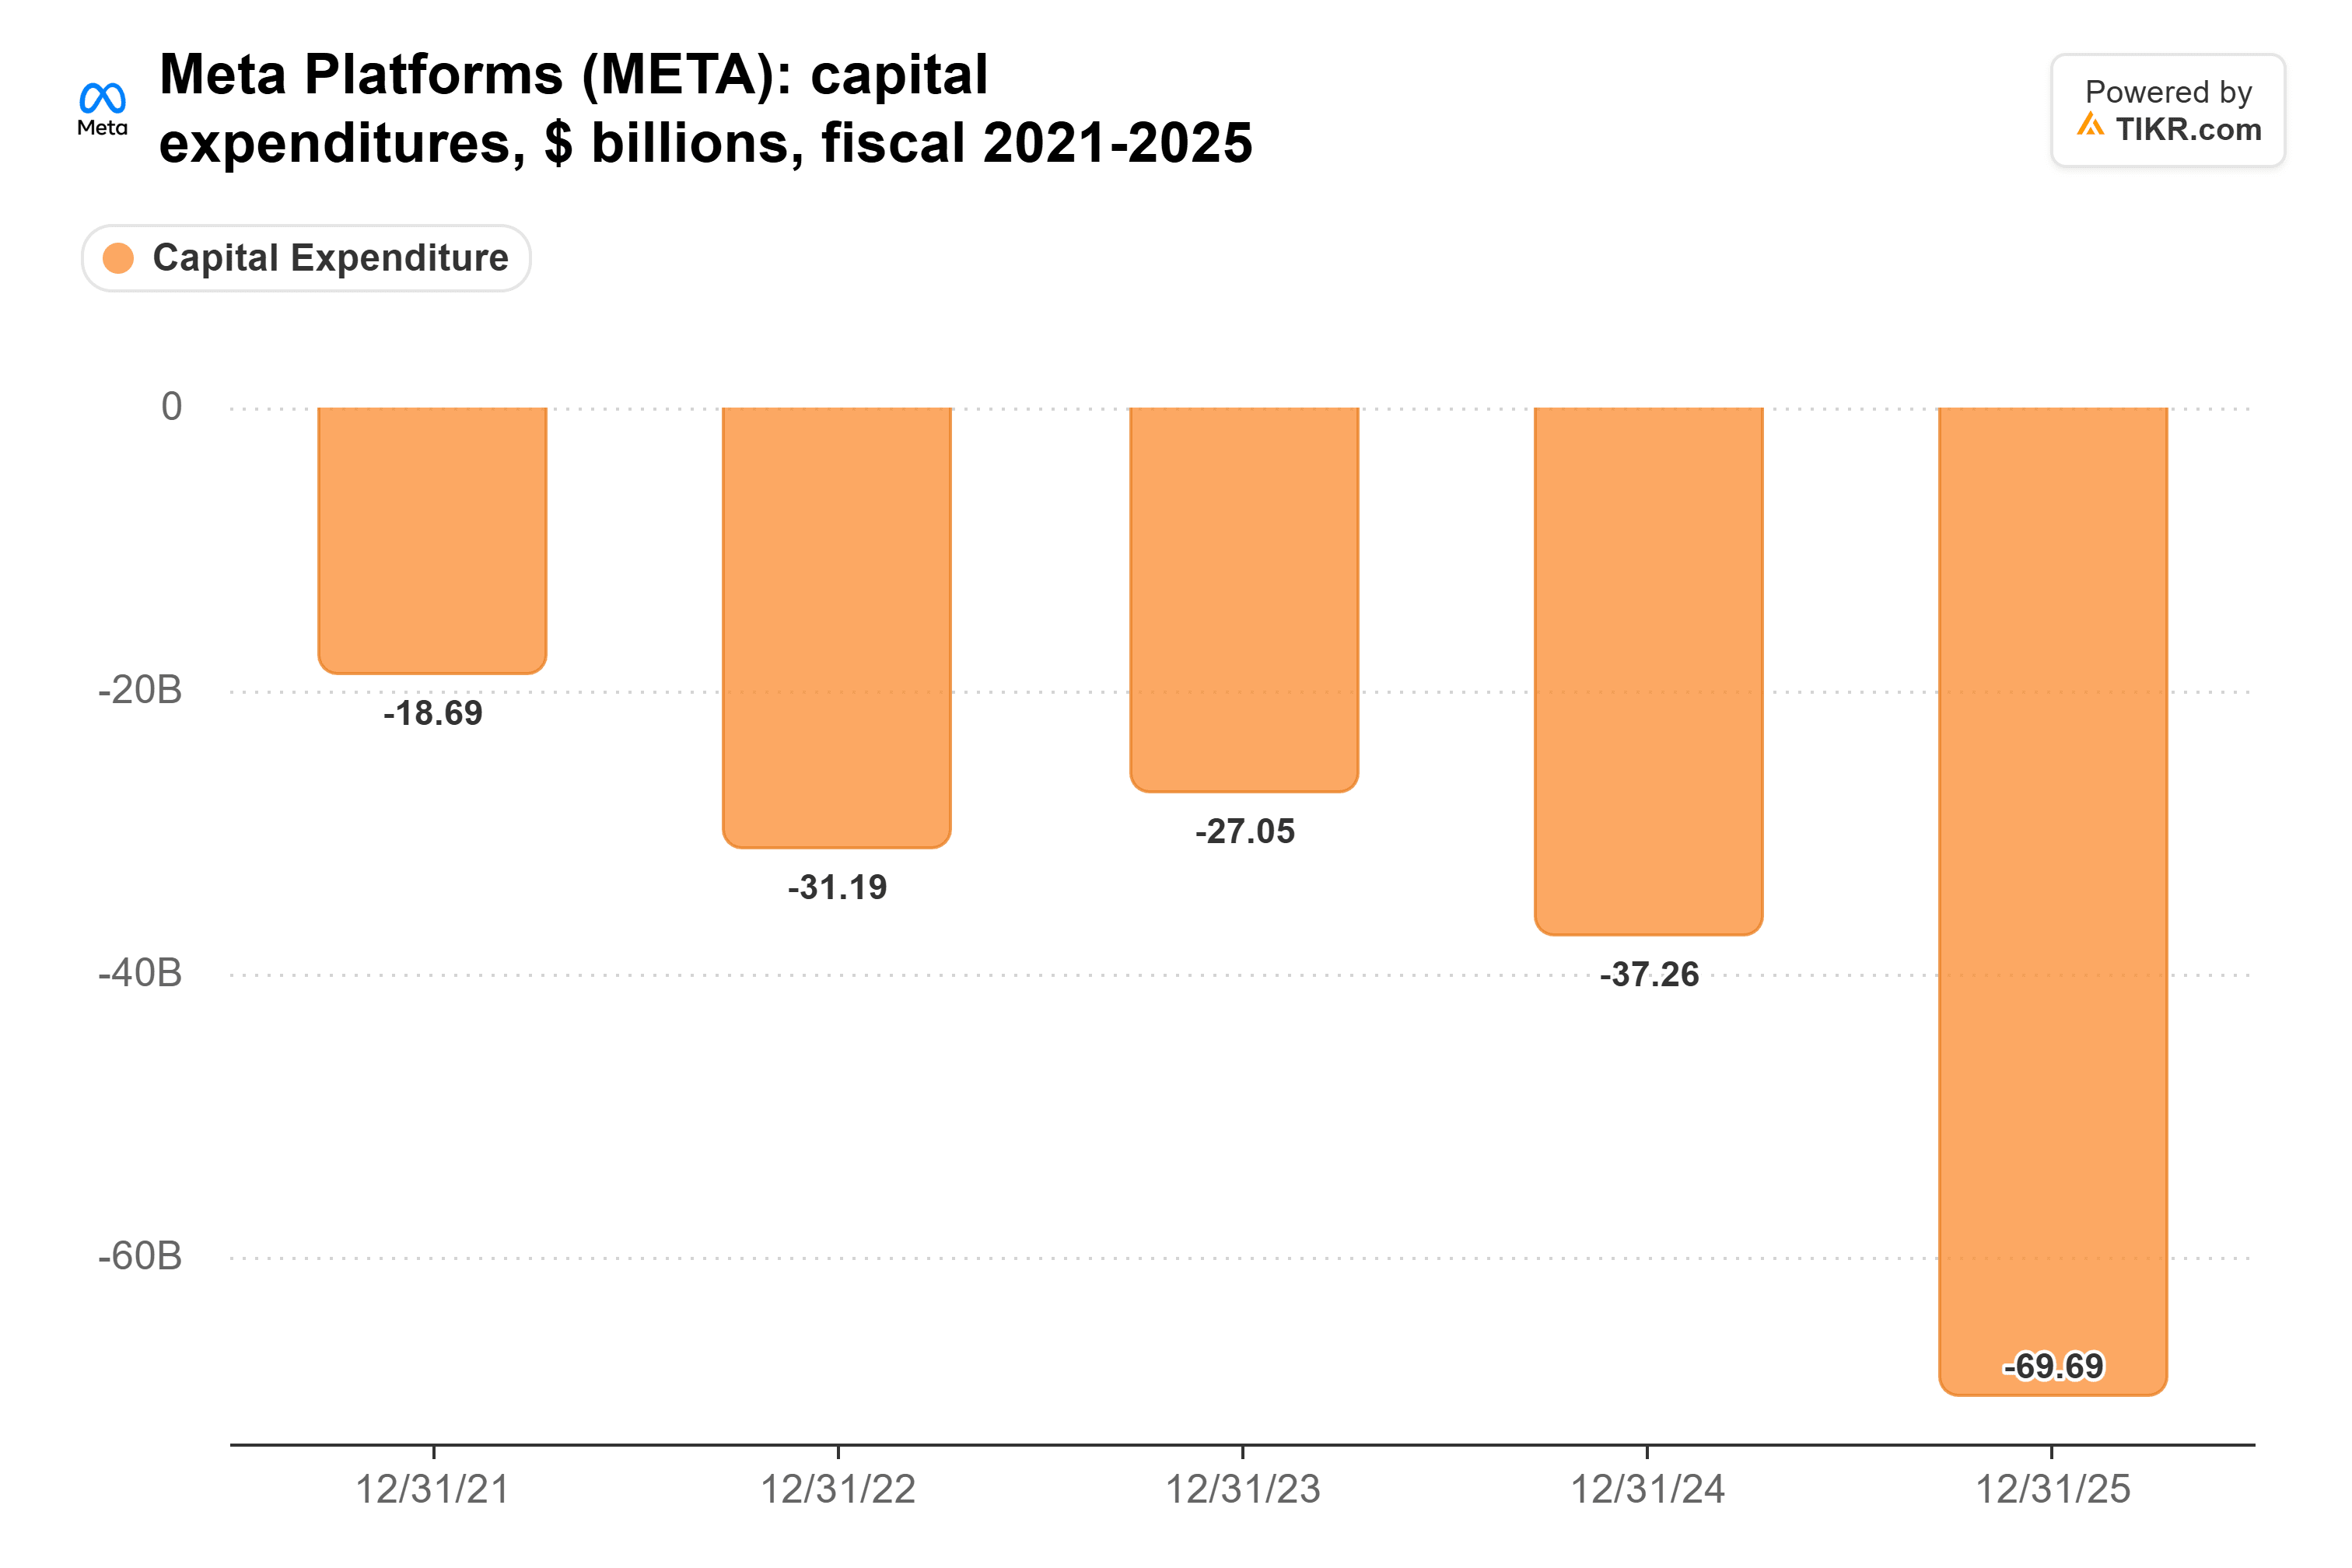
メタは2026年の設備投資を1350億ドルから1450億ドルと見通している。コンセンサスでは2027年には約2100億ドル、2028年には約2270億ドルとされており、アナリストはメタの支出が2027年にピークを迎えるとは見ていない。それでも、売上高が投資に見合うように成長するにつれ、2028年にはフリーキャッシュフローが350億ドル改善すると予想している。もし支出が本当に2027年にピークを迎えれば、メタのキャッシュは市場が予想するよりも早く好転する可能性がある。
アイズマン氏のもう一つの不満も、メタに最も当てはまる。彼は「投資家はハイパースケーラーによる債務と株式の発行にうんざりしている」と述べたが、メタは10月下旬以降、600億ドル以上の新規資金調達を計画している。その最も短期の新規ドル建て債券の利回りは5.85%で、1年前に発行された最も短期の債券の4.2%と比較して高い。
マイクロソフトはキャッシュを生み出し続けている
マイクロソフトはメタとほぼ同様に売上高の多くを設備投資に充てているが、フリーキャッシュフローははるかに良好に維持されている。2024年6月期の741億ドルから、2026年6月期には670億ドルとなった:
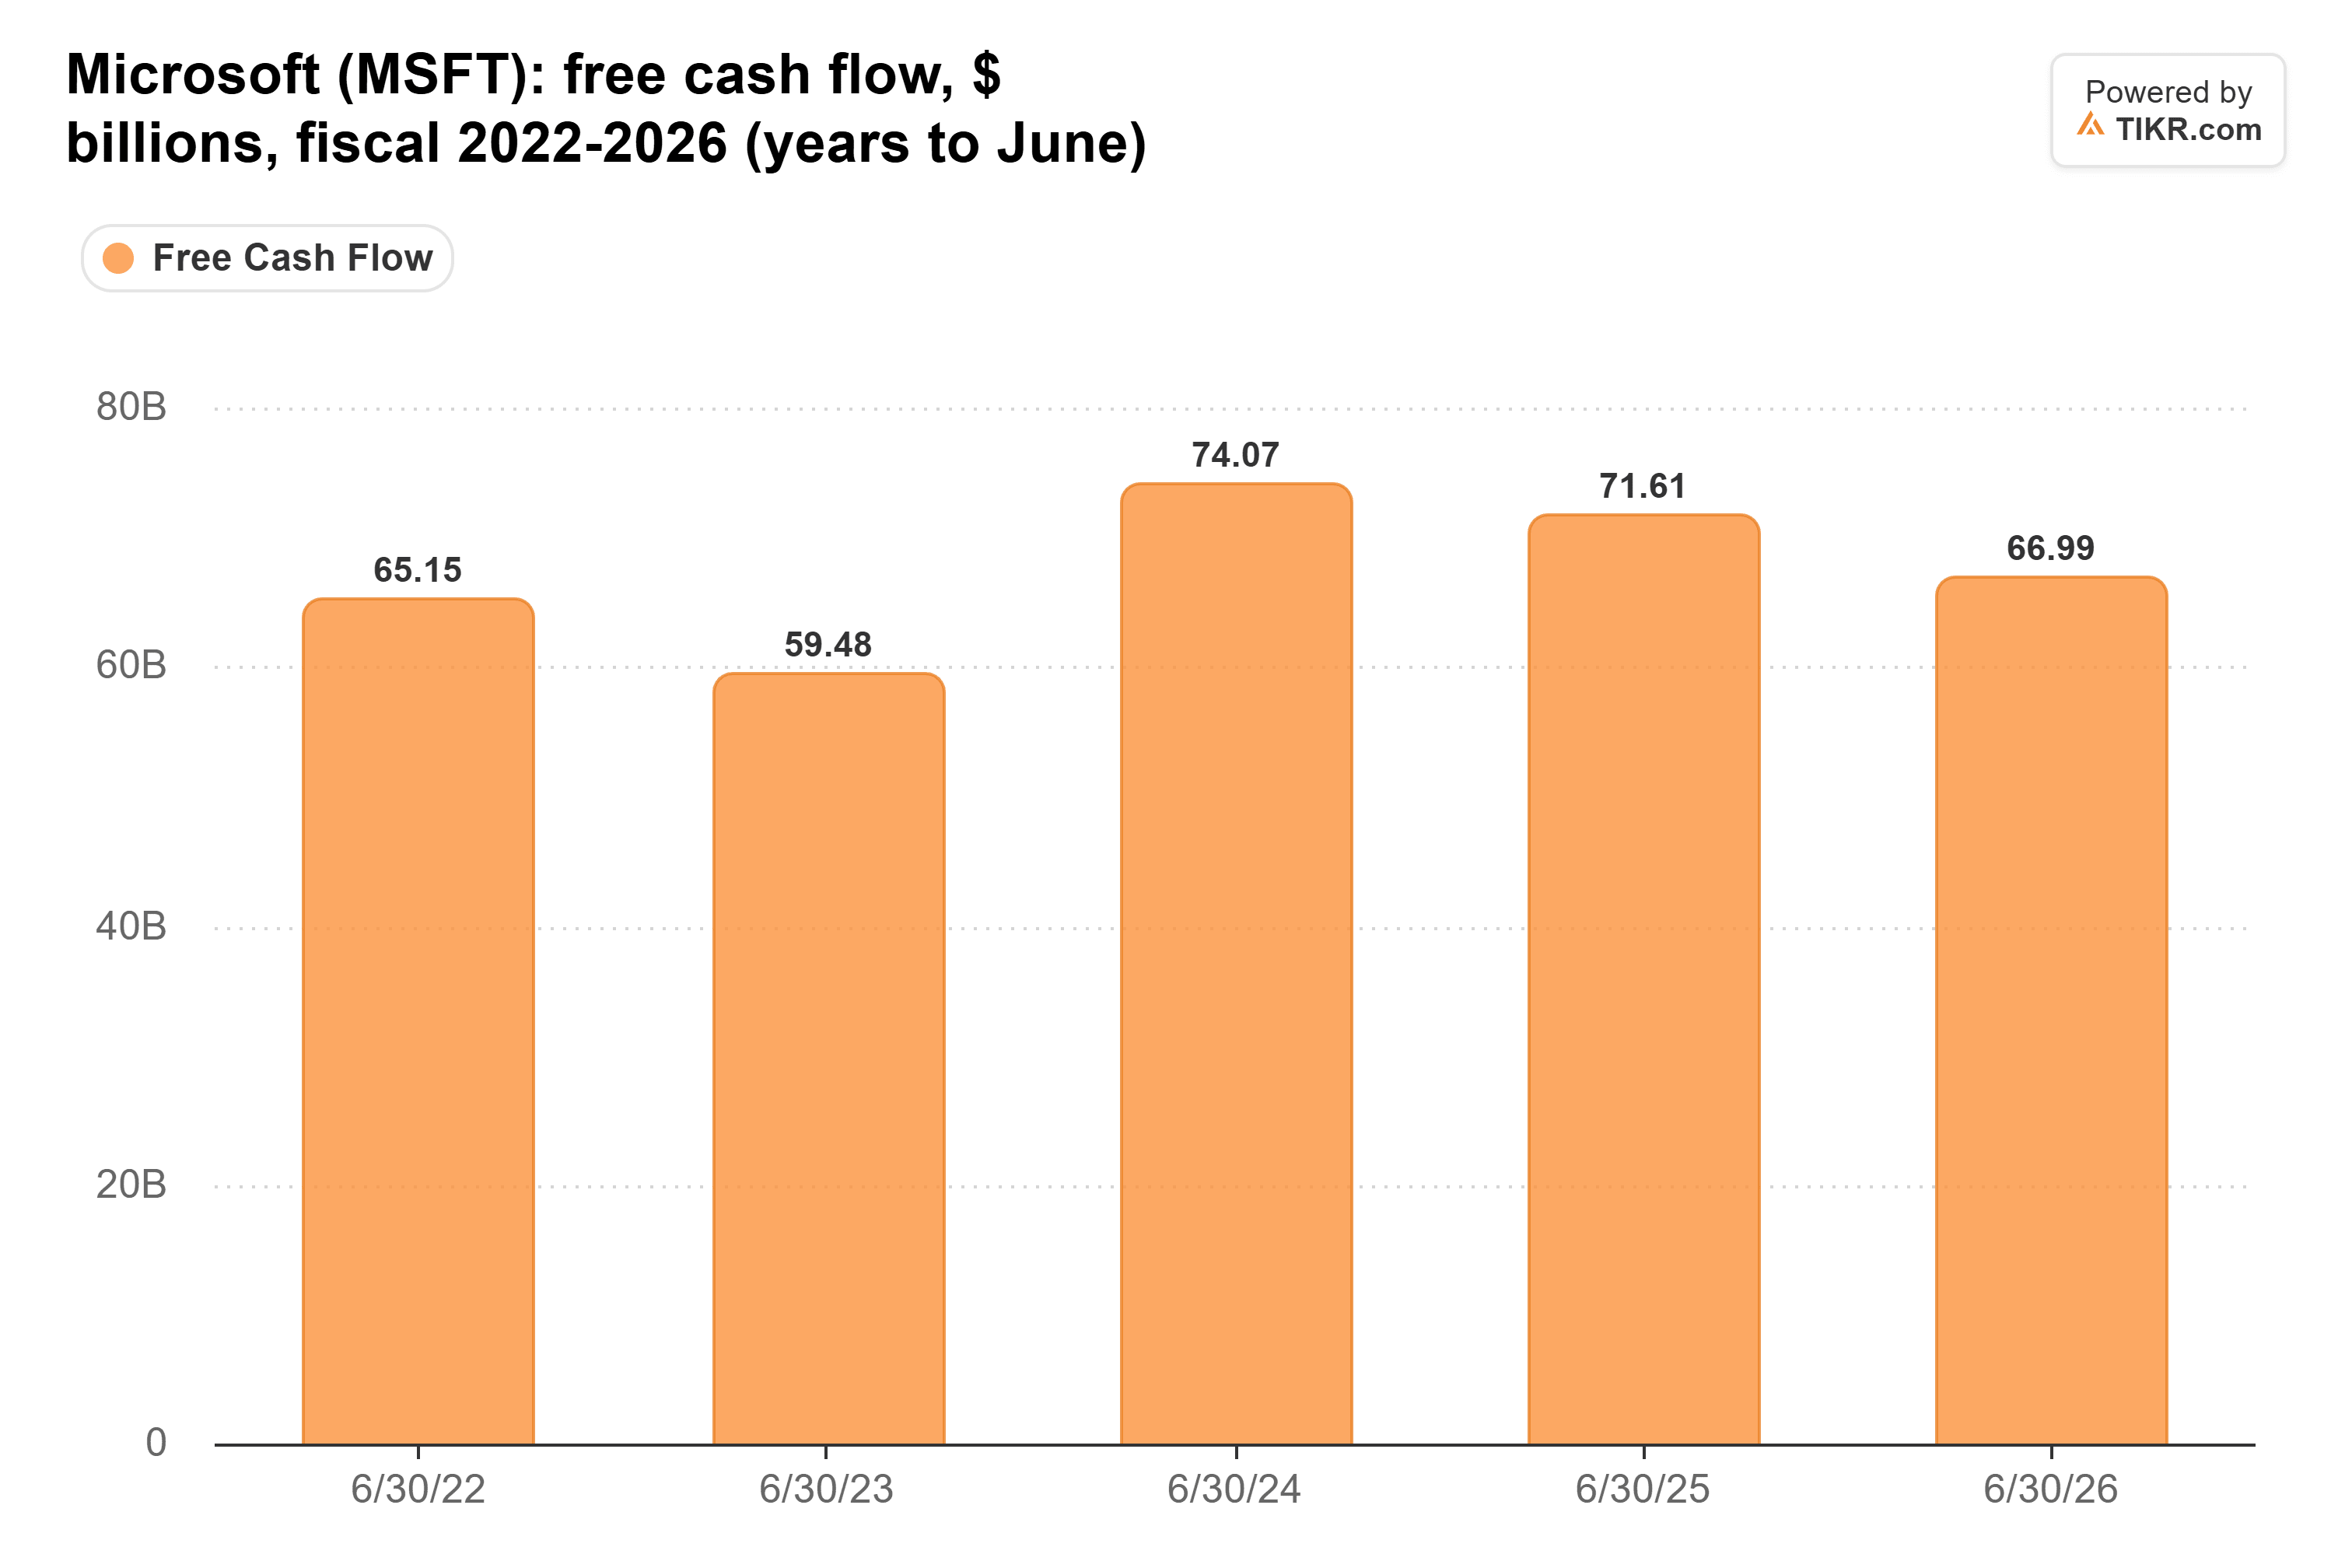
したがって、2027年にピークを迎えればマイクロソフトはより多くのキャッシュを得ることになるが、そもそも「プラスのキャッシュフロー」を失ったことはない。アルファベットとアマゾンはビレロ氏の計算によると、売上高に占める設備投資の割合がさらに低く、それぞれ34%と27%であるため、ピークを迎えても彼らが稼ぎ出す1ドルあたりの解放される割合は少ない。建設ペースの減速は4社すべてに利益をもたらすが、メタは売上高の最も多くの部分がそれに縛られている。
装置メーカーは2027年をはるかに大きく見ている
ツールを販売する企業は2027年をまったく異なる視点で見ている。アプライド・マテリアルズの第4四半期決算説明会で、CFOのブライス・ヒル氏は「クラウド関連の設備投資は2027年に50%以上増加し、1兆ドルを大きく超えると予想される」と述べた。同社の顧客は出荷可能な量よりも多くのツールを求めている。そしてアイズマン氏自身も、減速は「大きなif(仮定)」と呼んだ。
しかし、両者の見方は依然として整合性が取れる。JPモルガン・プライベートバンクのスティーブン・パーカー氏はCNBCのClosing Bellで、「2027年のためのすべてのものはすでに承認されているので、それはおそらく前進するだろう」と述べ、市場は2028年について考え始めると指摘した。もし減速が2027年のプロジェクトが完成した後に来るなら、2027年はピークになるが、ただ非常に高価なピークになるだけだ。
アイズマン氏のタイミングは、少なくともメタにとっては早すぎるように見える。2027年のプロジェクトはすでに承認されており、支出はまだ増加しているため、メタのフリーキャッシュフローは2027年後半よりも2028年に好転する可能性が高い。しかし、建設ペースがいつ減速するにせよ、メタは売上高に占める最大の割合を取り戻す必要があり、その株主が最も多くを得る可能性がある。
最初の真の試金石は1月下旬に訪れる。メタが第4四半期決算説明会で2027年の予算と設備投資計画を発表する時だ。もしその計画が市場の予想を大きく上回るものとなれば、メタのキャッシュが好転するまでにより長い時間がかかる可能性が高い。
では、Metaの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、Metaがどのような価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!