主なポイント
- FRBのデータによると、今年発行されたAIコンピューティング関連の債務は6800億ドルを超え、2023年の総額の5倍に達している。
- ニューヨーク・タイムズ紙は、Nvidiaが計画する5000億ドル規模の外部資金調達プログラムに関与する6行のうち1行が離脱を検討していると報じた。
- Oracleのような借り手は、Metaのような現金豊富な企業よりもリスクにさらされている。
- Nvidiaの11月17日の決算発表は、同社の顧客がどれだけの信用を得られるかを試すものとなる。
連邦準備制度理事会(FRB)は、11月13日(金)にAI関連債務ブームの規模を数値で示した。同じ日、ニューヨーク・タイムズ紙は、Nvidia (NVDA)が計画する5000億ドルを超える外部資金調達プログラムに関与する6行のうち1行が離脱を検討していると報じた。
AIインフラ構築のより厳しい制約は、需要ではなく信用(クレジット)になりつつある。これは、Oracle (ORCL)のような借入で資金調達する企業に、Meta Platforms (META)のような現金で支払う企業よりもはるかに大きな打撃を与える。
Goldman Sachs (GS)は6行のうちの1行だが、同紙は動揺している行の名前は明かさなかった。「まだ融資は成立していない」と報じている。その前日、ブルームバーグは、顧客やパートナーがNvidiaに更なる保証を求めており、同社がより大きなバックストップ(保証)を提供するよう求めていると報じた。
2023年の債務の5倍、さらに簿外債務も
FRBの金融安定性報告書によると、データセンターと高度コンピューティング向けに発行された債務は10月時点で6800億ドルを超え、2023年通年の1300億ドルから増加した。CNBCのスティーブ・ライスマンは、Closing Bellでこの報告書を読み上げ、「2023年から5倍増」と述べた。Nvidia、Oracle、Metaを含む7つの主要なAI投資企業は、債務に加えて、未開始のリース、テイク・オア・ペイ契約、保証など、3兆ドル以上の割引前の簿外債務を抱えている。
FRBはまた、循環的融資(circular financing)に注意を促した。これは、チップメーカーや大手テック企業が、より小さくリスクの高い顧客に保証を提供したり投資したりすることだ。Nvidiaはこれに該当する。同社はフロンティアAI研究所に約500億ドルを投資またはコミットし、OpenAIのオハイオ州キャンパスリースに対して最大1050億ドルの保証を提供している。
Oracleは借入で構築。Metaは基本的にその必要がない
Oracleの総債務は、2022会計年度(5月決算)の759億ドルから、2026会計年度(5月決算)には1670億ドルに増加した。
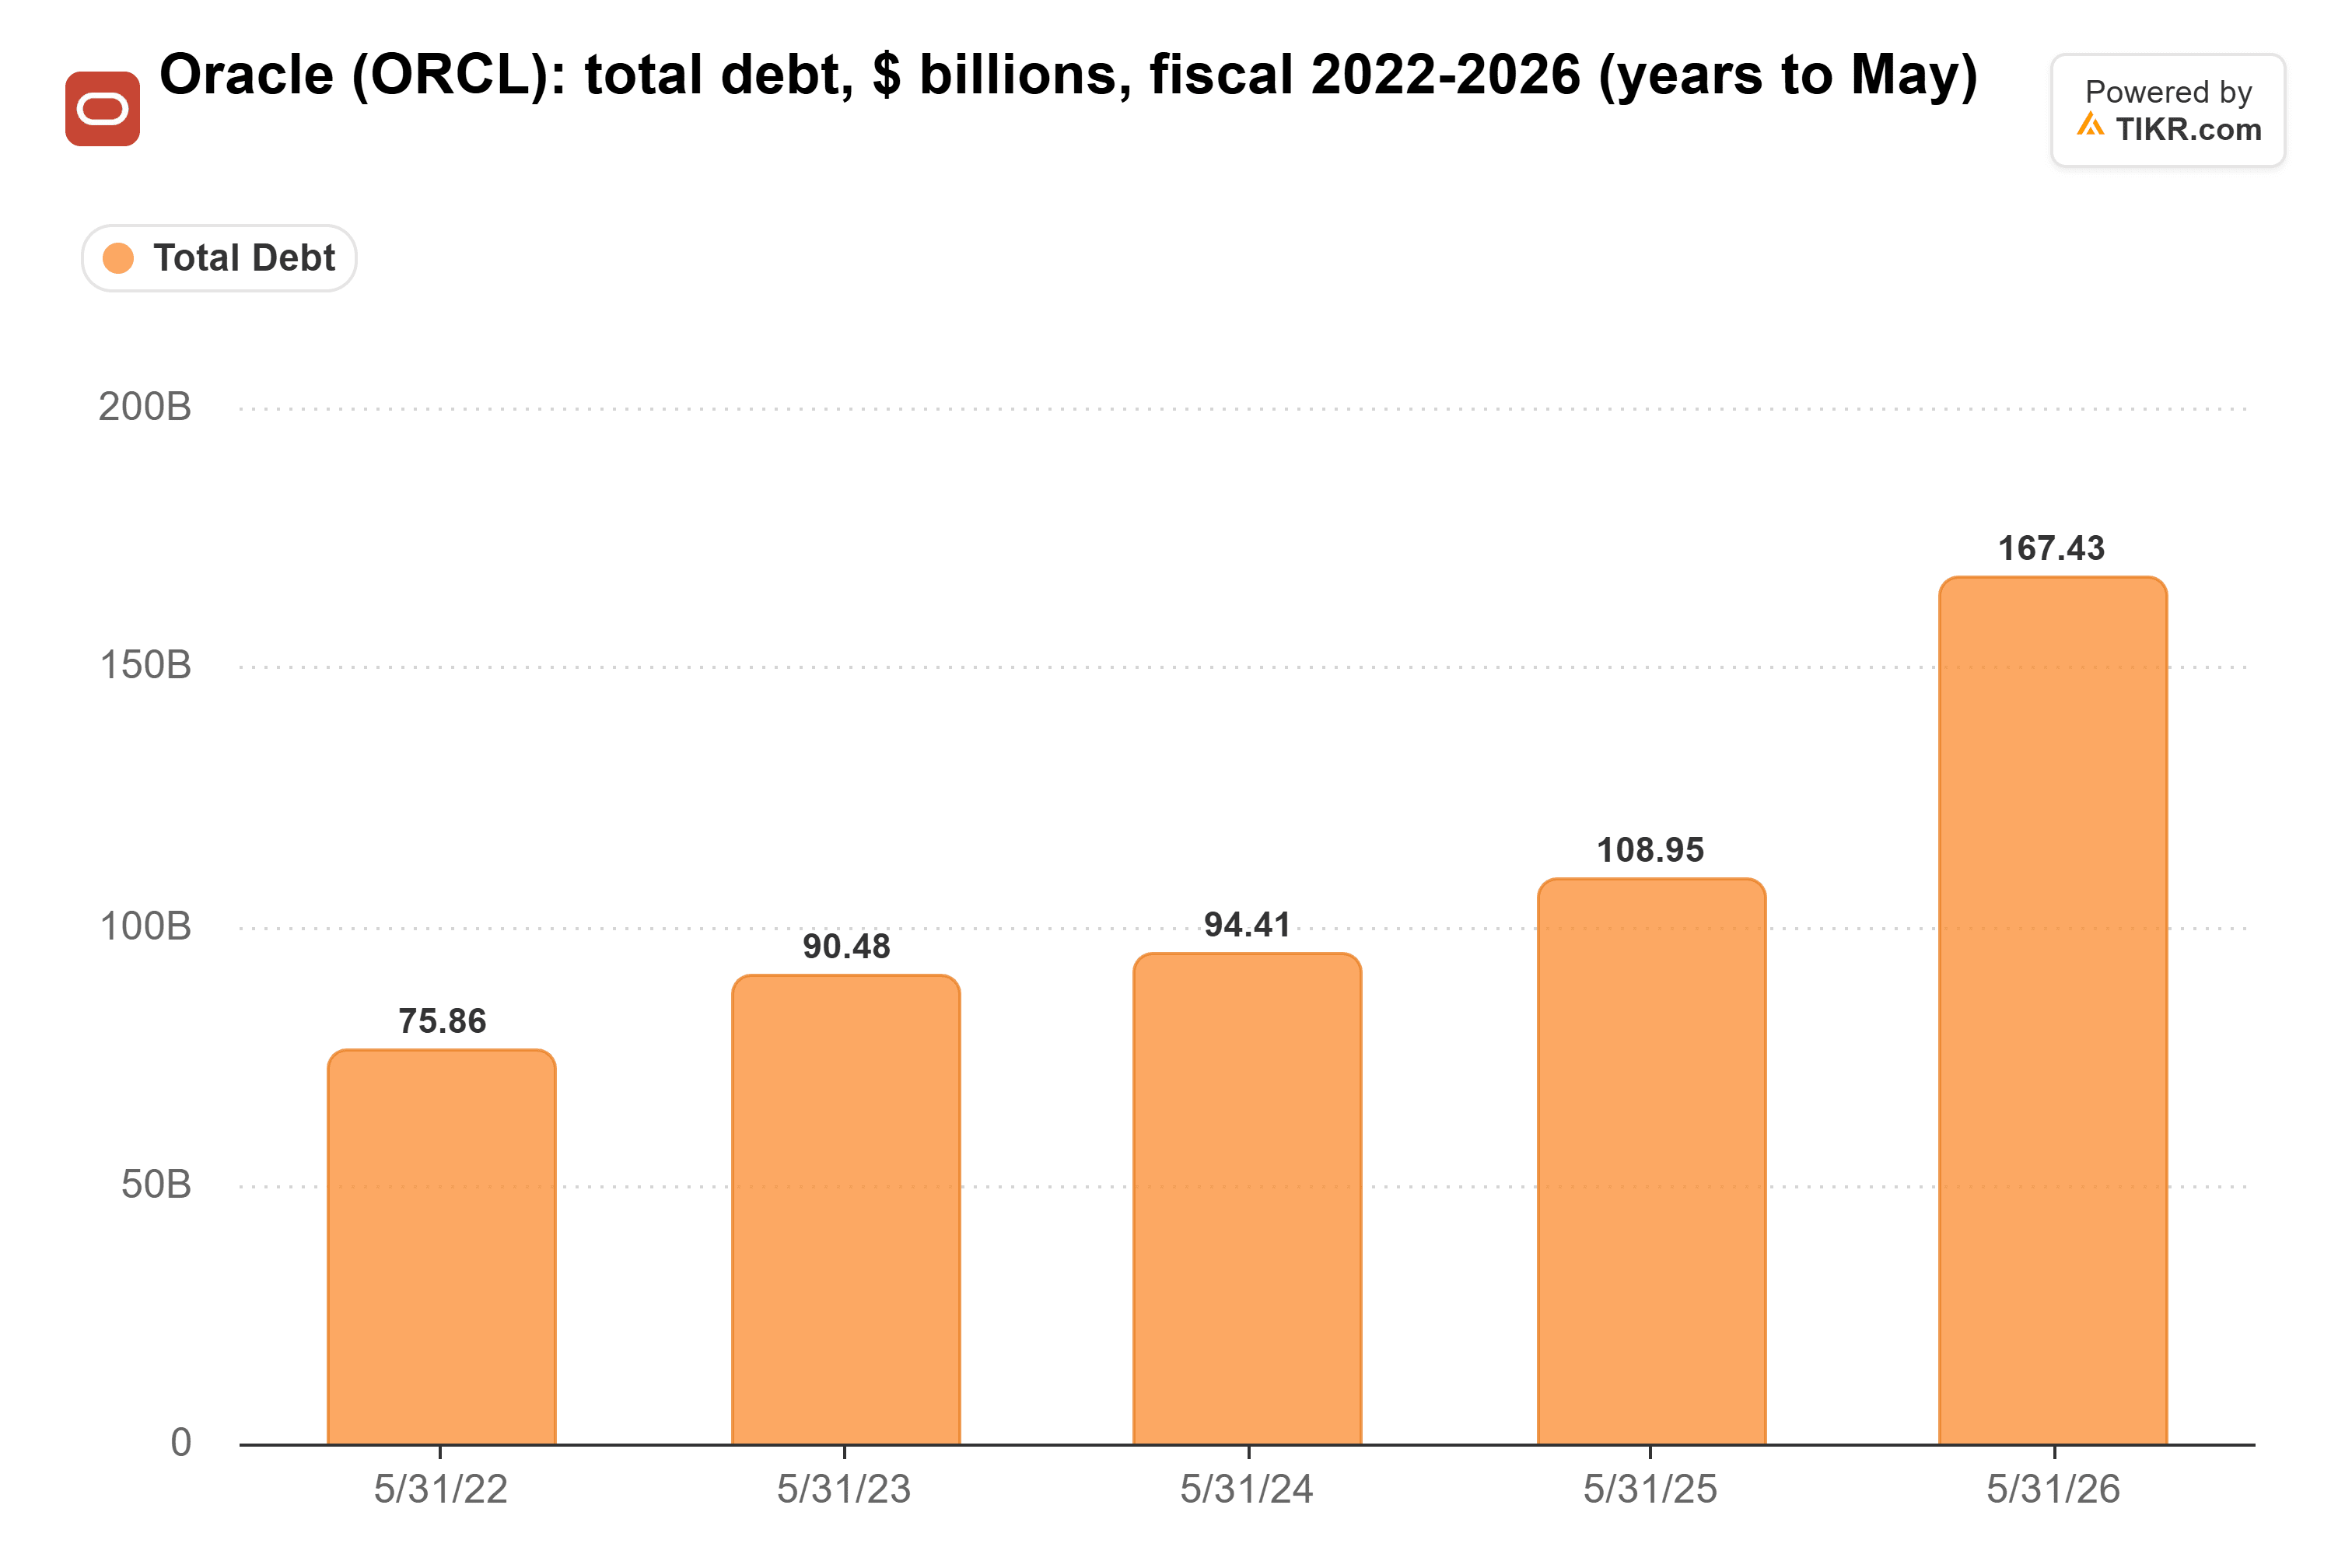
2026会計年度の設備投資額は557億ドルで、フリーキャッシュフローはマイナス237億ドルとなり、同会計年度中に約400億ドルの債務と株式を調達する計画だ。
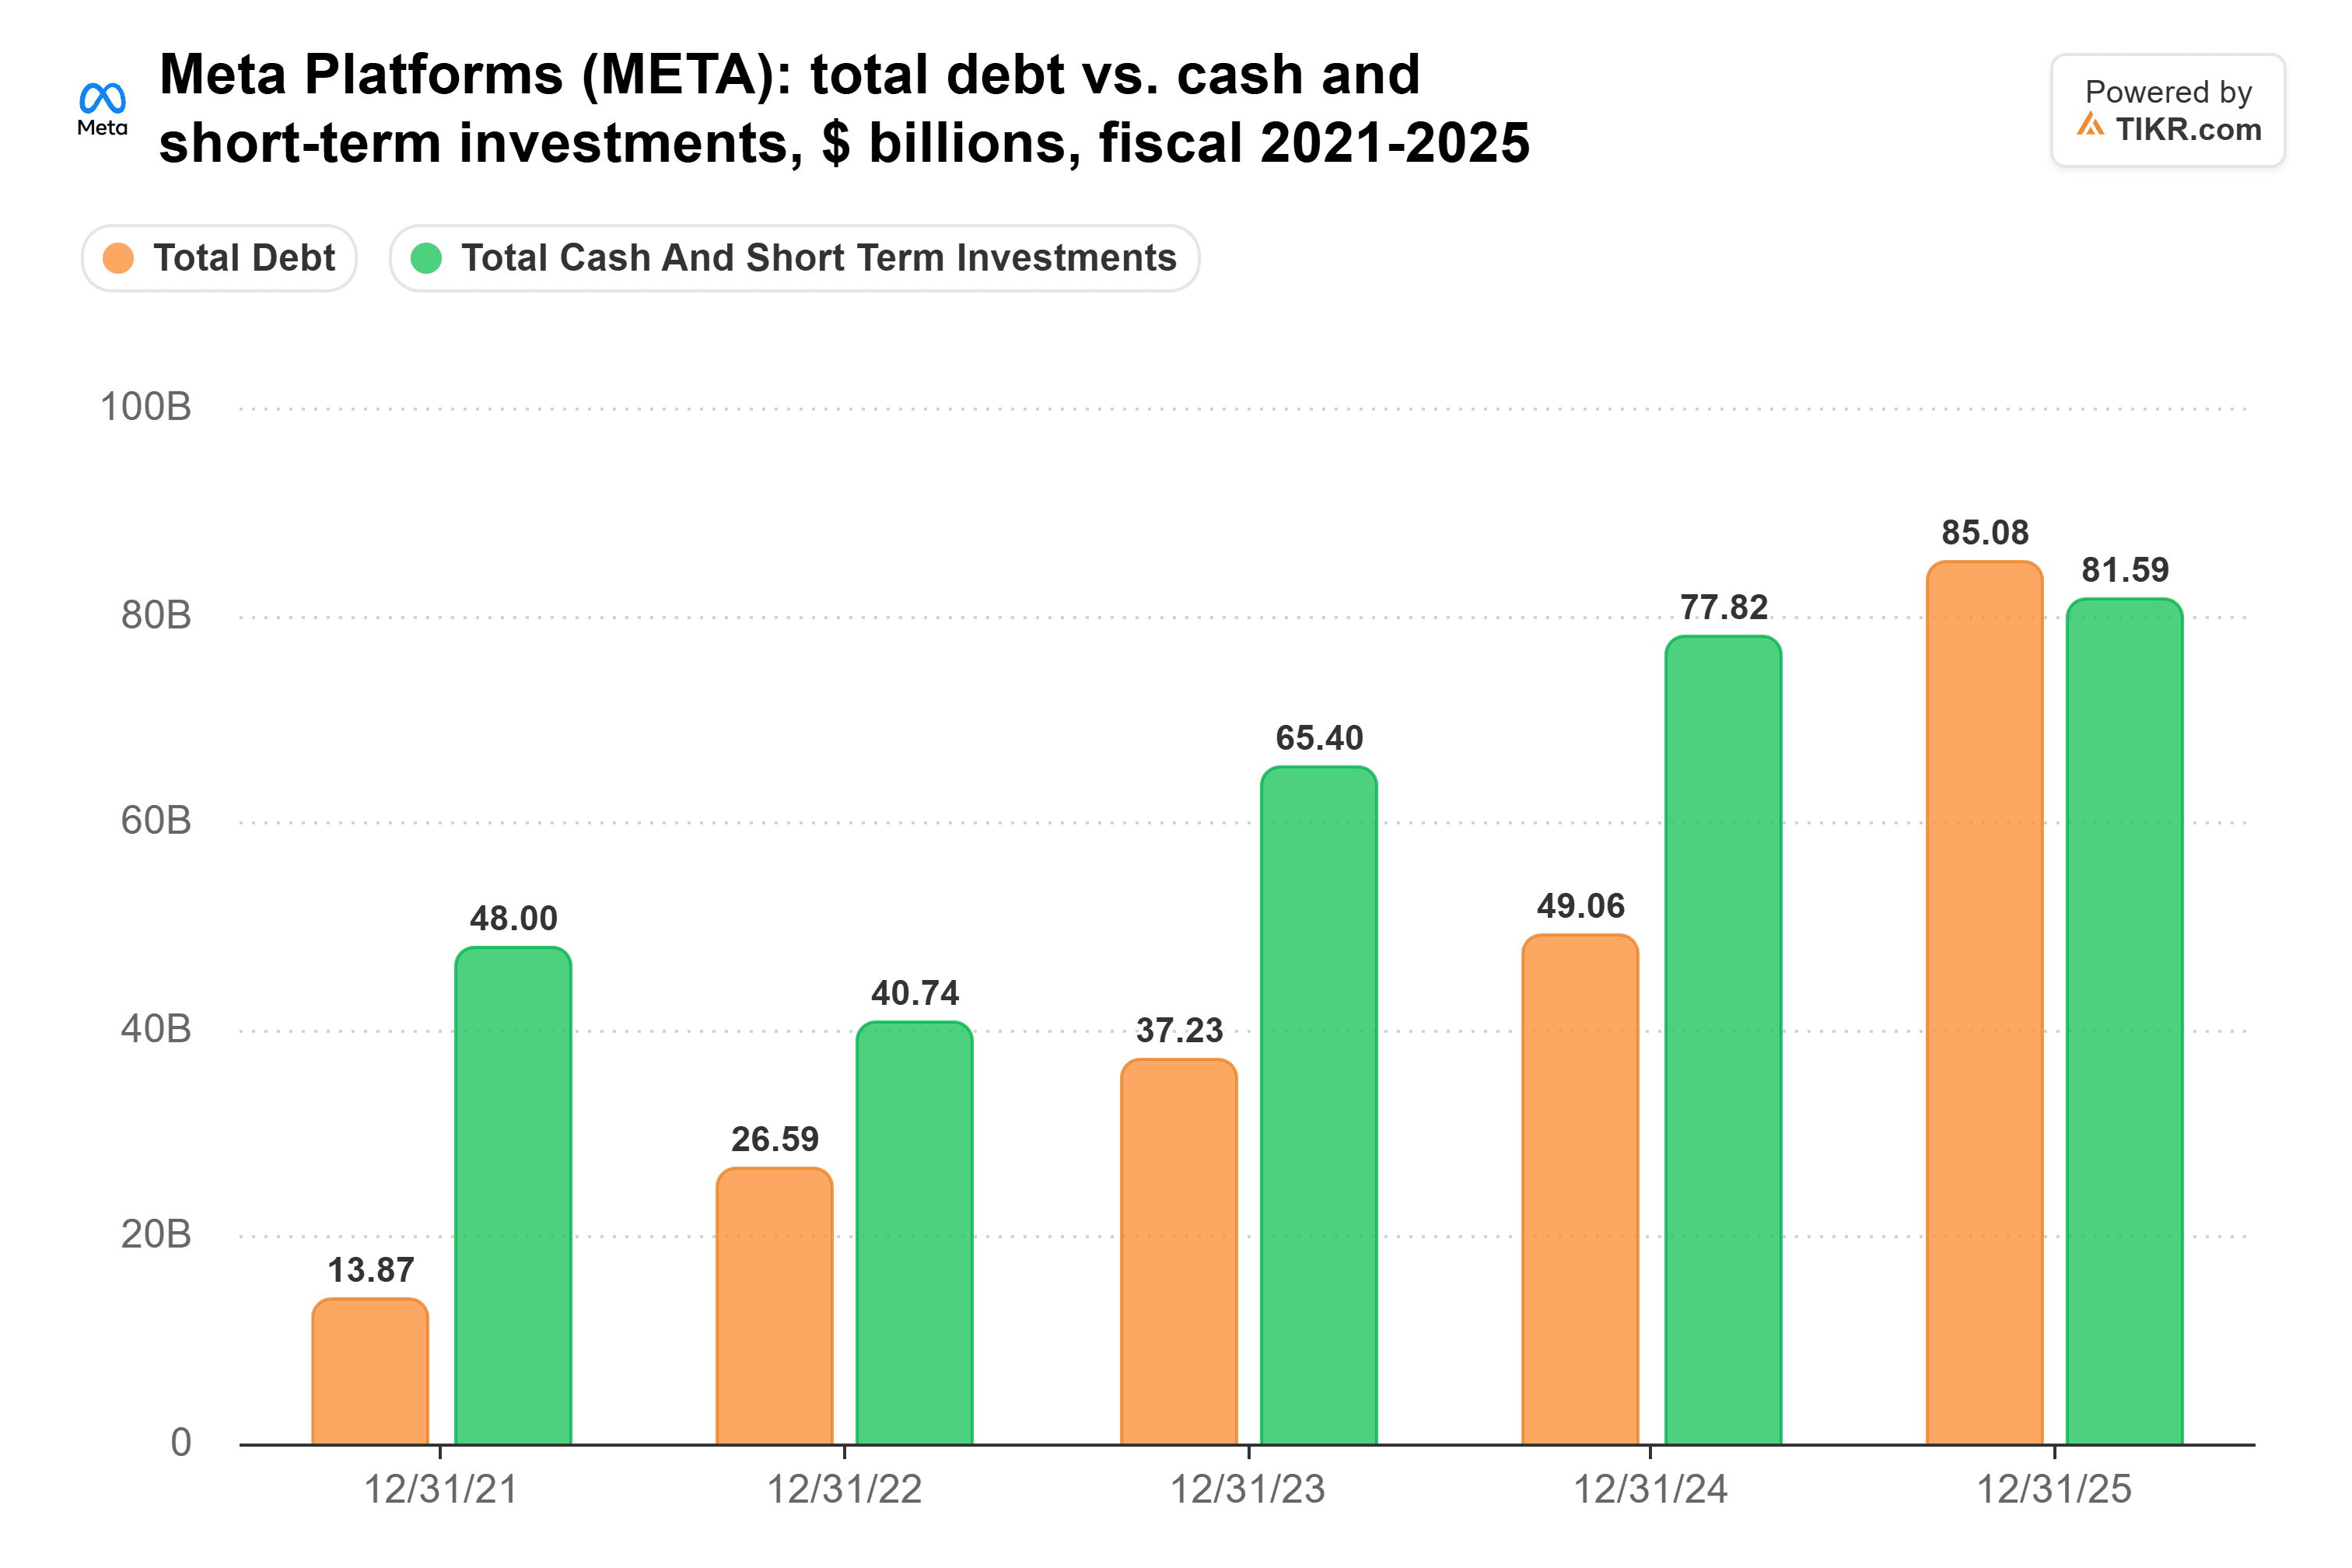
Metaの債務も、2024年末の491億ドルから1年後の851億ドルへと急増した。しかし、同社は816億ドルの現金及び有価証券を保有し、722億ドルの設備投資を行った後も436億ドルのフリーキャッシュフローを生み出した。
TIKRは62人のアナリストによるNvidia評価を追跡。「買い」は何人?
Nvidiaに対する「買い」「中立」「売り」の評価の完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Nvidiaのアナリスト評価を見る
債券市場は開いているが、コストはかかる
ブルームバーグ・インテリジェンスのロバート・シフマンは、11月12日のブルームバーグ・インテリジェンス・ポッドキャストで、金利が買い手を遠ざけなければ、「来年も数千億ドル規模の債券取引が行われる」と依然として予想していると述べた。その週、FRB理事のクリストファー・ウォーラーが0.5%の利上げの可能性を示唆した後、10年物国債利回りは約30ベーシスポイント上昇して5.15%となった。
これはMetaには当てはまるが、Nvidiaのプログラムが資金調達を意図していたより小さな研究所やクラウド企業には当てはまらない。融資機関は今週以前からすでにAI関連債務に消極的になりつつあった。
Nvidiaの現金は問題ない。問題は顧客の信用力
Nvidia自身のフリーキャッシュフローは、2022会計年度(1月決算)の81.3億ドルから、2026会計年度(1月決算)の967億ドルへと増加した。
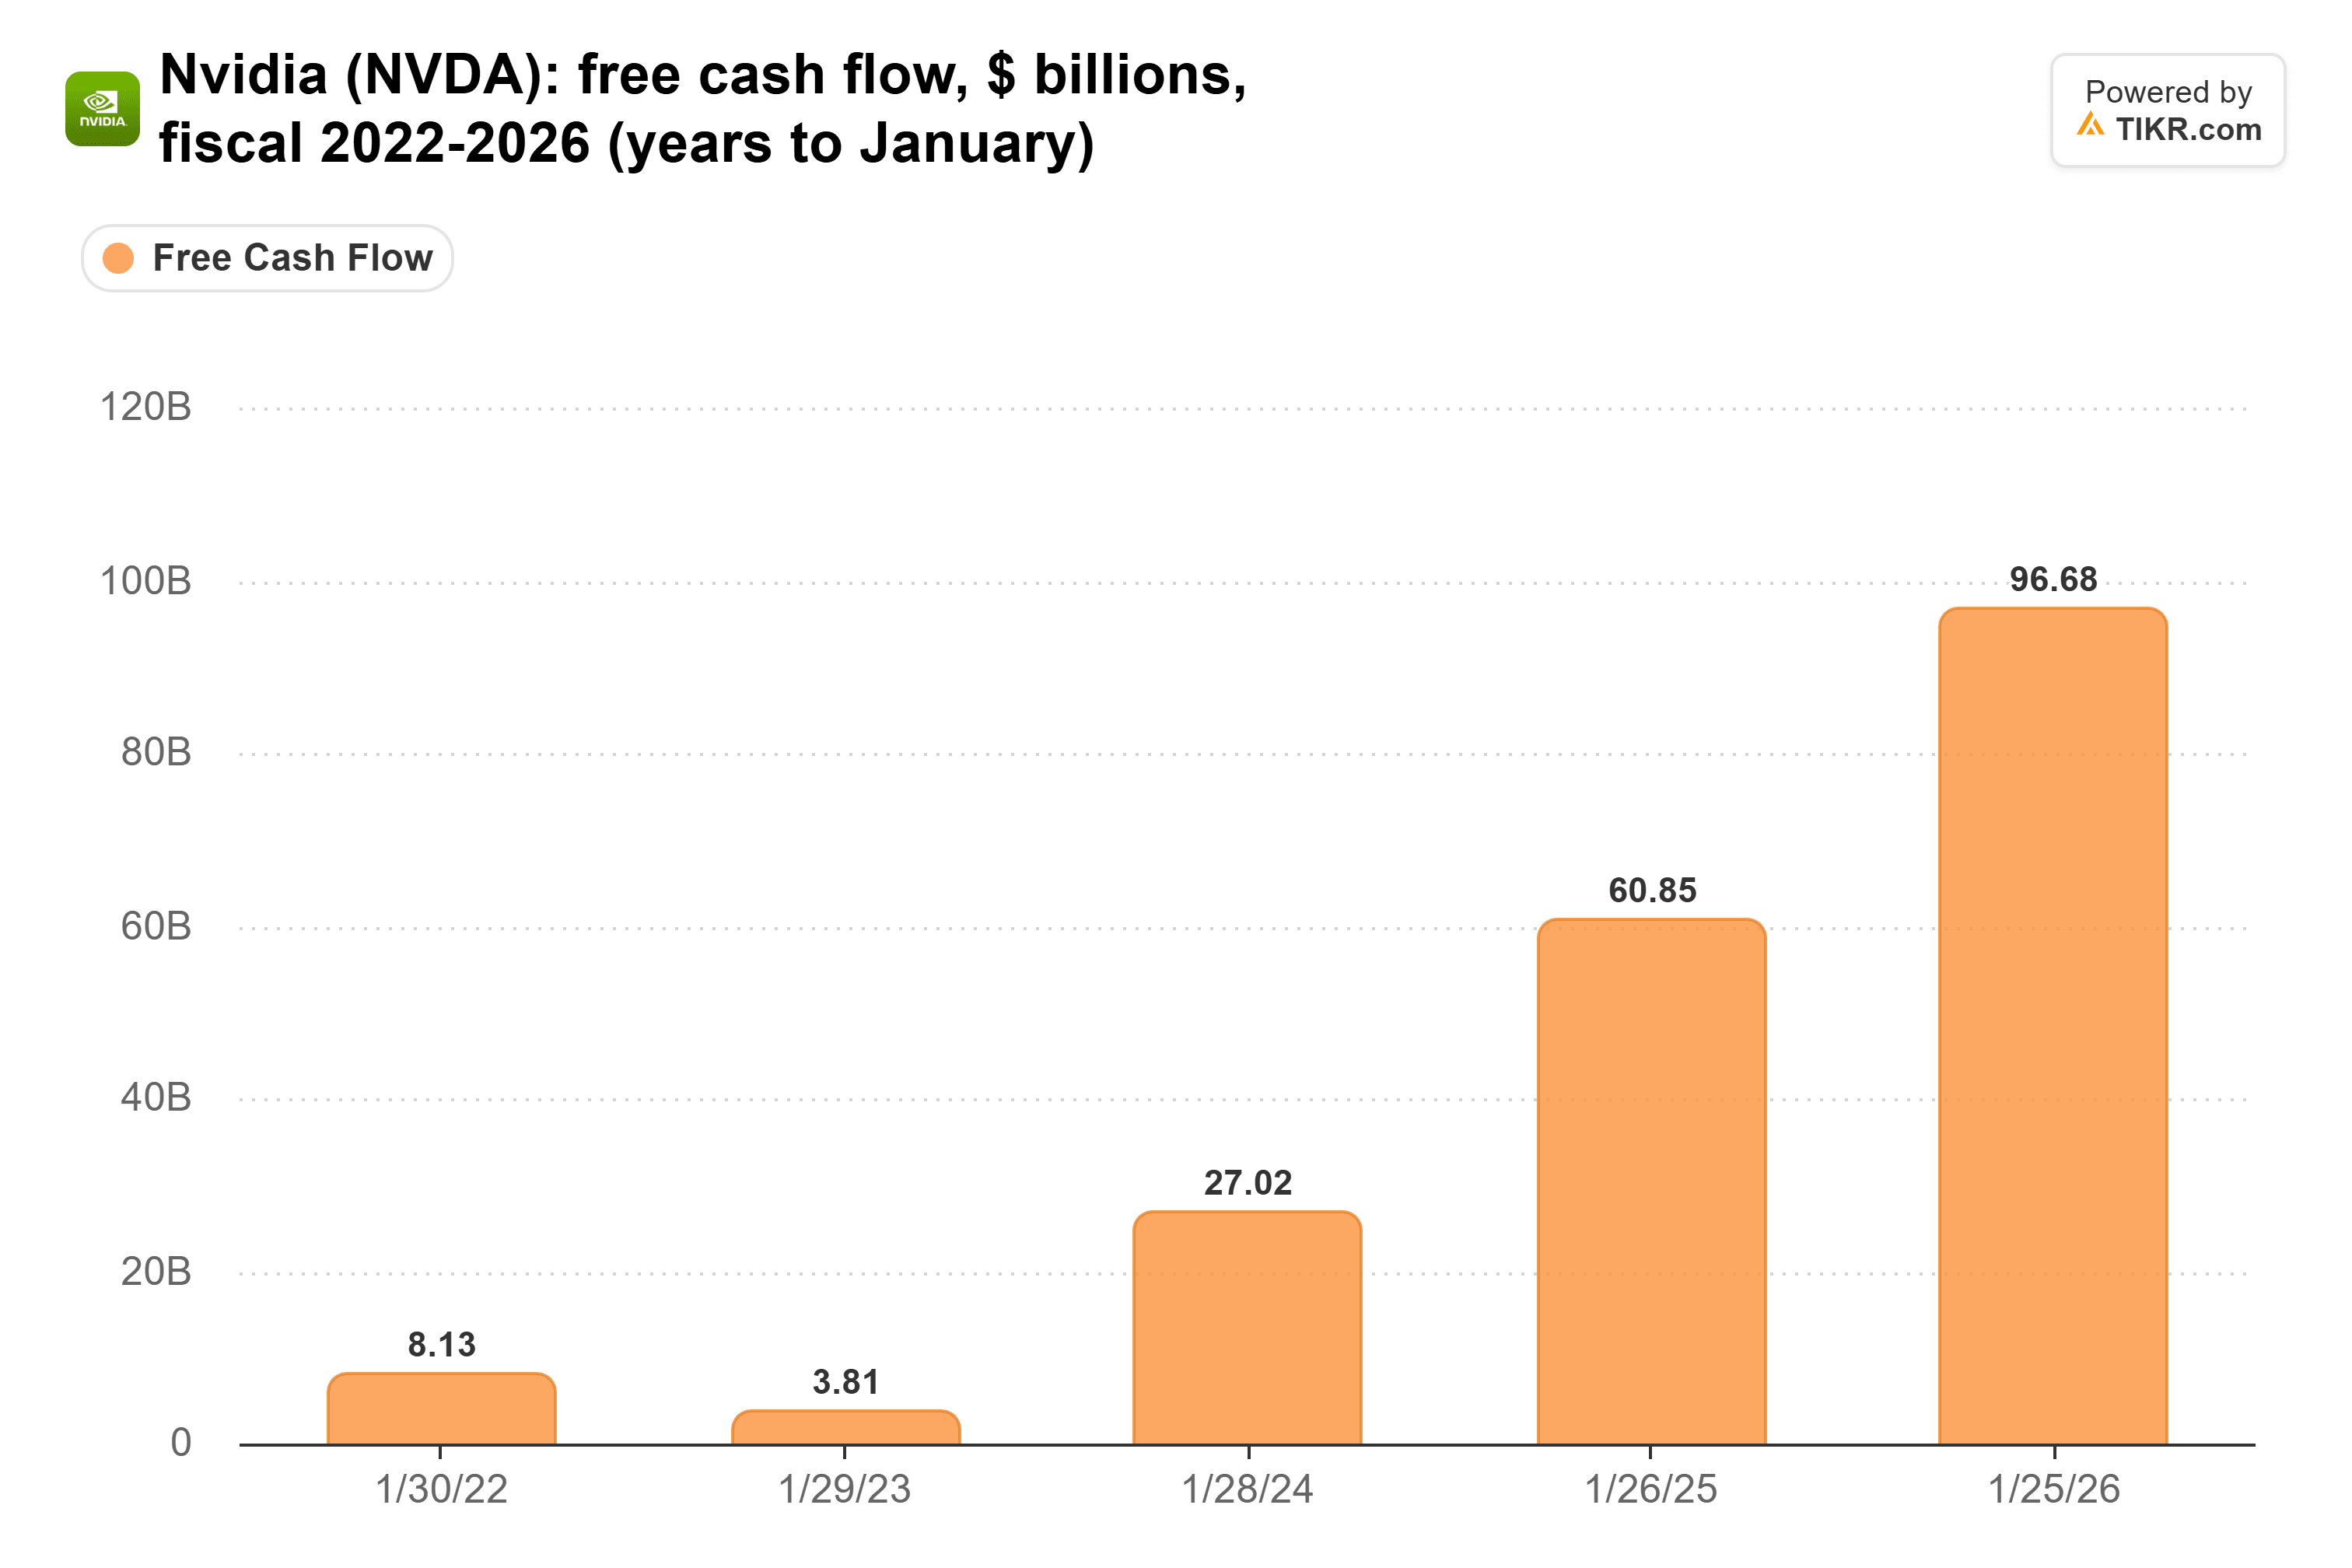
8月の決算説明会で、CFOのコレット・クレスは、Nvidiaのバランスシートが支えるAI研究所が来年のビジネスの約4分の1を占める可能性があると述べた。もし融資機関が後退すれば、Nvidiaはその信用リスクをより多く自ら負担するか、販売を減らすことになる。
そのため、クレスが暫定CEOに就任して以来初となる11月17日の決算発表は、チップと同じくらい信用力についてのものとなる。売掛金は7月26日時点で631億ドルに達し、Nvidiaが一部の投資適格顧客に支払い条件を延長したため、売上債権回転日数は45日から60日に増加した。もしプログラムが融資を成立させられない間にこの数字が上昇すれば、Nvidiaはより多くの顧客信用を自ら負担していることになる。
では、NVIDIA株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価値も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、NVIDIAの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させて入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!