主なポイント
- コストコの株価は、約133億ドル相当の1株当たり30ドルの特別配当発表後、11月13日に史上最高値で取引を終えた。
- エリック・リース氏は、ガバナンス評価は株主の要求に抵抗する企業(コストコを含む)を不利に扱うと指摘している。
- コストコは10年間営業利益率を4%未満に抑え続けており、アナリストは2028年度までの正常化EPSが年間約10%で成長すると依然見込んでいる。
- 予想PERは約49倍で、10年平均の37倍を上回っており、その強さは既に株価に織り込まれている。次の試練は12月10日の決算発表だ。
コストコ・ホールセール (COST) の株価は、取締役会が約133億ドル相当の1株当たり30ドルの特別配当を宣言してから3日後の11月13日、史上最高値の1,106ドルで取引を終えた。
これは、2024年1月に支払われた15ドルの特別配当の2倍にあたる。コストコはまた、2030年11月まで実施する新たな40億ドルの自社株買いも承認した。
『リーン・スタートアップ』の著者でロングターム・ストック・エクスチェンジの創設者であるエリック・リース氏は、11月14日放送のポッドキャストRapid Responseで、自身の新著『Incorruptible』について議論する中で、コストコを例に従来のガバナンス評価に疑問を投げかけた:
「コストコのガバナンスはひどいものだ」
その理由は、「我々は株主主権の時代に生きているからだ。企業が株主の要求に即座に屈しない場合、それは悪いガバナンスと見なされる」というものだ。
彼はさらに、2008年以降、ガバナンスが良好と評価された企業は、悪いと評価された企業よりも株主にとってパフォーマンスが悪かったと付け加えた。1株30ドルを受け取ろうとしているコストコの株主たちは、おそらく反論しないだろう。
コストコの実績が彼の主張を裏付ける
売上高は2016年度の1,187億ドルから2026年度の3,032億ドルへ、年間約10%で成長した。純利益はより速く、24億ドルから92億ドルへと増加した。正常化EPSは2024年度の16.12ドルから2026年度の20.61ドルへ上昇し、2028年度のコンセンサスは25.02ドルとなっている。
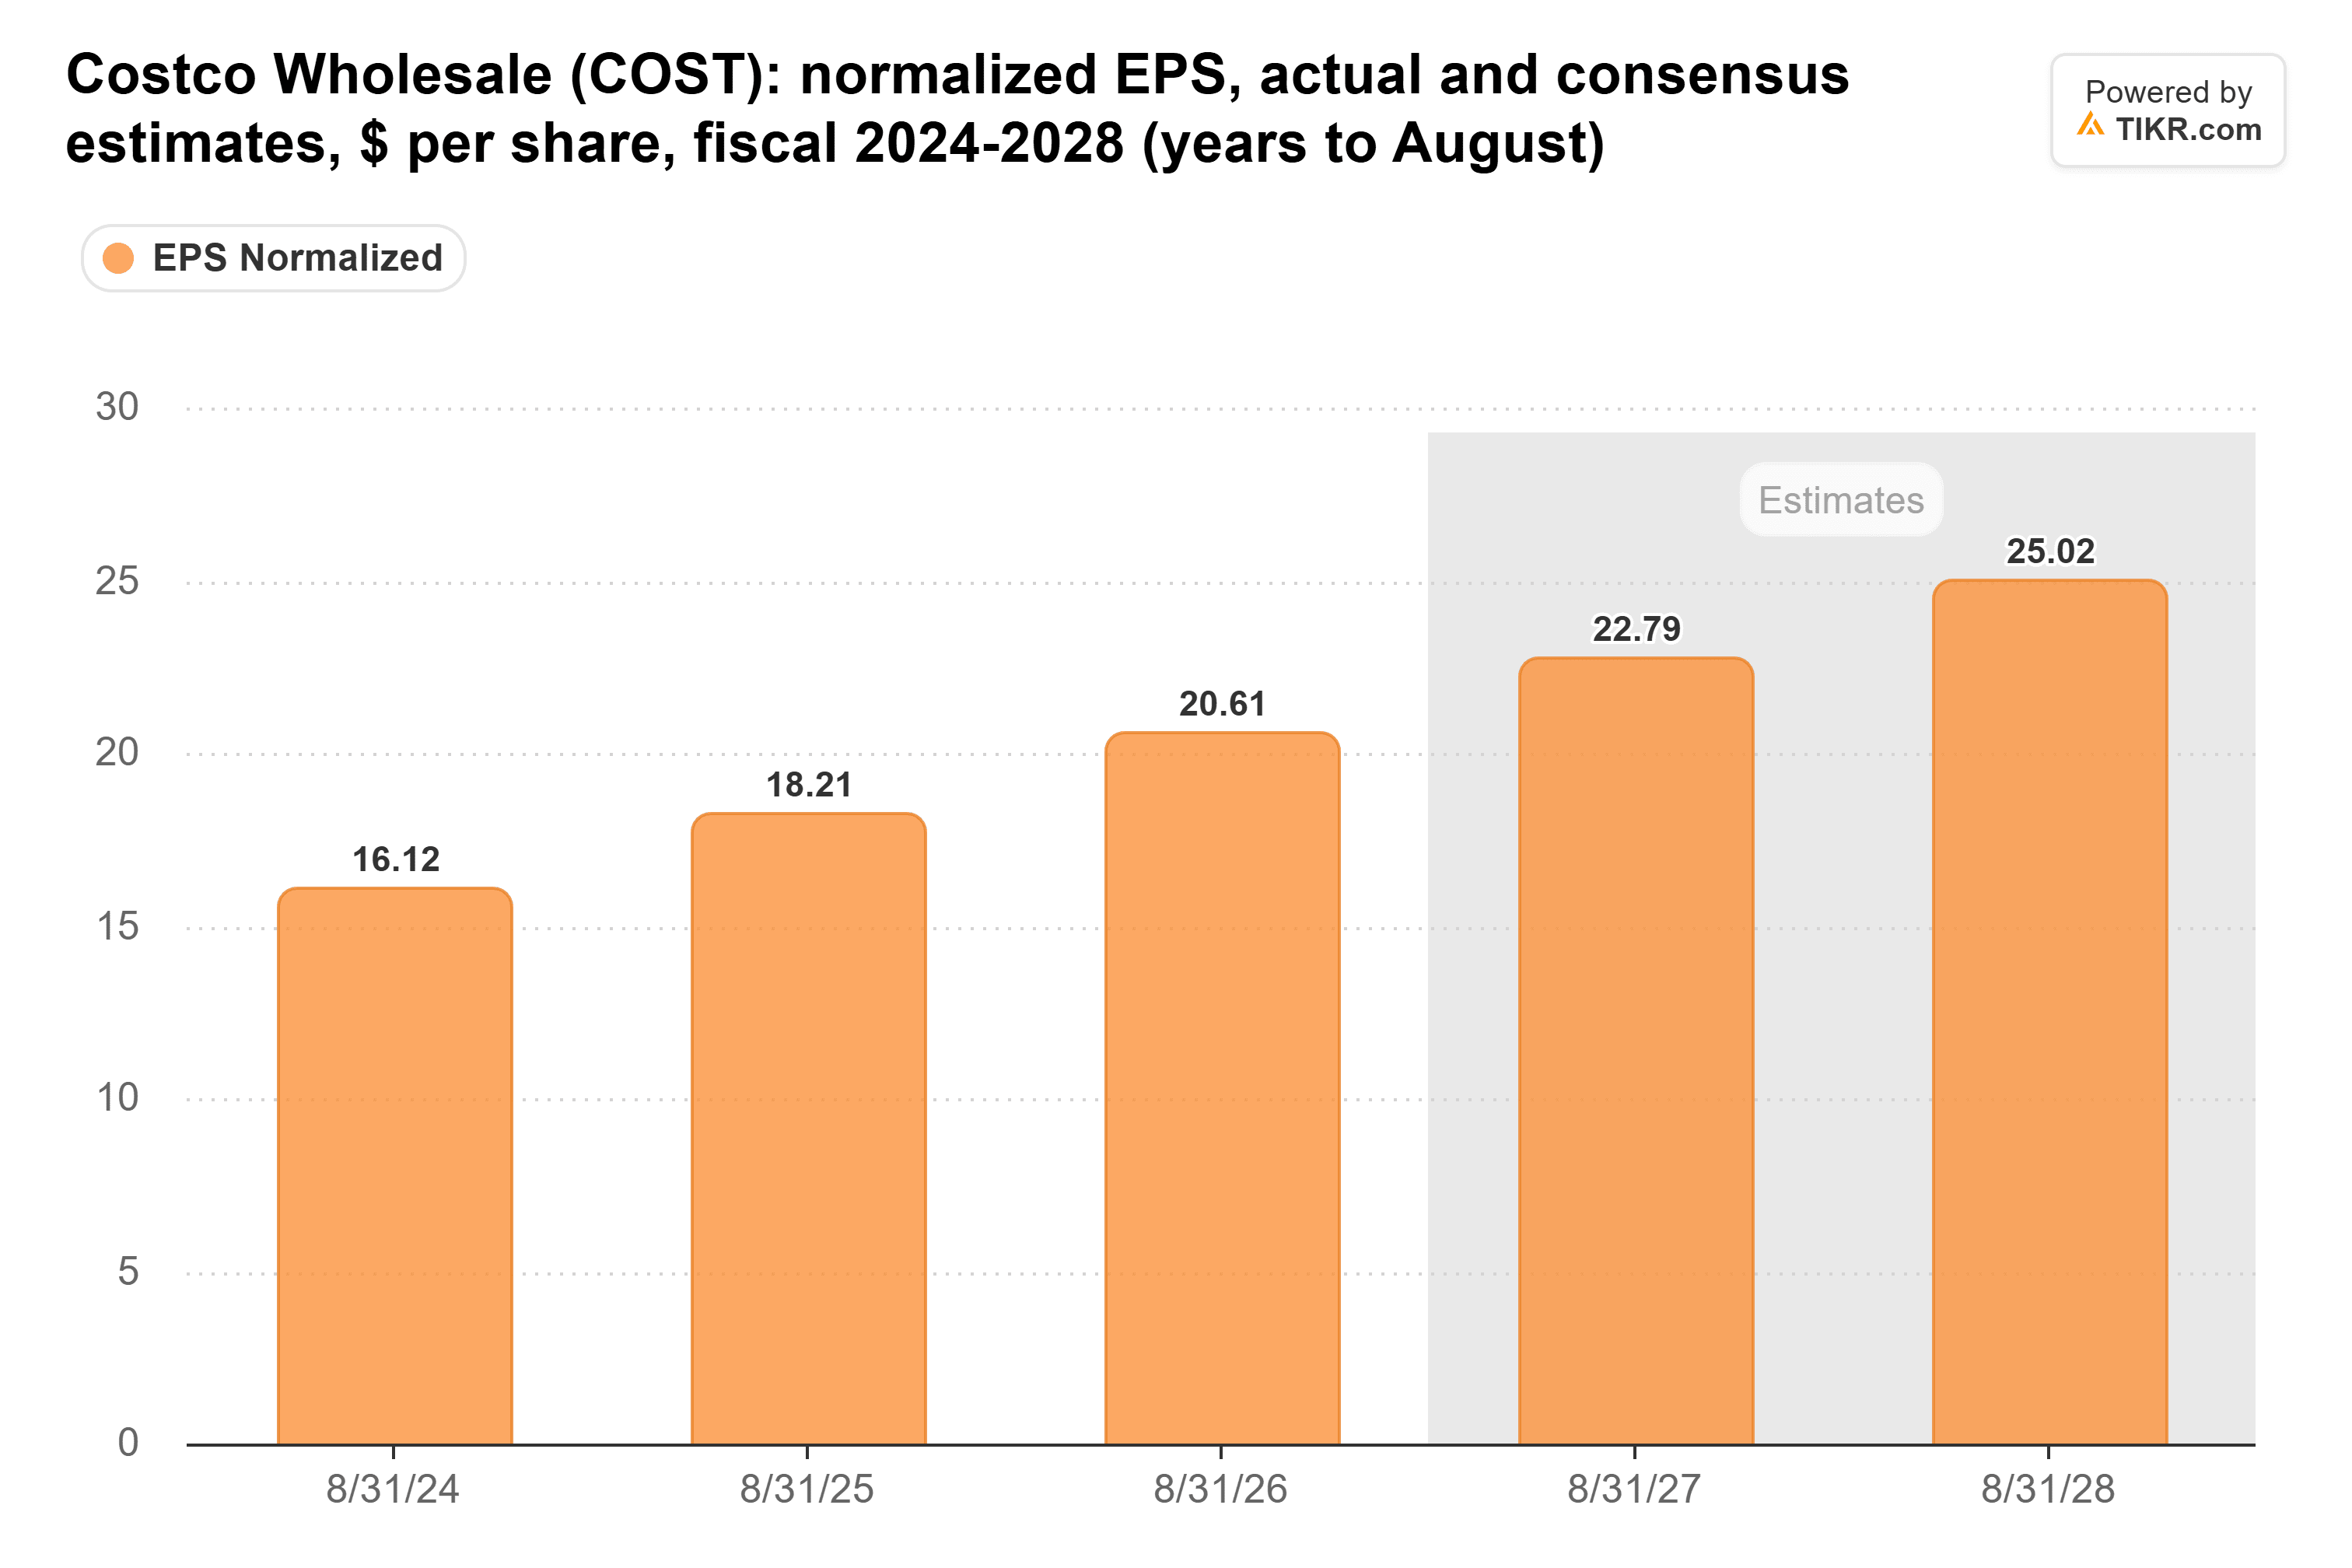
これは年間約10%の成長であり、過去10年間よりは遅いが、この規模のビジネスとしては安定している。
TIKRは41人のアナリストによるコストコ評価を追跡。「買い」としているのは何人か?
コストコに対する買い、保有、売りの評価の詳細な内訳と、ウォールストリートの売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 コストコのアナリスト評価を見る
コストコは意図的に利益を手放している
コストコはもっと多くの利益を上げることもできるが、あえてそうしていない。その営業利益率は10年間、3.1%から3.8%の間に留まっている。
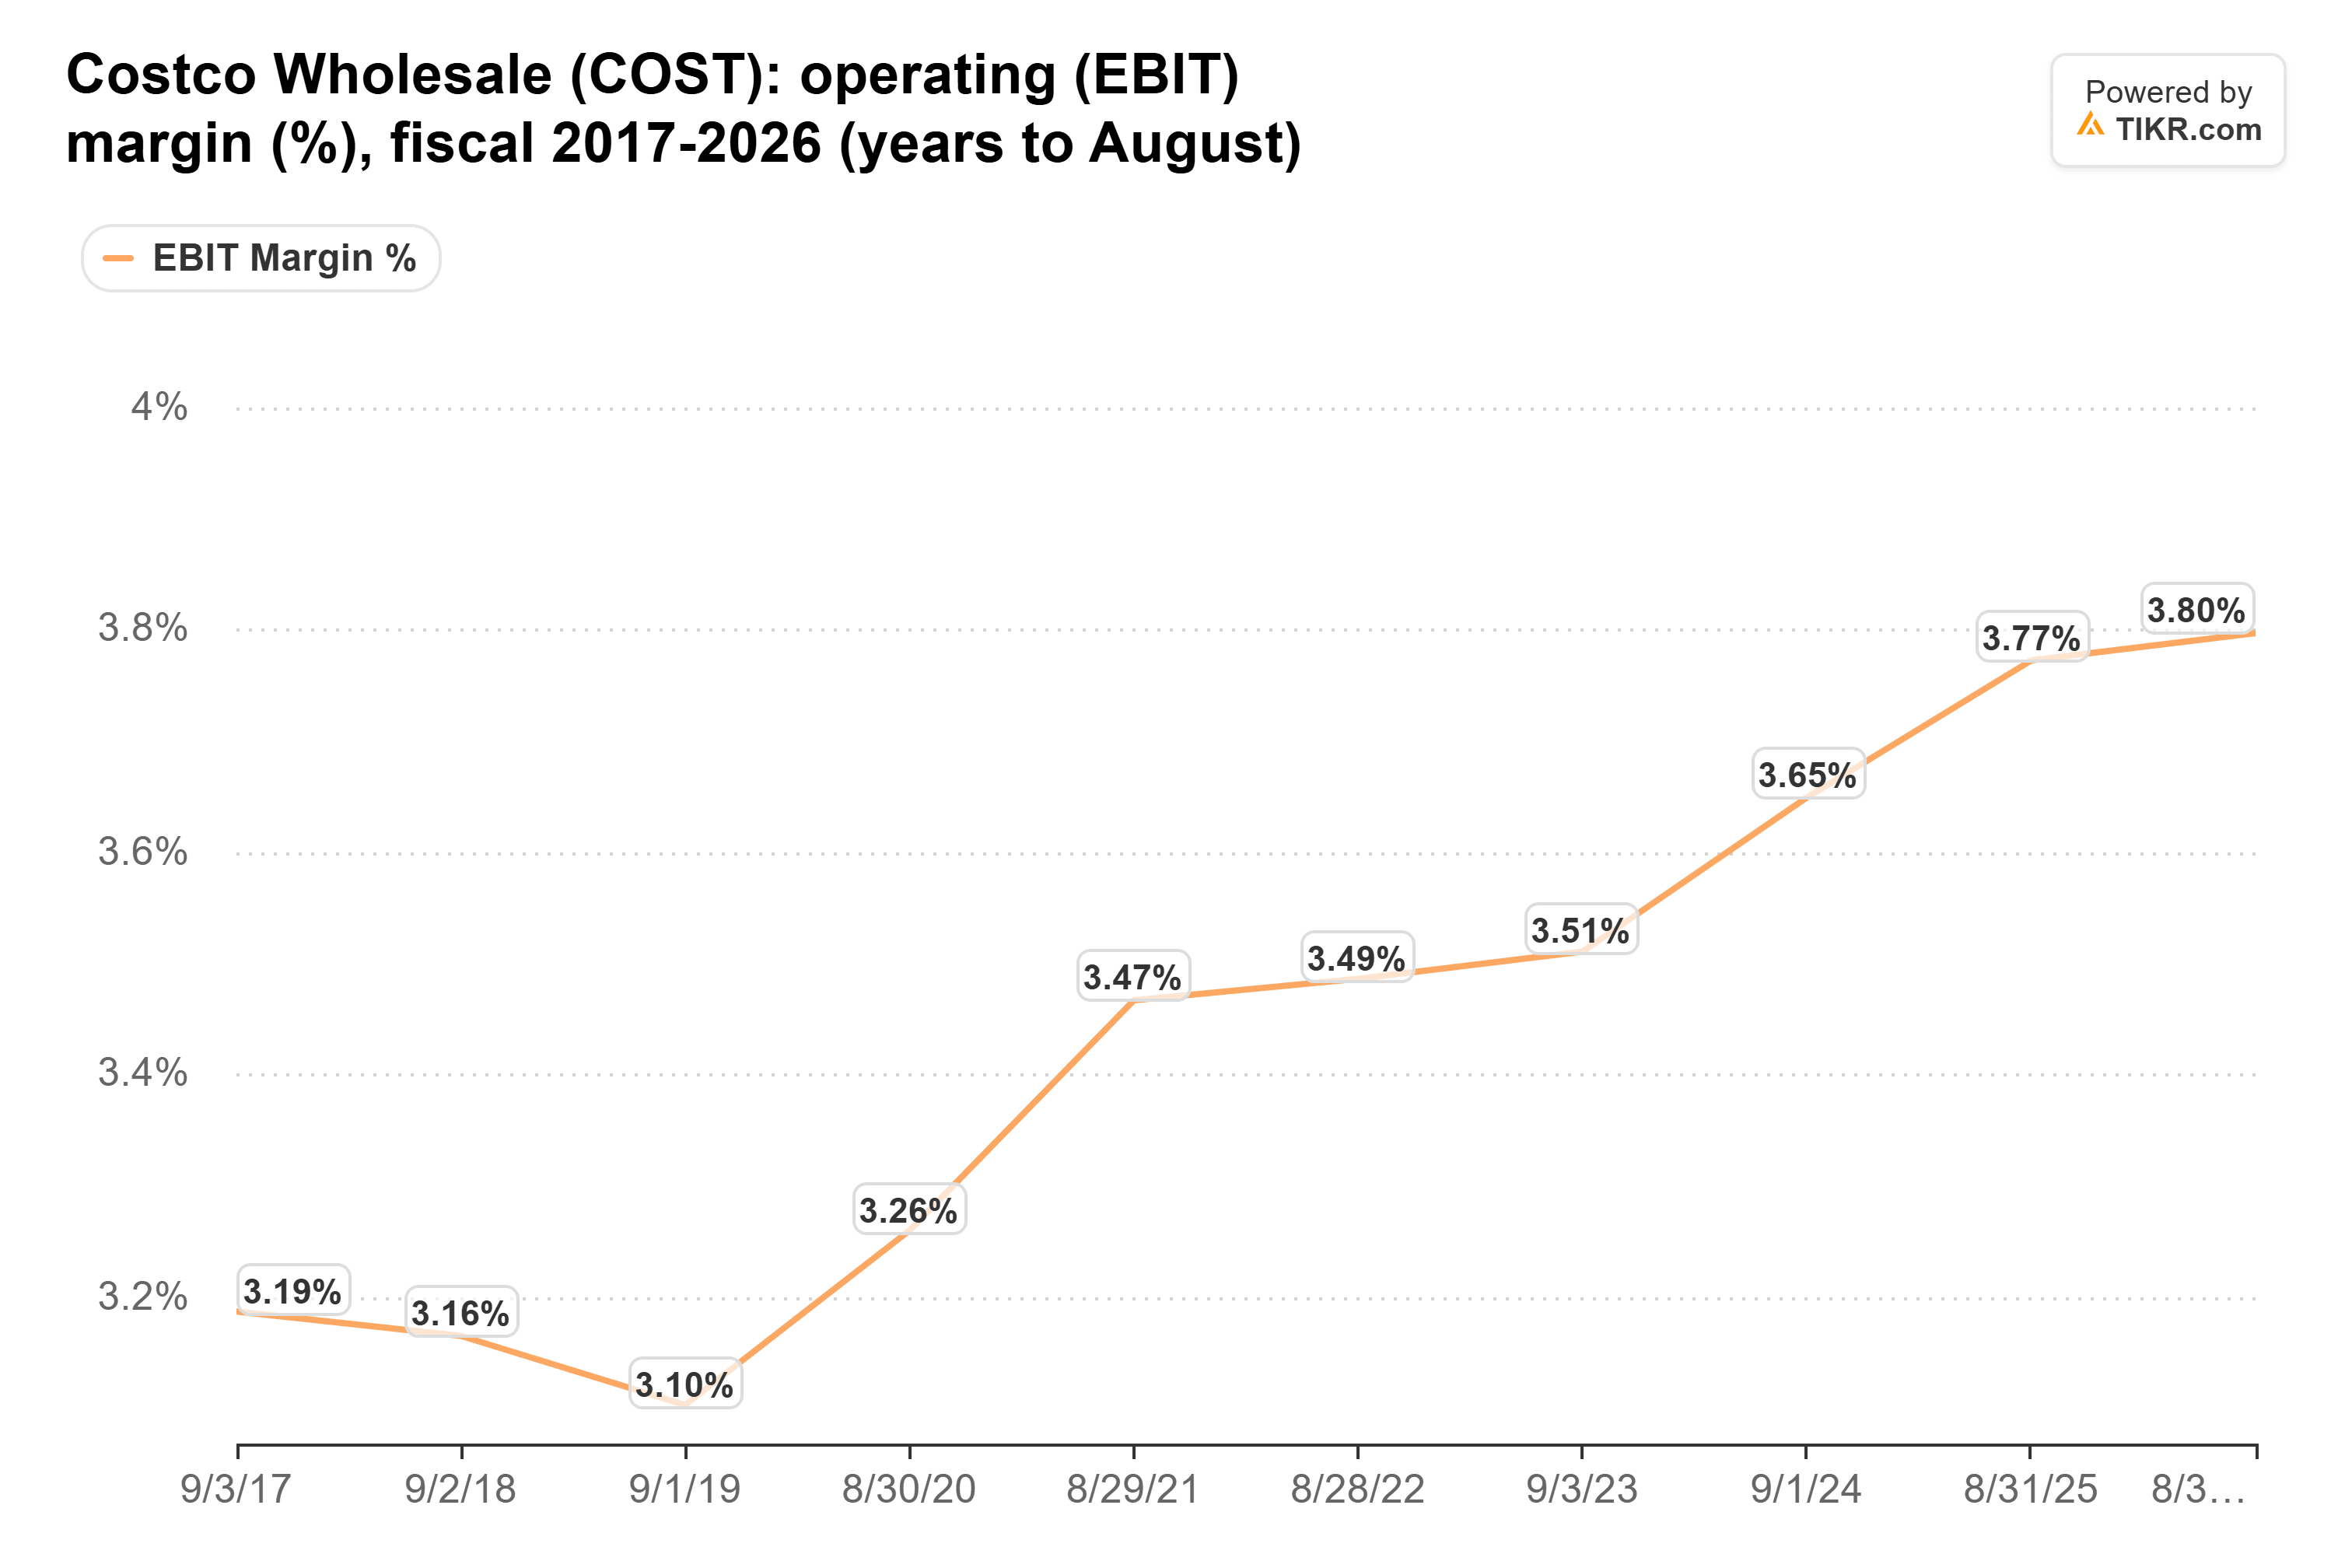
経営陣は、コストコが2026年度に平均的なガソリンスタンドの価格と比較して会員に32億ドル以上を節約させたと推定している。米国の時給従業員には平均で約33ドルを支払っている。営業利益から会員費を差し引くと、残りは純売上高のわずか1.94%に等しい。
株主の要求に何でも従わなければならない取締役会であれば、ガソリン価格を向かいのスタンドに近づけ、昇給ペースを遅らせ、マークアップを少し加えるだろう。それぞれの動きは次の四半期の利益を押し上げることになる。
コストコの会員ビジネスの算段
会員費は2026年度に59億ドルをもたらし、コストコの117億ドルの営業利益の約半分に相当する。米国とカナダの会員の更新率は92.3%である。
彼らが更新し続けるのは、倉庫型店舗で節約できる金額が会員カード代を上回るからだ。その1.94%を押し上げれば、コストコは会員を呼び戻す信頼を損ない、会員費は彼らと共に流出してしまうだろう。
コストコ株に既に織り込まれていること
コストコの予想PERは約49倍で、10年平均の37倍、2025年2月の高値58倍を下回っている。
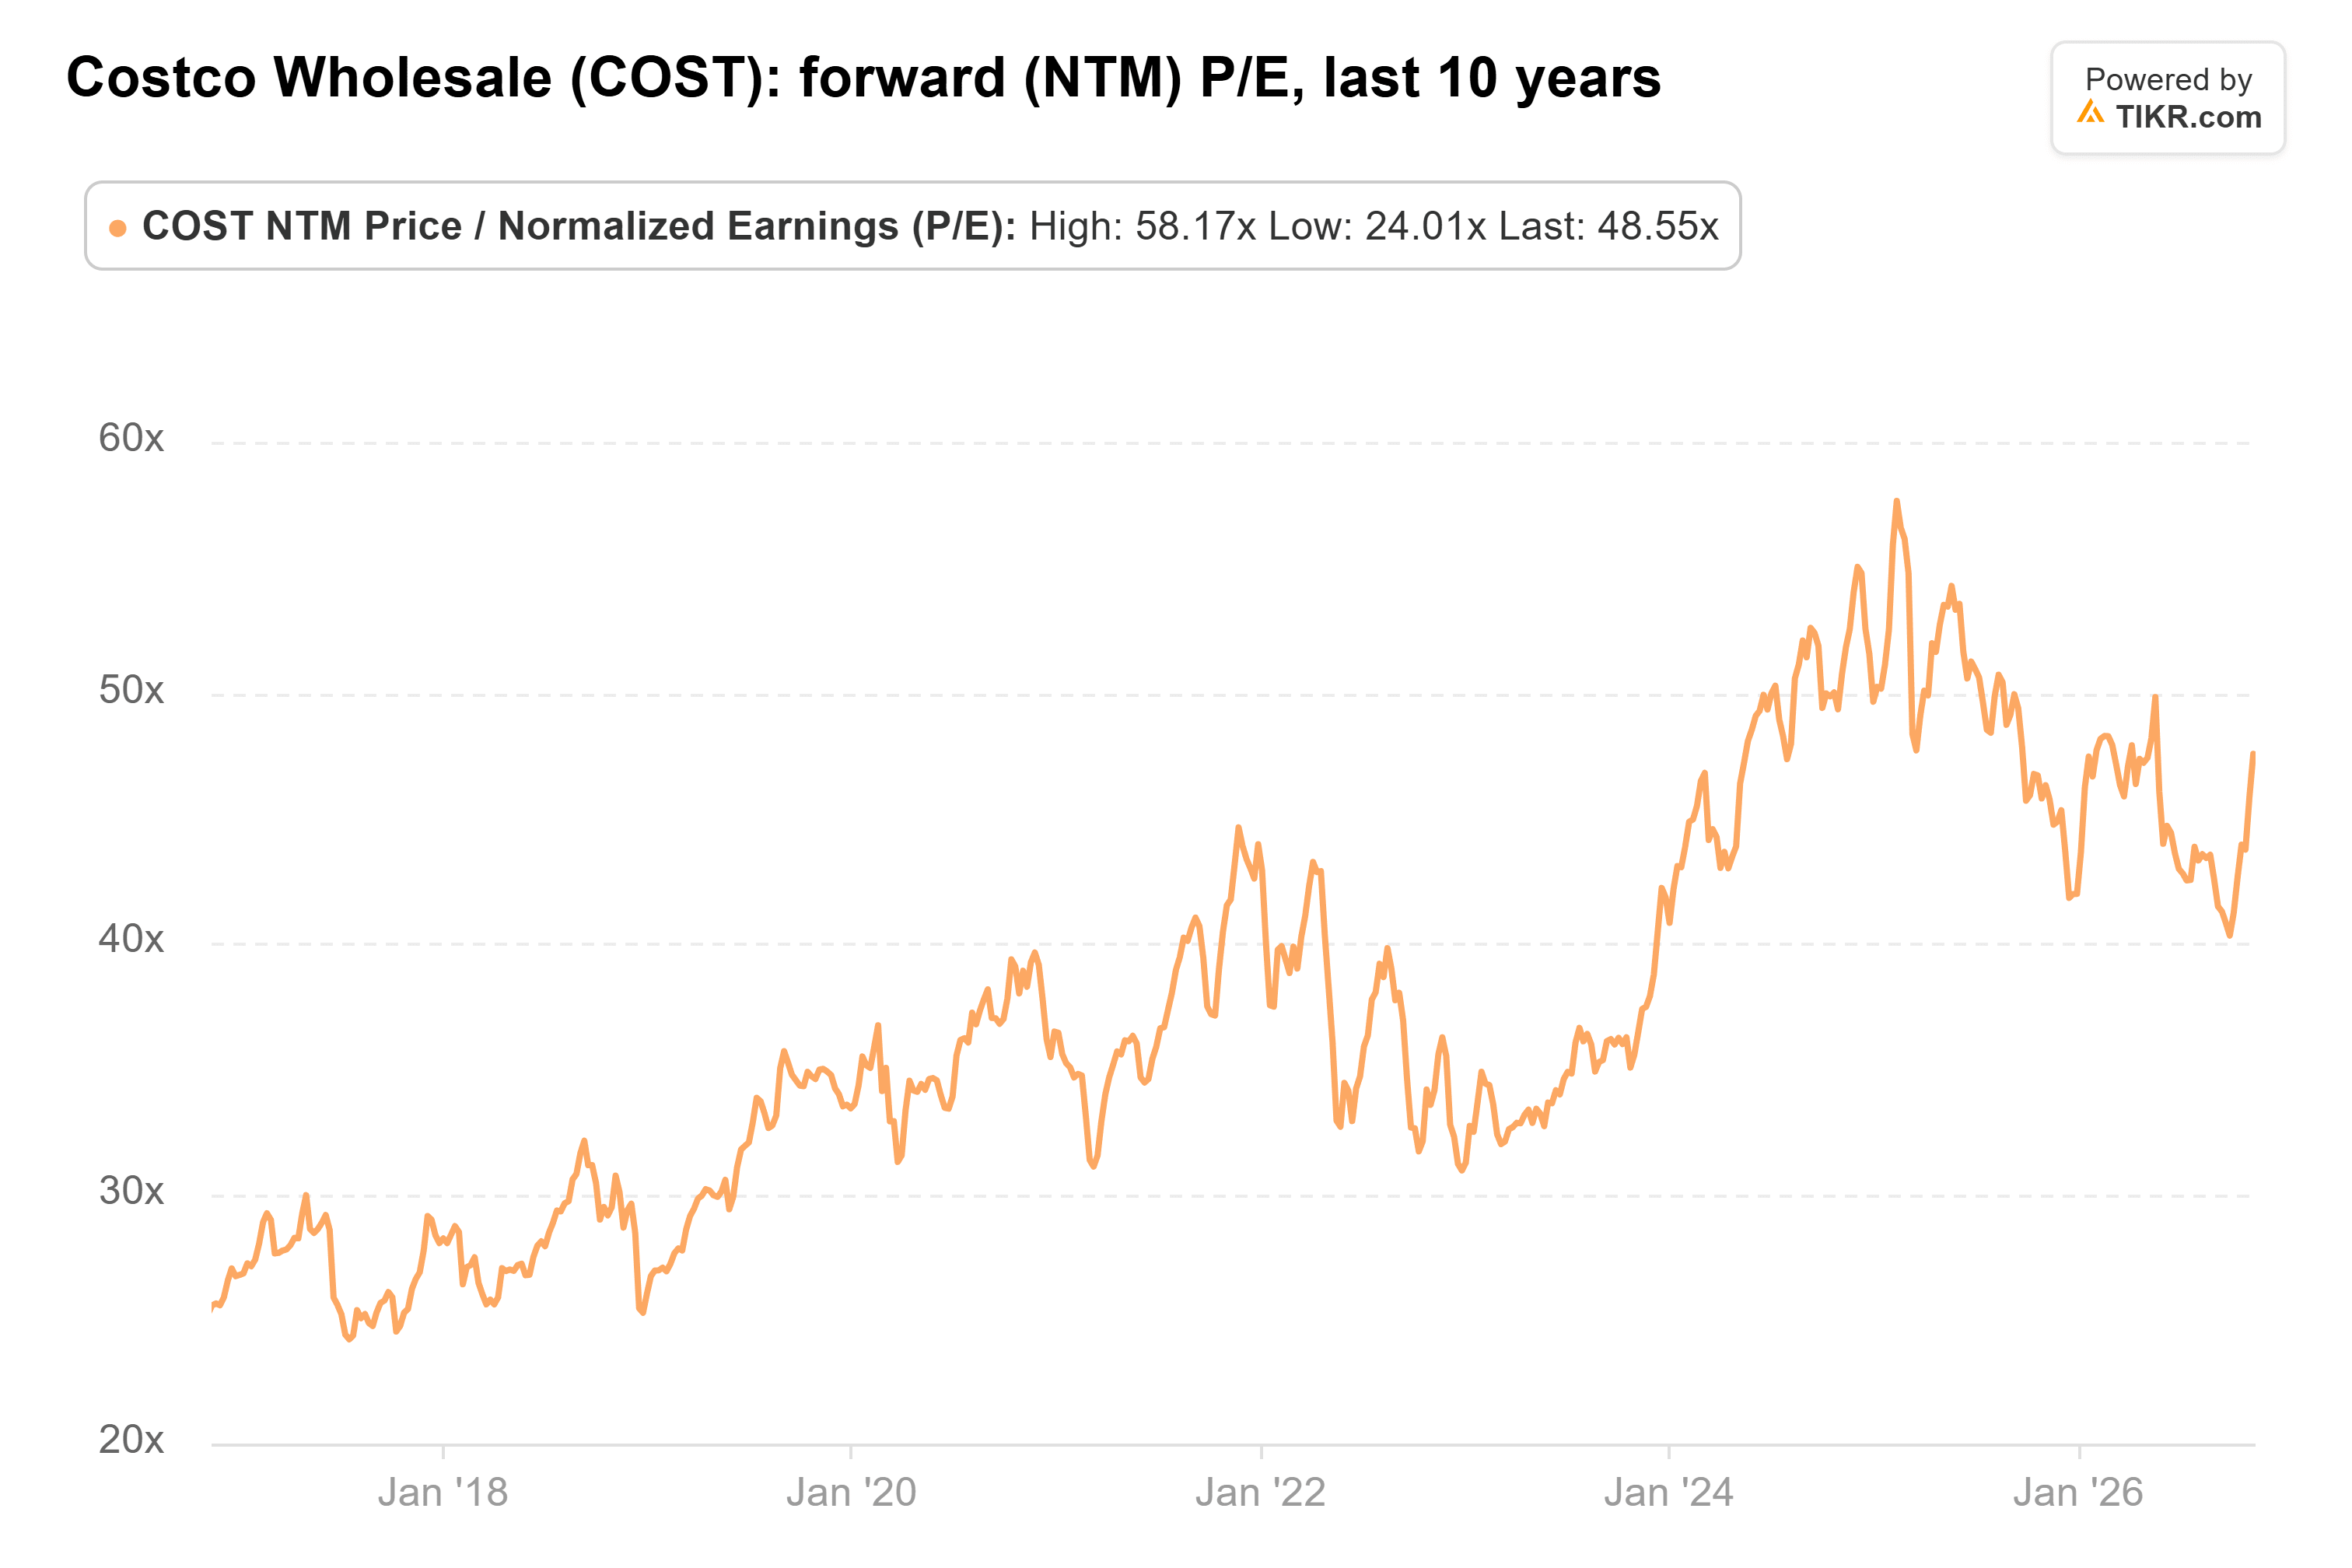
これは、会員数の成長が鈍化する中で10%の利益成長に対して支払うには高すぎる。有料会員数は2026年度第4四半期に3.8%増加したが、第1四半期の5.2%増から減速している。
リース氏が、ガバナンススコアはコストコが機能する理由を見逃しているという点は正しい。しかし49倍では、より良い価格を待つだろう。
次の試練は12月10日の取引終了後、第1四半期決算が発表された時に訪れる。その時、2024年9月の会員費値上げによる押し上げ効果がない状態での会員費収入が初めて明らかになる。
では、コストコ株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、コストコがどの程度の価値になる可能性があるか確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!