主なポイント
- NVIDIA株は10月6日の史上最高終値から32%下落し、ジェンセン・フアンはCEOを辞任、ワシントンは同社が自社チップの最終的な行き先を把握していたかどうかを問い始めている。
- スコット・ギャロウェイはNVIDIAとOpenAIを新たな防衛産業企業と評し、マイクロソフトの独占禁止法同意判決下での10年間は、事業が成長を続ける一方で規制が株価を抑えうることを示している。
- NVIDIAの株価倍率は既に大きく縮小している:予想PERは約13倍で、過去5年平均の36倍に対し、アナリストは2026会計年度から2028会計年度にかけて1株当たり利益が3倍以上になると依然見込んでいる。
- より大きなリスクはNVIDIAの販売に対する輸出規制の強化であり、次の試金石は11月17日の決算発表だ。
NVIDIA (NVDA)株は11月13日に162.85ドルで取引を終え、10月6日の史上最高終値から32%下落した。AIチップ株の幅広い売りが、経営陣の危機に直面したためだ。ジェンセン・フアンはもはや同社を率いていない。NVIDIAは11月12日、NVIDIAチップをレンタルするシンガポール企業Megaspeedの元幹部との関係が精査される中、フアンがCEOを辞任したと発表した。CFOのコレット・クレスが現在暫定CEOを務めている。
NYUスターン校のスコット・ギャロウェイ教授は既にフアンの辞任を求めていたが、このスキャンダルはより大きな問題を示していると考えている。LinkedInで共有した動画で、彼はNVIDIAやOpenAIのような企業は「新たな防衛産業企業だ」と述べ、世界で最も機微な物質を扱っていると指摘した。
これは条件付きの賛辞だ。防衛産業企業はワシントンの意向に従う必要があり、Microsoft (MSFT)の株主は2000年代、それが株価に何をもたらしうるかを知ることになった。
TIKRはNvidiaについて62人のアナリストを追跡。何人が「買い」と言っている?
Nvidiaの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Nvidiaのアナリスト評価を見る
ワシントンは既にNVIDIAをそのように扱っている
スコット・ベッセント財務長官は11月13日にCNBCで、本当の問題は「Nvidiaは顧客を知っていたか、そしてNvidia側に漏洩がないよう確実な努力があったかどうかだ」と述べた。彼はまた、MegaspeedのNVIDIAハードウェアへのアクセスに関する決定は商務省産業安全保障局の管轄だと付け加えた。これは商務長官のハワード・ルトニックに説明責任を負わせることになる。
ルトニックは、Fox Newsが最初に報じたように、12月10日に上院銀行委員会で証言することに同意した。下院外交委員長のブライアン・マストは、フアンが感謝祭までに議会に出席することに同意したと述べている。議員らはまた、中国へのチップ輸出に対する新たな規制を、通常年末までに議会を通過する年次国防政策法案に追加するよう働きかけている。これは、誰も新たな規則を一つも書く前に、多くの監視が行われることを意味する。
マイクロソフトは以前ここにいた
ソーシャル・キャピタルCEOのチャマス・パリハピティアはXで次のように比較した:
「マイクロソフトとの同意判決後の数年間、その株は無価値同然だった。司法省の許可なしに咳一つできなかった。」
それでも事業は成長を続けた。マイクロソフトの提出書類によると、同意判決は2001年に発効し、最終判決は2002年に下され、両方とも2011年5月に失効した。ほぼその期間にわたり、マイクロソフトの収益は約3倍に増加し、2000会計年度の230億ドルから2011会計年度の700億ドルとなった。しかし、株価は1999年12月の59.56ドルという史上最高終値に戻ることはなく、その水準を超えたのは2016年10月になってからだった。つまり、投資家はマイクロソフトが稼ぐ1ドル当たりの対価をますます少なく支払うことになった。
NVIDIAの株価倍率は既に打撃を受けている
しかし、マイクロソフトの下落はバブル価格から始まった:1999年12月のピーク時には2000会計年度利益の約70倍だった。司法省の有無にかかわらず、10年にわたるデフレが訪れようとしていた。
NVIDIAの事業は、当時のマイクロソフトと同様、依然として急速に成長している。アナリストは2028会計年度(2028年1月期)の正規化後EPSを15.85ドルと予想している。これは2026会計年度の4.77ドルの3倍以上だ:
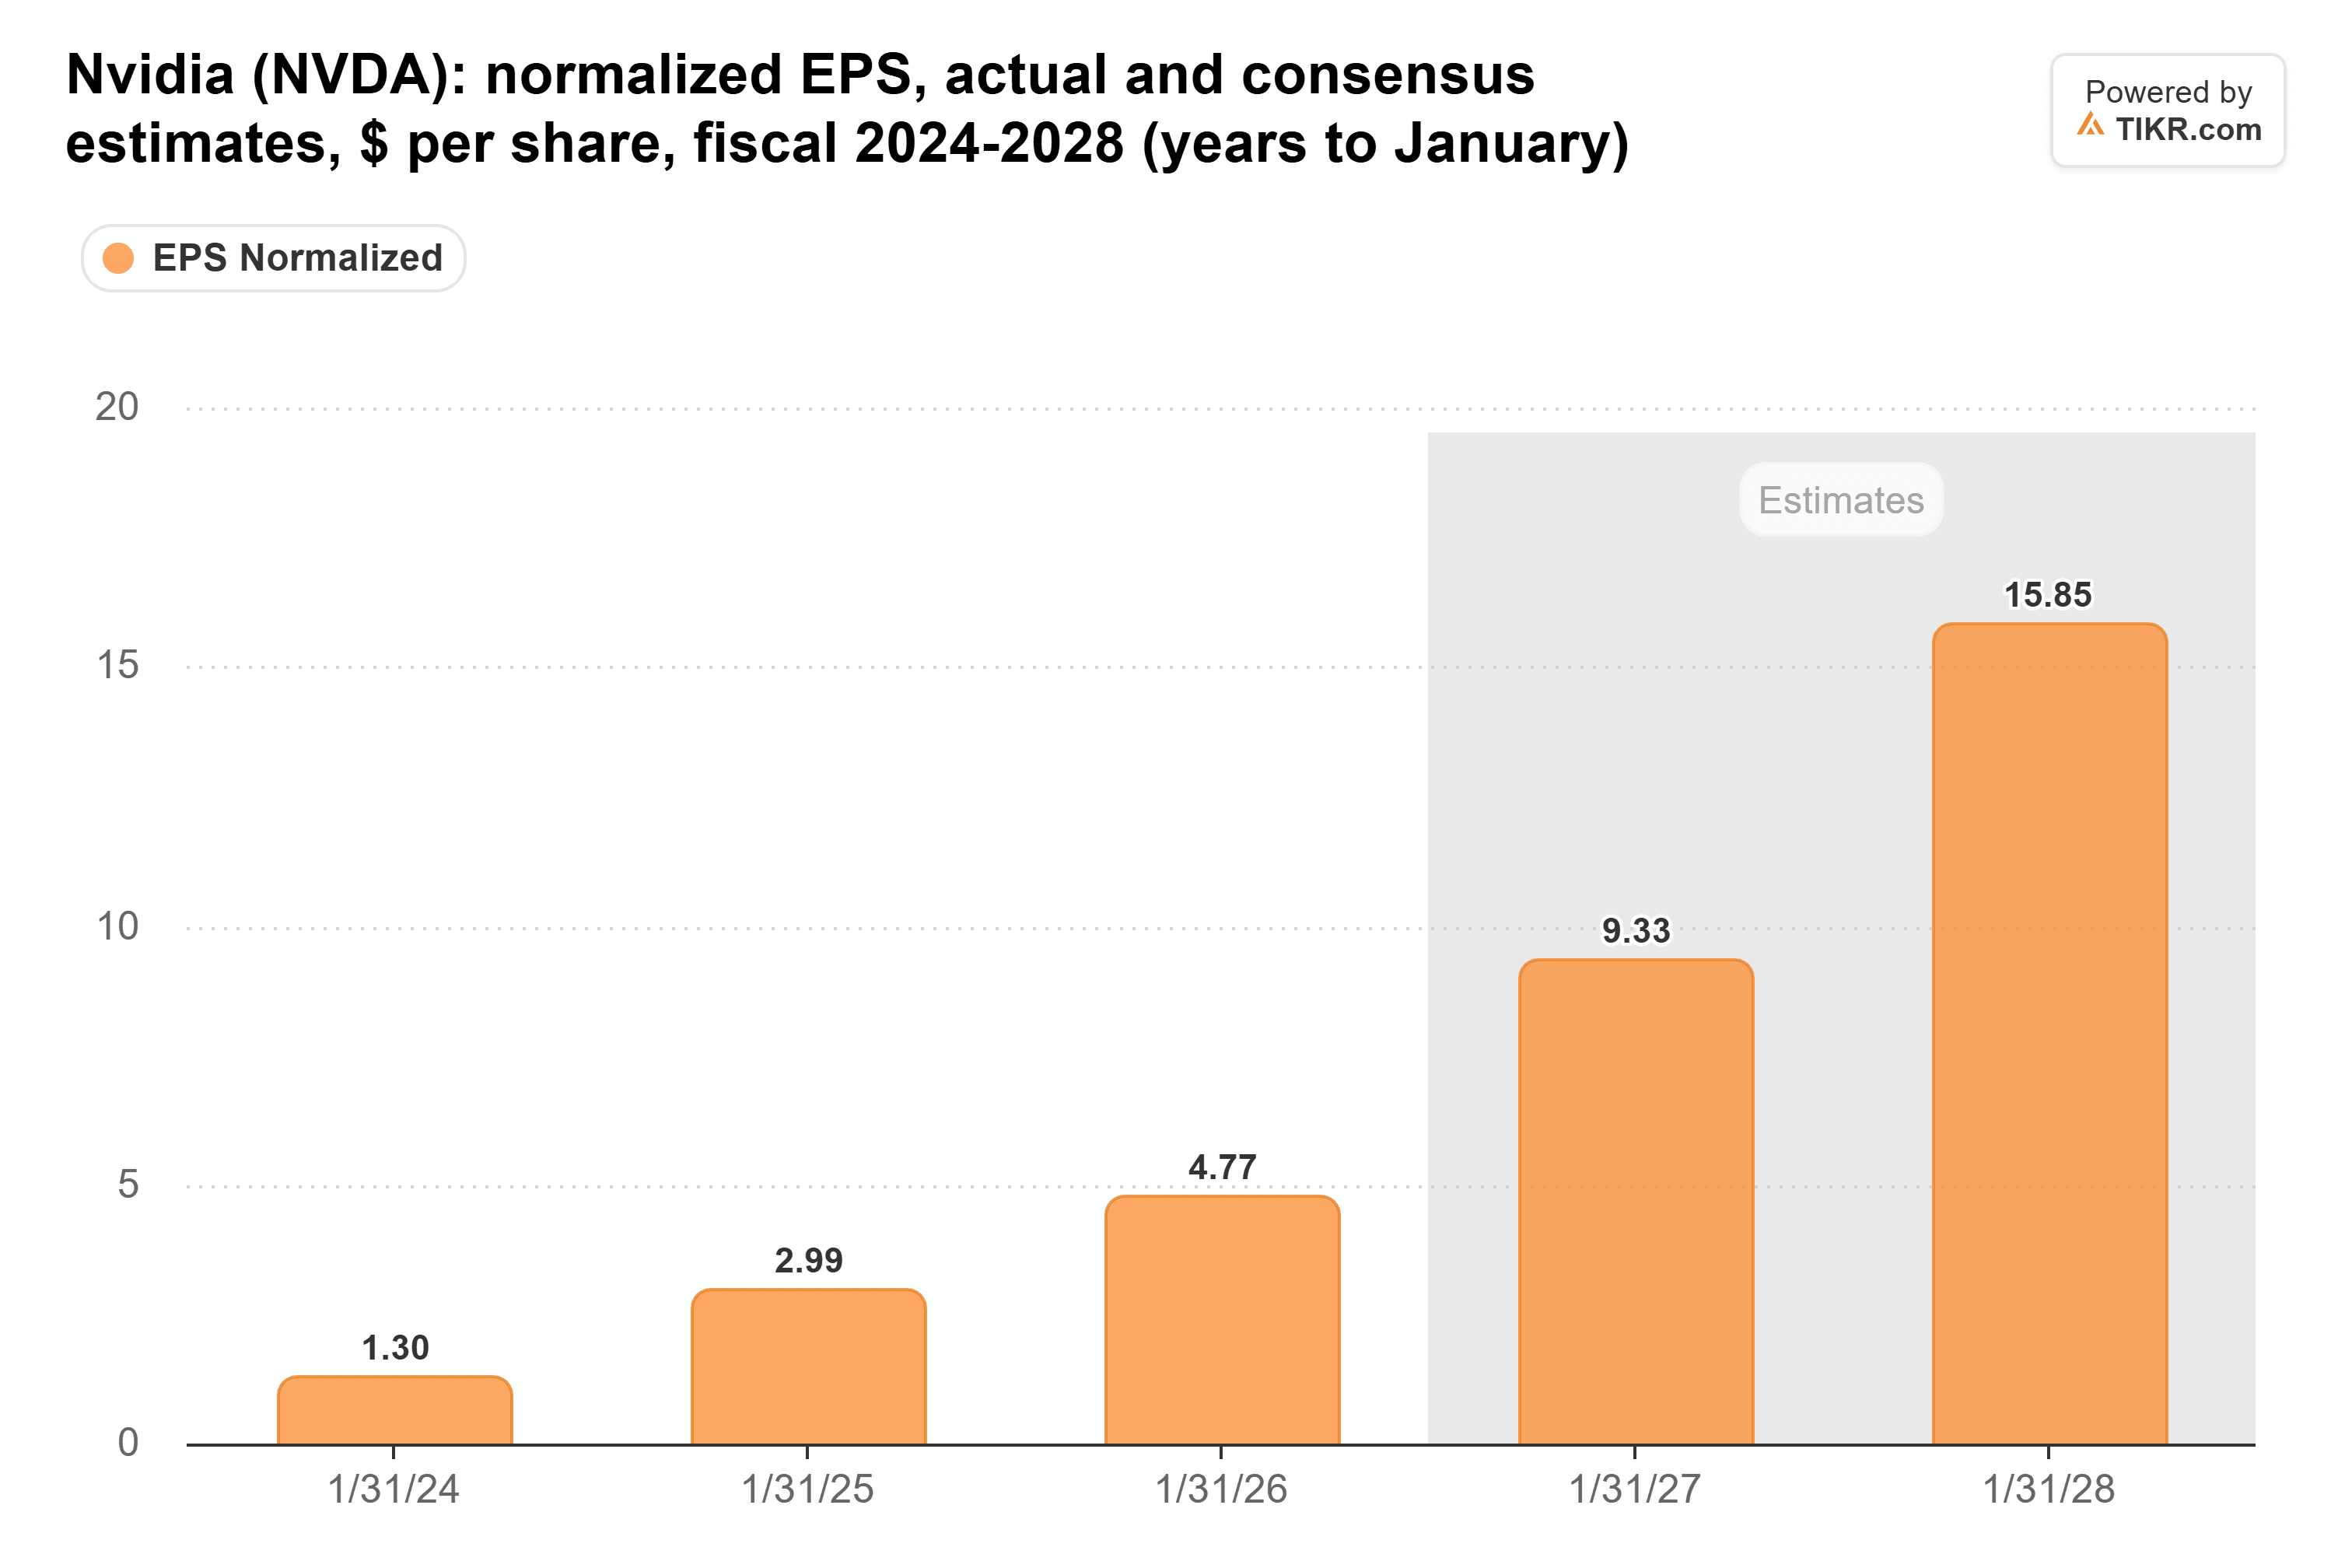
アナリストはこのスキャンダルを通じてこの数値をほとんど修正していない。10月下旬には15.92ドルだった。
変化したのは、投資家がその利益に対して支払う価格だ。NVIDIAの予想PERは約13倍で、過去5年平均の36倍、2023年5月のピーク時の70倍に対し、下落している:
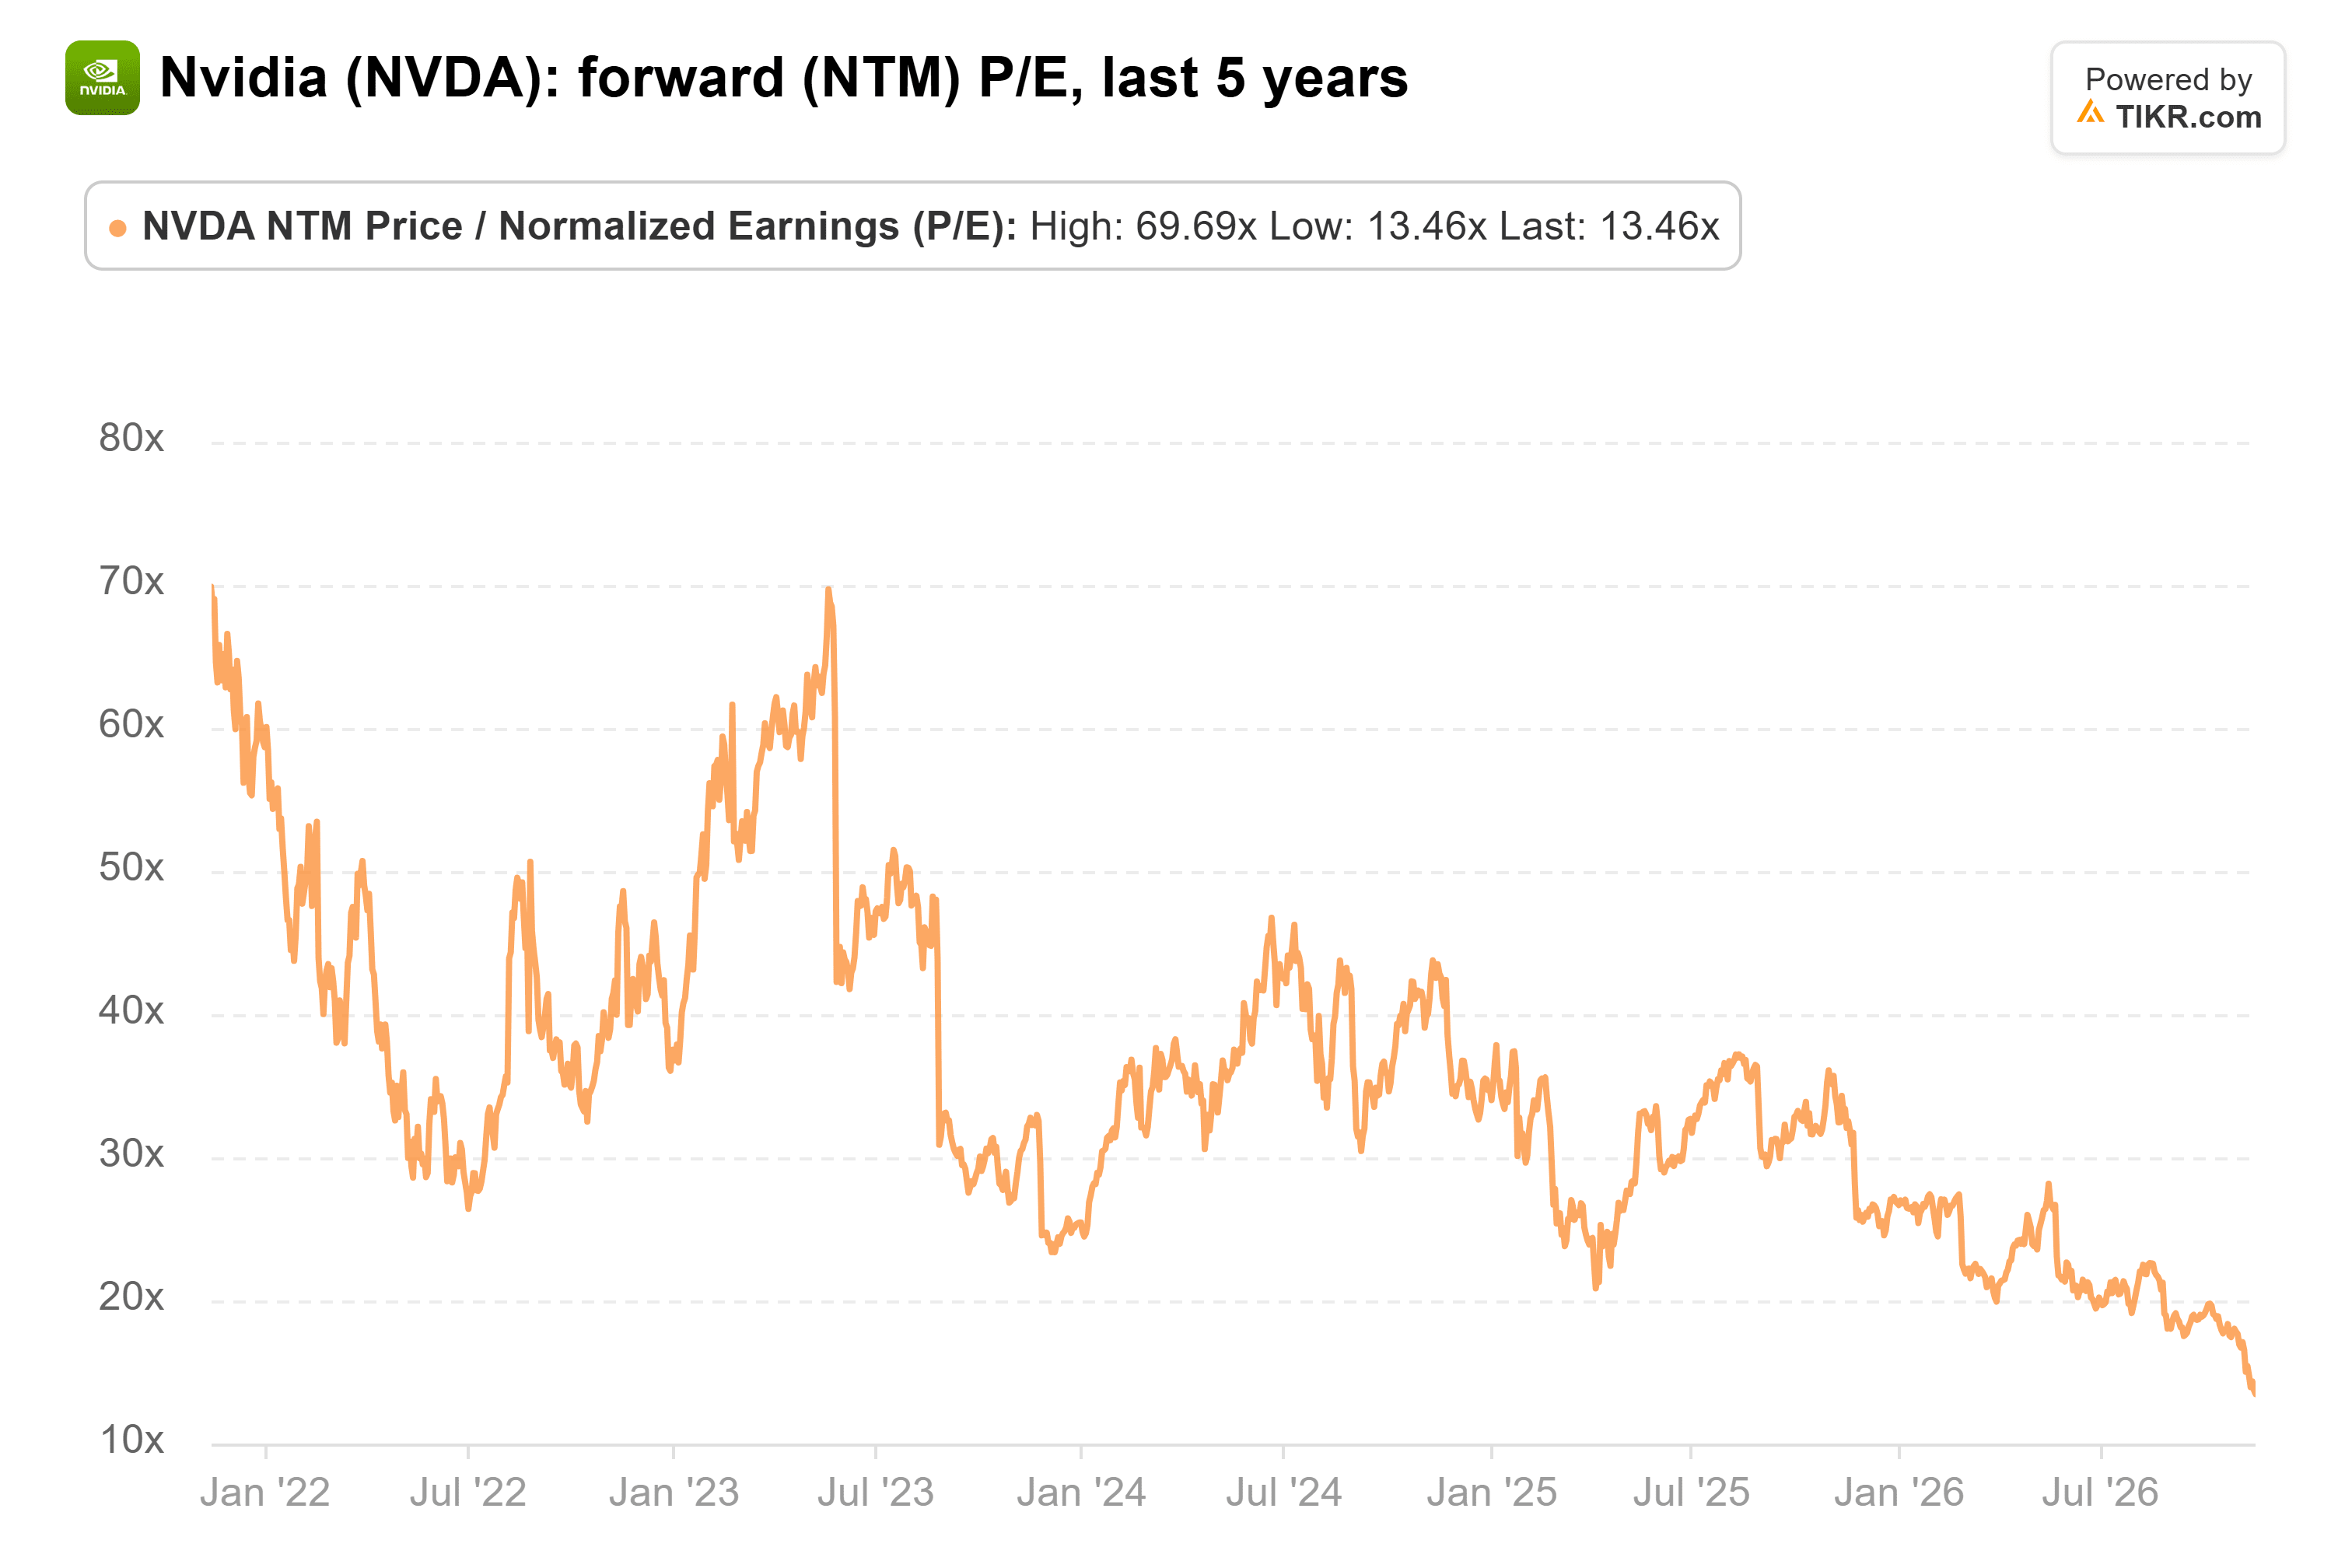
言い換えれば、NVIDIAは既に、マイクロソフトが10年かけて解消した種類のプレミアムを手放してしまったのだ。
より大きなリスクは収益にある
これは、ギャロウェイの警告がNVIDIAの株価倍率よりも、はるかにその売上高にとって悪い知らせであることを意味する。HSBCのフランク・リーは11月13日、NVIDIAを170ドルの目標価格で「保有」に格下げした。彼は過去6四半期のNVIDIAの収益の約11%が米国と台湾以外の国々からのものと見積もっており、これらは輸出規制強化の対象となる可能性が高いと見ている。HSBCのベアケースでは、この2028会計年度収益の11%を失うことで、2028会計年度のEPSが13%減少すると見込んでいる。これは痛手ではあるが、予想PER13倍での13%の利益減少は、10年間のデッドマネー(値上がりしない株)には程遠い。
ギャロウェイは、監視が来ること、そしてそれがNVIDIAの海外販売の自由度を制限するという点ではおそらく正しい。しかし、株価は既に同意判決下にある企業のように評価されており、その背後にある利益は依然として上昇している。NVIDIAは11月17日に第3四半期決算を発表するが、これはフアン退任後初の決算となる。海外での予想売上高を下方修正する業績見通しが出れば、マイクロソフトとの比較はより近いものになるだろう。
では、NVIDIA株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、NVIDIAがどの程度の価値になる可能性があるか確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!