

主なポイント
- Nebius Groupの株価は、11月13日(金)に9.9%下落した。これは、データセンターの遅延を理由にBairdとBofAが目標株価を引き下げたためで、第3四半期決算発表日に記録した16.8%の下落に追い打ちをかける形となった。
- 空売り投資家のジム・チャノス氏は、2027年の売上高ガイダンスである120億~130億ドルをメガワットあたり800万~900万ドルに相当すると指摘。これは現在の2026年の年間換算売上高(run-rate)と同じ水準であり、Nebiusが契約を結んでいるというメガワットあたり2,000万ドル以上という水準を大きく下回ると述べている。
- これは、来年の売上高4倍成長が建設スケジュールに依存することを意味する。経営陣も、ニュージャージーを含む一部のコロケーション施設が予定より遅れていることを認めている。
- 現在、同社株は3年間の平均的な予想売上高倍率を大きく下回って取引されている。これは、新規キャパシティが予定通りに稼働する場合にのみ割安に見える水準である。
Nebius Group (NBIS)の株価は、11月13日(金)に9.9%下落した。データセンターの遅延を理由にBairdとBofAが目標株価を引き下げたためである。これは、11月12日に第3四半期決算を発表し株価が16.8%下落した翌日の出来事だった。他のAIクラウド株も下落し、CoreWeaveは6.1%安で引けた。これは、NvidiaがCEOジェンセン・フアンの辞任を発表した翌日のことだった。
決算発表の大きな目玉は、2027年の売上高が120億~130億ドルに達するという見通しで、これはNebiusが今年見込む売上高の約4倍に相当する。
エンロンの破綻を予見した空売り投資家、ジム・チャノス氏は、このガイダンスをXでの投稿で「$NBIS(およびneocloud)の強気派」に向けて次のように分析した:
「『メガワットあたり2,000万~2,500万ドルで契約を結んでいる』という話と、2027年の売上高ガイダンスである120億~130億ドル(2027年の平均メガワット1,500MWを想定)がどのように整合するのか、説明してもらえないだろうか? これはメガワットあたり800万~900万ドルで、現在の2026年の年間換算売上高(run-rate)と同じだ」
これは、痛烈な指摘だ。
TIKRはNebiusについて23人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Nebiusの買い・保有・売りの評価の内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Nebiusのアナリスト評価を見る
上昇する価格、横ばいのメガワットあたり売上高
彼の計算は正しい。120億ドルをチャノス氏の推定する1,500メガワット(同氏によるNebiusの2027年平均キャパシティの推定値。会社は公表していない)で割ると、メガワットあたり800万ドルとなる。130億ドルでは約870万ドルだ。
これを、Nebiusが契約を結んでいるという水準と比較してみよう。同社の第3四半期決算説明会で、CEOのアルカディ・ヴォロズ氏は、第3四半期に締結された契約の年間契約価値がメガワットあたり2,500万ドルを超えたと述べ、第2四半期の2,000万~2,500万ドルから上昇したことを明らかにした。CFOのダド・アロンソ氏は「2027年のキャパシティ価格は上昇している」と付け加えた。
メガワットあたり2,000万~2,500万ドルで1,500メガワットが稼働すれば、年間300億~375億ドルの売上高をもたらす。これはガイダンスの2倍以上だ。
アナリストのコンセンサスはNebiusの示す範囲内の123億ドル(2027年売上高)に収まっており、その後2028年には260億ドルに上昇すると見込まれている。
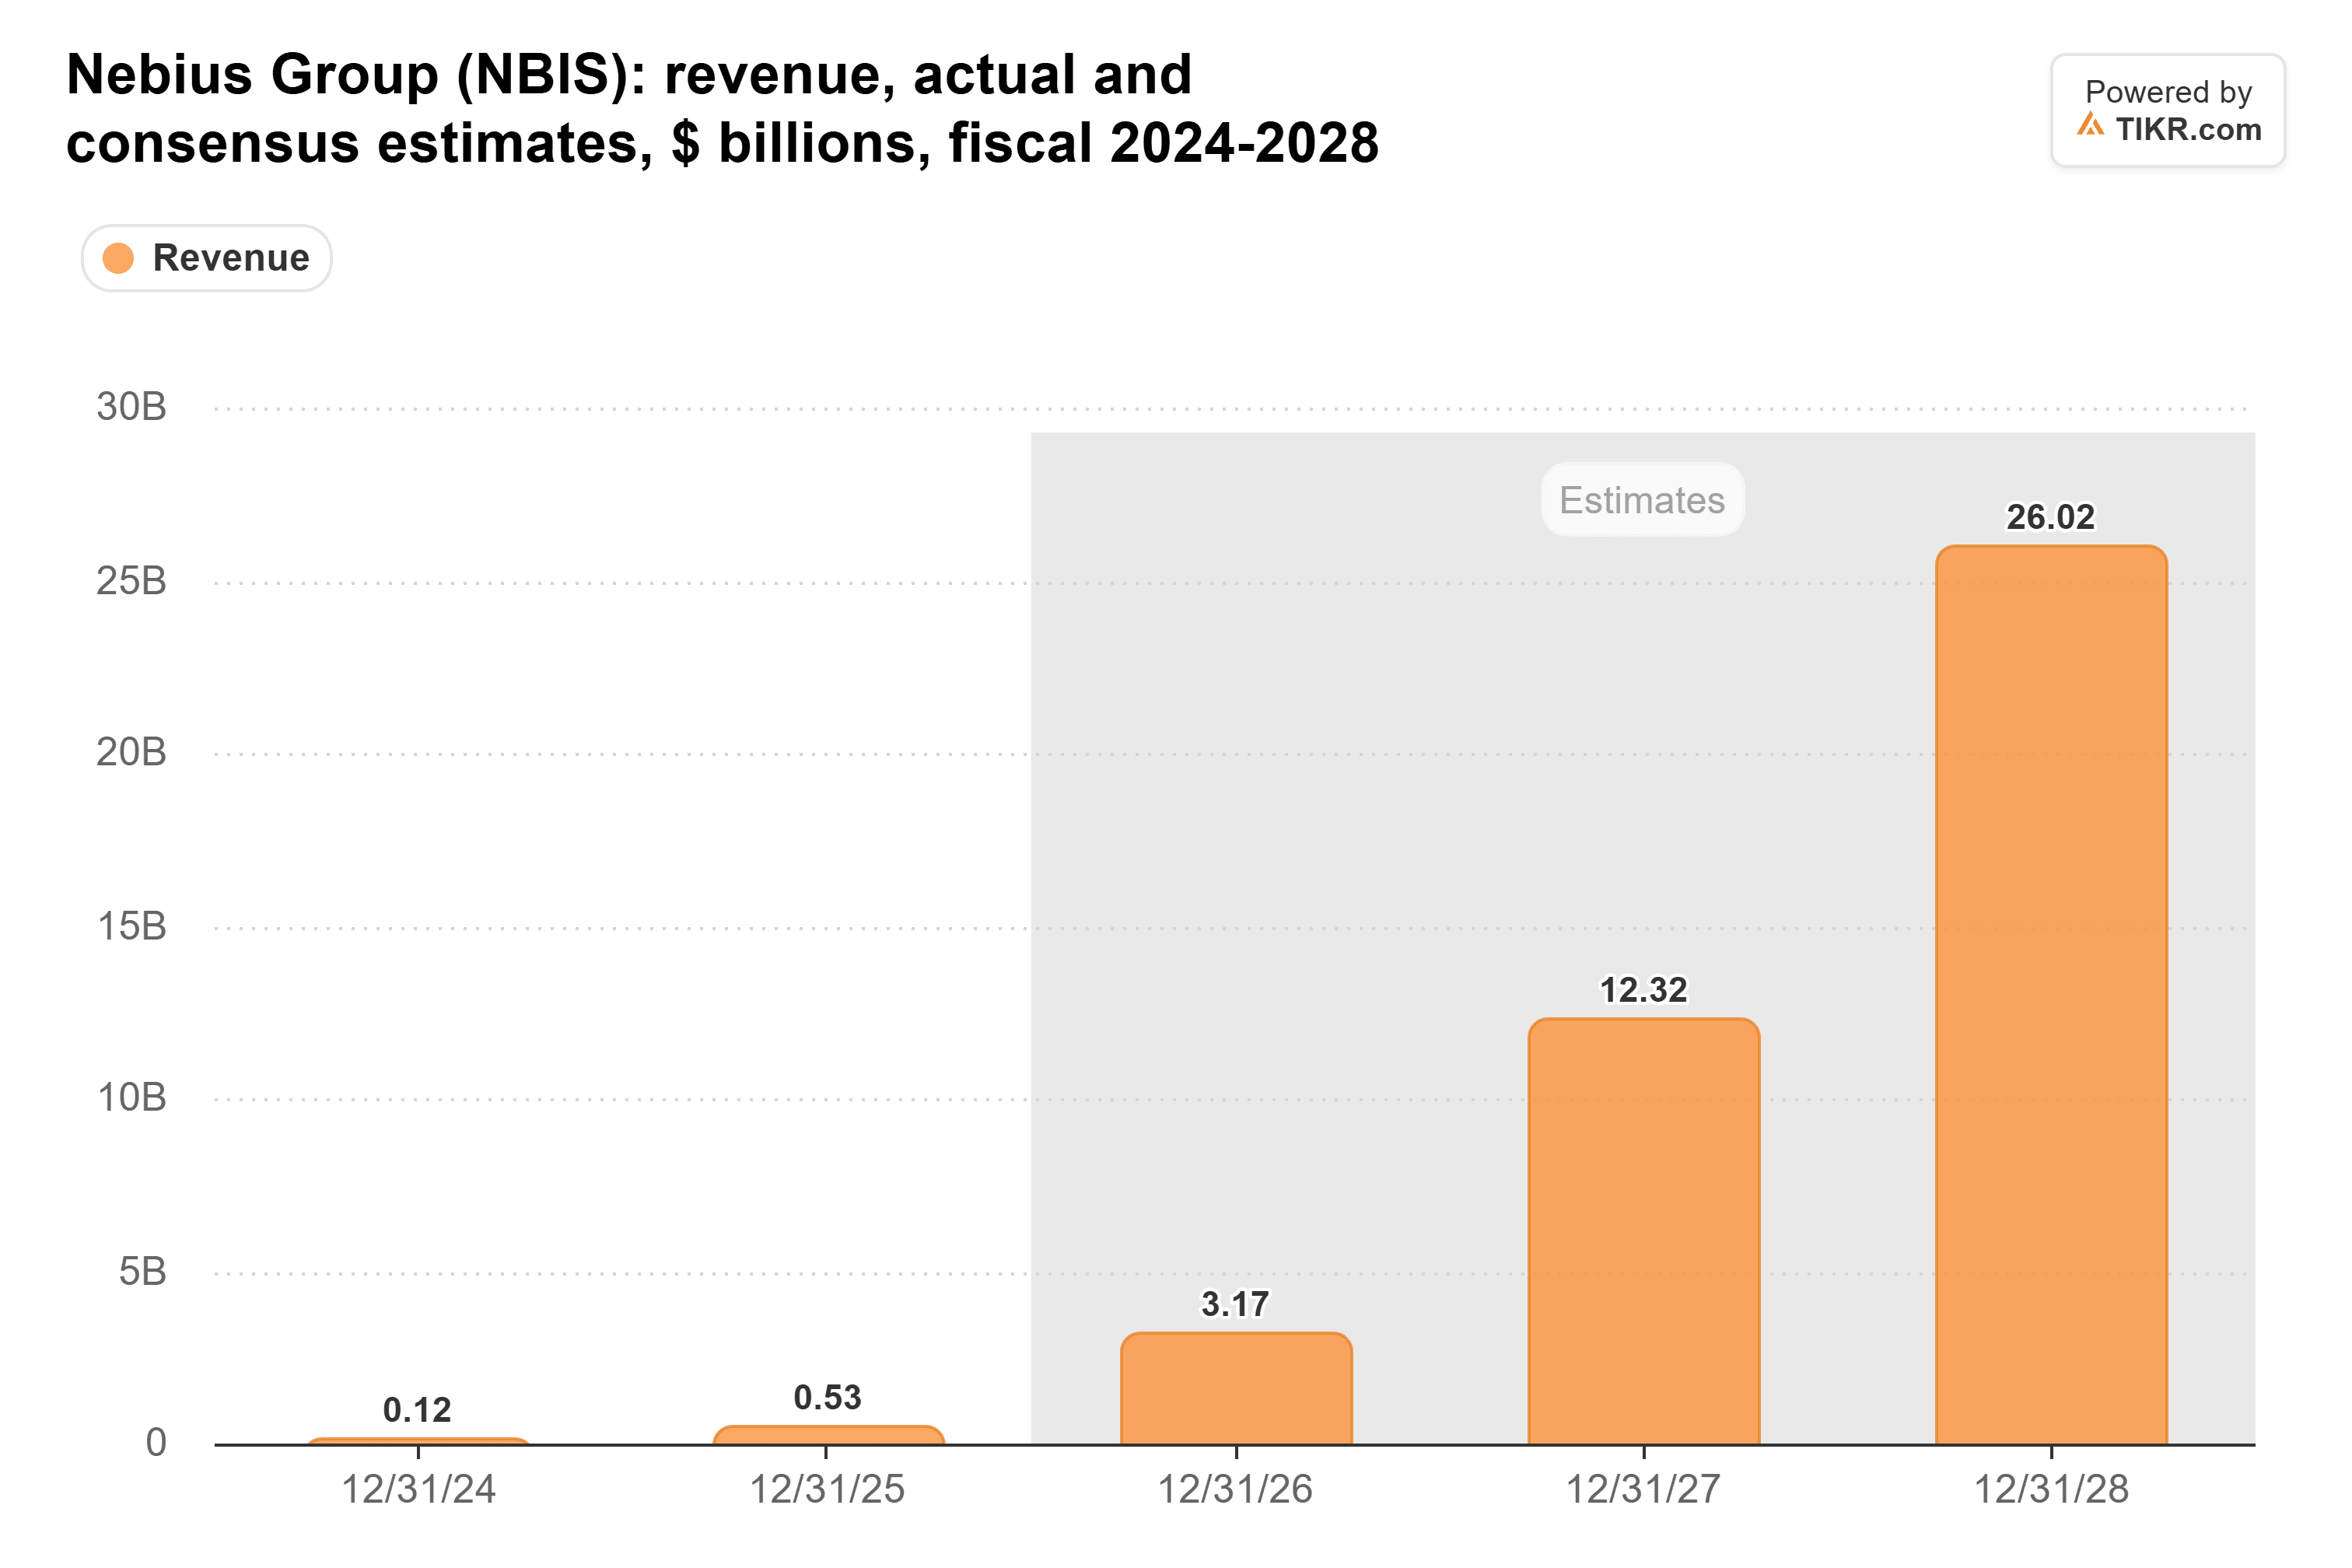
つまり、市場も来年の価格上昇による追い風(windfall)を織り込んではいないのだ。
ガイダンスは実質的に建設スケジュールである
ヴォロズ氏自身がほぼそう言っている:「建設ペースについて保守的な見方をした上で、来年の売上高が4倍になると見込んでいる」
ガイダンスが何を前提としているか尋ねられたアロンソ氏は、Nebiusには2つの条件が必要だと述べた:「キャパシティが予定通りに稼働すること、そしてこのキャパシティが販売可能な状態であることだ」。販売については心配ないとし、価格は上昇していると述べた。
キャパシティこそが、Nebiusがすでに遅れをとっている分野だ。ヴォロズ氏は「ニュージャージーを含む一部のコロケーション施設は予定より遅れている」と認めた。「顧客には通知済みで、キャパシティのキャンセルはない。一部は2027年にシフトしている」
一部のサードパーティ製キャパシティは現在2027年前半にずれ込んだため、Nebiusは2026年の売上高予想範囲を30億~34億ドルから30億~32億ドルに下方修正した。また、年間換算売上高(run-rate)が12月までに70億~90億ドルに達するとしていたが、2月に70億ドルを超えると見込んでいる。BairdとBofAはこれらの遅延を理由に目標株価を引き下げた(Bairdは340ドルから200ドルに、BofAは310ドルから265ドルに)。ただし、Bairdは「アウトパフォーム」評価を、BofAは「買い」評価を維持した。
建設規模も拡大し続けている。Nebiusは2026年9月30日までの四半期に73億ドルの設備投資(capex)を行い、前年同期の9億6,000万ドルから大幅に増加した。
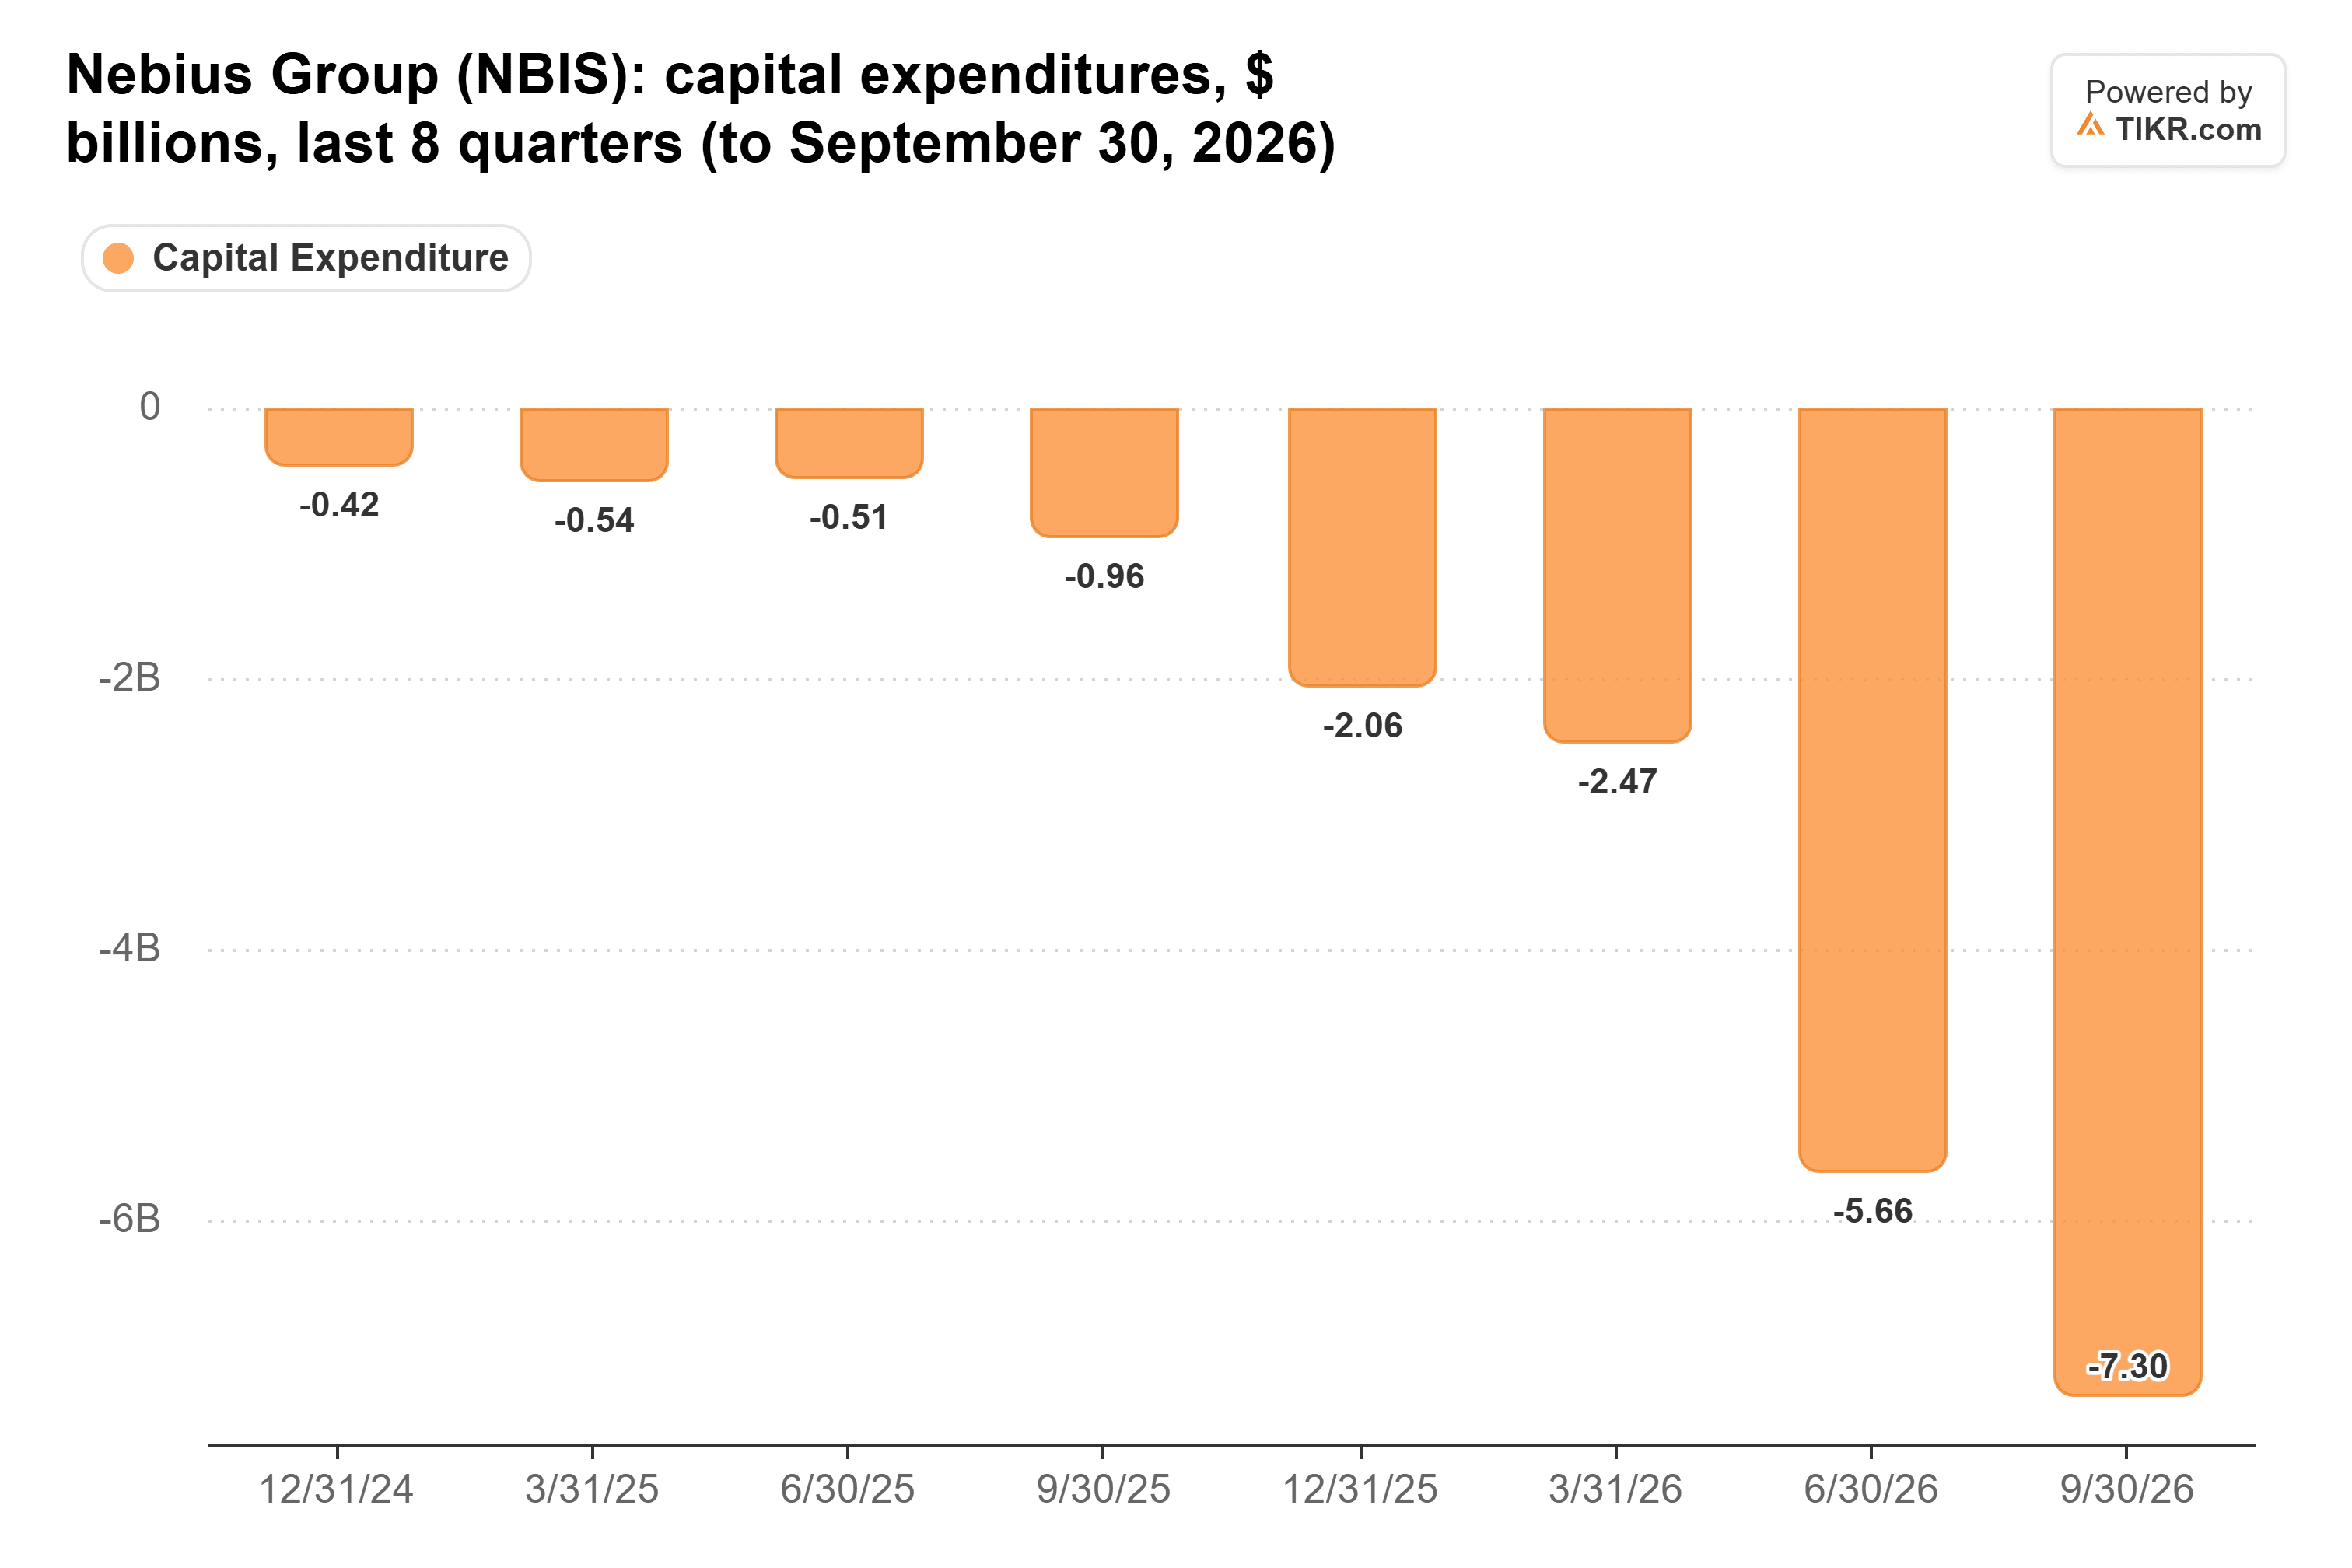
同社は今年の設備投資を約270億ドルと見込んでおり、従来の200億~250億ドルから上方修正した。また、2027年については400億~450億ドルを見込んでいる。2027年の数字は、1ギガワット以上の新規キャパシティに対応する規模だ。
新規契約は稼働して初めて効果を発揮する
メガワットあたりのギャップの一部には、無害な説明がつく。新しいメガワットは2027年にかけて徐々に稼働し、課金が開始されるまで時間がかかる。また、低い価格で締結された古い契約がまだ残っている。経営陣はタイミングの前提を保守的としている。アロンソ氏は、キャパシティが予定通りに稼働すれば売上高が「さらに高くなる可能性がある」とさえ述べた。
これらのすべてが同じ一点に依存している:メガワットがより早く稼働することだ。メガワットあたり2,500万ドルの契約は、その背後にあるラックが稼働するまでは何の貢献もしない。したがって、このガイダンスに対する上振れはすべて建設スケジュールからもたらされることになる。
需要は問題なさそうだ。新規契約の前払い金は、そのキャパシティを稼働させるために必要な資本の100%以上をカバーしている。しかし、アロンソ氏は、前払い金と資産担保ファイナンスで2027年の設備投資の75%~85%しかカバーできないと見込んでいる。400億ドルを超える残りの資金は、バランスシート、新規債務、または新株発行から調達しなければならない。
クレーンが動き続ければ割安
売り込まれた後、Nebiusは予想売上高倍率(forward sales)3.8倍で取引されており、約12倍という3年間の平均を大きく下回っている。
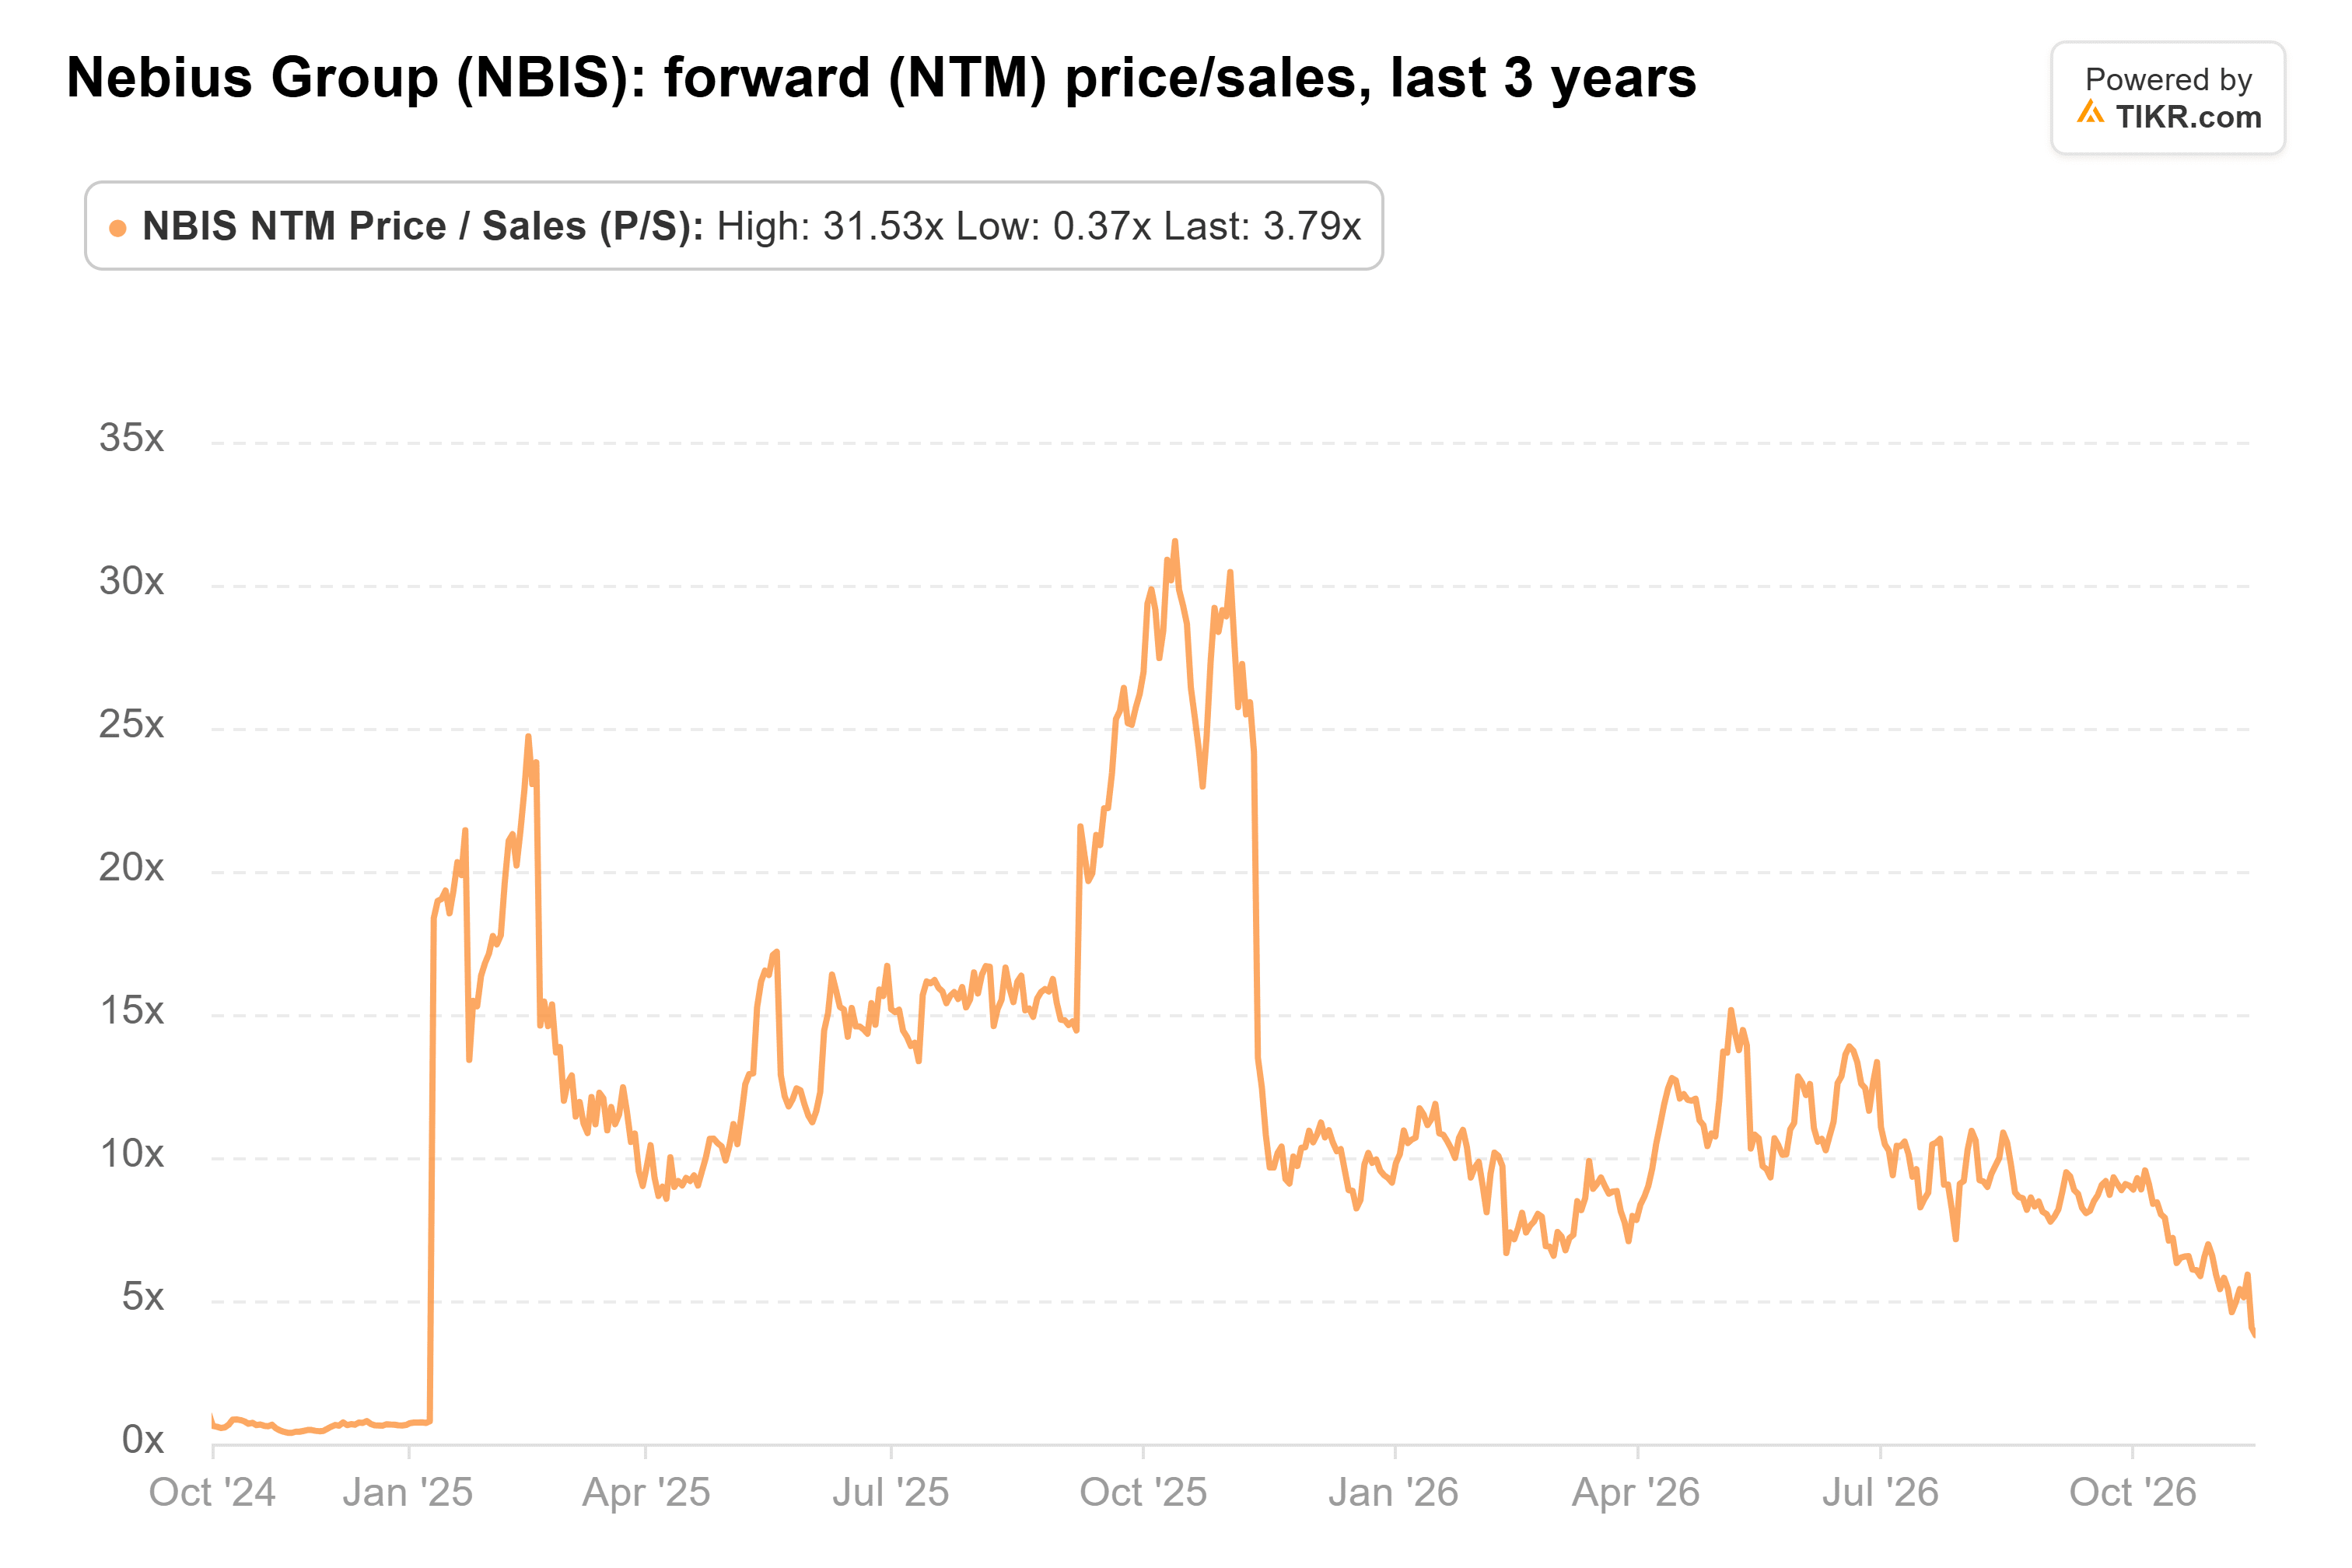
この倍率はすでに多くの疑念を織り込んでいる。結論として、チャノス氏はAIクラウド関連銘柄全体に対して正しい問いを投げかけている。Nebiusはより有利な契約を結んでいるが、自社のガイダンスはそれらを前提としていない。来年の数字を達成するにはメガワットが予定通りに稼働する必要があり、Nebiusはすでに一部で遅れをとっている。これは、価格上昇を理由にneocloudのストーリーを買っている投資家にとっては悪いニュースだ。
もちろん、ヴォロズ氏はNebius自社の施設は「順調で、むしろ予定より前倒しで進んでいる」と述べており、次の1ギガワットの大部分は自社施設から供給されるとしている。Nebiusの来年初めの第4四半期決算と、2027年第2四半期に予定されているニュージャージーの残りの分が、遅延がコロケーション施設に留まるかどうかを示すことになる。
では、Nebiusの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、Nebiusがどのような価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


