主なポイント
- シェルの配当利回りは3.3%、過去1年間で配当を9.1%引き上げた。エバーソース・エナジーの配当利回りは4.4%、配当は4.7%引き上げた。
- シェルの配当は、2026年6月30日までの12ヶ月間のフリーキャッシュフローのわずか27%を占めた。
- エバーソースの配当性向は過去10年間、正常化EPSの60%から63%の間で推移しているが、ネット負債対EBITDA比率は5.83倍である。
20年間保有する配当株には、不況時にも増え続ける配当が必要だ。
シェル (SHEL)にはそのためのキャッシュがある。10月29日、同社は 四半期配当を1株当たり0.3906ドルに据え置いた。これは2026年第1四半期、第2四半期と同額で、1年前の0.3580ドルから9.1%増加している。
エバーソース・エナジー (ES)は厳しい四半期を迎えた。11月4日、同社は 第3四半期の非GAAP EPSを1株当たり0.92ドルと報告した。これは1年前の1.19ドルから減少している。今後20年間保有する価値があるのはどちらか?
| 指標 | シェル (SHEL) | エバーソース・エナジー (ES) |
|---|---|---|
| 配当利回り | 3.3% | 4.4% |
| 配当成長率(2020-2025会計年度) | 年率17.4% | 年率5.8% |
| 配当成長率(2015-2025会計年度) | 年率-2.6% | 年率6.1% |
| カバレッジ | キャッシュ配当性向: 27% (2026年6月30日までのTTM) | 正常化EPSに対する配当性向: 63% (2025会計年度) |
| ネット負債 / EBITDA (LTM) | 0.54倍 | 5.83倍 |
| 利払い能力 (LTM) | 7.76倍 | 2.32倍 |
出典: TIKR; エバーソースの利回りは現在の配当を現在の株価で割ったもの (StockAnalysis)。
退職者に6%以上の利回りを支払う安全な配当株6銘柄
現在、年率6%以上の配当を支払う株は100銘柄以上ある。
しかし、TIKRの独自データを活用した広範な投資レビューの結果、そのうち退職者にとって真に安全なのは6銘柄のみであると我々は確信するようになった。
これらはすべて、新しい投資レポートの一部として無料で入手でき、こちらからアクセスできる。
シェルの余剰キャッシュは自社株買いに回る
シェルのフリーキャッシュフローは、2017会計年度以降、毎年配当をカバーしている:
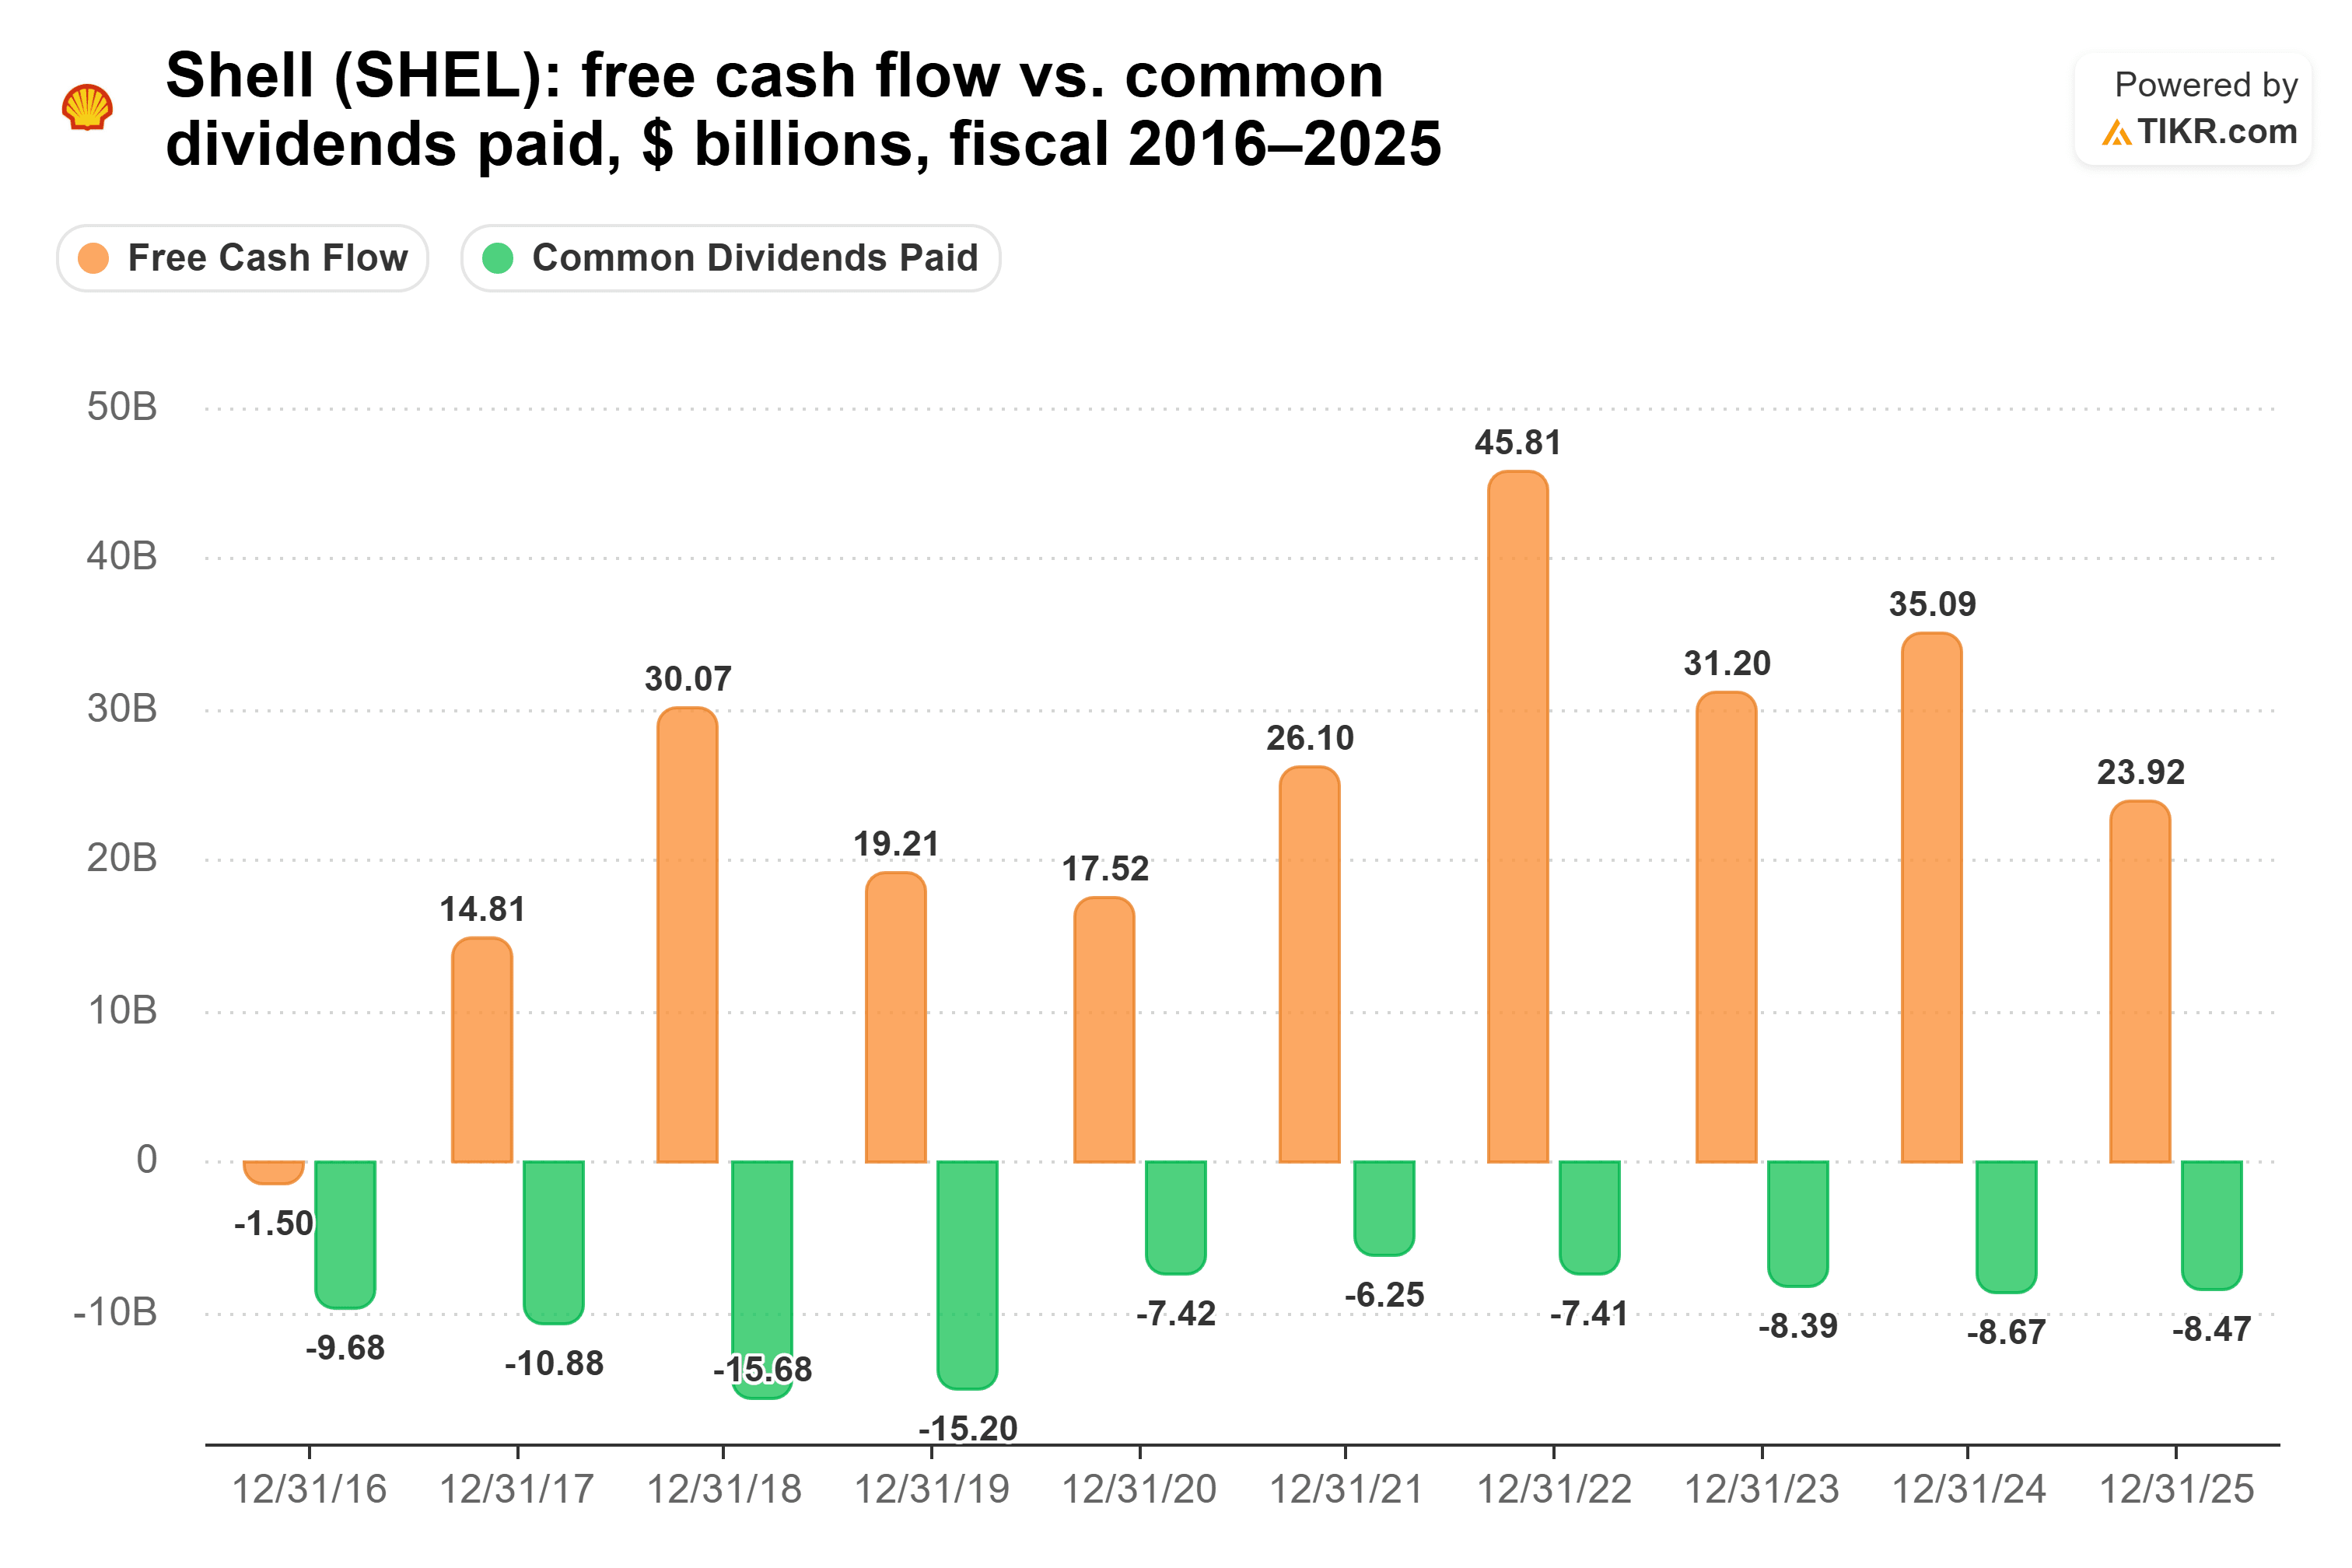
2025会計年度にフリーキャッシュフローが239億ドルに落ち込んだ時でさえ、配当はそのわずか35.4%を占めただけだった。残りの大半は自社株買いに回る: 第3四半期、シェルは22億ドルの配当を支払い、32億ドルを自社株買いに費やした。CFOのシネード・ゴーマンは、景気循環を通じて営業キャッシュフローの40%から50%を株主還元するという方針を「神聖不可侵」と呼んだ。
シェルの配当は 過去に削減されたことがある。2015会計年度の1.88ドルから2020会計年度の0.65ドルに下落したため、それ以降の年率17.4%の成長は低い水準からのスタートとなっている。
エバーソースの引き上げは毎年実施
エバーソースの余裕ははるかに薄いが、 ほとんど動いていない。正常化EPSに対する配当性向は、2016会計年度の60.1%から2025会計年度の63.2%へと推移した。これは、正常化EPSが毎年2.96ドルから4.76ドルへ、配当が1.78ドルから3.01ドルへと上昇したためだ:
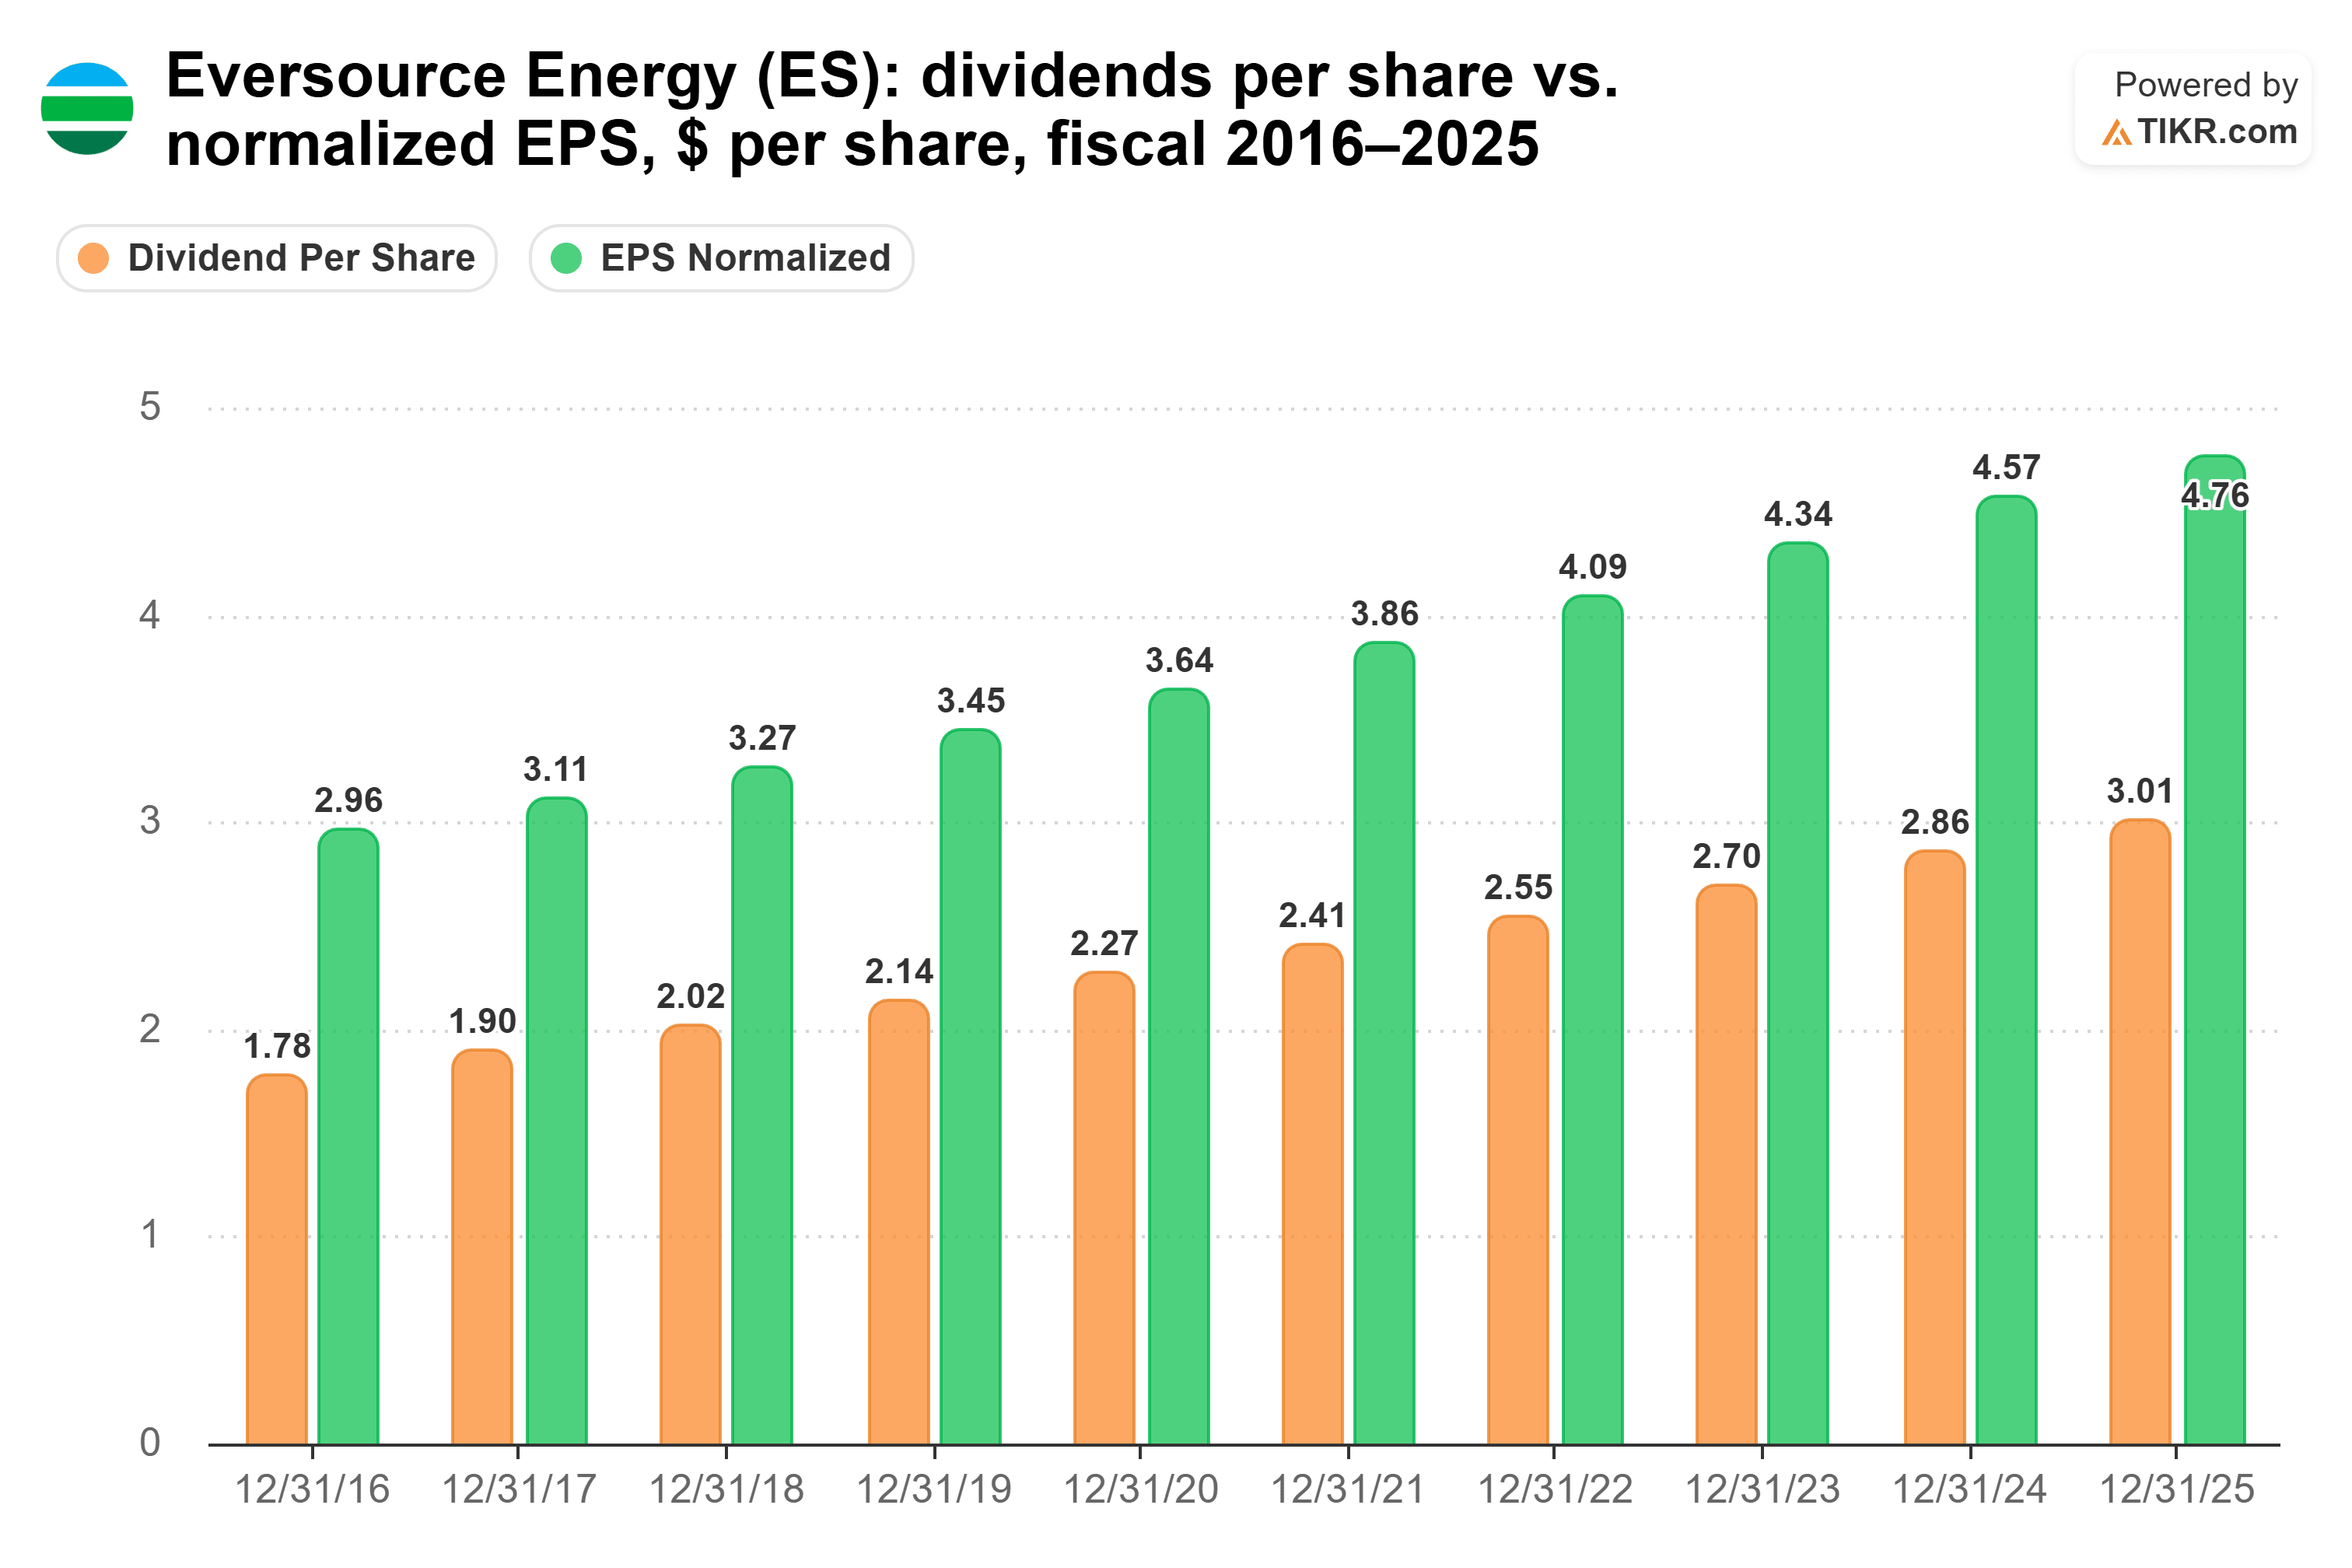
今年は軟調だ。11月4日、エバーソースは2026年の業績見通しを1株当たり4.62ドルから4.70ドルに絞り込んだ。現在の配当が 年3.15ドルであるため、中間値の4.66ドルでは配当性向は約68%となる。
負債が弱点だ: ネット負債対EBITDA比率は5.83倍、利払い能力は2.32倍である。
では、どちらに配当ドルを投資すべきか?
今後20年間、私の配当ドルはエバーソースに投資する。なぜなら、同社の配当引き上げは2016会計年度以降、毎年利益を追跡してきたからだ。
シェルの方が多く支払う可能性はある。シェルが年率9.1%、エバーソースが年率4.7%の引き上げを続けると、1万ドル投資した場合、シェルは20年間で約17,085ドルを支払い、エバーソースは約14,151ドルとなる。しかし、シェルは同社が「高水準の商品価格環境」と呼ぶ状況下で引き上げを行っている。2025会計年度の4.0%の引き上げペースでは、シェルの支払総額は約9,856ドルとなり、エバーソースより4,295ドル少なくなる。
シェルの配当は、ネット負債対EBITDA比率0.54倍では安全でないわけではない。その引き上げは原油サイクルに乗っている。エバーソースの試練はFERC(連邦エネルギー規制委員会)であり、同委員会は送電の収益率を10.57%から9.57%に引き下げた。エバーソースは11月30日から11.39%を要求しており、より高い収益率が将来の配当引き上げを支えることになる。
エバーソース・エナジーは忘れよう: 今すぐ買える安全な6%以上の配当利回り6銘柄
配当は莫大な富への鍵を握ることがある。ただし、正しい銘柄を買った場合に限る。
適切な高配当株を選ぶことは、夢の退職生活と…毎月ぎりぎりの生活を送りながら次の社会保障給付金の振り込みを待つことの違いになり得る。
我々は、すべての退職者が今すぐ知っておくべき6%以上の利回りを出す6銘柄を特定した。(そしてエバーソース・エナジーはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!