キーポイント
- 半導体メーカーの債務を保証するコストが、その半導体を購入するクラウド大手を保証するコストを上回った。
- ビル・ダドリーは、半導体価格の下落がNVIDIAに二重の打撃を与えると警告:保証履行と収益の両面で。
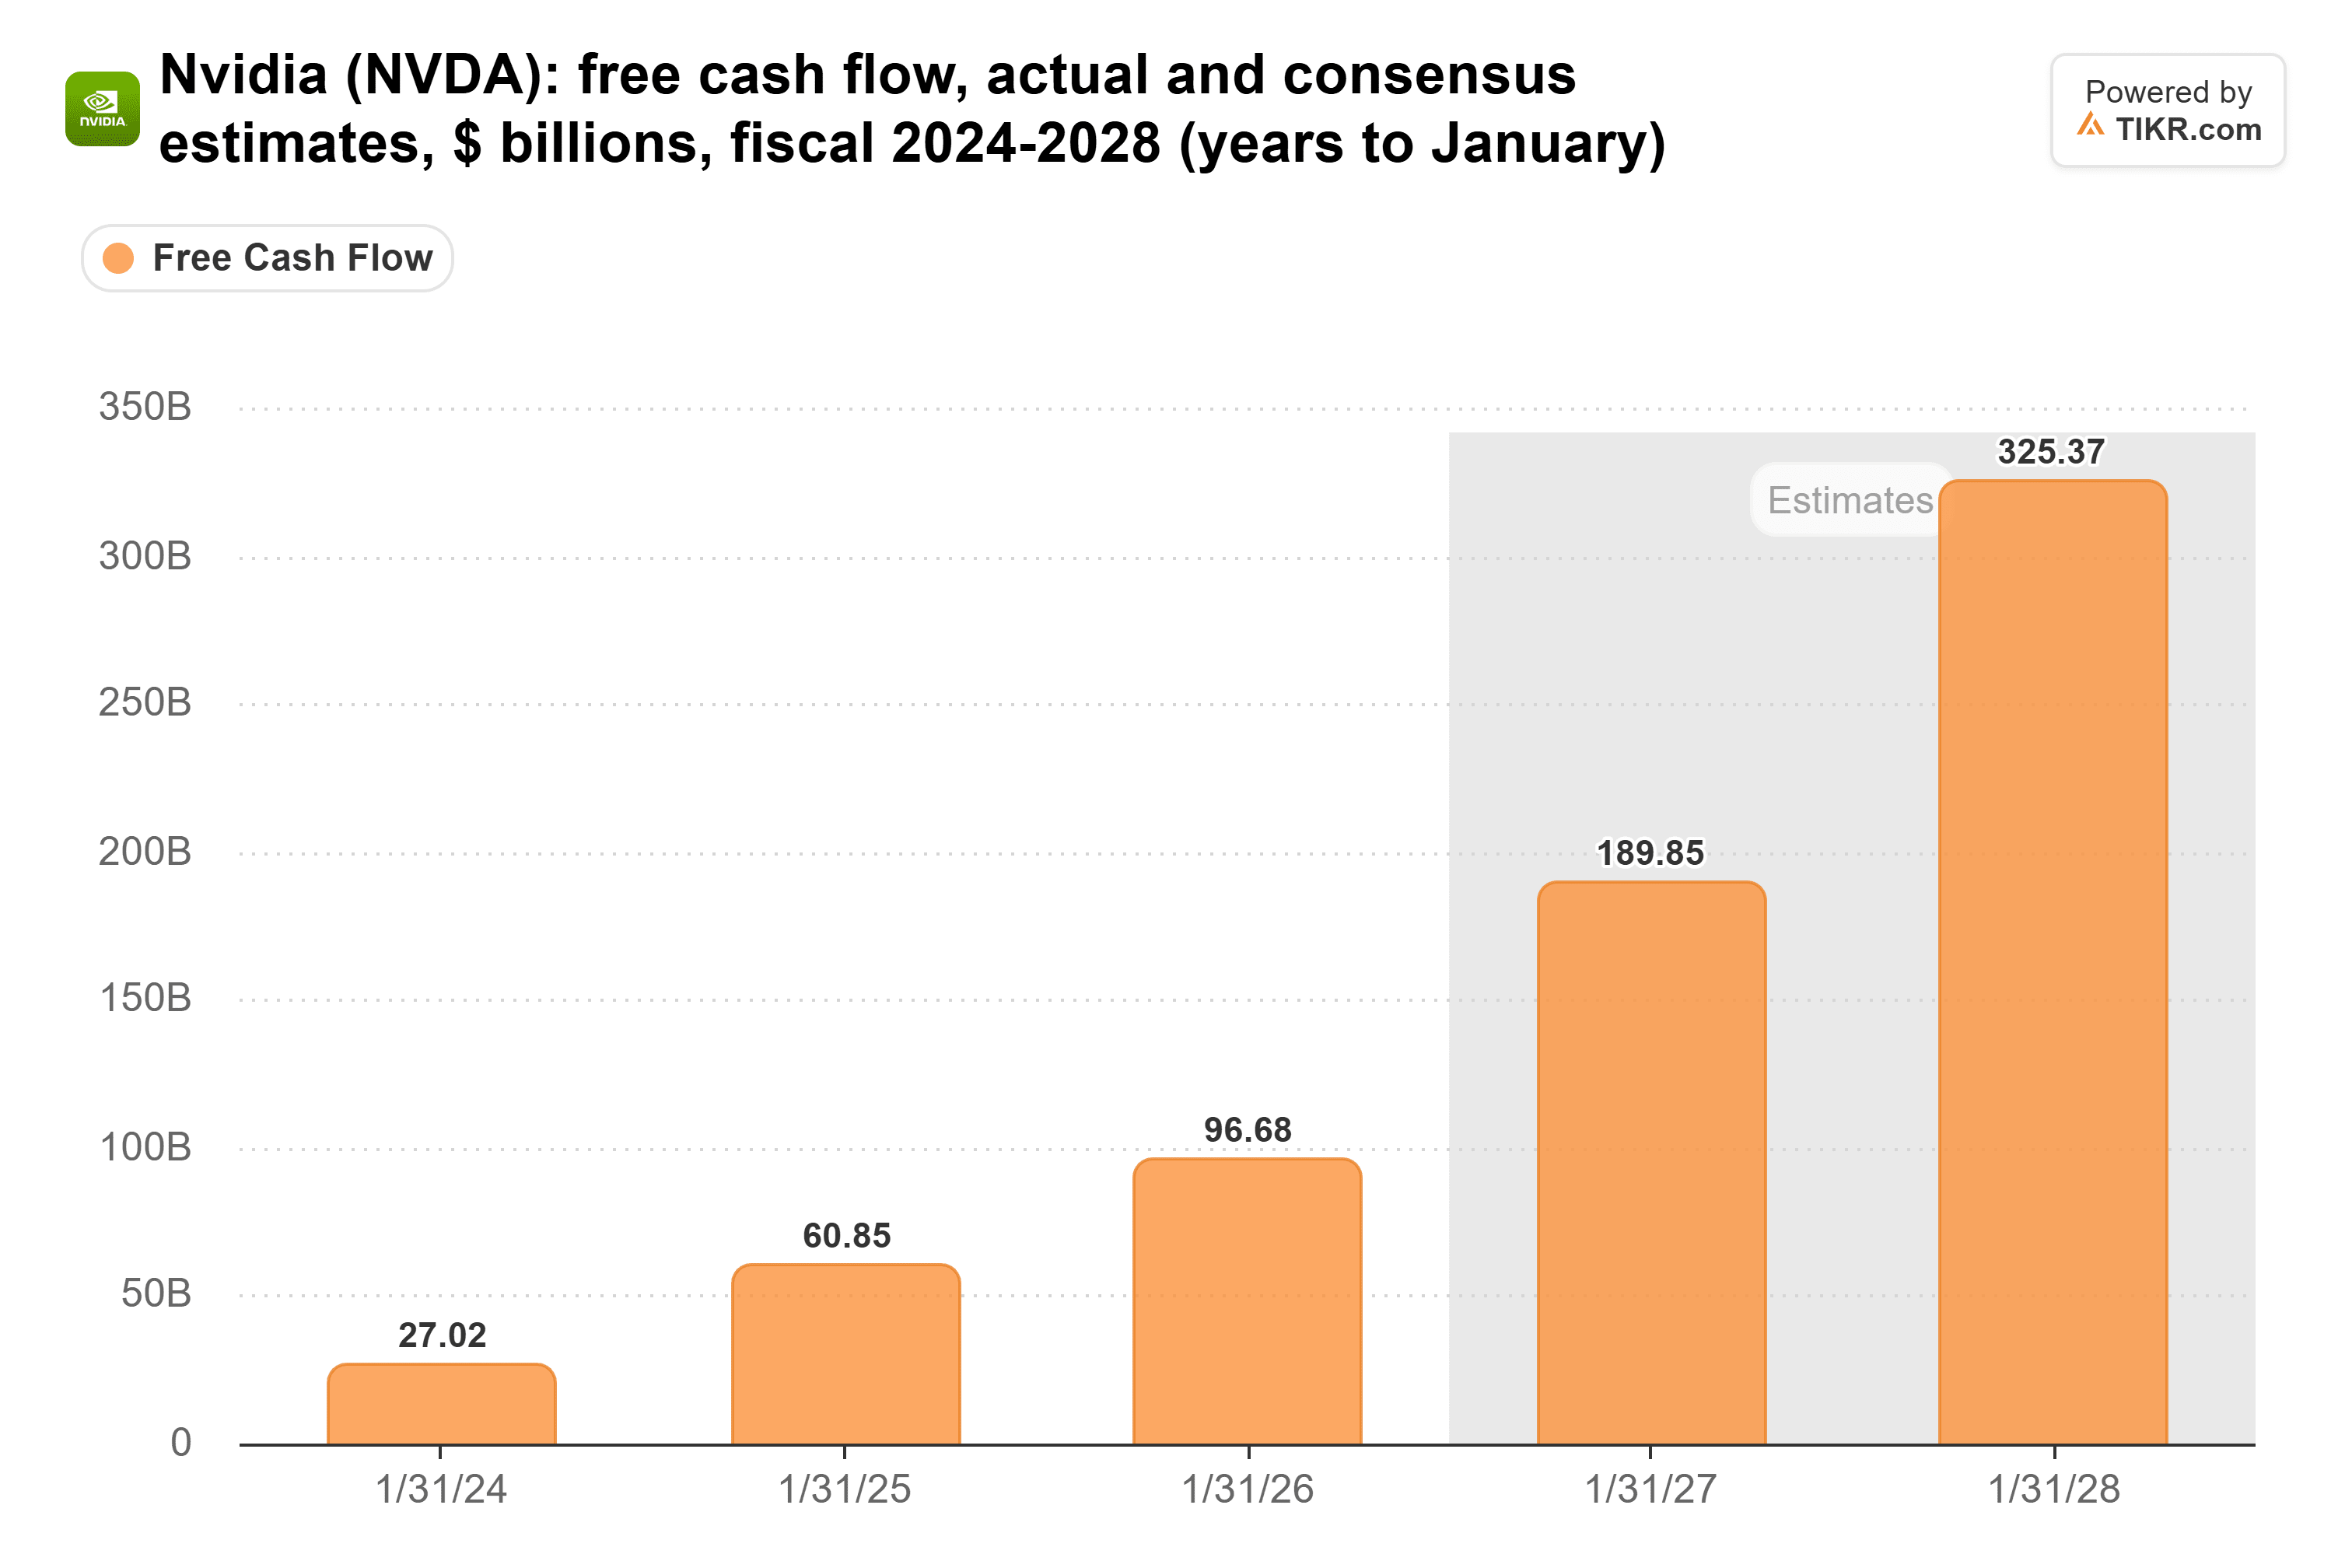
- NVIDIA自身の債務は心配ない。前会計年度で967億ドルのフリーキャッシュフローを生み出した。
- 真のリスクは1,085億ドルに上る顧客関連の保証であり、株主がそのリスクを最初に負担する。
債券トレーダーはAIサプライチェーンのリスク評価を見直し、半導体メーカーが不利な立場に置かれた。**NVIDIA** (**NVDA**) と **Broadcom** (**AVGO**) の債務を保証するコストが、その半導体を購入するクラウド大手である **Microsoft** (**MSFT**) と **Alphabet** (**GOOG**) を保証するコストを上回るようになった。
ゴールドマン・サックスは8月初旬、半導体メーカーのバスケットを約80ベーシスポイントと評価し、クラウド企業を約20ベーシスポイント下回っていた。3ヶ月後、そのバスケットは約160とほぼ2倍に上昇し、クラウド企業を上回った。ZeroHedgeのXでの投稿は3語で言い表した:「リスクが移行している」と。
r/ValueInvestingのある投資家は、Microsoftが53ベーシスポイント、Alphabetが88、NVIDIAが128、Broadcomが192とリストアップし、NVIDIAの5年デフォルト確率が10.1%であることを示唆した。これらの価格は、ジェンセン・フアンがCEOを退任したというNVIDIAの11月12日の発表以前のものである。
ダドリー、NVIDIAへの二重打撃を指摘
11月9日のBloomberg Surveillanceで、ブルームバーグ・オピニオンのコラムニストで元ニューヨーク連銀総裁のビル・ダドリーは、FRBがAIブームのリスクの全てを把握できているか確信が持てないと述べ、NVIDIAを例に挙げた:
「NVIDIAは自社チップの価値を保証しています。では、チップの価値が下落したらどうなるのか? 彼らはこれらの保証を履行するための資金を用意しなければならないだけでなく、… チップ価格が低下するため、収益も悪化するでしょう。」
チップ価格の一度の下落で、二重の打撃だ。
NVIDIAは自社債務をカバーできる
NVIDIAは2026年1月期の1年間で967億ドルのフリーキャッシュフローを生み出し、アナリストは今会計年度で約1,900億ドルを見込んでいる。
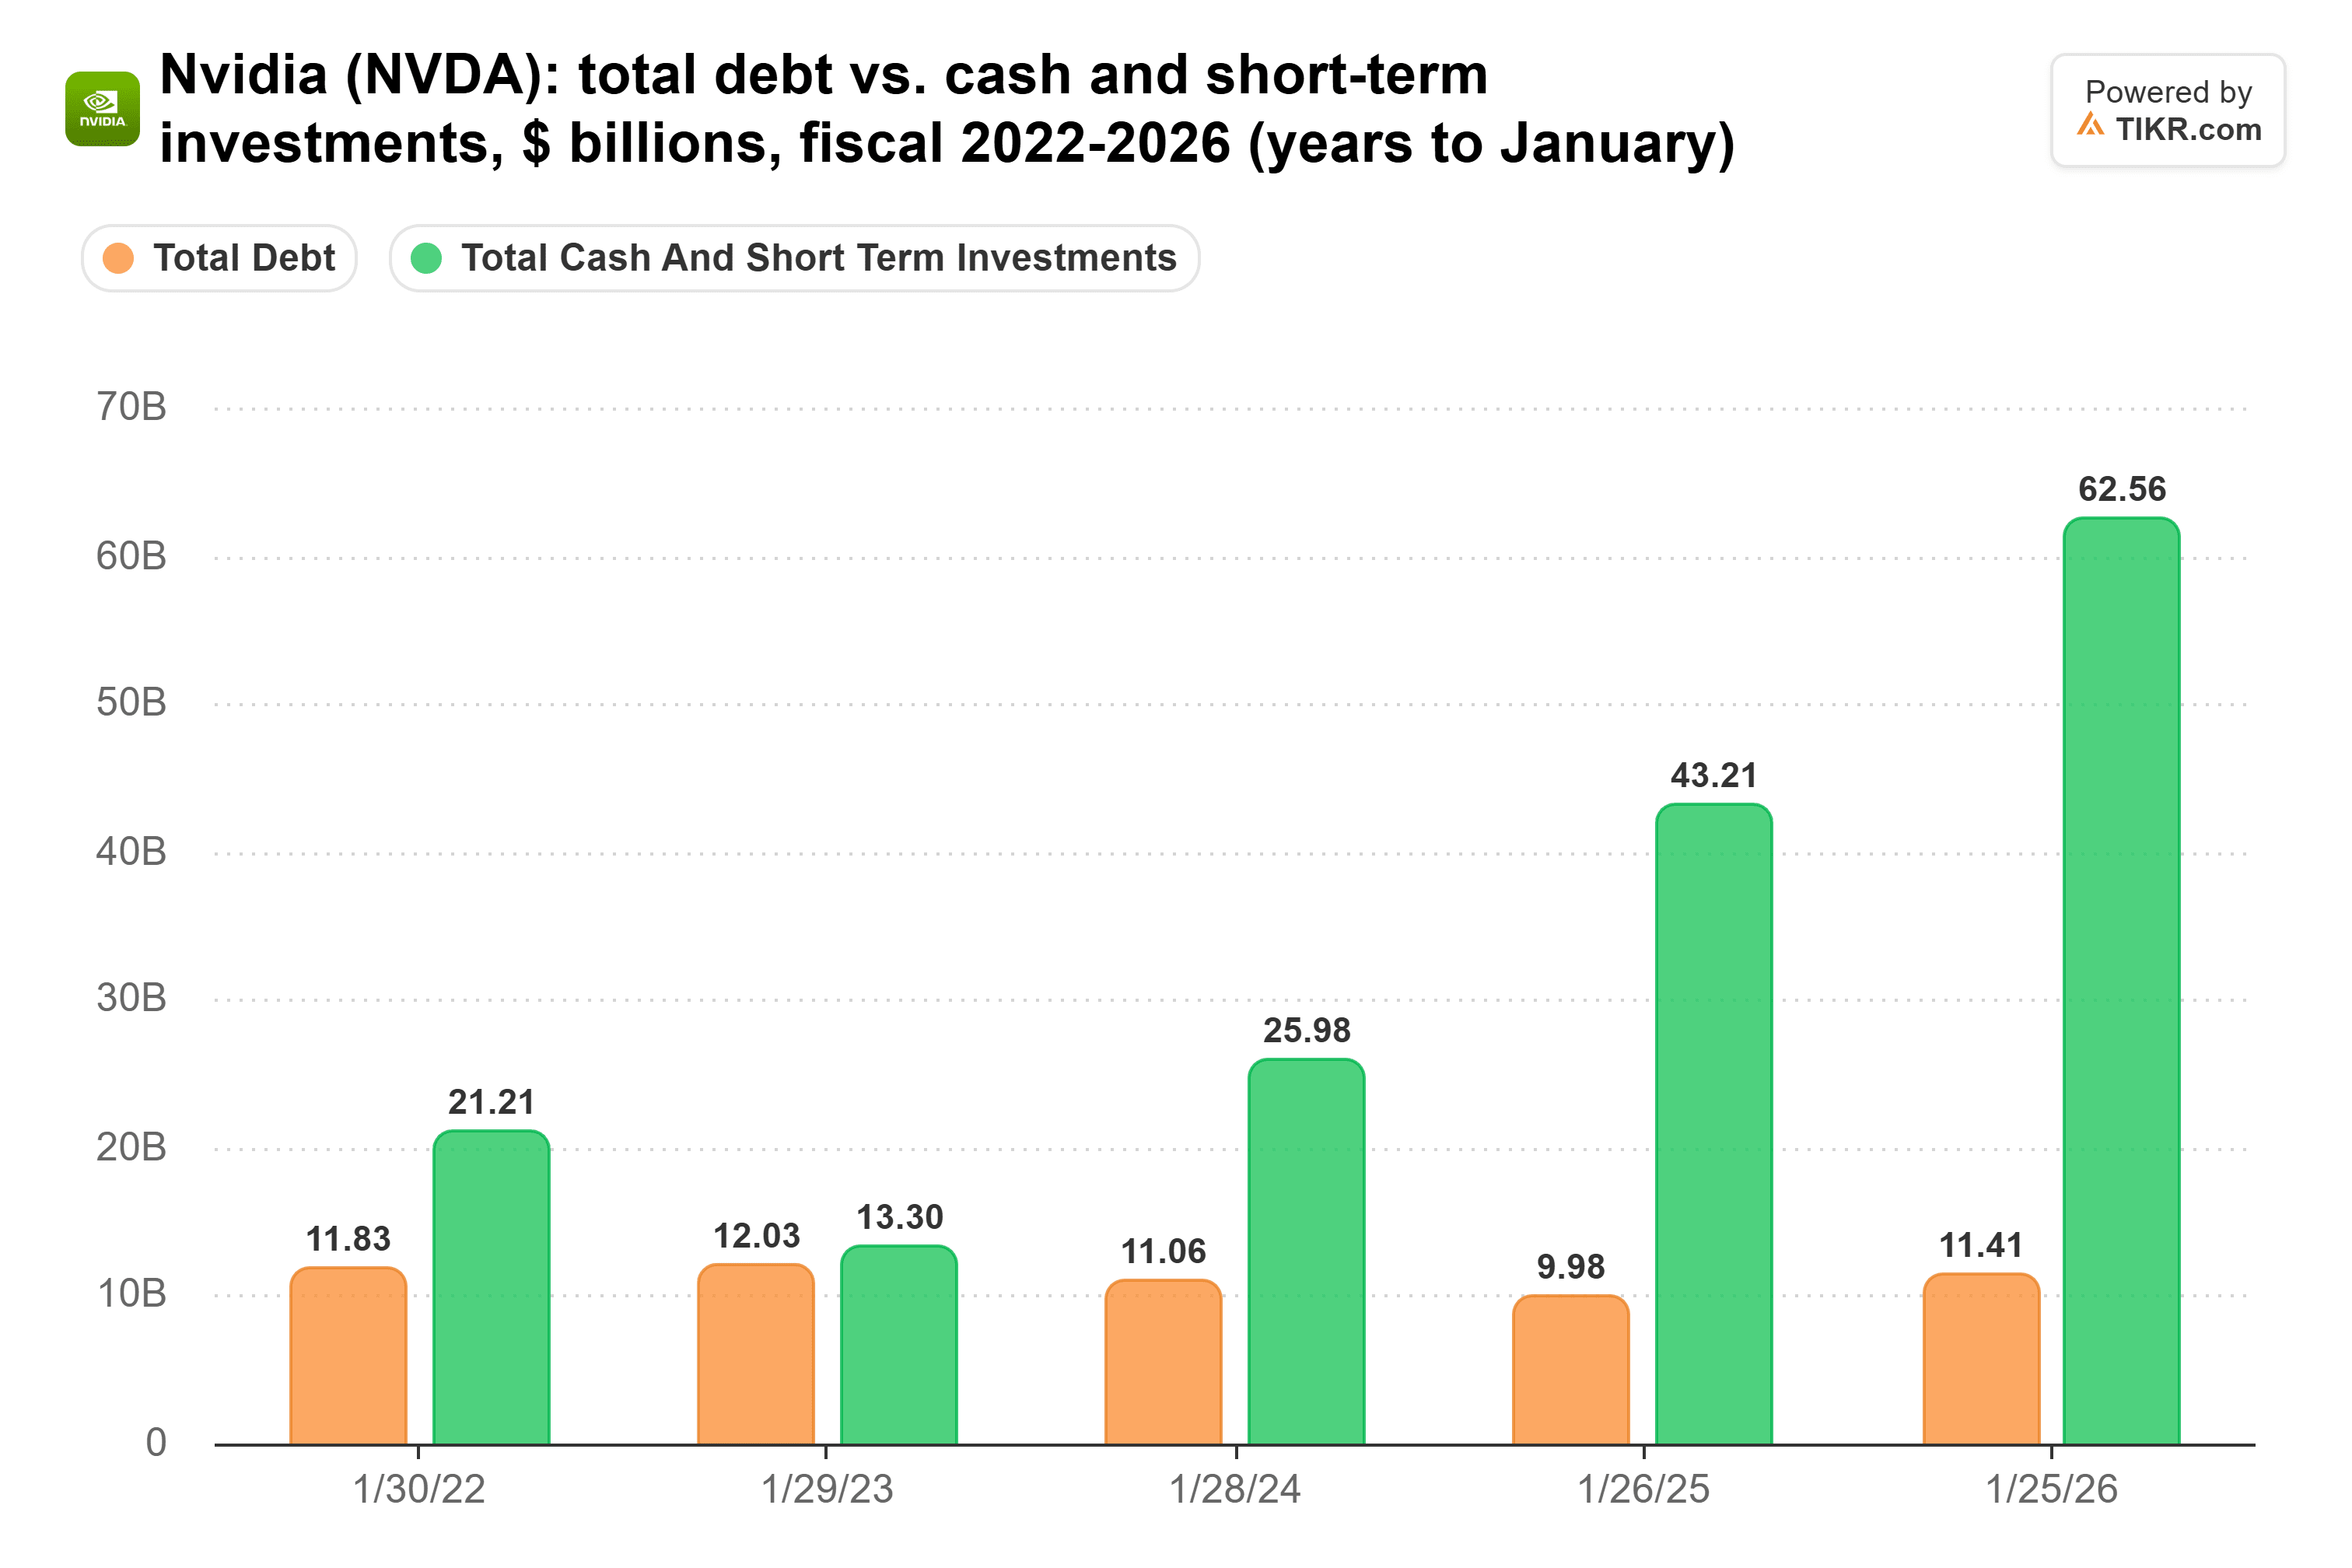
その会計年度末時点で、NVIDIAは114億ドルの総債務に対して626億ドルの現金及び短期投資を保有していた。
6月に250億ドルの債券を発行した後も、7月26日時点で334億ドルの債券に対して566億ドルの現金、現金同等物、市場性のある債務証券を保有していた。
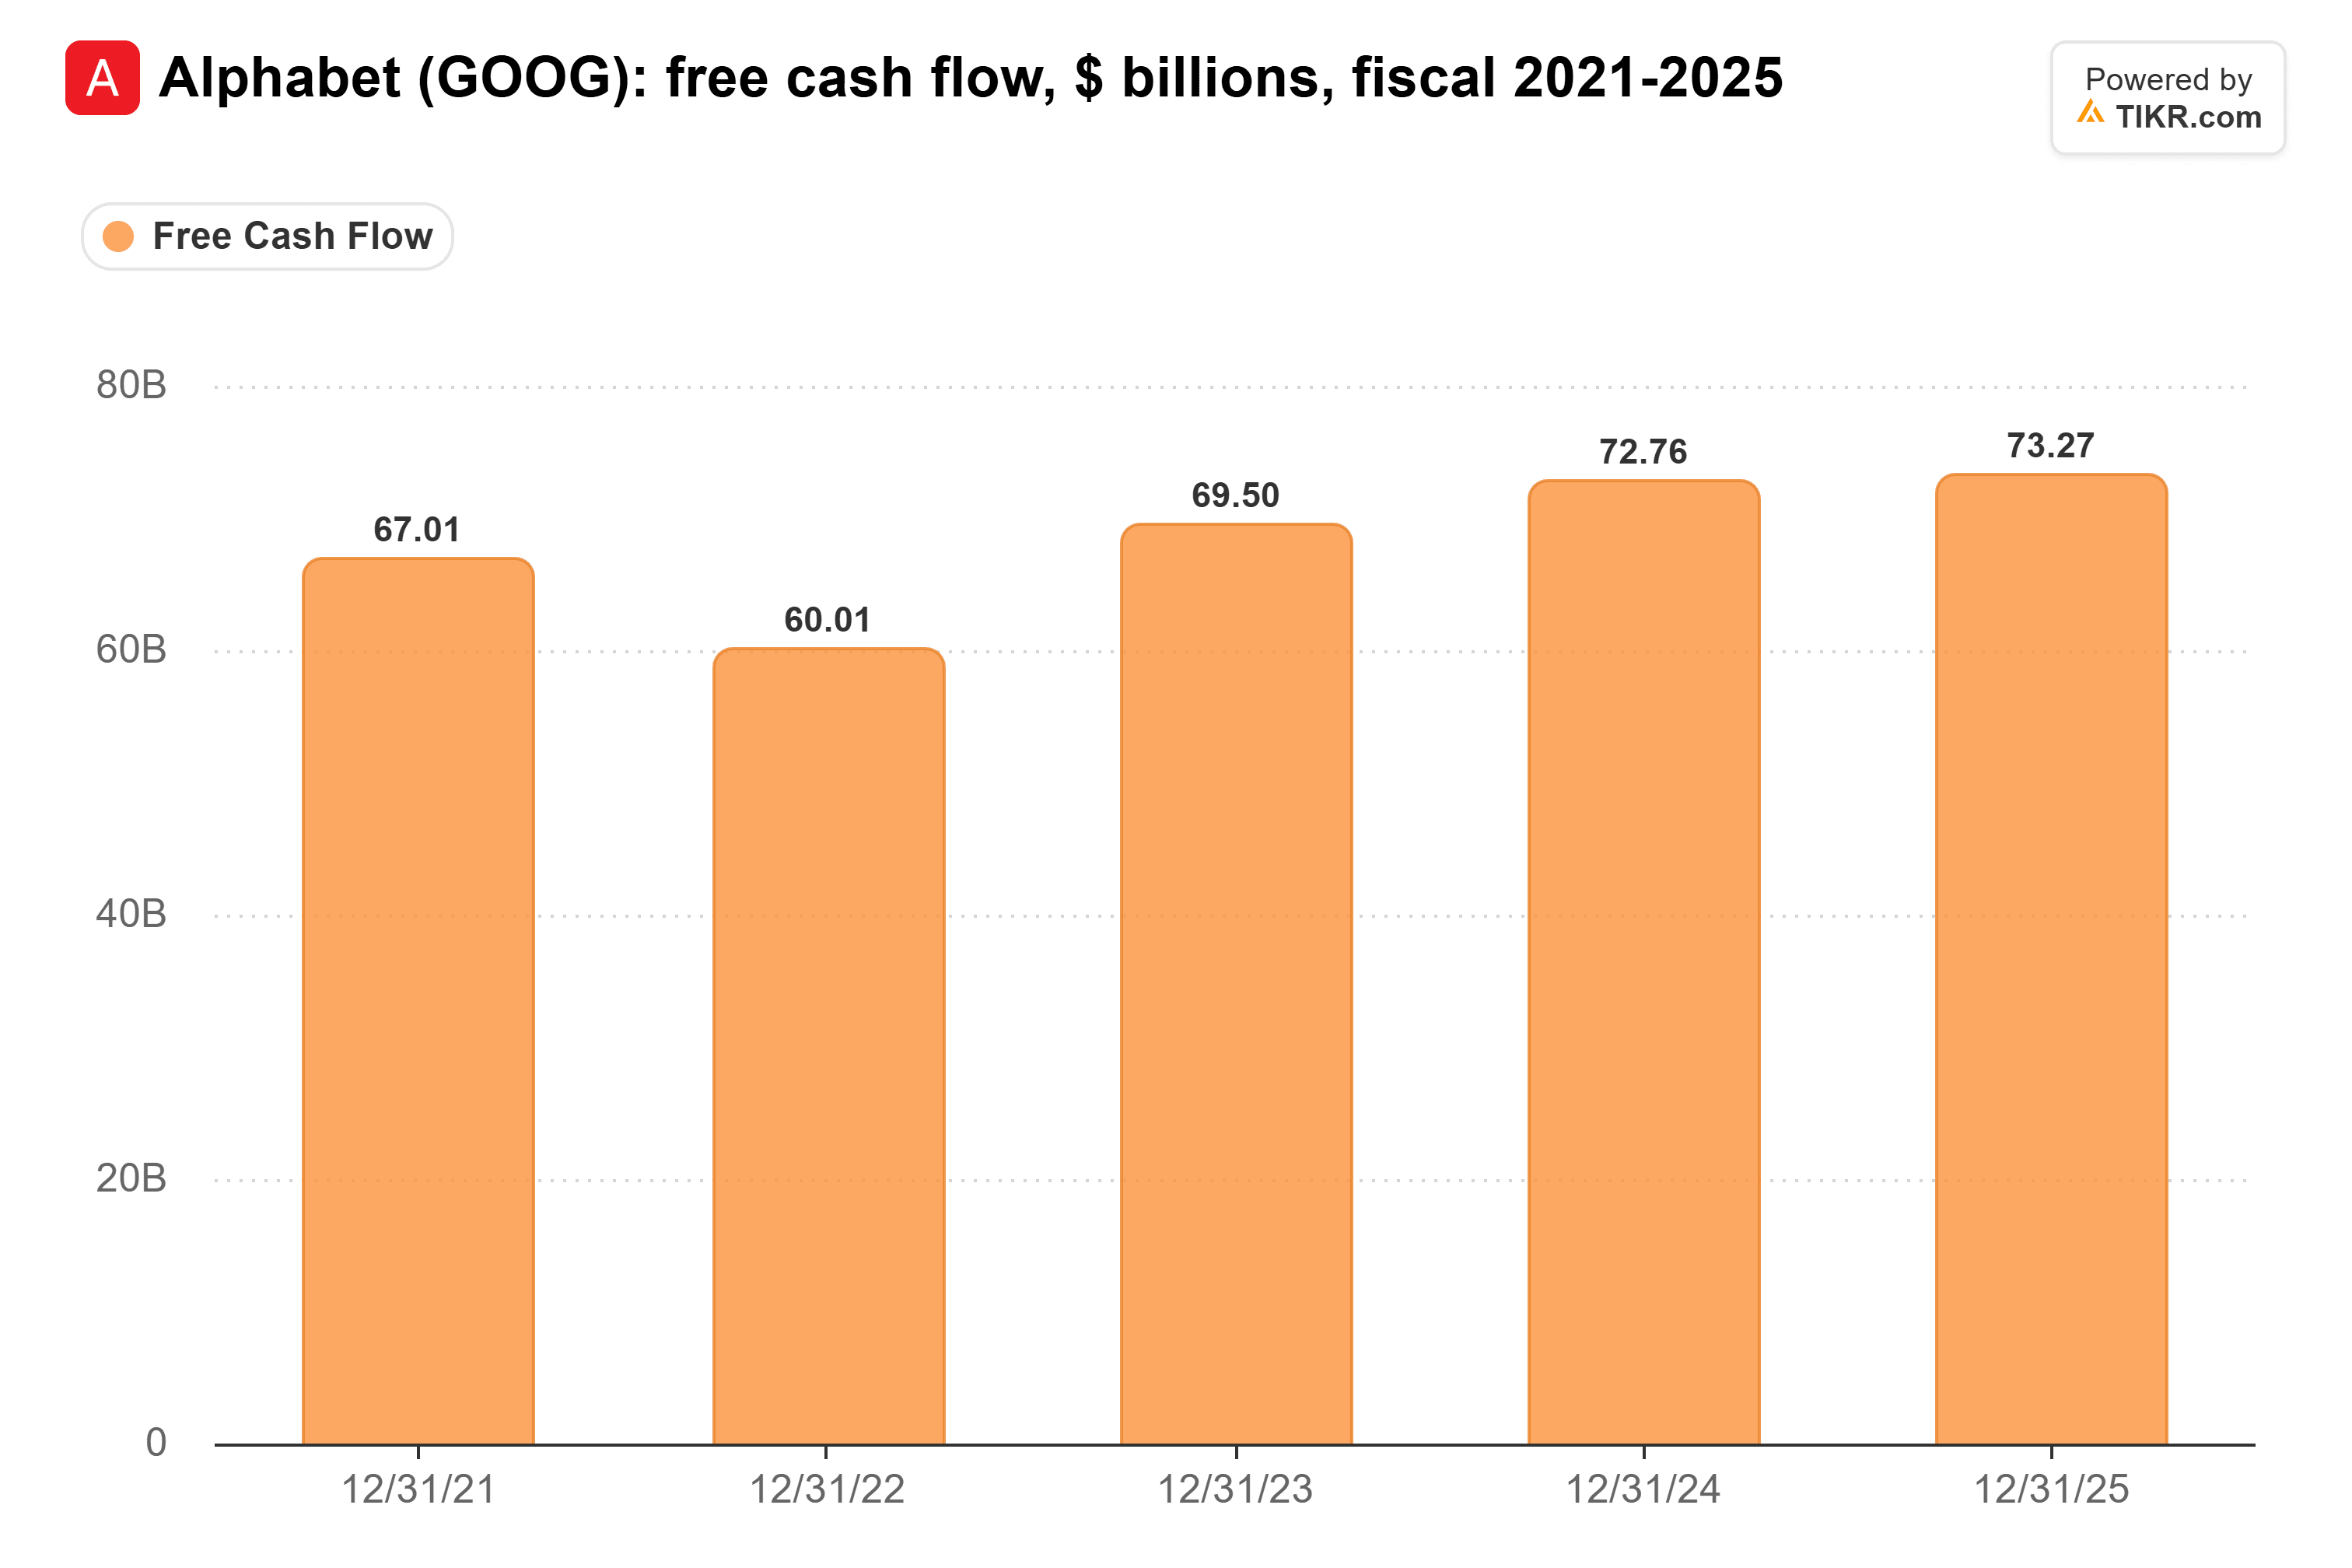
スワップトレーダーがより安全な信用と見なすAlphabetは、2025年に733億ドルのフリーキャッシュフローを生み出したが、これはNVIDIAの約4分の3に過ぎない。
これらの数字と比べると、10.1%という予測は明らかに高すぎる。これはスワップ価格から導き出され、40%の回収率を仮定し、リスクプレミアムを含んでいる。
TIKRはNVIDIAについて62人のアナリストを追跡。「買い」と言うのは何人?
NVIDIAの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。NVIDIAのアナリスト評価を見る
NVIDIAの顧客こそが信用リスク
ゴールドマンは、GPUの減価償却の加速と、半導体メーカーが顧客に融資を行っていることを原因として挙げている。NVIDIAの直近の10-Qは後者の規模を示している:1,085億ドルの最大総保証エクスポージャーで、OpenAIのオハイオキャンパス向けに8月に署名された1,050億ドルの上限を含む。この保証は特定のテナントのデフォルト時のみ支払われ、2029会計年度から段階的に開始される。
貸し手は、誰の信用がチップを裏付けているかに価格を付ける。IRENは、Microsoftとの契約に関連するGPU債務に対してブレンドで6.0%を支払っているが、投資適格ではない融資に対しては固定9.0%を支払っている。NVIDIAのオハイオ保証はこのギャップを前提に構築されている:OpenAIが満足のいく信用格付けを獲得した時点で終了する。これがゴールドマンが指摘する顧客リスクだ。
Broadcomも同じ立場にある:ブルームバーグは8月、同社が自社チップの購入を資金調達する350億ドルの債務パッケージの大部分を保証したと報じた。
株主がこのリスクを最初に負担する
債券市場の方向性は正しい:リスクは構築を資金調達する企業に移行している。しかし、NVIDIAの債権者は最後にその影響を受けることになる。NVIDIAが支援するラボが家賃を支払えなくなったり、チップ価格が下落したりした場合、その収益とフリーキャッシュフローが打撃を受け、債券が危険にさらされるはるか前に影響が出る。
NVIDIAの信用は盤石だ。しかし、その株式は別問題だ:今や、半導体メーカーとしてのリスクに加えて、貸し手としてのリスクも負っている。
NVIDIAは11月17日に決算を発表する。これは暫定CEOコレット・クレスの下での初の業績となる。売上債権回転期間は7月四半期で60日に達し、45から上昇した。NVIDIAはこれを大口の投資適格顧客に対する支払い条件の長期化によるものと説明した。さらなる上昇、または新たな保証の追加があれば、これらのスプレッドはさらに拡大する可能性が高い。
では、NVIDIAの株式の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、NVIDIAがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!