


主なポイント
- コカ・コーラは、NvidiaがCEOの辞任を発表した翌日の11月13日に史上最高値で取引を終え、予想PERは29倍と、10年間のレンジの上限に位置している。
- ある投資家は、バブルはハイテク株ではなく消費財株にあると指摘している。この見方はコカ・コーラに最も当てはまり、その株価倍率は予想利益の伸びをはるかに上回るペースで上昇している。
- ウォルマートの予想PERは43倍で、10年平均の約3分の2上回っている一方、Nvidiaの予想PERは14倍で、5年間のレンジの下限にある。
- 現在の価格では、コカ・コーラには何かがうまくいかなくなる余地が全くないが、Nvidiaの株価にはすでに多くの悪材料が織り込まれている。
コカ・コーラ (KO) は、Nvidia (NVDA) がJensen HuangのCEO辞任を発表した翌日の11月13日に、史上最高値の99.25ドルで取引を終えた。
今年はそんな年だった。11月5日までの時点で、バリュー株は2026年に24%上昇し、グロース株は6%下落していたと、Creative PlanningのCharlie Bilello氏が指摘した。この傾向が続けば、その差は記録的なものとなり、ドットコムバブルが崩壊した2000年よりも大きくなる可能性がある。
11月15日、r/ValueInvestingの投資家の一人が、よくある懸念を逆転させた:
「バブルはハイテク株ではなく、消費財株にある。」
投稿者は、コカ・コーラやウォルマート (WMT)などの企業のバリュエーションを指摘し、AI関連株の売りが行き過ぎていると主張した。
これはバリュー投資フォーラムにとって大胆な見解だが、数字はほぼそれを裏付けている。
TIKRはNvidiaについて62人のアナリストを追跡している。「買い」としているのは何人?
Nvidiaの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Nvidiaのアナリスト評価を見る
投資家は同じコカ・コーラに以前より高い対価を支払っている
コカ・コーラは長年にわたりプレミアム株だった。その予想PERは過去10年間で平均23倍であり、11月13日には29倍に達し、この期間で最高となった:
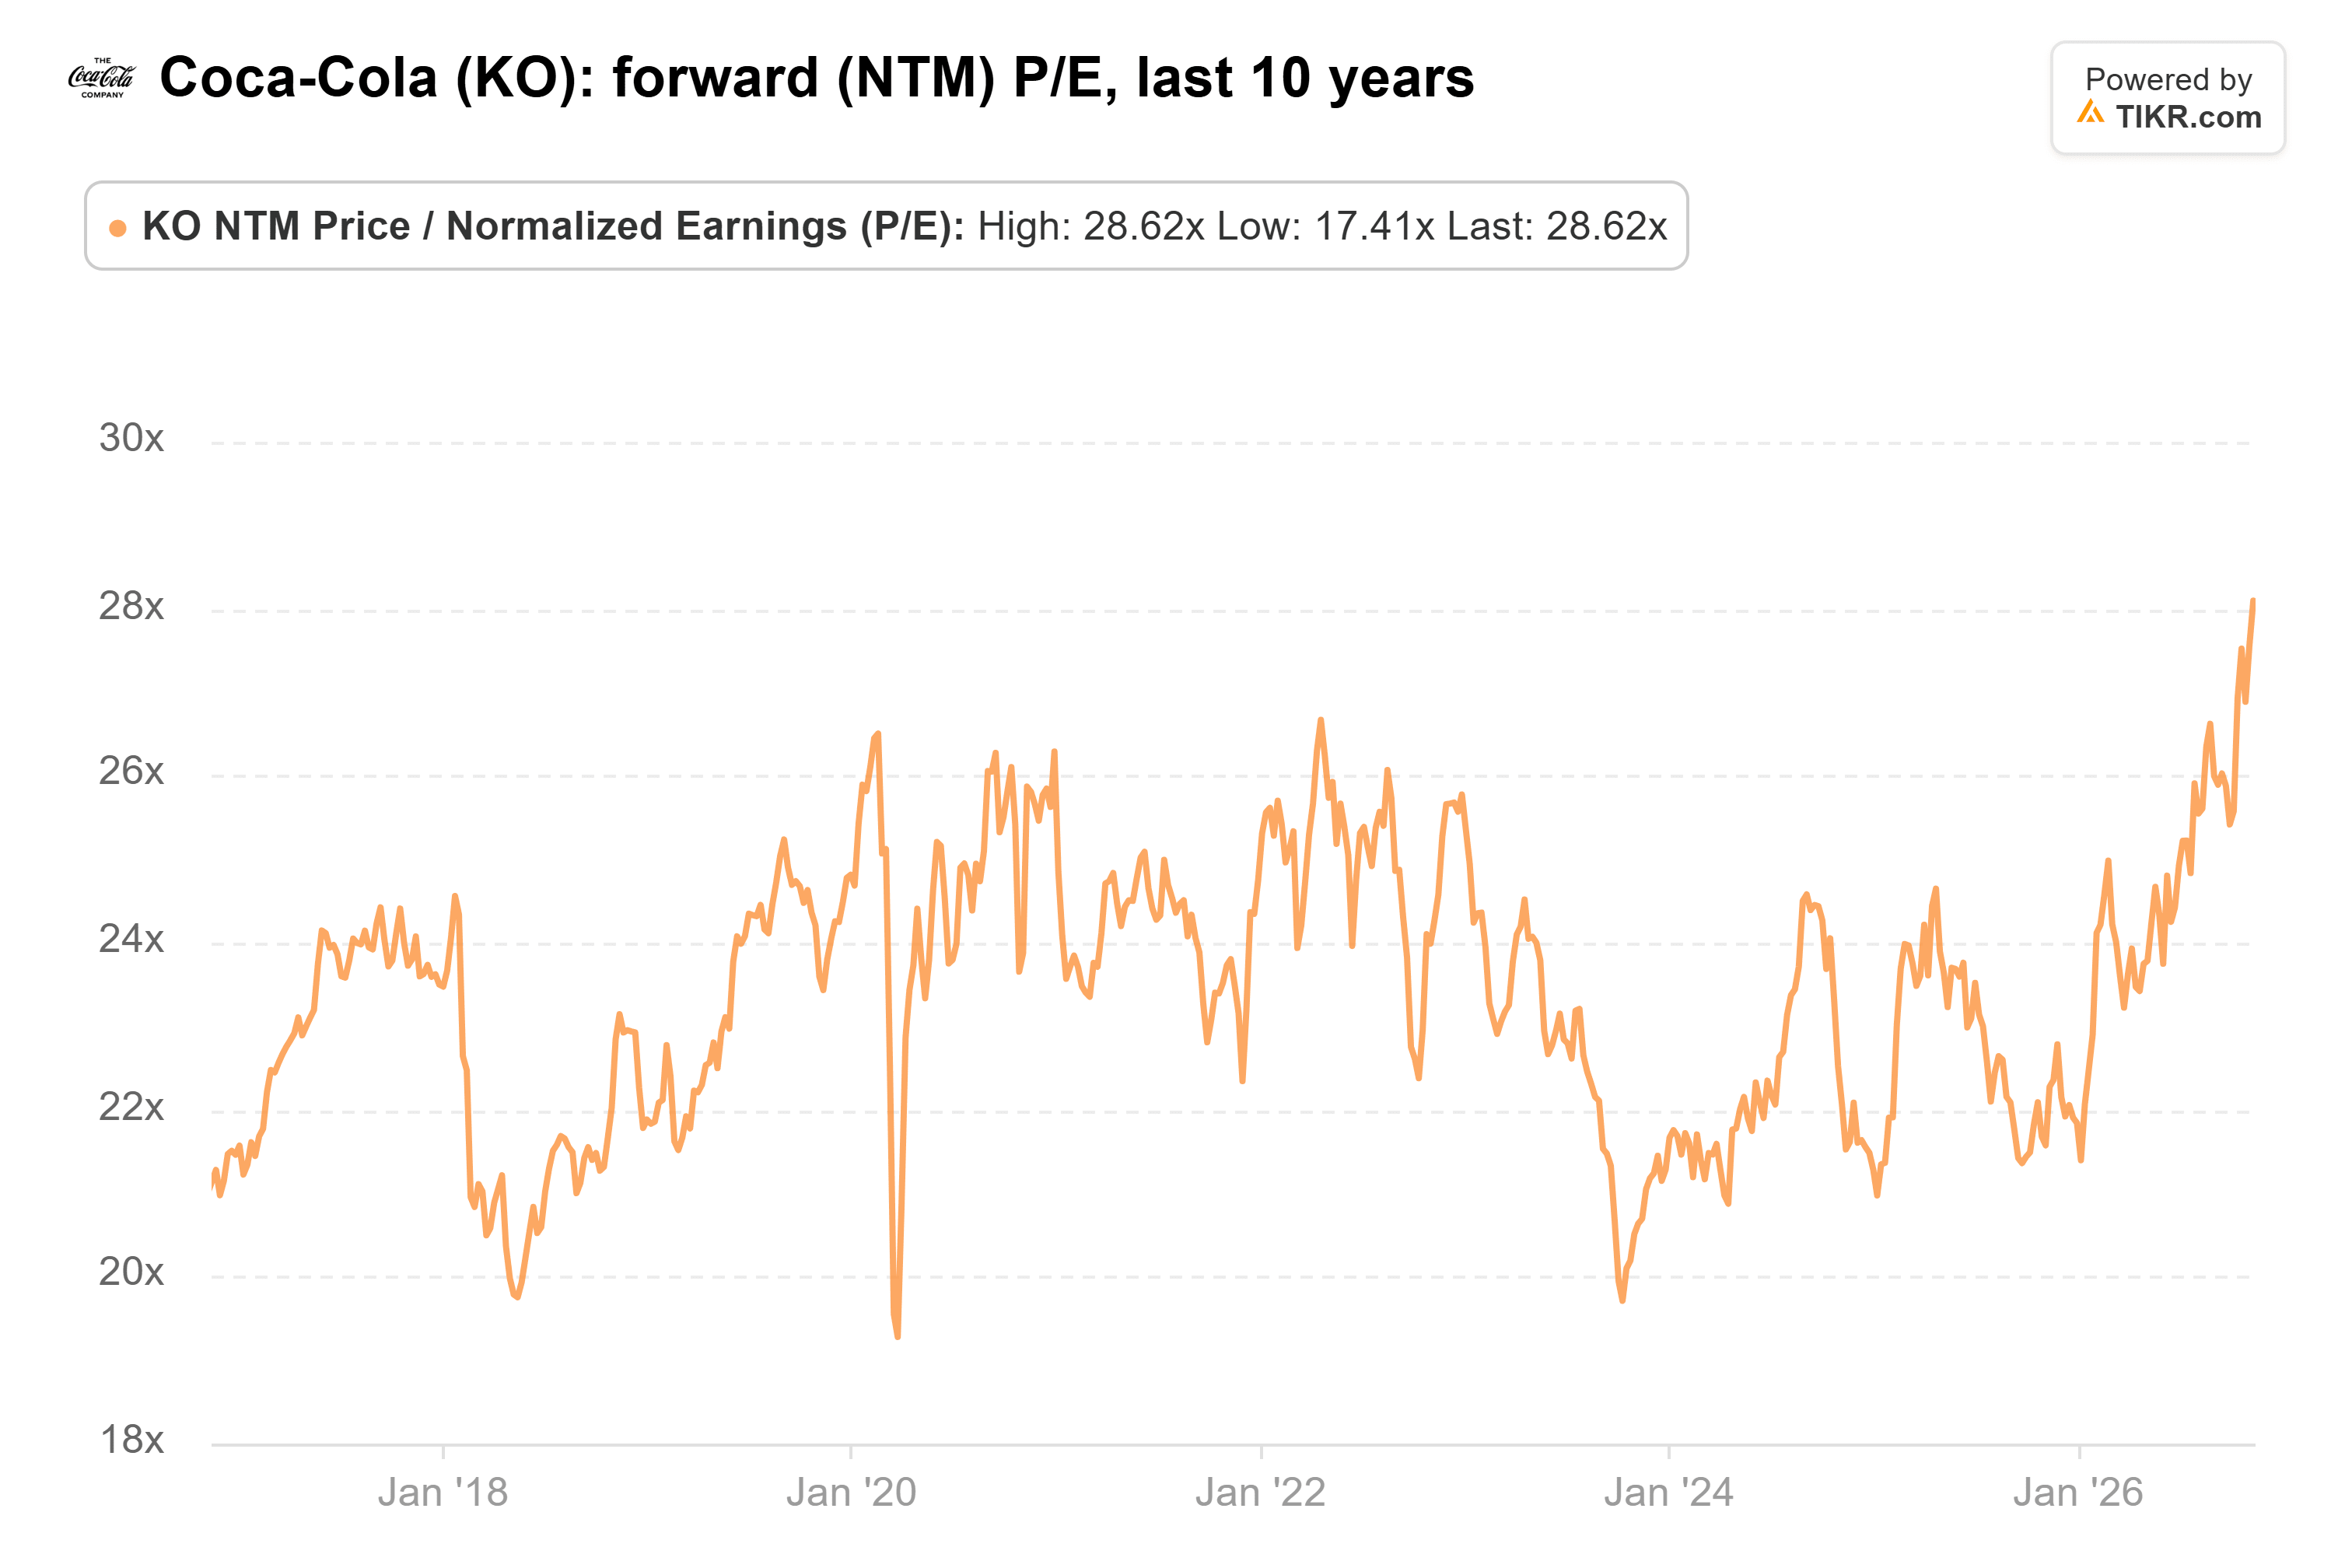
ビジネスも好調だ。第3四半期のケースボリュームは5%成長し、コカ・コーラは2026年の業績見通しを3度目となる上方修正を行い、調整後EPS成長率を少なくとも11%とした。ただし、第3四半期のEPS成長率11%のうち2ポイントは為替要因によるものだった。
今年以降の成長は、過去10年と非常に似ている。アナリストは、2027年のEPS成長率が約6%、2028年が約7%になると予想している。経営陣は、アフリカのボトラー事業売却だけで、2027年のEPS成長率から約2ポイントを削ると述べている。2015年から2025年にかけて、希薄化後EPSは年間約6%成長した。
第3四半期決算発表後、アナリストは目標株価を引き上げたが、2027年と2028年の予想はそれぞれ1セントずつしか上方修正しなかった。2025年9月末時点で、同社株は予想PER21倍で取引されていたため、それ以降の上昇の大部分は、予想の上方修正ではなく、より高い株価倍率によるものだ。もし株価倍率が10年平均に戻れば、予想が維持されたとしても、株価は約5分の1の価値を失うことになる。
ウォルマートはさらに高価
投稿者の主張はウォルマートにとってさらに強力だ。その予想PERは43倍で、10年平均の26倍の約3分の2上回っている:
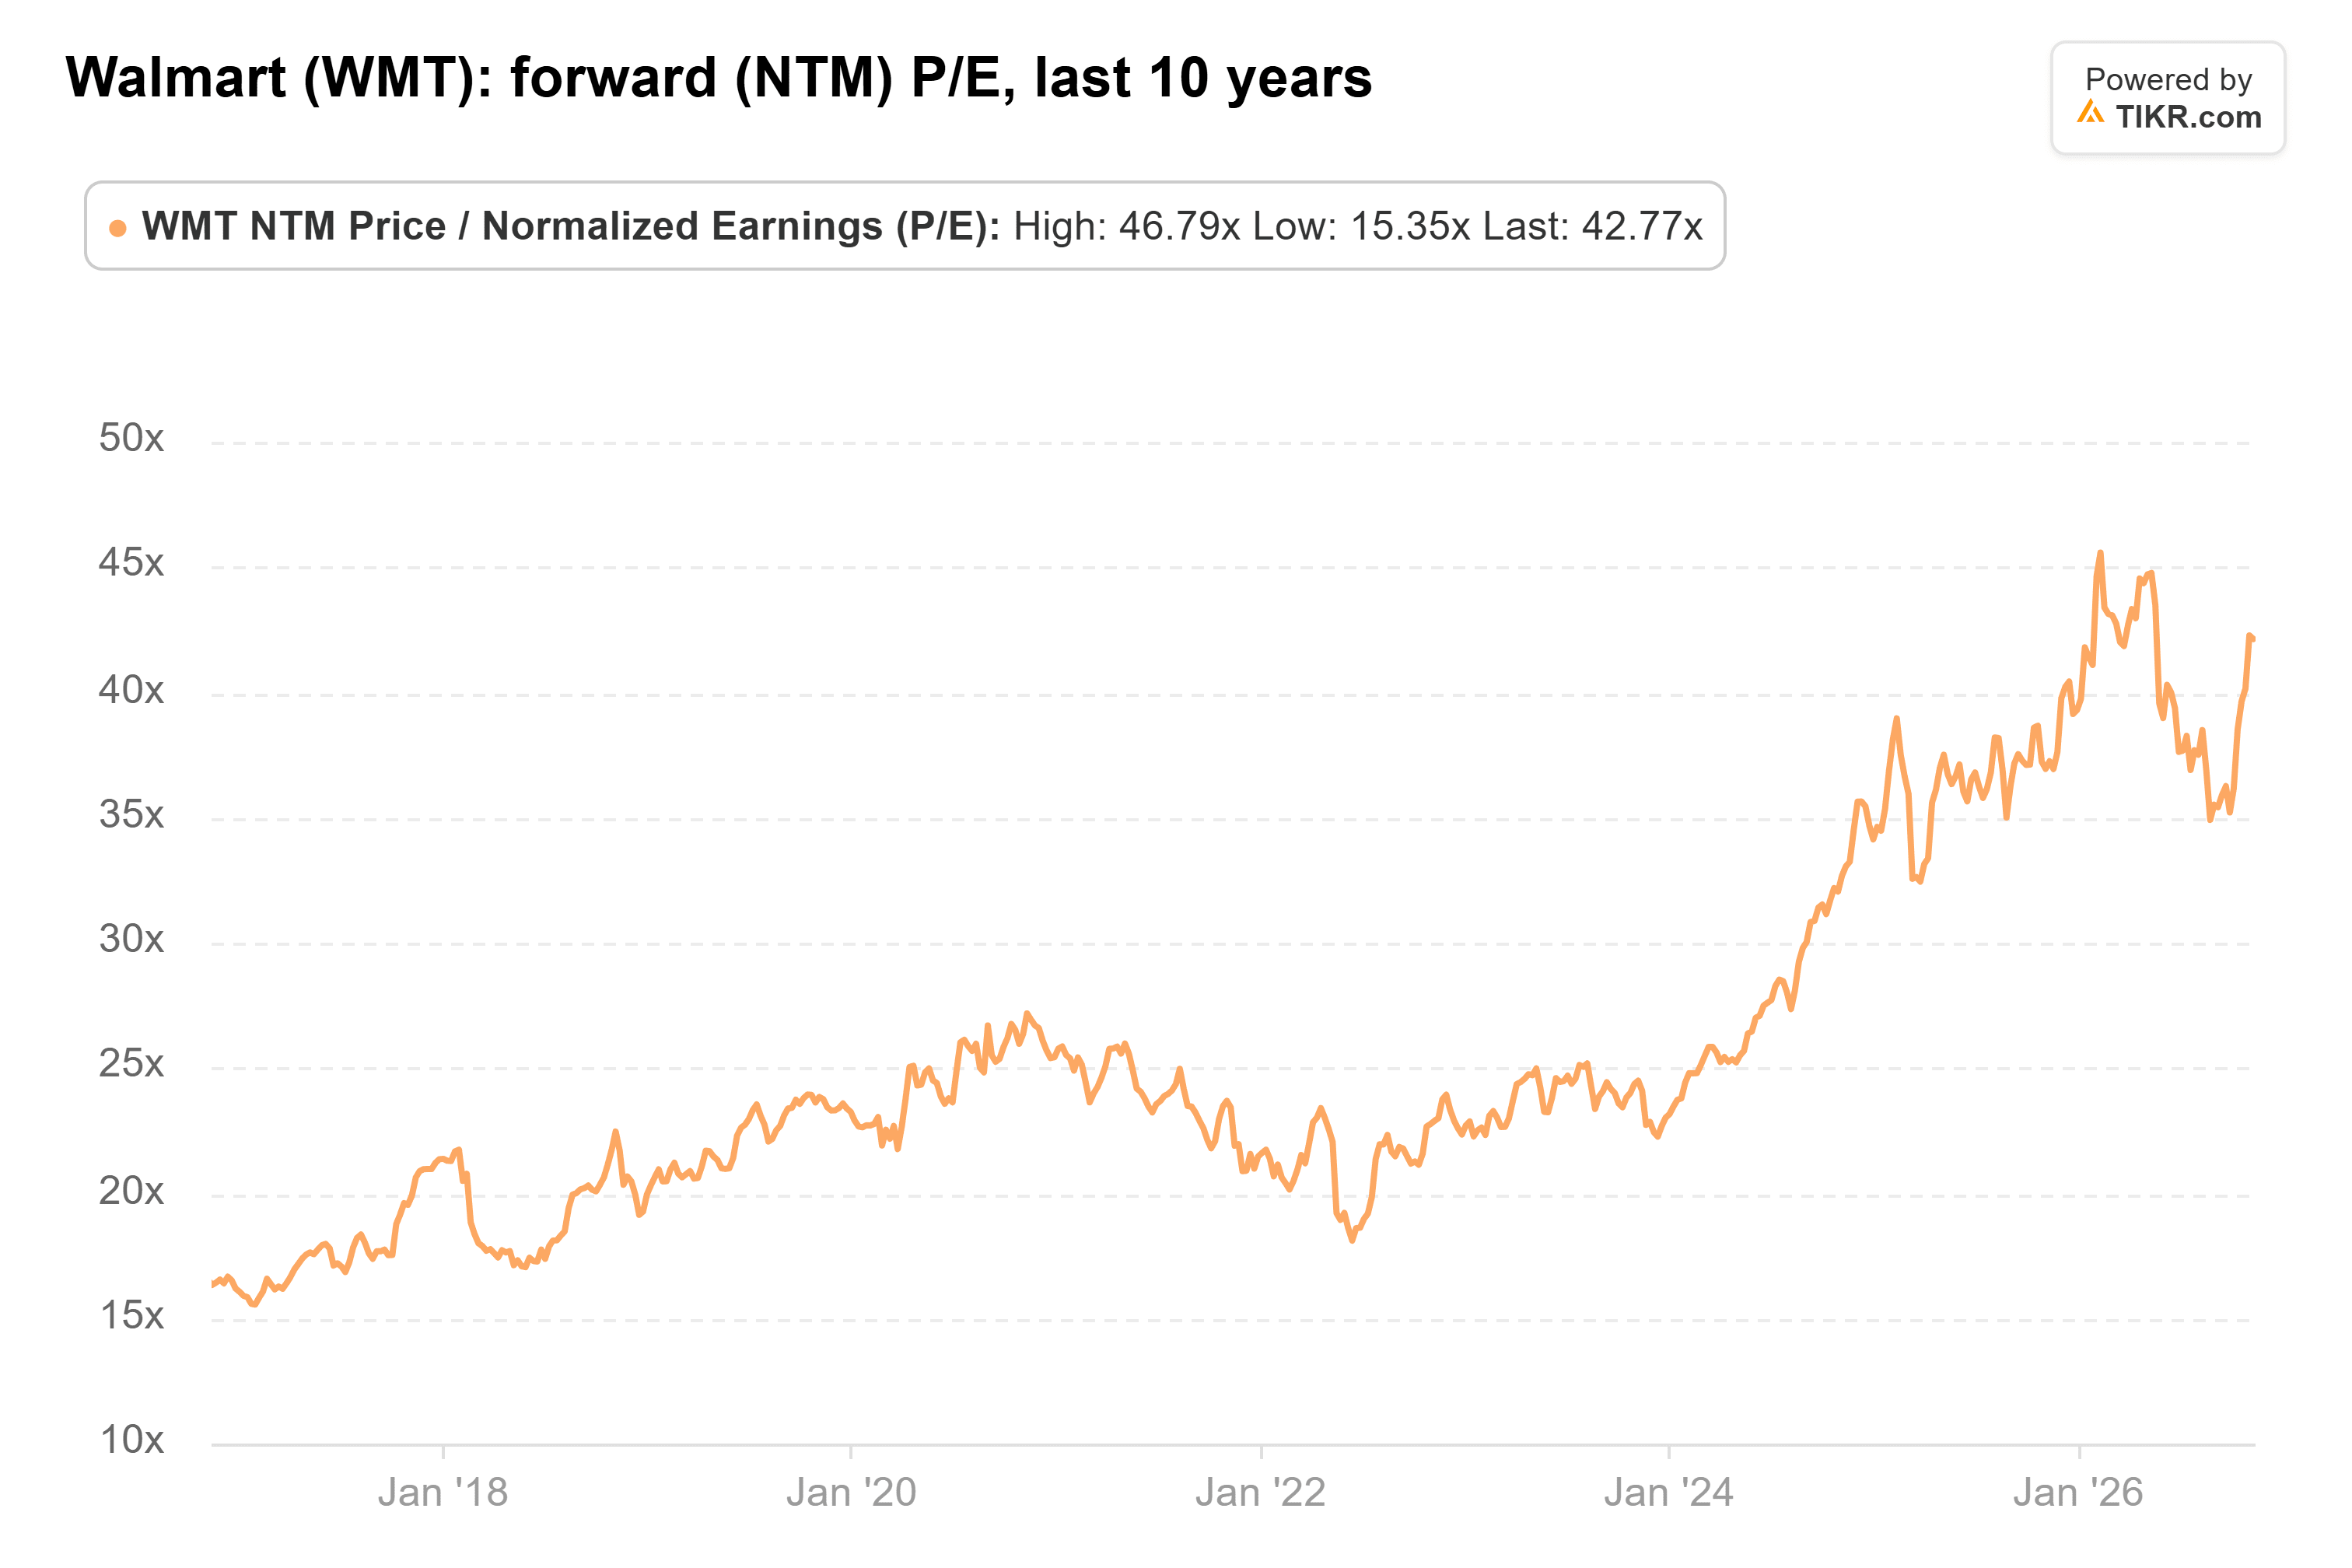
これは2月の47倍からは低下しているが、投資家が現在Nvidiaの利益に対して支払っている金額の3倍以上だ。ウォルマートのビジネスほど予測しやすいものはほとんどなく、それが投資家がヘッジとして購入する大きな理由の一つだ。しかし、スレッド内の別の返信が主張したように、ビジネスは予測可能でありながら過大評価されていることもあり得る。
Nvidiaの問題はすでに株価に織り込まれている
一方、Nvidiaの予想PERは11月13日に14倍まで下落した。これは5年間のレンジの下限であり、36倍の平均を大きく下回っている:
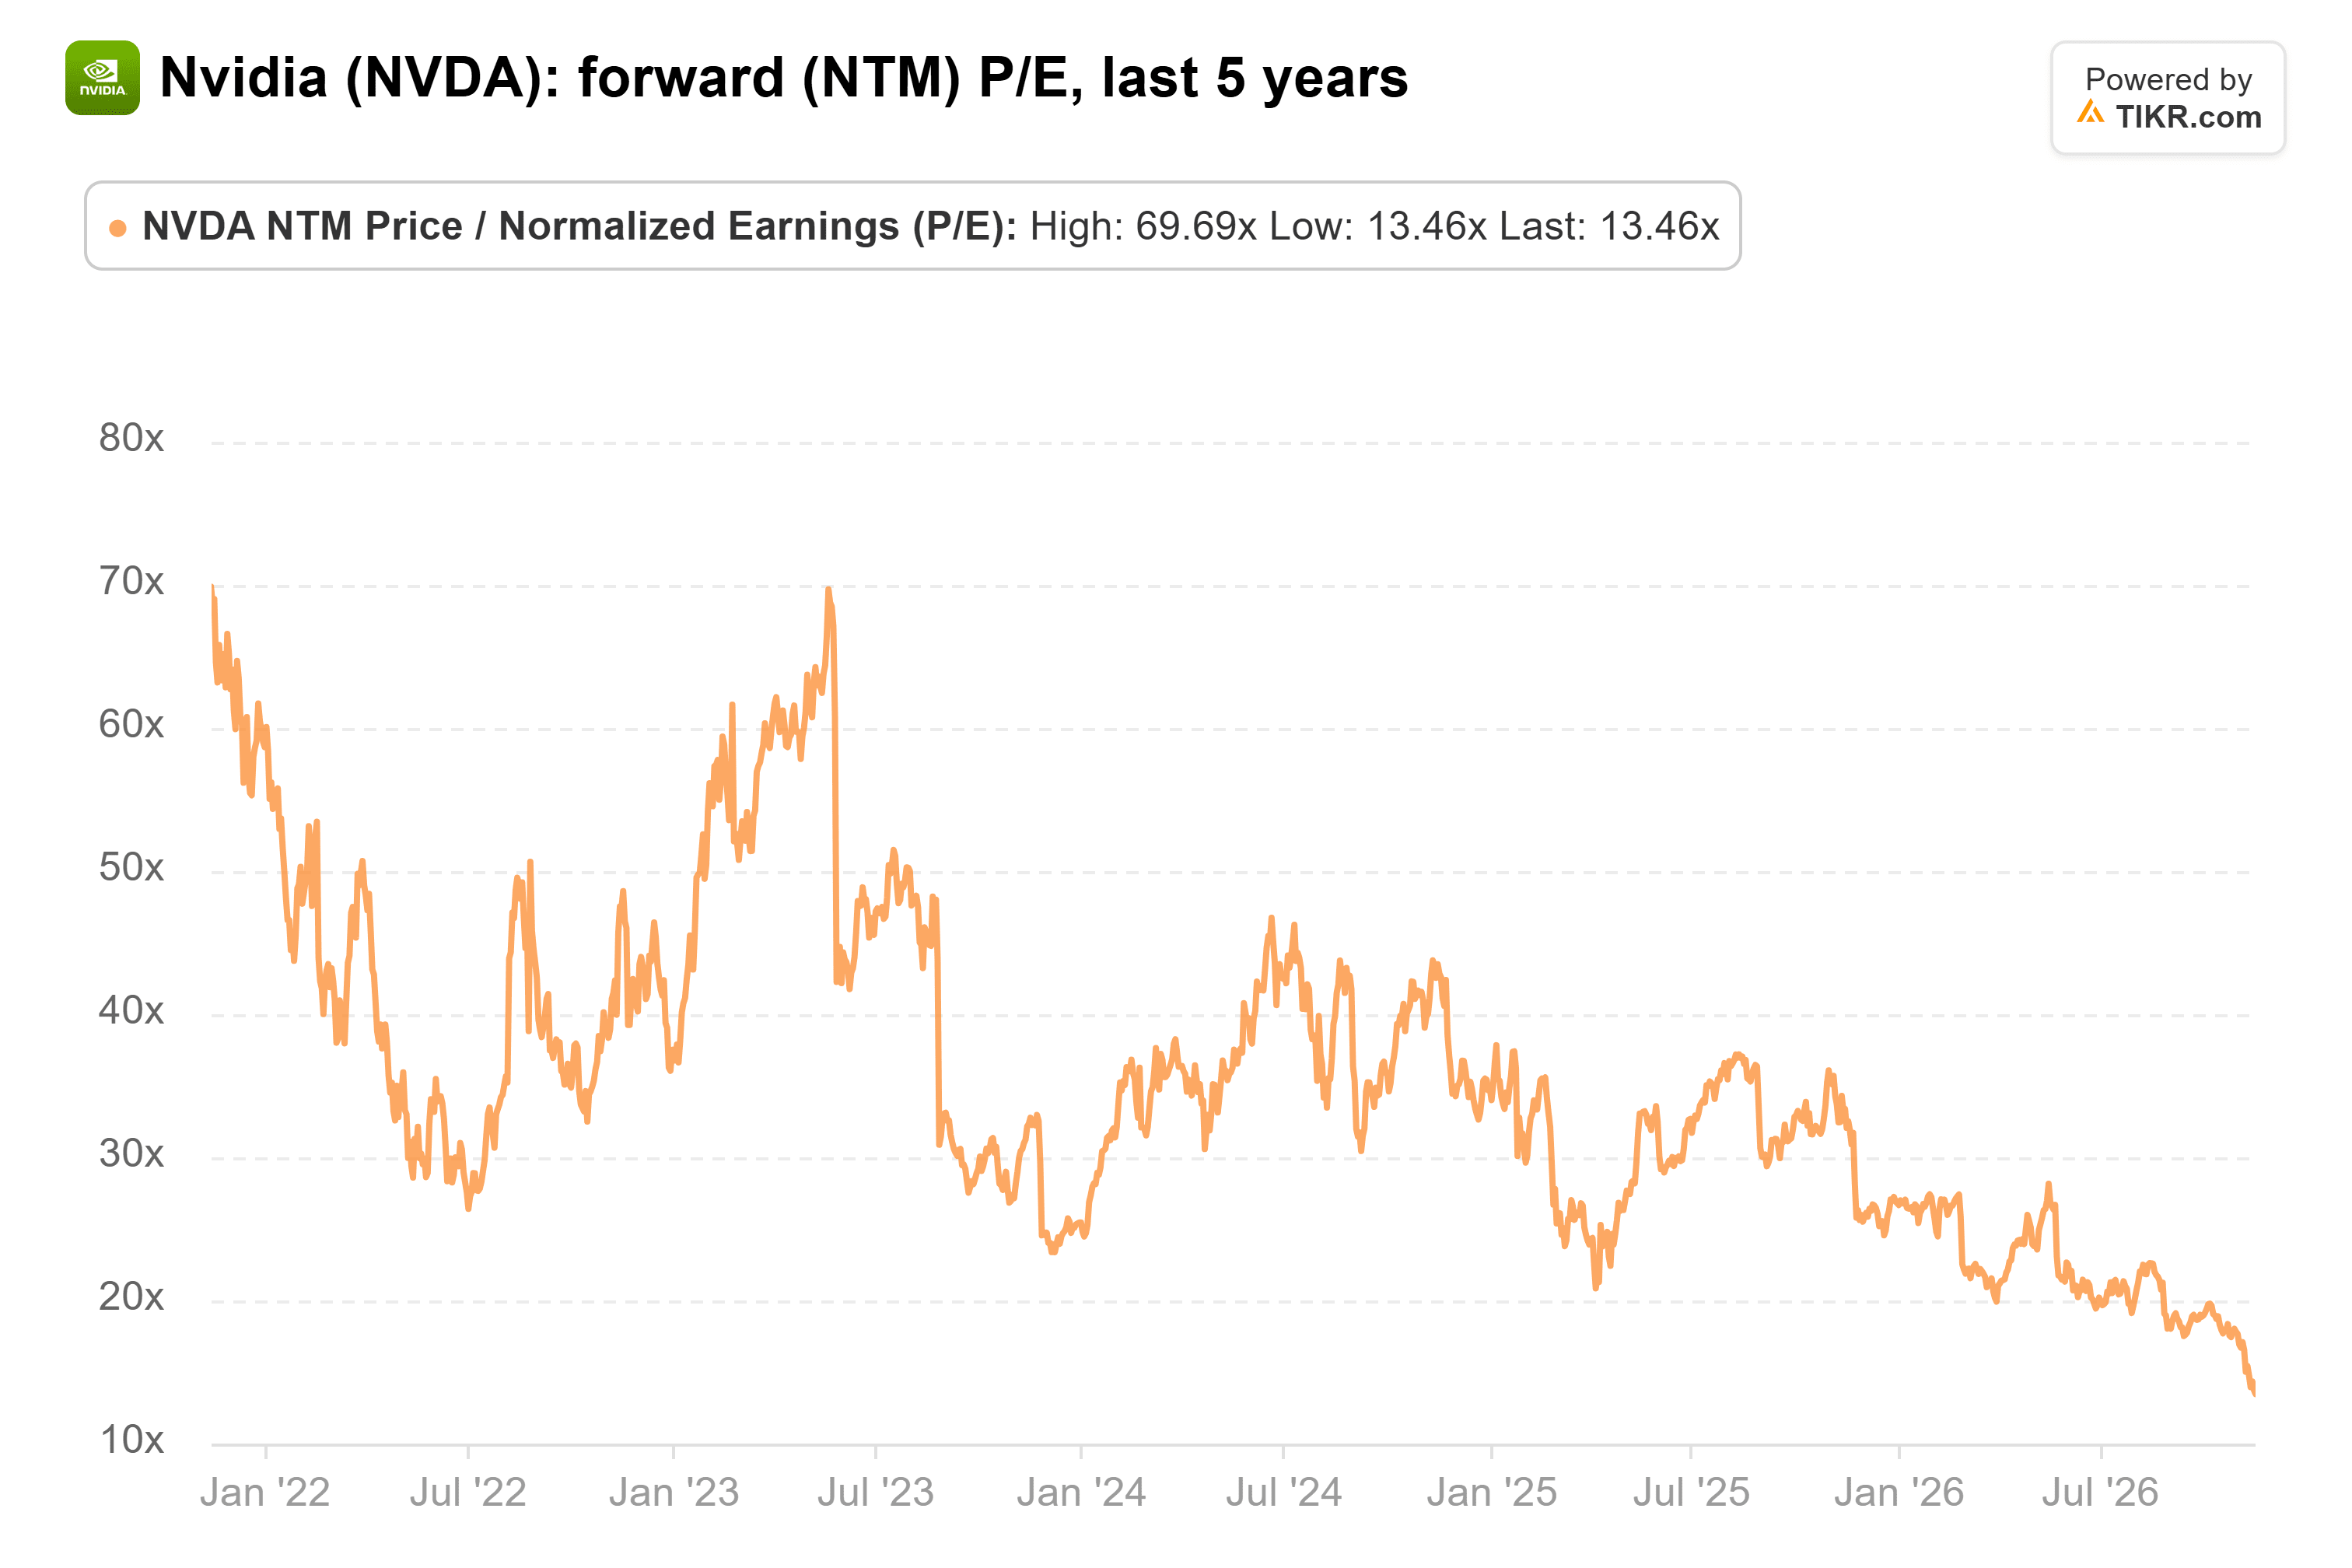
その一部はCEOによるものだ。Nvidiaは、米当局者が中国情報機関との関係を疑っていると報じられた女性を含む2件の不倫関係の報道を受けて、11月12日にHuangの辞任を発表した。CFOのColette Kress氏が、取締役会が後任を任命するまで会社を運営しており、彼女の最初の試練は11月17日に訪れる。その日、Nvidiaは取引終了後に第3四半期決算を発表する予定だ。スレッド内の別の投資家が主張したように、Nvidiaはまだ赤字のAI研究所にも大量に販売しているため、今後5年間の予測はコカ・コーラよりもはるかに難しい。
しかし、ハイテク株はHuangの退任以前からすでに割安だった。11月11日、Evercore ISIのJulian Emanuel氏はBloomberg Surveillanceで、「ハイテクセクターは2010年以来初めてS&P 500に対して割安で取引されている」と述べた。
安全性には現在、非常に高い対価が伴う
投稿者はコカ・コーラについて正しい。投資家は、同社が過去10年間で達成してきた中程度の一桁成長に対して、10年ぶりの高水準の株価倍率を支払っている。この価格では、何かがうまくいかなくなる余地が全くない。Nvidiaは恒久的なCEOを任命するまでリスクが高いが、5年ぶりの低水準の株価倍率では、多くの悪材料がすでに織り込まれている。
結論:現在の価格で両者を比較すると、Huang氏抜きでも利益が維持される限り、Nvidiaの方がより多くの価値を提供している。
コカ・コーラは、2月に予定されている第4四半期決算とともに2027年の業績見通しを発表する予定だ。調整後EPS成長率が7%を大幅に上回る見通しは、現在の株価倍率をはるかに正当化しやすくするだろう。
では、コカ・コーラ株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、コカ・コーラの価値がいくらになるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございました。幸運な投資を!






