主なポイント
- Hormel Foodsの配当利回りは5.2%、Krogerは2.2%だが、過去5年間の配当成長率はKrogerが年率14.4%に対し、Hormelは4.5%だった。
- Hormelの配当は直近12ヶ月間のフリーキャッシュフローの82%を占め、2025会計年度ではフリーキャッシュフローを上回るコストとなった。
- Krogerの配当はフリーキャッシュフローのわずか38%しか使用しておらず、今年発表された11%の引き上げのようなさらなる増配の余地がある。
- Hormelは新たな負債で10億5500万ドルのBrakebush買収を完了し、12月3日の決算発表では2027会計年度の見通しが示される。
Hormel Foods (HRL) は、11月16日に史上最大の買収となる鶏肉会社Brakebush Brothersの10億5500万ドルの現金取引を完了した。その1ヶ月前、Kroger (KR) は投資家向け説明会で2029年までの計画を発表した。
インカム投資家にとって、Hormelの5.2%の利回りはKrogerの2.2%の2倍以上だ。しかし、Krogerは今年初めに配当を11%引き上げており、同社はこれを「20年連続の配当増額」と呼んでいる。
では、今日1万ドルをどちらかに投資した場合、今後10年間でより多くの収入を得られるのはどちらだろうか?
| 指標 | Hormel Foods (HRL) | Kroger (KR) |
|---|---|---|
| 配当利回り | 5.2% | 2.2% |
| 配当成長率(5年間) | 年率4.5%(2020-2025会計年度) | 年率14.4%(2021年1月期-2026年1月期) |
| 記録(各社発表) | 392四半期連続の配当支払い | 20年連続の配当増額 |
| キャッシュ配当支払い比率(TTM) | 82% | 38% |
| 純負債/EBITDA | 1.2倍 | 2.5倍 |
| 利息カバレッジ比率 | 12.6倍 | 5.6倍 |
出典: TIKR、本日時点の価格。記録は各社発表による。
退職者向け6%以上の利回りを提供する6つの安全な配当株
現在、年率6%以上の配当を支払う株は100以上ある。
しかし、TIKRの独自データを活用した詳細な投資レビューの結果、その中で退職者にとって真に安全と言えるのはわずか6銘柄のみであると我々は確信している。
これらはすべて、我々の新しい投資レポートの一部として入手可能だ。アクセス方法の詳細はこちら。
Hormelの大きな小切手は薄くなりつつある
フードサービス部門は12四半期連続で有機的売上高を成長させた。小売数量は、Hormelが丸ごとの七面鳥とプライベートブランドのスナックナッツから撤退し、買い物客が引き締めたことで減少した。2026年7月26日終了四半期の純売上高は、前年同期の30億3000万ドルから29億6000万ドルに減少した。それでも経営陣は、2026会計年度の調整後EPS予想を1.45ドルから1.51ドル(6%から10%の成長)に引き上げた。
配当を支えるキャッシュは逼迫してきた。Hormelの配当支払額は、2016会計年度の2億9600万ドルから2025会計年度の6億3300万ドルへと2倍以上に増加した。同じ期間に、フリーキャッシュフローは7億8500万ドルから5億3400万ドルへと減少した。
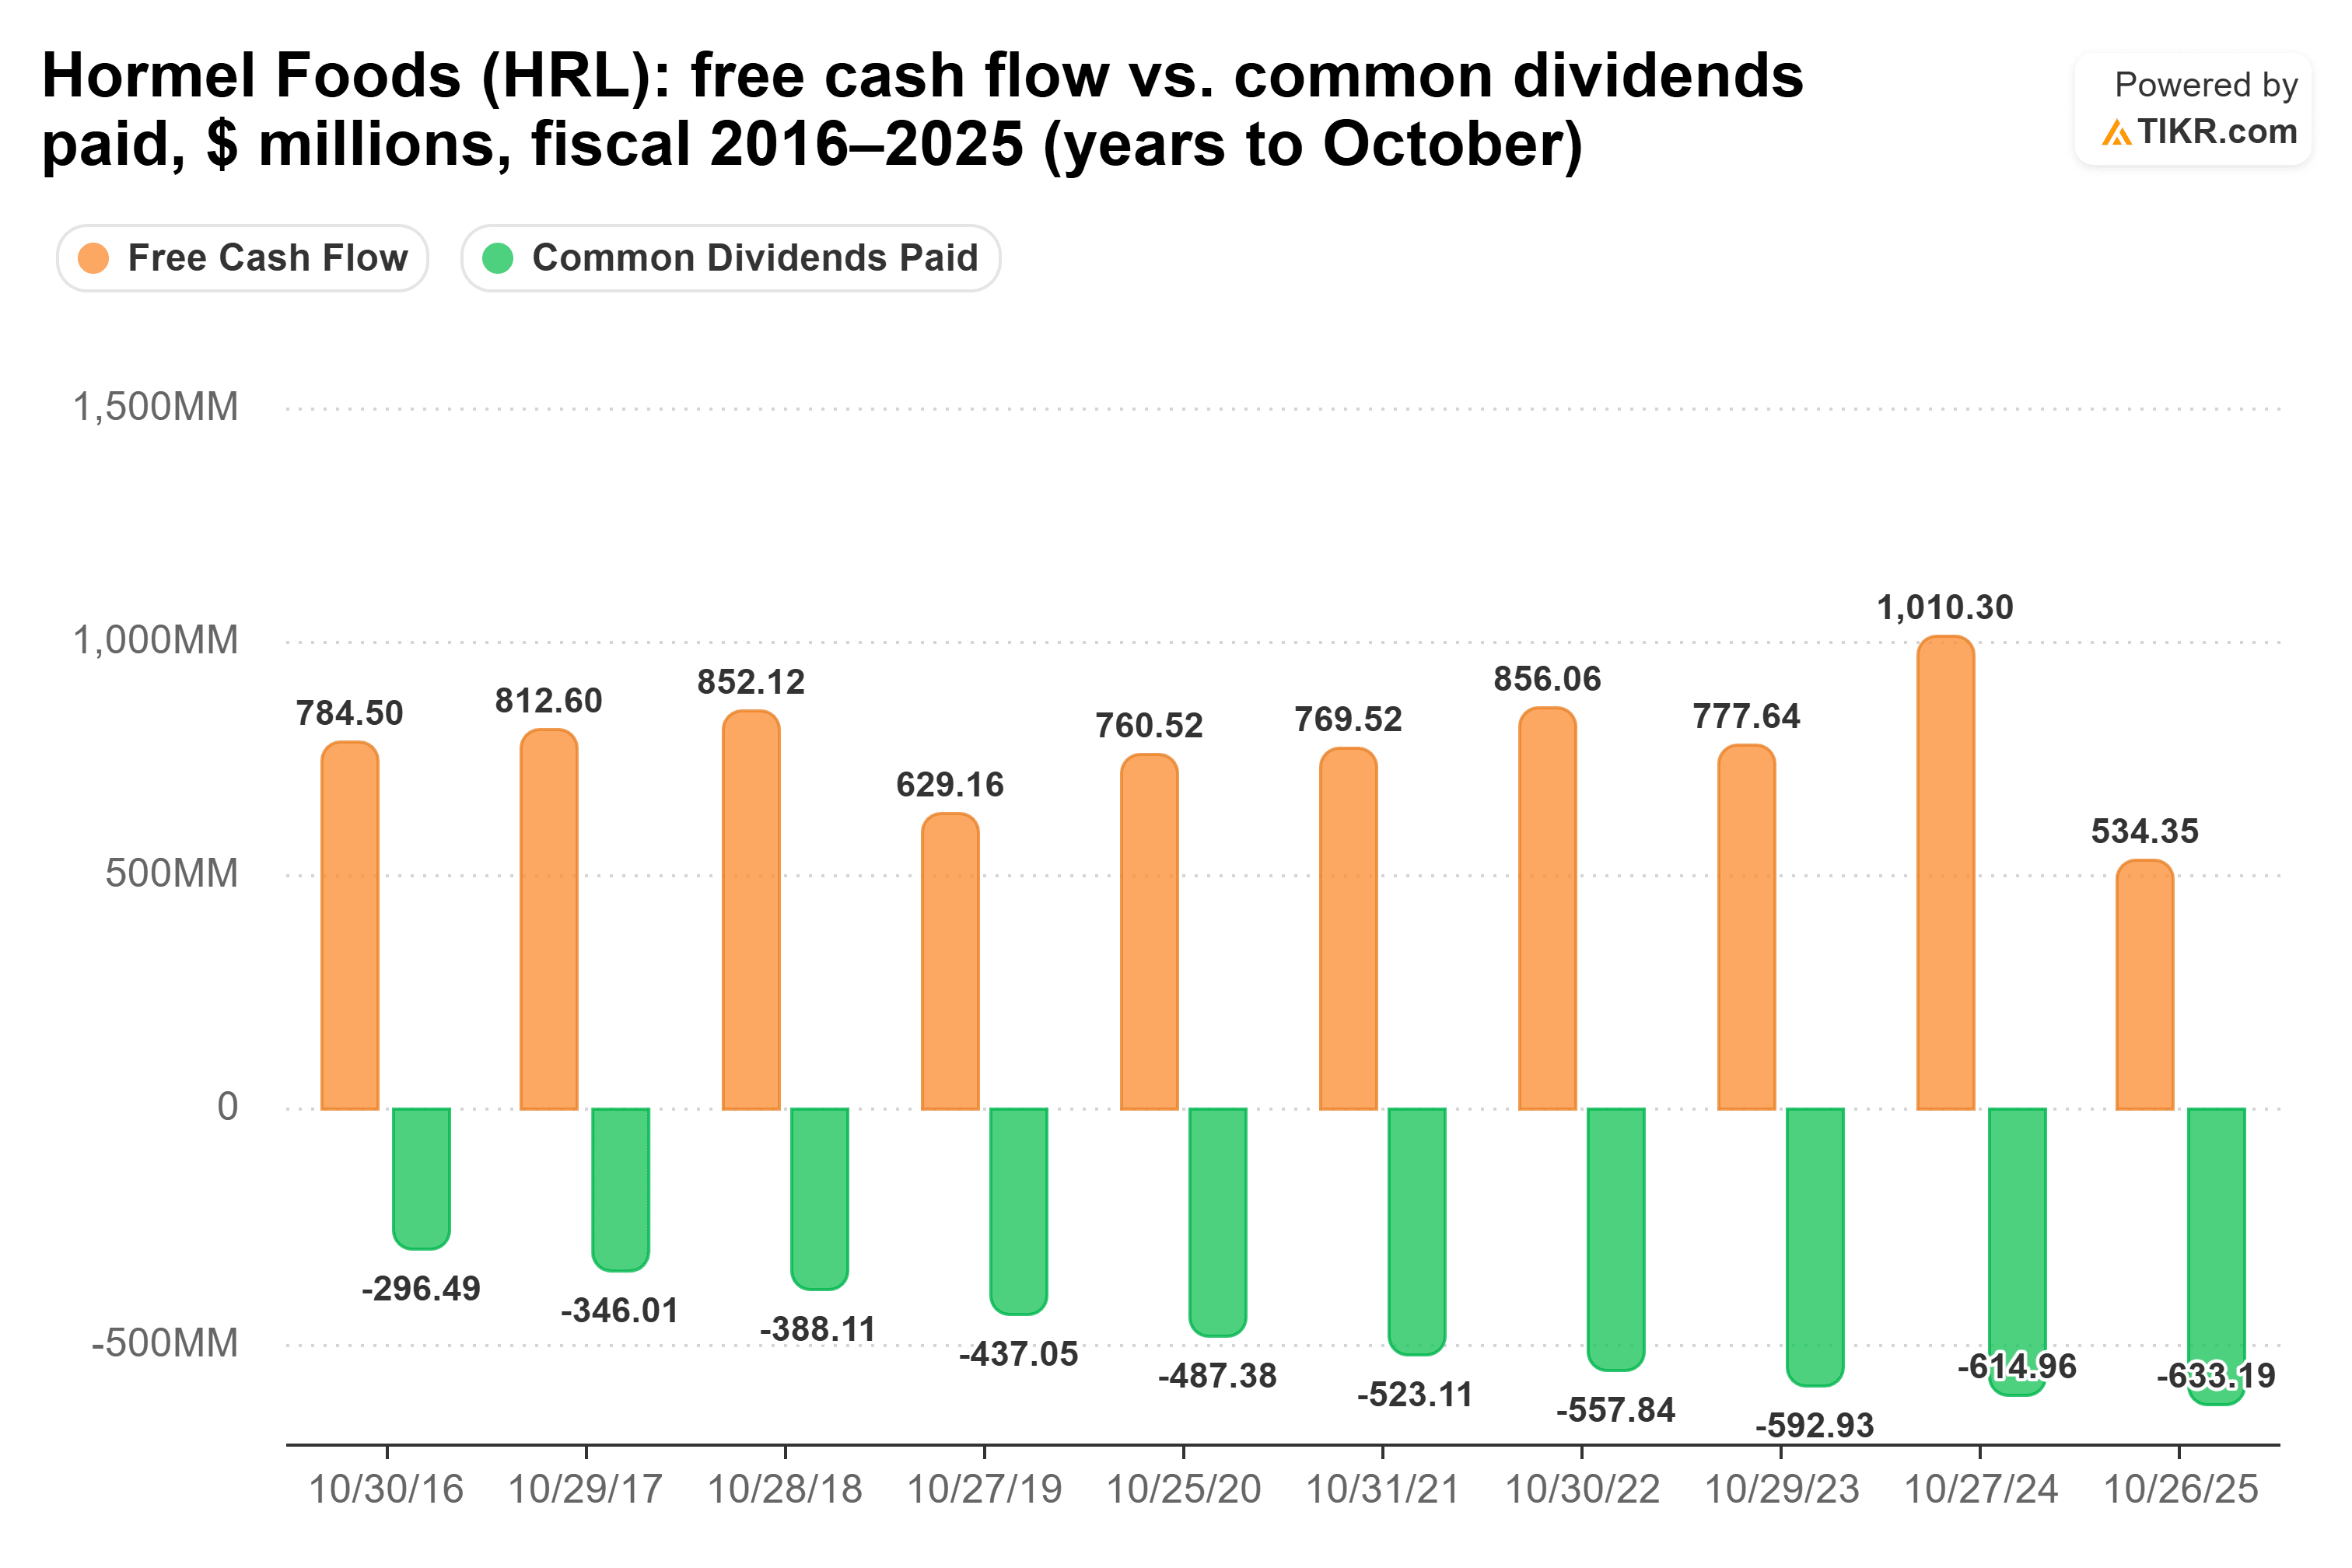
その結果、2025会計年度の配当はフリーキャッシュフローの118.5%というカバーされていない状態となった。その後、フリーキャッシュフローは2026年7月26日までの12ヶ月間で7億8100万ドルまで回復した。配当はその82%を占めており、依然として厳しい水準だ。
10月26日にHormelのCEOに就任したJohn Ghingoは、8月の決算説明会で「配当は我々にとって非常に重要であり続ける」と述べた。リスクは負債だ。Hormelは11月13日にBrakebush買収資金の一部として7億ドルを借り入れ、この取引が調整後EPSに貢献するのは2028会計年度以降になると見込んでいる。
Krogerには増配を続ける余地がある
Krogerの配当はHormelよりもはるかに余裕がある。フリーキャッシュフローは2017年1月期の5億7000万ドルから2026年1月期の34億6000万ドルに成長した一方で、配当は4億3000万ドルから8億9000万ドルに増加した。
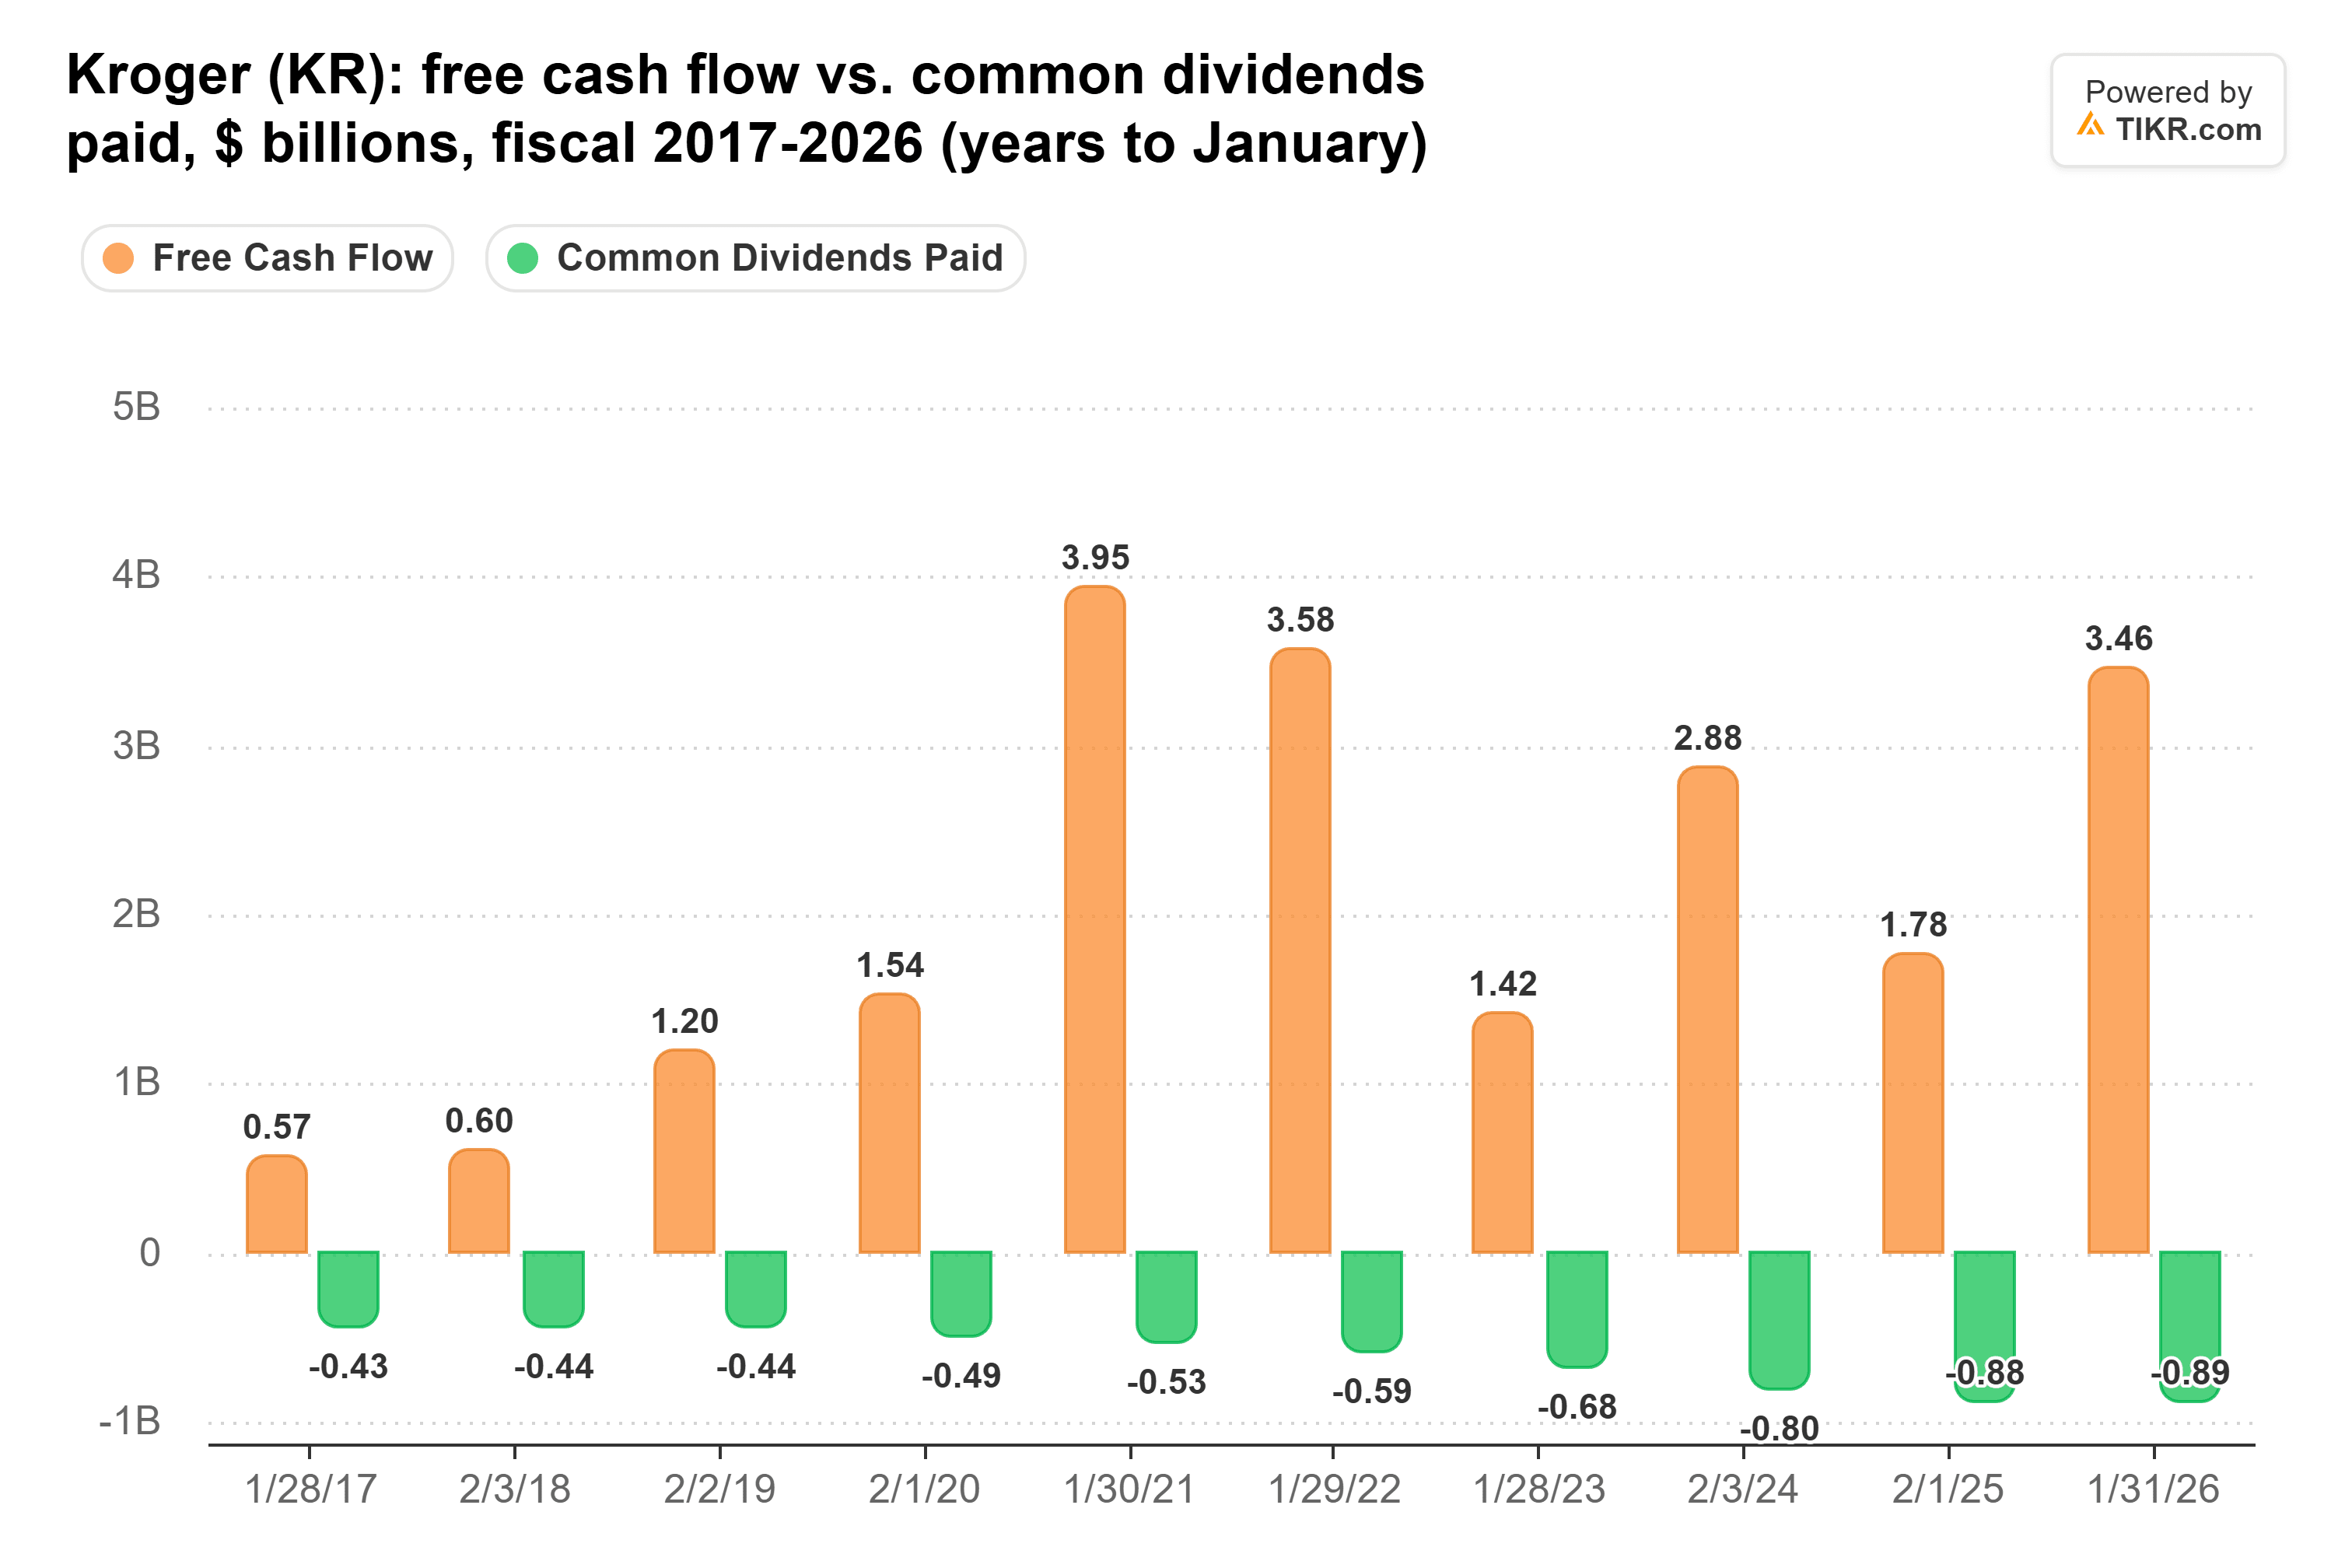
その結果、2026年1月期の配当支払い比率は25.6%という十分にカバーされた水準だった。2026年8月15日までの12ヶ月間では38%であり、今年のような増配にはまだ十分な余地がある。
食料品事業そのものは現在、伸び悩んでいる。燃料を除く同一店舗売上高は、2026年8月15日終了四半期にわずか0.2%の成長(前年同期は3.4%)にとどまり、Krogerは通期予想を0.2%-0.8%に下方修正した。しかし、調整後Eコマース売上高は20%成長し、Krogerは5.10ドルから5.30ドルのEPS予想を再確認した。
10月20日、Krogerは2029年までに調整後EPSを7%-11%成長させる目標を設定し、資本配分(配当を含む)は変更しないと述べた。リスクは支出だ。Krogerは2029年までに約110店舗を開設し、顧客価値に50億ドルを投資する計画である。
では、どちらの配当が勝つのか?
今後10年間でより多くの収入を得られるのはHormelだ。各配当の5年間の成長率で計算すると、Hormelに1万ドル投資した場合の10年間の総配当収入は約6,396ドルとなり、Krogerの約4,332ドルを上回る。直近1年間の成長ペースで計算すると、HormelのKrogerに対するリードは約2,428ドルに広がる。
Hormelの厳しいカバー状況では4.5%の増配は難しいかもしれないが、増配は必要ない。全く増配がなかったとしても、年間520ドルで10年間で5,200ドルになる。これは、Krogerがより速い5年間の成長率で支払う金額よりも多い。つまり、Hormelがこの競争に負けるのは配当を削減した場合のみだ。調整後EPS予想が引き上げられ、前四半期の営業キャッシュフローが54%増加したことを考えると、削減は起こらないと見ている。
これは、Krogerの配当が保有すべきでないと言っているわけではない。その配当はよりよくカバーされており、はるかに速く成長している。5年間のペースで成長した場合、その年間収入は2036年頃にHormelを追い越し、現在のペースでは2040年頃に追い越すだろう。ただ、5.2%というスタート時の利回りは、10年間で手放すには大きすぎるアドバンテージだ。
もちろん、Hormelの12月3日の決算発表では2027会計年度の見通しとBrakebushに関する詳細が示される。新たな負債を抱えてフリーキャッシュフローが2025会計年度の水準に戻れば、配当削減を心配し始めるだろう。
Hormel Foodsは忘れよう:今すぐ買える6つの安全な6%以上の配当利回り
配当は莫大な富への鍵となり得る。しかし、正しい銘柄を買った場合に限る。
適切な高利回り配当株を選ぶことは、夢の退職生活と…次の社会保障給付の小切手が入金されるのを毎月待ちながらやりくりする生活との違いになり得る。
我々は、すべての退職者が今すぐ知っておくべき6%以上の利回りを提供する6銘柄を特定した。(そしてHormel Foodsはその一つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものではないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご購読ありがとうございます。幸運な投資を!